

马铃薯流通金融
关键词 马铃薯收购资金供应链融资订单确权仓单质押目标价格保险目标收入保险
一、马铃薯流通环节的资金需求
马铃薯流通的资金需求集中在收购季。鲜薯在秋季集中上市,收储主体要在几周内付清货款,资金占用大、周转次数少,年化下来的利息成本高。
需要垫资的环节在中游。产地经纪人、合作社与加工企业都要在收购时点把钱拿出来,农户一端希望过磅即结,账期被压到当天或次日。资金缺口主要落在收储与初加工这一段,这一段的经营主体多数没有合规抵押物。
二、收购季的账期与结算
账期的旧形态是白条。收购企业在资金紧张时向上游层层打白条,农户交售马铃薯后拿到的是欠条,卖出 1 万多斤马铃薯只拿到一小部分现金,余款隔几年也收不回来。
结算的改法是把付款与订单绑在一起。企业按保底价加市场溢价的订单收购,过磅后由企业财务系统与银行系统直连划款,快则当场、慢则次日到账。收购款按时到账以后,订单履约比例从 70% 提升到 95%。(中国甘肃网 2019 年 7 月;中国人民银行甘肃省分行 2025 年)
三、定西马铃薯的供应链融资
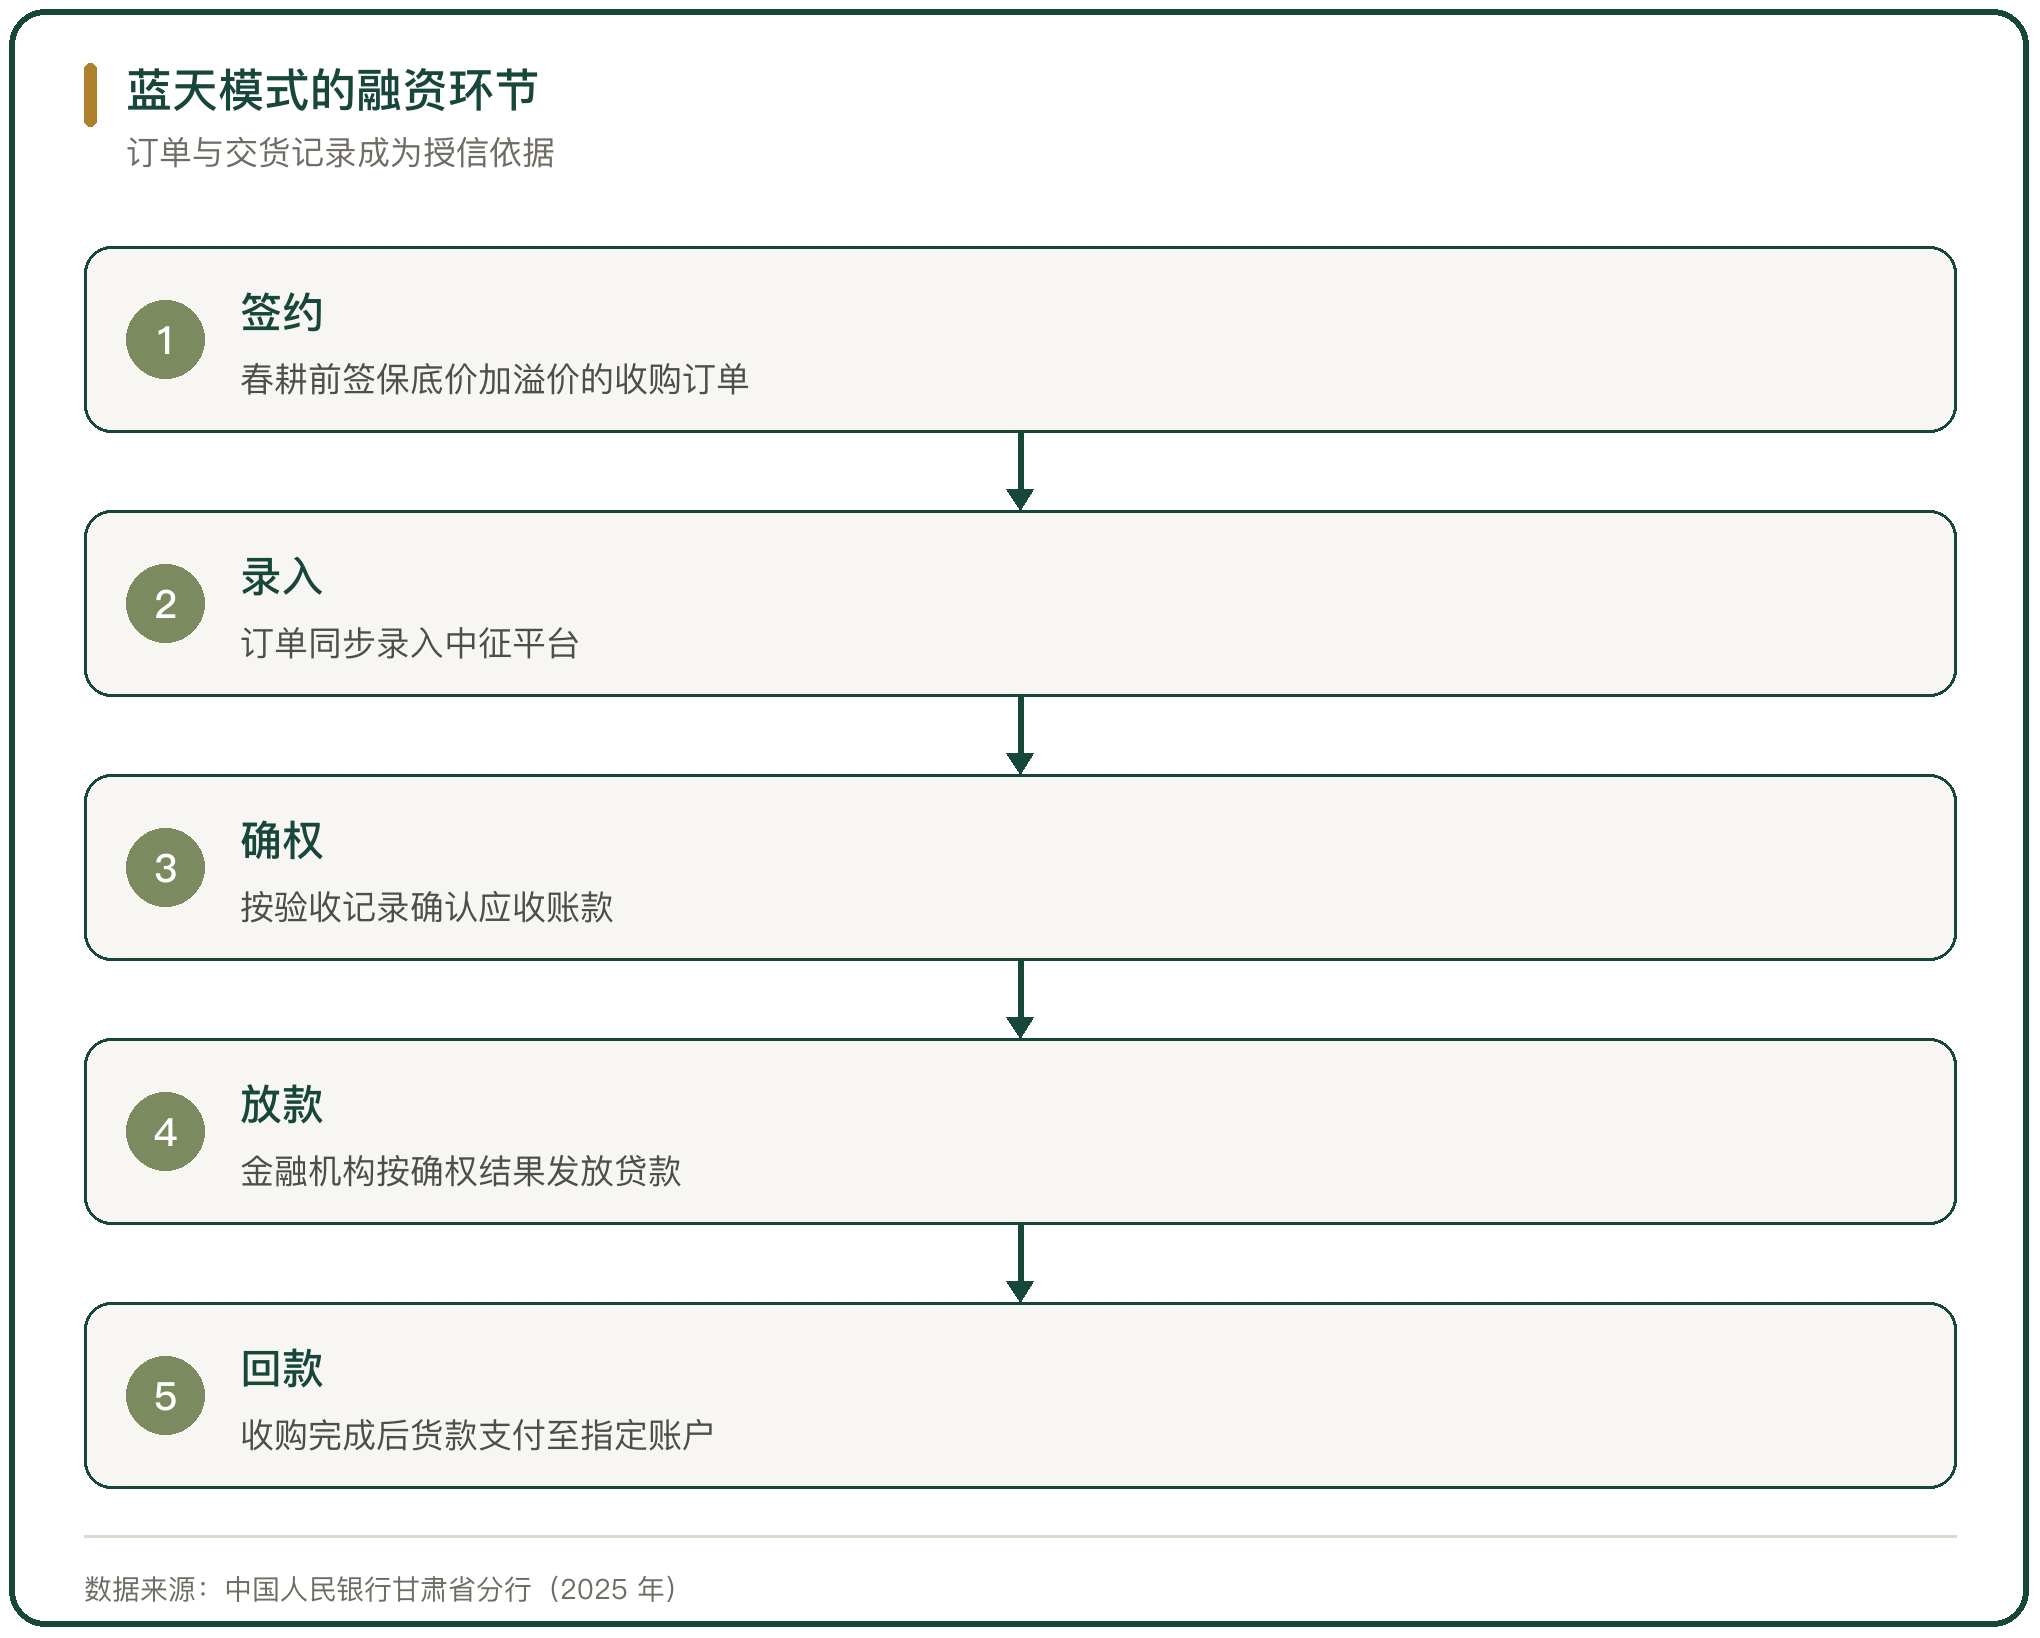
定西的供应链融资以核心企业为轴。甘肃蓝天马铃薯产业发展有限公司与银行、联合社、合作社、农户组成六位一体的融资体系,春耕前签订保底价加市场溢价的收购订单,订单同步录入中征平台。
融资的依据是订单与交货记录。金融机构通过平台调取订单与验收记录核对贸易真实性,按应收账款确权后放款;收购完成后企业把货款支付到指定账户。
截至 2025 年 7 月末,金融机构累计为蓝天集团上游农户与合作社提供融资 2.53 亿元,服务种植户超过 6 万户,带动定西马铃薯种植面积稳定在 300 万亩以上。(中国人民银行甘肃省分行 2025 年)
四、订单确权与授信依据
授信的门槛从抵押物换成了数据。马铃薯种植户没有合规抵押物,财务报表也简单,银行按传统方式难以放款;把订单、交售、验收与结算记录搬到线上以后,这些记录成了授信依据。
建设银行甘肃省分行搭建的产业链平台,把线上订单、预约排队与结算放在同一条链上,平台上线以来有 33 家合作社入驻,直接服务薯农超过 2.9 万户。银行据此推出薯农专属的信用贷款产品,累计投放经营贷款 8.9 亿元,为核心企业提供流动资金与供应链贷款 5.65 亿元。(中国金融信息网 2025 年 7 月)
五、滕州马铃薯的目标价格保险
滕州的马铃薯保险从价格做起。当地以农产品成本调查得到的种植成本为依据,设定集中上市期的目标价格,实际价格低于目标价格时按跌幅赔付,实际价格不低于目标价格时不赔。
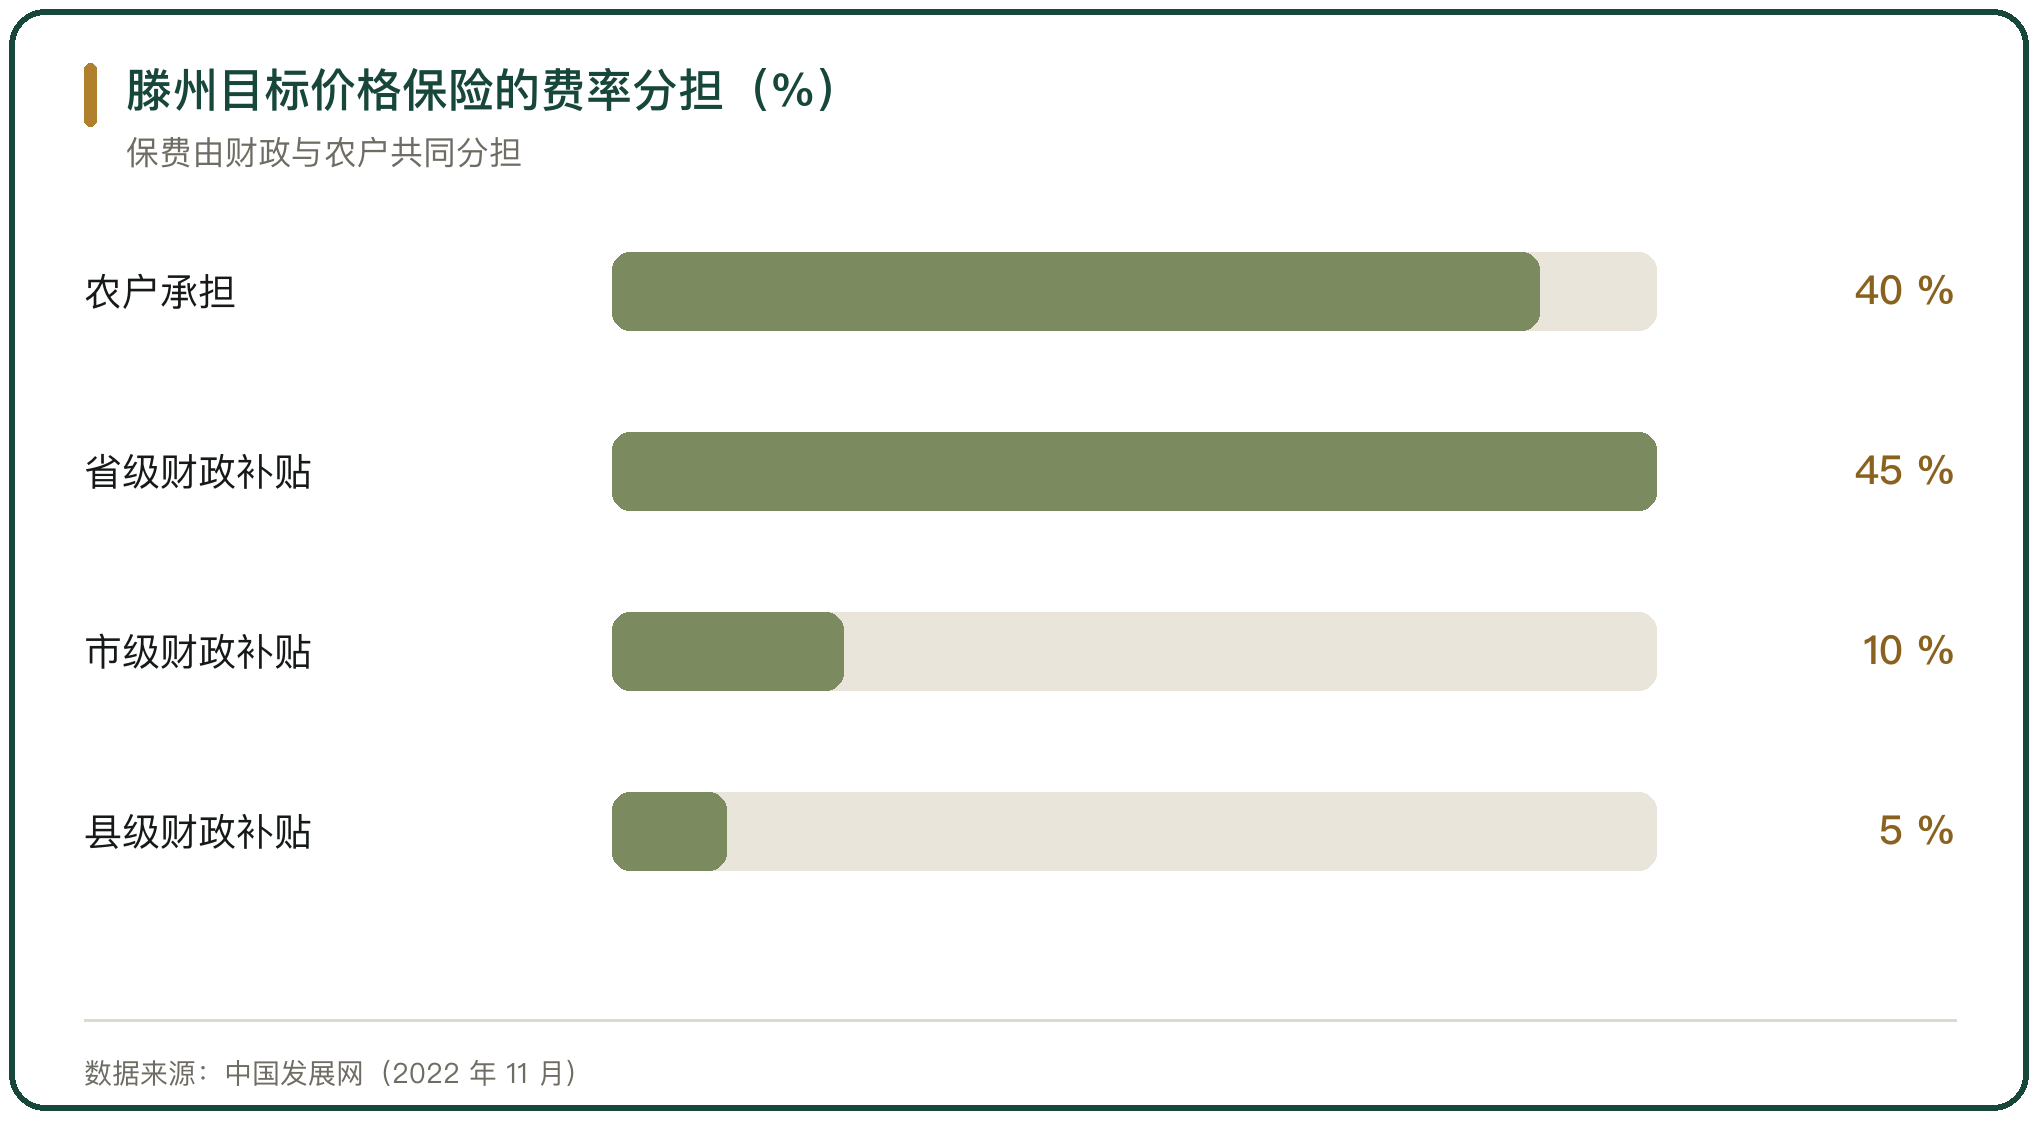
保费由财政与农户分担。2018 年秋季的方案里,保险金额 700 元每亩,保费 49 元每亩,费率 7%,农户承担 40%,省级财政补贴 45%、市级补贴 10%、县级补贴 5%;赔付金额按目标价格与实际价格的差额比例乘保险金额计算。
滕州从 2015 年起连续开展这项工作,到 2022 年累计承保 332.8 万亩、惠及薯农 42.74 万户。(中国发展网 2022 年 11 月)
六、目标收入保险的赔付与分摊
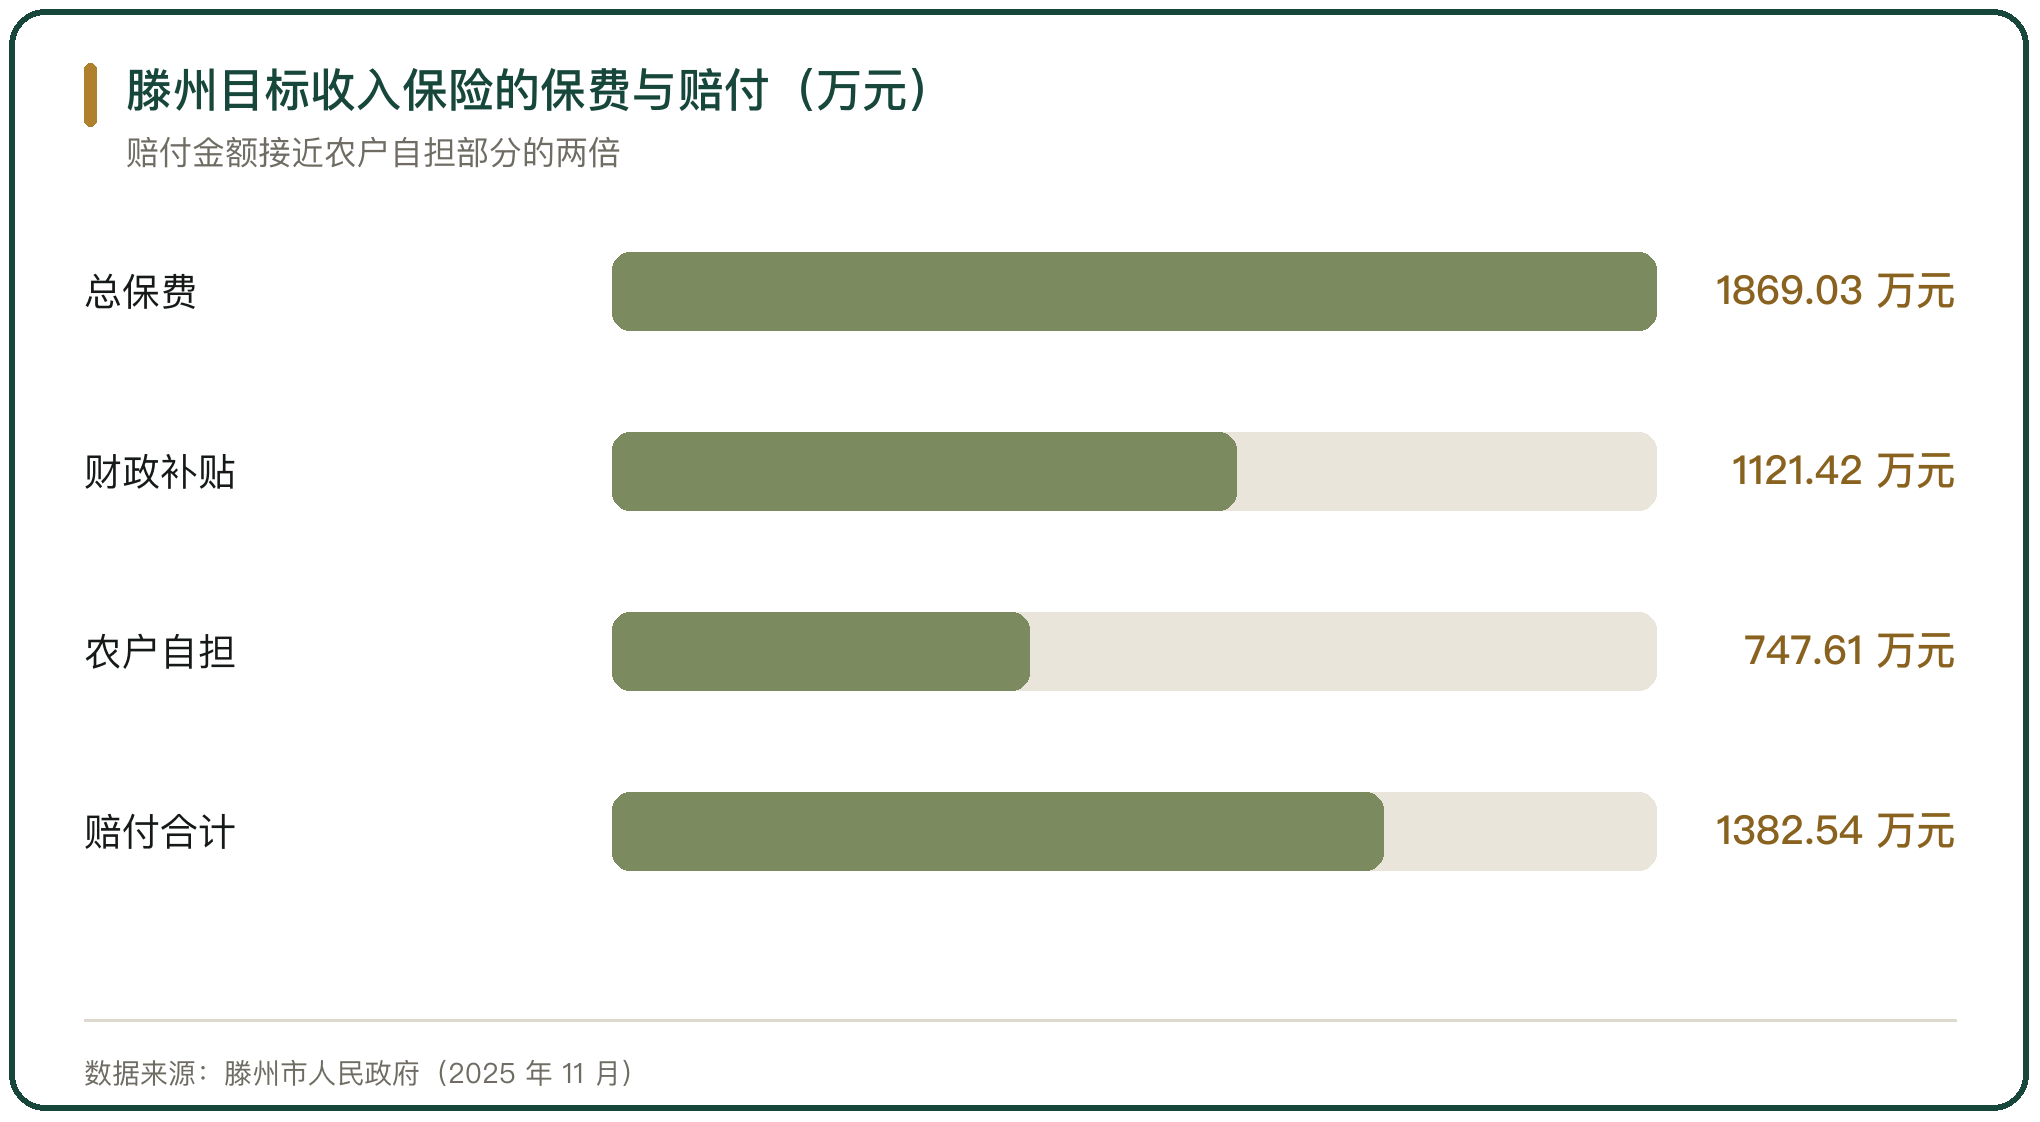
滕州后来把价格保险改成了收入保险。目标收入保险同时覆盖价格与产量,2025 年春季投保马铃薯 22.25 万亩,惠及 18 个镇街的 20802 户参保农户,总保费 1869.03 万元。
分摊比例写在方案里。保费中各级财政补贴 1121.42 万元,参保农户自担 747.61 万元;赔付分两期执行,一期每亩赔付 63.49 元,二期每亩赔付 61.61 元,合计赔付 1382.54 万元。
上一年春季的目标价格保险承保 24.4 万亩,保费 2049.67 万元,累计赔付 1568.88 万元。(滕州市人民政府 2024 年 9 月与 2025 年 11 月)
七、仓单与贮藏设施的融资
马铃薯的耐储性给存货融资留了空间。鲜薯在恒温库里可以存放数月,仓单可以核对,质押标的落在仓库里的实物上,折率按品类与行情浮动。
做这类业务的主体分布在两端。一端是银行与担保机构,按质押货物价值的一定比例核定额度;另一端是监管仓与仓储方,负责货物确权与看管。
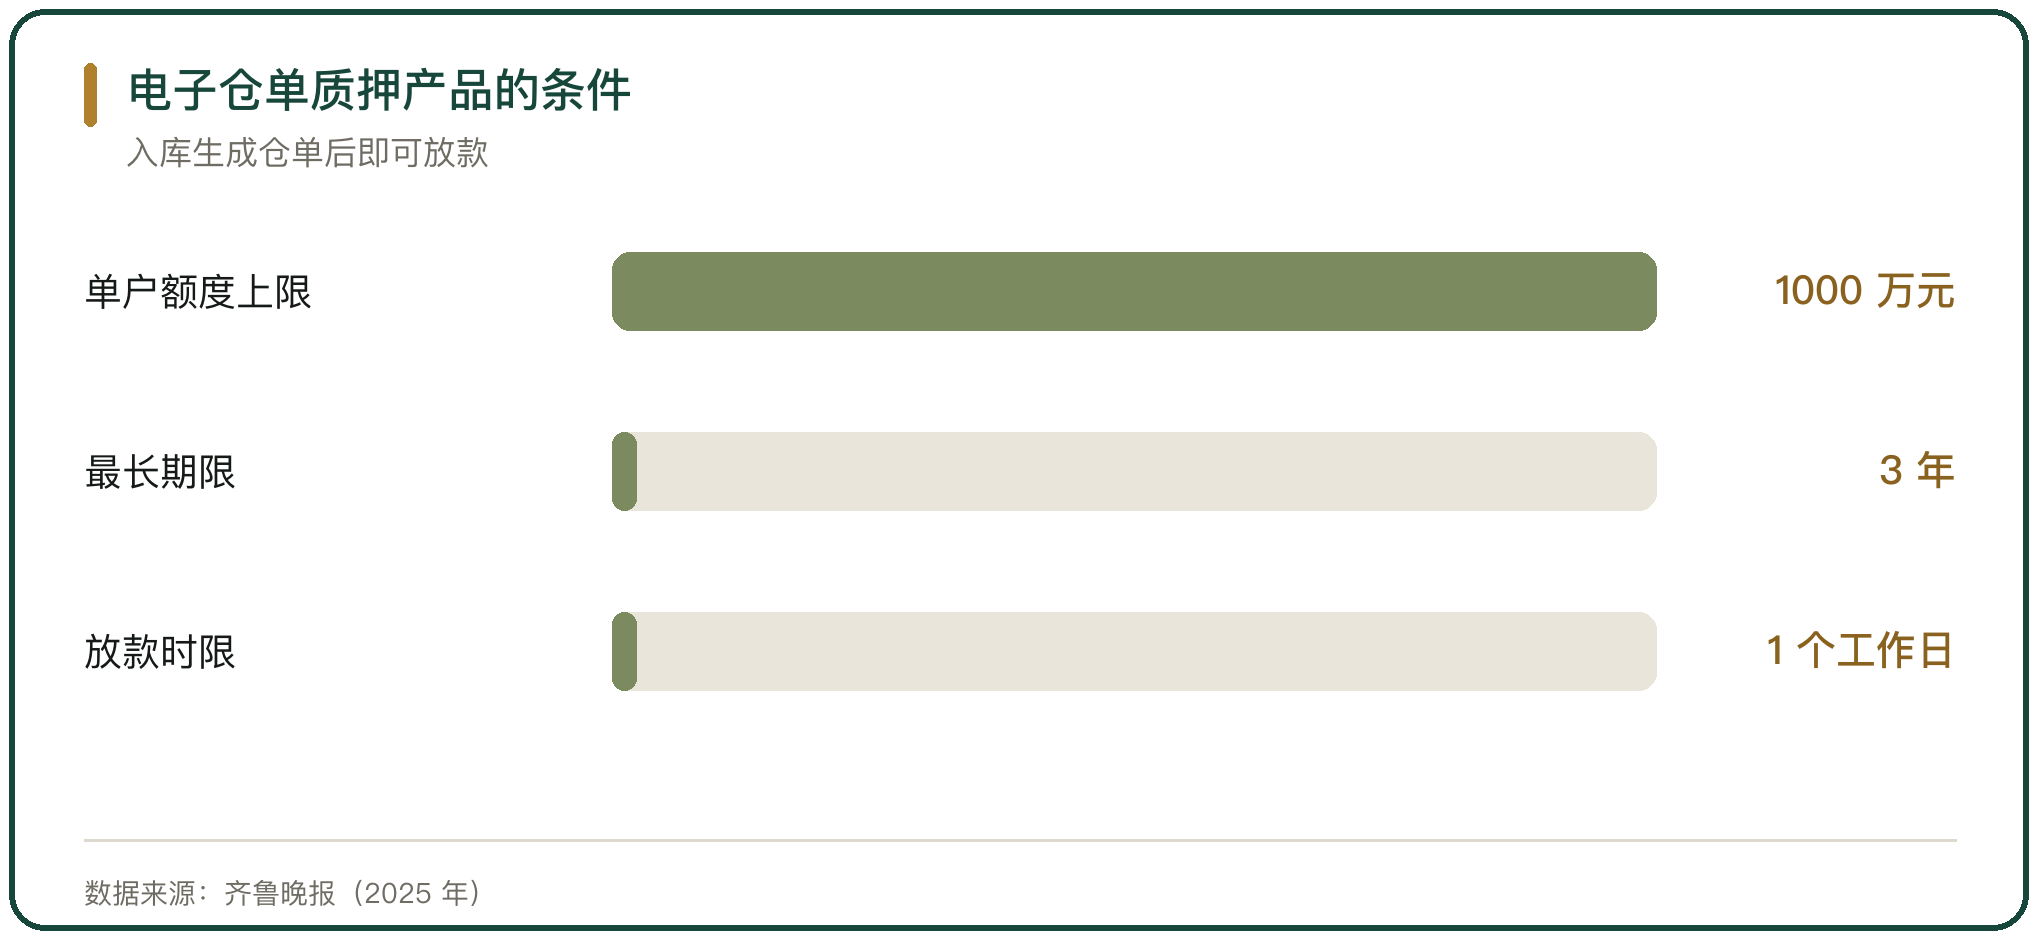
山东一家城商行与政策性担保机构合作推出电子仓单质押产品,入库生成仓单后 1 个工作日即可放款,单户额度最高 1000 万元,最长期限 3 年,标的已覆盖大蒜、辣椒与苹果等品类。(齐鲁晚报 2025 年)
八、银行与担保机构的位置
银行在产业链上的位置由风险承担方式决定。供应链融资里,核心企业提供担保或保购承诺,合作社与农户之间的互保关系把分散的信用聚起来;担保机构补上抵押物不足的一段,政策性担保的费率低于商业担保。
中国农业发展银行甘肃省分行把马铃薯产业做成信贷品牌,累计向 285 户马铃薯企业投放贷款 63.39 亿元。定西探索马铃薯收购贷款信用保证基金,由政府与企业出资设立基金,银行对进入基金的产业化龙头企业与合作社发放收购贷款,解决收购主体融资难的问题。(中国农网 2022 年 9 月;中国金融新闻网 2017 年 2 月)
九、马铃薯流通金融的判断
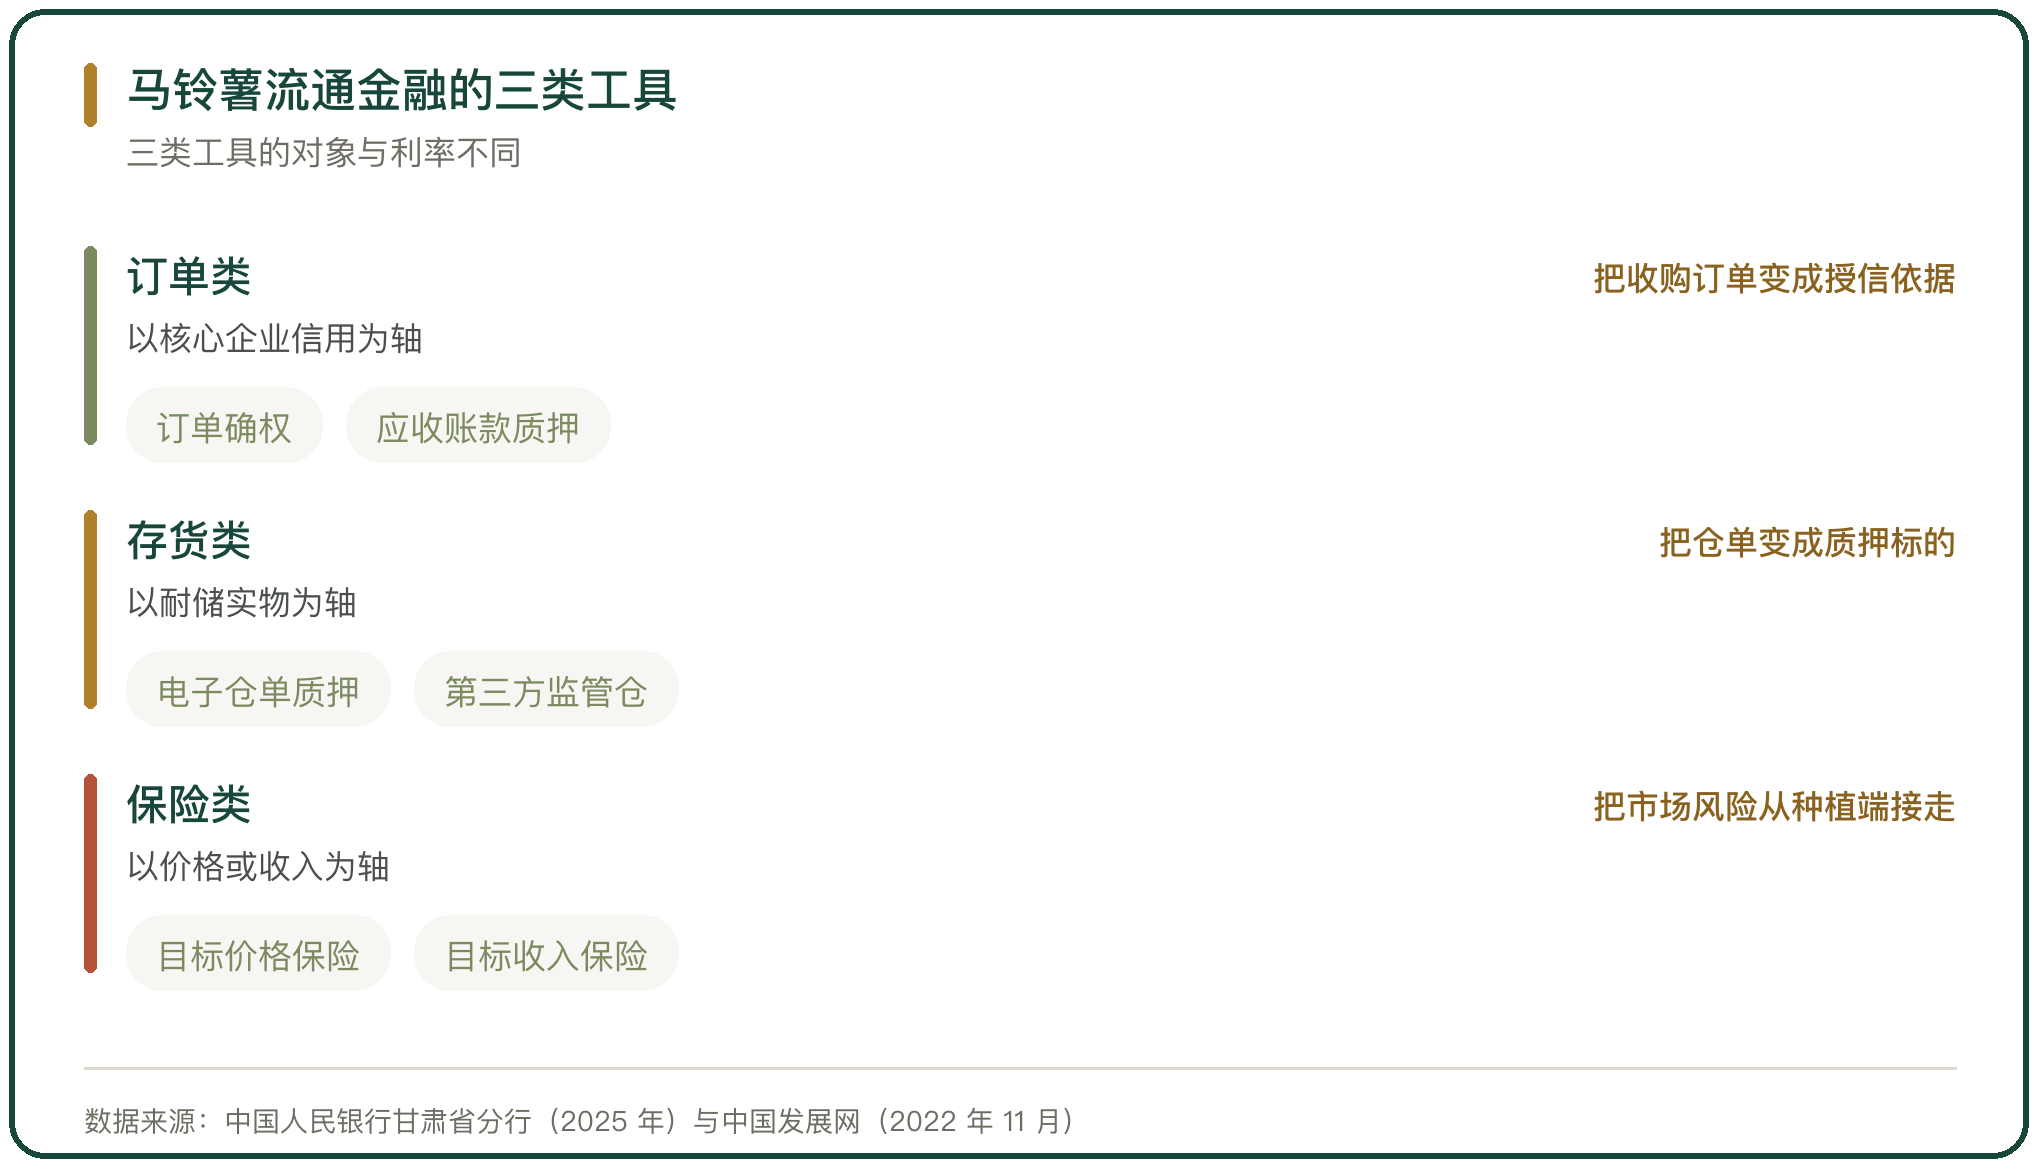
马铃薯流通金融的落地方式分成三类。订单类以核心企业的信用为轴,把收购订单变成授信依据;存货类以耐储的实物为轴,把仓单变成质押标的;保险类以价格或收入为轴,把市场风险从种植端接走。三类工具的对象不同,利率与期限也不同。
工具的覆盖范围受两个条件限制。一个是核心企业的密度,产区里有定价权的龙头企业越多,能挂上平台的合作社与农户越多;另一个是数据基础,订单、过磅与结算记录不上线,银行就只能在抵押物上找担保。定西与滕州两地能做出规模,靠的是区域内的核心主体和已经跑通的结算体系。



写点看法