

电子结算在农批推进的阻力与突破
关键词 农批电子结算市场统一结算交易数据归集查账征收农批数字化供应链金融
一、电子结算要解决的是记录问题
农批的电子结算,形态上是过磅之后货款不再用现金,改由市场的结算系统从买家账户划给卖家。被改变的是记录这一层。每一笔的重量、金额、买卖双方都自动落进系统,账目和交易同时产生。
这套数据后来成了三件事的基础。价格靠它形成,融资靠它授信,税收靠它显形。寿光农产品物流园凭一卡通后台的数据掌握各类蔬菜行情,商务部 2010 年批准的中国寿光蔬菜指数就取自这套数据。
扫码只解决一笔钱怎么走,电子结算要解决的是这个市场一天几万笔交易愿不愿意被记下来。
二、中央资金与地方考核推动电子结算
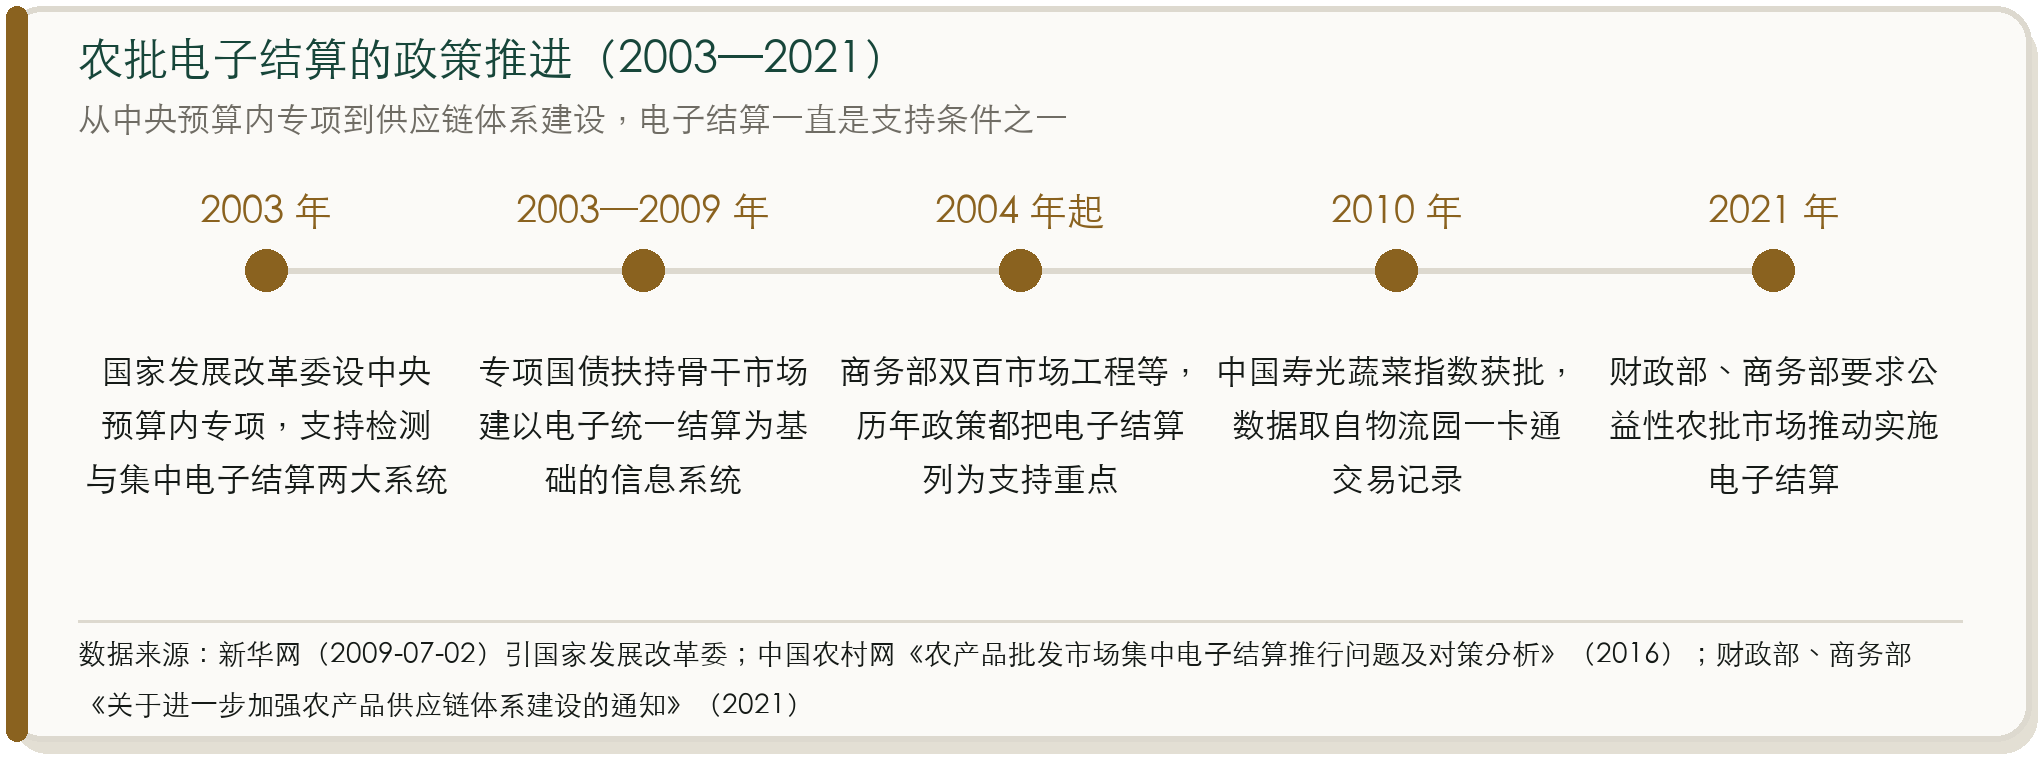
中央资金把手伸进这件事是 2003 年。国家发展改革委在中央预算内资金里设了专项,支持农批市场建两大系统,一个是检测检验,另一个就是集中电子结算。
支持力度不小。专项国债资金连续投入多年,扶持了一批骨干农产品批发市场建信息和检测系统,市场据此建起以电子统一结算为基础的交易信息管理,还带动了数倍于财政投入的社会资金进入市场改造。
2004 年以后商务部的双百市场工程、农产品流通综合试点、肉菜流通追溯试点,历年政策都把电子结算列为支持重点。
部分省份把建设电子结算系统写成了申报资金支持的必要条件。农业农村部市场与经济信息司也把推行电子结算的市场列为农产品价格信息的重点采集市场。
2021 年财政部和商务部联合发文,要求公益性农产品批发市场开展信息化和智能化改造,推动实施电子结算,并把买卖双方的经营与交易信息登记管理一并写进支持内容。
三、系统的覆盖面与实际使用情况
二十年下来,系统的覆盖面分得很开。中冷联盟 2025 年底的统计是,头部农批市场已经普及电子结算,交易与温控实现一体化管理。占绝大多数的中小市场还没有把电子结算用起来,交易仍以现金为主。
装了系统也不等于在用。中国农村网 2016 年刊载的一篇行业分析写到,推行集中电子结算的市场里,成功者有之,半途而废、议而不决、畏难而退的也不在少数。
昆明王旗营蔬菜批发市场是一个能查到结果的样本。2022 年 6 月,市场注册了一家农副产品公司作为统一结算和纳统主体,与商户签订购销委托协议,商户通过银行分账户交易进入企业统一账户。
这家公司当年的销售额在官渡区批发业里占约 0.01%。2023 年 5 月,经营业务已经停止,公司申请退出统计库。
退出的原因官方写了两条。一条是统一结算给企业新增了税负和金融交易手续费这类运营成本,另一条是统一收银之后商户的资金周转时间延长、流动资金紧张,配合意愿不强。
四、第一道阻力来自税负
农批商户的税负本来很轻。按现行政策,增值税小规模纳税人月销售额 10 万元以下免征,蔬菜流通环节免征增值税,部分鲜活肉蛋产品流通环节也免征。绝大多数档口落在免税区间里,既不开票,也没有账。
电子结算把交易变成可查的记录,商户担心的不是这一笔税,是过去几年的账被一并翻出来。
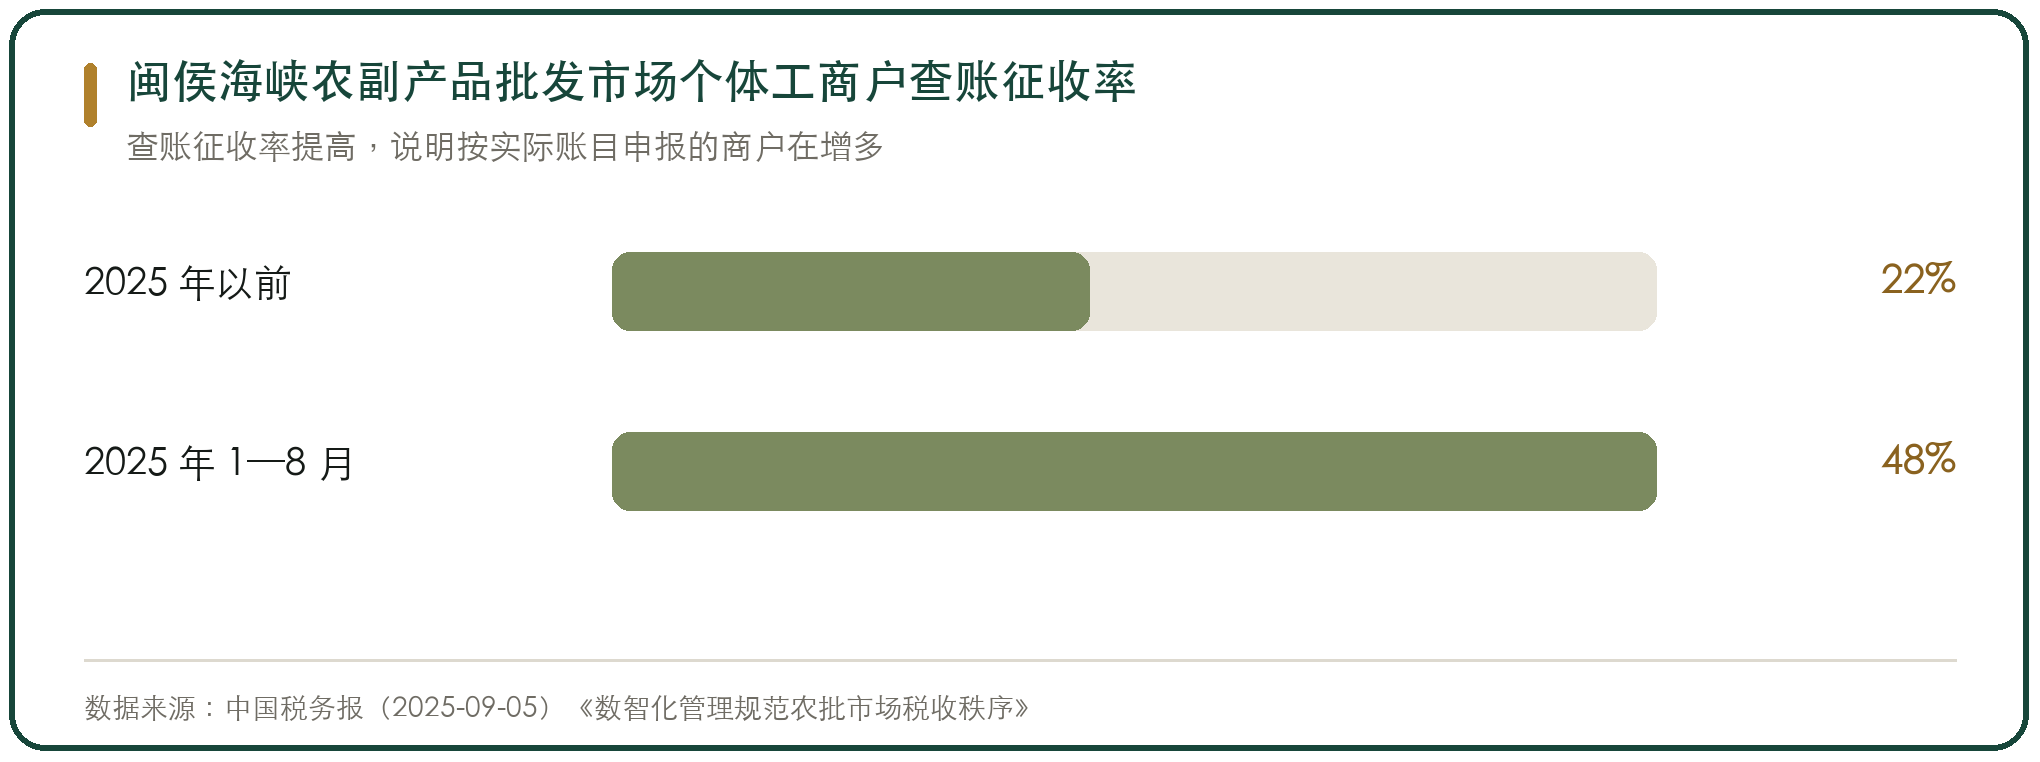
中国税务报 2025 年报道过福州闽侯的海峡农副产品批发市场。那里八成经营主体是个体工商户,商户之间大量现金交易,收购发票使用不规范,用现金隐匿收入的记录长期累积,税收征管一度是当地的难点。
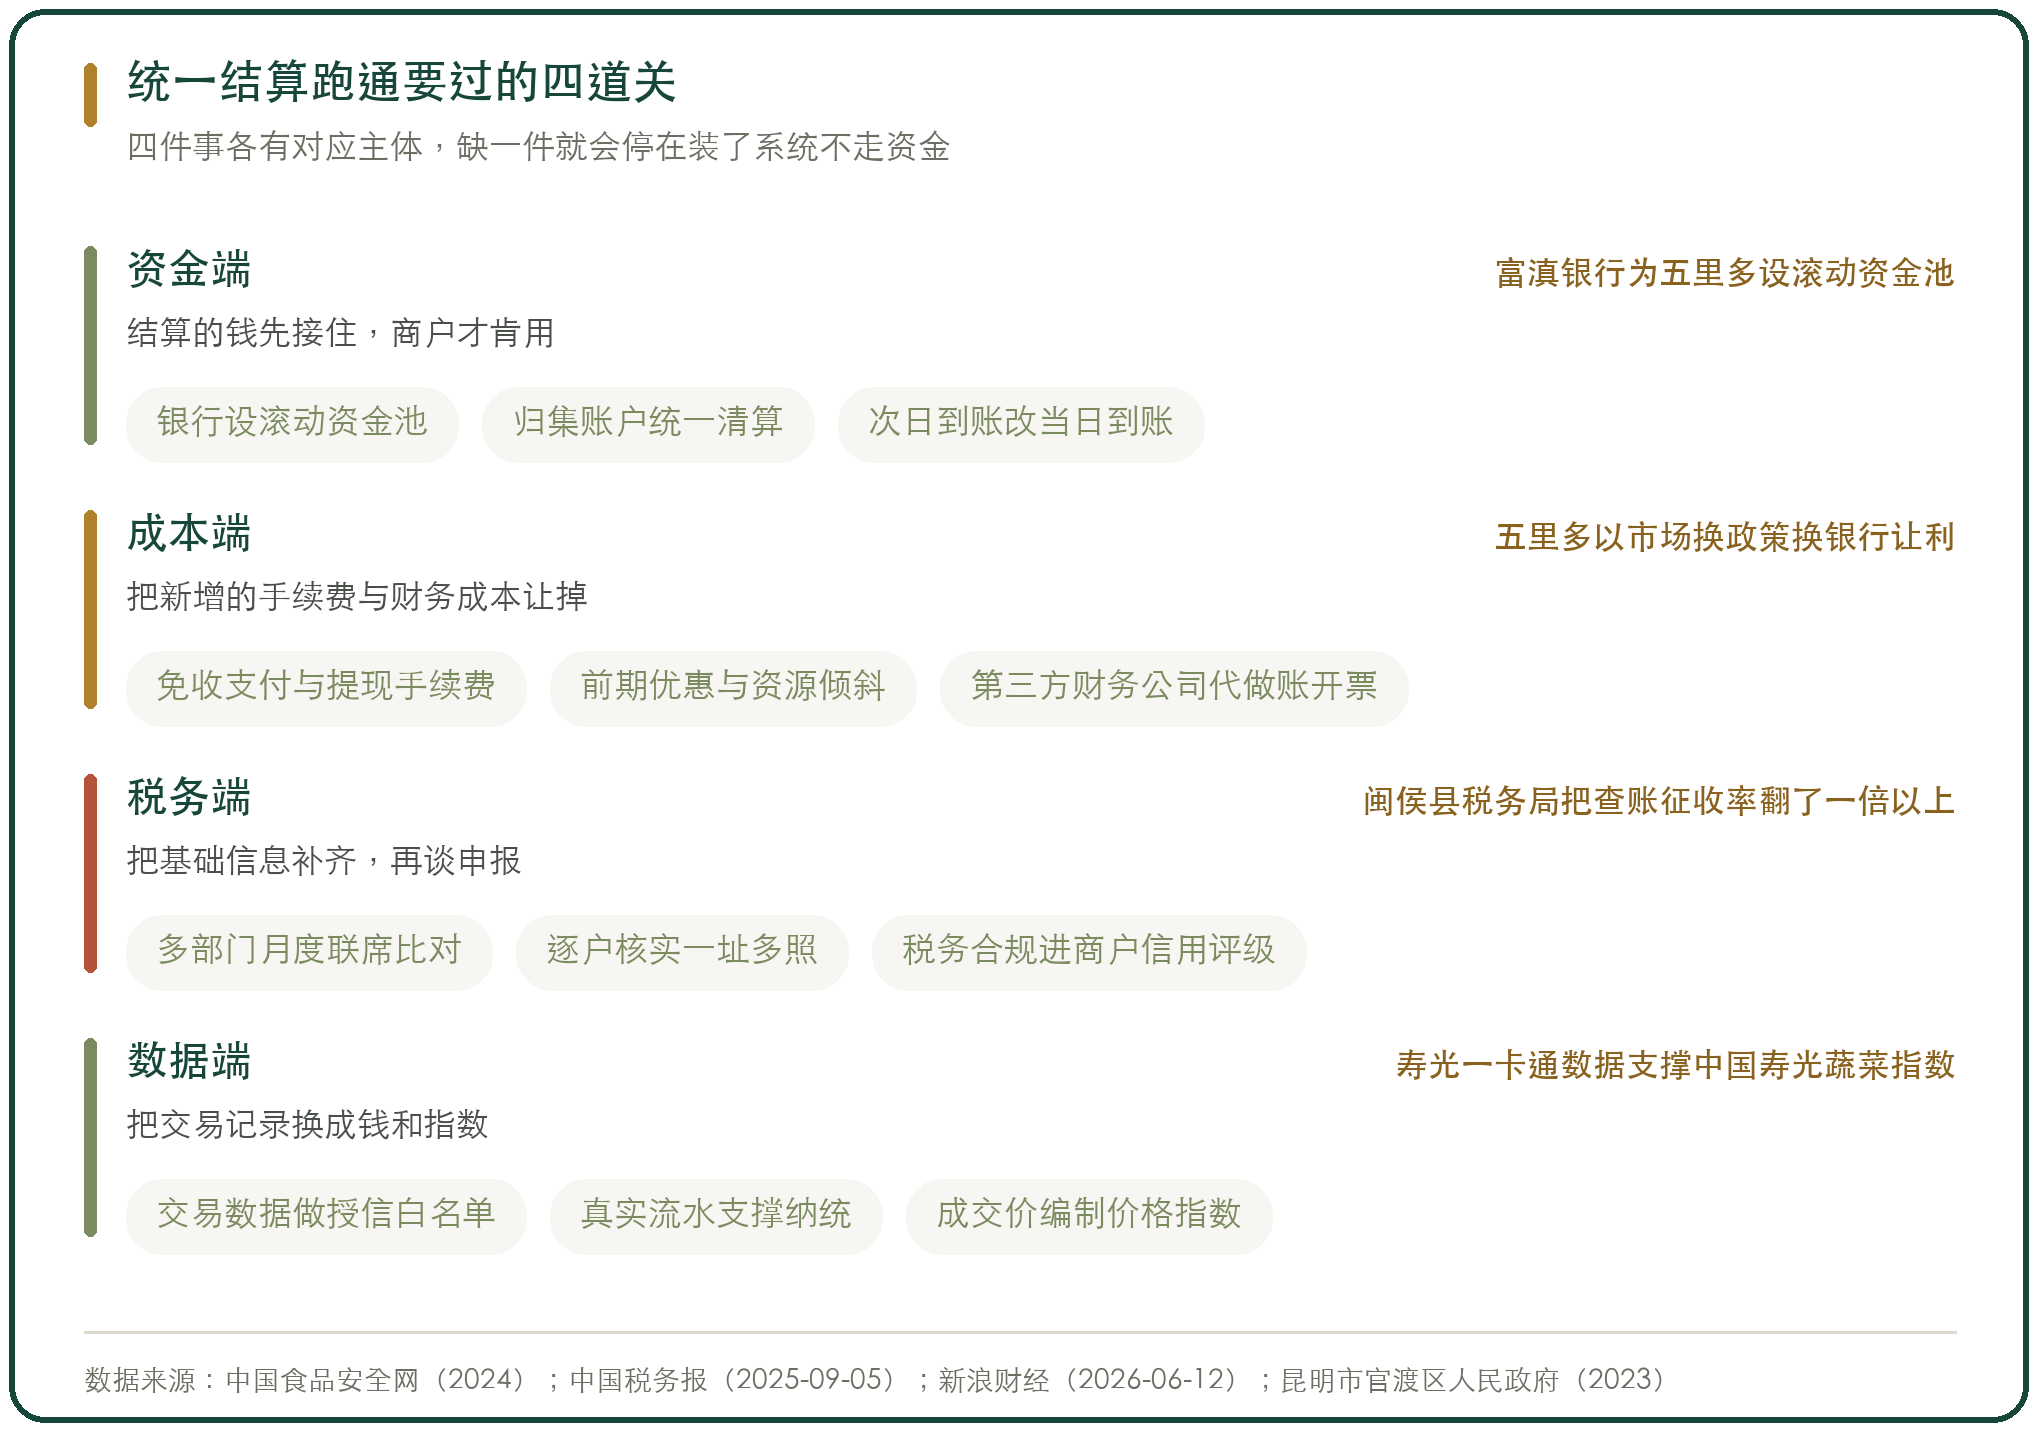
当地税务局的做法是把基础信息先补齐。联合市场管理方和行业协会建立月度联席机制,比对人、事、物、房、税各项要素,识别一址多照这类异常,再逐户核实确认。
效果落在征收方式上。2025 年前八个月,这个市场的个体工商户查账征收率翻了一倍以上,未按照规定开具发票这类涉税投诉量下降 31%。查账征收,意味着按实际账目申报的商户变多了。
五、第二道阻力来自商户的资金占用
统一结算意味着钱先进市场方的归集账户,再分到商户手上。这一进一出,商户拿到钱的时间就变了。
昆明五里多的统一结算上线初期走的是次日到账,节假日遇到银联系统延迟还会再拖一天。
富滇银行后来设了滚动资金池和一个归集账户,负责全程的供销清算,节假日先垫付清分。结算模式从次日到账改成当日到账,17 时以前收的款可以实时到账。
交易习惯也卡着系统。绵阳市商务局 2014 年做过一次商品批发市场电子结算的调研,报告里写,电子结算要求买卖双方货款当场交付,而市场里赊货给客户、客户先交订金的情况很普遍,交易期拉得长,跟系统程序对不上。
抹零、欠一晚明天再结、熟人之间不走账,这些在电子结算里都要变成一笔笔记录。
六、第三道阻力来自市场运营方
绵阳那份调研报告里排在前面的困难跟商户无关。报告说,当地不少批发市场的产权大量或全部出售,市场营运状况与管理企业利益关系不大。
这些市场的管理企业既拿不到电子结算带来的直接利益,也谈不上工作便利,报告的原话是完全没有建设意愿。
改造还要真出钱。同一个报告里,高水农副产品批发市场的电子结算系统预算近 800 万元,天泰和剑南国际商品城计划投资约 600 万元,报告当时的结论是大部分批发市场处于无实力投入或不愿投入的状态。
市场方的另一重顾虑是得罪商户。电子结算推下去,商户的流水、税负、到账时间都会跟着变,市场上如果有别的选择,档口会搬走。
中国农村网那篇分析把这一点写成推行成败的关键。市场管理层态度不够坚决,遇到困难或者有损眼前利益的时候,容易半途而废。
很多市场因此只做半套。系统装在大门口收进场费和停车费,交易本身还是现金,数据也就停在门口。
七、跑通的样本做对了什么
寿光农产品物流园的电子结算从 2009 年运行到现在。园区和中国农业银行合作,做的是现金、IC 卡、银行卡三级结算,商户在交易大厅门口过磅,刷卡完成支付才能出场,十多年一直是「一卡刷钱、一车走货」。
这套系统把结算、金融、信贷、收税、收费串在一处,交易数据同时支撑了行情发布。园区蔬菜交易品种 300 余种,日交易量近万吨,日交易额 3000 余万元,年交易量 300 余万吨,年交易额 70 亿至 100 亿元。
数据后来变成了钱。中国农业银行山东潍坊分行拿这套交易数据给农户做白名单授信,推出面向经营的线上贷款产品,累计授信规模超过百亿元。天津国际冻品交易市场也联合天津滨海农村商业银行给出 1 亿元融资授信,为入驻商户做小额贷款和应收账款融资。
五里多的做法是先把钱的路修通。银行免掉商户使用其他支付方式产生的手续费和提现手续费,市场方以市场换政策的方式换取银行让利。
同时引入第三方财务公司,替商户做凭证留存、清单入账、发票开具和税务申报。这笔新增成本靠前期优惠和后期数据使用抵消,官方口径是既不增加商户财务成本,又避开税务和统计上的风险。
五里多 2026 年把系统升到 3.0 版,收费机制从固定租金改成保底租金加营业额分成,业务流、资金流、发票流走同一套平台。
八、突破口在收益怎么分
跑通的样本条件差不多。银行愿意先垫资金并免掉手续费,市场方把新增成本让掉,税务把基础信息补齐,商户手里的钱当天到账,账目还有人替他做。
收益的分配决定配合度。商户多出来的税负和手续费如果没人替他承担,统一结算就是净损失,配合只是暂时的。市场方如果多干活却拿不到数据,同样会退回半套。
数据是这件事的长期收益。交易额、品类结构、价格波动这些记录能换来授信额度,能支撑价格指数,也能让市场从收租金转向按交易额分成。五里多把分成写进合同,等于把这件事变成了双方的共同收益。
二十年里投进去的资金和系统并不缺技术。参与的每一方都要先相信,让交易留下记录对自己有利。



写点看法