

乳品渠道下沉的物流成本
关键词 渠道下沉经销网络县域冷链末梢覆盖率吨公里成本城乡消费差
一、乳品渠道下沉的市场盘子
渠道下沉的载体是经销网络。伊利到 2025 年上半年有经销商 18099 家,比 2024 年同期的 18588 家净减少 489 家,其中经销收入 593.57 亿元,直营收入 19.61 亿元,经销渠道占营业收入的 96.8%(伊利股份 2025 年半年度报告)。
2025 年全年,伊利经销收入 1103.08 亿元、占营业收入的 95.39%,直营收入 42.37 亿元、占 3.66%,同比增加 27%(伊利股份 2025 年年度报告)。
蒙牛 2025 年上半年营业收入 415.67 亿元,同比下降 6.95%,液态奶收入 321.92 亿元,同比下降 11.2%,占总营收的比重由 2024 年同期的 81.2% 降到 77.4%(蒙牛乳业 2025 年中期报告,21 世纪经济报道)。
两家企业在渠道上的差别落在终端的直控程度上。伊利推的是深度分销加网格化管理,销售代表直控终端网点;蒙牛早年依靠大经销制起量,厂家离终端较远,对网点陈列与动销数据的掌握偏弱(新浪财经 2026-04-23)。
二、渠道下沉的终端网点与渗透率
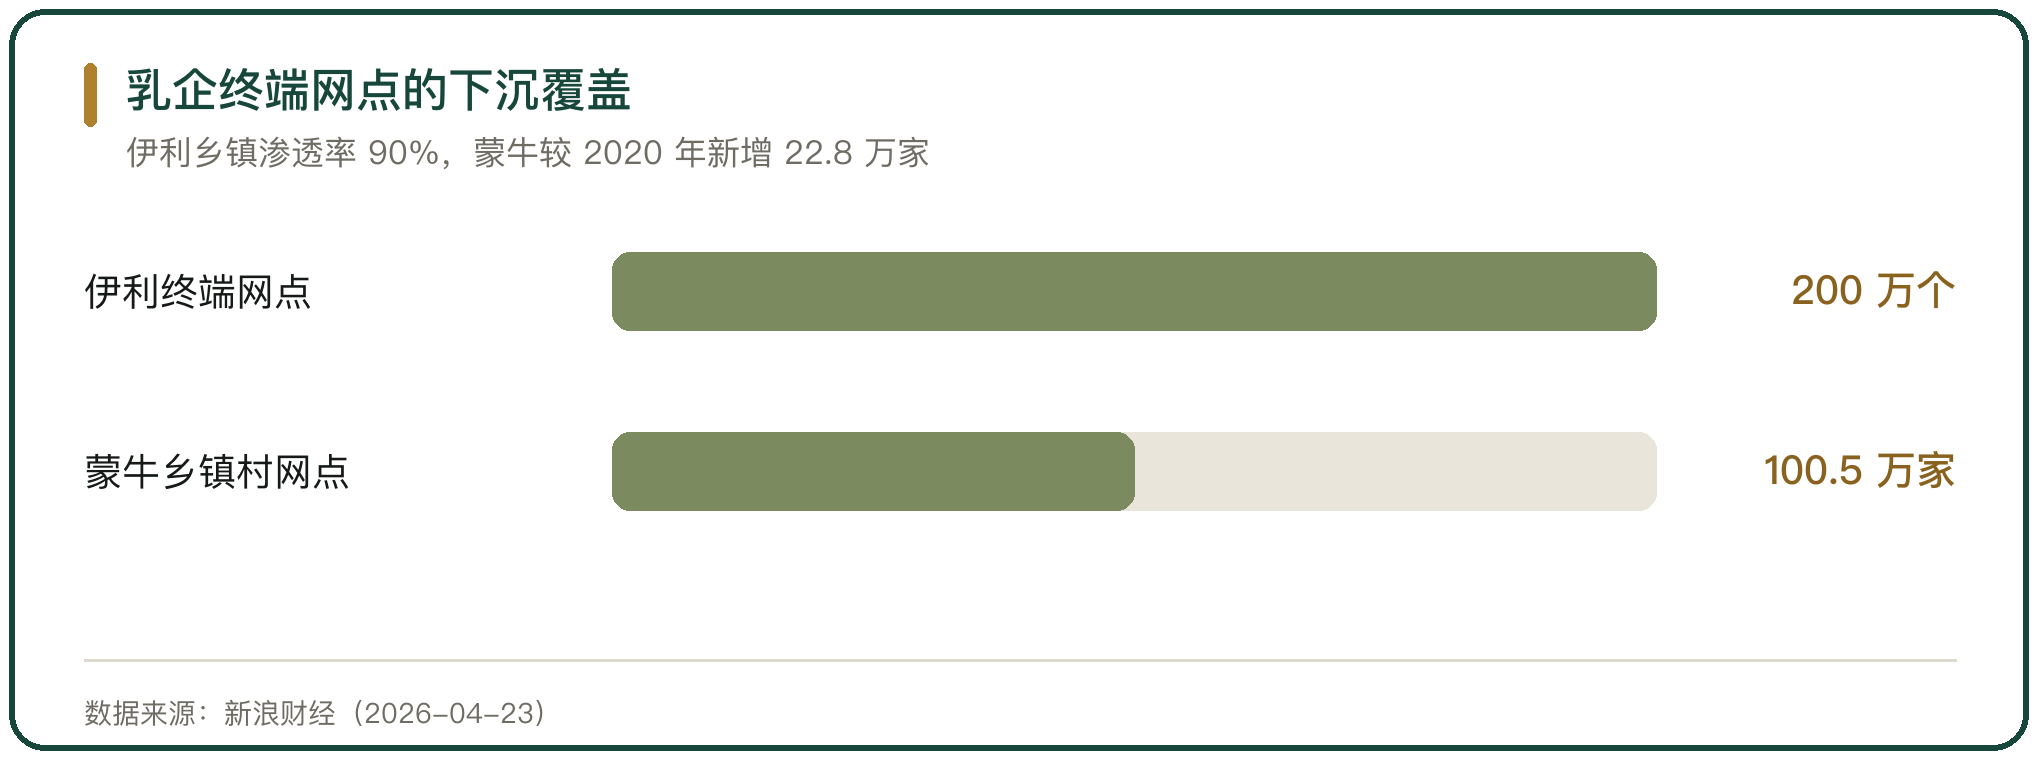
截至 2025 年,伊利在全国覆盖的终端网点超过 200 万个,渗透到全部省、市、县,乡镇渗透率达到 90%;蒙牛截至 2024 年末覆盖的乡镇村网点总数为 100.5 万家,较 2020 年新增 22.8 万家(新浪财经,2026-04-23)。
网点的下沉把货铺到了村级小卖部与乡镇超市,铺货的密度提高之后,单个网点的订货量下降,配送的频次与线路数量上升。
蒙牛管理层在 2025 年中期业绩会上提出加快下沉市场的拓展,重点突破弱势区域,同时深化仓储会员超市、零食量贩等零售新兴渠道的合作,把渠道定制品投放到京东、天猫、拼多多、胖东来、盒马、奥乐齐等平台(蒙牛乳业 2025 年中期业绩说明会,21 世纪经济报道)。
伊利在 2025 年第三季度末的国内经销商总数为 1.7779 万家,较上年同期净增加 530 家(伊利股份 2025 年第三季度报告)。
三、县域与乡镇的冷链覆盖短板
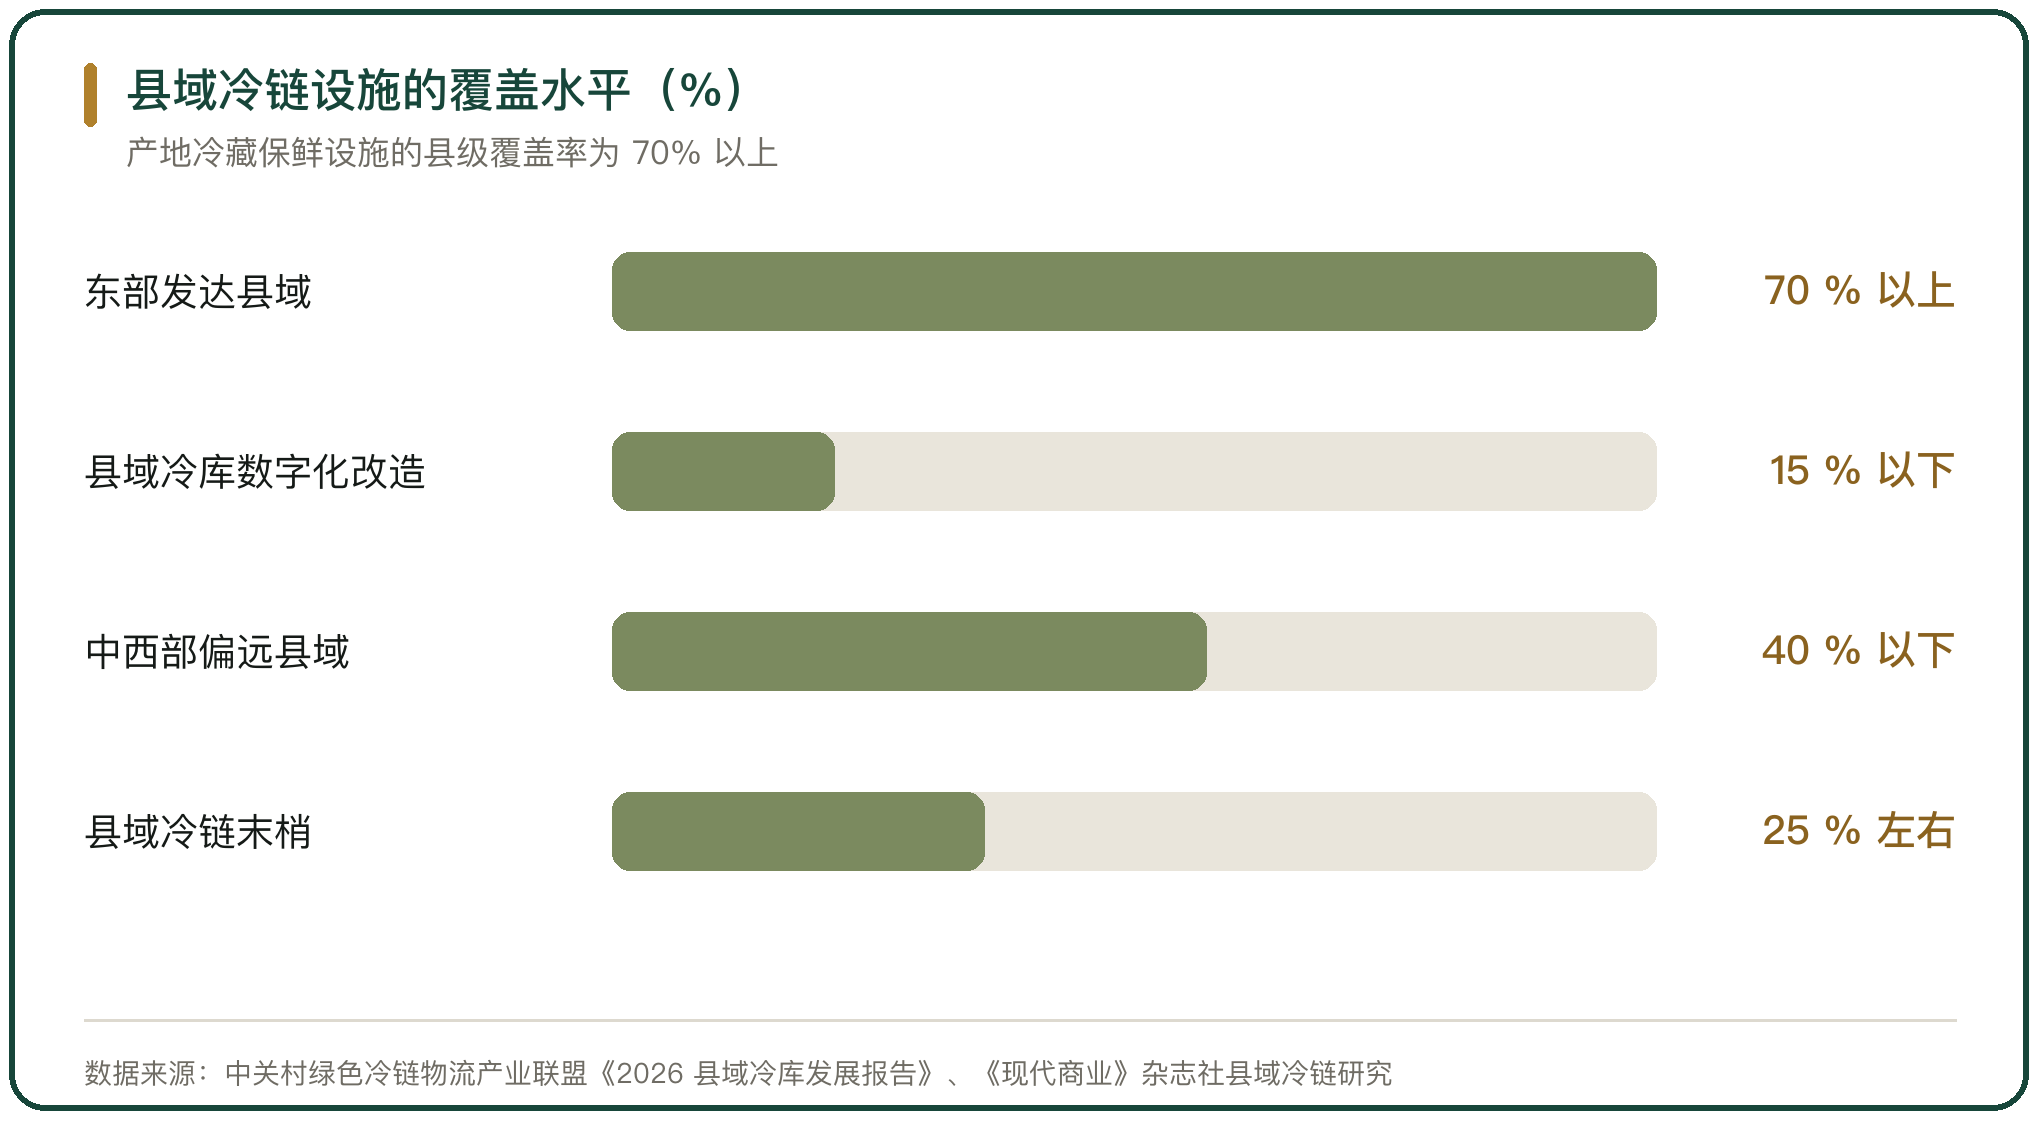
县域冷链的短板在末梢。全国县域冷链末梢覆盖率只有 25% 左右,大量产区采收后无法就近预冷保鲜,田间到冷库的运输半径过长,产后流通损耗因此抬高;县域冷库的数字化改造覆盖率不足 15%,单位容积能耗比行业标准高出 18% 到 25%(中关村绿色冷链物流产业联盟《2026 县域冷库发展报告》)。
产地设施的总量在增加。截至 2024 年底,国家支持建设的产地冷藏保鲜设施达到 7.8 万个,县级覆盖率 70% 以上;2023 年全国冷库总量约 2.28 亿立方米,占全球的 25%,但人均量分别只有日本的 41% 和美国的 27%(农业农村部、中国物流与采购联合会数据,经济日报)。
区域之间不均衡,东部农业发达县域的冷链设施覆盖率超过 70%,中西部偏远县域不足 40%,部分山区与偏远乡镇的田间预冷设施覆盖率低于 20%(《现代商业》杂志社《乡村振兴背景下县域农产品冷链物流体系短板与完善对策》)。
城乡的冷链布局失衡,销地冷库有一定过剩,产地冷库供给不足,县域及乡村的覆盖率偏低,冷藏车难以直达田间(中国网《农产品冷链物流迎升级关键期》,2026-07-06)。
四、渠道下沉的物流成本构成
冷链的成本比常温高一截。低温巴氏杀菌奶的全程冷链成本占产品终端售价的 15% 到 20%,常温奶为 5% 到 8%(中国奶业协会)。
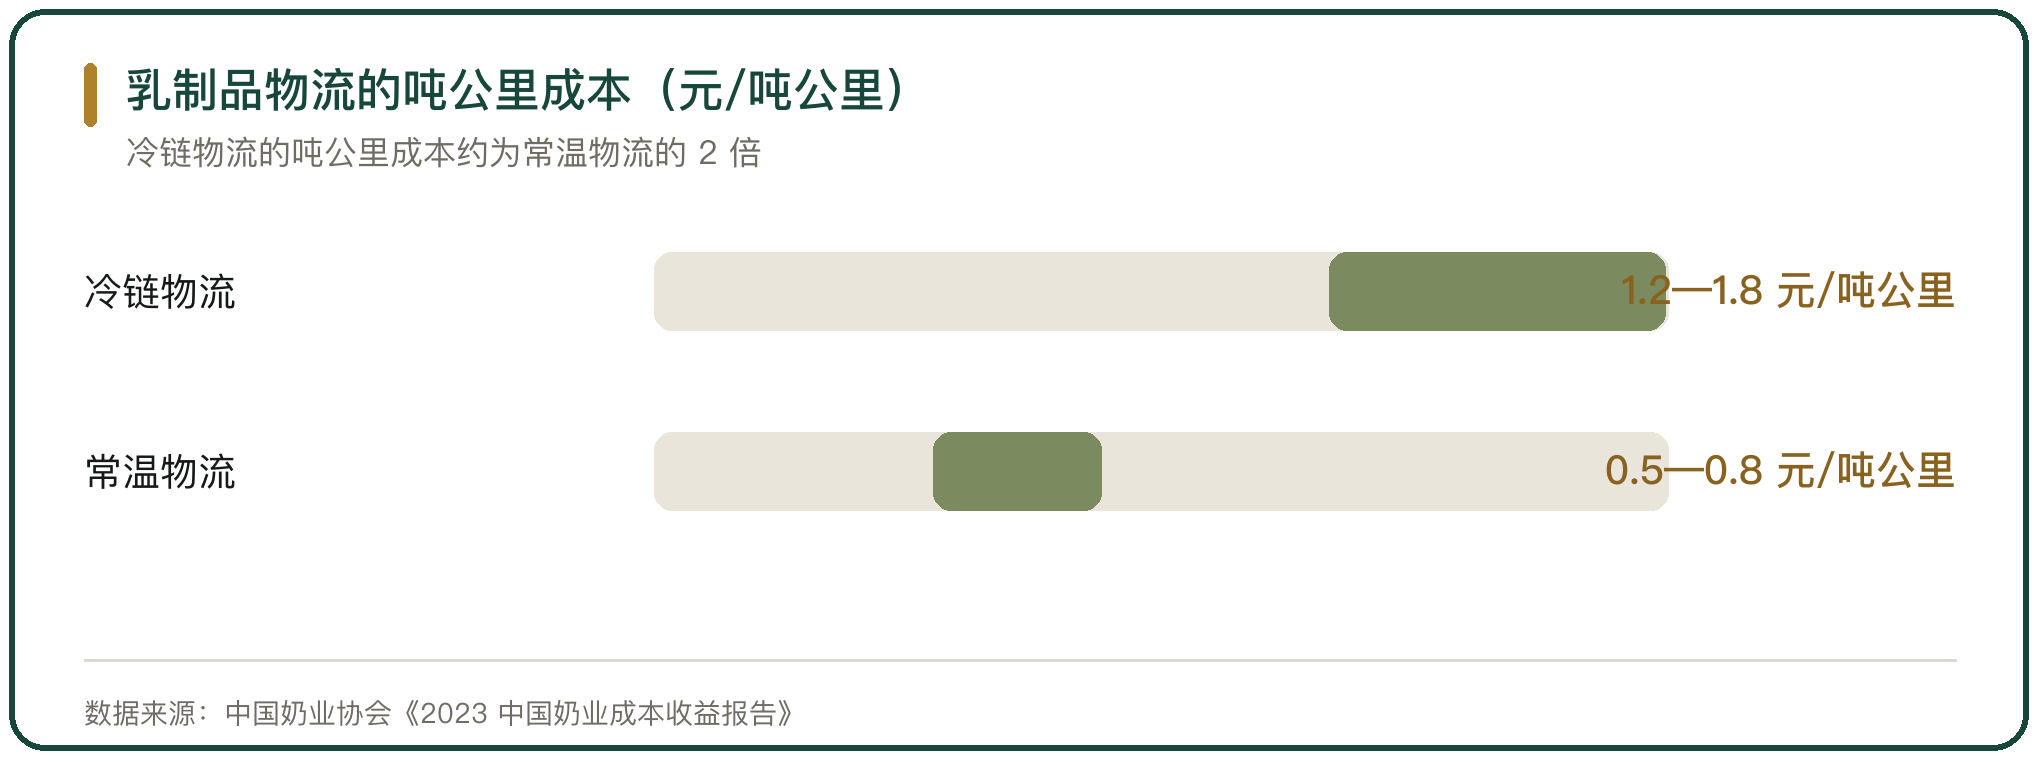
运输与仓储两项是主要支出。乳制品冷链物流的平均成本约为每吨每公里 1.2 元到 1.8 元,常温物流为 0.5 元到 0.8 元;一座容量 5000 吨的中型冷库初始投资约 2000 万元到 3000 万元,运营中电费占比超过 40%,夏季高温时段的制冷能耗可占总运营成本的 50% 以上(中国奶业协会《2023 中国奶业成本收益报告》)。
另一种口径把运输费用单列,巴氏奶的冷链运输费用占比约 7%,常温奶运输费用占 4% 到 5%(华经产业研究院《2022 年中国巴氏奶现状及格局分析》)。
下沉市场的隐性成本在单点上。2024 年农村快递点的平均日处理量只有城市网点的 20%,而人力、场地等成本相差不多;全国近 60% 的农村快递网点处于亏损状态(中国电子商务研究中心、中国邮政速递数据,中国网 2025-05-11)。
偏远地区的单件派送成本约为城市的 3 倍,这是网点密度不足直接带来的结果。
五、最后一公里配送的成本与时效
最后一公里的成本在冷链里占的比重最高。即时零售渠道的冷链配送成本比传统 B2C 电商高出约 40%,小批量、多频次、高时效的末端配送把成本推向链路末端(艾瑞咨询《2023 年中国即时零售行业发展报告》)。
配送时效与成本相互牵制。24 小时送达服务会增加 20% 到 30% 的运输费用,夏季旺季的增幅更明显;大型企业通过网络密度优化,把单位成本降低 10% 到 15%,中小企业的网络碎片化,边际成本偏高(《2026 中国酸奶饮品冷链物流体系及成本控制分析报告》)。
末端温控的设备方案在迭代,从泡沫箱加冰袋转向保温箱加相变材料。30 摄氏度环境下,用厚度 25 毫米以上的 EPP 保温箱加相变温度 0 到 4 摄氏度的相变冰盒,可以把箱内维持 2 到 6 摄氏度的时长延长到 3 到 4 小时。
城市端的冷链配送半径差异明显,华东、华南的城市配送半径平均在 30 公里以内,中西部部分城市超过 50 公里,末端配送链条更长,温度衰减的风险更高(中国冷链物流协会与相关研究院的调研,转引自 2026 乳制品低温鲜奶赛道分析报告)。
六、下沉经销商的经营与纳税
下沉市场的经销主体以个体工商户与小规模纳税人为主,纳税规范度参差。
增值税上,经销商销售乳制品按销售货物适用税率或者征收率申报,从厂家取得的进项发票决定可抵扣的额度。下沉市场的终端多是个体门店,进货不要发票的情形普遍存在,销项与进项的匹配因此不完整。
返利的处理是常见问题。商业企业向供货方收取的、与商品销售量或者销售额挂钩的返还收入,按平销返利处理,冲减当期增值税进项税额,不征收增值税,且商业企业一律不得开具增值税专用发票,由供货方开具红字增值税专用发票;与销量无必然联系、商业企业提供一定劳务取得的收入,例如进场费、广告促销费、上架费、展示费、管理费,按现代服务缴纳增值税(《国家税务总局关于商业企业向货物供应方收取的部分费用征收流转税问题的通知》,国税发〔2004〕136 号)。
按销量挂钩的返还按公式计算应冲减的进项税额,当期应冲减进项税金等于当期取得的返还资金除以 1 加所购货物适用税率,再乘以所购货物适用税率。
经销商把返利当服务费开票,或者把服务费当返利冲进项,都会造成票流与申报不匹配(国家税务总局内蒙古电子税务局税费知识库)。
七、县域冷链设施的投入与政策支持
县域冷链设施的投入与回报周期决定企业是否愿意往下铺。
设施投资的规模可以从冷库造价看。一座容量 5000 吨的中型冷库初始投资约 2000 万元到 3000 万元,电费在运营成本中占比超过 40%(中国奶业协会《2023 中国奶业成本收益报告》)。
技术方案的选择影响长期成本。变频技术可以降低约 15% 的能耗,初期投资的回收期需要 3 年到 5 年(《2026 中国酸奶饮品冷链物流体系及成本控制分析报告》)。
政策端的支持落在产地预冷与集配中心。农业农村部从 2020 年起扶持县域冷链体系建设,支持家庭农场、农民合作社等建设产地预冷、移动冷库、集配中心等设施,截至 2024 年底支持建设的产地冷藏保鲜设施达 7.8 万个、县级覆盖率 70% 以上(经济日报)。
行业建议的方向是按县域配建节点,每个县域至少配套 1 座万吨级以上高标准冷链集配中心,并推动邮政、快递网点增设冷藏柜(中国网《农产品冷链物流迎升级关键期》,2026-07-06)。
乡镇一级的运力在旺季与淡季之间落差大,产销旺季冷链运力供不应求,淡季运力闲置,不同生鲜品类的温控标准差异让企业需要定制专属冷链车辆与仓储设备,固定资产投入居高不下。
八、农村乳品消费的盘子与城乡差距
农村市场的消费基数低,增量的空间在下沉这一侧。
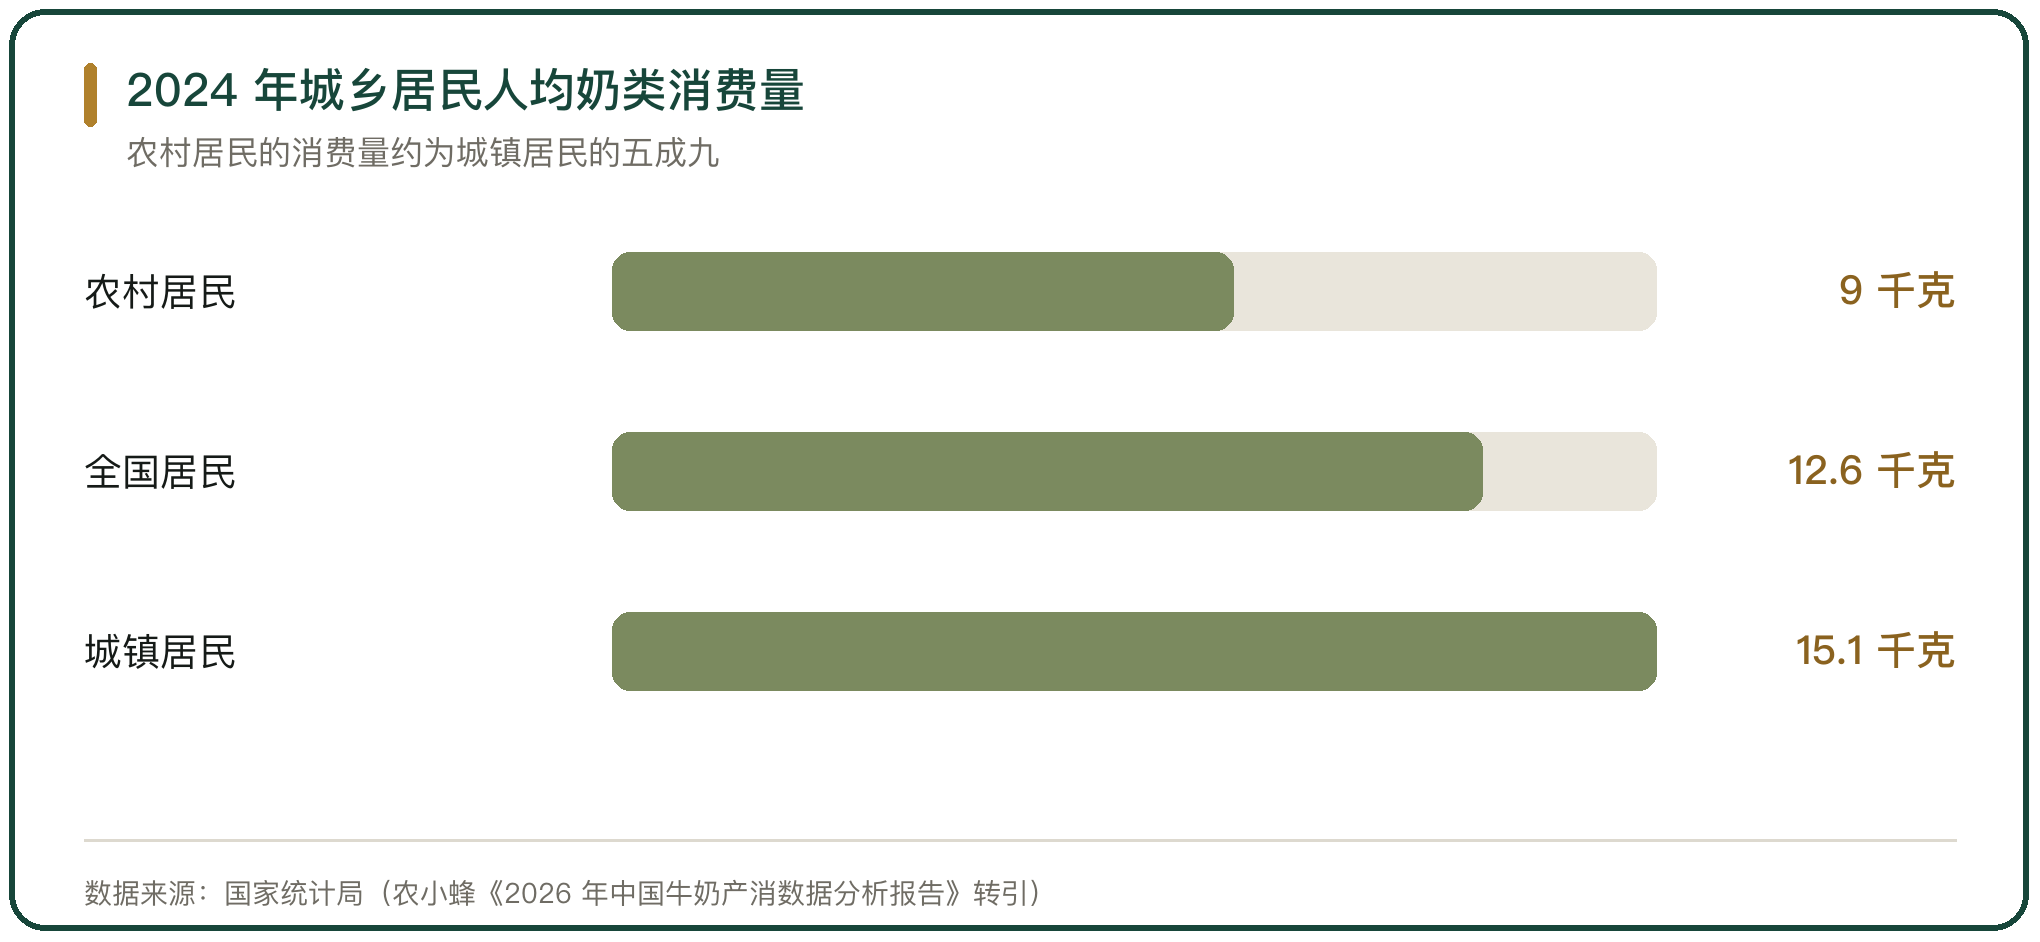
2024 年全国居民人均奶类消费量 12.6 千克,同比下降 0.6 千克、降幅约 4.55%(国家统计局,农小蜂《2026 年中国牛奶产消数据分析报告》转引)。
城镇居民人均奶类消费量 2024 年降到 15.1 千克,为近 10 年低位,比 2013 年下降 2 千克、降幅约 11.7%;农村居民人均奶类消费量 2024 年增至 9 千克,比 2013 年增长 3.3 千克、增幅约 57.9%,与同年居民平均水平、城镇水平分别相差 3.6 千克与 6.1 千克。
农村的液态奶渗透率约 20%,人均消费量约 7 千克;一线城市的液态奶渗透率超过 90%,人均消费量约 30 千克(国联证券研究所研究测算)。
低温产品的下沉受冷链约束,部分三四线城市与农村市场的冷链基础设施相对薄弱,低温乳制品难以实现广泛覆盖,低温鲜奶的市场渗透率不足 45%(《经济参考报》2025)。
九、乳品渠道下沉的物流成本判断
渠道下沉的推进速度可以由两组数字看,伊利到 2025 年覆盖终端网点超过 200 万个、乡镇渗透率 90%,蒙牛到 2024 年末覆盖乡镇村网点 100.5 万家、较 2020 年新增 22.8 万家(新浪财经,2026-04-23)。
网点的密度与物流成本的方向相反。单点货量下降,配送频次与线路数量上升,末端成本在链路中的占比提高,即时零售渠道的冷链配送成本比传统 B2C 电商高约 40%(艾瑞咨询《2023 年中国即时零售行业发展报告》)。
低温产品在下沉市场的成本约束来自冷链覆盖。全国县域冷链末梢覆盖率只有 25% 左右,县级覆盖率 70% 以上说的是产地冷藏保鲜设施,两者不是同一个口径,前者指末梢网点,后者指产地设施。
城乡消费差距决定增量的位置。农村居民人均奶类消费量 2024 年为 9 千克,城镇居民为 15.1 千克;农村的液态奶渗透率约 20%,与一线城市超过 90% 的渗透率之间还有距离(国家统计局,农小蜂《2026 年中国牛奶产消数据分析报告》转引)。



写点看法