

产地直发与电商对农批的分流
关键词 产地直发电商分流农产品网络零售产地预冷品类边界社区团购
一、分流分的是哪一段量
农产品从地里出来到消费者手上,要经过集货、批发、分销、零售几道手。批发市场是这几道手里最集中的一道。商务部答复全国人大代表建议时给的口径是,我国 70% 以上的农产品经由批发市场流通。
生鲜走批发市场的比例更高。经济参考报 2026 年 1 月报道农产品批发市场行业年会时写到,蔬菜、水果这类生鲜经批发市场流通的比例在 80% 以上,每天有超过 300 万吨农产品通过批发市场进入居民餐桌。
电商拿走的不是这道存量。商务部公布过全国批发市场一年的交易额是 5.7 万亿元,那是 2019 年的口径,同期电商这条通道的体量比它小一截,增长却更快。
看分流要分两个口径。交易量反映货有没有走这里,交易额还要受价格影响。同一个市场,量掉得比额快,说明走的是量,额掉得比量快,多半是价格在跌。
二、电商这条通道的体量
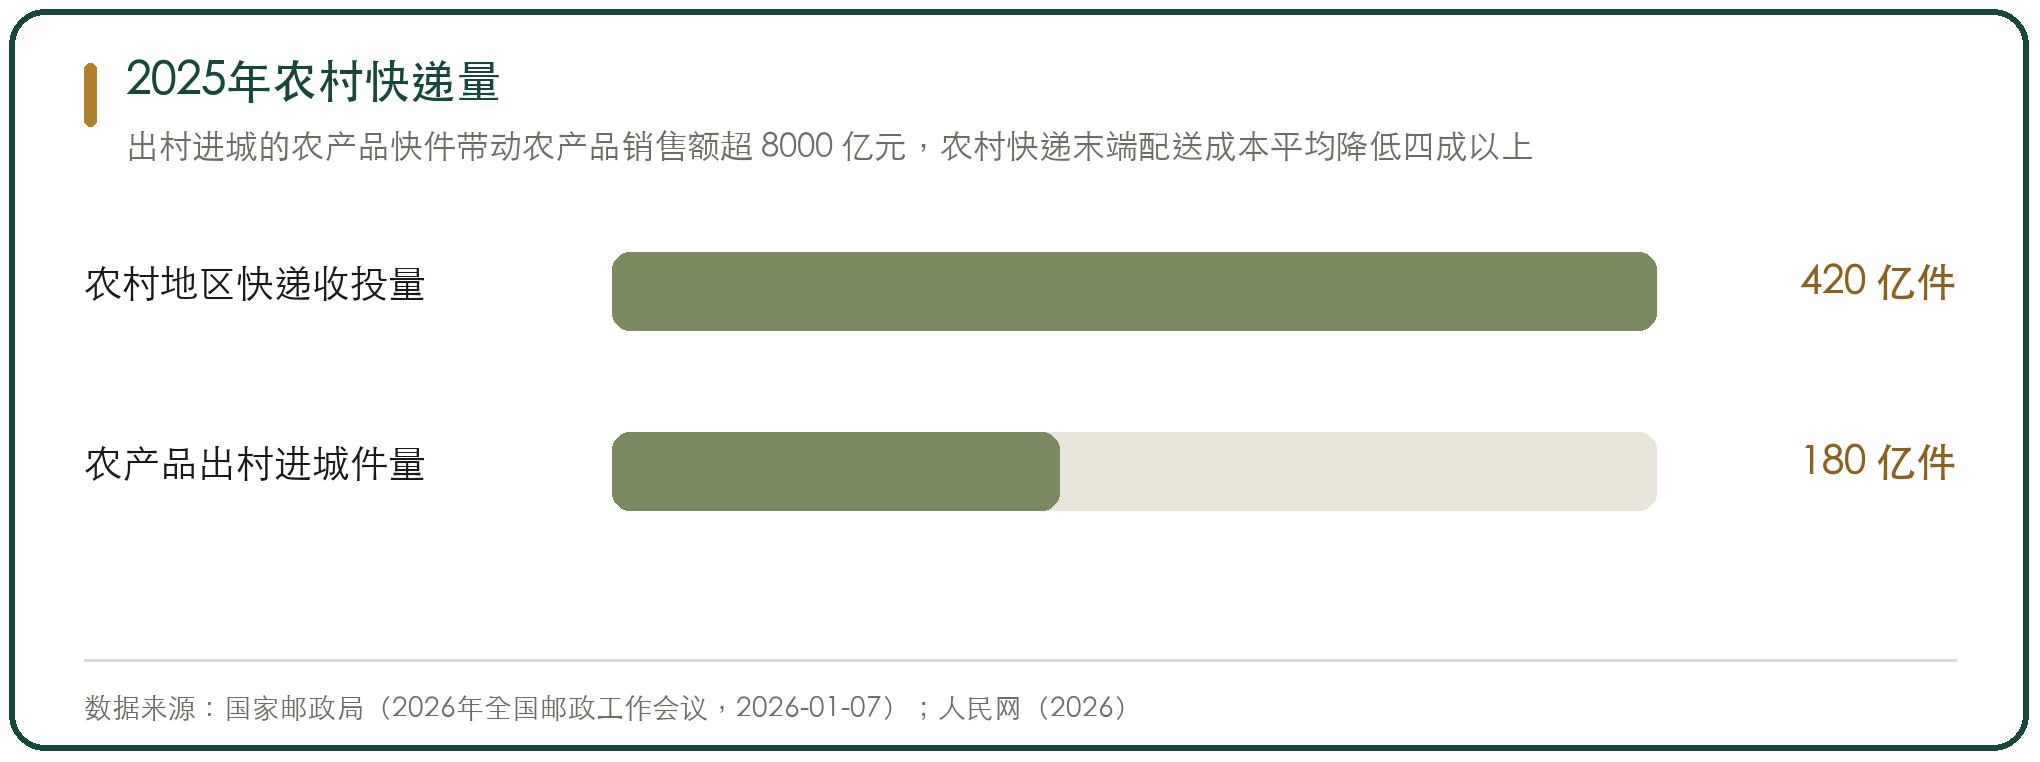
商务部商务大数据监测的数,2025 年农村网络零售额首次超过 3 万亿元,同比增长 6.7%。
拉动力来自直播。商务部披露,2025 年头部电商平台全年开展助农直播超过 400 万场,农特产品销量突破百亿单,日均发货超过 2000 万单。
字节跳动的助农报告给出,抖音电商全年售出农特产品 102 亿单,农特产订单量同比增长 38%,搜索渠道成交额增长 95%。
这些单子里的货大多从产地直接发走。产地发货量涨上去,说明有相当一部分农产品没有先进销地批发市场再分发,而是在产地的分拣点就上了快递车。
通道往县乡铺。商务部 2025 年支持建设县级物流配送中心 348 个、乡镇快递物流站点 562 个,全国县级物流配送中心已经做到全覆盖。
三、产地设施把直发的门槛降下来了
产地能把货直接发走,前提是能在产地预冷、分级、装箱。这三道工序过去大多在销地批发市场里做,现在越来越多挪到了田头。
农业农村部的口径是,十四五期间中央财政冷链项目支持了 3.8 万个家庭农场、农民合作社和农村集体经济组织,在产地建仓储保鲜和预冷设施,新增的产地库容比十三五末翻了一番。
效果落在损耗和贮藏期上。农业农村部同一份答复里写到,贮藏平均损耗率从 19.7% 降到 7.1%,果蔬贮藏期普遍延长 69 至 106 天,93% 的建设主体销售范围扩大,从近销做成了远销。
损耗降下来,产地就多了两个余地。一是报价可以压得比过去低,二是好货可以等价格,不必摘下来就急着出手。这两条都是直发的条件。
商品化设施在同步补。商务部 2025 年支持建设农产品商品化设施 1428 个,用在清洗、分级、包装这些上快递车之前必须做完的工序上。
四、先被分走的是哪几类货
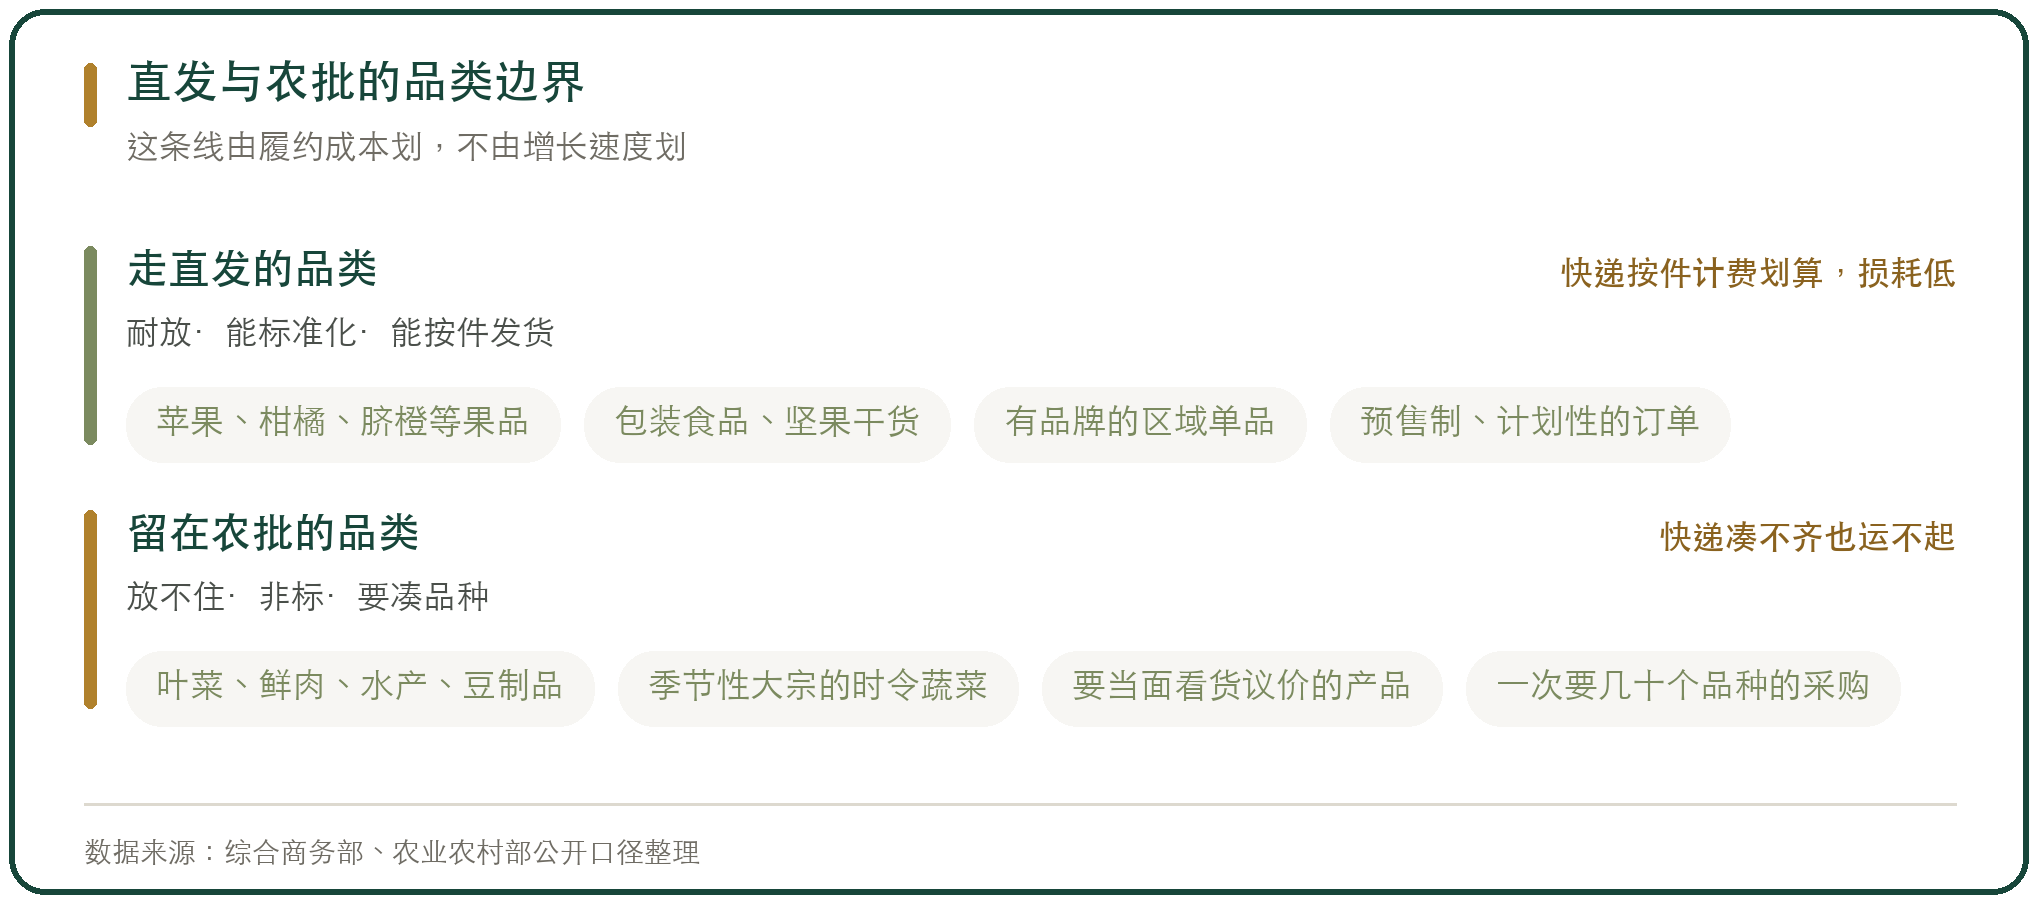
被直发分走的品类有几个共同点,耐放、能标准化、有品牌、能按件卖。苹果、柑橘、脐橙这一类果品最典型,一个规格装一箱,走快递不挑路,也不怕压。
留下的品类也有共同点,叶菜、鲜肉、水产、豆制品这些,放不住、按斤卖、要当面看货。下游买家一次要凑齐几十个品种,分散在几十个产地发过来,运费和损耗都受不了。
泉州禾富农贸城的年度分析里有一处细节可以印证。这个市场 2025 年交易量排前十的品种合计占到总量的 60.8%,占比较上一年下降了 5 个百分点,进口果品里的榴莲和火龙果第一次全年超过芒果、香蕉和橙。
品种结构在变,跟直发的关系是间接的。这个市场对 2025 年的总结里,把交易量下滑的原因列了三条,排在第一的就是产地直播等产地直销模式跳过中间流通环节,分流了传统批发市场的部分客源。
五、批发市场这两年的账
分流落到单个市场上,账面差别很大。泉州禾富农贸城的 2025 年总结写的是,这个市场首次出现年交易量同比下降,全年交易额也有回落。
头部市场是另一种样子。北京新发地 2025 年各类农副产品总交易量 1560 万吨、总交易额 1288 亿元,占到首都农产品市场八成的份额,日上市蔬菜 2.2 万吨、水果 1.3 万吨。
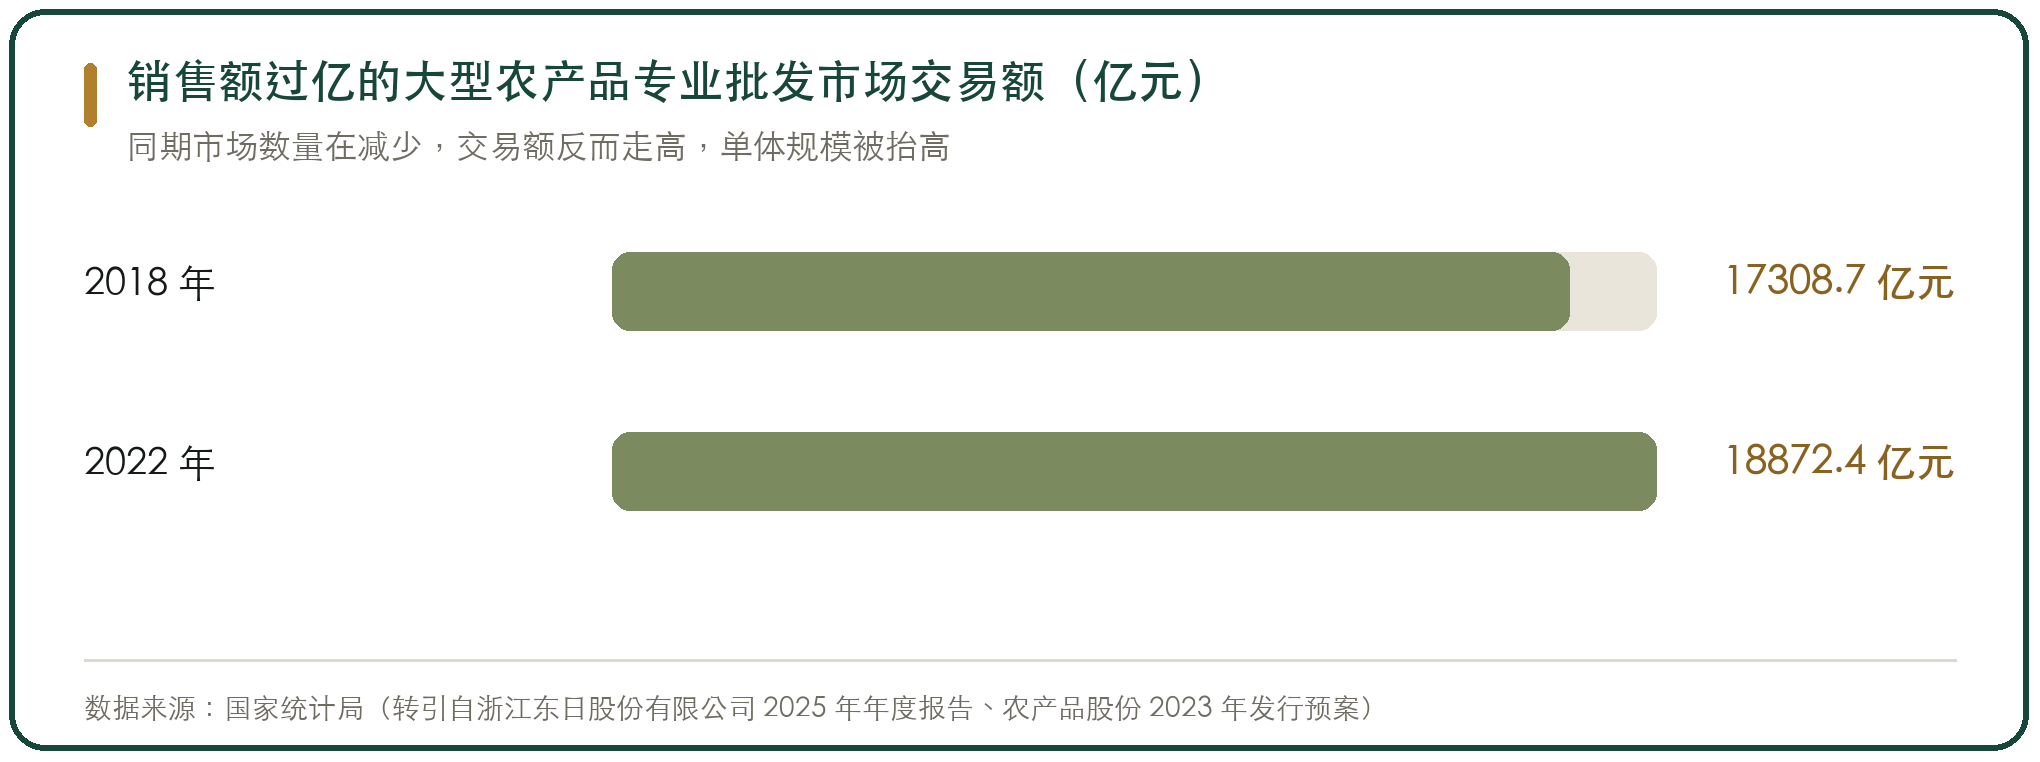
把大市场单独拿出来看,趋势更清楚。销售额过亿的大型农产品专业批发市场,这几年交易金额在往上走,市场数量却在减少,一涨一减,单体的规模被抬高,货更向头部市场集中。
两个方向合起来,分流分掉的主要不是头部的量。中小市场掉量更明显,头部市场还在吸货。这也解释了为什么行业交易总额没有明显缩水,市场个数却在减少。
六、批发市场自己也在做直发
批发市场并不是只在一边看着。新发地的电商直播基地 2021 年就成立了,2025 年上半年这条线的销售额超过 3.8 亿元,同比增长 46%,订单总量超过 1200 万单,日均订单稳定在 6.6 万单以上。
市场还接下代购和代配的活。新发地把集采集配的平台做起来,2025 年这条线的交易额到了 128 亿元,在建的蔬菜综合交易楼里,地下一层留给集采集配,地上留给中央厨房、净菜加工和电商直播。
别的市场走的是同一条路。郑州万邦推产地直采加平价惠民专区,上海江桥牵头组长三角农产品产销联盟,做法都是把产地的货直接接进市场的渠道,而不是等货上门。
这层变化会改动市场方的收入结构。过去赚进场费、摊位费和租金,量掉下来,租金只能靠档口撑着。把集采、配送、加工做起来之后,收入跟着交易额走,量掉一点不至于全砸在租金上。
七、直发替换不了的那部分
直发的账并不好看。生鲜电商最风光的那几年,钱主要花在把货送到消费者手上这一段。每日优鲜把前置仓铺到社区周边,招股书里写的是每单履约成本二十多元,而用户平均客单价不到一百元。
亏损随之放大。每日优鲜 2018 到 2020 三年累计亏损 67.9 亿元,2021 年又亏 38.5 亿元,2022 年 7 月关掉了核心的极速达业务。
社区团购的账更难算。滴滴的橙心优选从 2020 年 6 月做到 2021 年 9 月,亏损到 208 亿元。美团 2021 年新业务板块亏损 384 亿元,优选是主要构成。同程生活、呆萝卜、十荟团先后破产或停运。
批发市场之所以还在,是因为它替下游分担了一段成本。一个档口把几十个产地的货凑在一处,买家一车拉走,分拣和损耗当场议定,这些活交给快递就变成按件计费。
监管也在收紧。2020 年 12 月市场监管总局联合商务部定下社区团购的九不得,2021 年多家平台因低于成本价倾销被处罚。补贴停下来以后,靠补贴堆出来的订单回不到原来的价格。
八、分流止于哪条线
把两边的账摆在一起,边界就出来了。耐放、能标准化、能按件发货的品类往直发走,放不住、非标、要凑品种的品类留在批发市场。这条线由履约成本划,不由增长速度划。
蔬菜是这条线上最硬的一块。叶菜的货架期按天算,产地发一箱也走不了快递,同一个买家一天要几十个品种,只有批发市场能当天凑齐。全国流通的大头还压在批发市场,压的就是这些品类。
果品和包装食品是另一块。这类货的标准化程度最高,直发的损耗最低,电商渗透得也最快。批发市场很难把这部分量拉回来,能做的是把同样的货也走一遍自己的线上渠道。
所以分流的结果不是替代。批发市场保住了大宗、季节性、非标和即时性这几段,电商拿走的是标准化、计划性和有品牌的那几段。谁的账算得过来,货就往哪边走,这个判断一年一次,不看谁的增速快。
行内实情
还有几个问题
附 亿元以上农批市场名单与单吨货值
上面提到的市场盘子、具体名单和单吨货值,完整数据列在下面,按表可查。
| 年份 | 市场数量(个) | 成交额(亿元) | 平均单体(亿元) |
|---|---|---|---|
| 2013 | 1019 | 13760.76 | 13.5 |
| 2022 | 735 | 18872.39 | 25.7 |
| 2023 | 728 | 20761.44 | 28.5 |
| 品类 | 成交额(亿元) | 占比 | 市场数(个) | 平均单体(亿元) |
|---|---|---|---|---|
| 干鲜果品 | 5975.24 | 28.8% | 111 | 53.8 |
| 蔬菜 | 4162.12 | 20.1% | 196 | 21.2 |
| 水产品 | 3796.82 | 18.3% | 132 | 28.8 |
| 其他农产品 | 3498.00 | 16.9% | 136 | 25.7 |
| 肉禽蛋 | 1760.73 | 8.5% | 81 | 21.7 |
| 粮油 | 1184.93 | 5.7% | 63 | 18.8 |
| 棉麻土畜、烟叶 | 383.61 | 1.8% | 9 | 42.6 |
| 合计 | 20761.45 | 100.0% | 728 | 28.5 |
| 百强名次 | 市场名称 | 所在地 | 主营 |
|---|---|---|---|
| 4 | 湖南高桥大市场 | 湖南长沙 | 综合商品市场,含农副业态 |
| 7 | 红星农副产品大市场 | 湖南长沙 | 综合农产品 |
| 12 | 北京新发地农副产品批发市场 | 北京丰台 | 综合农产品 |
| 18 | 商丘农产品中心批发市场 | 河南商丘 | 综合农产品 |
| 19 | 长沙黄兴海吉星国际农产品物流园 | 湖南长沙 | 综合农产品 |
| 21 | 宜昌三峡物流园 | 湖北宜昌 | 综合物流园区,含农产品 |
| 23 | 济南维尔康肉类水产批发市场 | 山东济南 | 肉类、水产 |
| 25 | 苏州市南环桥市场 | 江苏苏州 | 综合农产品 |
| 27 | 上海西郊国际农产品市场 | 上海青浦 | 综合农产品、进口 |
| 33 | 重庆双福农产品批发市场 | 重庆江津 | 综合农产品 |
| 34 | 陕西西安西部欣桥农产品物流中心市场 | 陕西西安 | 综合农产品 |
| 42 | 武汉白沙洲农副产品大市场 | 湖北武汉 | 蔬菜、水产、粮油 |
| 47 | 深圳海吉星国际农产品物流园 | 广东深圳 | 综合农产品、供港 |
| 49 | 重庆明品福冻品交易市场 | 重庆高新区 | 冻品 |
| 50 | 广州江南果菜批发市场 | 广东广州 | 果菜 |
| 54 | 华东金华农产品物流中心(金华水果批发市场) | 浙江金华 | 水果 |
| 55 | 新华南国际农贸产业园 | 湖北武汉 | 综合农产品 |
| 56 | 黄淮农产品股份有限公司 | 河南周口 | 综合农产品 |
| 63 | 洛阳宏进农副产品批发市场 | 河南洛阳 | 综合农产品 |
| 64 | 滕州市农副产品物流中心 | 山东枣庄 | 综合农产品 |
| 市场 | 所在地 | 数据年份 | 交易量(万吨) | 交易额(亿元) | 单吨货值(元/吨) |
|---|---|---|---|---|---|
| 首衡高碑店国际农产品交易中心 | 河北高碑店 | 2024 | 1910 | 1410 | 7382 |
| 北京新发地农副产品批发市场 | 北京丰台 | 2025 | 1560 | 1288 | 8256 |
| 南京农副产品物流配送中心(众彩) | 江苏南京 | 2024 | 1543.56 | 865.86 | 5609 |
| 万邦国际农产品物流城 | 河南郑州 | 2025 | 1500 | 800 | 5333 |
| 广州江南果菜批发市场 | 广东广州 | 2025 | 502.85 | 291.18 | 5791 |
| 深圳海吉星国际农产品物流园 | 广东深圳 | 2025 | 380 | 280 | 7368 |
| 武汉白沙洲农副产品大市场 | 湖北武汉 | 2024 | 221 | 199 | 9005 |
| 分组 | 品类 | 批发均价(元/公斤) | 单吨货值(元/吨) | 时点与口径 |
|---|---|---|---|---|
| 鲜活农产品 | 牛肉 | 71.55 | 71550 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 羊肉 | 66.57 | 66570 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 大带鱼 | 41.76 | 41760 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 鲫鱼 | 19.73 | 19730 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 白条鸡 | 17.42 | 17420 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 猪肉 | 16.44 | 16440 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 鲤鱼 | 13.91 | 13910 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 鸡蛋 | 11.13 | 11130 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 白鲢鱼 | 10.01 | 10010 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 水果(6 种均价) | 6.63 | 6630 | 2026-09-22 全国批发市场均价 |
| 鲜活农产品 | 蔬菜(28 种均价) | 4.55 | 4550 | 2026-09-22 全国批发市场均价 |
| 粮油 | 大豆(国产) | 4.60~5.00 | 4600~5000 | 销区批发均价,2026/27 年度预测区间 |
| 粮油 | 粳米 | 4.88 | 4880 | 海南批发价,2026-09-11 |
| 粮油 | 中晚籼米 | 3.98~4.36 | 3980~4360 | 安徽东至县批发价区间,2026-09-14 |
| 粮油 | 大米 | 4.22 | 4220 | 辽宁全省批发均价,2026 年第 36 周 |
| 粮油 | 面粉 | 3.40 | 3400 | 辽宁全省批发均价,2026 年第 36 周 |
| 粮油 | 玉米 | 2.30~2.60 | 2300~2600 | 产区批发均价,2026/27 年度预测区间 |
| 区间端点 | 大白菜 | 2.06 | 2060 | 2026-01-14 北京新发地 |
| 区间端点 | 土豆 | 2.20 | 2200 | 2026-01-14 北京新发地 |
| 区间端点 | 榴莲 | 35.00 | 35000 | 2026-04-27 全国批发市场 |



写点看法