农产品流通研究|二、品类流通 | 2、加工食品与包装食品| 23 预制菜与净菜流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·加工食品·渠道商
预制菜经销商的转型路径,从赚差价的中间商,转向跑终端、做供应链、加服务三条线。冻品批发的客情失效、价格透明、终端碎片化,把单纯的买卖空间压薄。头部企业报表里的经销商数量与渠道收入同时出现变化,转型方向对应不同的资产与能力要求。
关键词 预制菜经销商转型路径冻品批发仓配服务自有品牌终端
关键数据
惠发食品 2025 年经销商模式收入
8.97亿元
同比下降 18.98%。终端直销模式收入 1.17 亿元、同比下降 59.13%,供应链模式收入 3.51 亿元、同比下降 27.01%。山东惠发食品股份有限公司《关于 2025 年主要经营数据的公告》
惠发食品 2025 年末经销商数量
1388家
当年增加 543 家、减少 348 家。山东惠发食品股份有限公司《关于 2025 年主要经营数据的公告》
得利斯合作经销商数量
1251家
截至 2025 年上半年,采取现款提货模式。累计发展终端网点 3 万多家。得利斯集团公开材料与齐鲁晚报报道(2025)
味知香 2025 年末加盟店数量
1668家
同期经销店 709 家、批发客户 526 家。商超渠道 2025 年二季度同比增长 198%,电商渠道 2026 年一季度同比增长 53.5%。苏州市味知香食品股份有限公司公开材料
安井食品 2025 年经销商渠道收入
129.27亿元
同比增长 4.45%,占主营业务收入近 80%。同期新零售及电商渠道收入 11.79 亿元、同比增长 31.8%。安井食品集团股份有限公司 2025 年年度报告
千味央厨 2025 年末经销商数量
1952家
比上年减少 1 家。经销收入 9.86 亿元、同比下降 6.19%,大客户数量增至 188 家。郑州千味央厨食品股份有限公司 2025 年年度报告
一、预制菜经销商的渠道位置
预制菜经销商处在上游工厂与下游门店之间,承担仓储、配送、账期与铺货。面向连锁餐饮与大型商超的是一级经销商,面向小餐饮与乡镇门店的是二级分销商。
经销商的收入来自买入与卖出之间的价差,价差覆盖仓储、运输、人工与资金占用。产品越标准化、渠道越透明,价差越薄。单一产品容易被比价,经销商靠产品组合与服务留住客户。
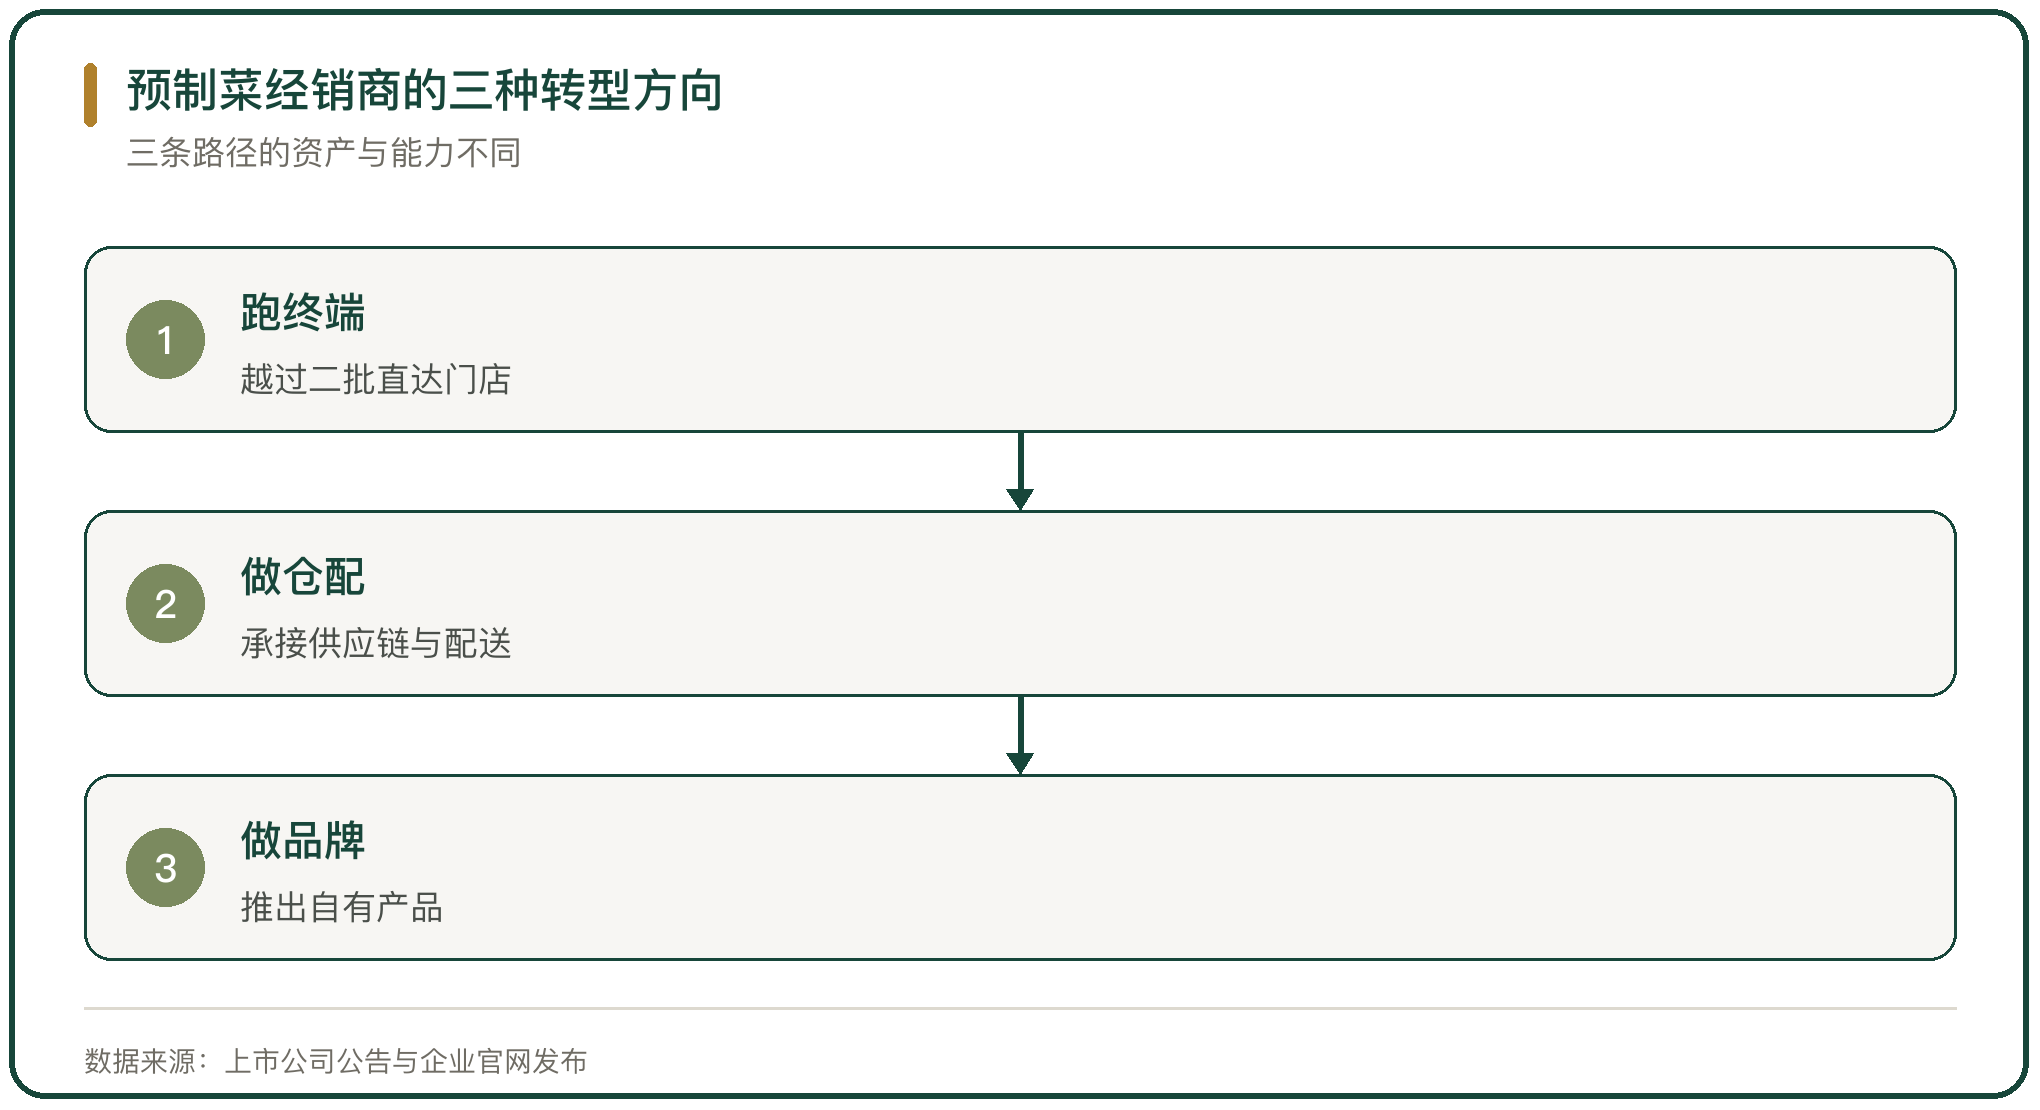
图 1 预制菜经销商的三种转型方向
二、经销商模式的收入变化
头部企业的经销商渠道收入在收缩。惠发食品 2025 年经销商模式收入 8.97 亿元,同比下降 18.98%,终端直销模式收入 1.17 亿元,同比下降 59.13%,供应链模式收入 3.51 亿元,同比下降 27.01%。
安井食品的经销商渠道仍是基本盘,2025 年收入 129.27 亿元,同比增长 4.45%,占主营业务收入近 80%。新零售及电商渠道收入 11.79 亿元,同比增长 31.8%。同一时间,经销商渠道增速低于新渠道,渠道的结构在缓慢移动。
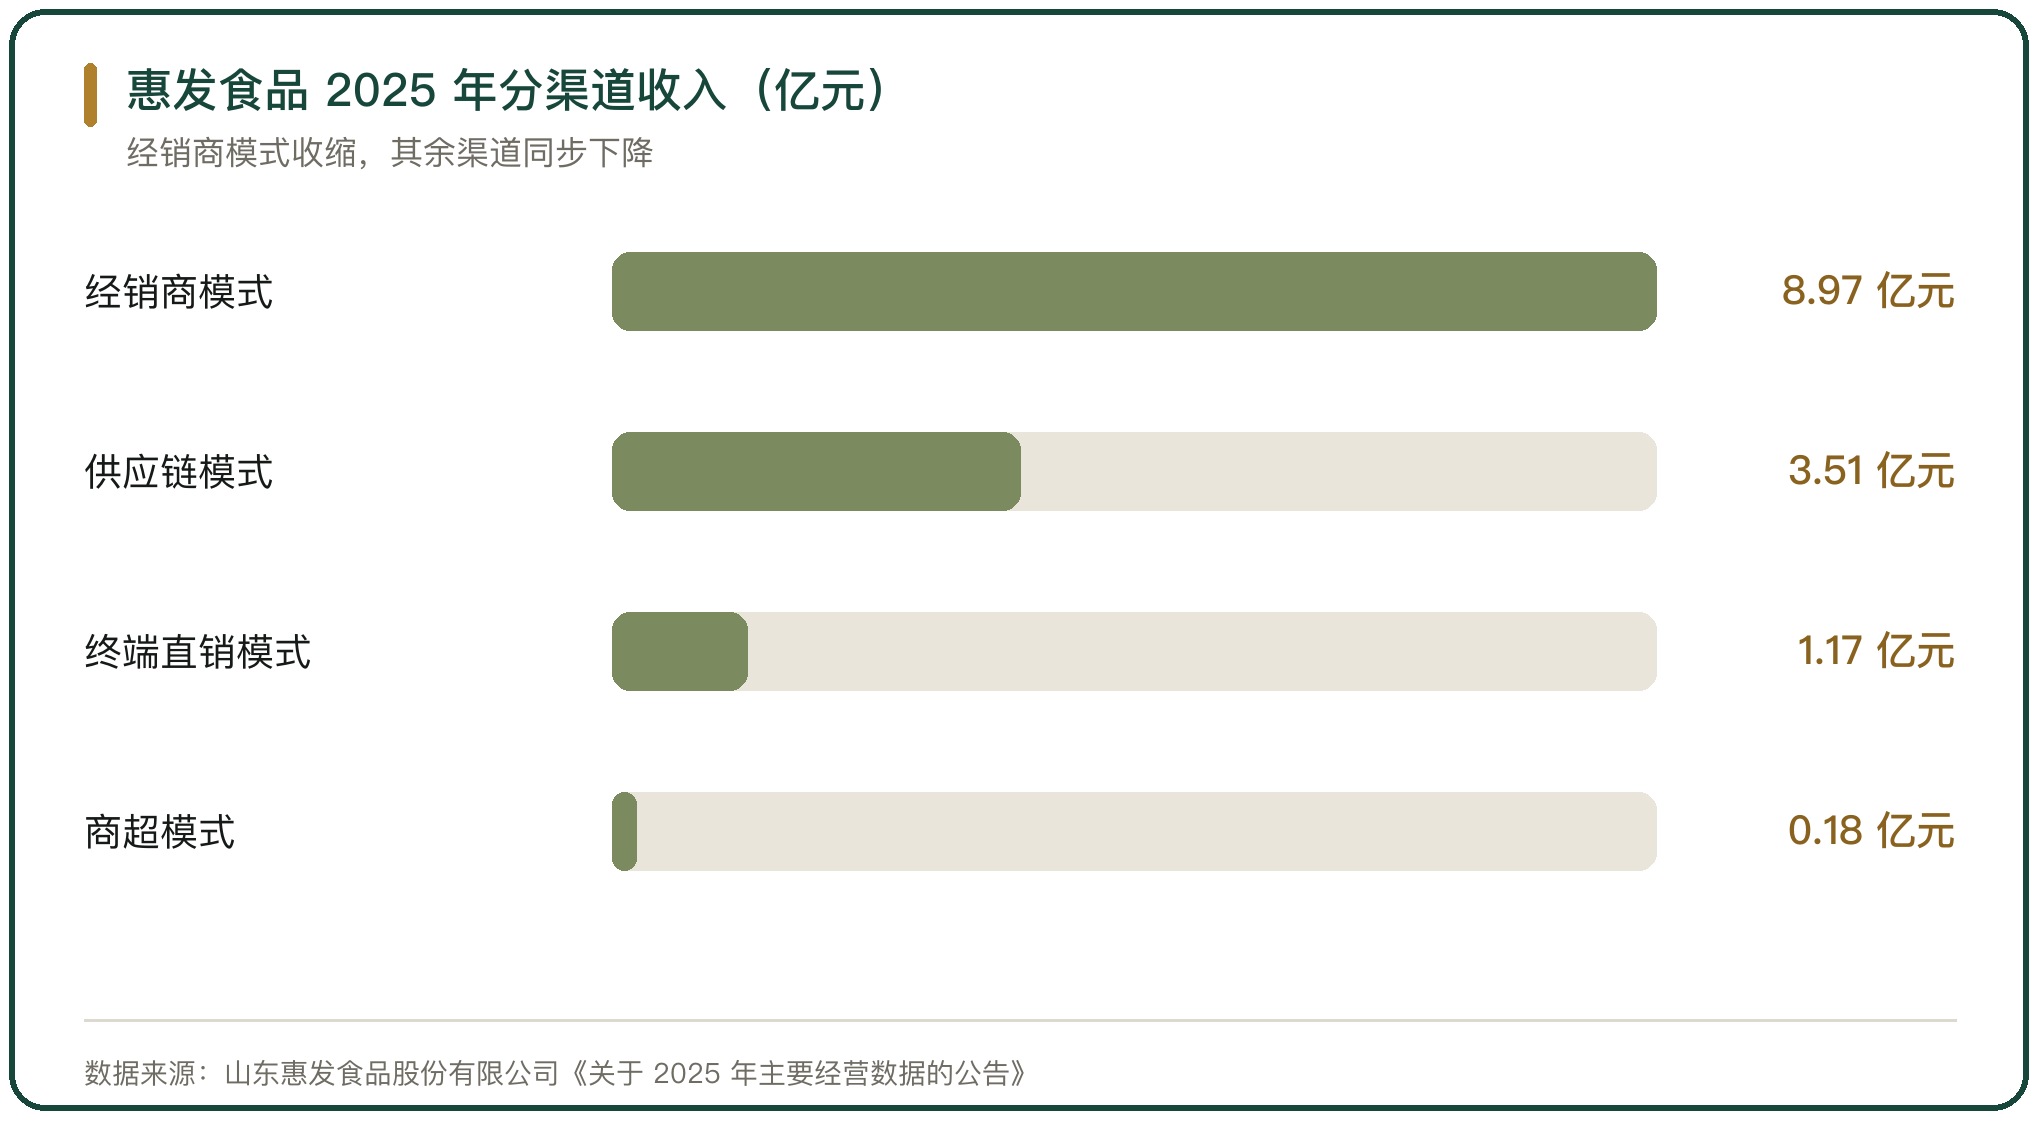
图 2 惠发食品 2025 年分渠道收入(亿元)
三、转型路径一 越过二批跑终端
第一条路径是跑终端。一级经销商越过二级分销商,直接覆盖夫妻店、小餐饮与乡镇门店。订单从整箱变成按包起送,配送频次上升,单趟装载率下降。
跑终端是高人力密度的活。经销商要买车、雇人、逐店建档,服务半径与人力成正比。终端店随餐饮周期开关,账期与坏账随之出现。中国饭店协会《2026 中国餐饮业年度报告》显示,2025 年全国收录餐饮商户 757.77 万家,行业闭店率 42.17%,比 2023 年的 52.69% 回落。
四、转型路径二 承接供应链与仓配
第二条路径是做供应链与仓配。经销商把仓储、分拣与配送能力对外承接,为品牌商、连锁餐饮与团餐企业提供仓配一体服务,收入从价差转向服务费。
仓配业务的资产是仓库与车辆,盈利来自装载率与周转率。服务对象越多,单仓订单越密,单位成本越低。惠发食品 2025 年供应链模式收入 3.51 亿元,是公司单列的渠道之一,这条线的毛利率低于产品线。
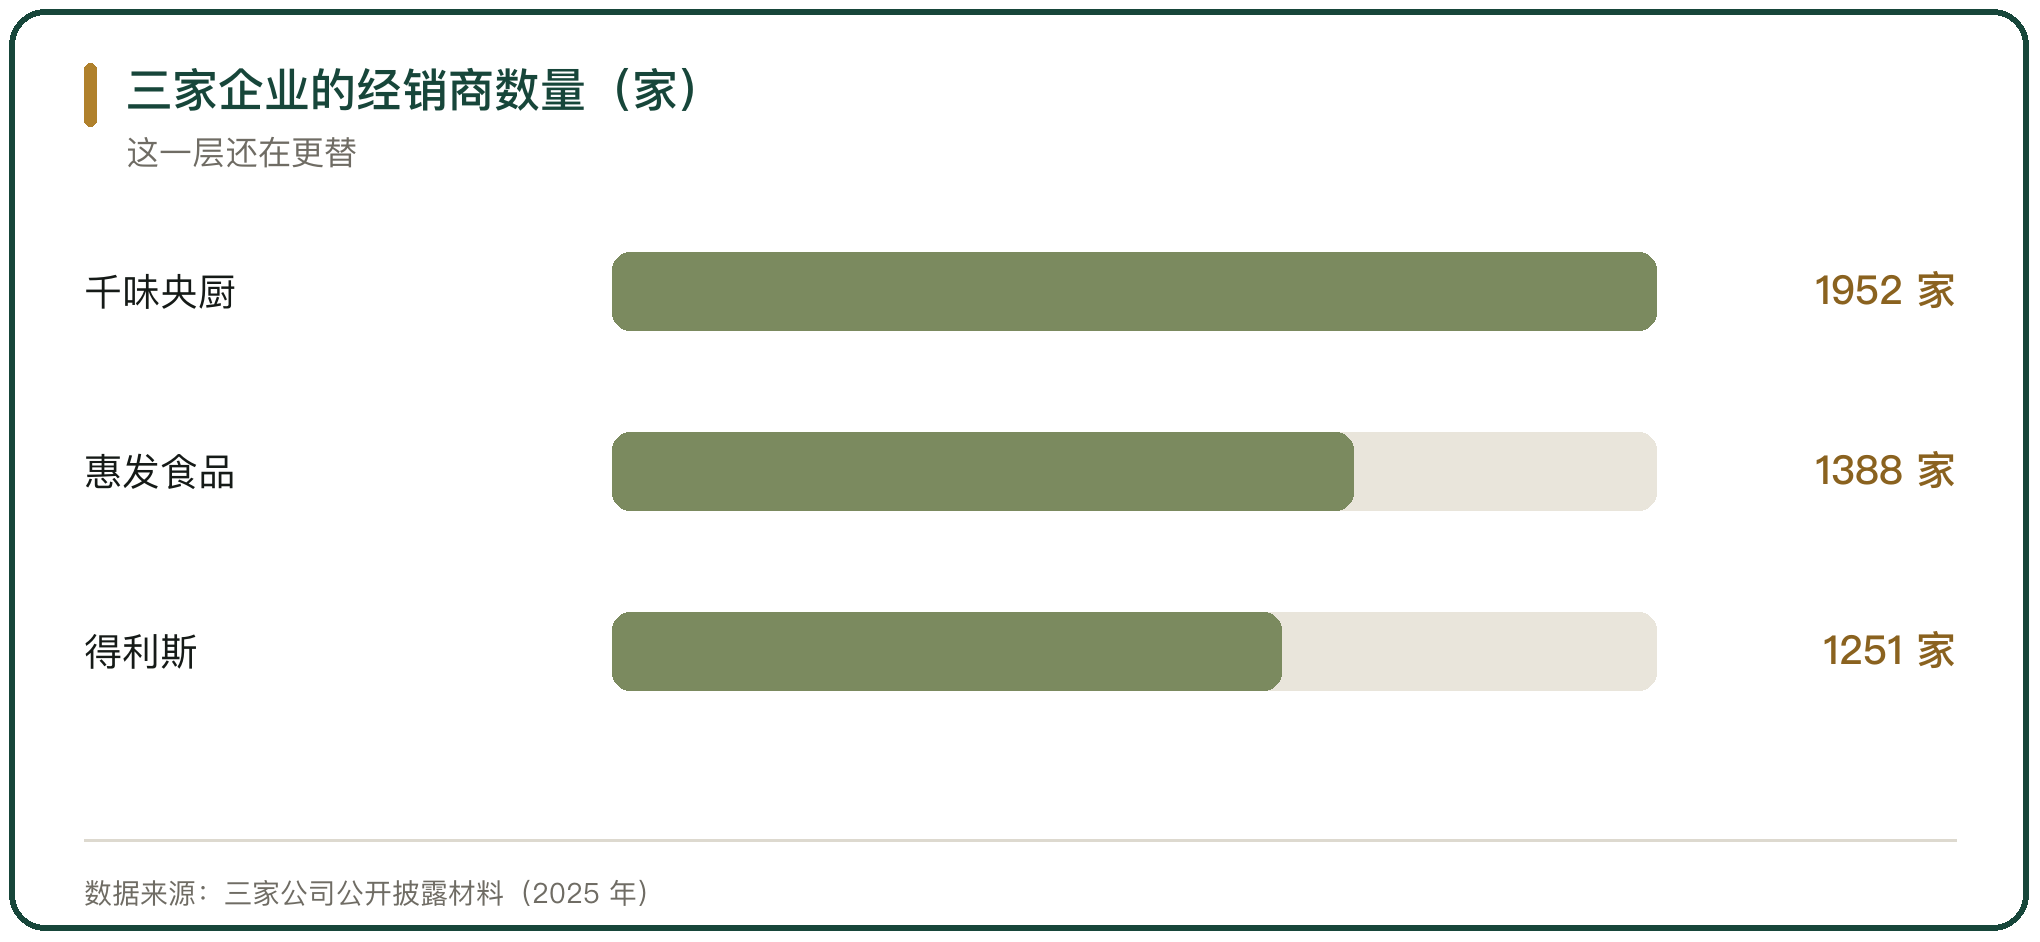
图 3 三家企业的经销商数量(家)
五、转型路径三 做品牌与自有产品
第三条路径是做品牌与自有产品。经销商向上游做贴牌或自建产能,把渠道能力嫁接到自有产品上,毛利从价差变成产品毛利。
做品牌的门槛在研发、品控与产能。味知香以半成品菜为主业,2025 年末加盟店 1668 家,经销店 709 家,批发客户 526 家,商超渠道在 2025 年二季度同比增长 198%,电商渠道在 2026 年一季度同比增长 53.5%。公司 2025 年 11 月在苏州开出以现炒为特色的门店,把渠道延伸到即时消费场景。
六、经销商数量与终端网点的变化
经销商数量在头部企业之间分化。千味央厨 2025 年末经销商 1952 家,比上年减少 1 家,经销收入 9.86 亿元,同比下降 6.19%。同期大客户数量增至 188 家。
得利斯把终端网点作为资产运营,2025 年上半年合作经销商 1251 家,采取现款提货,累计发展终端网点 3 万多家。惠发食品 2025 年末经销商 1388 家,当年增加 543 家、减少 348 家,进出量都大,这一层的人员与主体还在更替。
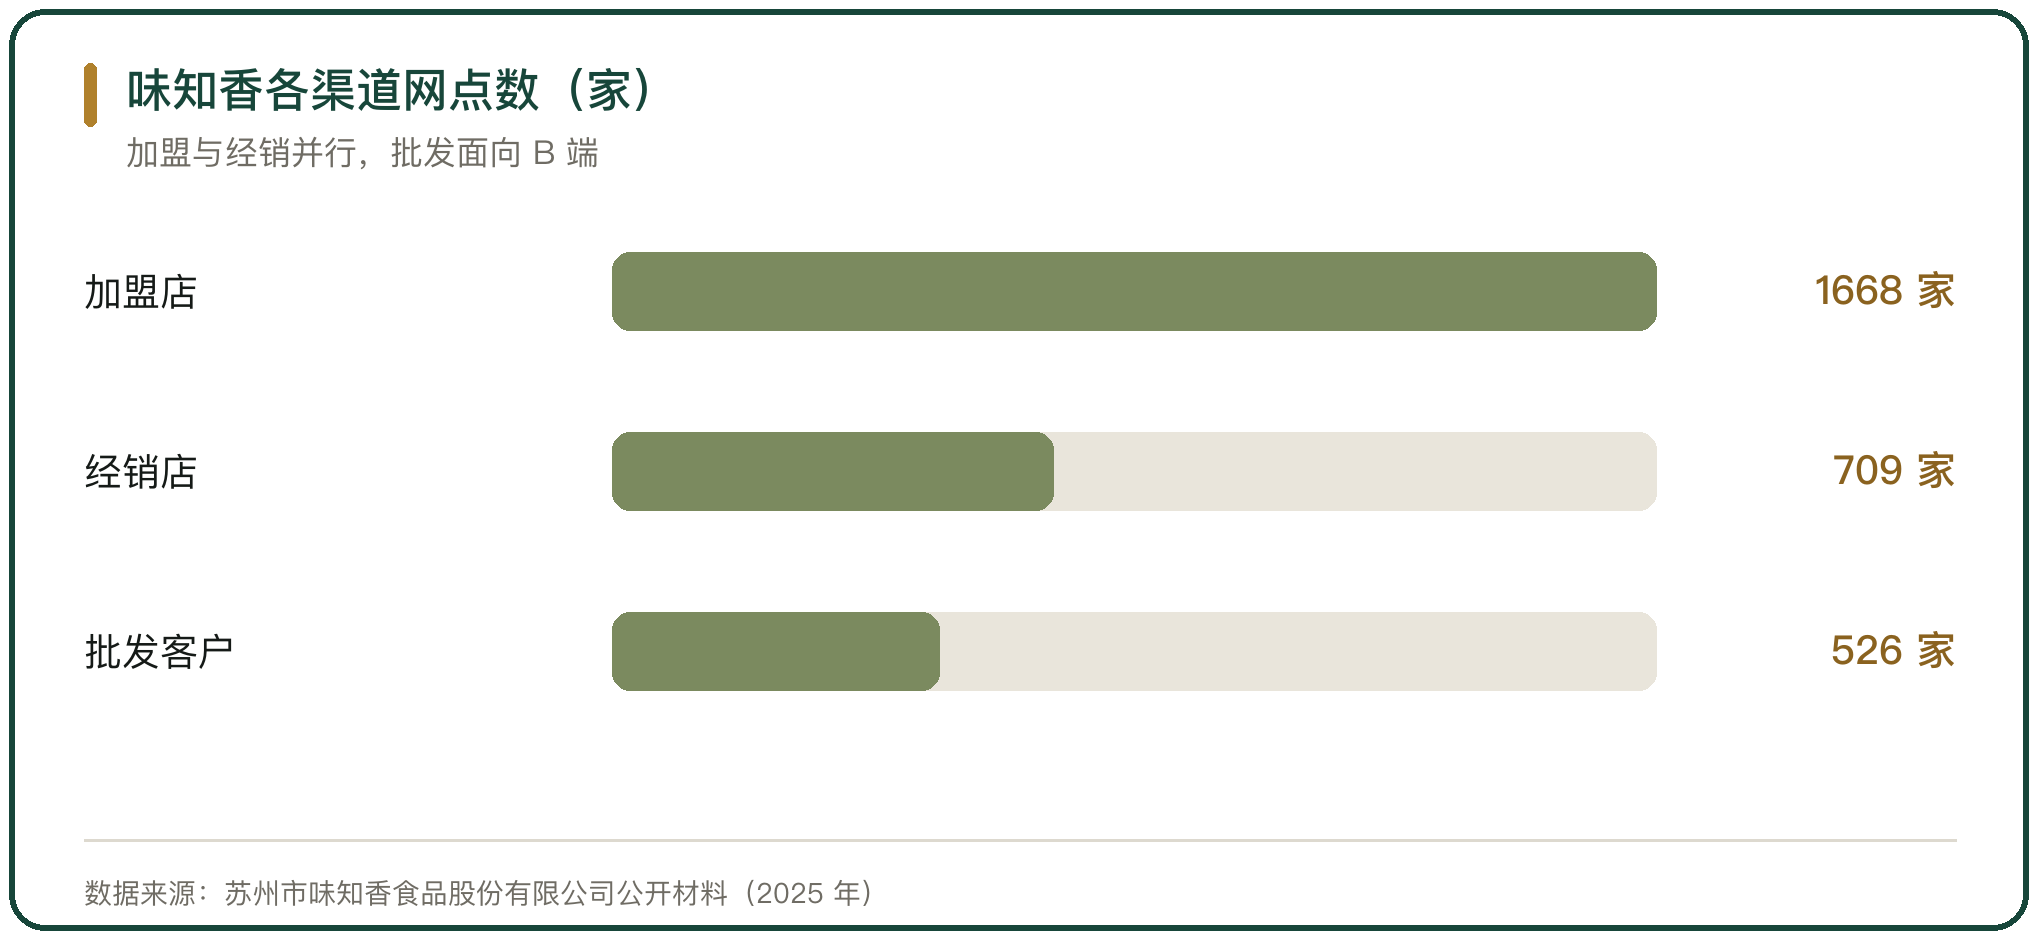
图 4 味知香各渠道网点数(家)
七、转型的成本与门槛
转型要付成本。跑终端增加人力与车辆,做仓配增加仓储与温控设备,做品牌增加研发与产线。三项都要求现金流支撑,且回收周期长于过去的买卖模式。
门槛还与客户结构有关。客户越集中,被单一大客户压价的风险越高。产品越同质,越难靠价差盈利。经销商在客户与产品两端做取舍,转型的方向由手里的客户结构与资产基础决定。
八、预制菜经销商转型路径的判断
预制菜经销商的转型路径分三条,跑终端、做供应链、做品牌与自有产品。三条路径对应的资产与能力不同,共同点是都要从价差以外找到新的收入来源。
渠道结构在变化。经销商渠道仍是多数企业的收入主体,但增速低于电商与新零售渠道。经销商层面的进出数量大于净变化,这一层的更替还在继续,能不能留下来取决于服务与资产的深度。
预制菜经销商的转型路径有三条,跑终端、做供应链与仓配、做品牌与自有产品。头部企业报表显示这一层在调整,惠发食品 2025 年经销商模式收入 8.97 亿元、同比下降 18.98%,年末经销商 1388 家。千味央厨 2025 年末经销商 1952 家、经销收入 9.86 亿元、同比下降 6.19%。安井食品经销商渠道收入 129.27 亿元、同比增长 4.45%。终端侧,得利斯累计发展终端网点 3 万多家。中国饭店协会《2026 中国餐饮业年度报告》显示,2025 年全国收录餐饮商户 757.77 万家,行业闭店率 42.17%。转型的方向由客户结构与资产基础决定。
行内实情
一级经销商越过二批直达终端,订单从整箱变成按包起送,单趟装载率下降,配送成本上升
经销商层面的进出数量大于净变化,退出的多是靠单一产品与单一客户吃价差的中间商
转型做自有产品的经销商要同时管研发、品控与产能,这三项与过去的分销能力不是同一套东西
相关问题
预制菜经销商为什么难做。
价差在变薄。产品越标准化、渠道越透明,单一产品越容易被比价,终端先问价格、价格不合就不试样。终端订单碎片化,一级商越过二批直达门店后,订单从整箱变成按包起送,单趟装载率下降。中国饭店协会《2026 中国餐饮业年度报告》显示,2025 年全国收录餐饮商户 757.77 万家,行业闭店率 42.17%。
经销商可以往哪转。
三条路径。跑终端是越过二批直接覆盖门店,靠人力与车辆铺开。做供应链与仓配是把仓储、分拣与配送能力对外承接,收入从价差转向服务费。做品牌与自有产品是向上游做贴牌或自建产能,把渠道能力嫁接到自有产品上,毛利从价差变成产品毛利。
转型的门槛在哪里。
三项都要现金流支撑,回收周期长于买卖模式。跑终端增加人力与车辆,做仓配增加仓储与温控设备,做品牌增加研发与产线。门槛还与客户结构有关,客户越集中,被单一大客户压价的风险越高。产品越同质,越难靠价差盈利。
名词解释
账期:买方从收货到付款的时间间隔,直接占用供应商资金。
周转率:一定时期内库存周转的次数,反映资金使用效率。
温控:对储运环境温度的监测与控制,是冷链质量的核心。





写点看法