

预制菜B端与C端的规格、包装与账期分化
一、预制菜两条渠道的分化起点
B端的使用者是连锁餐饮、团餐、酒店、宴席与新零售自有品牌,采购决策由研发与采购部门做,单笔订单量大、规格定制、账期固定。C端的使用者是家庭,购买决策在货架与手机屏上完成,单笔金额小、规格标准化、周转靠促销与陈列。
两端的份额与增速方向相反。嘉世咨询的口径是 B 端占 60% 到 70%、C 端占 30% 到 40%;艾媒咨询的口径是 2025 年 C 端市场规模 1973 亿元、增速 41.2%,高于 B 端的 21.5%。
分化不止在渠道与销量上。产品做成什么规格、用什么包装、定什么价、给多长的账期,这四件事在两条渠道里的答案不一样。
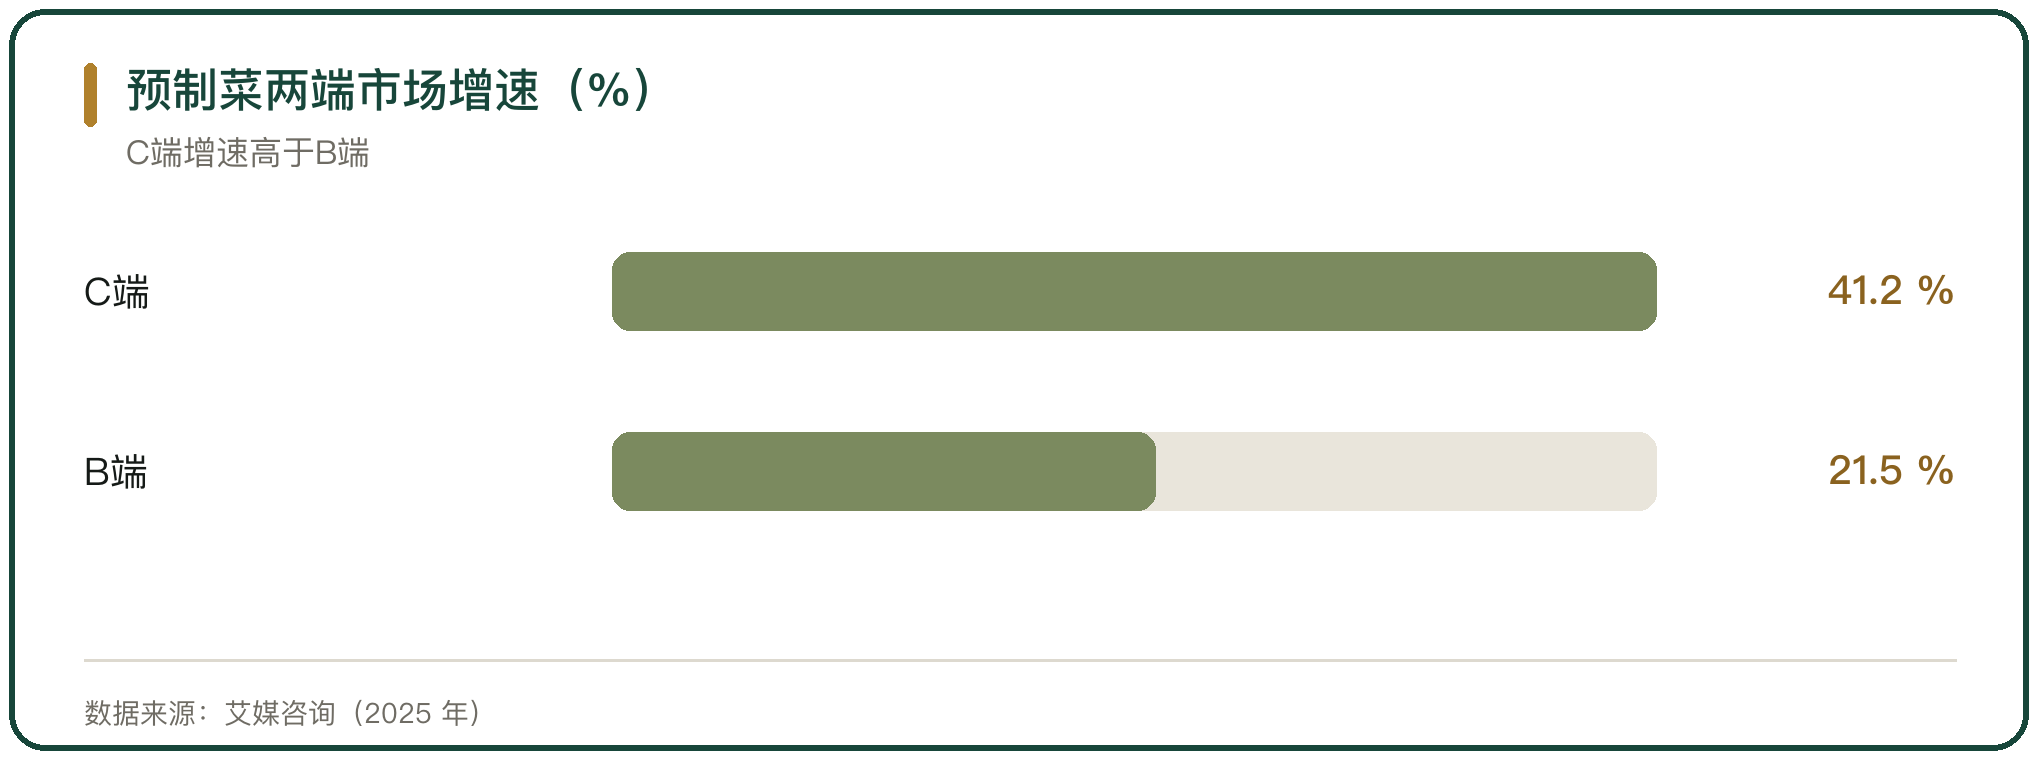
二、规格与包装的差别
B端按客户的加工条件定规格。千味央厨 2025 年年度报告把生产分成通用品与定制品两类,通用品面向全体 B 端客户、由经销商在中小餐饮端放量,定制品与大客户联合研发,工艺与包装按客户要求调整;公司同时对产品的后续加工条件与餐饮企业的后厨布局提供建议。
C端按家庭单次食用定规格。产品做成小份量、可微波直接加热的形态,包装同时承担陈列与说明的功能。京东消费及产业发展研究院与京东超市《2022年京东超市即享食品消费趋势报告》给出的数据是,净重在 300 克以内、可微波直接加热的即热菜肴销量同比增长 41.2%。
包装的信息要求也在收紧。2026 年 2 月的《食品安全国家标准 预制菜》征求意见稿提出,预加工已熟制的应标示需加热或复热后食用,预加工未熟制及未完全熟制的应标示需熟制后食用,不能与产品一起加热的包装材料应作出提示(中轻食品工业管理中心在全国标准征求意见中的口径)。
三、定制把配方与包装写进合同
B端的合作方式以定制为主。定制品的研发次序是先有客户、再有产品:企业与餐饮客户定期研讨产品升级方向,调整配方、口感与包装,再围绕客户需求做工艺定制。
定制把约定前移到合同里。配方归属、包装规格、到货验收标准与账期条款写进框架协议与逐品项补充条款,产品的改动要回到合同里确认。
C端没有这一层约定。产品在货架上竞争,配方与包装由企业自己定,改动只需要内部的研发与生产节奏配合,不需要与采购方协商。
四、定价的差别
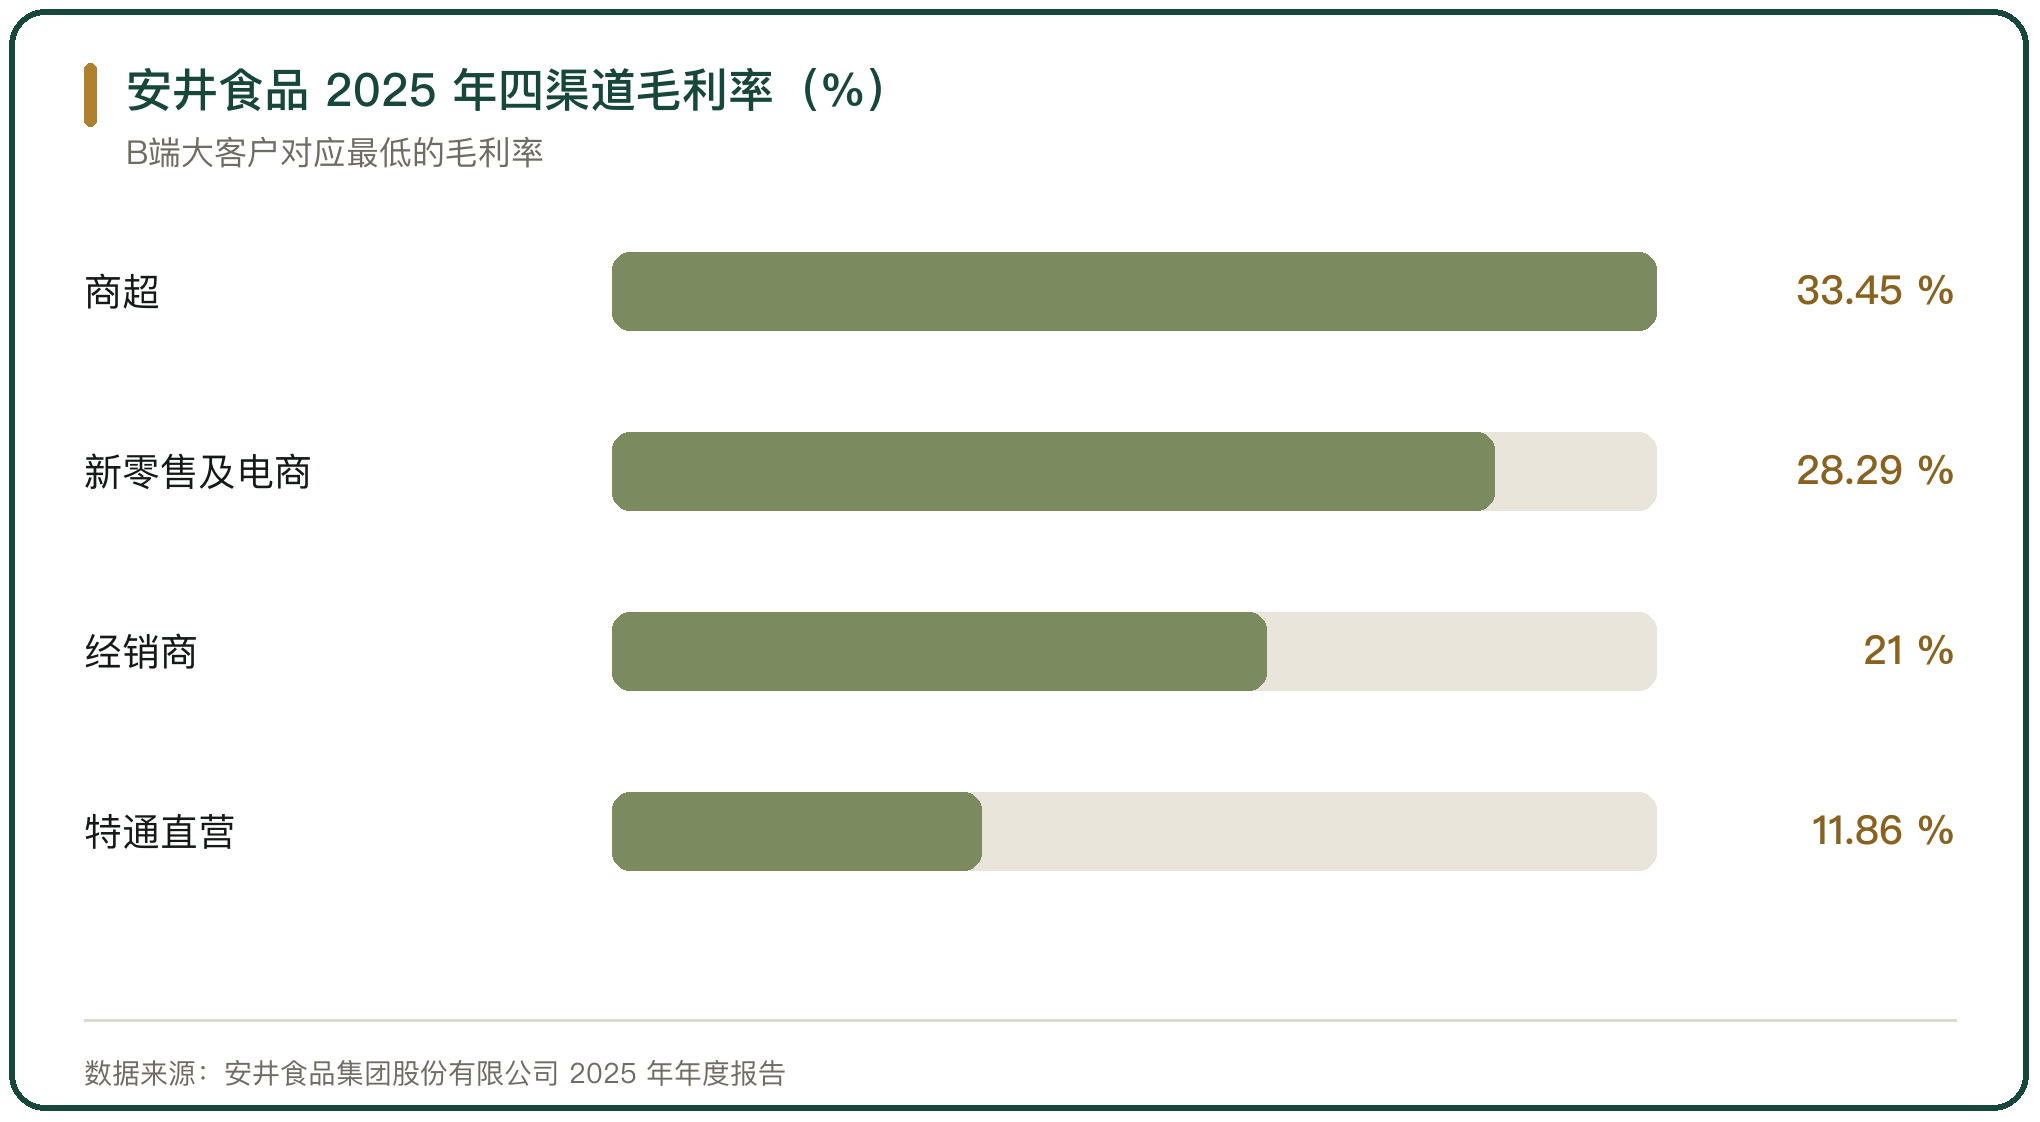
同一家企业内部,不同渠道的毛利率差别很大。安井食品 2025 年年度报告披露,商超渠道营业收入 8.80 亿元、毛利率 33.45%,新零售及电商渠道 11.79 亿元、毛利率 28.29%,经销商渠道 129.27 亿元、毛利率 21.00%,特通直营渠道 11.92 亿元、毛利率 11.86%。
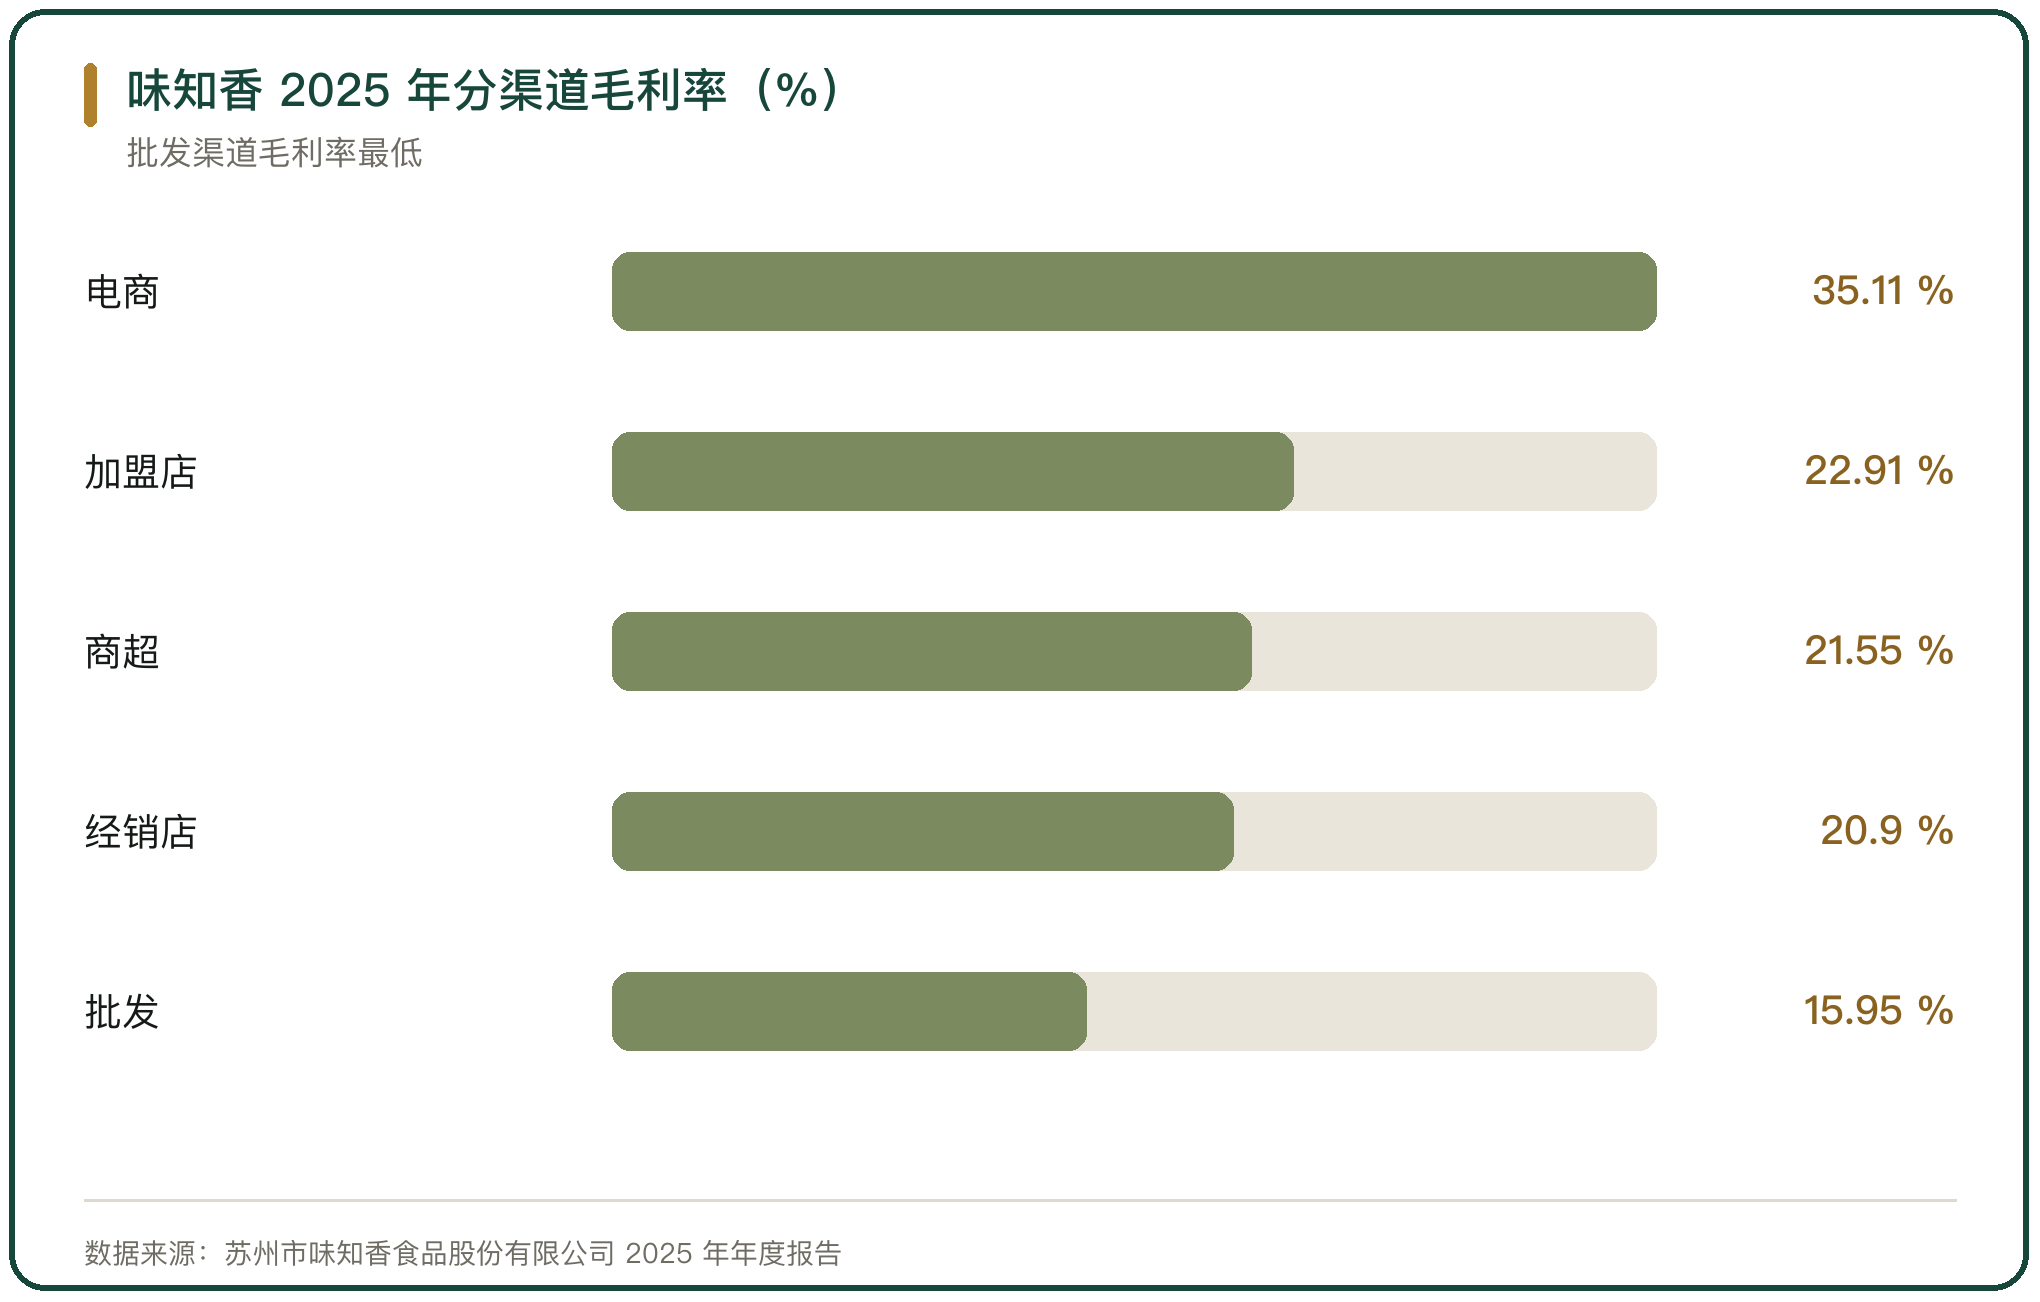
味知香的分渠道数据给出类似的排序。2025 年电商渠道毛利率 35.11%,加盟店渠道 22.91%,商超渠道 21.55%,经销店渠道 20.90%,批发渠道 15.95%(味知香 2025 年年度报告)。
特通直营与批发对应的是 B 端客户,两处都落在毛利率的最低一档。B端大客户对价格的议价能力更强,定制产品的价格压力主要落在这一项上。
五、B端定价的压价来源
B端的定价由订单规模与替换成本两处决定。订单越集中,供应商让出的价格越多;单一客户占比越高的品类,越难在价格上坚持。
客户结构影响压价的空间。千味央厨 2025 年前五大直营客户合计销售 6.48 亿元,其中第一大客户及其关联方销售 3.44 亿元、同比下降 4.68%;截至 2025 年 12 月底大客户(合并关联方后)188 家,比 2024 年底同口径的 173 家增加 8.67%(千味央厨 2025 年年度报告)。
安井食品特通直营渠道的毛利率在 2025 年下降 5.77 个百分点,是四个渠道里降幅最大的一处。这个渠道对应连锁餐饮与酒店等大客户,降幅说明价格压力主要发生在这里。
六、C端定价的构成
C端的定价由货架位置、品牌与履约费用三处构成。
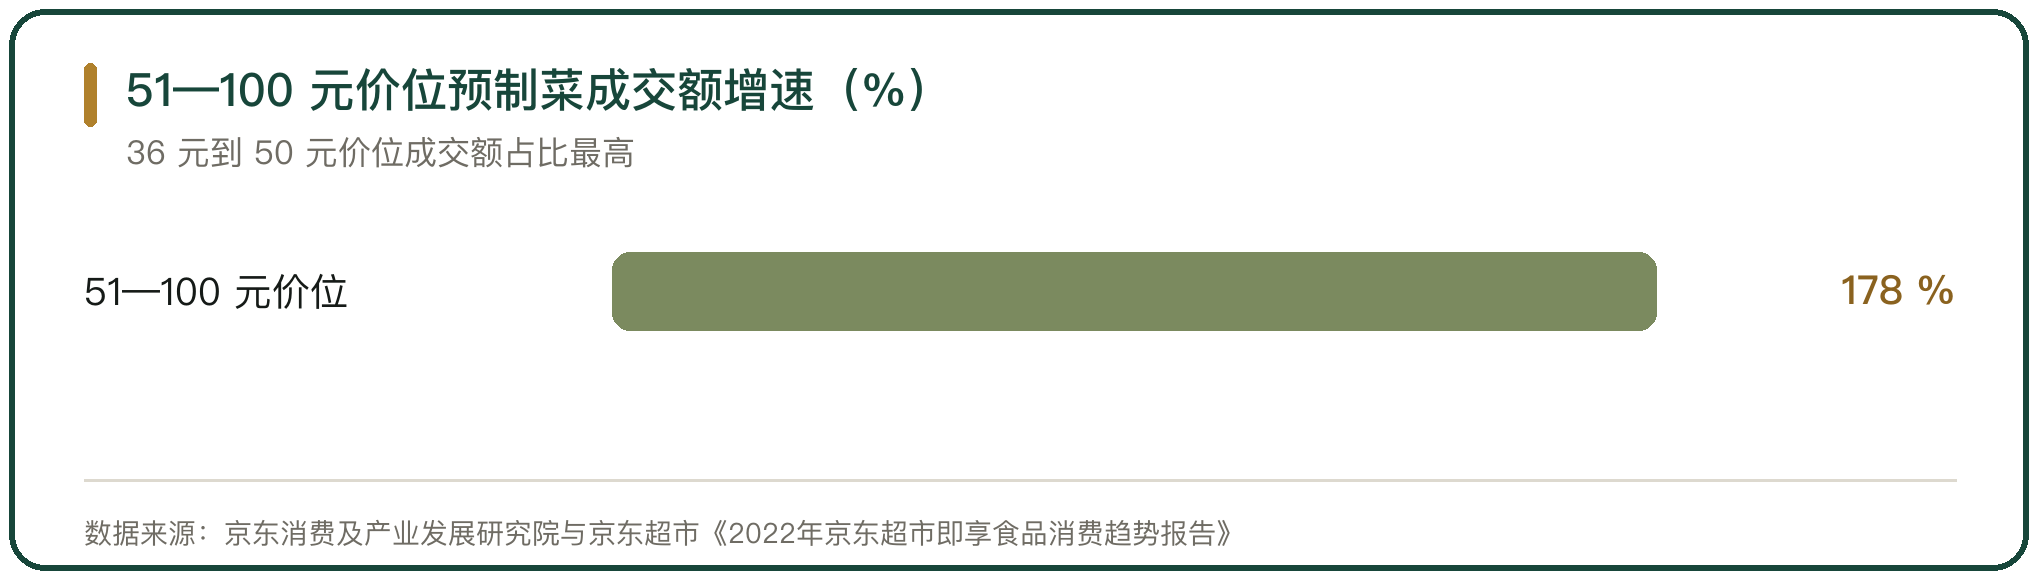
价格带集中在中间一档。京东消费及产业发展研究院与京东超市《2022年京东超市即享食品消费趋势报告》给出的数据是,36 元到 50 元价位的预制菜成交额占比最高,51 元到 100 元价位的成交额同比增长 178%。新京报 2025 年 9 月援引的调研给出另一条边界:超过 95% 的消费者只接受人均 50 元及以内的预制菜。
C端的毛利率高,销售费用也高。安井食品 2025 年销售费用 9.66 亿元,商超与电商的毛利率高于经销商渠道,对应的进场、陈列与平台费用同样更高(安井食品 2025 年年度报告)。定价要放在价格、费用与销量三项上一起看。
七、账期的差别
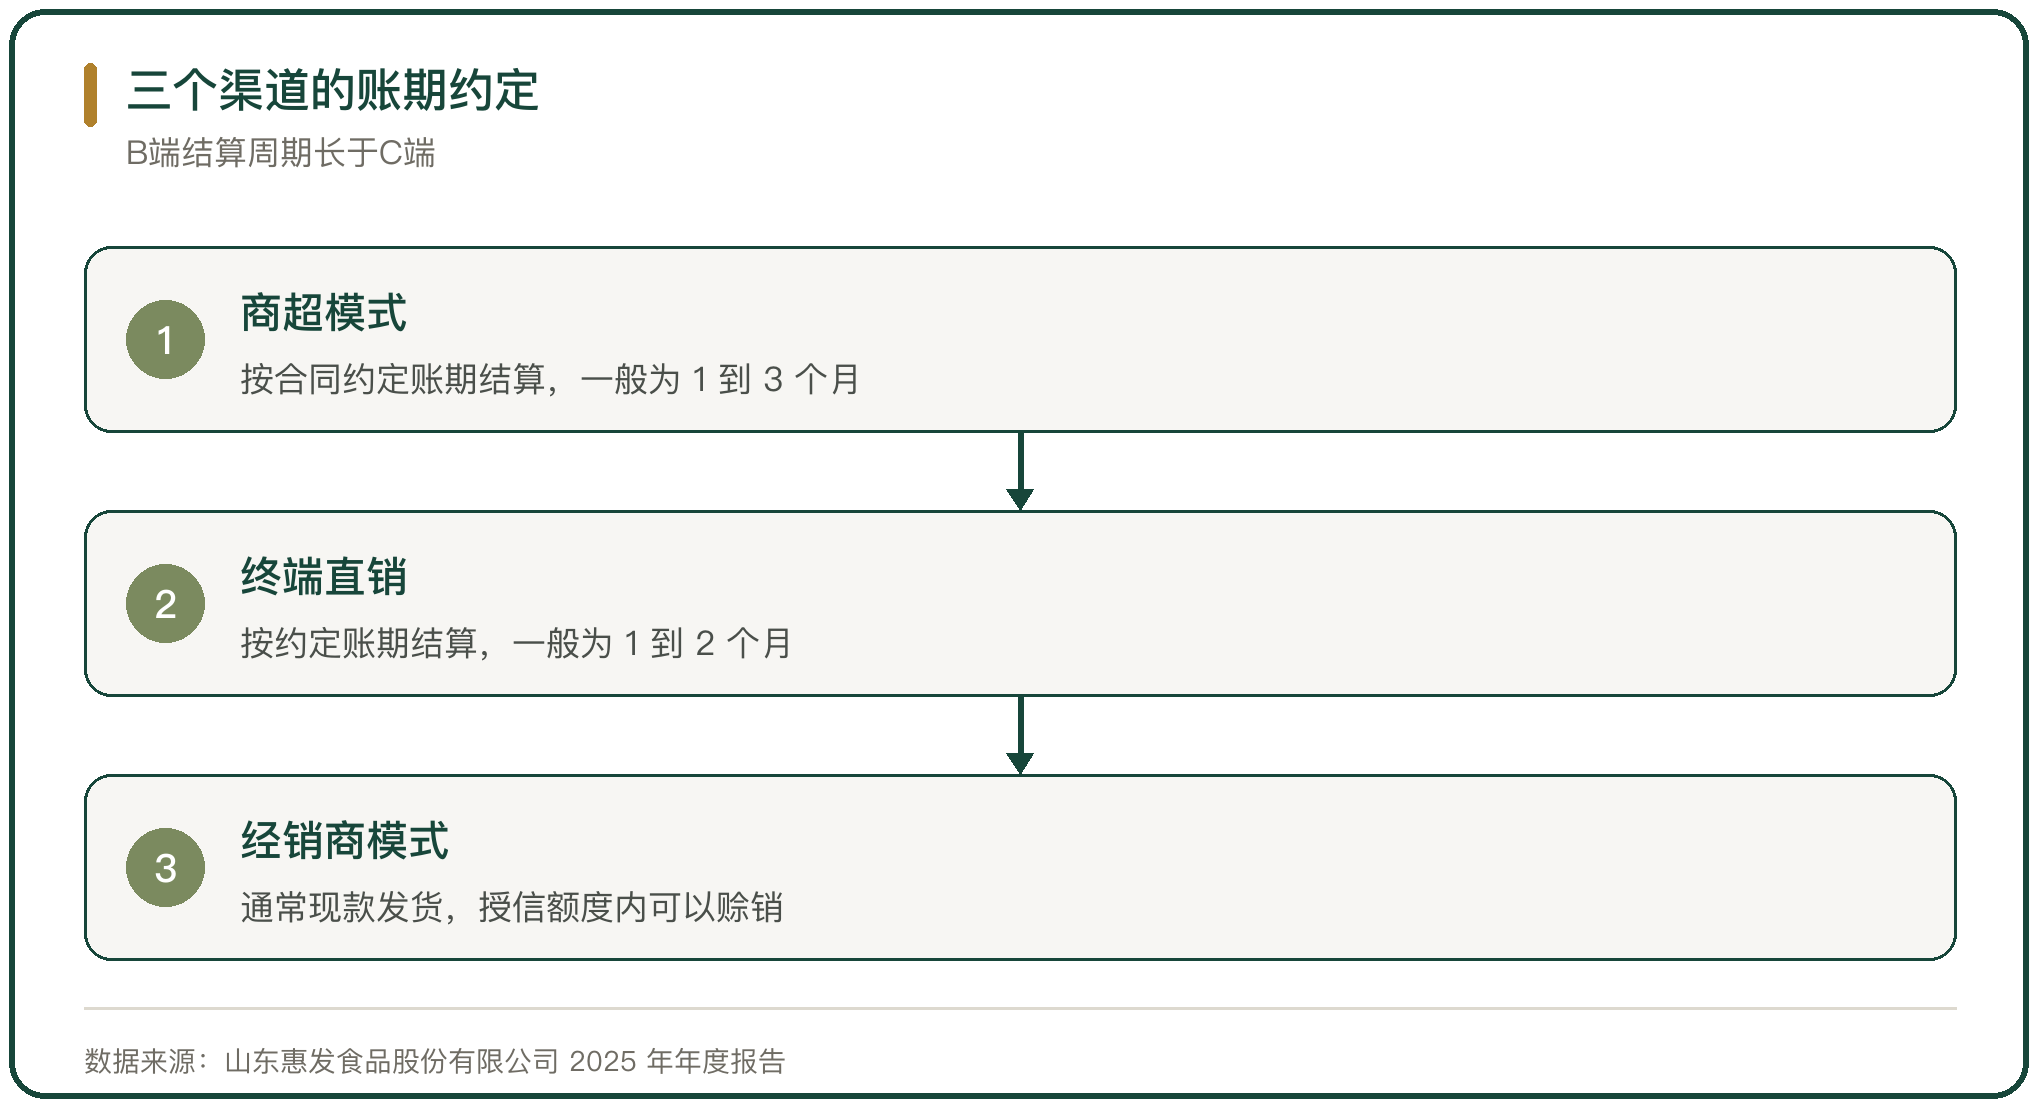
B端的结算周期长于 C 端,账期条款写在合同里。
惠发食品 2025 年年度报告写明了各渠道的结算方式:商超模式按合同约定的账期结算,账期一般为 1 到 3 个月;终端直销模式对订货频繁、单批订货量小的餐饮店、酒店与团购客户按约定账期结算,账期一般为 1 到 2 个月;经销商模式通常采取现款发货,对资信良好的优质经销商给予一定信用额度,在授信额度内可以赊销。
鸿润食品 2025 年半年度报告给出另一组口径:赊销模式下合同一般约定的收款期限为 15 天,对餐饮连锁企业采用现款现货、买断式销售,熟食定制客户按批次结算、付款周期约 1 个月。
账期是 B 端的一项成本。供应商在原料采购与成品交付之间垫付资金,垫付的时间越长,占用的营运资金越多。
八、买断式销售把库存与价格挪到经销商
经销模式下的买断式销售改变了风险的位置。千味央厨 2025 年年度报告写明,公司向经销商的销售均为买断式销售,产品所有权的主要风险和报酬在销售时转移到经销商,经销商在公司销售指导价格的基础上自行定价。
这一条同时挪走了两件事:库存的风险与终端定价的权。货到经销商手里之后,卖不卖得动由经销商承担;卖多少钱,经销商在指导价的基础上自己定。
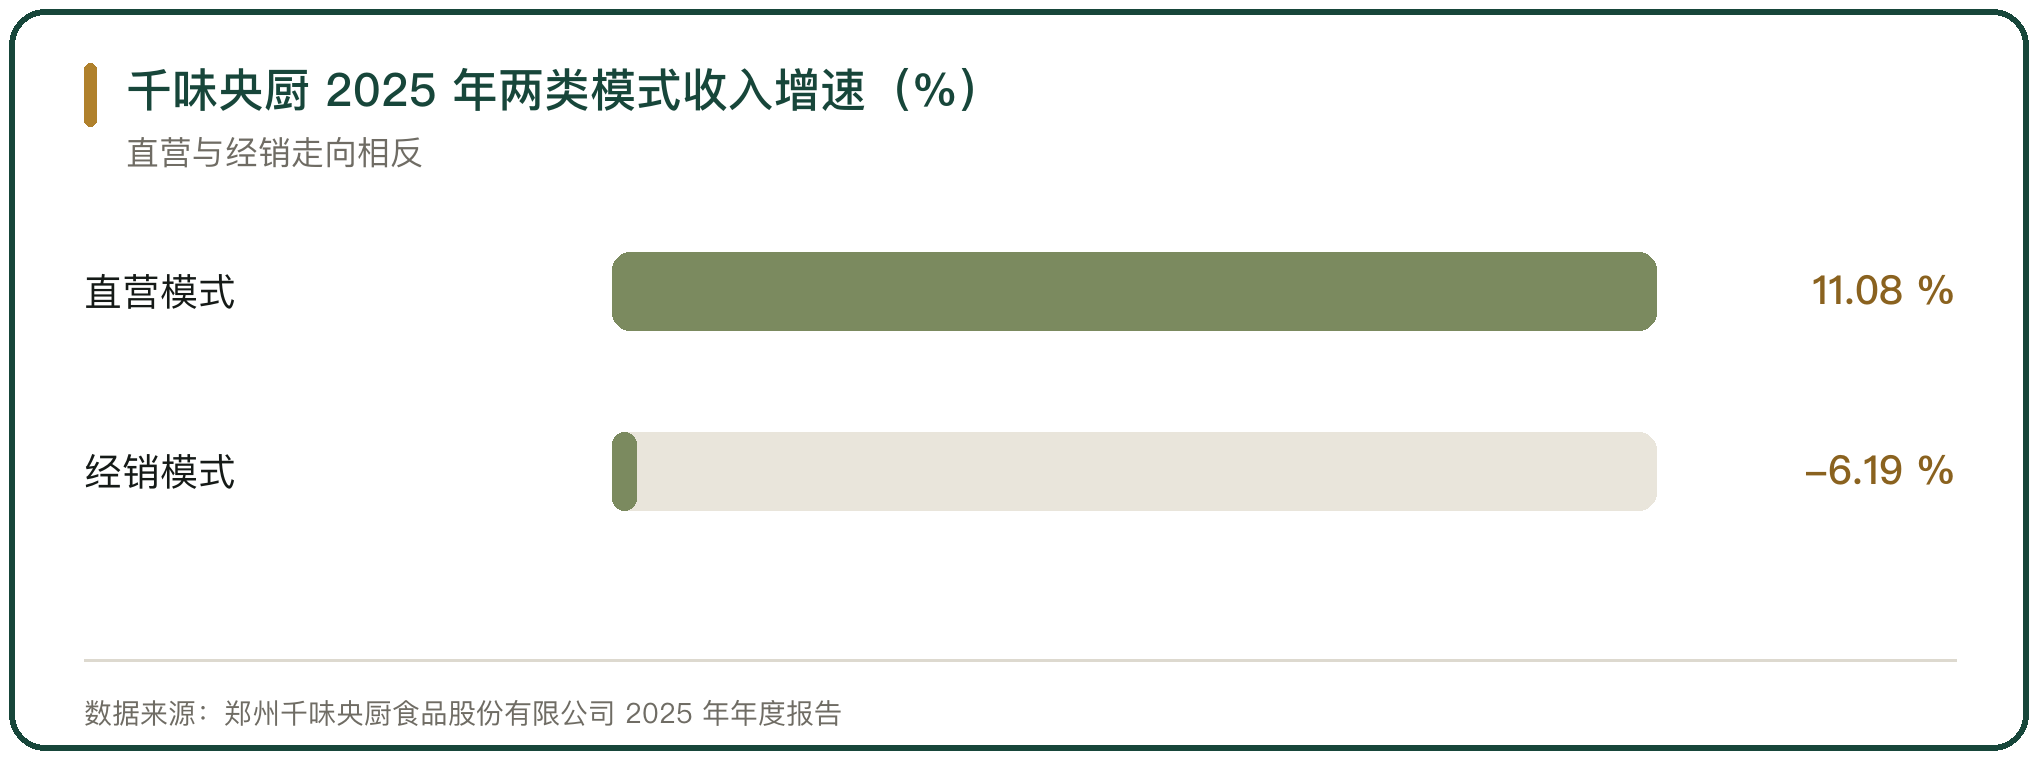
经销端的表现在 2025 年出现分化。千味央厨的经销模式收入同比下降 6.19%,直营模式收入 8.98 亿元、同比增长 11.08%、占营业收入的 47.31%;味知香的批发渠道收入 1.94 亿元、同比增长 9.68%,商超渠道营业收入同比增长 31.42%,加盟店渠道收入同比下降 4.87%(两家公司 2025 年年度报告)。
九、两条渠道的分化在报表上
2025 年的报表把两条渠道的分化落在收入结构与毛利率两处。
安井食品的四个渠道里,经销商渠道收入 129.27 亿元、同比增长 4.45%,特通直营收入 11.92 亿元、同比增长 18.55%,新零售及电商收入 11.79 亿元、同比增长 31.76%,商超收入 8.80 亿元、同比增长 6.35%;毛利率从高到低依次是商超 33.45%、新零售及电商 28.29%、经销商 21.00%、特通直营 11.86%。
千味央厨的直营模式收入占营业收入的 47.31%,大客户数量从 173 家增至 188 家。味知香的加盟店渠道收入占主营业务收入的 52.22%、批发渠道占 28.11%,华东地区收入占 90.73%。
四条线并排看,B 端靠定制与订单规模换收入,C 端靠货架与品牌换毛利;两条线在同一家企业里同时推进,各自的费用与账期结构不同。
十、B端与C端分化的判断
预制菜的 B 端与 C 端在规格、包装、定价与账期四处分化,四处指向同一条分工:B 端按客户的加工条件做产品,C 端按家庭的食用习惯做产品。
定价上的差别最清楚。安井食品 2025 年商超渠道毛利率 33.45%、特通直营 11.86%,两端相差约 21.6 个百分点;味知香电商渠道毛利率 35.11%、批发渠道 15.95%,相差约 19.2 个百分点。毛利率高的渠道对应更高的销售费用与平台费用。
账期上的差别同样明确。惠发食品商超渠道账期 1 到 3 个月、终端直销 1 到 2 个月,经销商模式以现款发货为主;鸿润食品对餐饮连锁采用现款现货。B 端供应商要承担原料采购与成品交付之间的资金占用。
两条渠道的取舍落在价格、账期、费用与销量四项上:B 端看大客户的定制能力与账期承受力,C 端看货架位置、包装形态与周转节奏。



写点看法