

净菜在团餐中的渗透
一、净菜的定义与制度身份
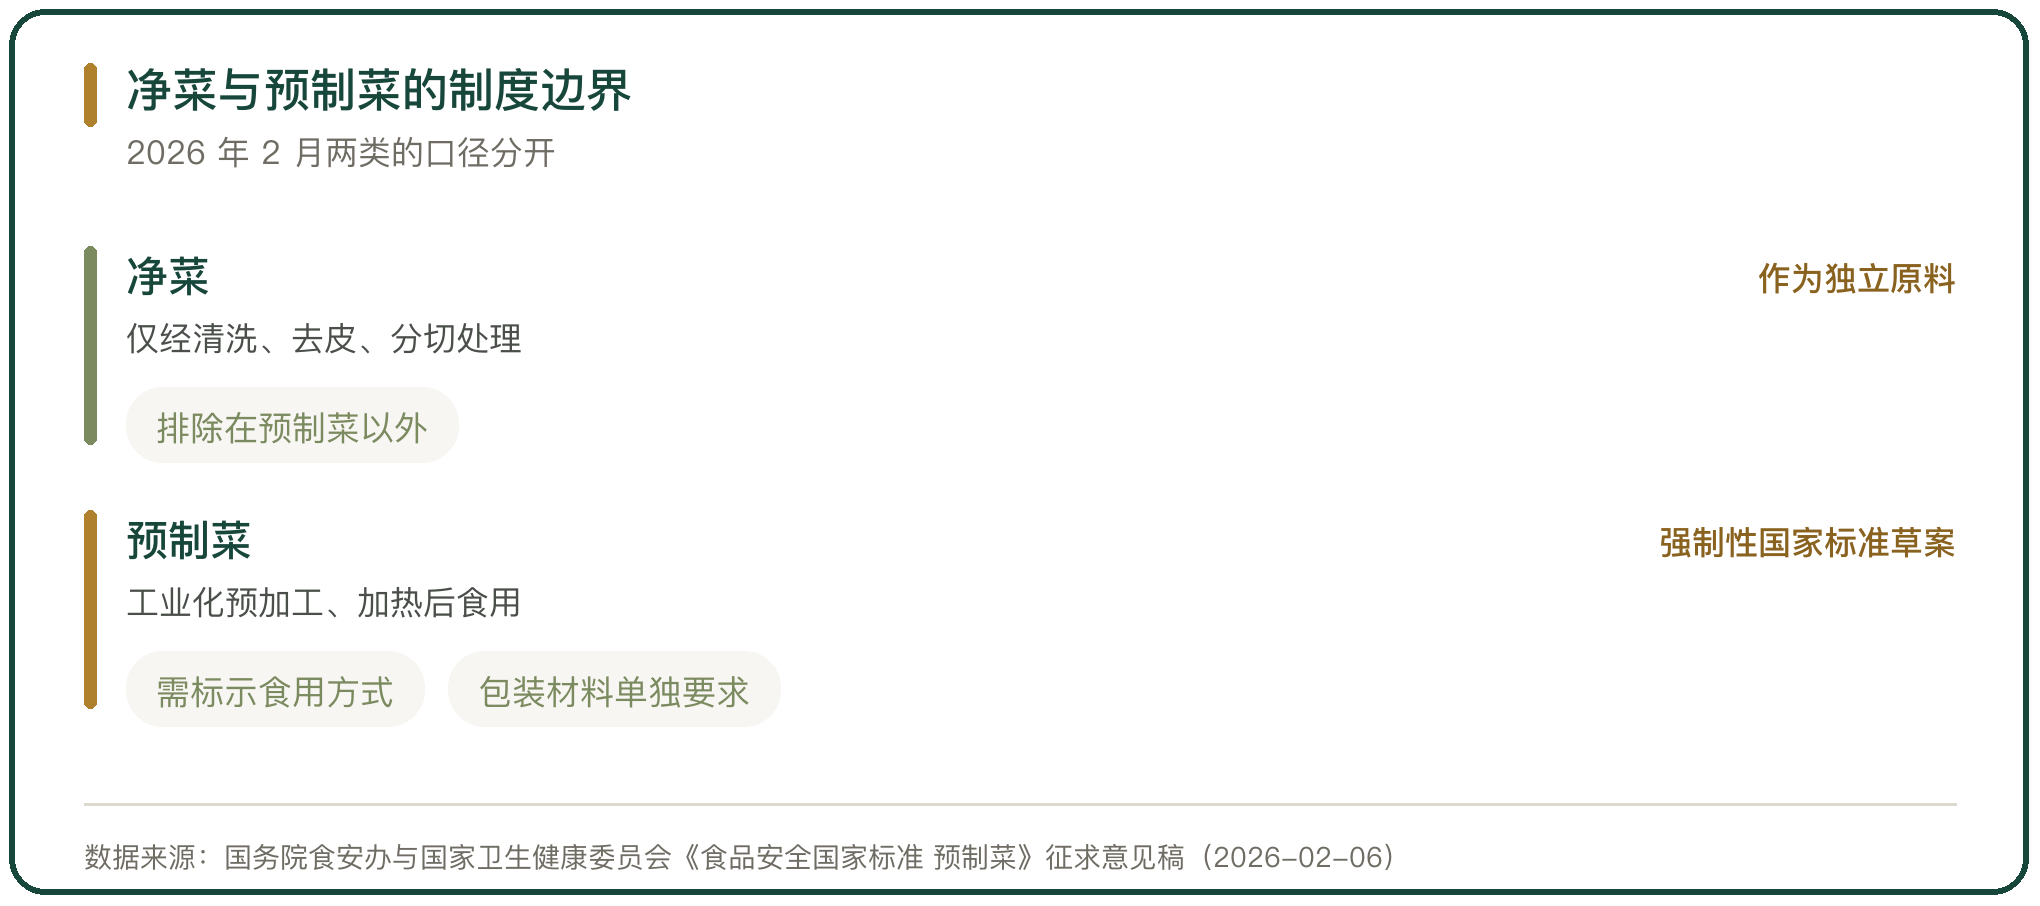
净菜指经过清洗、去皮、分切等简单处理的蔬菜,保留生鲜状态,食用前仍需烹调,加工工序通常包含去杂、清洗、切割、杀菌与包装五道。
制度身份在 2026 年 2 月明确。国务院食安办组织国家卫生健康委、市场监管总局等部门起草的《食品安全国家标准 预制菜》征求意见稿,把仅经清洗、去皮、分切处理的净菜类食品排除在预制菜范畴以外,净菜作为独立食品原料品类的身份在国家标准的层面得到确认。
身份分开有实际意义。餐饮环节使用净菜不属于使用预制菜的明示范围,供应侧的执行口径也随之分开。
二、团餐是净菜需求的主要来源
团餐的使用者是用餐人数固定的食堂,采购量大、菜品结构稳定,与净菜的批量供应特征对得上。
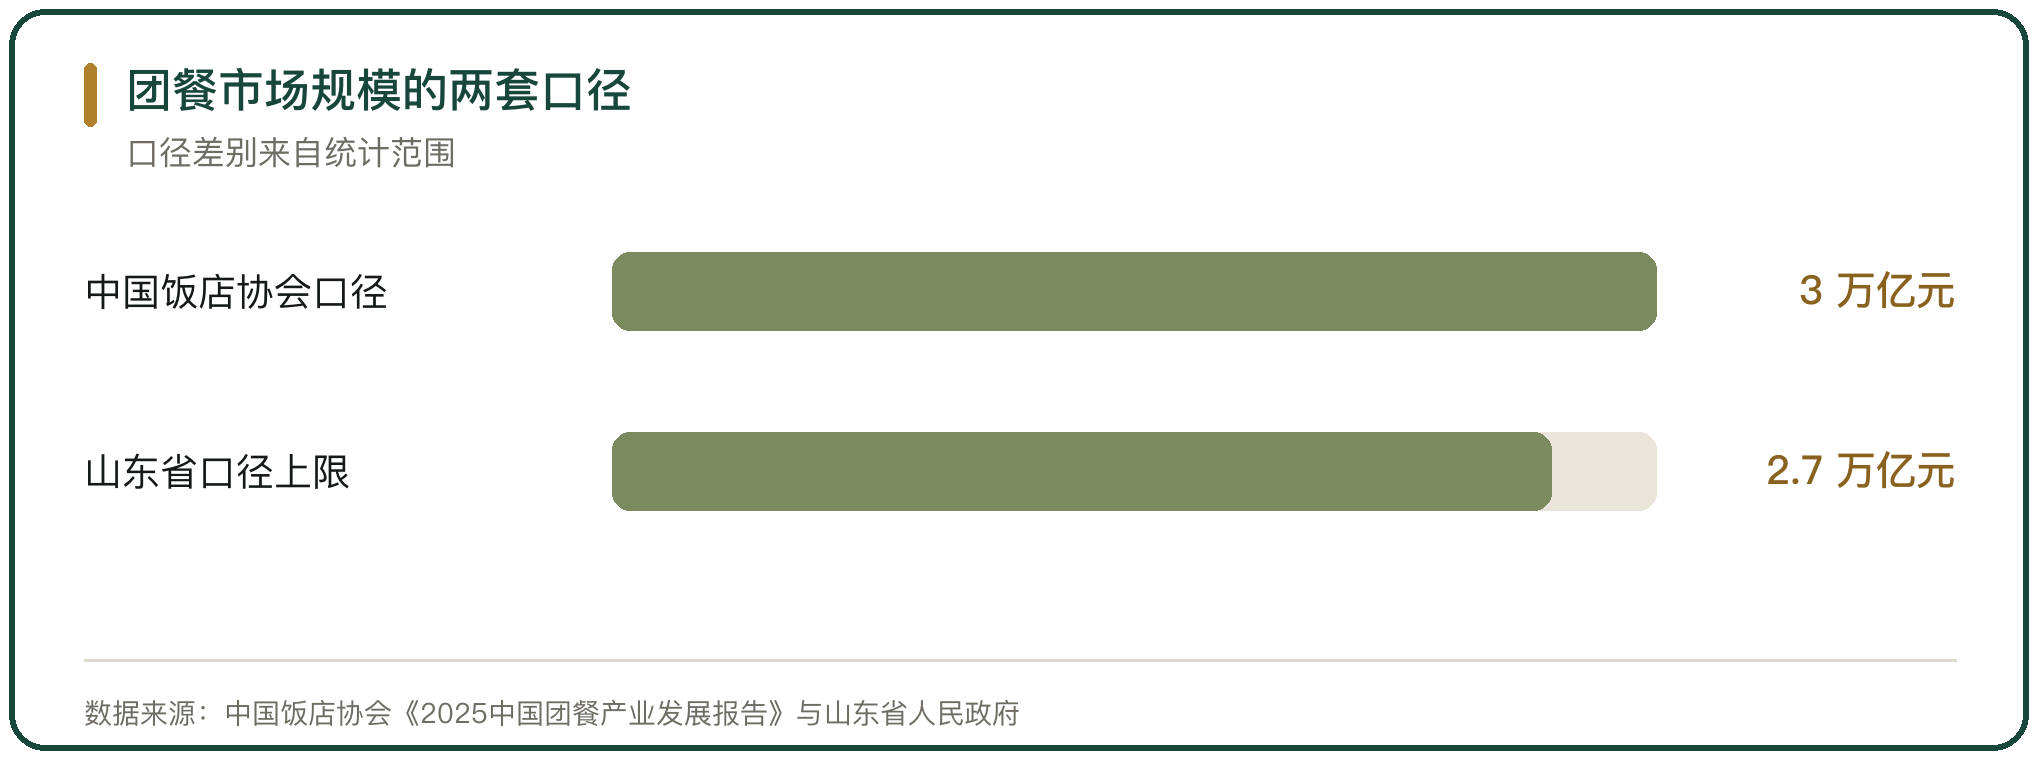
市场规模给出量级。中国饭店协会《2025中国团餐产业发展报告》的口径是 2025 年团餐市场规模 3.0 万亿元、占餐饮总市场约 35%,预计 2026 年突破 3.5 万亿元,头部企业市占率不足 5%;山东省人民政府 2026 年 3 月的答复给出另一套口径,2025 年全国团餐市场规模约 2.3 万亿到 2.7 万亿元,年增速 7% 到 9%。
两套口径的差别来自统计范围,是否把机关事业单位食堂与部分社会餐饮的团餐业务算进来。两套口径对团餐需求稳定、增速高于餐饮大盘的判断一致。
三、校园餐的净菜使用
校园餐是团餐里净菜使用最集中的一处场景,供餐流程近年做过一次重构。
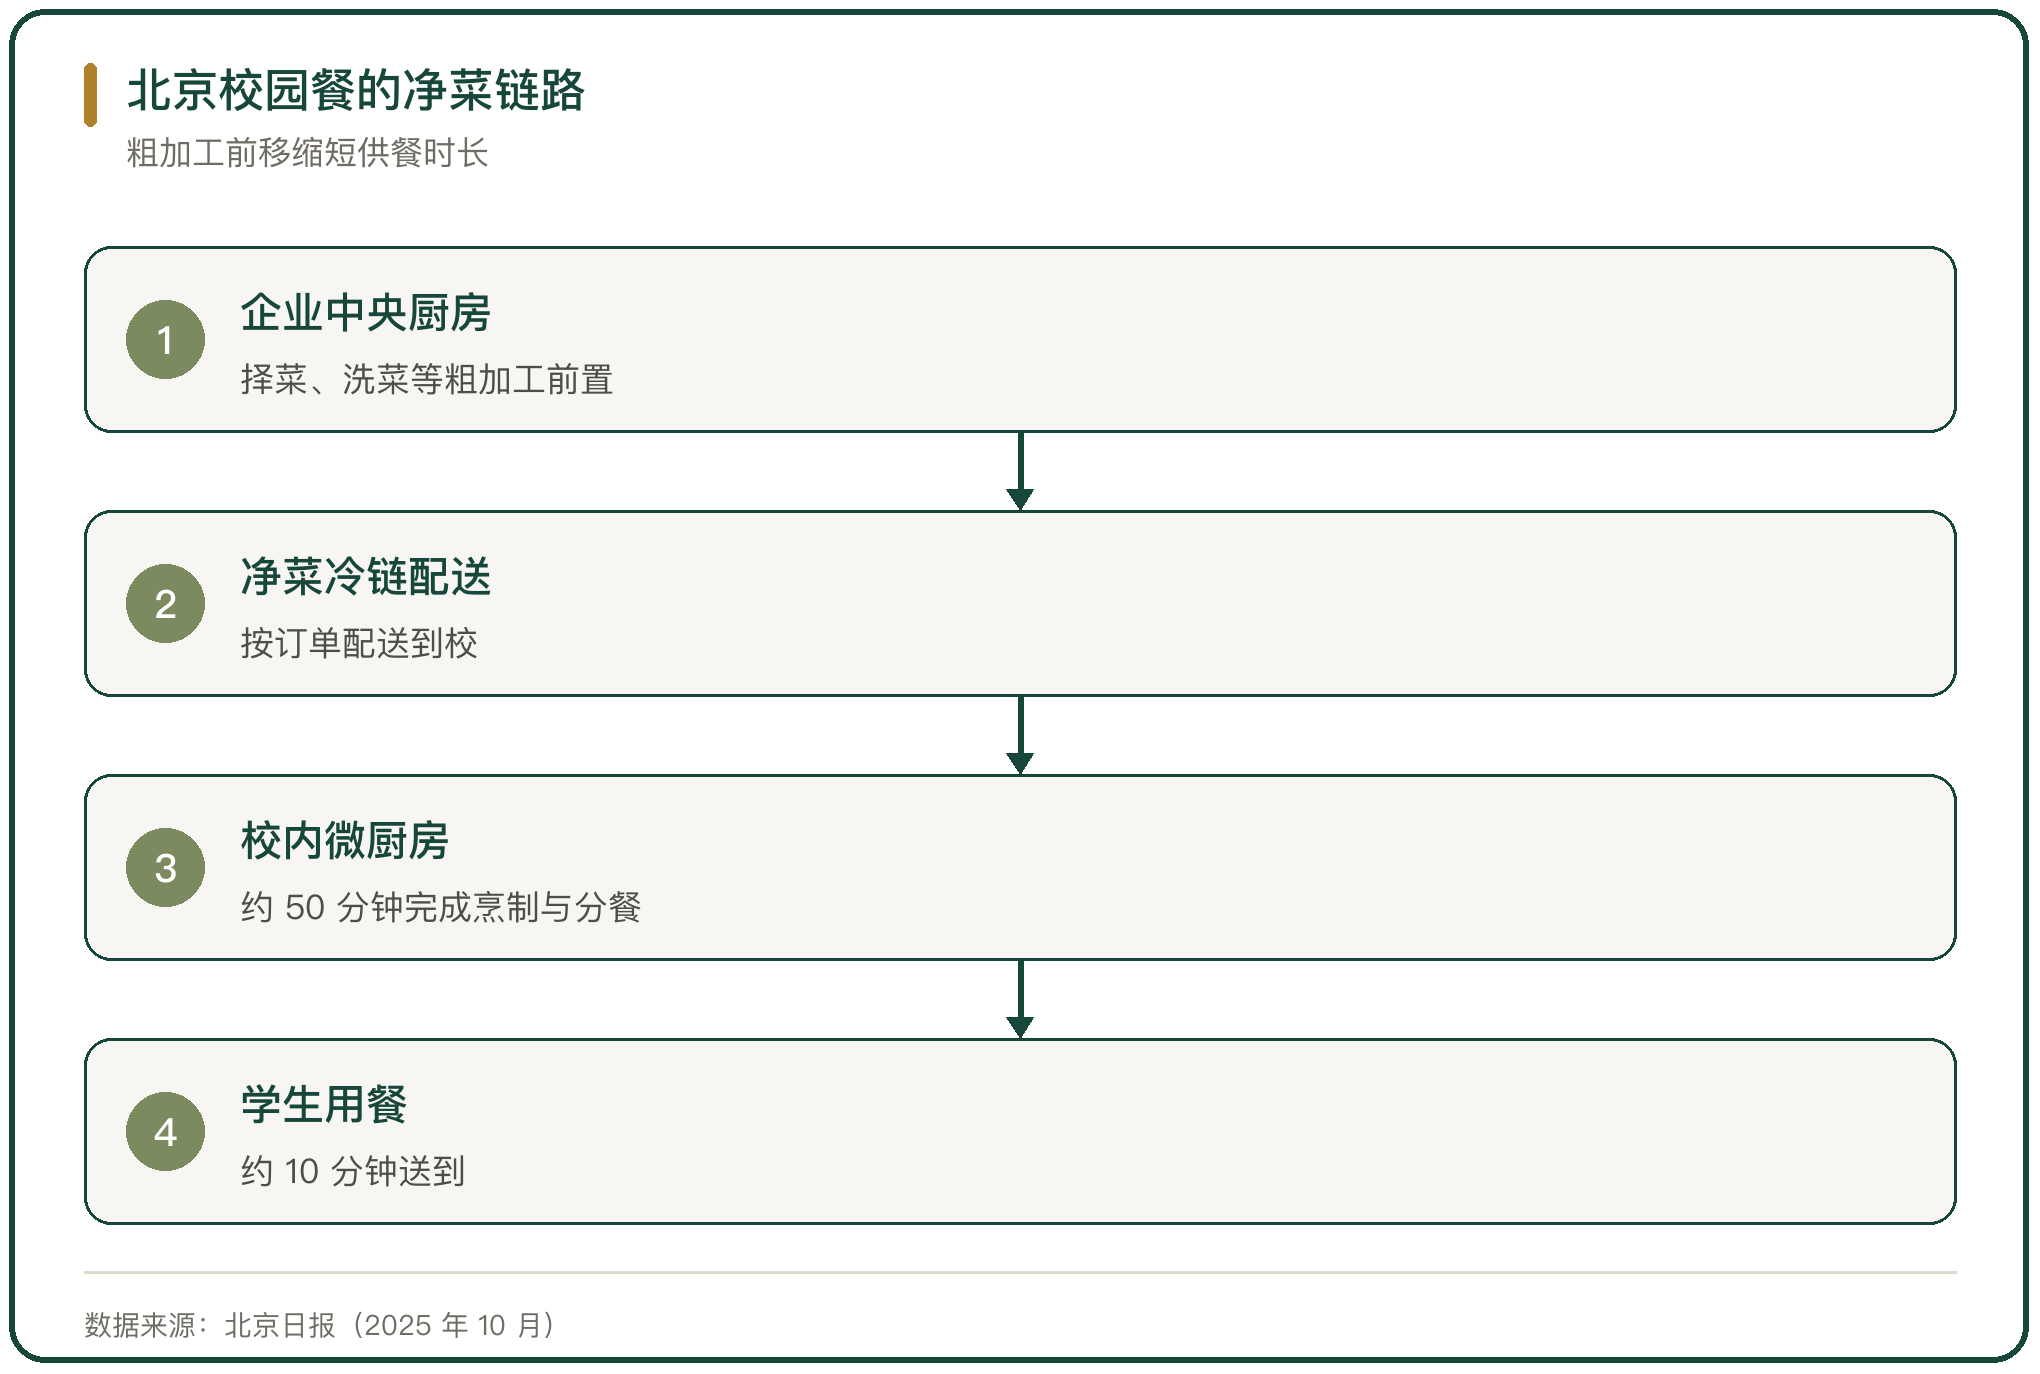
北京的做法是把粗加工前移到企业。北京市在部分不具备食堂条件的学校推行“中央厨房+”供餐模式,把择菜、洗菜等粗加工环节前置到合作企业的中央厨房,再将净菜冷链配送到校;净菜送达后利用校内微型厨房烹制,微厨房约 50 分钟完成烹制与分餐、约 10 分钟送到学生手中,而以往校外配餐从出锅到学生用餐全程约需 2 小时(北京日报 2025 年 10 月)。
河北的供应侧给出了学校端的对接数据。河北省推动“河北净菜”校园集采平台建设,对接北京 94 所高校、500 余家采购商;张家口市的净菜企业 2024 年供应了北京 30 多个学校食堂与十多家企业的中央厨房,销往北京净菜约 8500 吨(河北省人民政府新闻发布会 2025-12-01 与张家口市人民政府政协提案答复)。
四、净菜进食堂的两条通路
净菜进食堂的通路分成两条,一条是产地基地直供,另一条是通过配送服务商与中央厨房中转。
基地直供的链路最短。河北按“叶菜无根、根菜无泥、果菜无杂”的标准组织加工,在京津建设统仓共配中心、为 30 余家机构供应;衡沧地区的高品质净菜可在 2 小时内送达京津核心区,北京新发地“河北净菜”共享仓储统配中心高峰期每日供应超过 2 万斤(河北省人民政府新闻发布会 2025-12-01)。
配送服务商这条通路的网络更宽。望家欢的业务覆盖全国 160 多个城市,服务超过 2 万家机构客户,年营业额接近 200 亿元,净菜加工是主营业务之一;中膳集团进驻全国 135 个重点城市、开设 69 家分子公司,每日服务就餐者超过 165 万人次(望家欢农产品集团 2025-11-08 30周年庆典致辞与中膳集团 2026 年 1 月年度总结会)。
五、河北净菜的供应侧样本
河北是净菜供应侧的一个完整样本,基地、加工、品牌与渠道四段都推进过。
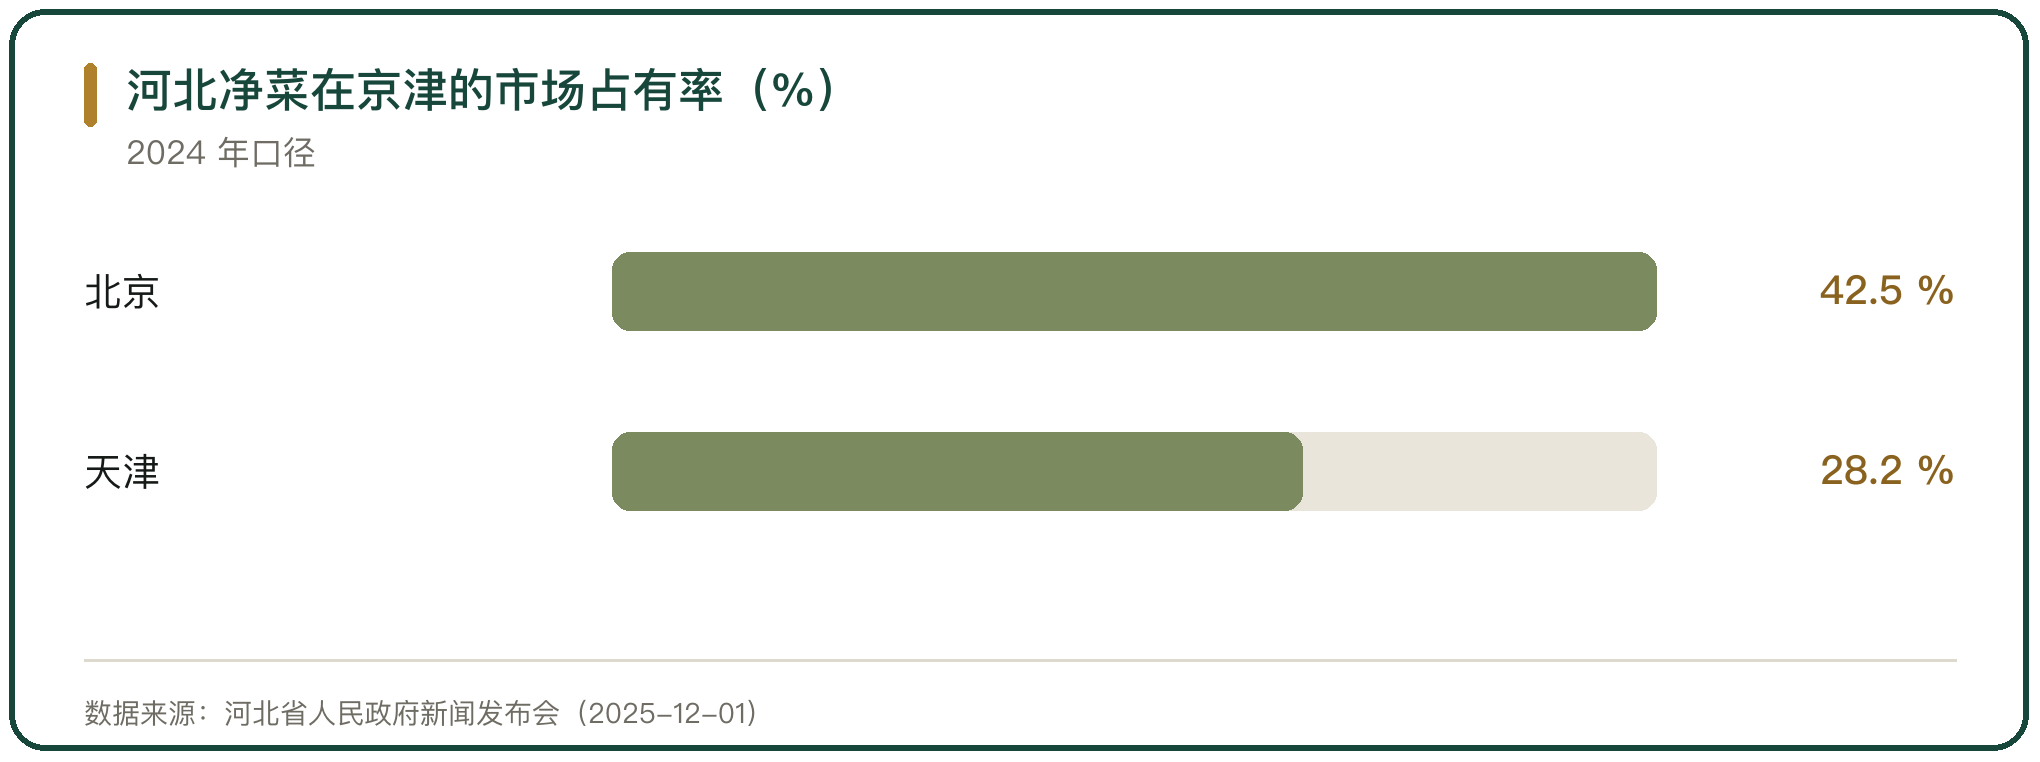
品牌授权的范围在扩大。河北注册了省域净菜公共品牌,已授予 124 家企业“河北净菜”品牌使用权;2024 年河北蔬菜在北京市场占有率达到 42.5%、在天津市场占有率达到 28.2%(河北省人民政府新闻发布会 2025-12-01)。
渠道的组织方式在变化。除统仓共配中心以外,河北在北京的 10 家部委与企事业单位布设了 28 组净菜自提柜,消费者通过手机小程序选购,物流车全天配送补货(河北省人民代表大会常务委员会 2025-07-22)。
供应侧的约束同样清楚。张家口市商务局在政协提案答复中写明,部分企业在净菜选摘、清洗、切分、包装等环节缺乏规范操作流程,产品规格与质量参差不齐,难以形成品牌效应。
六、净菜加工的环节与损耗
净菜的价值来自把损耗与人工从食堂后厨前移到加工点。
前移的两项成本可以对应到具体动作。食堂原先在毛菜上去掉不可食用的部分再清洗切配,这部分损耗与人工留在食堂;改为净菜之后,加工点承担的损耗进入产品价格,食堂的厨余量与用工随之下降。
加工点这一端的损耗控制能力差异较大。三个皮匠报告的口径显示,人工成本在净菜加工总成本中的占比超过 50%,不同企业之间的原料损耗率相差可达 17 个百分点。分选设备与预冷条件的差别,直接落到出品率上。
七、净菜加工的市场规模与渗透率
净菜加工已经从农产品初加工的一个附属环节,变成单独的食品品类。
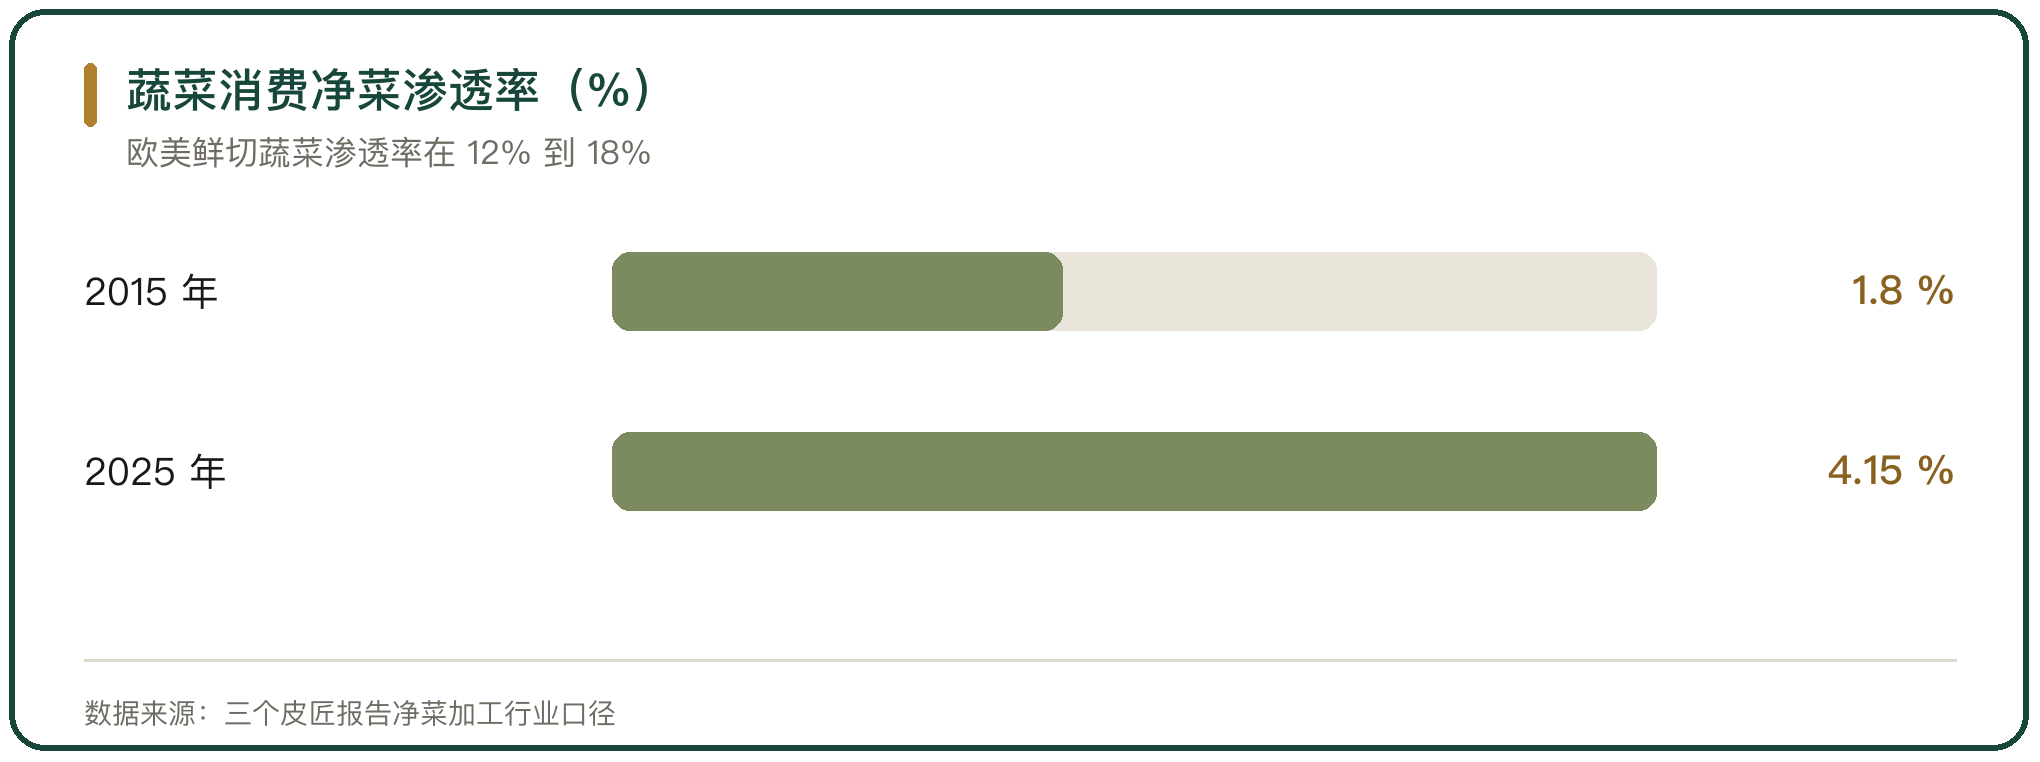
规模与渗透率是两组数字。三个皮匠报告的口径是 2025 年净菜加工市场规模 3795.8 亿元、产量 3337.3 万吨;全国蔬菜消费的净菜渗透率从 2015 年的 1.8% 提升到 2025 年的 4.15%,欧美发达国家的鲜切蔬菜渗透率在 12% 到 18% 之间。
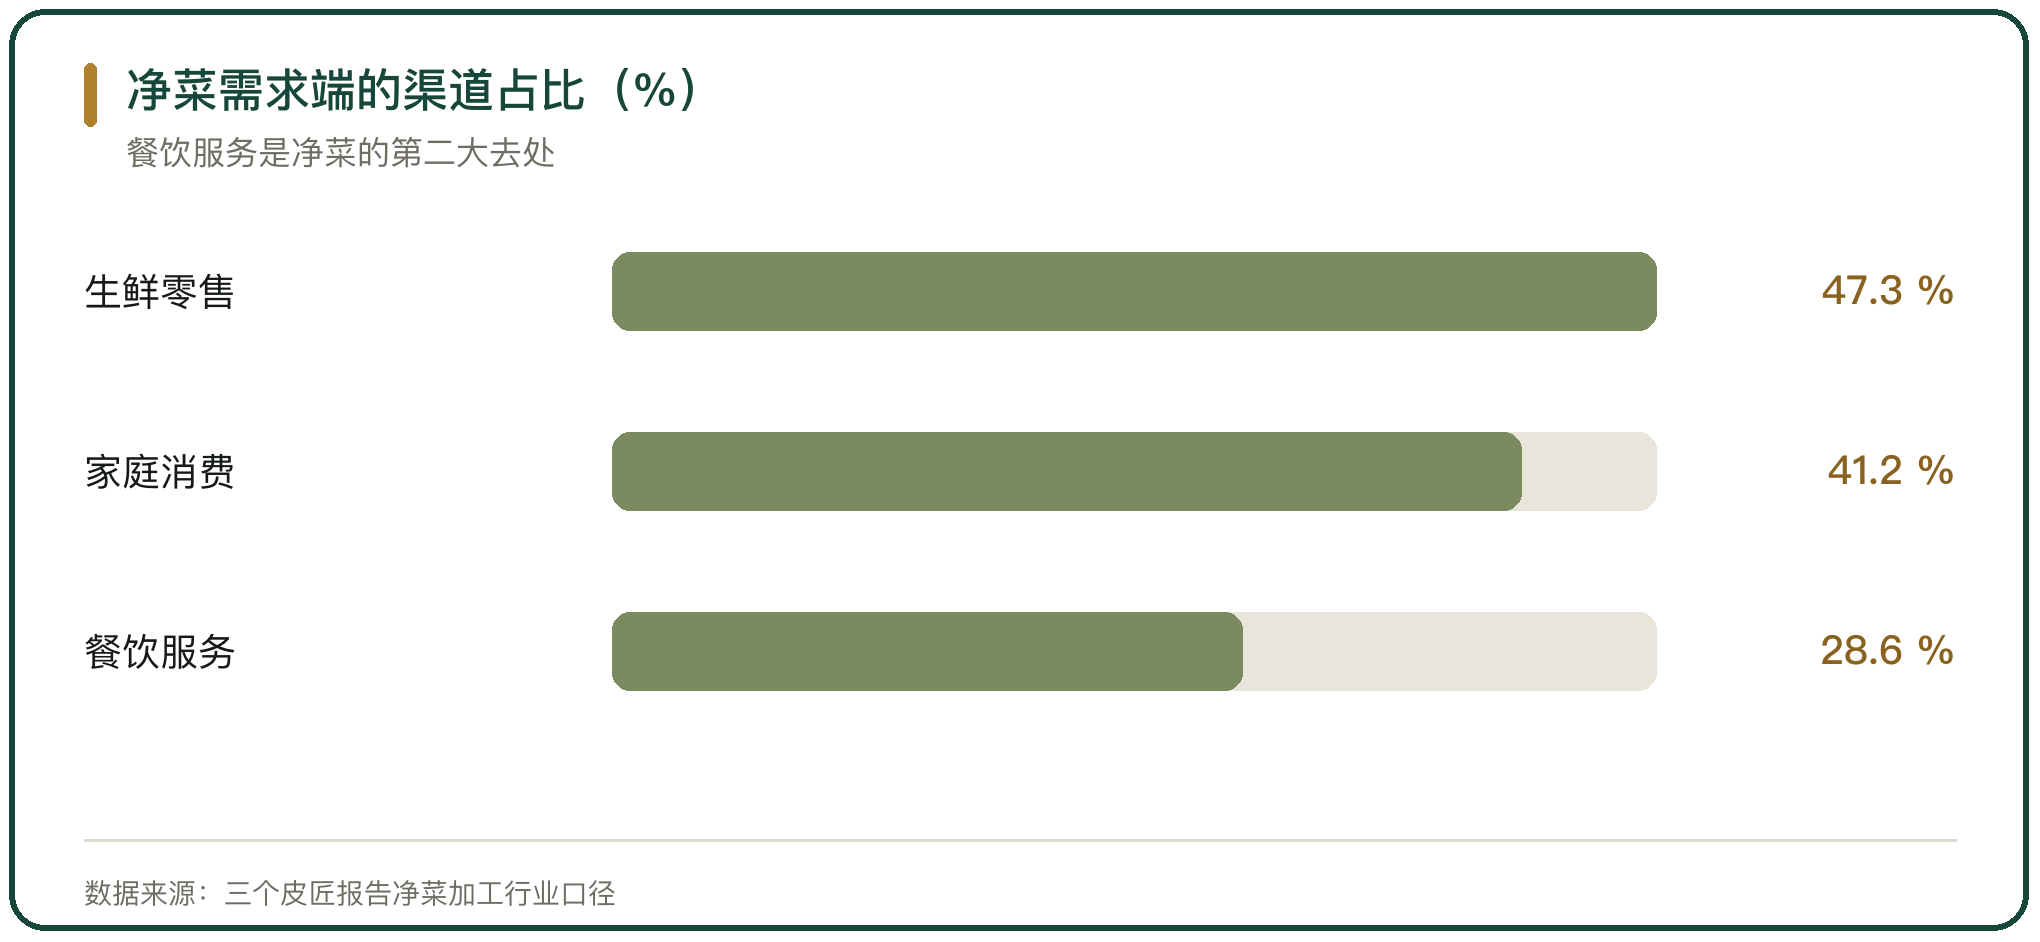
需求侧的结构在变化。同一口径下,生鲜零售渠道占比 47.3%,餐饮服务领域占比 28.6%,家庭消费占比从 2022 年的 35.4% 上升到 2025 年的 41.2%。餐厅与食堂这一支是净菜的第二大去处。
八、净菜渗透在团餐里的收益
净菜对团餐的收益落在三个可测的地方:后厨面积、用工与损耗。
后厨面积这一处最直观。把择菜与洗菜前移之后,食堂不需要为粗加工留出大块操作区,改扩建的成本随之下降,这也是北京“中央厨房+微厨房”模式能够在小空间学校落地的前提。
用工与损耗这两处需要放进同一张核算表。加工点承担损耗后,产品单价高于毛菜;食堂端的人工与厨余处置成本下降,两项相抵之后的净收益取决于加工点的出品率与配送的装载率。
九、净菜渗透的约束
净菜的渗透受三处约束:配送半径、保质期与供应侧的规范程度。
保质期这一处最紧。净菜保留生鲜状态,保存期短,老乡鸡门店的净菜香芹段保存期只有 3 天,门店在每天晚上检查整理,临期先用、到期报废(新黄河 2025-09)。保质期越短,配送频次要求越高,库存的容错空间越小。
配送半径与温层是另一处。净菜需要全程冷链,配送半径超过一定距离后,运输与损耗会把加工带来的成本优势抵掉,企业多数在区域建设加工点,或者改用冷冻净菜。
供应侧的规范程度决定价格可比性。加工点之间的出品率与损耗率差别较大,采购方按同一份规格书比价时,实际拿到的可用量与加工损耗并不相同。
十、净菜在团餐中渗透的判断
净菜在团餐里的渗透由食堂对后厨人力与损耗的压缩推动,落点在学校、机关与企业的固定用餐场景。
制度上,净菜与预制菜已经分开。2026 年 2 月的《食品安全国家标准 预制菜》征求意见稿把仅经清洗、去皮、分切处理的净菜类食品排除在预制菜以外,餐饮环节使用净菜不属于明示范围。
规模与渗透率给出当前的量级与空间。2025 年净菜加工市场规模 3795.8 亿元、产量 3337.3 万吨,全国蔬菜消费的净菜渗透率 4.15%,欧美鲜切蔬菜的渗透率在 12% 到 18% 之间(三个皮匠报告口径)。校园餐这一处最集中,北京的“中央厨房+微厨房”模式把净菜送达后的烹制时间压到约 50 分钟、送到学生手中约 10 分钟。
渗透的速度取决于三件事:加工点的出品率能否稳定、配送半径内的订单密度是否足够、采购方能否按同一口径比价。



写点看法