

粮油进口(大豆玉米)的定价权
一、粮油进口里的定价权问题
定价权指在价格形成过程中的影响力,体现在基准、成交方式与流通环节三处。
进口大豆与玉米的价格基准不在国内。国际大豆价格以芝加哥期货交易所(CBOT)大豆期价为基准,叠加产地升贴水与海运费,形成到中国的成本;玉米同样以境外期货价与升贴水为参照,再受进口关税配额约束。
国内是需求端最大的买方。2025 年中国进口大豆 11183 万吨,同比增长 6.5%,占全球大豆贸易量的60%以上;进口玉米 2024 年为 1364 万吨。采购量大不等于价格由买方定,价格的最后一段由成本公式里的变量决定(海关总署)。
二、大豆进口的定价基准与成本构成
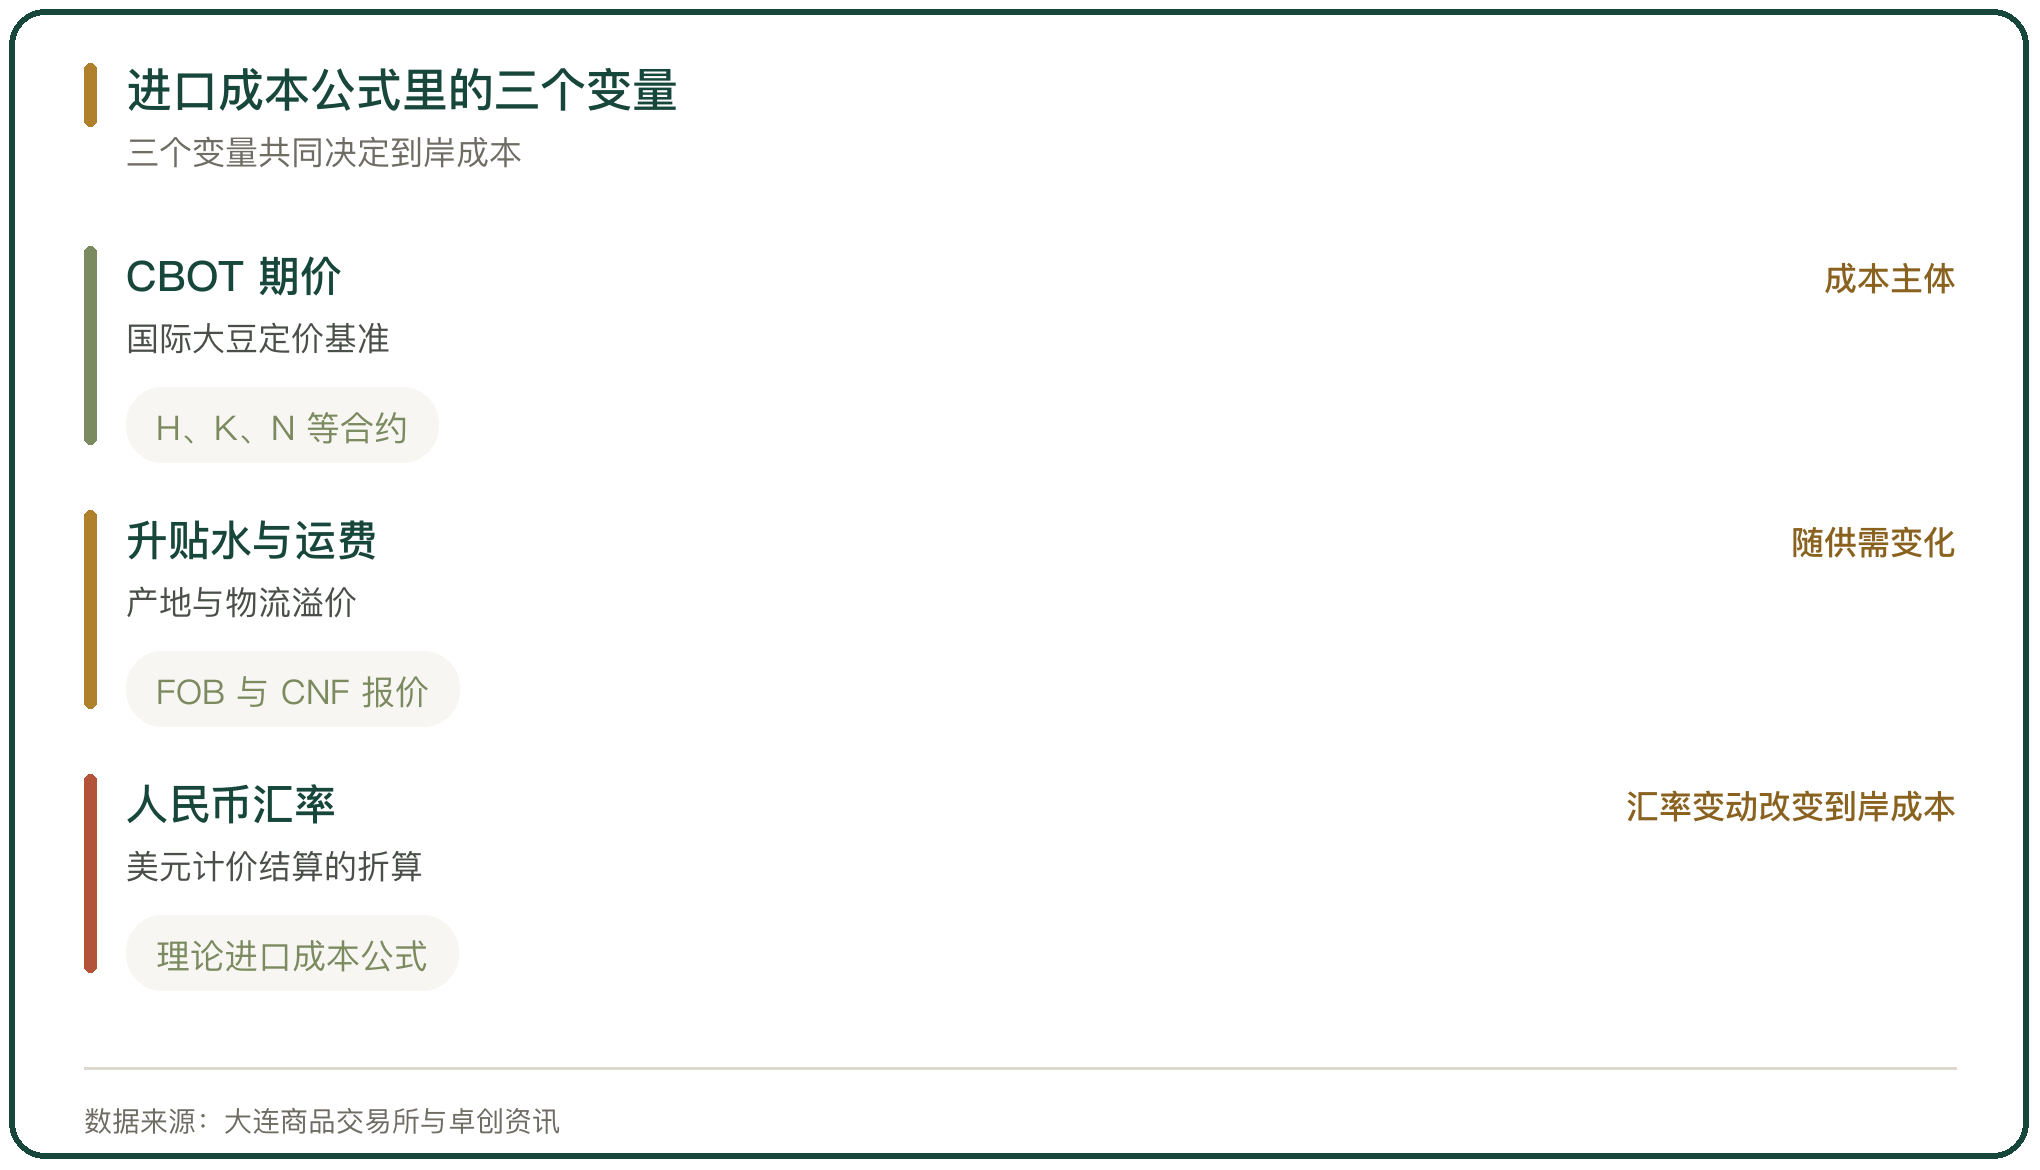
大豆的进口成本由期货价、升贴水、海运费、税费与汇率算出。
大连商品交易所给出的核算方式为,进口成本等于 〔(CBOT 期价加 FOB 升贴水)乘单位转换系数加海运费〕乘(1 加增值税)乘(1 加关税)乘人民币汇率,再加港杂费。
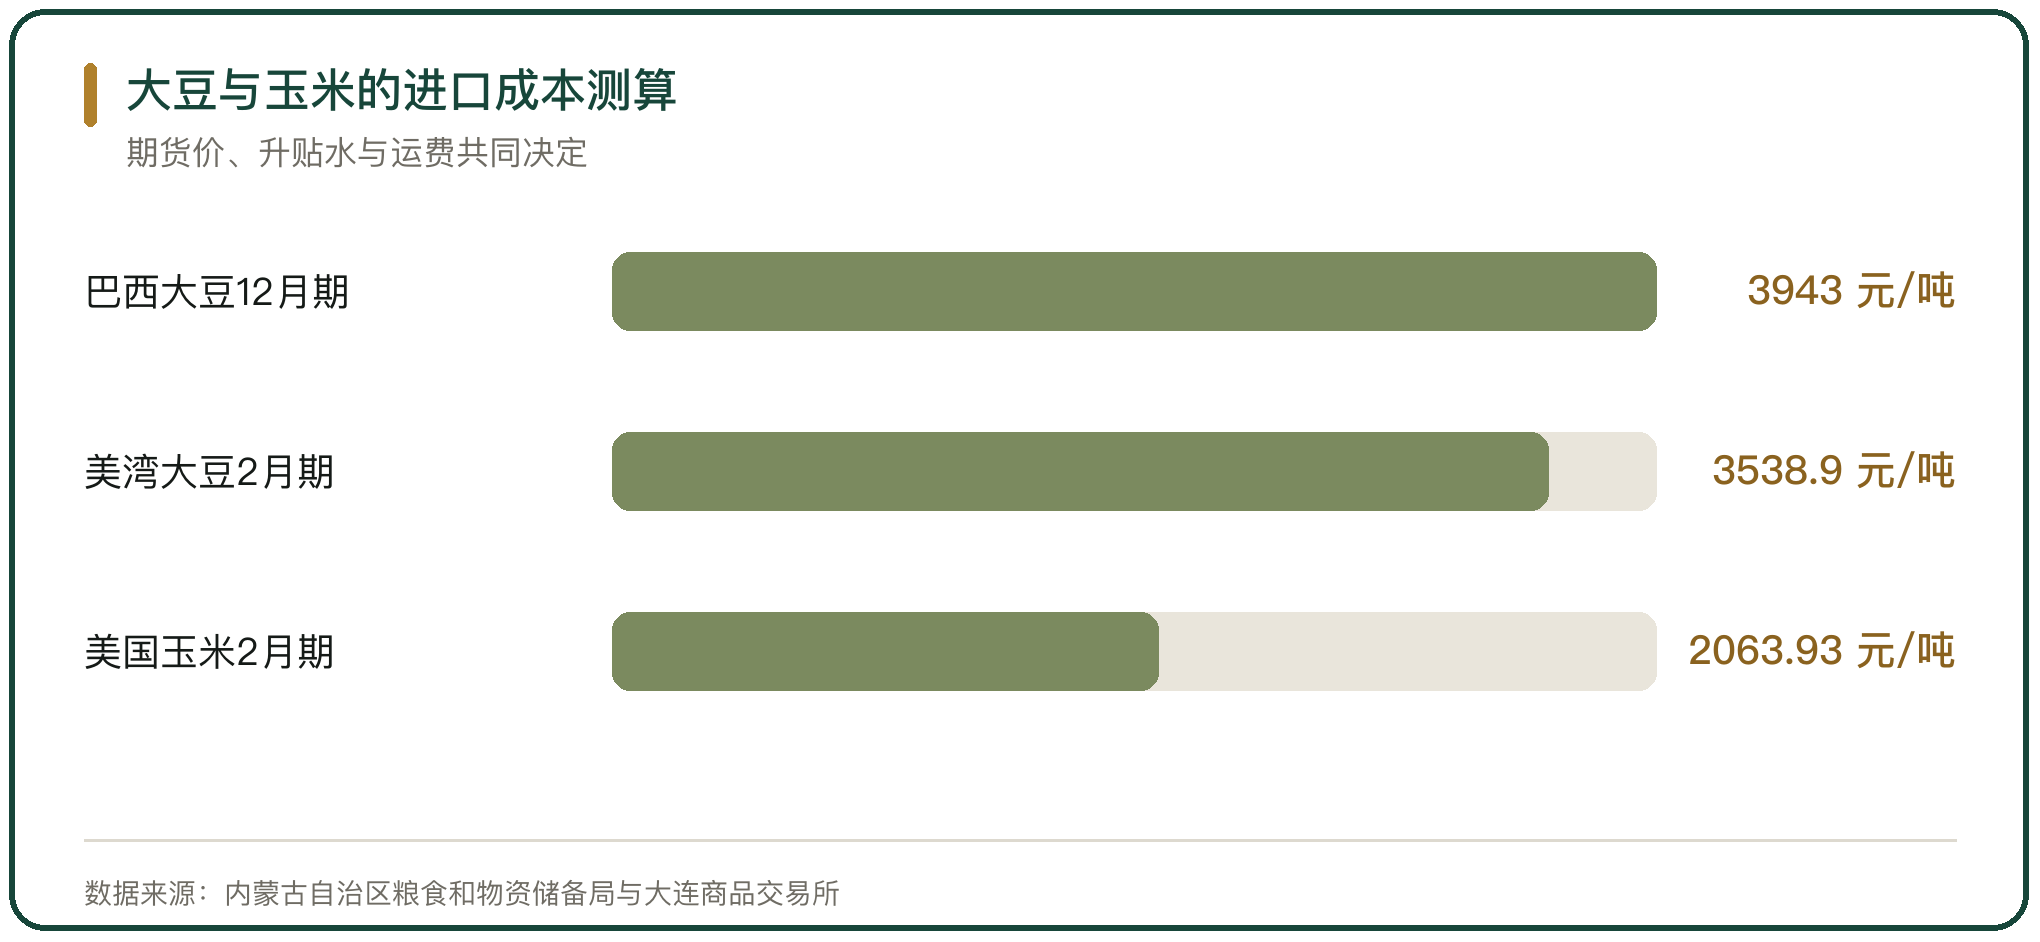
以大连商品交易所 2024 年 12 月 30 日的测算为例,美国墨西哥湾 2 号黄大豆 2 月船期的 FOB 升贴水为 100 美分每蒲式耳,海运费为每吨 38.42 美元,对应 H(3 月)合约,估算进口成本为每吨 3538.90 元;3 月船期的 FOB 升贴水为 96 美分每蒲式耳,进口成本为每吨 3527.39 元。
公式里的 CBOT 期价占比最高,升贴水与运费跟随供需和物流变化。到大连商品交易所 2024 年 12 月 30 日当天,美国 3 号玉米 2 月船期 FOB 升贴水为 85 美分每蒲式耳,估算进口成本为每吨 2063.93 元。
三、大豆进口成本中的升贴水与运费
升贴水是产地报价与期货价之间的差额,反映现货供需、物流与出口节奏。
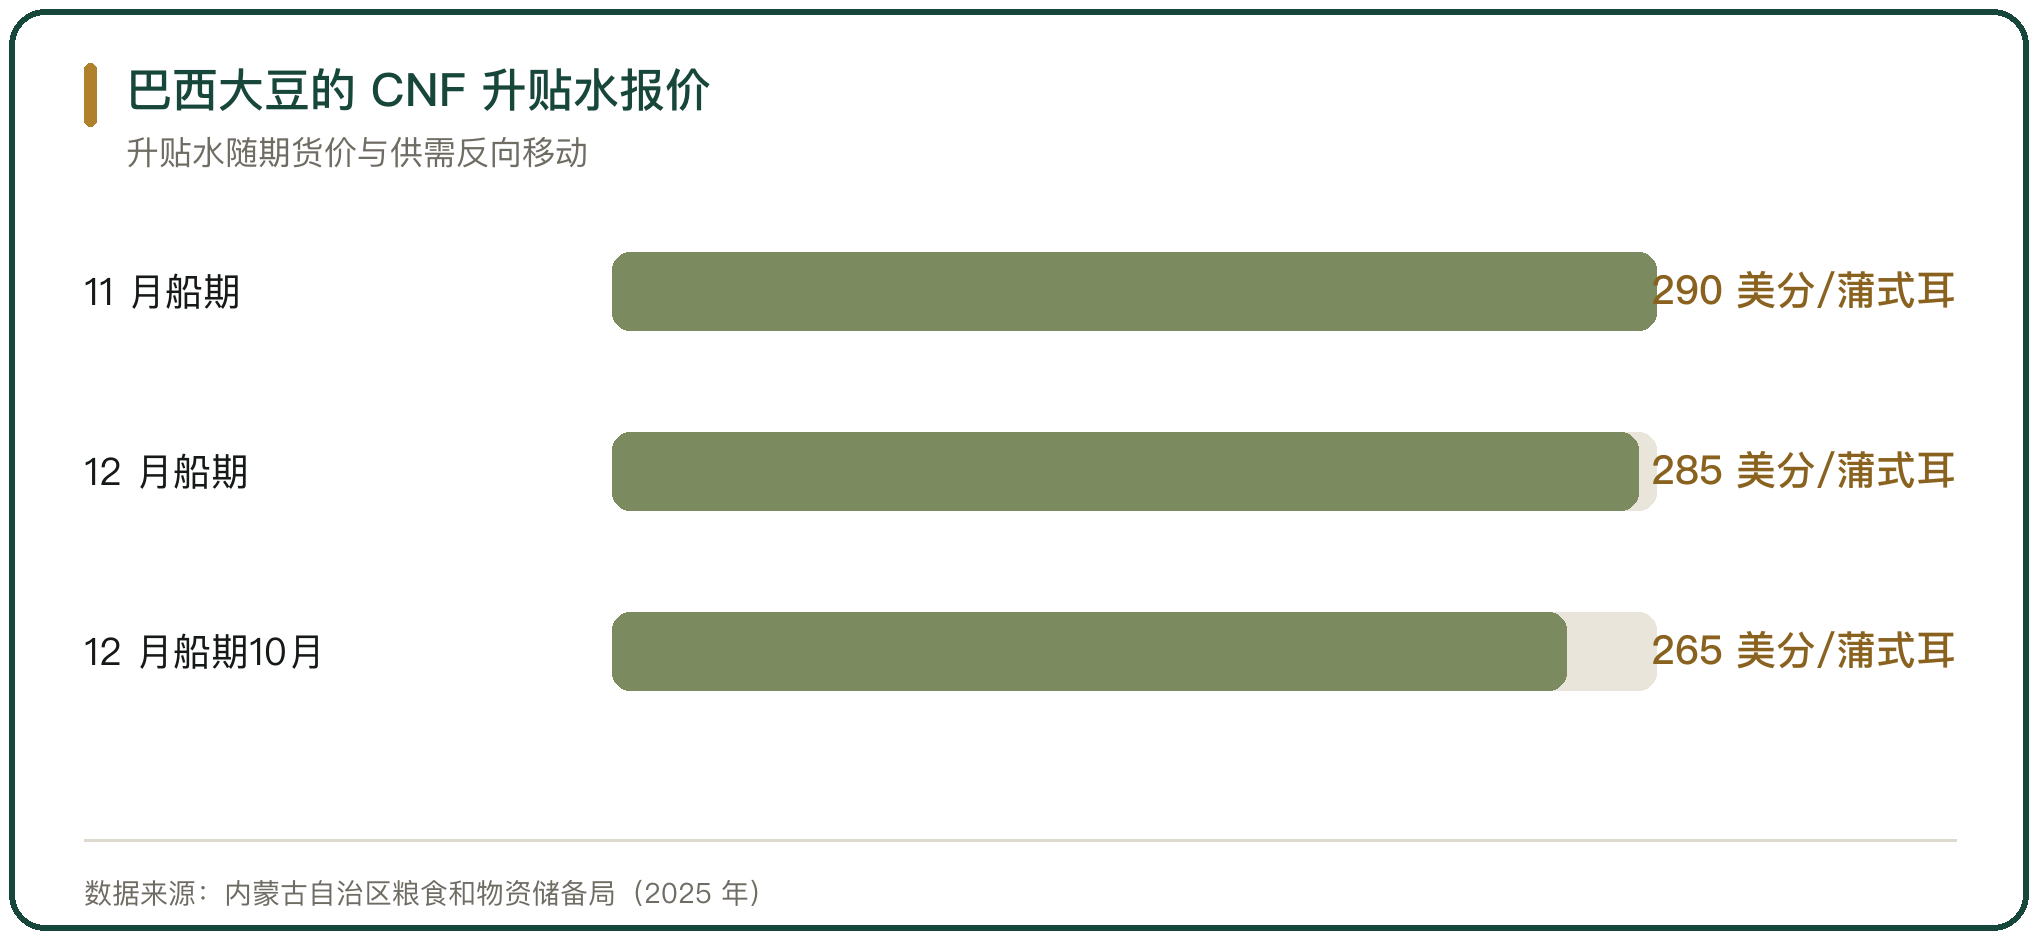
巴西大豆的对华报价以 CNF 升贴水表示。内蒙古自治区粮食和物资储备局的监测显示,2025 年 9 月 26 日,11 月与 12 月船期巴西大豆出口 CNF 升贴水分别为 290 与 285 美分每蒲式耳,CNF 报价分别为每吨 478 与 483 美元,折合华南地区到港完税成本每吨 3875 与 3907 元。
升贴水随期货价与供需反向移动。2025 年 10 月 24 日,12 月船期巴西大豆 CNF 升贴水降到 265 美分每蒲式耳,CNF 报价升到每吨 487 美元,折合华南到港完税成本每吨 3943 元;期货价上涨抵消了升贴水下跌(内蒙古自治区粮食和物资储备局)。
升贴水的报价随来源国变化。2025 年 11 月初,12 月装运的巴西大豆较 CBOT 1 月合约升水 225 至 230 美分每蒲式耳,美国墨西哥湾装运大豆报升水 240 美分每蒲式耳,巴西报价低于美湾(中国金融信息网)。
四、大豆进口的来源结构与议价空间
来源结构的分散程度影响采购的可用选项。
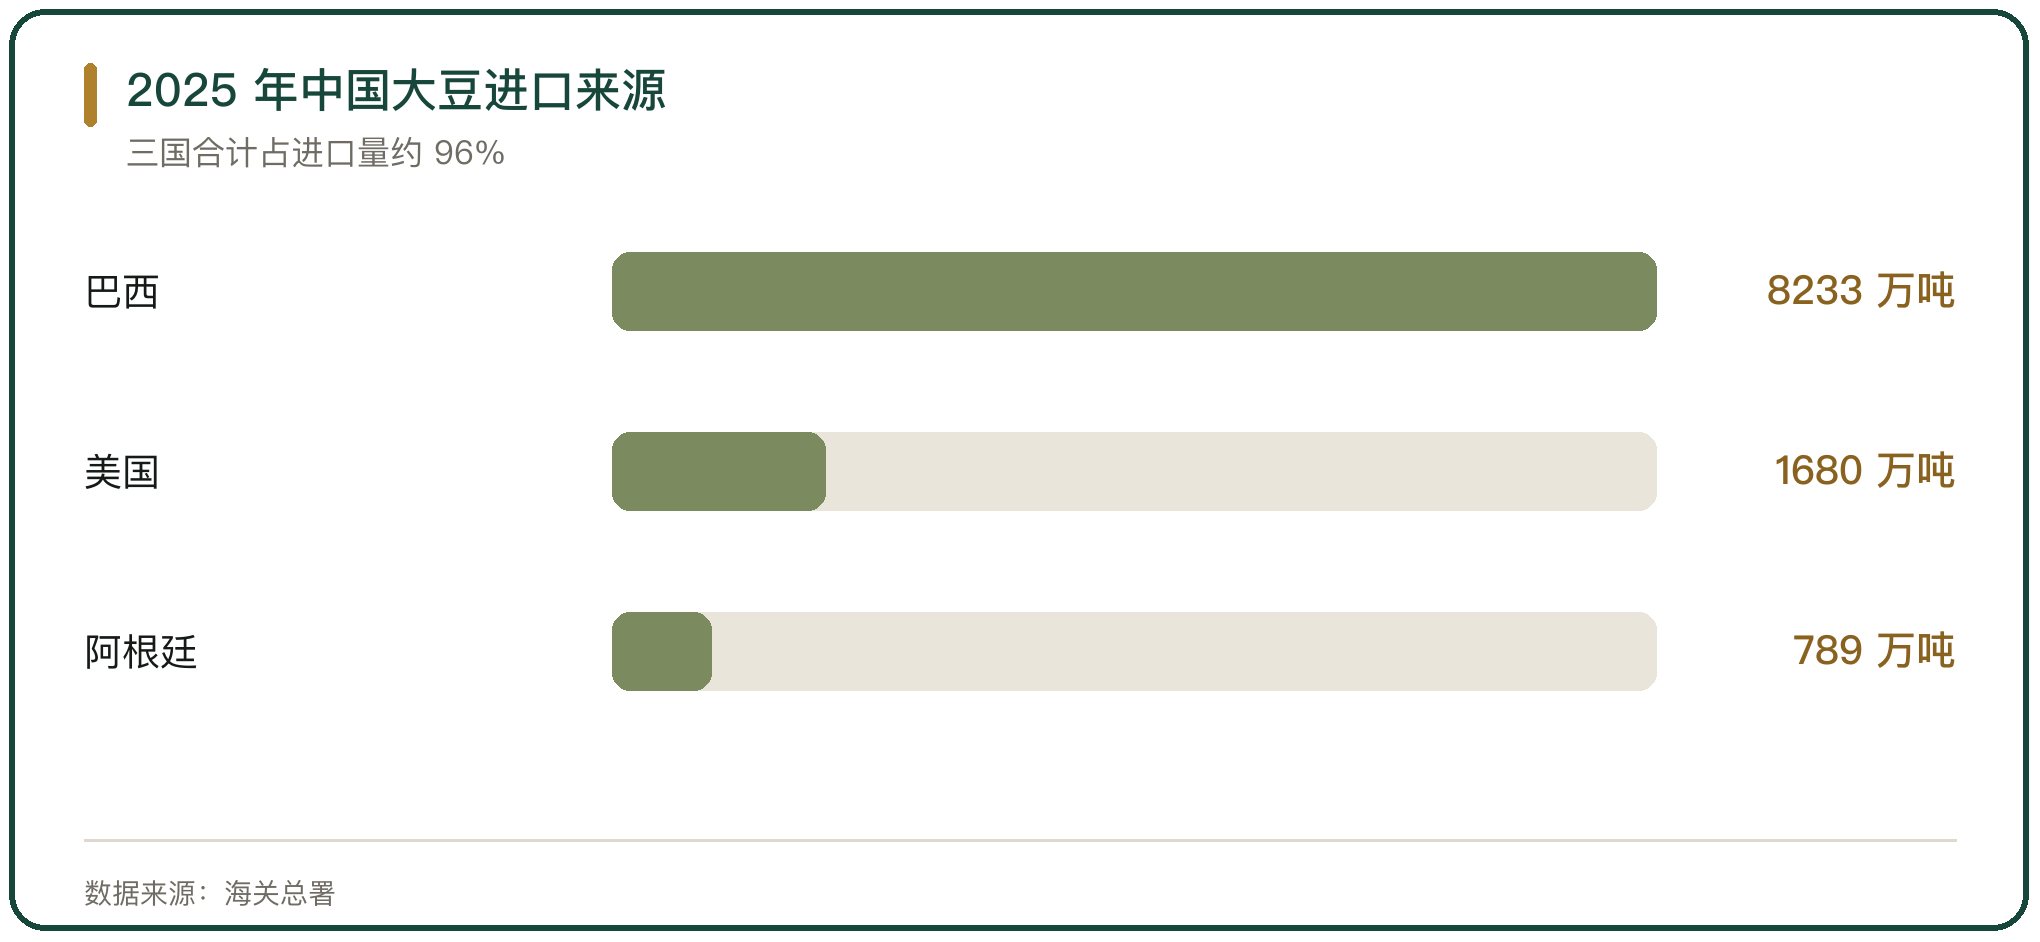
2025 年大豆进口来源集中在南美。海关总署数据显示,全年进口大豆 11183 万吨,其中自巴西进口 8233 万吨、占 73.63%,同比增长 10.3%;自阿根廷进口 789 万吨、占 7.06%,同比增长 92.4%;自美国进口 1680 万吨、占 15.03%,同比下降 24%,9 月至 12 月连续 4 个月没有自美国进口。
来源切换的空间受季节性约束。巴西新豆在一季度之后集中上市,成为中国的主要进口来源;美国大豆在北半球秋季收获后获得季节性优势。巴西供应减少时,采购调整的余地在美豆与阿根廷豆之间,阿根廷大豆更多用于国内压榨,增产不等量转化为原豆出口(中国金融信息网)。
议价的筹码因此落在采购节奏上。中国买家在巴西升贴水回落时集中下单,2025 年 11 月初订购约 10 批 12 月装运的巴西大豆与另 10 批 2026 年 3 月至 7 月装运的大豆(中国金融信息网)。
五、大豆采购的议价方式与远期合同
大豆采购以远期合同为主,按船期在产地锁定装运月份与数量。
采购的落点从贸易商转手转向产地直采。压榨企业按生产计划提前采购,采购与到港之间相隔数周,这段时间的价格波动由企业承担。
买方结构影响议价。国内采购主体包括油脂加工企业、国有粮食企业与贸易商,单一企业的采购量在总体进口里占比有限,与国际粮商的购销网络相比,单个买方的谈判筹码受限。
国际粮商在产地掌握仓储与港口。国际粮商在巴西的布局包括邦吉在 16 个州拥有 226 座粮仓,路易达孚拥有 35 个收购公司、50 多座粮库与 4 座专用码头,嘉吉拥有 32 个加工厂与 96 座粮仓,ADM 在主要大豆产区拥有 50 座粮仓与 4 家榨油厂(《新财富》对四大粮商巴西资产的梳理)。这批设施把产地收购、仓储与出口装船串在一起,产地报价的形成与实际货源掌握在设施所有者手里。
六、玉米进口的配额与关税约束
玉米进口受关税配额管理,配额内外的税率差别很大。
配额与税率由税则规定。按《中华人民共和国进出口税则(2024)》,玉米进口关税配额为 720 万吨,其中 60% 为国营贸易配额;配额内进口关税税率为 1%,配额外为 65%。2025 年玉米进口关税配额同样为 720 万吨。
配额外玉米没有价格优势。农业农村部农村经济研究中心的研究给出的测算为,以 2024 年 8 月为例,配额外 65% 关税的美国玉米运抵我国南方港口的到岸税后价格为每斤 1.67 元,比国内玉米到港价高 0.49 元。
关税调整改变进口成本。2025 年 3 月 10 日起,国务院关税税则委员会对美国鸡肉、小麦、玉米、棉花加征 15% 关税,对高粱、大豆、猪肉、牛肉、水产品、水果、蔬菜、乳制品加征 10% 关税,在现行适用税率基础上分别加征,原产于美国的大豆适用税率由 3% 提高。
七、玉米进口的来源变化与比价关系
玉米进口的来源结构随贸易政策调整。
农业农村部农村经济研究中心把我国玉米贸易划成四个阶段:2009 年及以前为净出口阶段,2010 年至 2019 年为进口量低于配额阶段,年均进口 334 万吨;2020 年至 2024 年 7 月为进口量高于配额阶段,2021 年、2022 年、2023 年进口量分别为 2835 万吨、2062 万吨与 2713 万吨;2024 年 8 月之后进入低进口阶段,2024 年 8 月至 12 月累计进口 158.3 万吨、同比下降 88.2%。
来源国的轮换有迹可循。2014 年及以前,多数年份来自美国的玉米占进口总量的 90% 以上;2015 年至 2020 年主要来自乌克兰,占比 75% 以上;2021 年与 2022 年主要来自美国,占比分别为 69.9% 与 72.1%;2023 年与 2024 年主要来自巴西,巴西占比不足 50%。2024 年自巴西进口玉米 647 万吨、占比 48%,自美国进口 207 万吨、占比约 15%(农业农村部农村经济研究中心)。
国内产需缺口决定进口的必要性。据农业农村部市场预警专家委员会预测,2024/25 年度与 2025/26 年度国内玉米产需缺口只有 350 多万吨,2025 年玉米进口总量可能降至 500 万吨以内(农业农村部农村经济研究中心)。
八、期货市场在定价里的位置
期货价格是现货贸易的定价参照,套期保值把价格风险换成基差风险。
国内玉米期货已进入现货定价环节。中国供销粮油有限公司的案例显示,2025 年一季度其收购黑龙江玉米的现货成本为每吨 1960 元,大连玉米期货主力合约价格为每吨 2275 元,基差为负 315 元每吨,公司卖出等量合约锁定基差,基差回升到负 135 元每吨后平仓,每吨盈利 180 元;该公司年度套保总量超过 100 万吨(大连商品交易所、期货日报)。
期货价格的参照作用来自参与者规模。山东鲁粮现代经贸有限公司 2024 年 9 月起以玉米品种开展套期保值,2025 年敞口业务套保比例稳定在 50% 以上;2024 年 12 月以每吨 2090 元签订远月玉米采购合同,同时在期货市场以每吨 2218 元卖出保值,2025 年 5 月下游客户在盘面每吨 2279 元点价(大连商品交易所、期货日报)。
境内外期货市场之间是联动关系。国内压榨与饲料企业的定价参照境外期货,套保操作在同一套价格体系里完成,大连期货价格跟随境外基准波动,形成对成本的对冲工具而不是基准的替代。
九、流通环节对定价权的影响
定价权的落点在流通环节,谁掌握仓储与港口,谁掌握产地报价的形成条件。
国际粮商的设施覆盖产地到港口。国际粮商通过仓储、物流、加工与贸易的布局,掌握巴西大豆 70% 以上的出口量;桑托斯港与巴拉那瓜港的码头、仓储设施与筒仓,多数由国际粮商持有(《新财富》对四大粮商巴西资产的梳理)。
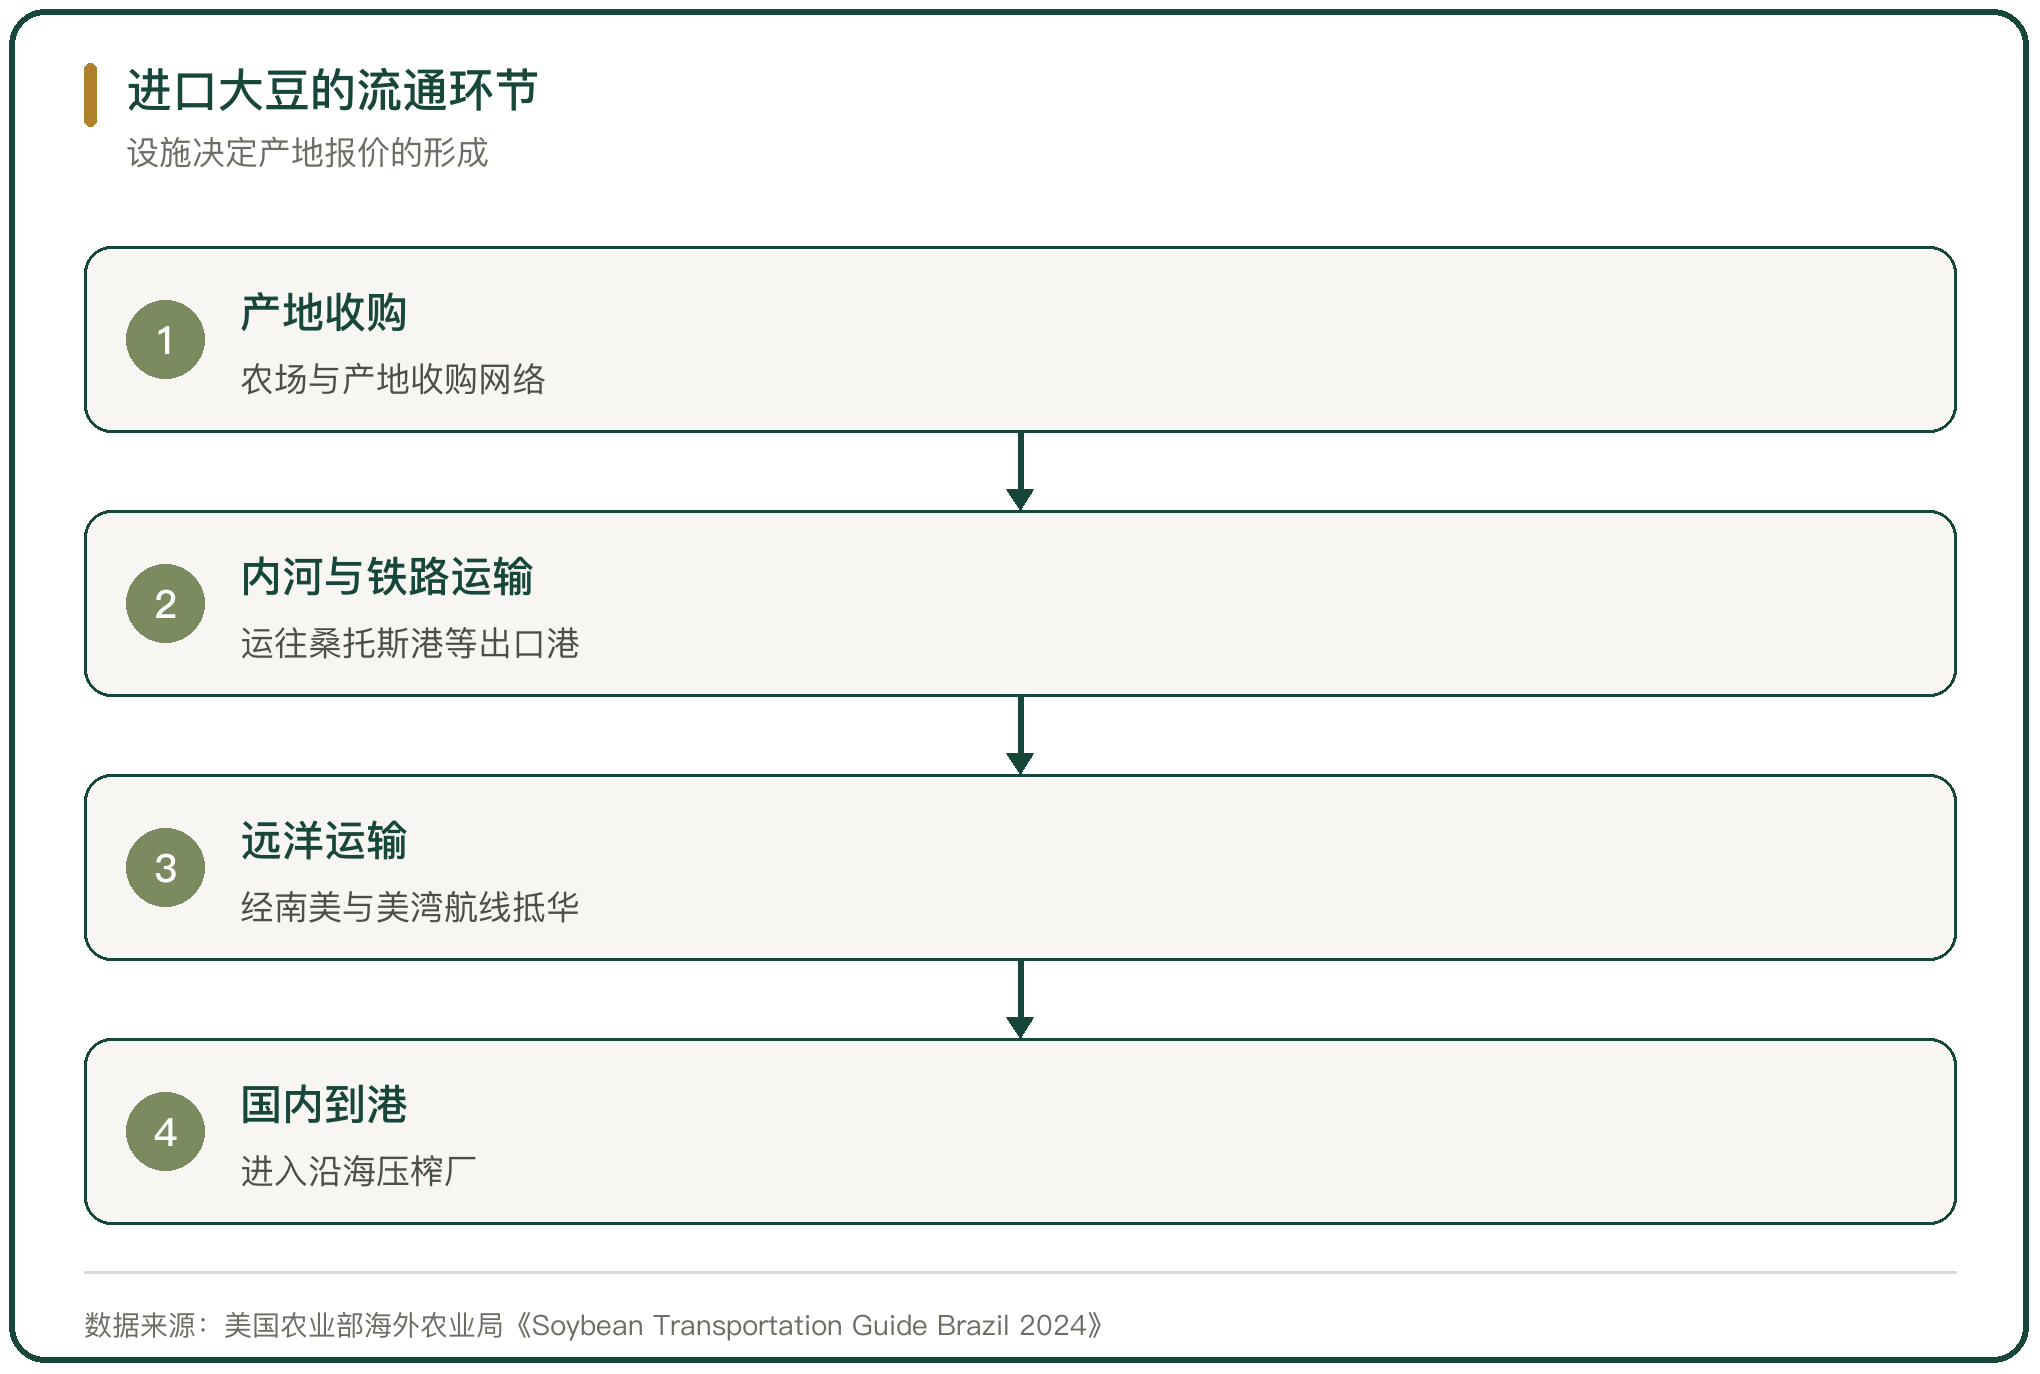
国内企业的海外设施在增加。中粮国际 2014 年进入巴西,投资桑托斯港新出口码头,2022 年 8 月开工,2025 年 3 月起运营,当年计划处理 800 万吨粮食、糖与豆粕,2026 年码头满负荷运营并对外提供服务后,年处理能力将扩大到 1400 万至 1450 万吨;中粮国际已实现巴西直接采购大豆 100% 可追溯(美国农业部海外农业局《Soybean Transportation Guide Brazil 2024》、中粮国际官网发布)。
设施决定报价的实际获得方。产地收购价、装运安排与升贴水的形成依赖仓储与港口能力,缺少设施的一方的选项集中在接受或放弃报价,采购来源切换改变的是柜台,不改变柜台后面的设施归属。
十、汇率与结算对进口成本的影响
大豆与玉米的进口以美元计价结算,人民币汇率变动直接改变到岸成本。
汇率在成本公式里是乘数项。按理论进口成本公式,在前面的期货价、升贴水与运费确定后,按人民币汇率折算才得到国内到岸成本,人民币对美元贬值时,同样报价的到岸成本上升(卓创资讯对大豆理论进口成本公式的说明)。
汇率与关税、升贴水三者叠加影响进口节奏。2025 年一季度的海关数据显示,中国大豆进口成本为每吨 462.1 美元,同比下降 17.5%,其中包含巴西大豆价格下跌与汇率变动的共同作用(中国植物油行业协会转载海关数据)。
结算货币的结构短期没有改变。进口大豆与玉米的报价以美元计价,中间成本项也以美元表示,汇率在成本里的位置不受采购来源国变化的影响。
11、粮油进口定价权的判断
进口大豆与玉米的定价权不在采购量,而在定价基准与流通环节的掌握程度。价格由 CBOT 期货价、产地升贴水、海运费与人民币汇率共同算出,成本公式里的变量都不由单个买家决定。
采购的议价空间来自来源结构与采购节奏。2025 年大豆进口 11183 万吨,巴西占 73.63%、阿根廷占 7.06%、美国占 15.03%,中国买家在巴西升贴水回落时集中下单;玉米进口受 720 万吨配额与 1% 至 65% 的税率约束,配额外玉米到岸税后价高于国内。
流通环节掌握在设施所有者手里。国际粮商掌握巴西大豆 70% 以上的出口量与主要港口设施,中粮国际在桑托斯港的码头 2026 年扩容到 1400 万至 1450 万吨后,国内企业的产地货源掌握程度提高。定价权的移动随设施与采购组织方式的变化逐步发生,不由单次成交的价格决定。



写点看法