

进口大豆的到港与压榨流通
一、进口大豆在粮油流通里的位置
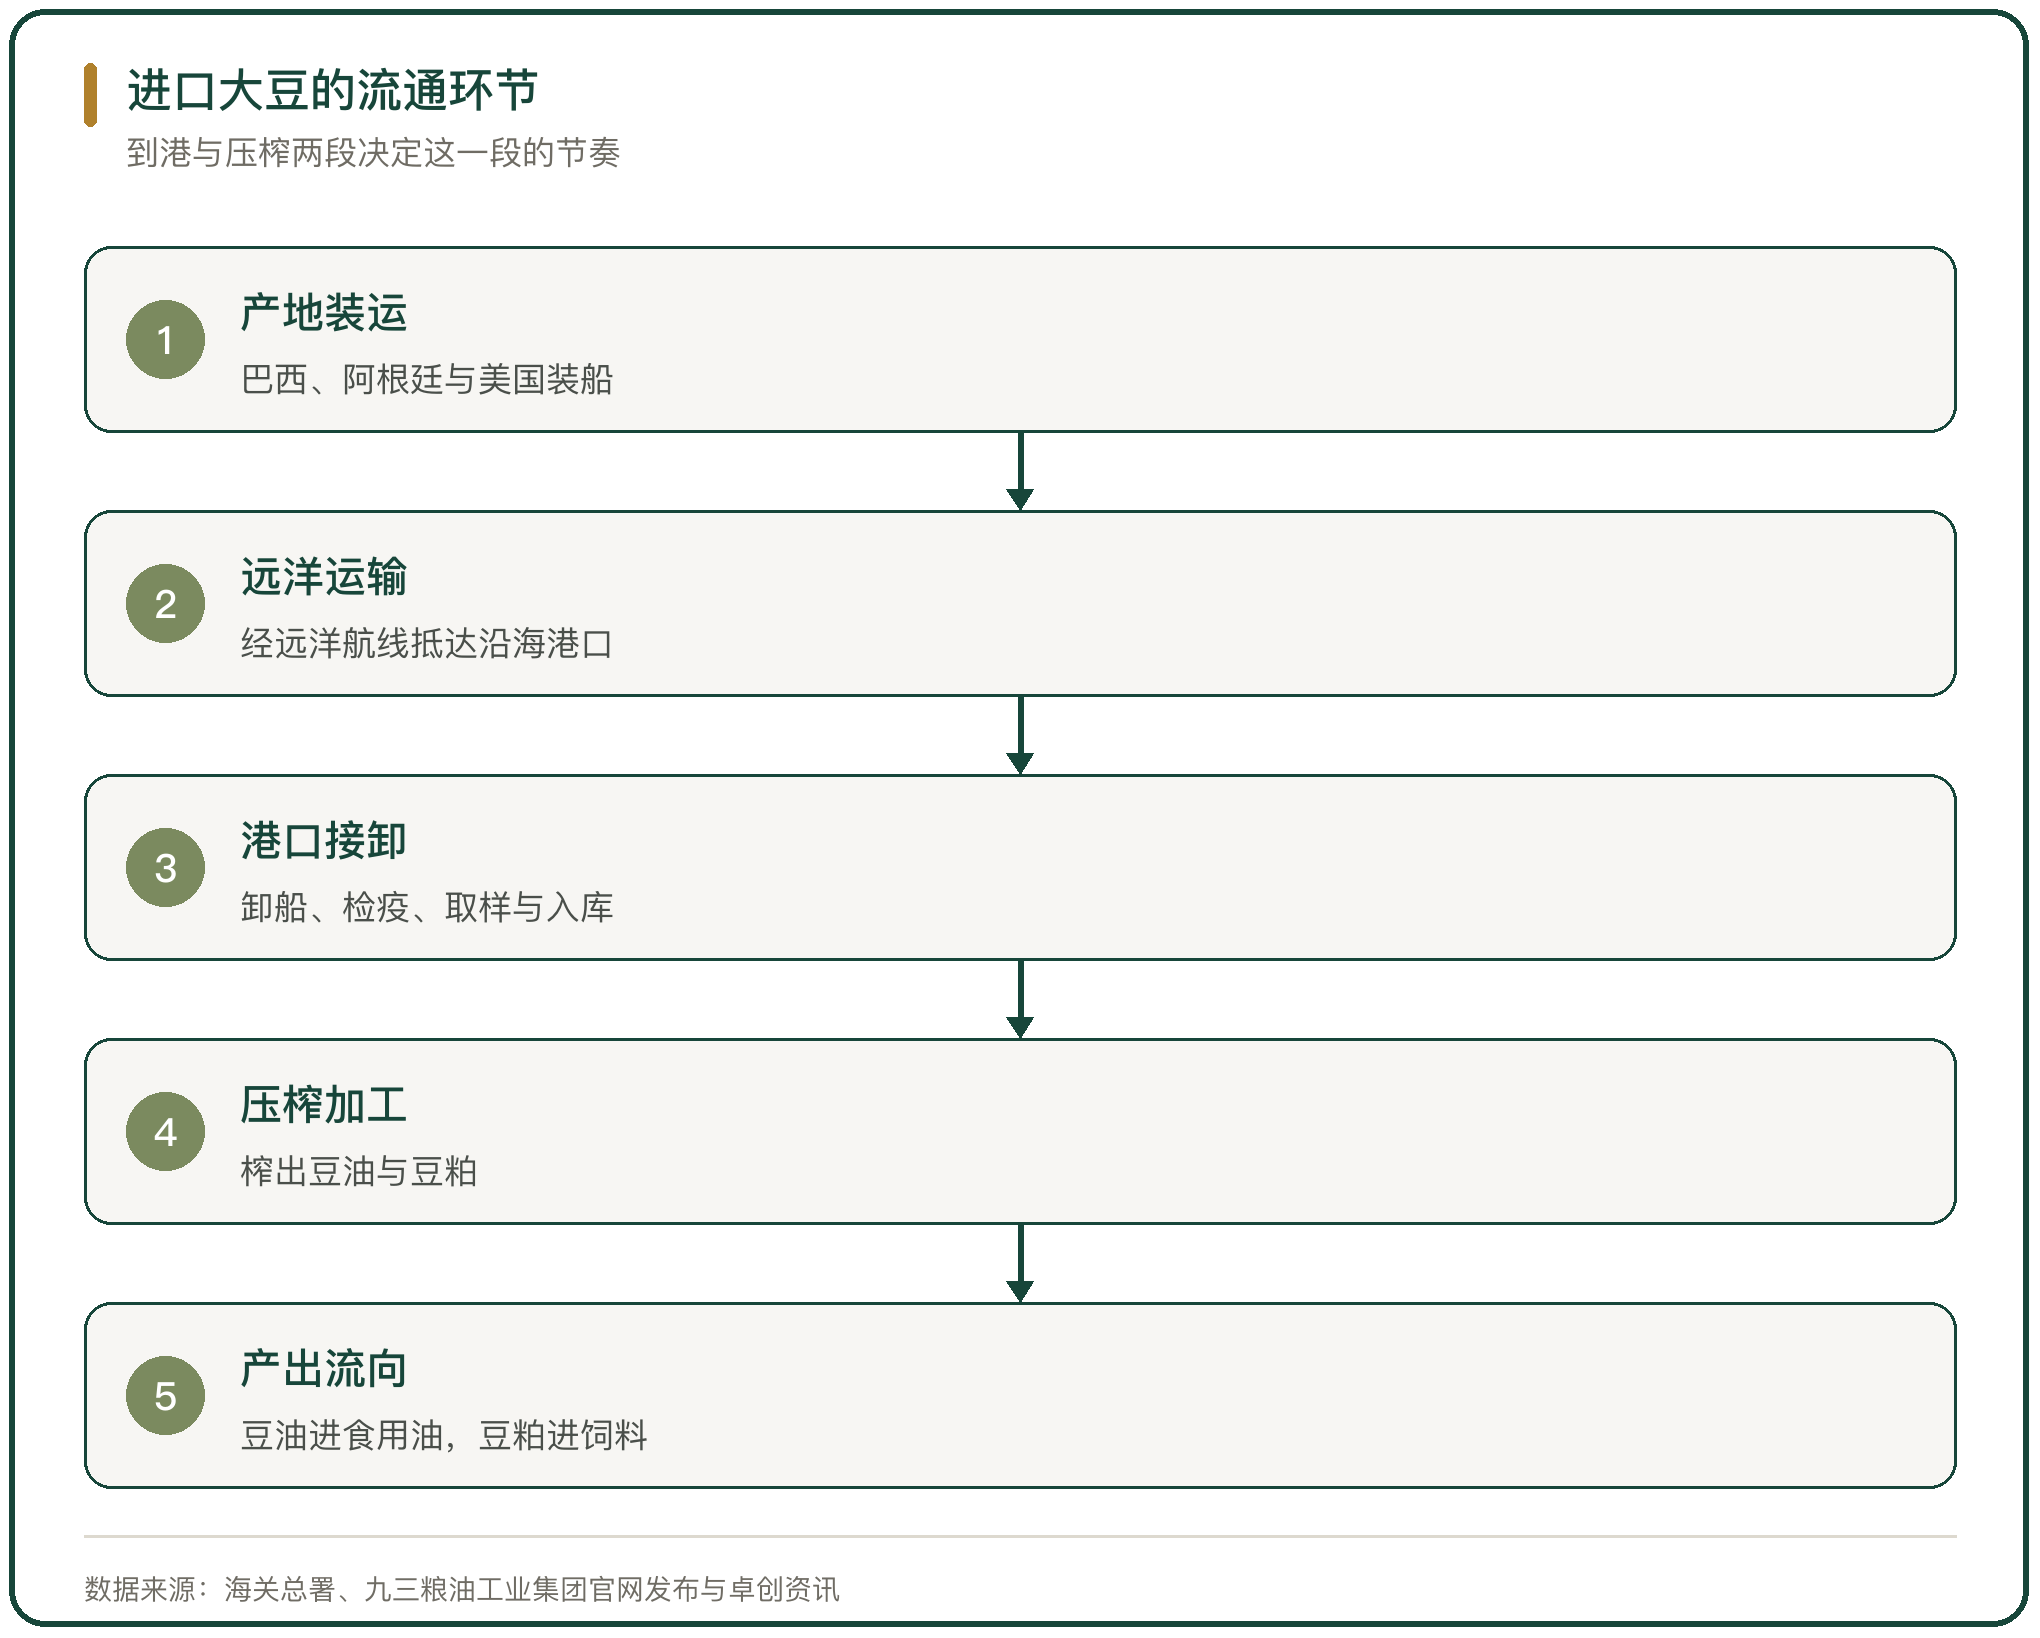
进口大豆是国内食用油与蛋白饲料的主要原料来源。大豆压榨产出的豆油进入食用油市场,豆粕进入饲料市场,两路产出连着食用油加工与养殖两条线路。
国内大豆的产量有限。2025 年国内大豆产量 2091 万吨,消费量 11570 万吨,其中压榨消费量 9980 万吨、同比增长 7.9%;产量与消费之间的缺口靠进口补足(农业农村部《大豆:产量稳步增长 消费量和进口量逐年下降》)。
进口大豆的流通把国际市场与国内压榨产能连在一起。到港的节奏、压榨的开工与产出的流向,构成这一段的三个环节。
二、大豆进口的量与来源结构
2025 年全国进口大豆 11183.3 万吨,同比增长 6.5%,占粮食进口总量的80%以上;进口金额 3602.1 亿元(海关总署)。
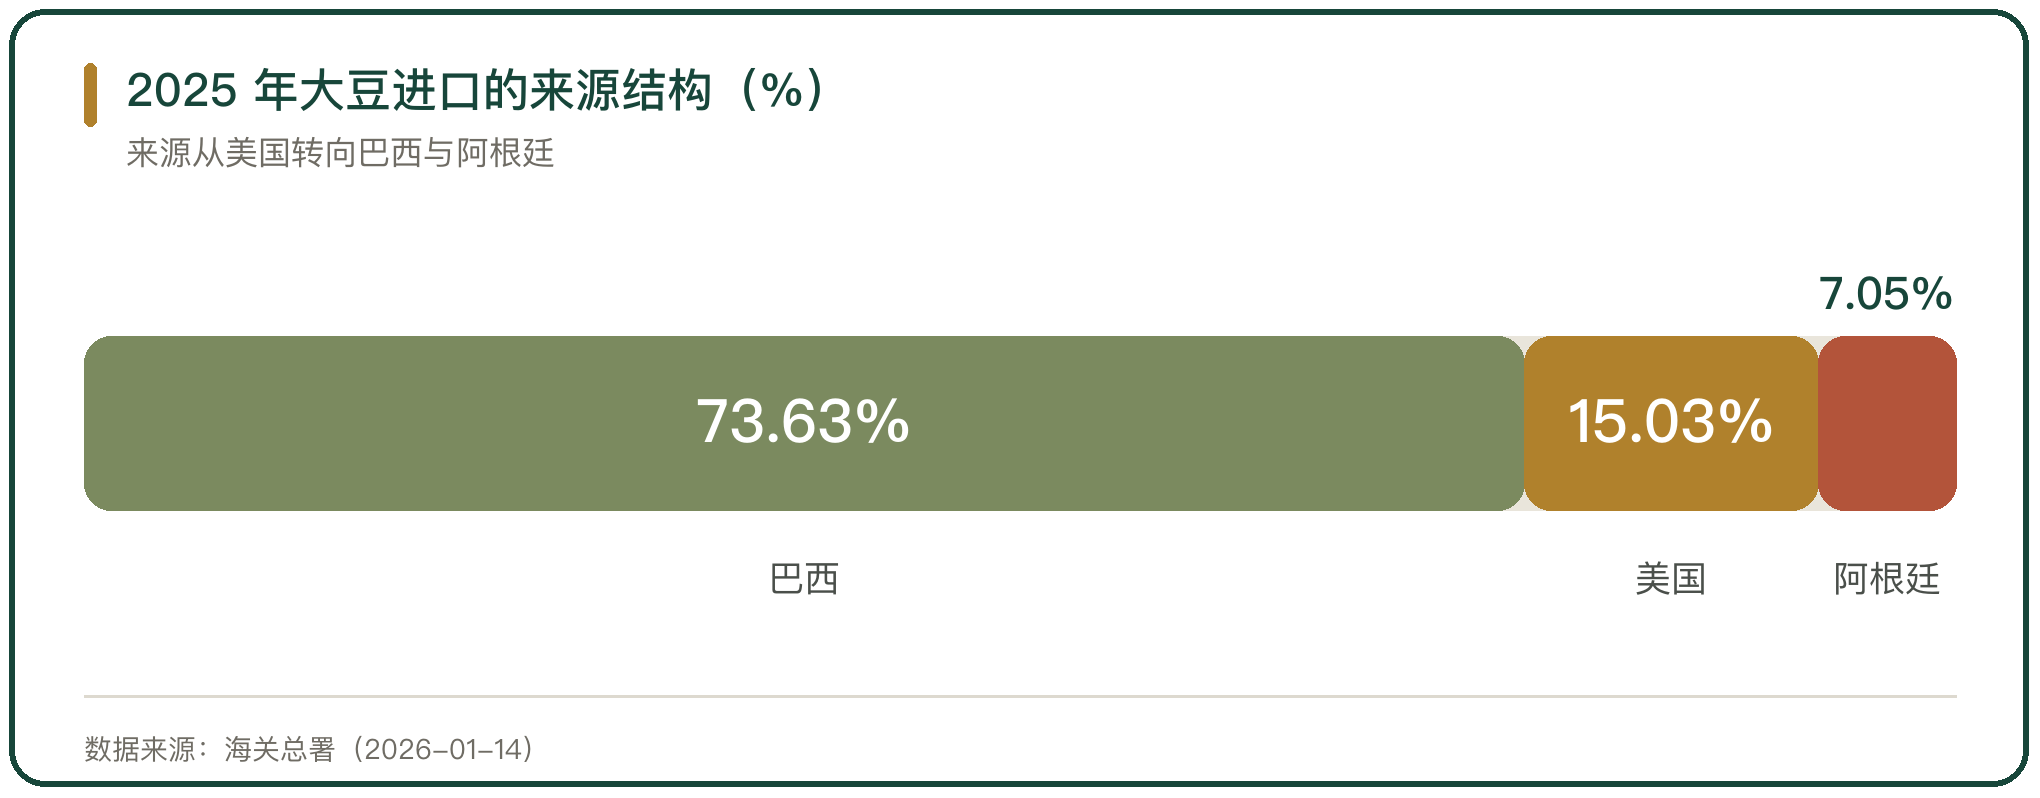
进口来源发生明显转移。2025 年自巴西进口大豆 8232.82 万吨、占 73.63%,同比增长 10.3%;自阿根廷进口 789 万吨、同比增长 92.4%;自美国进口 1680.1 万吨、占 15.03%,同比下降 24%(海关总署)。
来源转移改变了装运与到港的节奏。巴西大豆的装运集中在每年二季度之后,到港高峰随之落在年中,阿根廷的补充作用在年末增强。
三、大豆的到港与港口接卸
大豆的到港靠沿海的专业码头接卸。卸船、检疫、取样与入库几道手续在港口完成,通关效率直接影响原料的周转速度。
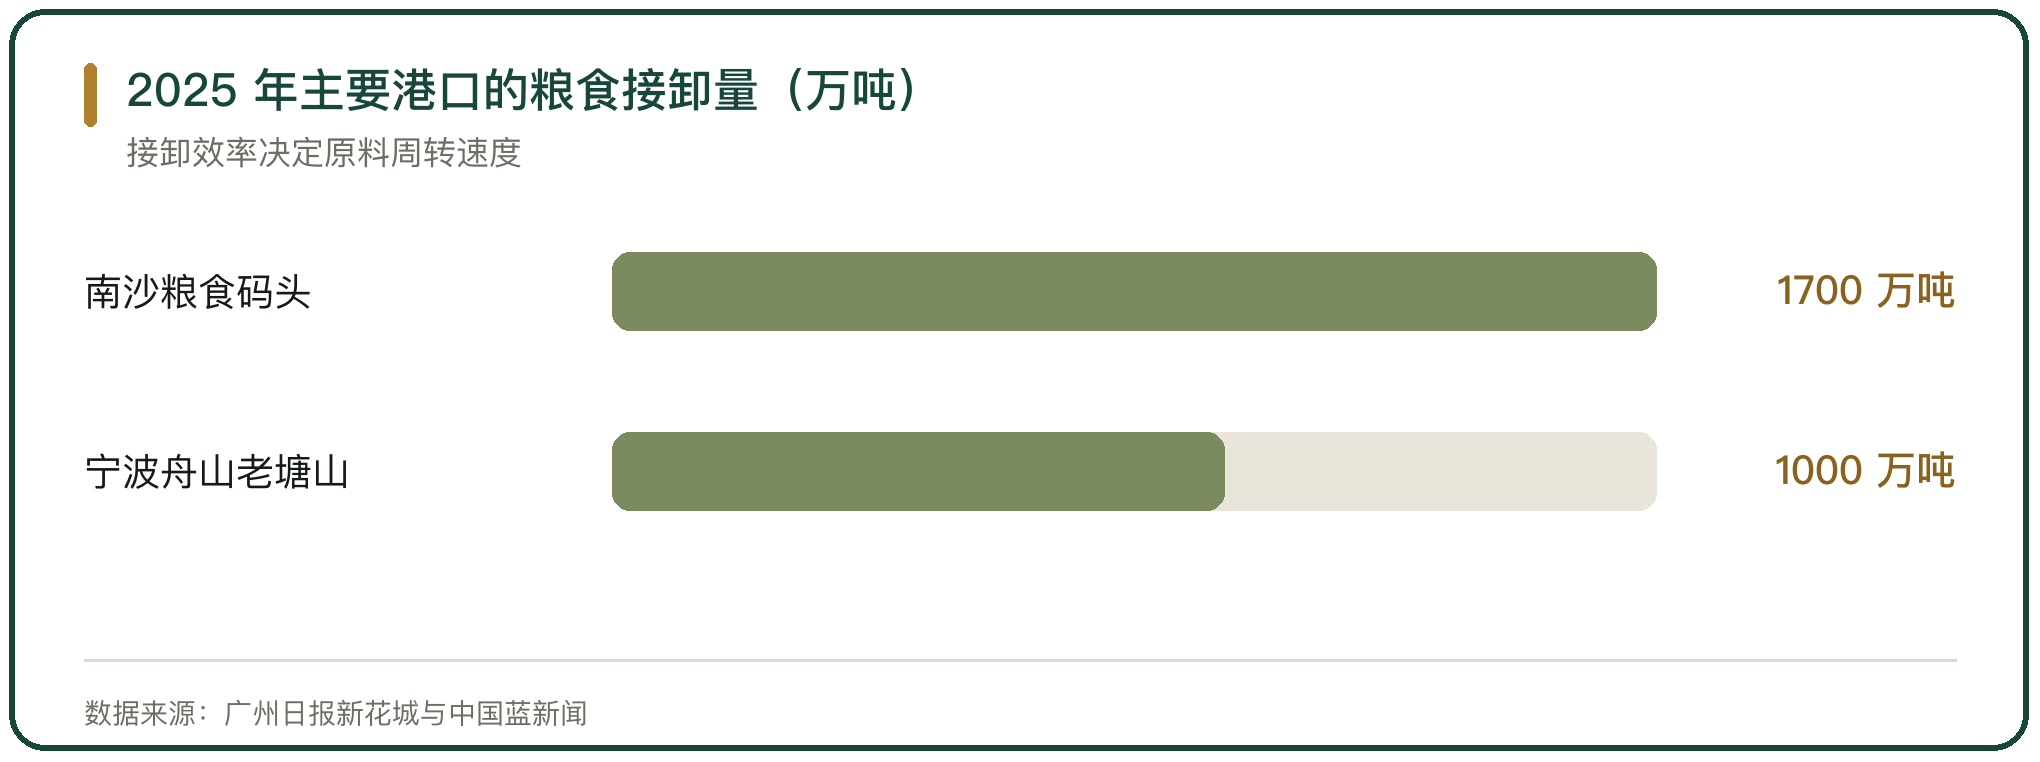
广州港南沙粮食通用码头 2025 年粮食吞吐量突破 1700 万吨,同比增长 3.66%,出入境运粮船比去年同期增长 14.71%;单船平均作业效率从 2.4 万吨/天提升到 2.5 万吨/天,进口粮食的增长主要来自巴西、阿根廷与泰国(广州日报新花城)。
长三角的接卸枢纽在宁波舟山港。宁波舟山港老塘山中转作业区全年粮食接卸量超 1000 万吨,占全国总量近 1/5;2025 年 4 月单月巴西大豆装卸量达 70 万吨,同比增长超30%(中国蓝新闻)。
码头与压榨厂紧邻时,粮食从码头经传输带直接进入车间。南沙港的这批大豆通关后不经堆存,直接进入工厂的榨油环节,形成前港后厂的临港模式。
四、大豆到港的节奏与季节性
大豆到港有明显的季节性。巴西大豆的收获与装运集中在二季度之后,国内到港高峰落在 5 月至 10 月;美豆的装运在下半年,到港延伸到年末与次年初。
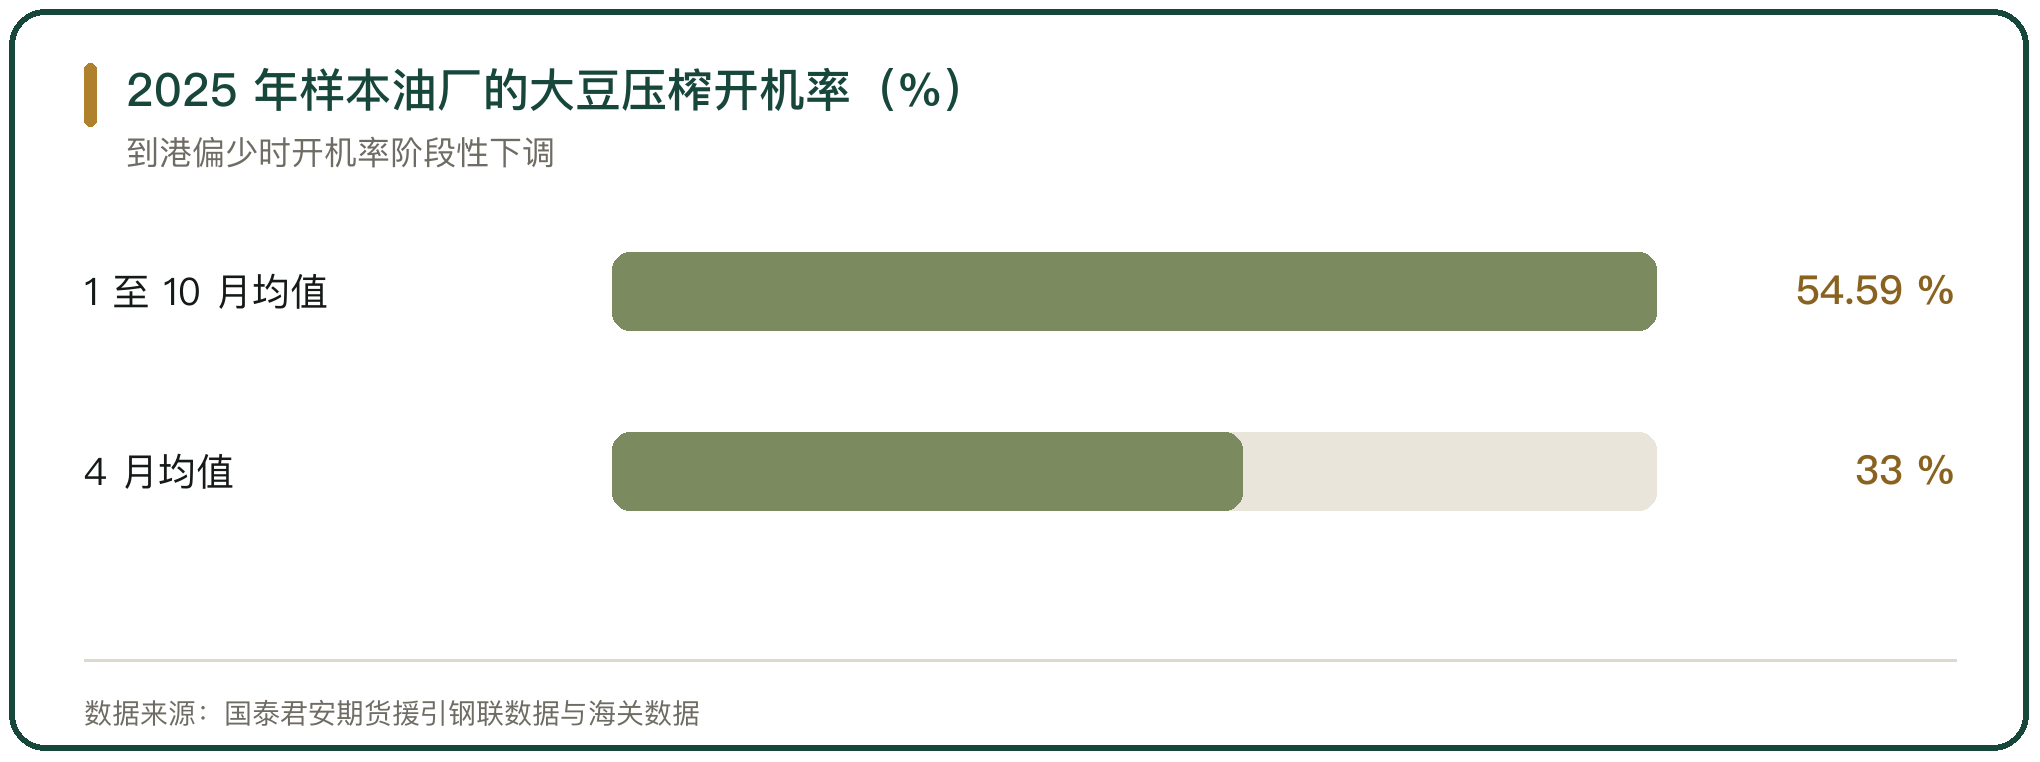
到港的延迟会传导到压榨段。2025 年 4 月巴西大豆到港偏少,样本油厂的开机率均值降到约 33%,豆粕供应出现短期偏紧;5 月之后到港增加,开机率随之回升(国泰君安期货援引钢联数据与海关数据)。
到港节奏决定库存的高低。到港集中时原料与豆粕库存累积,到港延迟时库存去化,库存的起落又反过来影响压榨利润。
五、大豆压榨的产能分布
大豆压榨产能集中在沿海港口。压榨厂靠近码头,进口大豆卸船后短距离进厂,运输成本低于内陆建厂。
九三粮油工业集团以大豆为原料生产油脂与蛋白饲料,资产总额超 200 亿元,年加工大豆总能力 1250 万吨,年可生产食用油 230 万吨、蛋白饲料 1000 万吨,在九三、北安、宝泉岭、哈尔滨、长春、铁岭、大连、丹东、天津与防城港等地设有 10 余家生产工厂(九三粮油工业集团官网发布)。
产能向头部集中。头部企业的单厂规模大、产业链长,中小油厂的产能利用率低,在原料价格波动时先退出。
六、大豆压榨的开工与利润
压榨这一段的核心指标是开机率与压榨利润。开机率由原料到港与产品需求共同决定,压榨利润由大豆到港成本与豆油、豆粕的售价共同决定。
2025 年全国大豆压榨量 10172.8 万吨,同比增长 6.35%(我的钢铁网 Mysteel)。2025 年 1 至 10 月样本企业大豆压榨开机率均值约 54.59%,压榨利润均值约 81 元/吨,处在偏低水平(国家粮食和物资储备数据中心与钢联数据)。
利润的波动幅度大。2025 年 10 月进口大豆实际到港成本均价 4093 元/吨,压榨企业毛利均值为亏损 379.78 元/吨,到港成本走高与油粕价格下跌同时压缩了压榨利润(卓创资讯)。
七、豆粕与豆油的产出流向
压榨的产出分成豆粕与豆油两路。豆粕进入饲料市场,连着生猪、家禽与水产养殖;豆油进入食用油市场,经精炼分装后进入家庭与餐饮。
豆粕的需求由养殖规模决定。2025 年全国豆粕需求量大体在 7000 万至 7500 万吨水平,低蛋白日粮技术的推广压低了配合饲料里的豆粕用量占比,2025 年 1 至 5 月配合饲料豆粕用量占比降到 13.3%、同比下降 1.7 个百分点(农业农村部)。
豆油的价格与豆粕的价格在压榨利润里互相牵制。一种产出价格下行,另一种产出要承担更多的成本占比,压榨企业靠配方与库存调节两端的出货节奏。
八、压榨企业的原料采购方式
压榨企业的原料采购以远期合同为主。企业按船期在产地采购,锁定装运月份与数量,货款与运费按合同执行,到港后按船提货。
采购的落点随来源变化。2025 年国内企业加大从巴西与阿根廷的采购,采购方式从贸易商转手扩大到产地直采。广物控股集团首船产地直采的 6.8 万吨巴西大豆靠泊南沙港,供应给国内粮油企业的终端榨油厂(南方日报与南方+)。
采购的节奏与到港的节奏绑定。企业按生产计划提前采购,采购与到港之间相隔数周,这段时间里的价格波动由企业自己承担。
九、进口大豆的储备与中转
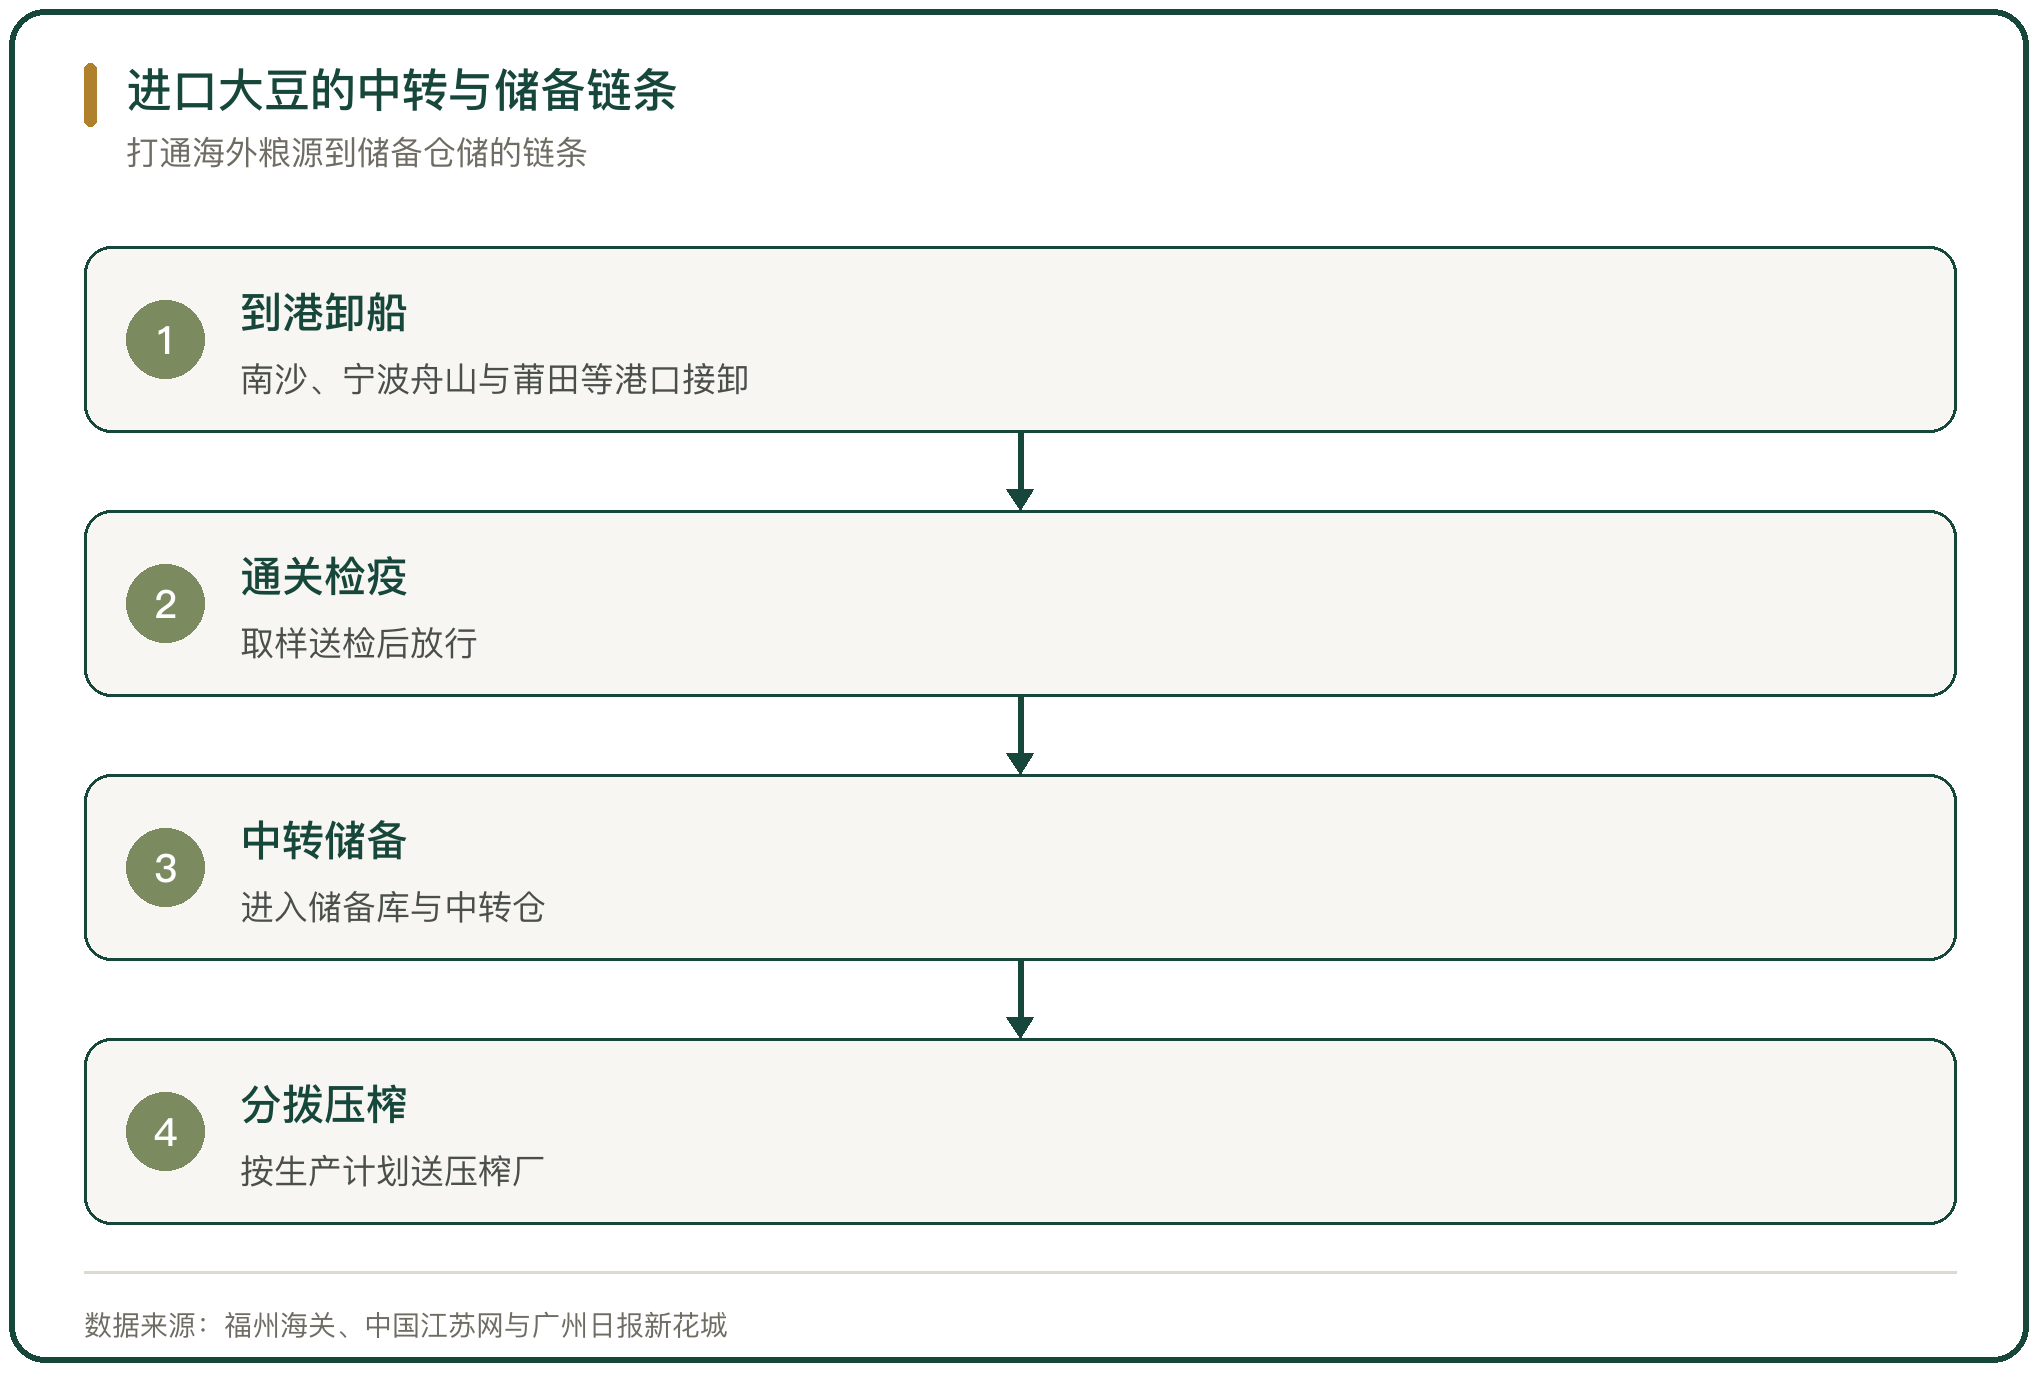
进口大豆的流通里有一段中转与储备。到港的大豆一部分直接进压榨厂,一部分进入储备库与中转仓,按生产计划分拨。
南通的启东吕四作业区在 2025 年 10 月迎来首批进口大豆,2.4 万吨阿根廷大豆卸船后转运至中储粮启东直属库储存,打通了海外粮源、港口接卸与储备仓储的链条(中国江苏网)。
港口的中转能力决定分拨效率。莆田秀屿港在 2025 年完成场地扩建升级,新增 14 个筒仓和 1 个平仓,可存储粮食 8 万吨,粮食接卸、仓储与转运能力随之提升(福州海关)。
十、进口大豆到港与压榨流通的判断
进口大豆的流通由到港与压榨两段接起来,到港的节奏决定压榨段的开机率。2025 年全国大豆进口 11183.3 万吨,自巴西进口占 73.63%,到港高峰落在 5 月至 10 月;4 月到港偏少时,样本油厂开机率均值降到约 33%。
压榨段的利润薄、波动大。2025 年全国大豆压榨量 10172.8 万吨,1 至 10 月压榨开机率均值约 54.59%、压榨利润均值约 81 元/吨;10 月到港成本均价 4093 元/吨,压榨企业毛利均值为亏损 379.78 元/吨。
产能向沿海头部企业集中。九三粮油工业集团年加工大豆总能力 1250 万吨,在沿海与东北设有 10 余家工厂;到港成本、开机率与油粕售价三个变量共同决定这一段的盈亏。



写点看法