

食糖进口配额的分配与套利
关键词 食糖进口关税配额国营贸易配额内外价差糖浆预混粉加工贸易监管
一、食糖进口关税配额制度的基本框架
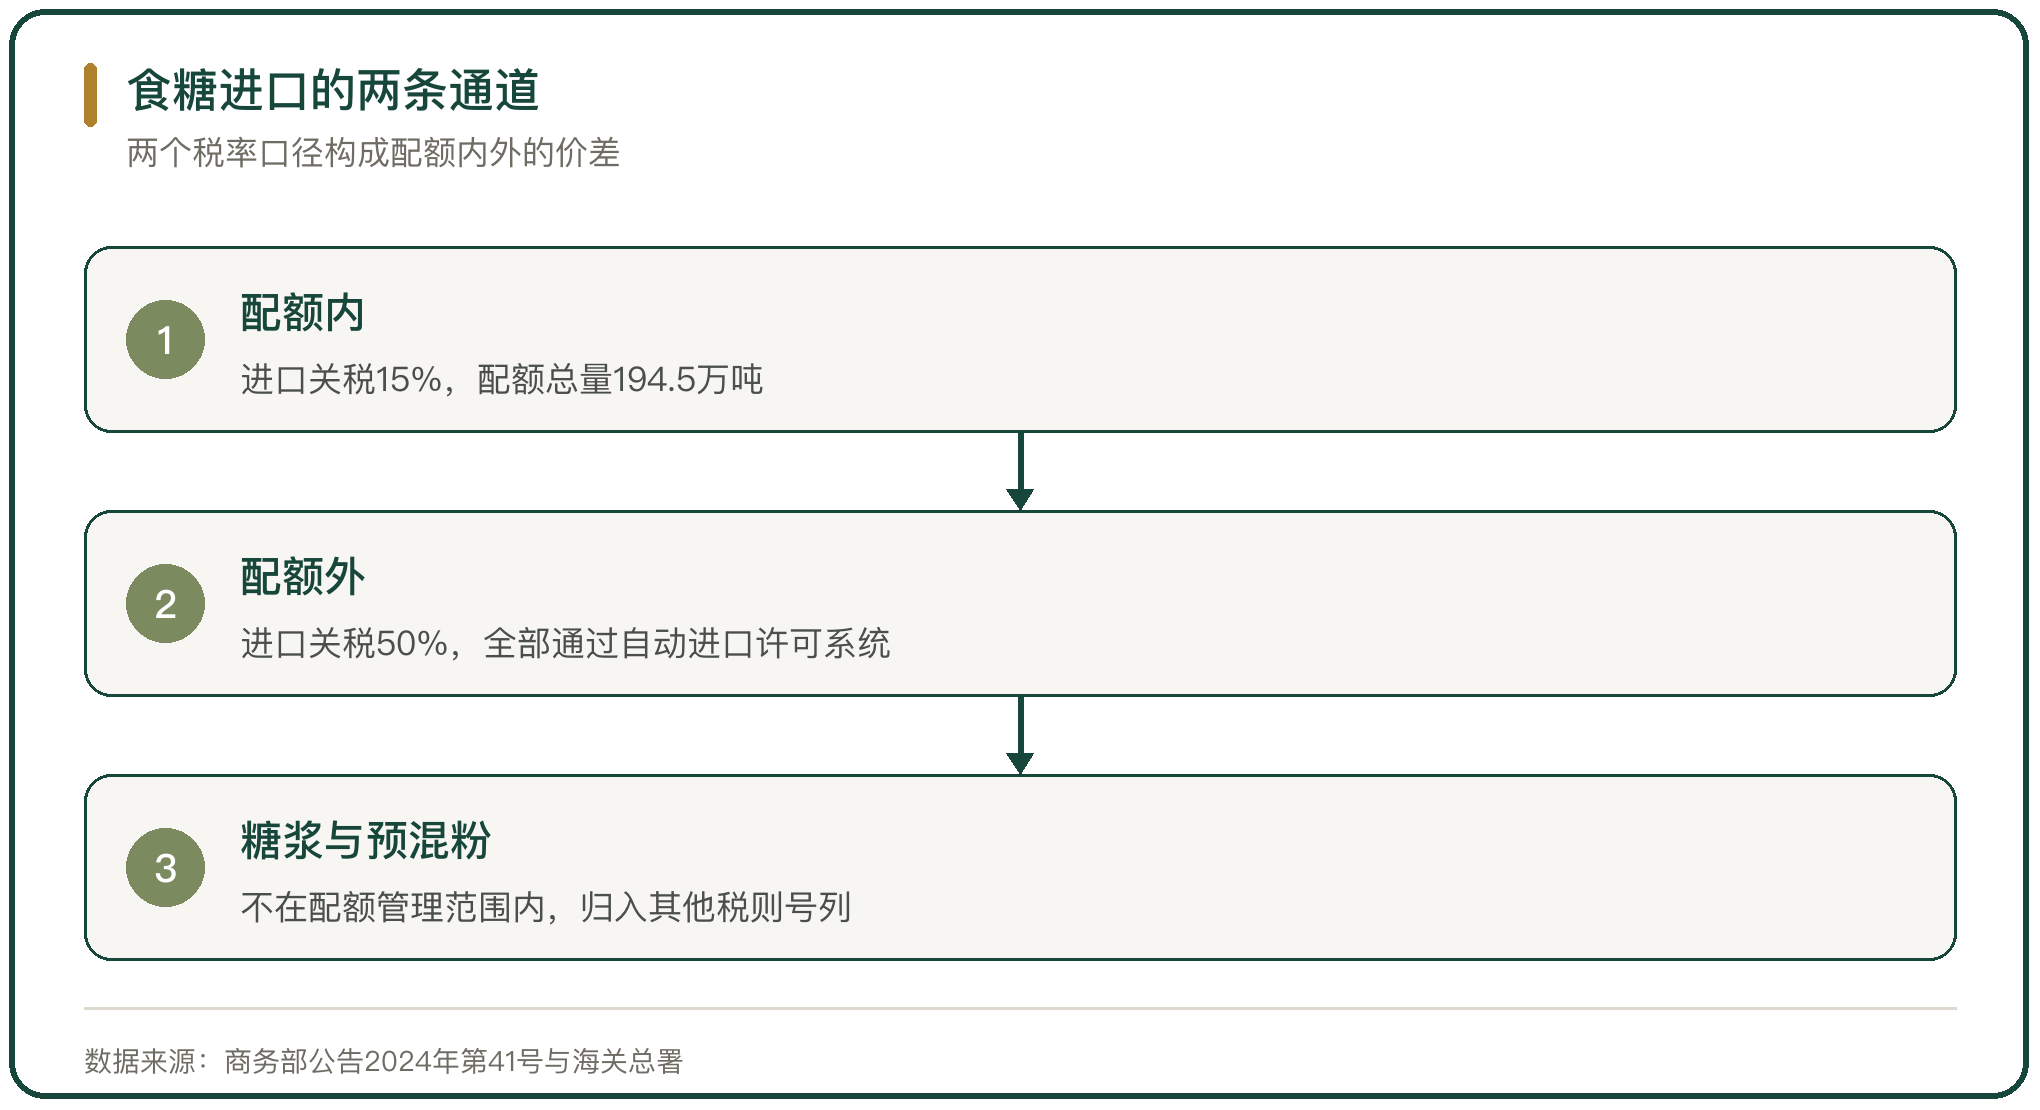
食糖进口实行关税配额管理,配额内进口关税为15%,配额外进口关税为50%,配额总量稳定在194.5万吨。2025年食糖进口关税配额总量为194.5万吨,其中70%为国营贸易关税配额,商务部公告2024年第41号公布了当年的申请和分配细则。
配额制度在履行国际承诺与保护国内制糖产业之间找平衡。配额给了一个低关税的进口通道,配额以外的进口要承担高关税。企业管理进口成本时,配额内外两个税率口径的差别是主要变量。
二、配额总量的确定
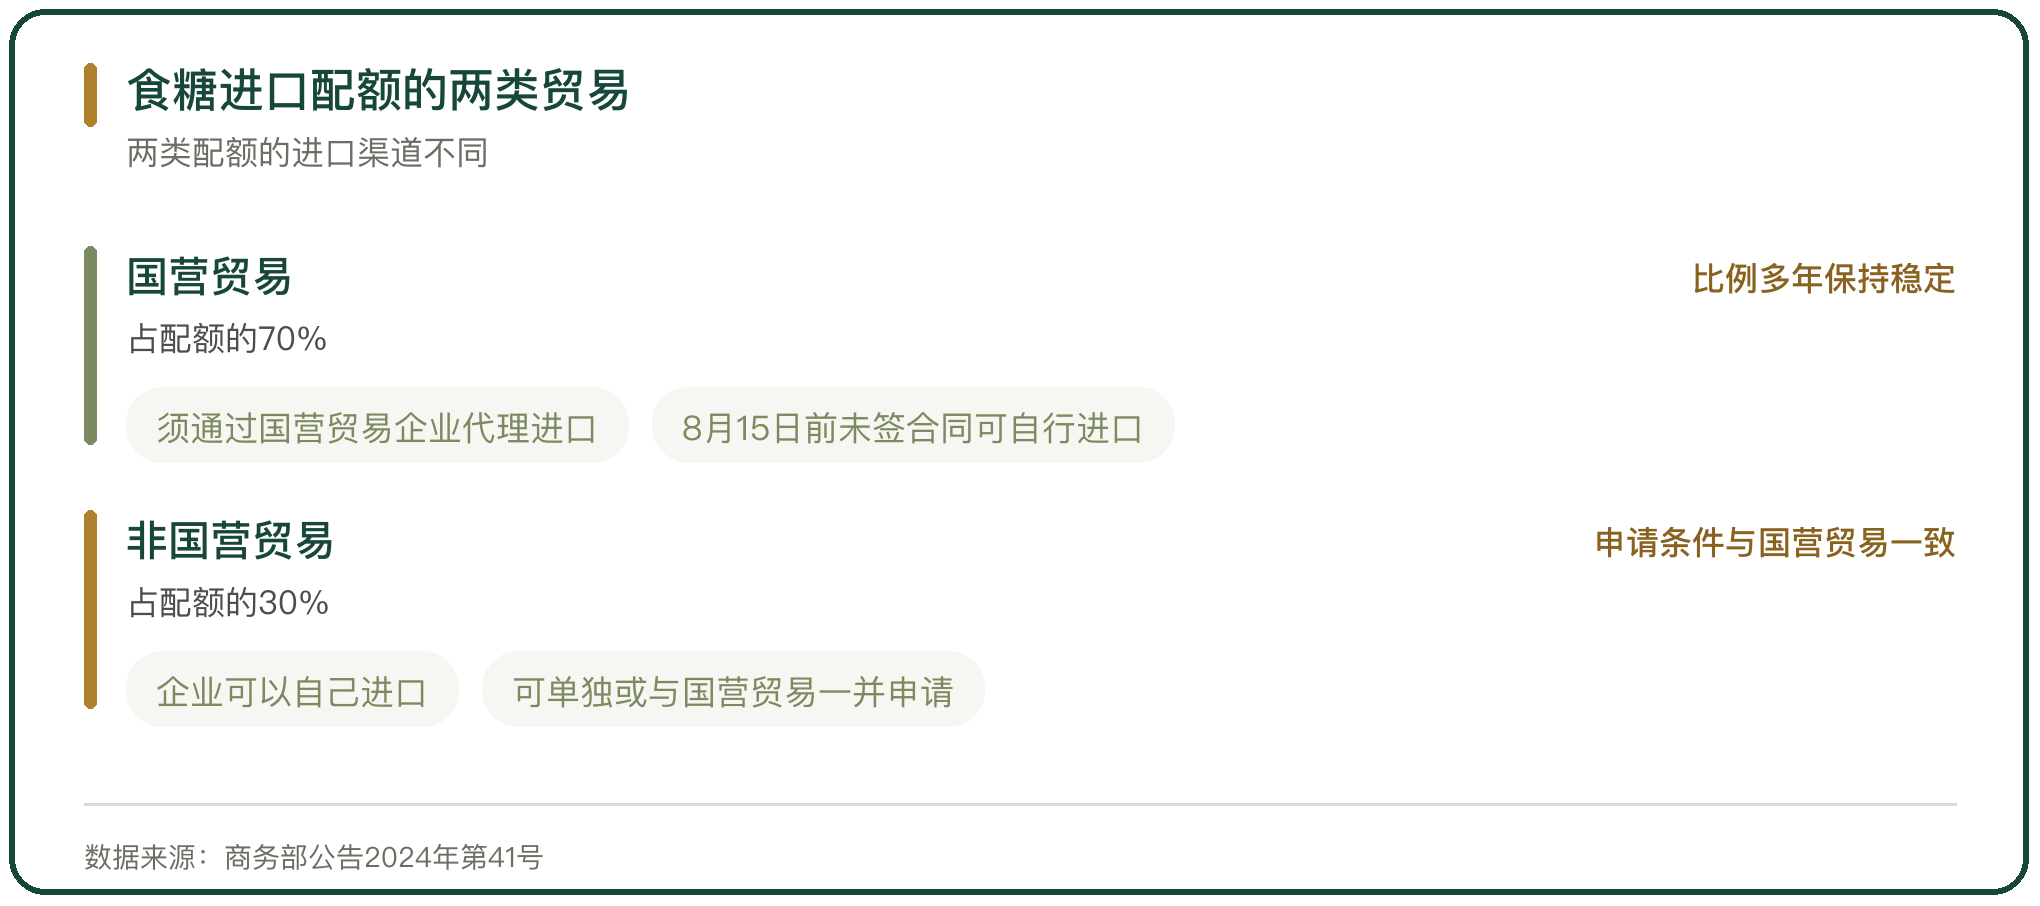
配额总量每年在细则里公布。2025年的食糖进口关税配额总量为194.5万吨,与往年持平,其中70%为国营贸易关税配额,其余为非国营贸易关税配额。企业可以自主选择申请国营贸易配额、非国营贸易配额,或者两类同时申请。
配额的执行有时间要求。分配给企业的国营贸易关税配额,须通过国营贸易企业代理进口;国营贸易企业在当年8月15日前没有签订进口合同的,获得关税配额的企业可以自行进口,或者委托其他企业进口。
三、国营贸易与非国营贸易的区分
国营贸易与非国营贸易的差别在进口渠道。国营贸易配额拿到手之后不能自己直接进口,要通过国营贸易企业代理;非国营贸易配额可以自己进口。2025年1月,商务部公示了2025年食糖进口关税配额拟分配企业名单,公示期内对申请企业资格有异议的可以书面反映。
两类配额的分配比例固定。国营贸易占70%、非国营贸易占30%,这个比例在多年的细则里保持稳定。企业拿到配额后,在8月15日之前没有通过国营贸易企业签订合同的,剩余部分转为自行进口的通道。
四、配额的申请条件
申请配额要同时满足基本条件与一项具体条件。基本条件包括2024年10月1日前在市场监督管理部门登记注册、没有违反配额管理规定的行为、符合国家产业政策、合法合规经营且没有严重失信行为。具体条件需要符合其中一项。
具体条件分三类。第一类是获得2024年食糖关税配额且有进口实绩的企业;第二类是2023年日加工原糖600吨以上的食糖生产企业;第三类是以进口食糖为原料从事加工贸易的企业。日加工原糖600吨的门槛把进口配额与加工能力挂钩。
五、配额的分配原则
配额按申请数量分配。当公布的进口关税配额总量能够满足符合条件企业的申请总量时,按企业申请的数量分配;申请总量超过配额总量时,按细则规定的顺序与比例调整。分配结果由商务部公示。
分配原则偏向有实绩与有加工能力的企业。获得过上年度配额并有进口实绩的企业,在当年度申请时处在优先位置;日加工原糖600吨以上的生产企业与从事加工贸易的企业,凭加工能力获得配额。
六、配额内外的价差与套利来源
配额内外的价差是套利的来源。配额内进口关税15%、配额外50%,两个税率口径之间的税负差直接体现在进口成本上。2024年我国食糖进口均价为3908元/吨,其中原糖到岸均价3836元/吨,折合24.43美分/磅。
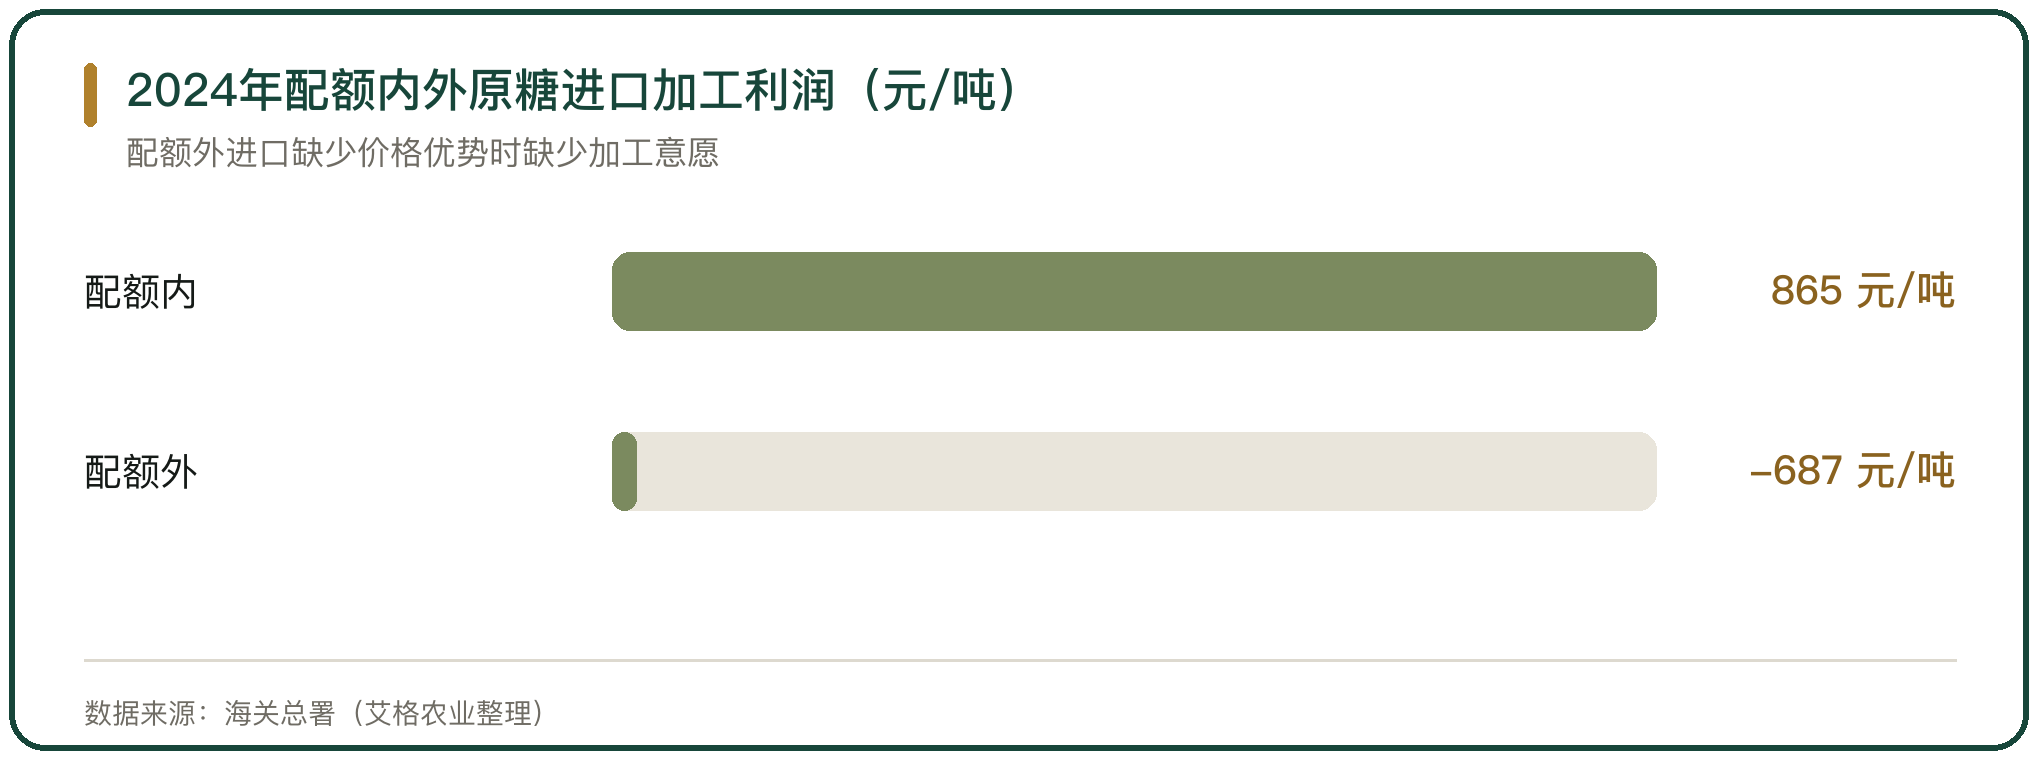
价差来自税负与内外市场的价差。配额外进口许可在2020年7月以后全部通过自动进口许可系统管理,进口时点与许可节奏影响企业的采购成本。2024年配额内原糖进口加工利润为865元/吨、配额外为-687元/吨,配额外进口在没有价格优势时缺少加工意愿。
七、配额使用的合规边界
配额的使用有合规边界。配额只能在申请与分配的口径内使用,转手倒卖配额、冒用他人配额进口都不符合规定;进口的原糖要按申报的用途使用,加工贸易与一般贸易的监管方式不同。
合规的成本与收益要在同一口径下比较。配额内外的价差足够大时,企业有动力在配额上做安排;价差收窄时,配额本身的价值下降。海关对进口食糖的原产地、数量与用途进行核查,2024年我国食糖进口435万吨,其中一般贸易的原糖283万吨、保税监管场所进出境货物92万吨。
八、糖浆与预混粉的替代通道
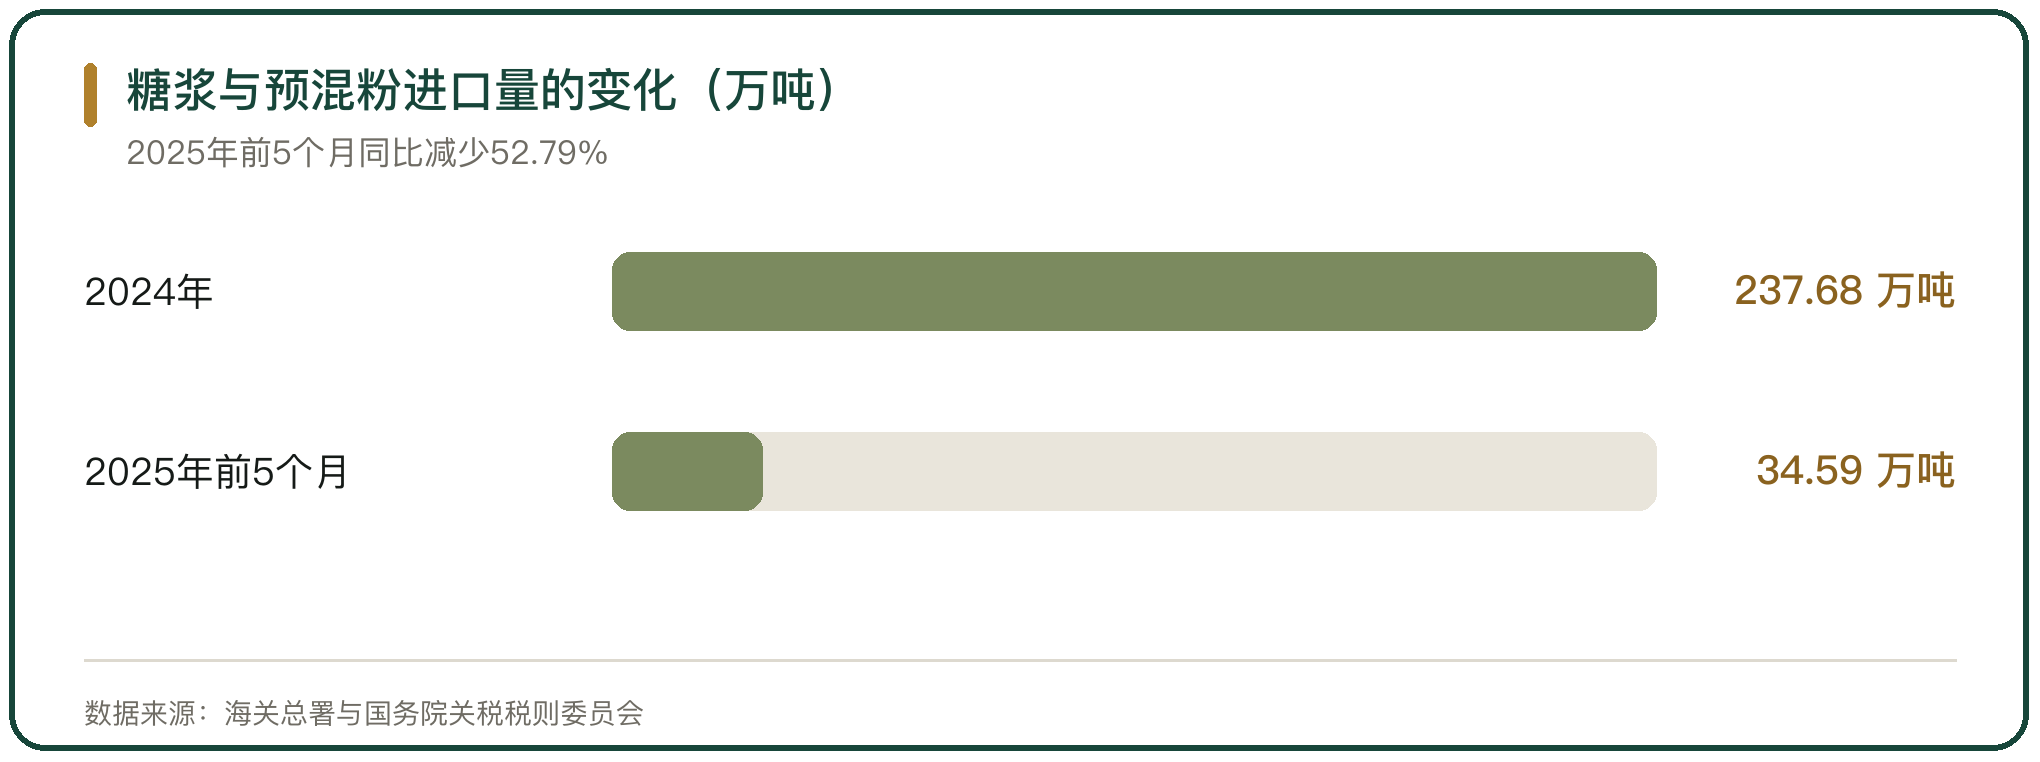
糖浆与预混粉是配额以外的替代通道。糖浆与预混粉不在食糖的关税配额管理范围内,进口关税低于配额外食糖,2020年开始进口量快速上升,2024年达到237.68万吨,同比增长29.76%。进口的糖浆与预混粉经过加工后进入食品与饮料行业,替代了一部分食糖需求。
监管补齐了归类的漏洞。2022年海关总署第78号公告明确预混粉的商品归类标准,含糖量90%以上的预混粉按照食糖管理,正常渠道进入的白糖预混粉数量从高峰时期的数万吨降到数百吨。
九、加工贸易监管的收紧
加工贸易监管在收紧。2025年6月10日起,用保税进口食糖加工的成品如果需要内销,海关按其全部保税进口食糖料件的价值计征关税,不再只针对成品中的食糖成分;专用账册下的成品只能在同类账册之间保税流转,一经流转不得再内销。
2025年的关税调整方案还上调了部分糖浆与预混粉的最惠国税率。税则号列21069061与21069062的最惠国税率从12%提高到20%,涉及含香料或者着色剂的甘蔗糖或甜菜糖水溶液、蔗糖含量超过50%的简单固体混合物。2024年12月10日起,中国暂停了来自泰国的糖浆及预混粉进口申报,泰国此前占中国糖浆与预混粉进口总量的大部分。
十、配额制度对进口格局的影响
配额制度塑造了食糖的进口格局。2024年我国累计进口食糖435万吨,同比增长9.65%,其中原糖400万吨、白糖35万吨;原糖的95%来自巴西,白糖主要来自韩国与泰国。配额外进口全部通过自动进口许可系统管理,进口来源与进口方式的选择都受配额与许可安排的影响。
国内产量回升后,进口的角色在调整。2024/2025年制糖期全国产糖1116万吨,同比增加120万吨,农业农村部市场预警专家委员会预估的食糖消费量为1580万吨到1590万吨,供需缺口要靠进口与库存弥补。进口配额的分配与使用,是缺口补充通道里确定性最高的一段。



写点看法