

白糖期货与套保实务
一、白糖期货合约的条款
郑州商品交易所的白糖期货合约以白砂糖为交易品种,交易单位 10 吨/手,报价单位为元/吨,最小变动价位 1 元/吨,每日价格波动限制为上一交易日结算价的 ±4%,最低交易保证金为合约价值的 5%。合约交割月份为 1 月、3 月、5 月、7 月、9 月、11 月,最后交易日为合约交割月份的第 10 个交易日,交割方式为实物交割,交易代码 SR。
合约条款决定了套保的移仓节奏。企业按榨季与销售计划选择对应月份,临近最后交易日之前要完成平仓或者进入交割,跨月持仓需要提前计算保证金与移仓成本。交割月份集中在单数月,也意味着可选的套保窗口是有限的几个节点。
二、交割品级与升贴水
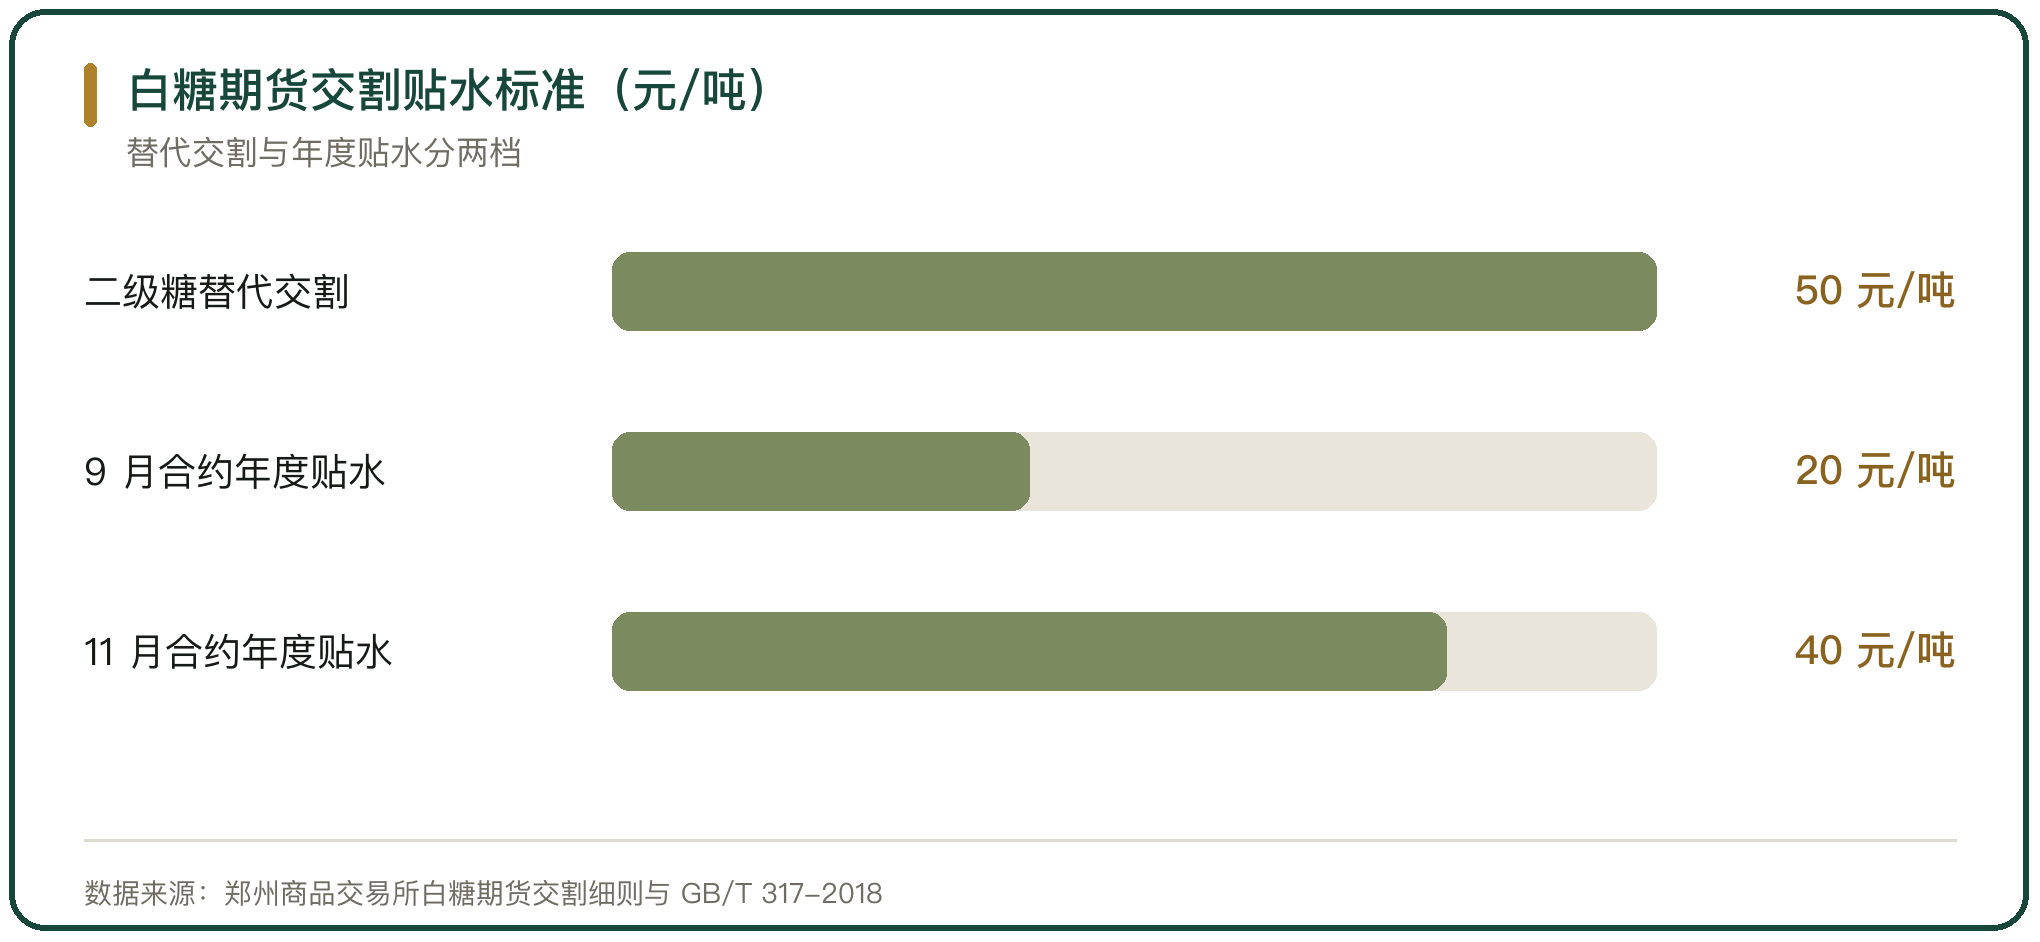
白糖期货的基准交割品是符合《白砂糖》(GB/T 317-2018)规定的一级白糖,交割单位为 10 吨。二级白糖在色值不超过 170IU 时,可以在本制糖年度的 9 月合约与当年 11 月合约替代交割,贴水 50 元/吨。
年度贴水按交割月份递增。N 制糖年度生产的白糖只能交割到该制糖年度结束后的当年 11 月,从当年 9 月合约交割起每月增加贴水 20 元/吨,即 9 月贴水 20 元/吨、11 月贴水 40 元/吨,贴水随货款一并结算。品级与贴水规则把新糖与陈糖、一级与二级的价差分开了。
三、交割库与标准仓单
白糖的标准仓单由交易所指定的交割仓库与厂库注册,仓库分布在广西、云南、山东、辽宁、河北、广东等产销区。广西五矿集团在钦州、贵港、来宾、柳州、崇左等地拥有超 1000 亩仓储用地和超 80 万吨仓储库容,所属仓库均为郑州商品交易所白糖期货指定交割库,白糖期货交割库容量 64 万吨,占广西白糖交割库容量的 75%。
仓单数量随榨季与基差变化。2025 年 4 月 9 日郑州白糖仓单为 27410 张,每张对应 10 吨;到 2025 年 12 月 5 日仓单为 0 张、有效预报 183 张。新旧榨季交替时,旧仓单集中注销,新糖注册仓单要等新榨季开榨之后。
四、制糖企业的价格敞口
制糖企业实行季产年销,榨季集中在每年 11 月至次年 4 月,甘蔗款在榨季内支付,食糖销售却分散到全年。产出的时点与销售的时点错开,糖价在下行年份会把库存跌价直接压到利润上。
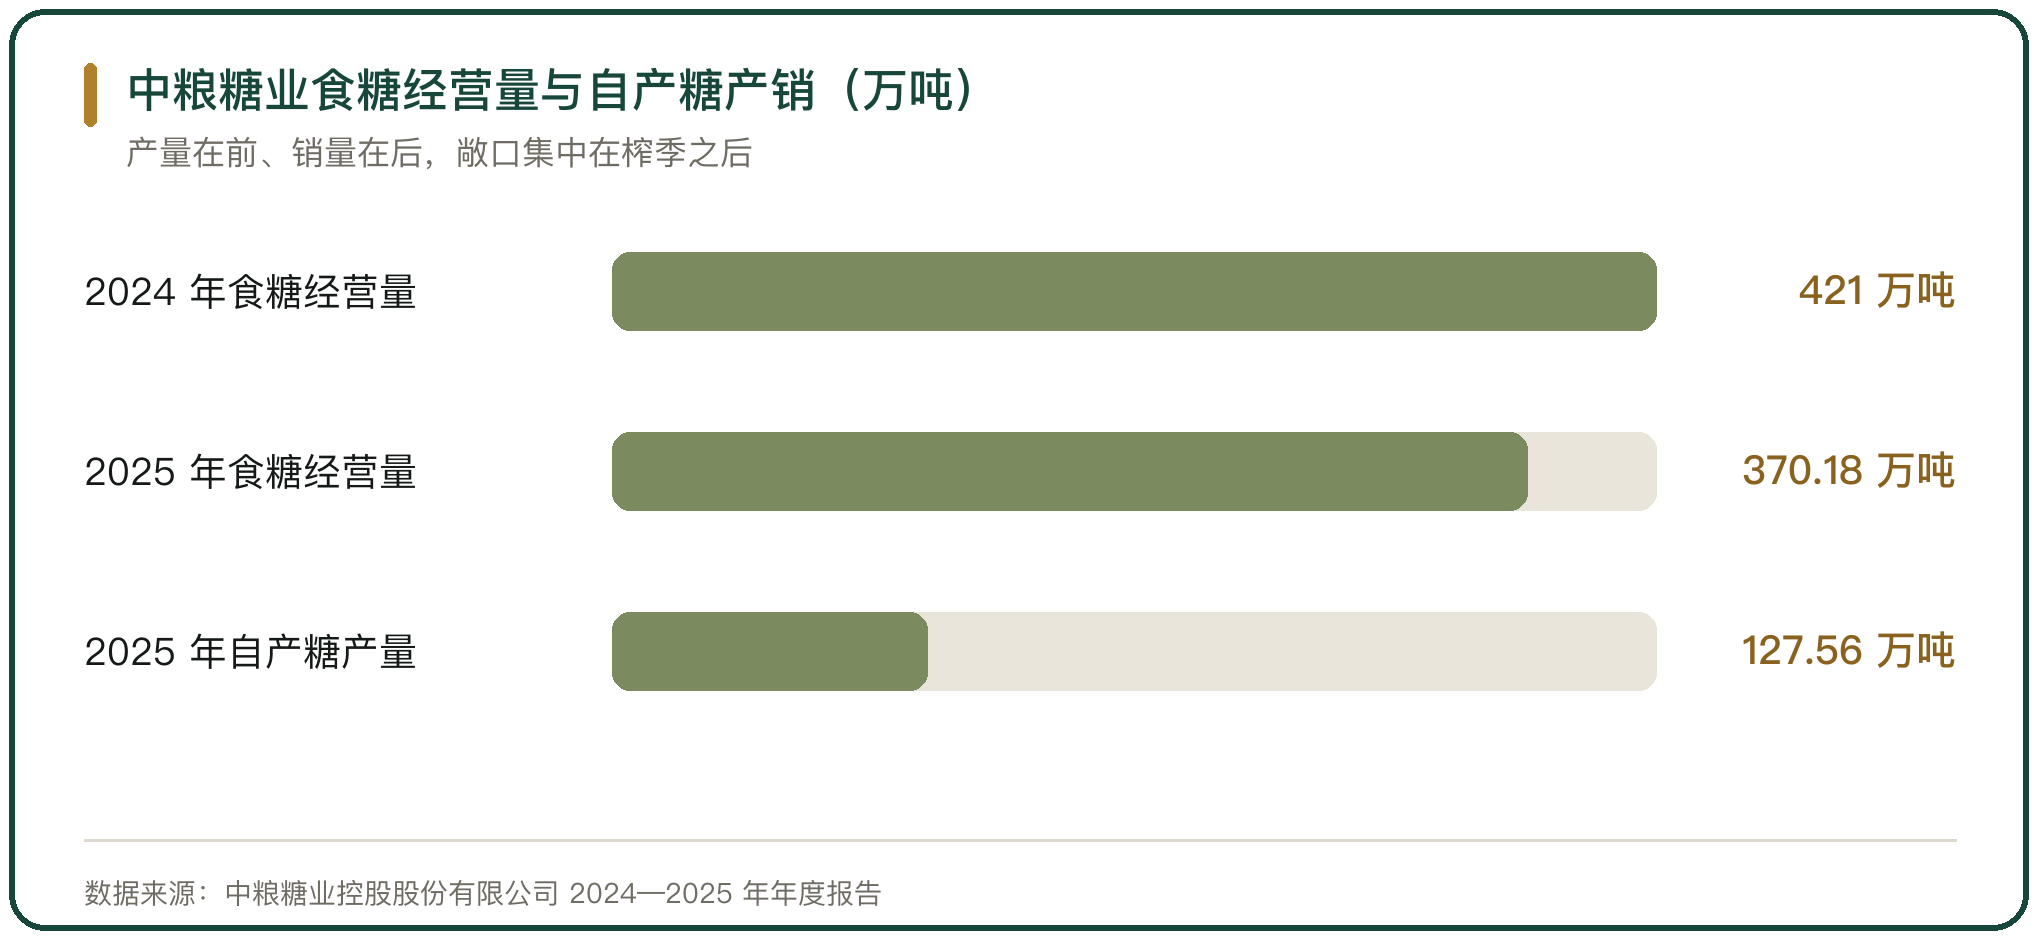
中粮糖业 2024 年食糖经营量 421 万吨,2025 年为 370.18 万吨,其中自产糖产量 127.56 万吨、自产糖销售量约 126.49 万吨。中国糖业协会数据显示,2024/25 制糖期全国累计产糖 1116 万吨、累计销糖 811 万吨,销糖率 72.7%。产量在前、销量在后,敞口集中在榨季结束到销售完成之间。
五、卖出套保与买入套保的落点
制糖企业在预期价格下跌时对库存做卖出套保,在期货市场建立与现货数量相当的空头,现货销售时同步平仓。用糖企业在预期价格上涨时做买入套保,在期货市场建立多头,锁定原料采购成本。两类的方向相反,落点都在期现两端的数量与月份匹配上。
套保规模按企业风险承受能力设定。中粮糖业 2024 年 4 月公告,2024 年度商品类金融衍生品业务持仓保证金金额最高不超过 30 亿元,货币类衍生品业务交易规模不超过 20 亿美元,交易场所包括郑州商品交易所与 ICE 洲际交易所,工具包括商品期货合约与商品期权合约。
六、基差定价与基差贸易
白糖现货贸易逐步改用期货价格加基差定价,买卖双方先定基差、后点价。加工糖厂与贸易商在盘面点价之后,现货成交价等于约定月份的期货价格加上基差。
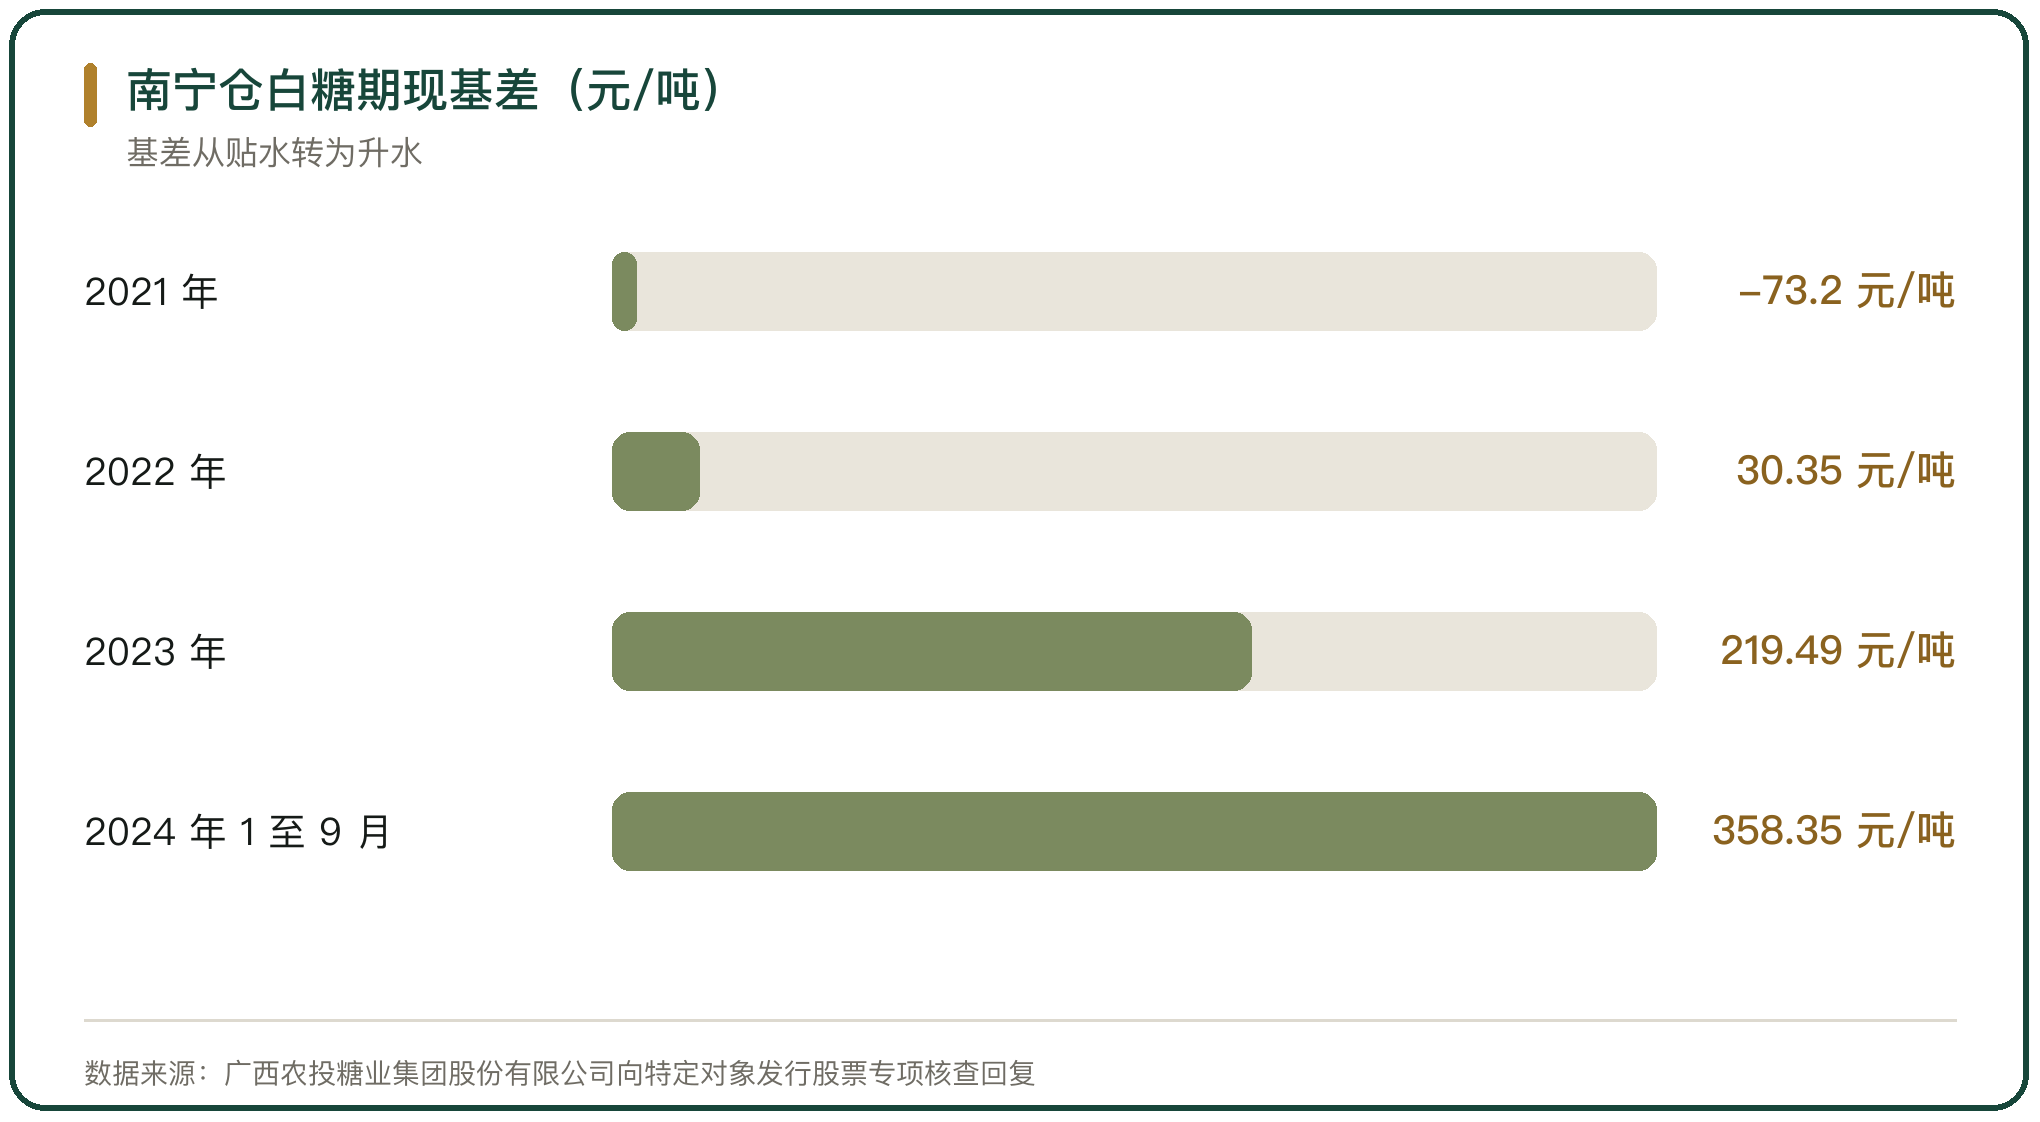
基差的方向决定套保效果。广农糖业向特定对象发行股票的专项核查回复披露,南宁仓白糖现货均价与白糖期货活跃合约结算价的基差,2021 年为 -73.20 元/吨,2022 年为 30.35 元/吨,2023 年为 219.49 元/吨,2024 年 1 至 9 月为 358.35 元/吨。基差走高时,卖出套保在现货端的相对收益改善,期货端的相对损失收窄。
七、白糖期权与含权贸易
白糖期权的标的为白糖期货合约,合约类型分看涨与看跌,报价单位为元/吨,最小变动价位 0.5 元/吨,行权方式为美式。2025 年 3 月 3 日,白糖系列期权挂牌,成为境内首只挂牌交易的短期期权,采用阶梯式到期设计。
下游企业用期权替代部分期货头寸。期货日报网披露,白糖 2507 系列期权上市首月累计成交 77323 手、持仓 12262 手,保护性策略下的权利金支出比常规期权平均低 19.67%,深虚值合约的成本节约率最高达 58.82%。期权把套保的成本从保证金占用变成权利金支出。
八、保险加期货与糖业无忧
郑州商品交易所在广西甘蔗主产区推行糖业无忧项目,把蔗农的保险与制糖企业的套保接在同一条链上。2025 年田东县项目预计总保费规模约 665 万元,覆盖糖料蔗承保面积约 3.35 万亩,由期货公司牵头、财产保险公司承保,制糖企业参与套保。
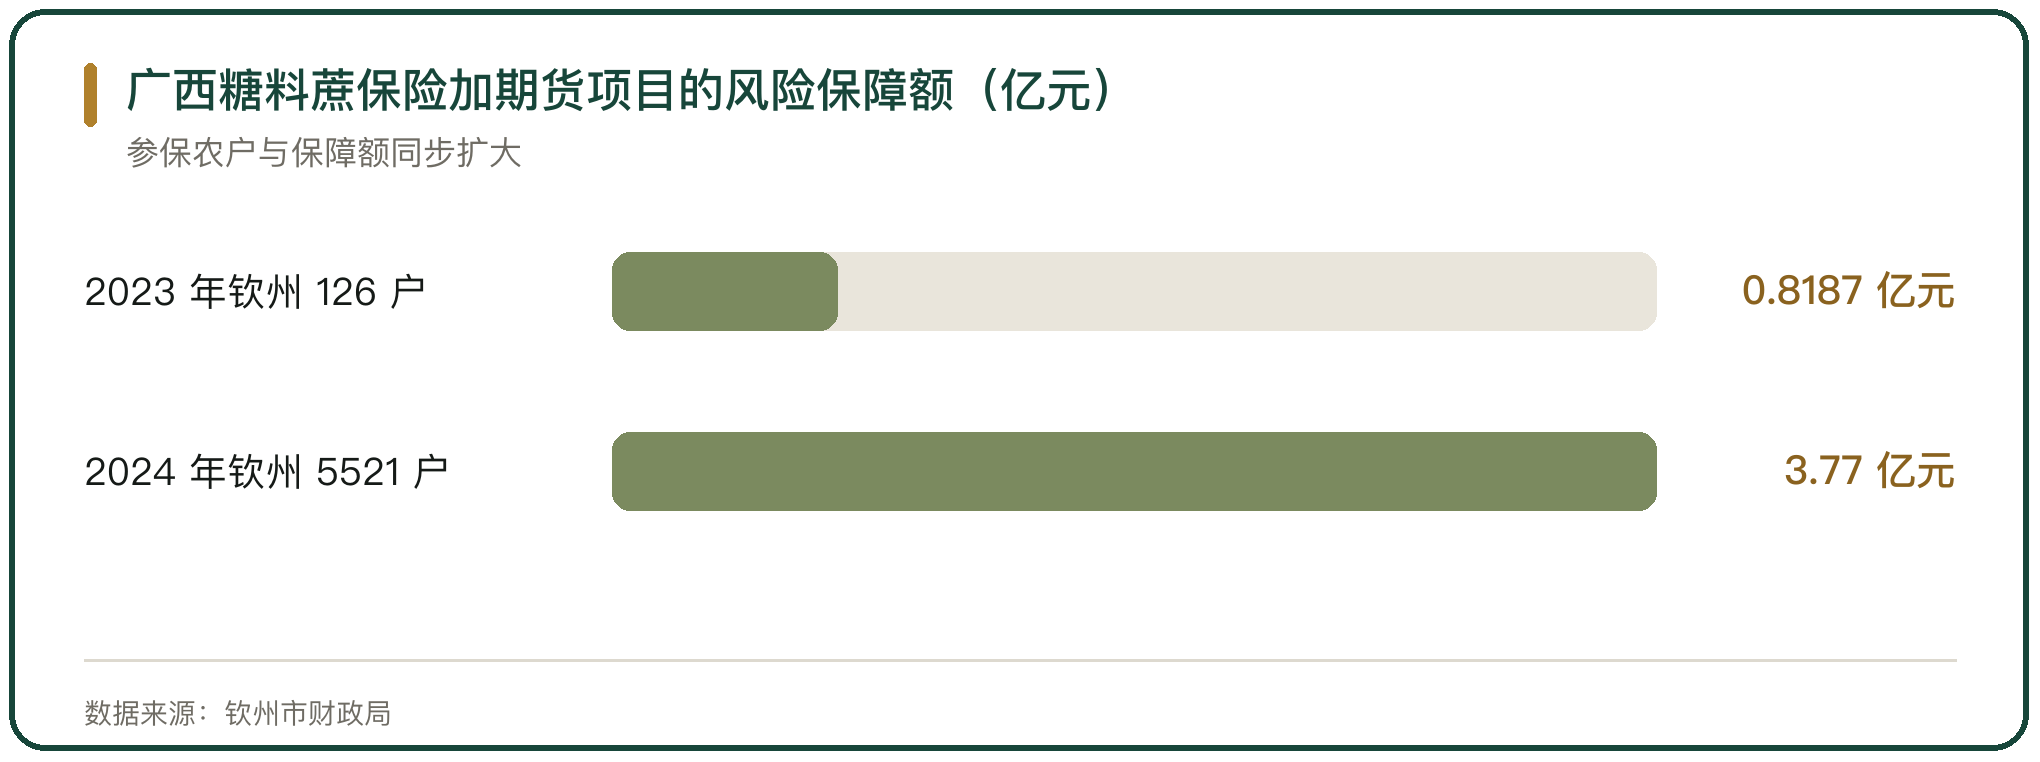
钦州的项目从价格险升级为收入险。钦州市财政局披露,2023 年首单糖料蔗保险加期货项目为 126 户蔗农提供风险保障 8187 万元;2024 年项目入选全国七个白糖试点项目之一,为蔗农提供 3.77 亿元风险保障,参保农户增至 5521 户。
九、套保头寸的披露与会计口径
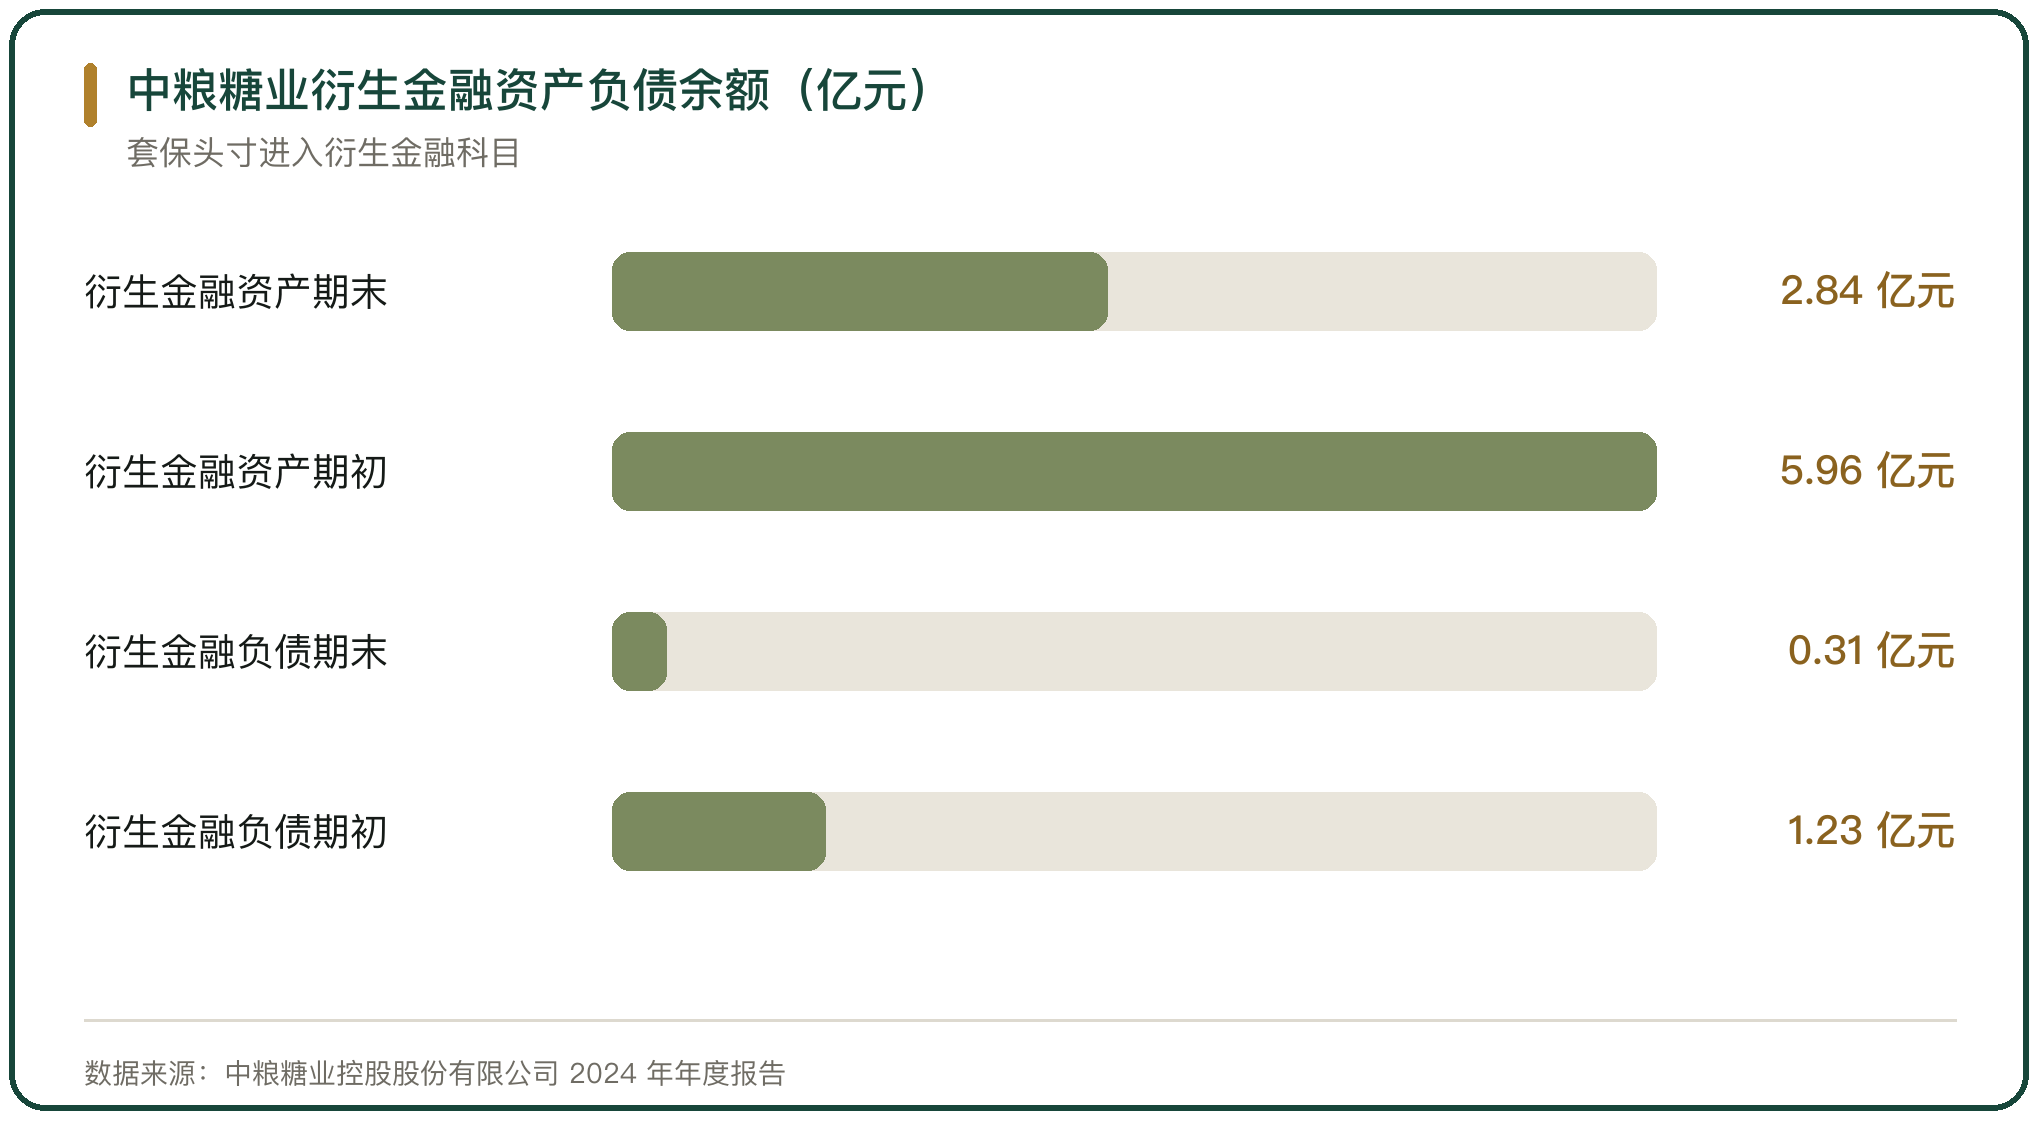
套保头寸在年报里进入衍生金融资产与衍生金融负债科目,公允价值变动按套期会计或者公允价值计量处理。中粮糖业 2024 年年度报告显示,衍生金融资产期末余额 2.84 亿元、期初 5.96 亿元,衍生金融负债期末 0.31 亿元、期初 1.23 亿元。
披露口径与经营口径不完全一致。期货端的浮动盈亏、现货端的销售实现与基差变动共同决定最终结果,单看期货账户的盈亏判断不了套保做得好不好。2025 年白糖期货累计成交量 6416.9 万手、成交金额 36478.68 亿元,产业客户在盘面上的头寸是其中一部分。
十、白糖套保的判断
白糖期货的可用性建立在合约、交割与现货三者的对上。交割品级、年度贴水与交割库的分布决定期现价格能否收敛,制糖企业套保的比例与节奏要与自身产量、库存和销售计划匹配。
基差是套保效果的落点。2021 年到 2024 年,南宁仓白糖基差从 -73.20 元/吨走到 358.35 元/吨,卖出套保的期现合成价格随之变化。期权与保险加期货把风险管理从生产端延伸到蔗农,郑州商品交易所的糖业无忧项目在广西产区的覆盖面积与参保农户逐年扩大。
对制糖企业来说,套保把不可控的绝对价格波动换成相对可控的基差波动。套保做得对不对,取决于期现两端的数量与方向是否一致,不取决于单笔期货头寸的盈亏。



写点看法