

加工糖与精炼糖流通格局
一、加工糖与精炼糖的区别
加工糖是把原糖再加工为食糖,行业里也叫炼糖。原糖的蔗糖分与色值低于白砂糖,炼糖厂通过回溶、脱色、结晶等工序把原糖加工成符合国标的白砂糖,精炼糖是在这条工序上继续降低色值与杂质的产品,色值与不溶物指标更严。
加工糖的原料是进口原糖。中粮糖业在年度报告里把食糖业务分为自产糖、加工糖与贸易糖三块,加工糖对应进口原糖的加工与销售,自产糖对应以甘蔗、甜菜为原料的制糖,贸易糖对应根据商情研判在国内市场买卖的食糖。
二、炼糖产能的区域分布
炼糖厂多数建在港口附近,便于接卸进口原糖。山东日照、辽宁营口、河北唐山、江苏盐城、福建漳州、广东江门与东莞是主要布局点,广西防城港、崇左与广西的沿海炼糖线靠近国产糖产区和接卸码头。
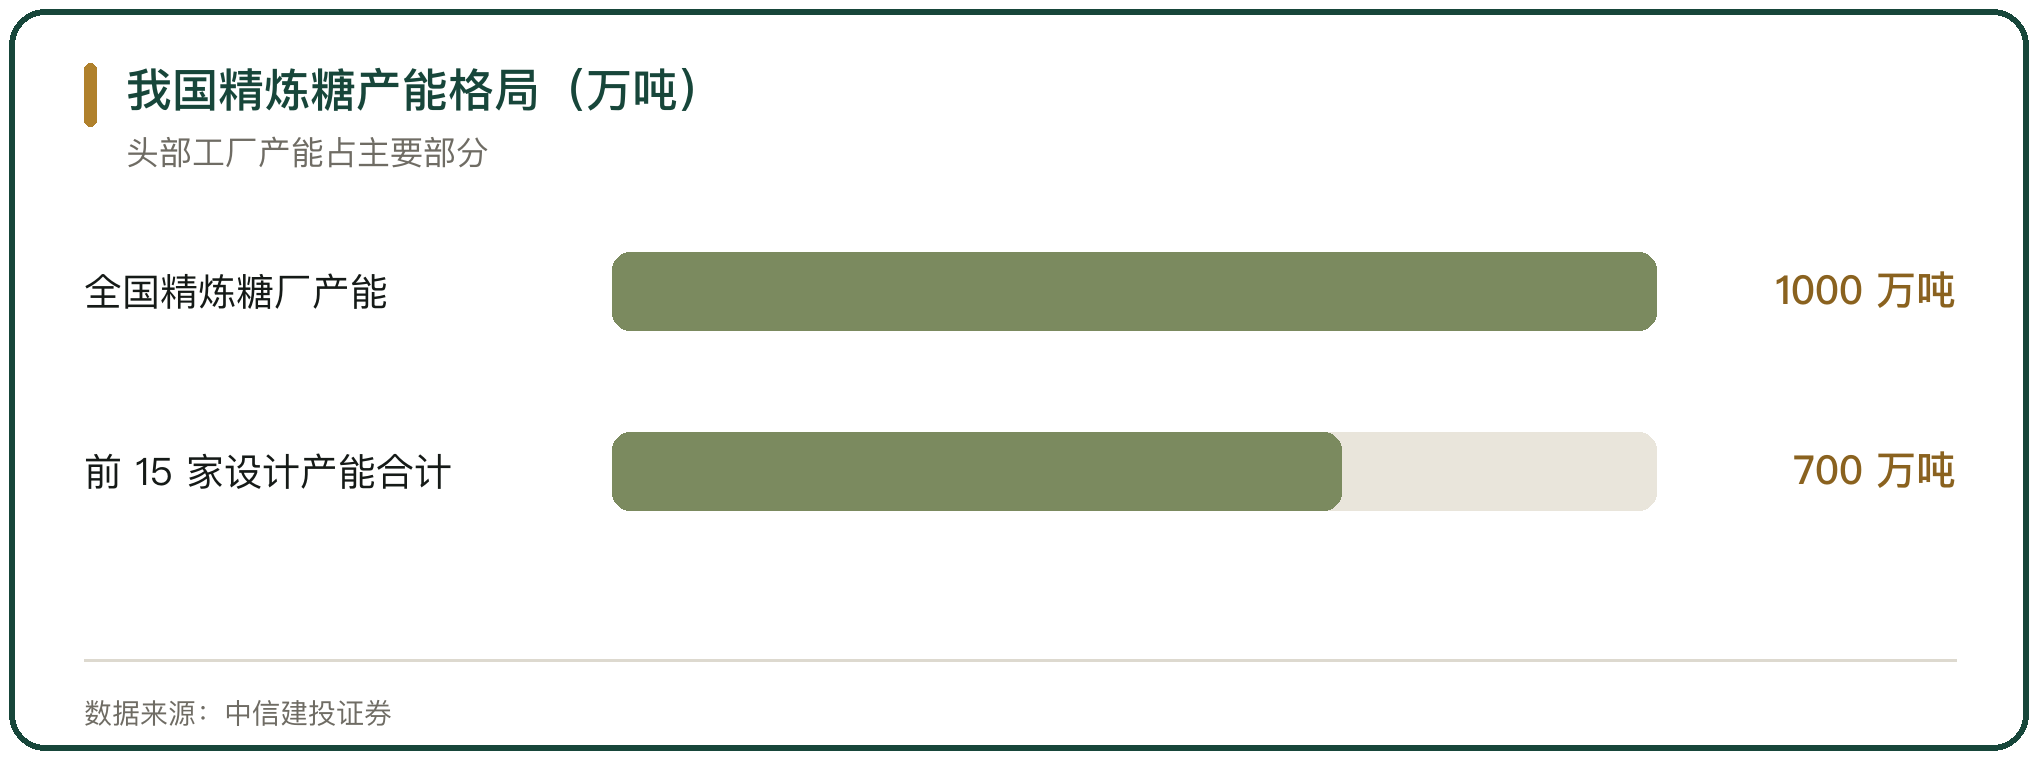
产能规模集中在头部工厂。中信建投证券的研究口径是,我国精炼糖厂的产能在 1000 万吨左右,前 15 家精炼糖厂的设计产能合计超过 700 万吨,单厂产能从几十万吨到 240 万吨不等。
三、主要炼糖企业的产能
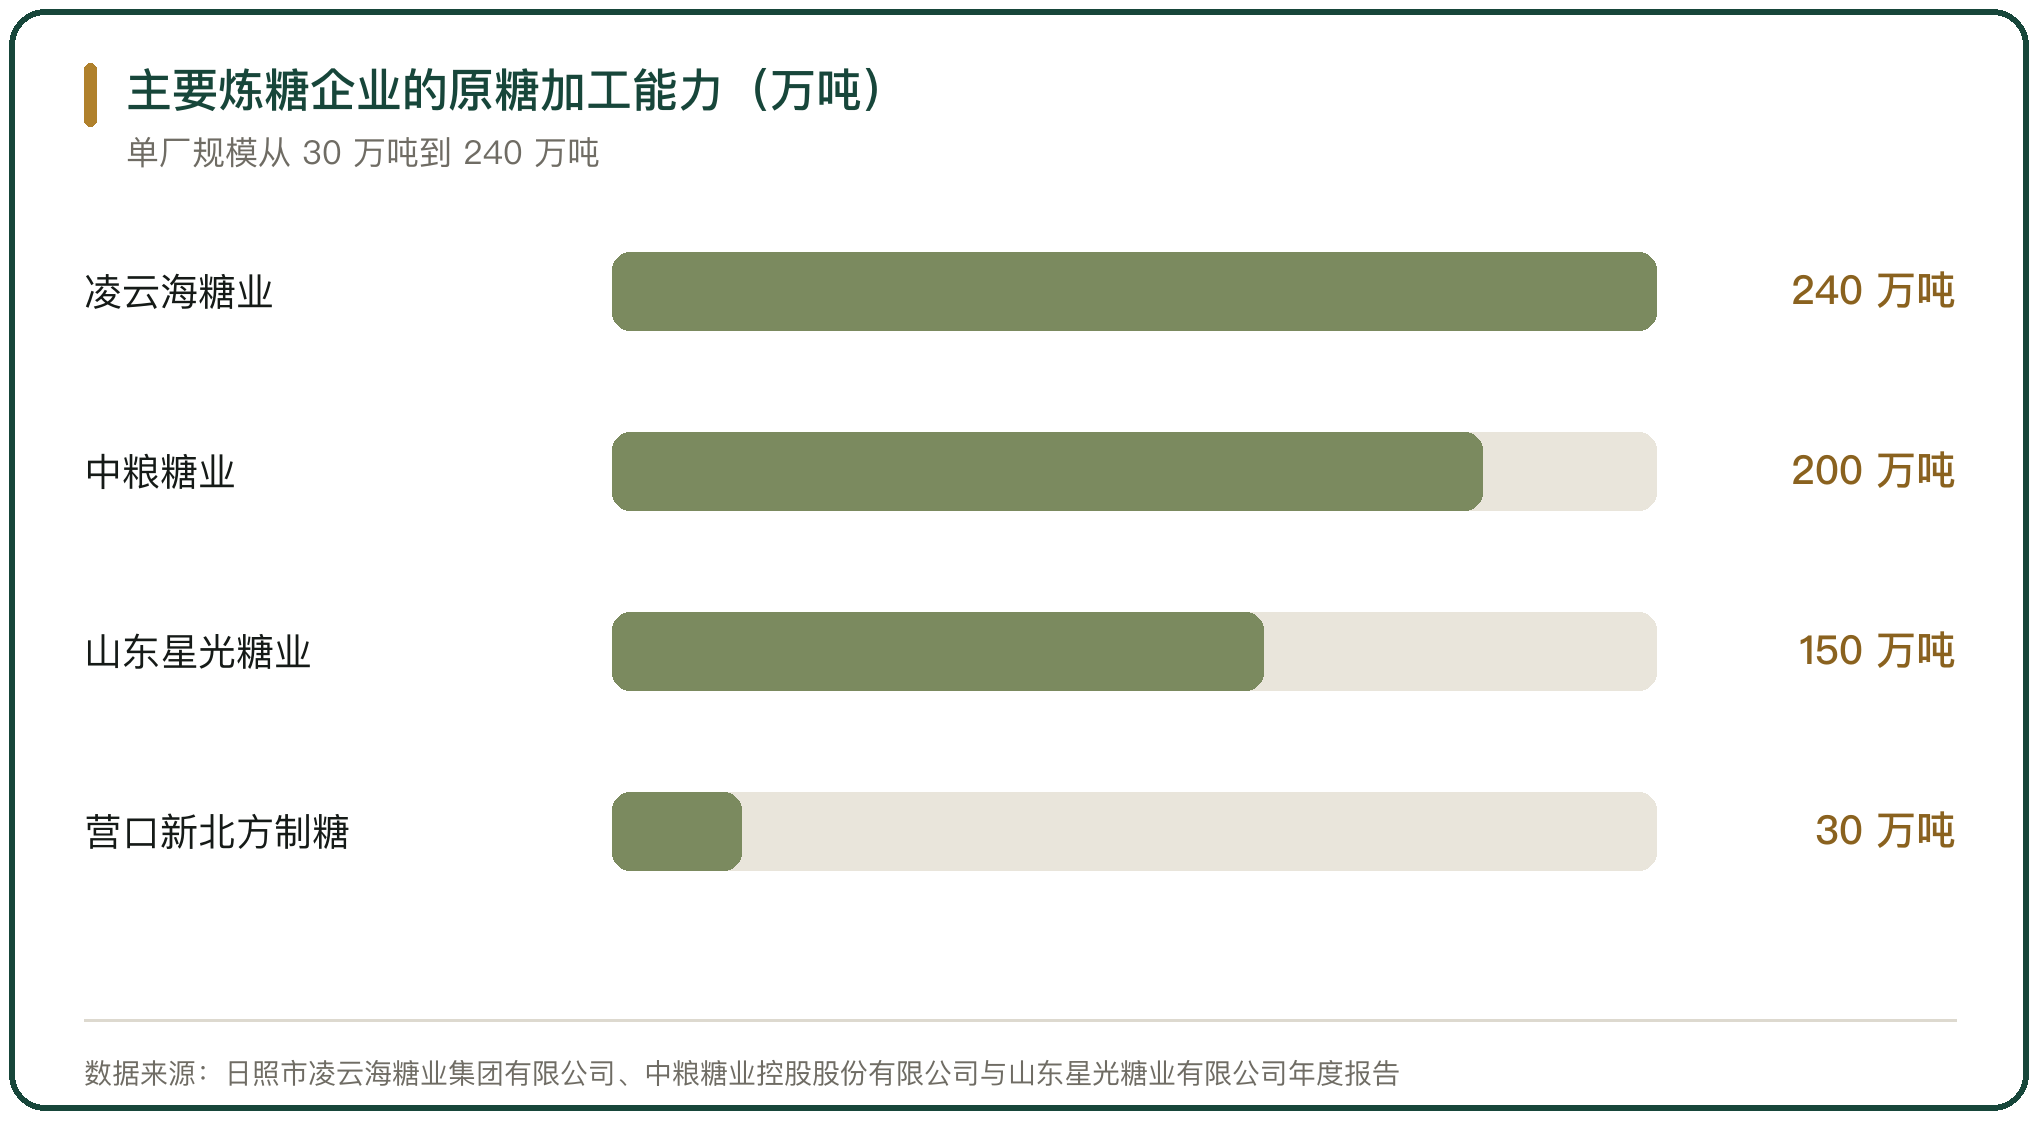
单厂产能较大的是山东与辽宁的港口炼糖厂。日照市凌云海糖业集团有限公司下设 2 个精炼糖厂,年加工原糖能力可达 240 万吨,产品包括一级白砂糖、绵白糖与精制白砂糖;山东星光糖业有限公司拥有蔗糖加工能力 150 万吨,与乐陵市星都精炼糖有限公司共同组成星光糖业的蔗糖加工基地。
中粮糖业的炼糖产能超过 200 万吨/年。中粮糖业 2025 年年度报告显示,漳州糖厂建成投产后公司炼糖产能稳居国内首位,在国内拥有 13 家制糖企业,国内外甘蔗、甜菜制糖年产糖合计约 100 万吨;辽宁营口的新北方制糖原糖加工能力为年产 30 万吨,拥有国储糖加工和国储糖仓储双重资质。
四、原料来源与进口节奏
炼糖厂的原料是进口原糖,来源国以巴西、泰国为主。山东星光糖业的原料包括巴西、古巴、泰国、印度等产糖大国的甘蔗原糖;凌云海糖业拥有 50 万吨原糖公用型保税仓库,用于原糖接卸与储存。
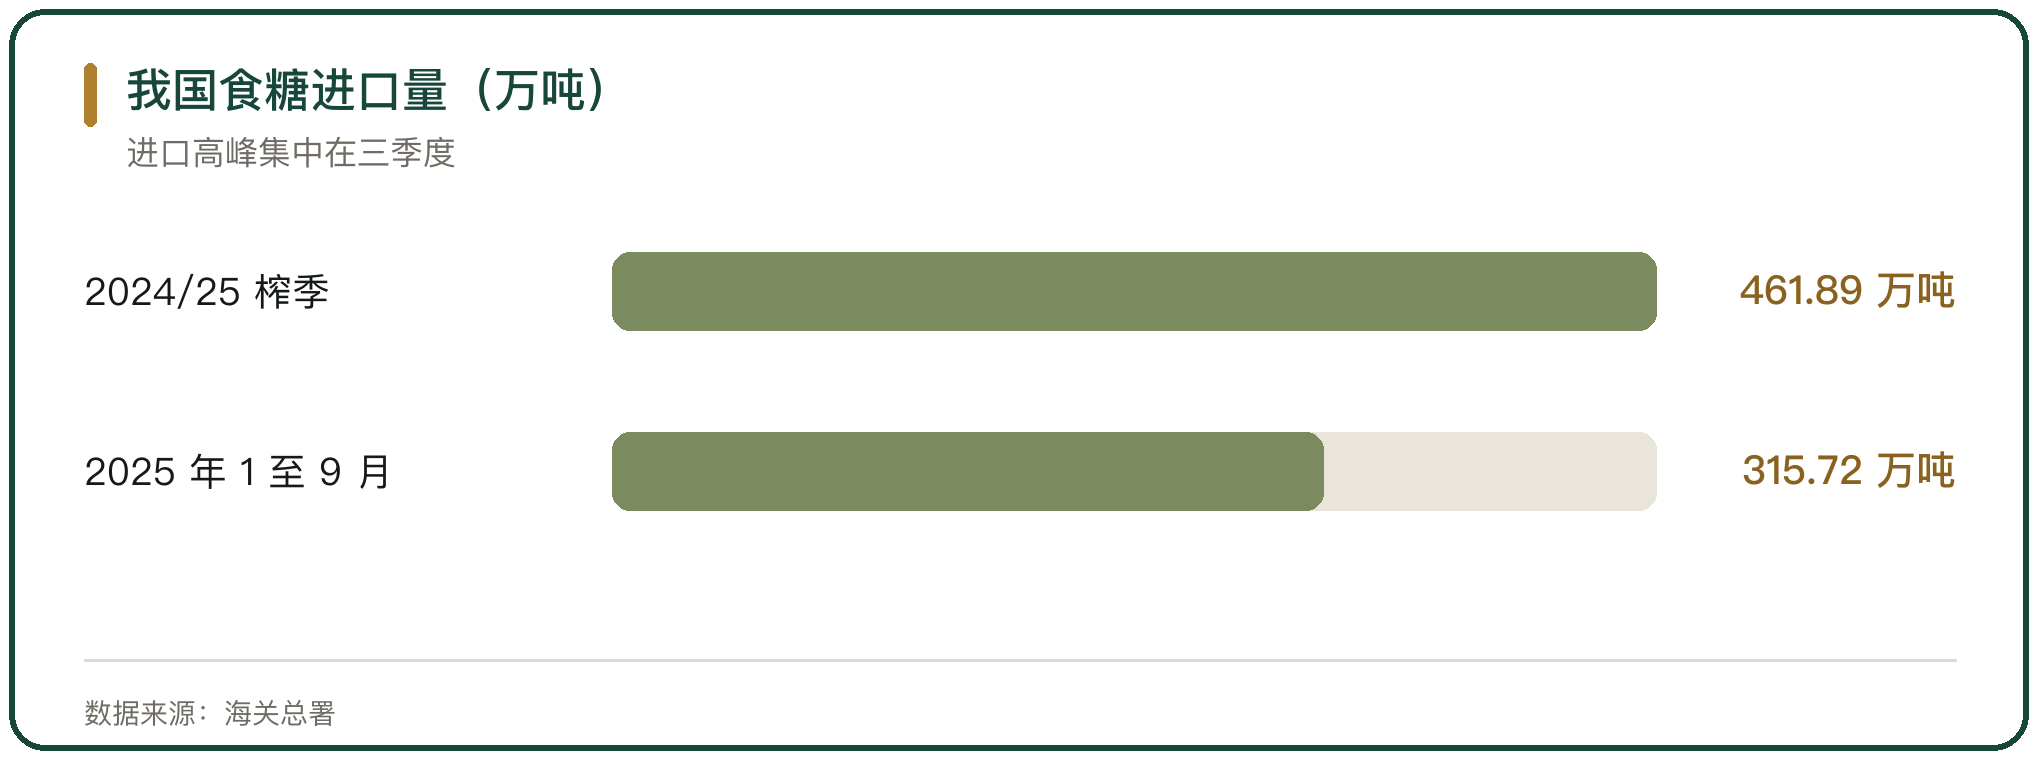
进口数量决定开工厂率。海关总署数据显示,2024/25 榨季我国累计进口食糖 461.89 万吨,2025 年 1 至 9 月累计进口 315.72 万吨、同比增加 26.24 万吨,进口高峰集中在三季度,进口节奏与配额外进口成本直接相关。
五、加工糖的成本构成
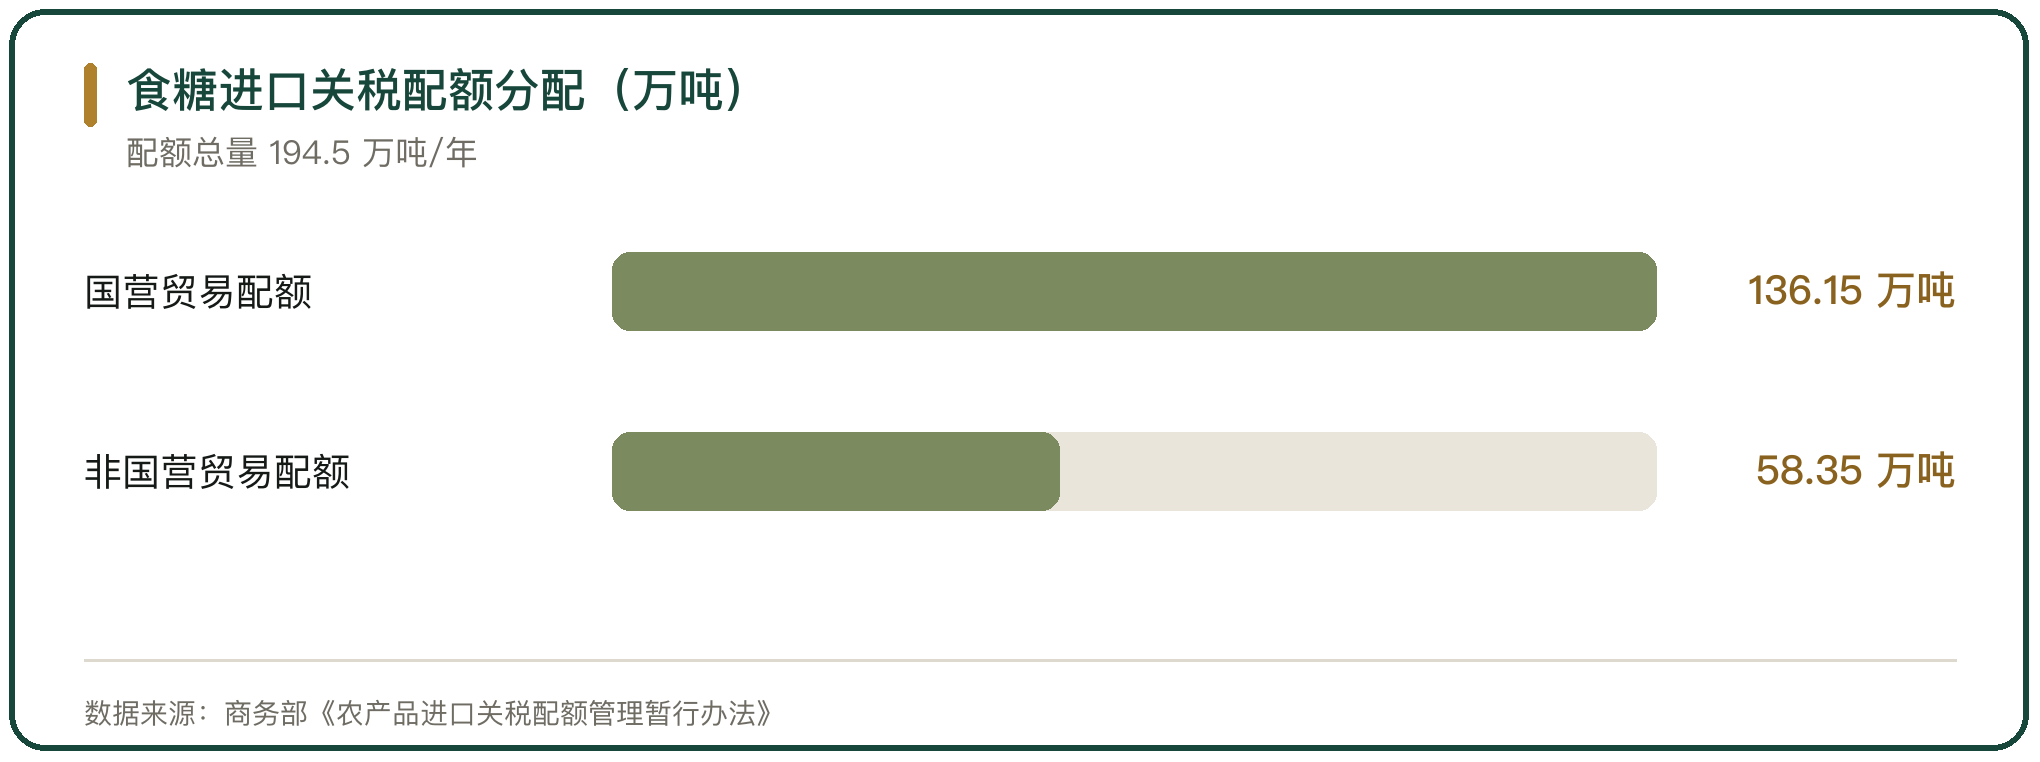
加工糖的成本由原糖到岸价、加工费与税费三块构成。进口食糖实行关税配额管理,配额总量 194.5 万吨/年,其中 70% 分配给国营贸易企业、30% 分配给非国营贸易企业,配额内与配额外的税率差异较大。
原糖价格与配额外进口成本决定炼糖的利润空间。原糖价格下跌时,配额外进口成本下降,炼糖厂的原料成本随之降低;原糖价格上涨时,炼糖利润被压缩,开工意愿下降。加工费与能耗、人工、设备折旧相关,单厂规模越大,单位加工成本越低。
六、加工糖与国产糖的价格关系
加工糖报价与国产糖报价相互影响。新旧榨季交替时,新糖集中上市压住国产糖价格,加工糖报价随之下探,部分时点出现加工糖报价低于产区价格的情形。
价格关系反映成本差异。国产糖的成本由甘蔗收购价与制糖费用决定,加工糖的成本由原糖进口成本与加工费决定,两者的成本曲线不同,价格在不同榨季互有高低。加工糖的开机率随原糖到港量与国产糖产量调整。
七、精炼糖的下游流向
炼糖厂的成品糖流向饮料、乳制品、制药与食品加工企业。山东星光糖业的产品供应雀巢、蒙牛、伊利、康师傅、百事、可口可乐、娃哈哈等国内外食品饮料企业的原料需求;辽宁营口的新北方制糖主打银霞牌绵白糖和白砂糖,产品面向饮料、乳制品、制药和食品行业。
专用糖的比重在上升。中粮糖业 2025 年实现液体糖的零的突破,开拓了新茶饮与烘焙连锁客户;药用糖形成从口服级到注射级的产品矩阵,注射级蔗糖生产线 2025 年 4 月签订首单购销合同,药用糖销量突破 2.3 万吨。
八、加工贸易与保税安排
加工贸易与保税监管是炼糖原料的来源之一。2024 年 4 月海关总署发布公告,自 2024 年 7 月 1 日起调整海关特殊监管区域和区外加工贸易食糖的管理措施,对保税区内的糖浆与预混粉生产作出规范。
保税原糖的接卸与储存依托港口仓储。凌云海旗下的日照凌非华商仓储库容 15 万吨,2007 年被青岛海关批准为保税库;山东凌雪糖业进出口仓储的储存量为 25 万吨。保税与原糖加工安排让炼糖厂可以在价格合适时提前锁定原料,把加工节奏与销售节奏错开。
九、精炼糖的流通层级
精炼糖从炼糖厂到终端经过贸易商与经销商。炼糖厂向大型食品饮料企业直供,也通过经销商覆盖中小食品加工厂与区域市场,贸易环节的加价空间受糖价周期影响,价格透明时加价空间收窄。
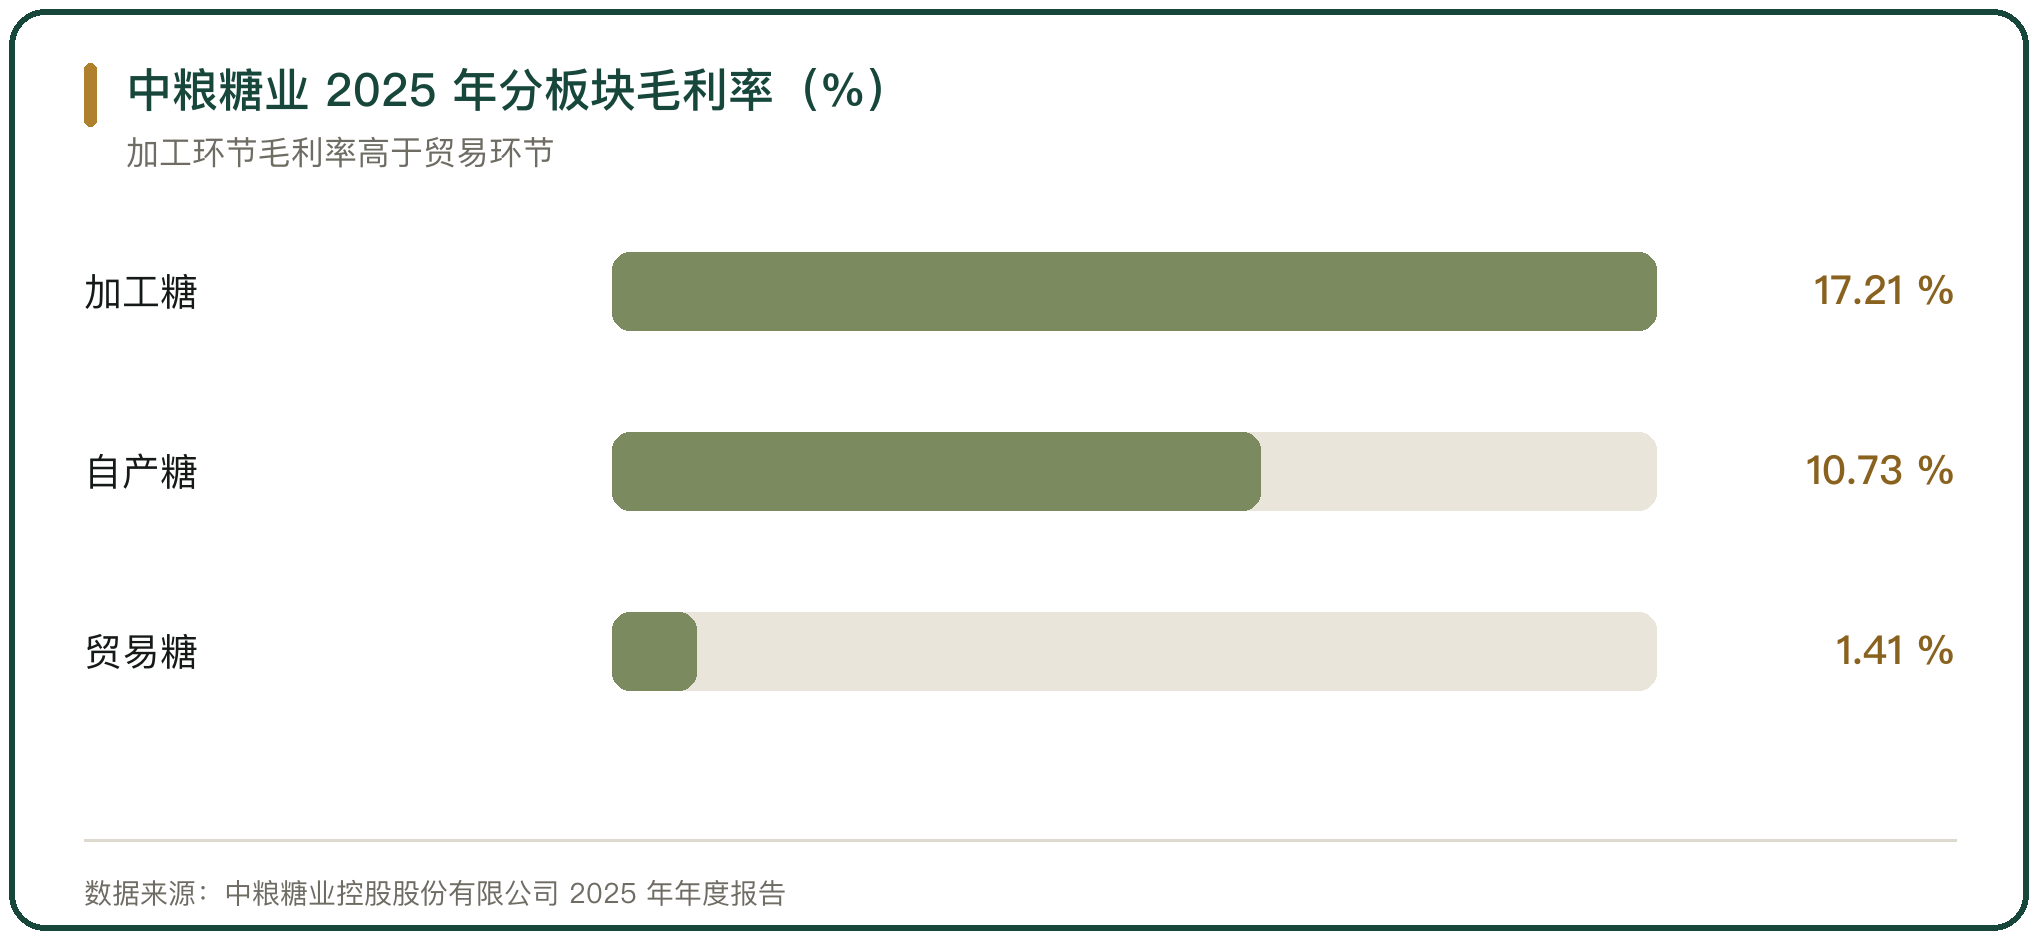
贸易糖的毛利率明显低于加工糖。中粮糖业 2025 年加工糖收入 91.05 亿元、毛利率 17.21%,贸易糖收入 87.32 亿元、毛利率 1.41%,自产糖收入 64.68 亿元、毛利率 10.73%。加工环节的利润来自工序与设备,贸易环节的利润来自购销节奏,两者在同一个企业里并存。
十、加工糖与精炼糖流通格局的判断
炼糖产能集中在沿海港口,原料与产品两头在外,产能利用率随进口原糖价格与配额安排变化。国内精炼糖厂产能在 1000 万吨左右,前 15 家合计超过 700 万吨,头部工厂的单厂规模在 100 万吨到 240 万吨之间。
加工糖与国产糖的价格在不同榨季互有高低,加工糖报价随原糖进口成本与新糖上市节奏调整。加工糖的毛利率高于贸易糖,中粮糖业 2025 年加工糖毛利率 17.21%、贸易糖毛利率 1.41%,加工环节的盈利来自工序,贸易环节的盈利来自购销时点。
产品结构向液体糖与药用糖延伸。液体糖面向新茶饮与烘焙客户,药用糖面向制药企业,2025 年中粮糖业药用糖销量突破 2.3 万吨。加工糖的产品线从标准白砂糖扩展到按用途定制的专用糖,产能的利用率与产品结构一同决定炼糖厂的盈利。



写点看法