

飞鸿品农 飞鸿品农

食糖价格的周期与库存变化

2026-10-03 慕飞鸿 食糖与糖料流通 阅读 32 评论 0
农产品流通研究|二、品类流通 | 3、大宗与粮油| 27 食糖与糖料流通 |
食糖价格跟着榨季节奏走,新糖集中上市的几个月供应最宽松,价格低点通常落在 1 月到 3 月。2024/25 制糖期全国产糖 1116 万吨、同比增加 120 万吨,累计销售均价 6011 元/吨、同比下跌 567 元/吨;工业库存在 5 月前后进入去库阶段,价格的重心由成本线与进口成本共同决定。

关键词 食糖价格榨季工业库存成本倒挂配额外进口成本中央储备糖

关键数据
2024/25 制糖期全国食糖产量
1116万吨
截至 2025 年 5 月底,同比增加 120 万吨、增幅 12.03%;同期累计销售食糖 811 万吨,累计销糖率 72.7%、同比加快 6.5 个百分点。中国糖业协会 2025 年 6 月
2024/25 制糖期成品白糖累计平均销售价格
6011元/吨
同比下跌 567 元/吨;2025 年 1 月底累计平均销售价格 6031 元/吨、同比下降 614 元/吨。中国糖业协会 2025 年
2025 年 5 月末食糖工业库存
304.83万吨
同比减少 32.21 万吨;2025 年 4 月工业库存 386.26 万吨,较上年同期减少 34.48 万吨。瑞达期货研究院援引 Wind 数据(2025 年 7 月)
2024 年郑商所白糖期货主力合约最低价
5508元/吨
当年开盘 6263 元/吨、收盘 6212 元/吨,最高 6705 元/吨,全年波幅 1197 元/吨。我的钢铁网 2025 年 1 月
广西 2025/26 榨季吨糖综合成本
5405元/吨
按 12.85% 的平均产糖率测算,吨糖耗蔗约 7.78 吨,甘蔗原料成本约 4435 元/吨;较上一榨季提升 149 元/吨。新浪财经 2026 年 3 月对卓创资讯口径的报道
中央储备糖原糖年度轮换比例
15%
原糖年度轮换数量按 15% 至 20% 比例掌握,根据市场调控需要可适当增减,原则上不超过库存总量的 30%;白砂糖原则上每年轮换一次。财政部《中央储备糖管理办法》

一、榨季节奏与价格的季节变化

食糖的供给节奏由榨季决定。南方甘蔗糖厂从 11 月开榨到次年 4 月收榨,北方甜菜糖厂从 9 月开榨到次年 2 月收榨,新糖集中上市的时段对应价格的低位。消费端的旺季在中秋、国庆与夏季饮料备货,与生产旺季错开。

价格在两个时段的表现不同。榨季内供应宽松,糖厂为回笼资金加快销售,价格承压;榨季结束后库存成为主要供应来源,价格跟随库存去化的速度变化。这个节奏每年重复,幅度由当年的产量与进口量决定。

二、产量恢复与库存累积

2024/25 制糖期是增产年。截至 2025 年 5 月底,全国累计产糖 1116 万吨,同比增加 120 万吨,增幅 12.03%;累计销售食糖 811 万吨,累计销糖率 72.7%,同比加快 6.5 个百分点(中国糖业协会 2025 年 6 月)。

产量增加的部分转为库存。截至 2025 年 5 月末,工业库存 304.83 万吨,同比减少 32.21 万吨;4 月工业库存 386.26 万吨,较上年同期减少 34.48 万吨(瑞达期货研究院援引 Wind 数据)。销糖率的提升把增产的压力部分消化在榨季内,库存的绝对量低于上一年同期。
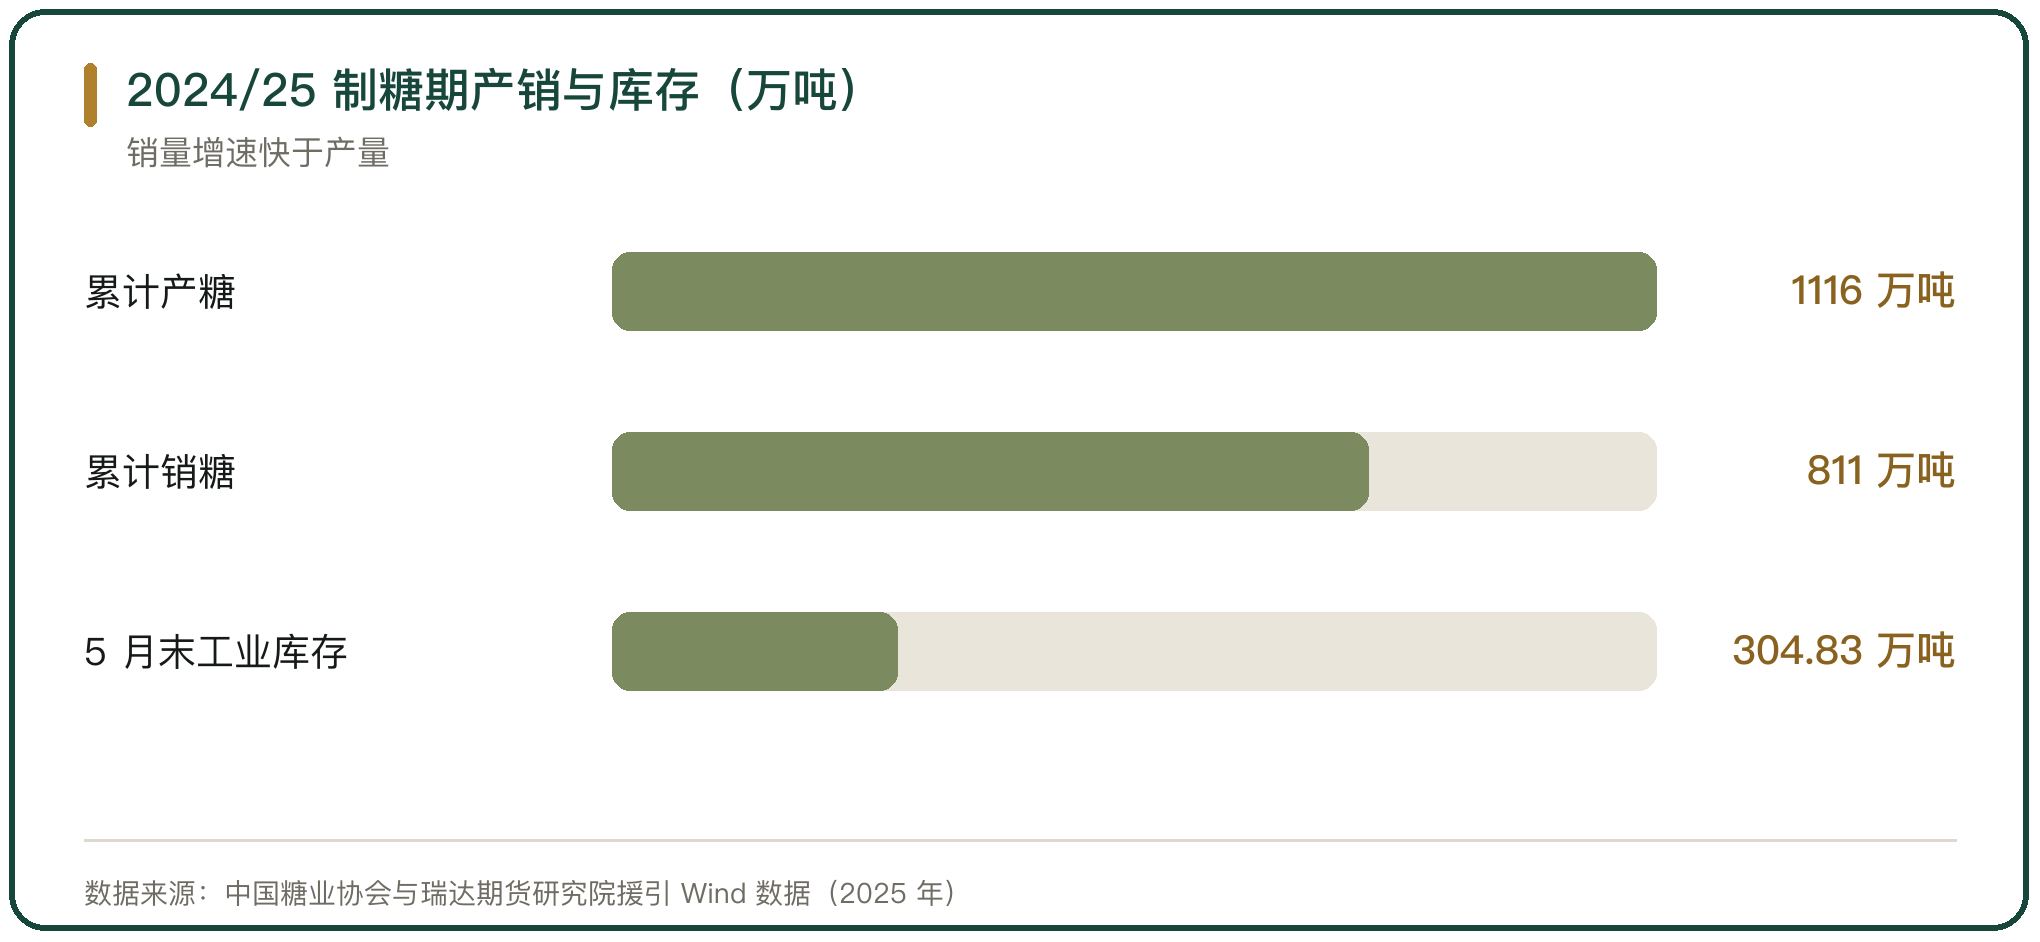
2024/25 制糖期产销与库存(万吨)

图 1 2024/25 制糖期产销与库存(万吨)

三、工业库存的去库时点

工业库存的高点出现在榨季末。生产全部结束后,糖厂的库存不再增加,之后逐月下降。2025 年 5 月末工业库存 304.83 万吨,在夏季饮料消费与秋季备货推进期间,库存进入去化通道。

去库的速度取决于进口与替代品。2025 年 1 至 6 月累计进口糖 104 万吨,同比减少 19.7%(海关总署);糖浆与预拌粉的进口在 2024 年 12 月因食品安全问题受到限制,24/25 榨季进口折糖量同比减少约 40 万吨(永安期货 2026 年白糖年报)。进口减少使国产糖的库存去化更快,价格获得支撑。
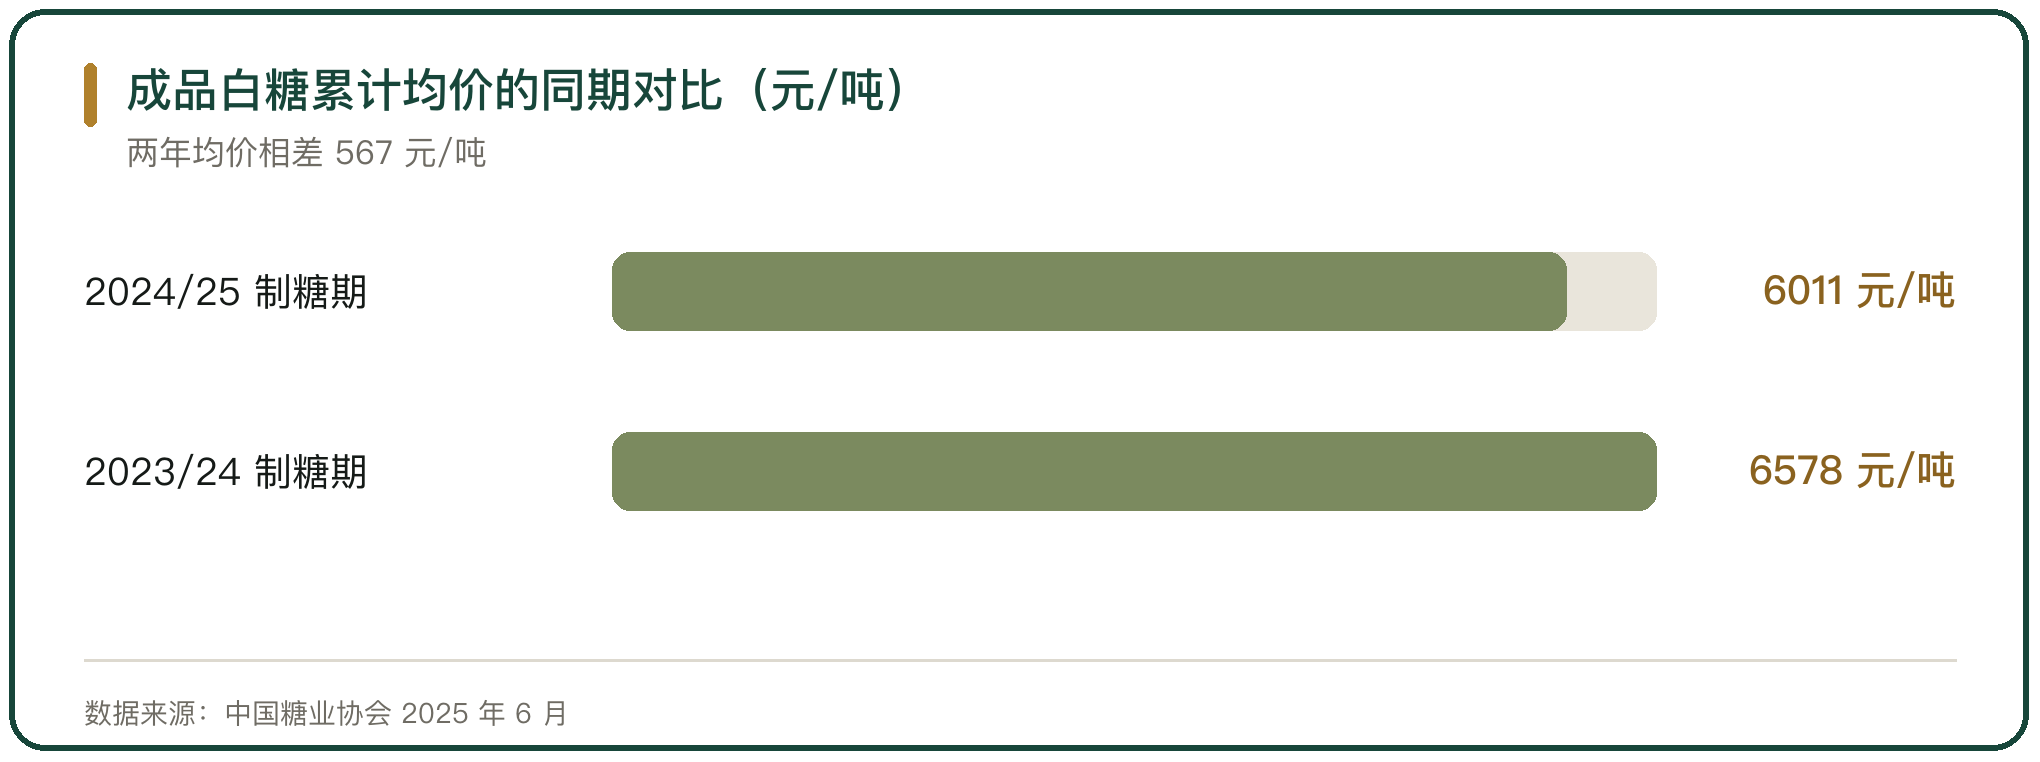
成品白糖累计均价的同期对比(元/吨)

图 2 成品白糖累计均价的同期对比(元/吨)

四、成本线在价格里的位置

价格的下沿由成本决定。白糖的生产成本由甘蔗收购成本、加工成本、财务成本与物流成本构成,其中甘蔗成本占比较高。2025/26 榨季广西普通甘蔗首付价 510 元/吨、优质蔗 540 元/吨,与上一榨季持平;按 12.85% 的平均产糖率测算,吨糖耗蔗约 7.78 吨,仅甘蔗原料成本就达到 4435 元/吨,叠加加工、人工、能耗与财务费用,广西制糖企业平均吨糖综合成本约 5405 元/吨,较上一榨季提升 149 元/吨(新浪财经 2026 年 3 月对卓创资讯口径的报道)。

价格跌破成本线时出现倒挂。2026 年 1 月下旬南宁现货均价一度跌至 5265 元/吨,低于企业综合成本约 140 元/吨(新浪财经 2026 年 3 月)。
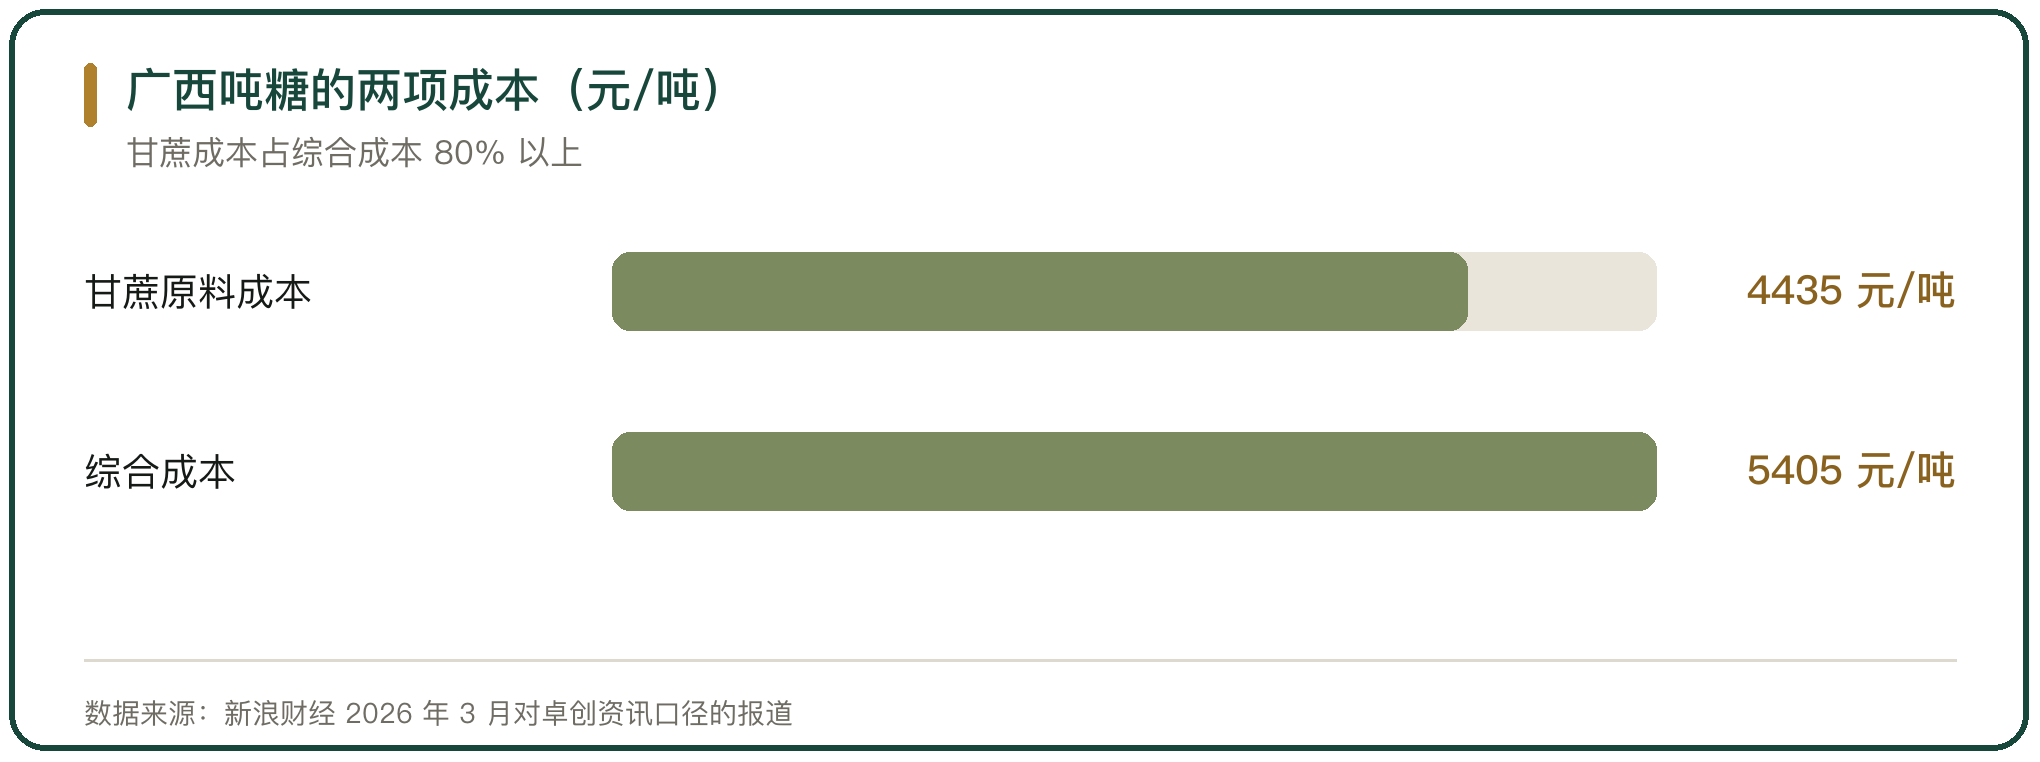
广西吨糖的两项成本(元/吨)

图 3 广西吨糖的两项成本(元/吨)

五、进口成本与配额外窗口

进口成本是价格的另一条参照线。2024 年配额外进口成本波动区间为 6100 至 8100 元/吨,期货指数波动区间为 5550 至 6650 元/吨,南宁现货波动区间为 6000 至 6800 元/吨(国泰君安期货研究院 2025 年白糖期货行情展望)。

配额外窗口开合决定进口量。当国内价格高于配额外进口成本时,加工糖厂进口原糖有利润,进口量增加并压制国内价格;窗口关闭时,低价国际原糖难以转化为国内供应。2025 年加工糖厂在原糖 17 美分/磅附近已使用完大部分配额,对应配额外进口成本 5700 至 5900 元/吨(永安期货 2026 年白糖年报)。
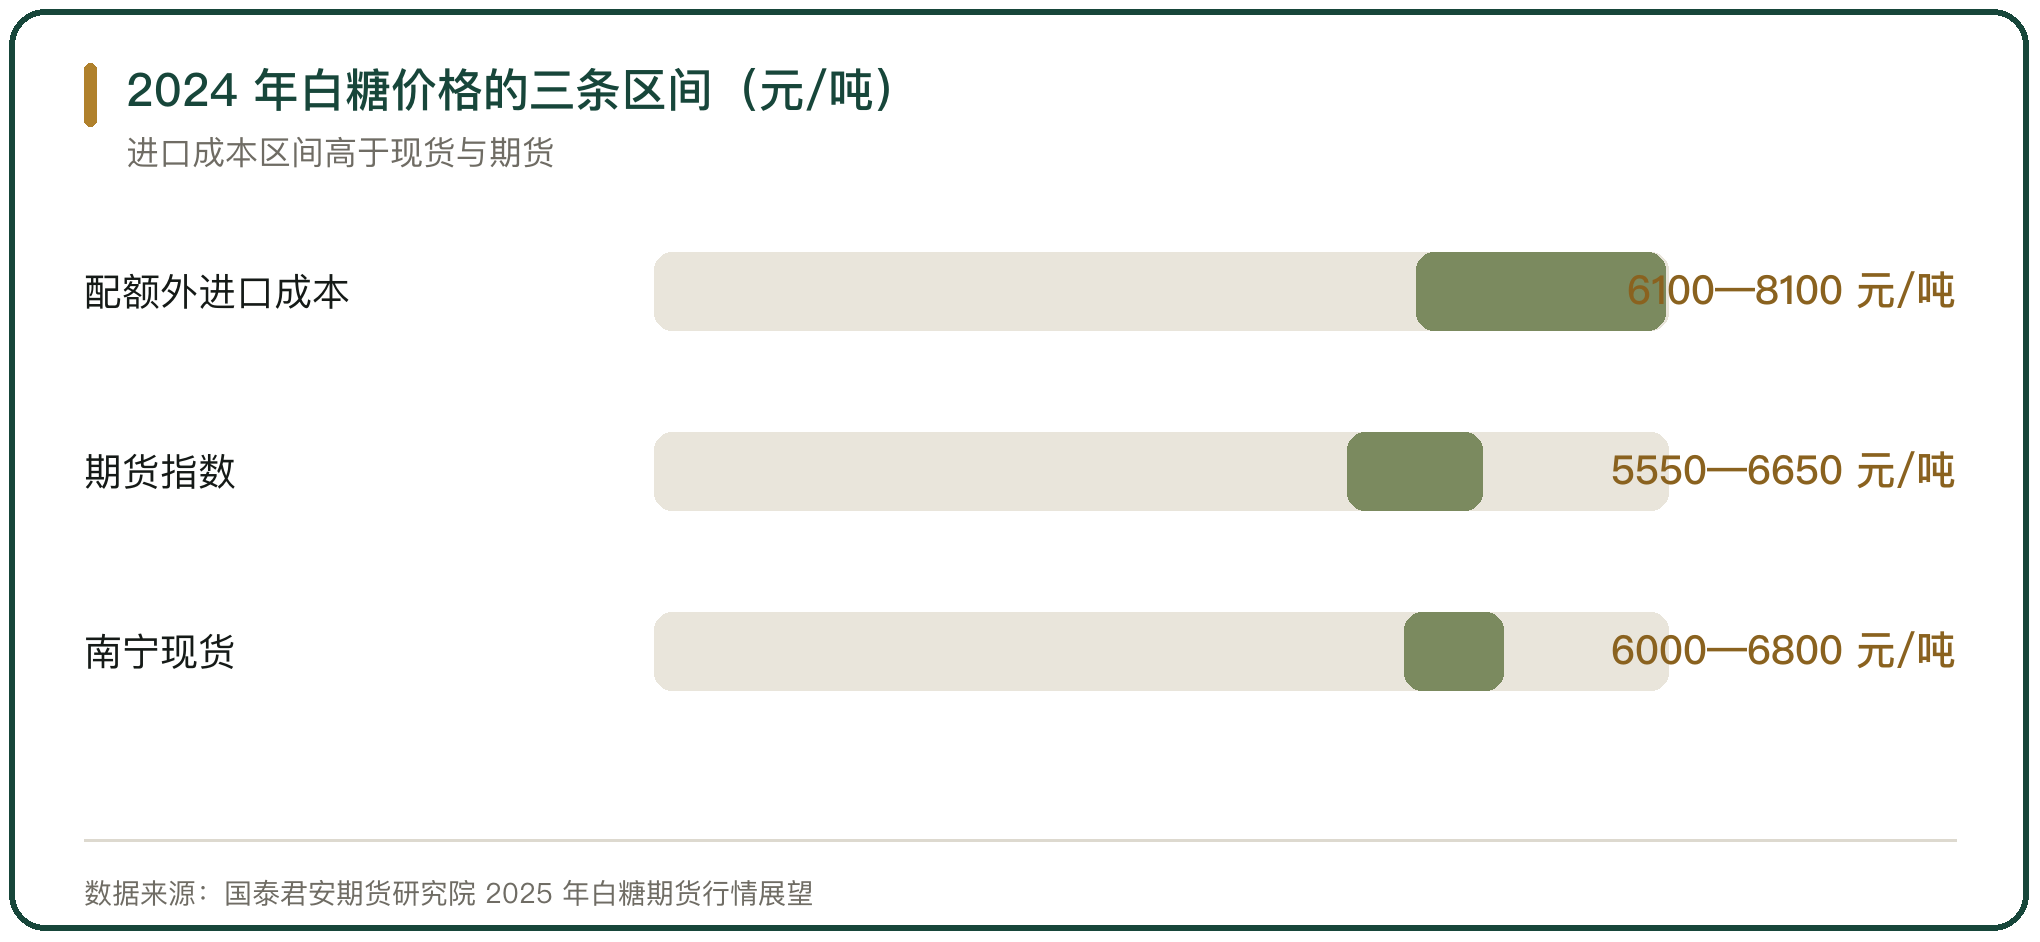
2024 年白糖价格的三条区间(元/吨)

图 4 2024 年白糖价格的三条区间(元/吨)

六、期货与现货的基差

期货与现货的价格关系用基差衡量。2024 年国内食糖市场总体呈现正基差状态,期货价格低于现货价格。郑商所白糖期货主力合约当年开盘 6263 元/吨、收盘 6212 元/吨,最高 6705 元/吨、最低 5508 元/吨,全年波幅 1197 元/吨(我的钢铁网 2025 年 1 月)。

基差的变化反映库存与预期。榨季内现货供应充足、仓储成本上升时基差走强,期货贴水扩大;榨季结束后库存下降、市场预期新榨季供应宽松时基差走弱。套期保值把糖厂的价格风险转移到期货端,基差的波动成为糖厂与贸易商的经营变量。

七、储备的轮换与吞吐

储备的轮换节奏是价格的稳定器。中央储备糖原则上实行均衡轮换,原糖年度轮换数量按 15% 至 20% 的比例掌握,根据市场调控需要可适当增减,原则上不超过库存总量的 30%;白砂糖原则上每年轮换一次(财政部《中央储备糖管理办法》)。

收储与销售通过公开竞价进行。中央储备糖的收储、销售、轮换主要通过规范的交易平台以公开竞价交易方式进行。地方层面的商业储备在糖价跌破阈值时启动,与中央储备形成两段缓冲。
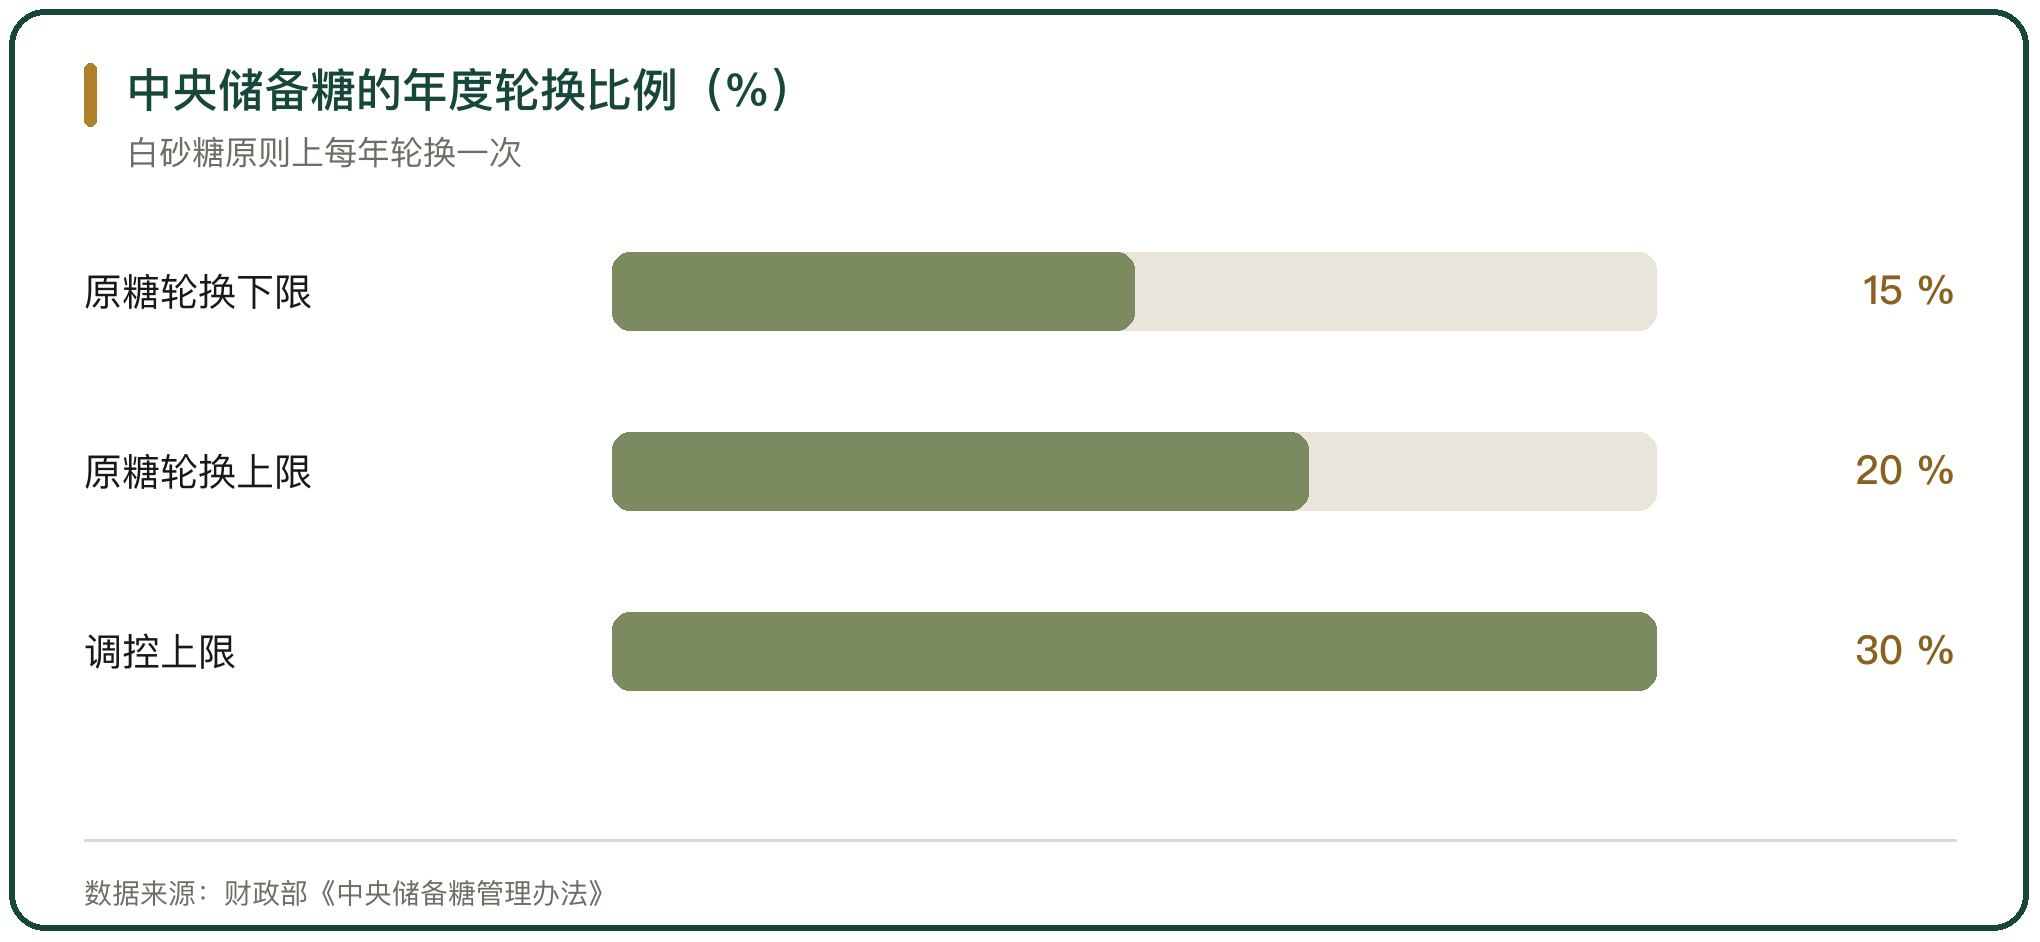
中央储备糖的年度轮换比例(%)

图 5 中央储备糖的年度轮换比例(%)

八、成本倒挂下的企业选择

成本倒挂时糖厂的选择有限。糖价低于综合成本,继续满负荷生产会扩大亏损;减产或停产会带来固定成本摊薄不足与订单履约的问题。多数糖厂维持正常运转,因为糖蜜、蔗渣等副产品的收益可以抵减一部分原料成本。

糖价走弱压缩的是整条链的利润空间。机制糖的毛利率低于深加工产品,加工贸易的毛利率更低;当现货均价低于综合成本时,糖厂的现金流压力集中在榨季,需要通过流动资金贷款与储备贴息缓解。

九、价格下行的传导路径

价格下行沿产业链向下游传导。糖厂下调出厂价,贸易商的库存出现减值,下游食品饮料企业获得更低的采购价。食糖在饮料、烘焙与糖果的成本中占一定比例,价格下降会部分抵消其他原料的上涨。

传导的速度不对称。上游的收购价受政策与订单合同约束,下调幅度小于糖价;糖厂承担了价差,利润被压缩。下游的采购价随行就市,调整速度快于上游,价差在流通过程中完成分配。

十、价格周期与库存的判断

食糖价格呈现增产与减产交替的周期。糖料种植面积随上一季的收益变化,宿根年限一般为 2 至 3 年,产量因此呈现约 3 年增产、3 年减产的波动(国金证券研究所)。周期内的价格由成本线、进口成本与储备吞吐共同决定。

库存是周期里的可观测变量。工业库存的高点出现在榨季末,低点出现在新榨季开榨前;2024/25 制糖期 5 月末工业库存 304.83 万吨,同比减少 32.21 万吨(瑞达期货研究院援引 Wind 数据)。库存与销糖率的方向一致时,价格的重心随之移动;两个指标背离时,价格的波动加大。


食糖价格跟着榨季走,新糖集中上市时供应最宽松。2024/25 制糖期全国累计产糖 1116 万吨、同比增加 120 万吨,累计销糖率 72.7%、同比加快 6.5 个百分点(中国糖业协会 2025 年 6 月);截至 2025 年 5 月末工业库存 304.83 万吨、同比减少 32.21 万吨(瑞达期货研究院援引 Wind 数据)。价格的重心由成本线与进口成本共同决定,2024/25 制糖期成品白糖累计平均销售价格 6011 元/吨、同比下跌 567 元/吨,2024 年配额外进口成本波动区间 6100 至 8100 元/吨(国泰君安期货研究院 2025 年白糖期货行情展望)。2025/26 榨季广西吨糖综合成本约 5405 元/吨,较上一榨季提升 149 元/吨,2026 年 1 月下旬南宁现货均价一度跌至 5265 元/吨、低于综合成本约 140 元/吨(新浪财经 2026 年 3 月对卓创资讯口径的报道)。储备按均衡轮换调节供给,中央储备糖原糖年度轮换比例 15% 至 20%、原则上不超过库存总量的 30%(财政部《中央储备糖管理办法》)。

行内实情

工业库存的高点出现在榨季末,低点出现在新榨季开榨前,库存与销糖率同向时价格重心随之移动
糖料种植面积随上一季收益变化,宿根年限通常为 2 至 3 年,产量呈现约 3 年增产、3 年减产的波动
价格的下沿由成本线决定,糖价跌破综合成本时糖厂靠副产物收益与流动资金贷款缓解压力

相关问题

食糖工业库存的高点与低点在什么时候。
高点出现在榨季末,生产结束后库存不再增加,之后逐月下降;低点出现在新榨季开榨前。2024/25 制糖期截至 2025 年 5 月底全国累计产糖 1116 万吨、累计销糖率 72.7%,2025 年 5 月末工业库存 304.83 万吨、同比减少 32.21 万吨;4 月工业库存 386.26 万吨,较上年同期减少 34.48 万吨(中国糖业协会 2025 年 6 月、瑞达期货研究院援引 Wind 数据)。
糖价与成本线的关系怎么看。
白糖生产成本由甘蔗收购成本、加工成本、财务成本与物流成本构成,甘蔗成本占比较高。2025/26 榨季广西普通甘蔗首付价 510 元/吨、优质蔗 540 元/吨,按 12.85% 的平均产糖率测算,吨糖耗蔗约 7.78 吨,甘蔗原料成本约 4435 元/吨,吨糖综合成本约 5405 元/吨;2026 年 1 月下旬南宁现货均价一度跌至 5265 元/吨,低于综合成本约 140 元/吨,出现成本倒挂(新浪财经 2026 年 3 月对卓创资讯口径的报道)。
配额外进口成本如何影响国内糖价。
当国内价格高于配额外进口成本时,加工糖厂进口原糖有利润,进口量增加并压制国内价格;窗口关闭时,低价国际原糖难以转化为国内供应。2024 年配额外进口成本波动区间为 6100 至 8100 元/吨,期货指数波动区间为 5550 至 6650 元/吨,南宁现货波动区间为 6000 至 6800 元/吨;2025 年加工糖厂在原糖 17 美分/磅附近已使用完大部分配额,对应配额外进口成本 5700 至 5900 元/吨(国泰君安期货研究院 2025 年白糖期货行情展望、永安期货 2026 年白糖年报)。
名词解释

基差:现货价格与期货价格之差,是套期保值与定价的重要参考。
配额:对特定商品进出口数量或金额设定的年度上限。
吞吐:储备物资在一定时期内的收储与投放操作。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。
总第0714篇 | 二、品类流通|27-食糖与糖料流通-013

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
