

菌菇的深加工与流通增值
一、鲜菇的价格周期
鲜菇的价格随供需波动,价格低时卖鲜货的收益很薄。
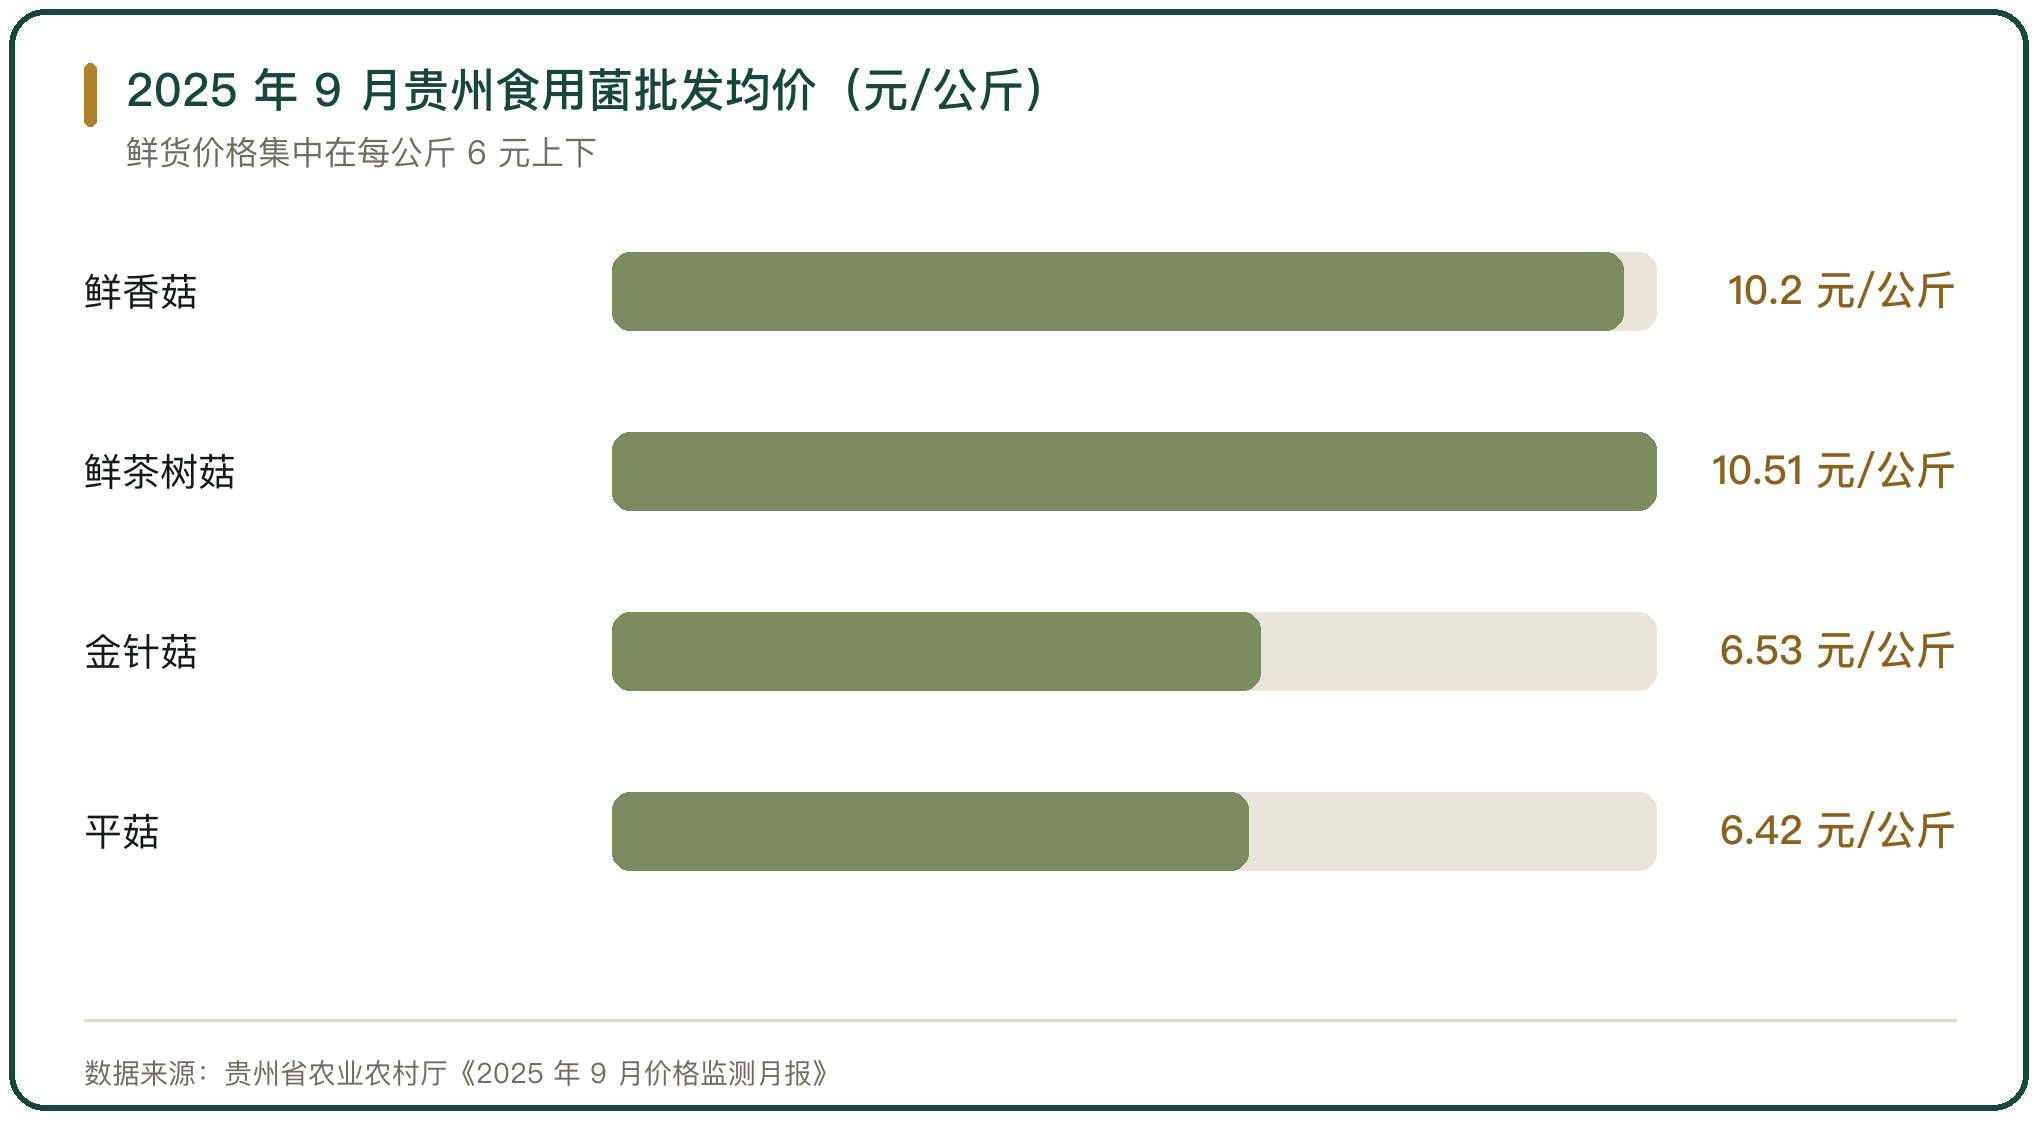
批发价有明显的季节与品种差异。2025 年 9 月贵州农产品批发市场监测显示,鲜香菇均价 10.20 元/公斤、鲜黑木耳 5.59 元/公斤、平菇 6.42 元/公斤、鲜杏鲍菇 6.80 元/公斤、鲜茶树菇 10.51 元/公斤、金针菇 6.53 元/公斤;同期全国香菇批发均价 11.95 元/公斤、同比下跌 6.79%。
价格周期由产能决定。食用菌行业经历快速扩张、产能过剩、价格下行、产能出清与价格修复的周期,2025 年下半年供给缩量后价格回升,金针菇价格从 2025 年 6 月的每公斤 3.6 元升到 2026 年 4 月初的 7 元附近。
二、干制与鲜货的价差
干制是最早的深加工方式,把鲜货的水分去掉,保质期与运输半径同时放大。
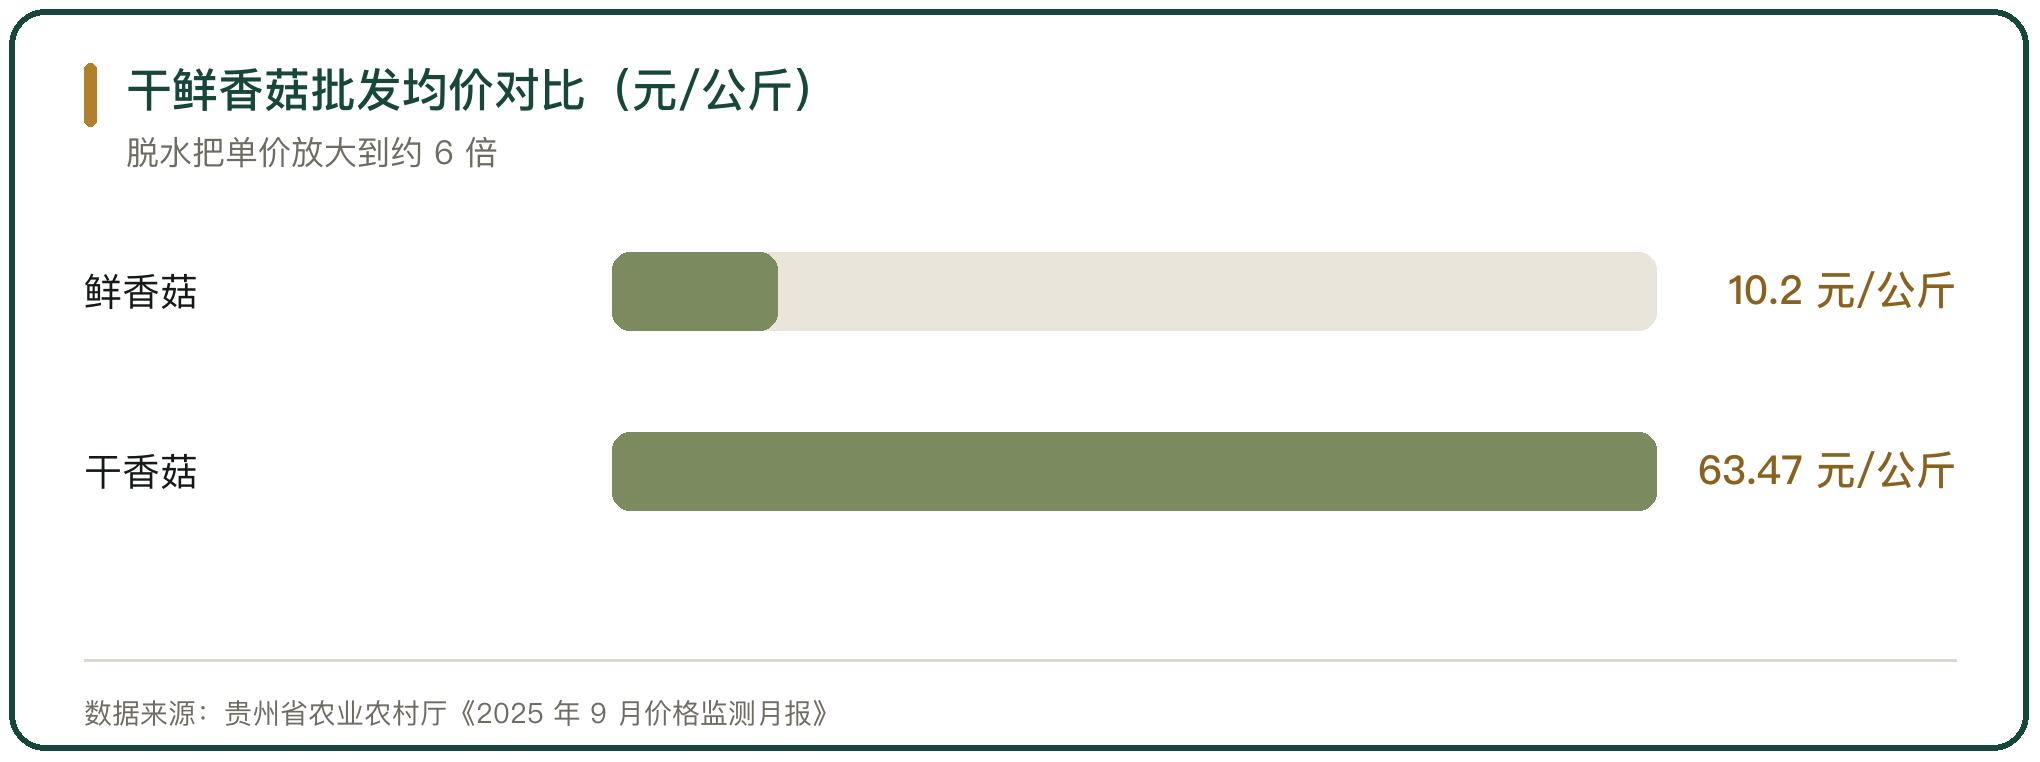
干鲜价差明确。贵州 2025 年 9 月监测显示,干香菇均价 63.47 元/公斤、干黑木耳 50.95 元/公斤、干茶树菇 72.35 元/公斤,干香菇约为鲜香菇的 6 倍。
价差里有一部分来自脱水成分的浓缩。脱水浓缩了谷氨酸等鲜味成分,干菇每克的风味强度约为同等重量鲜菇的 4 倍到 5 倍;干菇复水后重量约为干燥状态的 4 倍到 6 倍,木耳可达约 10 倍,复水液还能用作高汤底料。
干制品的附加值空间有限。干制品与盐渍品长期占据加工产品的主体,精深加工产品在传统口径下不到加工产品的 10%。
三、深加工的三种形态
深加工按形态分三类,改变形态、提取成分与切换场景。
形态改变把鲜菇做成干品、罐头、冻干与脆片。食用菌罐头是传统加工中规模较大的品类,2023 年市场规模 95 亿元、同比增长 11.8%,预计 2025 年突破 120 亿元;冻干产品通过速冻与真空升华锁定风味,进入零食与速食渠道。
成分提取把菌菇的价值从食材转到功能。以灵芝多糖、猴头菇提取物为原料的保健品与功能食品构成另一类产品,猴头菇提取物制成的护胃保健品月销超过十万瓶。
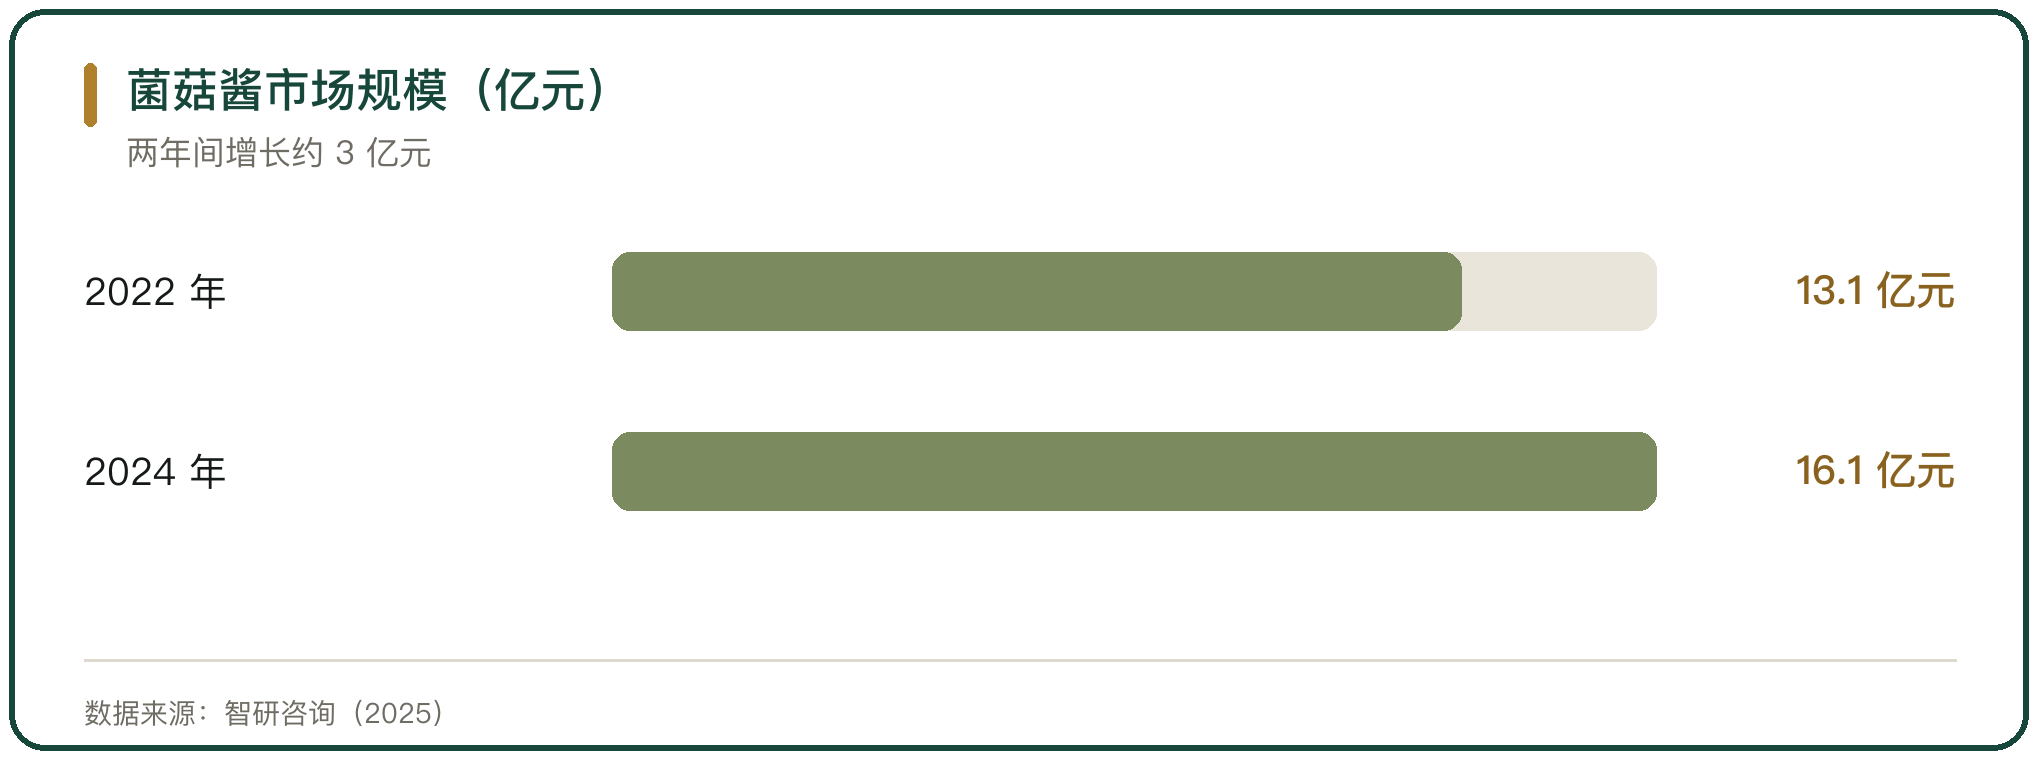
场景切换把菌菇放进调味、预制与休闲食品。菌菇酱是成熟的调味品类,2024 年我国菌菇酱市场规模 16.1 亿元、同比增长 7.32%。
四、菌菇酱与调味品
菌菇酱把鲜菇转成可常温存放的调味品,是深加工里商业化程度较高的一条线。
代表企业是仲景食品。公司 2025 年营业收入 10.82 亿元、归母净利润 1.92 亿元、同比增长 9.35%,其中调味食品收入 6.01 亿元、调味配料收入 4.75 亿元;仲景香菇酱在菌菇酱类全国销量第一,电商渠道销售 2.15 亿元。
调味品的附加值高于鲜货。菌菇酱醋等调味品的附加值可比鲜菇提升 5 倍到 10 倍。
副产物也有用途。福建同发食品把蘑菇预煮液制成酱油与味精,把加工环节的废液转成调味品原料,减少废弃物的同时多出一块收入。
五、冻干与零食化
冻干把菌菇做成即食产品,进入零食与速食市场,单杯售价与鲜货拉开距离。
冻干工艺的成本高,溢价也高。福建漳州的福建立兴食品把银耳经零下 40 摄氏度速冻与真空升华,做成即食冻干银耳羹,一杯零售价 8 元,附加值比初级产品提升约 30 倍。
零食化的需求在增长。菌菇脆片、冻干菌类与速食菌汤包的年复合增长率较高,电商渠道贡献了三成零售份额。
零食化的产品门槛在配方与包装,菇体的完整性、含水率与复水时间决定口感,包装的阻隔性决定货架期,这两项都要在加工环节解决。
六、提取物与功能食品
提取把菌菇的有效成分做成保健品与功能食品,是增值幅度最高的一段。
提取物的产品形态包括口服液、孢子粉、片剂与胶囊。以灵芝口服液、灵芝破壁孢子粉为代表的功能食品与保健品,构成层次分明的产品矩阵;以上海为例,16 家主要食用菌加工企业 2025 年产值 14.7 亿元,其中功能性精深加工产品占 5 亿元。
提取的增值来自纯度与用途。猴头菇被制成缓解肠胃不适的功能食品,灵芝多糖的药用研究在推进。
提取环节的技术门槛最高,菌种、提取工艺与检测标准都要配套,投入与周期都长于食品加工。
七、加工副产物的利用
鲜菇加工产生大量菌渣,副产物的利用决定加工环节的综合收益。
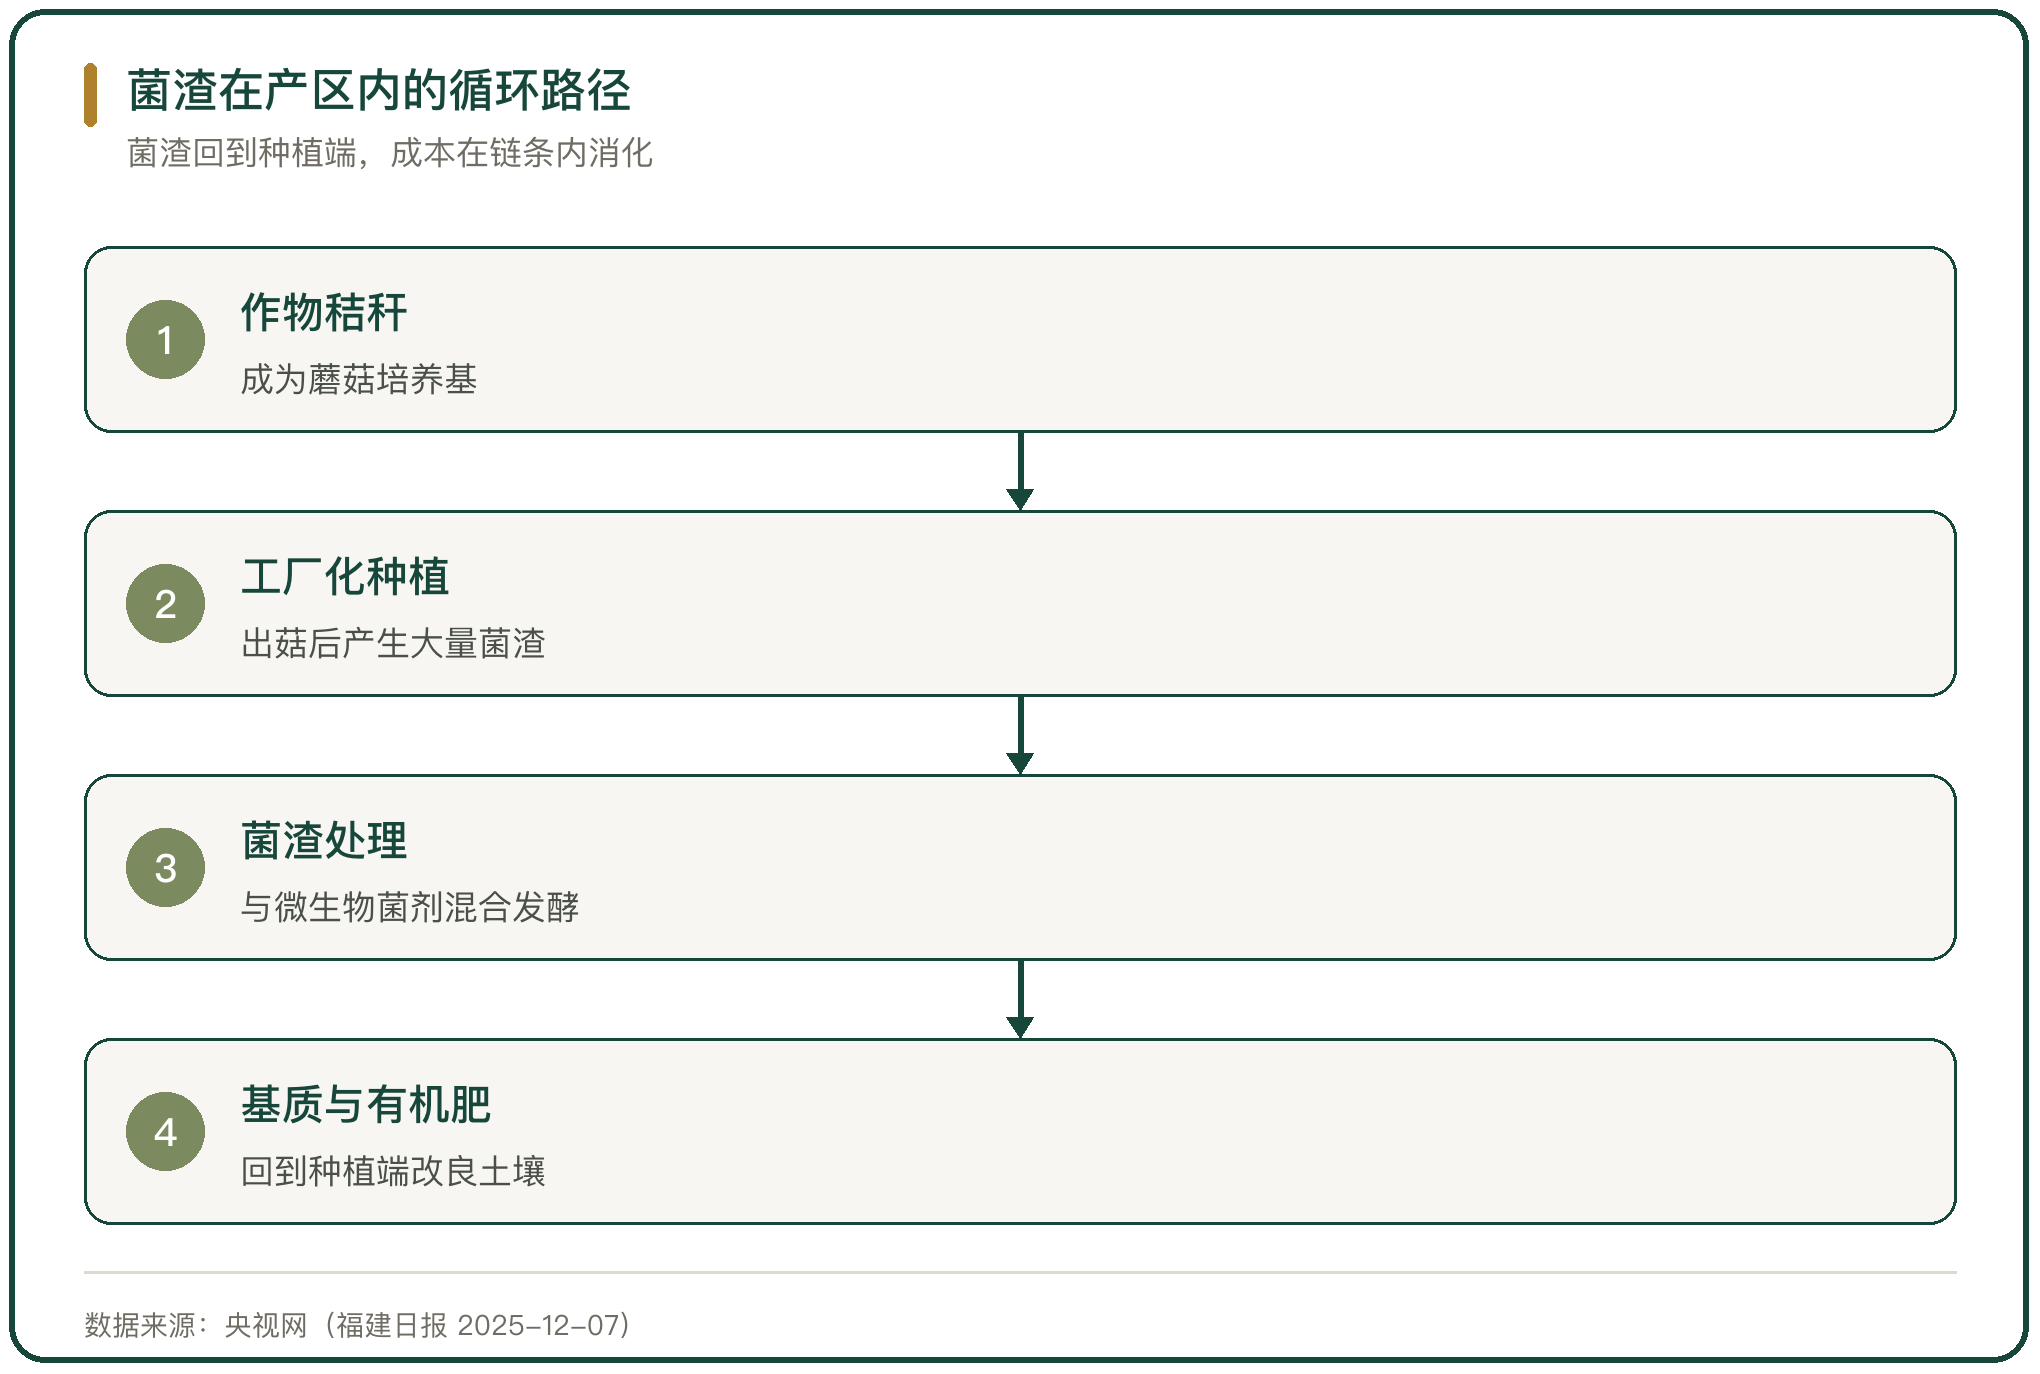
菌渣的产量很大。福建漳州万辰集团日产菌渣近 200 吨。菌渣富含菌丝蛋白与微量元素,经微生物菌剂混合发酵后可以转化为培育珍稀菌类的基质,降低约 30% 的生产成本,也可以制成有机质含量超过 45% 的有机肥。
副产物的循环把加工与种植连起来。作物秸秆成为蘑菇培养基,蘑菇采摘后的菌渣还田或再作基质,材料在种植与加工之间循环,废弃物的处置成本随之下降。
循环的前提是收集与处理能力。中小企业单独处理菌渣不经济,多由产区统一建设处理设施,再回到种植端。
八、加工能力的门槛
深加工的投资门槛高于种植,门槛分布在设备、菌种与渠道三处。
设备是固定投入。冻干需要速冻与真空升华设备,罐头需要杀菌与灌装线,提取需要分离与纯化设备,投入规模按产能计算,产量不足时单位成本降不下来。
菌种决定原料的稳定性。工厂化企业把菌种研发作为核心投入,古田通过与福建农林大学共建菌业研究院,建成覆盖 38 个食用菌种质资源库;福建漳州的食用菌良种覆盖率稳定在 90% 以上。
渠道决定加工产品能不能卖出去。深加工产品多通过商超、电商与零食店销售,古田银耳依托电商渠道把冻干银耳羹做到单品全网销售超过 2000 万单。
九、产地加工与流通的关系
产地加工把流通环节前移,鲜菇在产区完成初加工与深加工,再以加工品的形态进入销地。
产地加工缩短了鲜货的流通半径。鲜菇的保鲜期短,采摘后在产地完成分级、预冷与初加工,进入冷链的比例提高,进入销地时以干品、冻品与罐头为主。
产地加工的集聚效应明显。福建漳州 2024 年食用菌鲜品产量 109.06 万吨、全产业链产值超过百亿元,形成菌包制作、鲜品包装与食品精深加工一体的链条;浙江庆元以香菇为核心,2024 年食用菌全产业链产值 58 亿元,当地企业生产七大类 500 余款精深加工产品。
产地加工的约束在原料的季节性。工厂化品种可以全年供货,传统栽培品种出菇集中在特定季节,加工产能要按原料的季节丰欠安排。
十、菌菇深加工与流通增值的判断
深加工把菌菇的价值从鲜货价格里分出来,鲜货价格波动时,加工品价格相对平稳。
增值的次序分三层。形态改变提高保质期与运输半径,提取提高单位价值,场景切换扩大消费频次,三者叠加把产值做大。深加工产品占比从 2020 年的 18% 提升到 2025 年的 27% 左右,仍有上升空间。
加工环节的收益取决于原料与渠道的匹配。原料稳定的工厂化企业适合做标准化加工品,产区传统品种适合做干制与调味品,渠道能力强的地方品牌适合做零食与功能食品。
副产物利用把加工与种植连成一条链,菌渣回到种植端,成本在链条内部消化,这是产地加工相对集中的直接原因。



写点看法