

特色农产品的电商上行
一、特色农产品电商上行的渠道结构
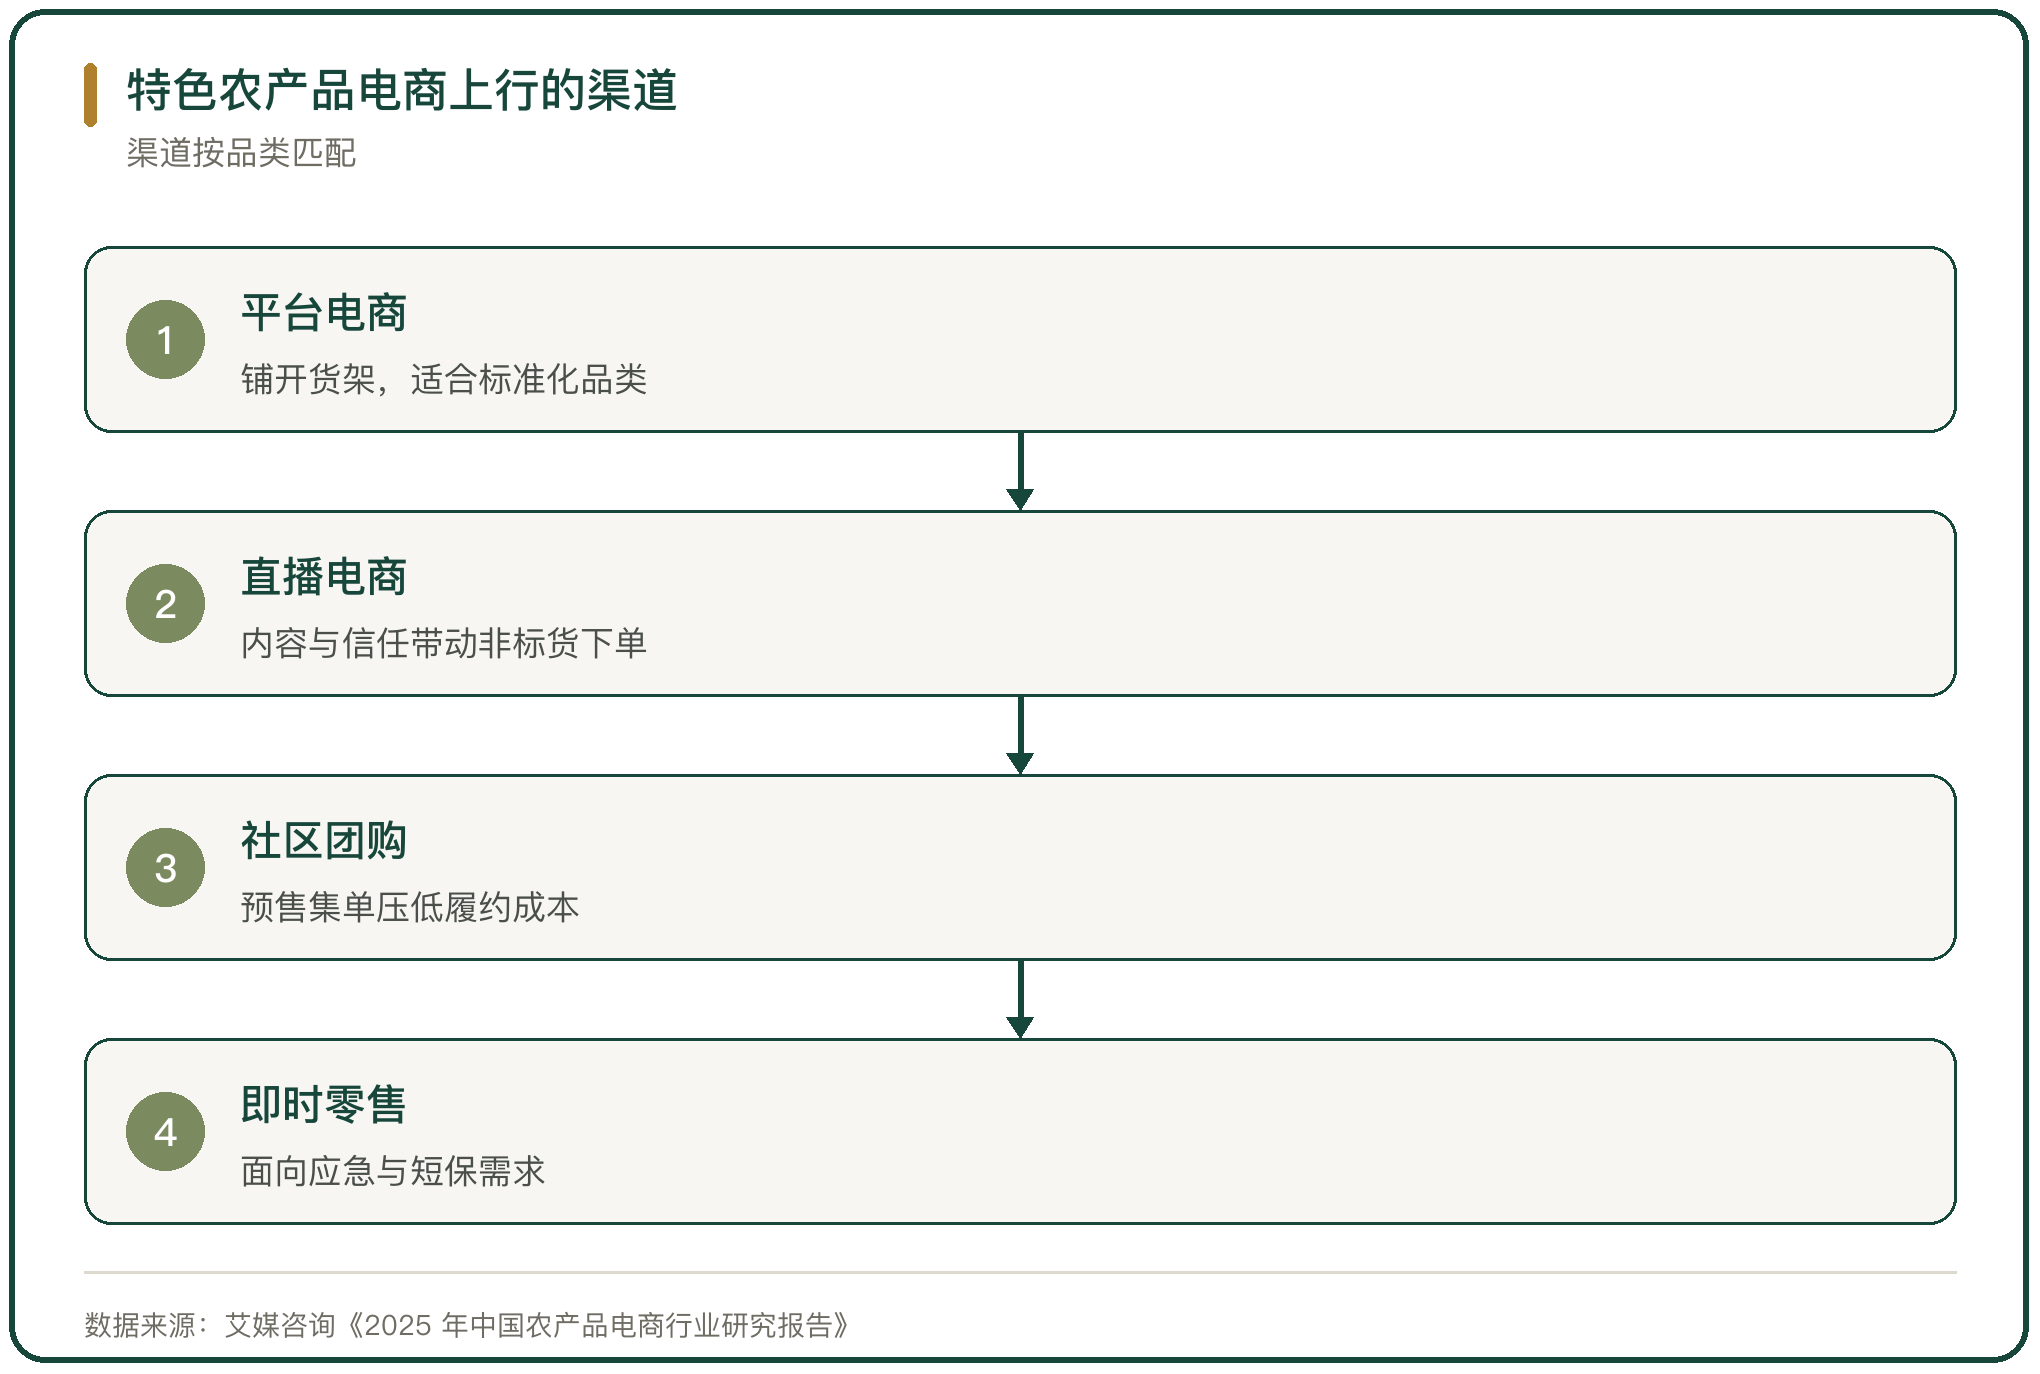
电商上行按渠道分 4 类。平台电商把货架铺开,适合标准化程度高的品类;直播电商靠内容与信任带动下单,适合产地直连的非标货;社区团购以预售集单压低履约成本;即时零售面向应急与短保需求。
渠道的选择与品类相关。干货、坚果、中药材这类耐储品类适合平台电商,生鲜与鲜食坚果适合直播与即时零售。产地商家通常同时开几个渠道,把不同的规格分给不同的渠道,价盘与包装随之分开。
二、农村网络与农产品网络的规模
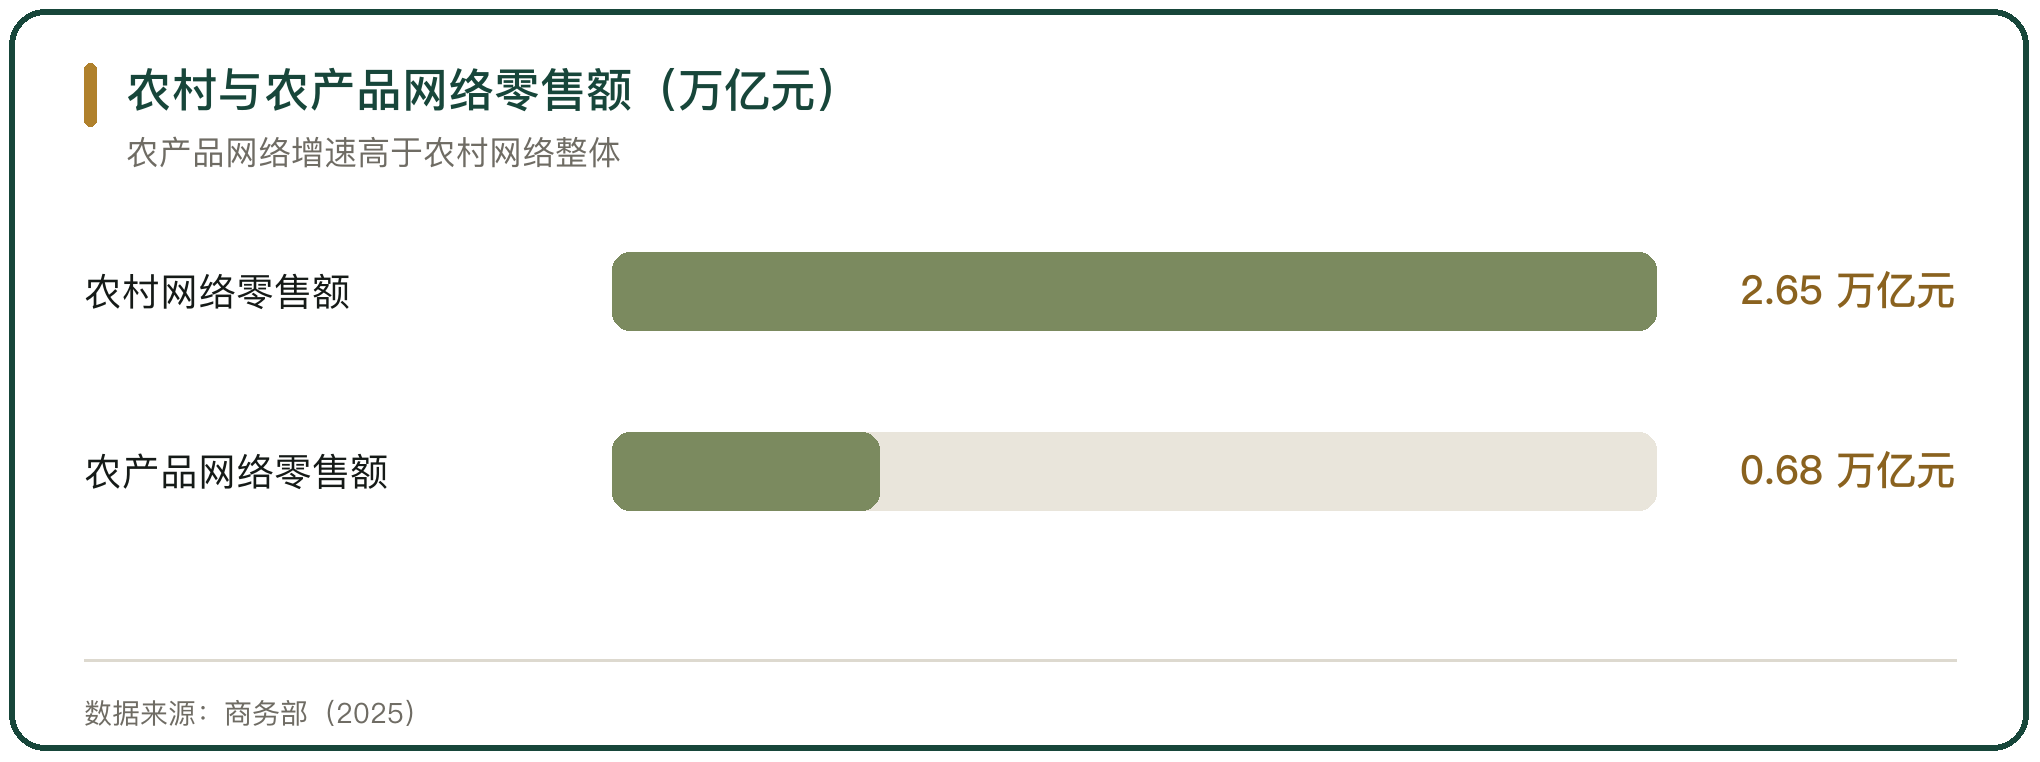
农村电商的盘子由两块指标衡量。商务部数据显示,2024 年全国农村网络零售额 2.65 万亿元、同比增长 6.4%,农产品网络零售额 0.68 万亿元、同比增长 15.8%。2025 年前 3 季度农产品网络零售额同比增长 9.6%,全国农村网商数超过 1950 万家、同比增长 6.4%。
农产品网络的增速持续高于农村网络的整体增速,说明上行端的扩张快于下行端的消费。艾媒咨询的数据显示,2024 年全国农产品电商销售规模突破 1.6 万亿元、达到 16025 亿元,其中广东以 3120 亿元领跑、占 19.5%。
三、直播电商带来的增量
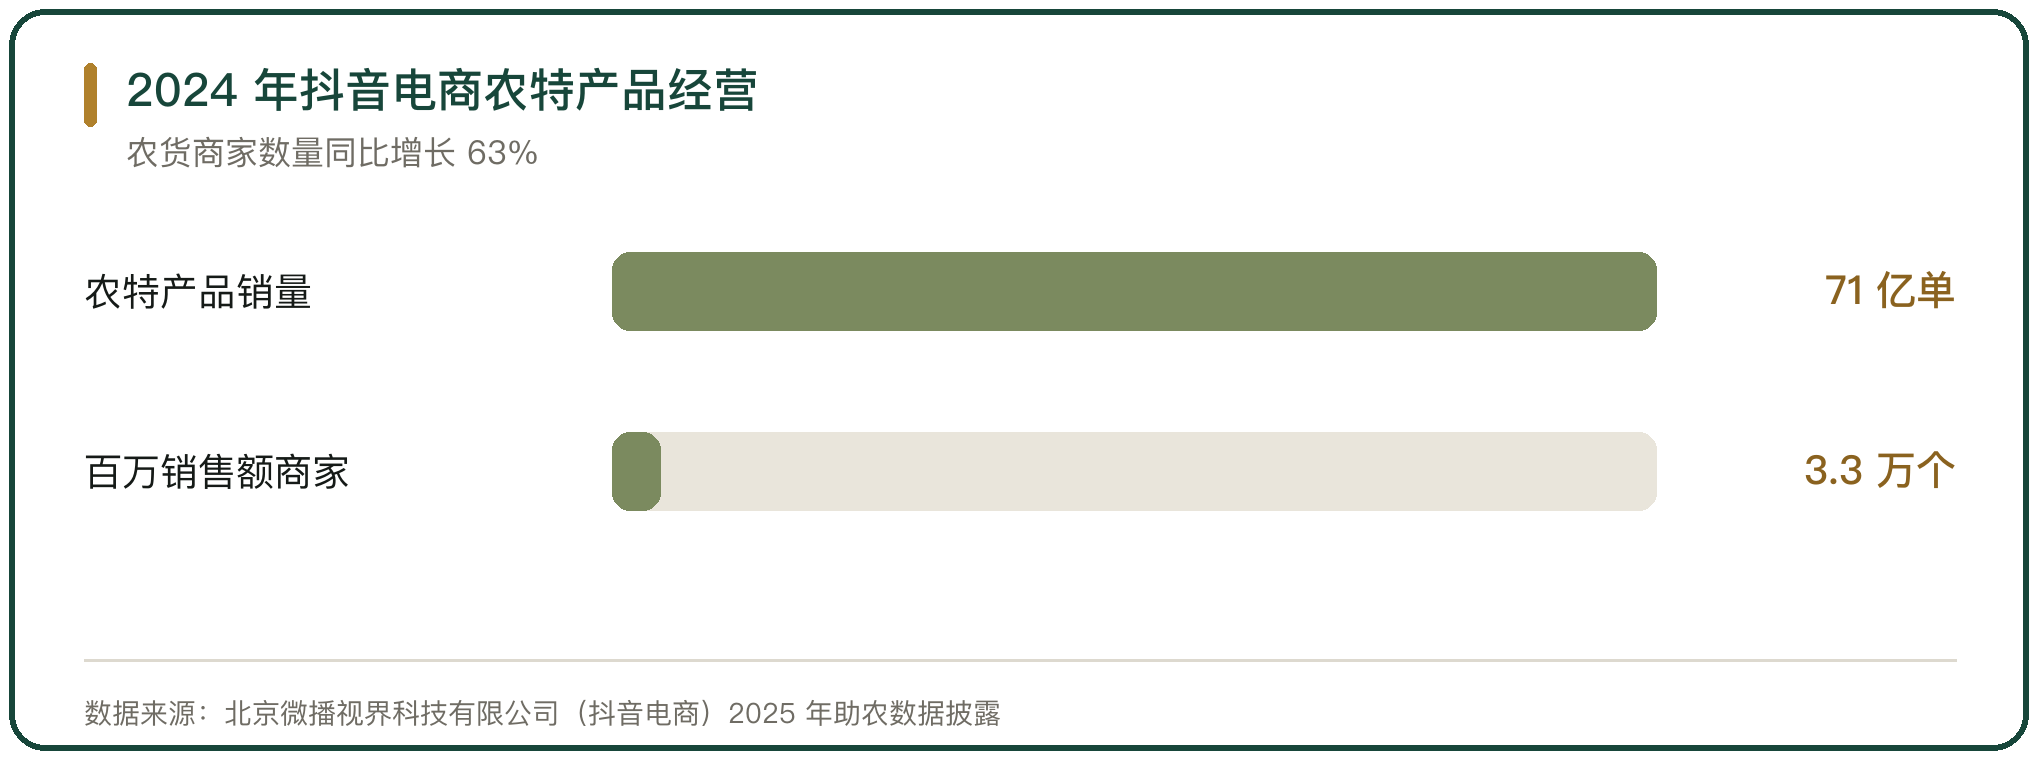
直播把产地与消费者直接接上,缩短了中间的渠道。抖音电商 2024 年累计销售农特产品 71 亿单,农货商家数量同比增长 63%,年销售额突破百万元的农货商家超过 3.3 万个。
助农专项把区域品类推到前台。山货上头条带动木本油料与鲜花销量分别同比增长 144% 与 112%;金产地计划把民勤蜜瓜、汉源桃花李、蒙阴蜜桃、攀枝花凯特芒做成旺季单品,成交额同比翻番。内容与产地绑定之后,品类的认知从产地开始建立。
四、产地直连与集单
产地直连把分散的需求聚成稳定的订单。拼多多 2024 年金秋消费季联合平台 30 万农货商家上线多多丰收馆,覆盖 50 万款农货商品,投入 10 亿元补贴与 20 亿元流量资源包,联动全国超过 1000 个农产带。
集单改变了产地的组织方式。订单按预售量下到合作社与农户,收购按订单分级,产地仓承担分选与打包。拼多多 2024 年农产品成交额突破 6000 亿元,产地直连与集单是它的主要做法。产地从被动等收购转向按订单安排采后处理。
五、地理标志的品牌溢价
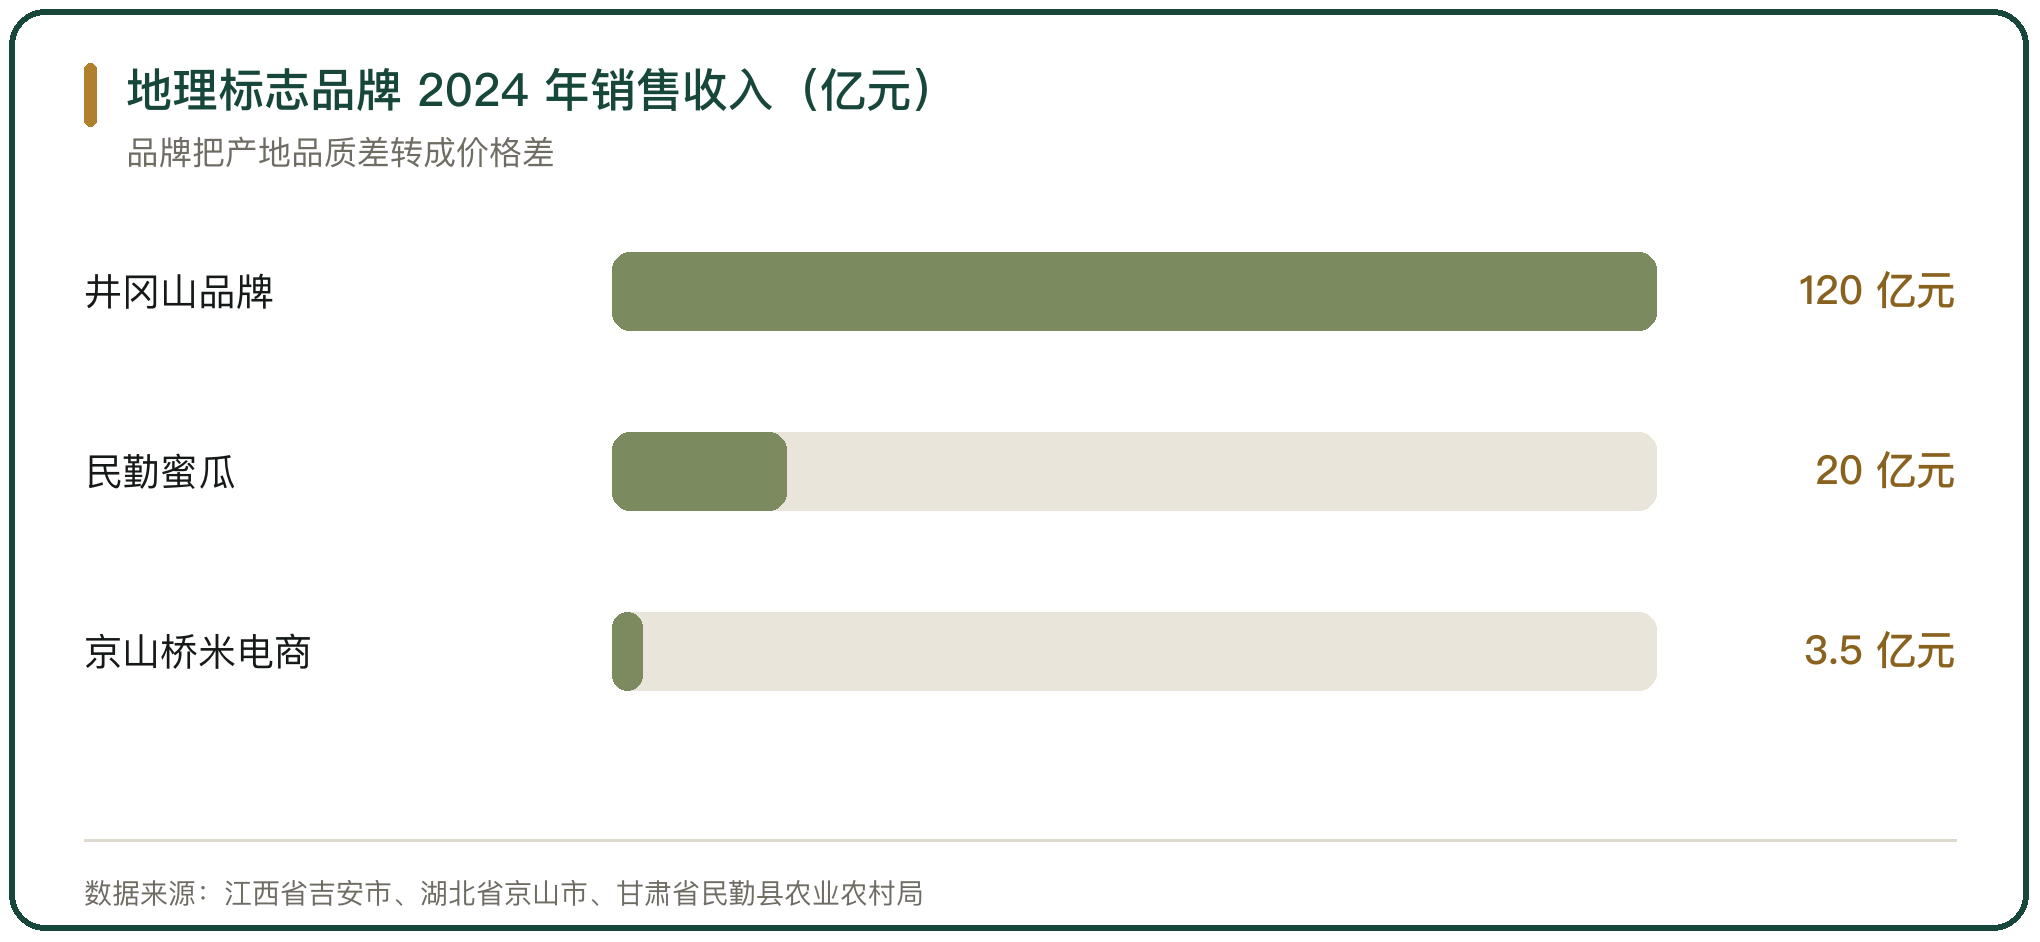
电商把地理标志的溢价放大。江西吉安的井冈山区域公用品牌 2024 年实现销售收入 120 亿元,平均溢价 21.8%;当地对 8 大产业发布 96 项标准,建立品牌标准化基地 97 个。
品牌溢价来自标准与溯源。甘肃民勤蜜瓜 2025 年全产业链产值突破 20 亿元,培育本土电商企业 200 余家、线上店铺千余家,京东生鲜等平台对带标蜜瓜基地实行整片包销。湖北京山桥米 2024 年订单农业比例达 87%,电商年销售额 3.5 亿元,带动农户年均增收 3700 元。
六、上行链条里的分选与包装
分选与包装决定上行货的售价。产地把同一片田的产量按大小、色泽、糖度分级,好货走高端渠道、普货走大众渠道,价差在产地就被拉开。
规格化是上行的前提。散货在运输中易损,按规格装箱、抽真空或加缓冲材料之后,货损与退货下降,单价上升。产地仓承担清选、分级、包装与贴单,把农货转成电商可发货的规格,这一环节的投入直接决定上行的效率。
七、冷链与损耗
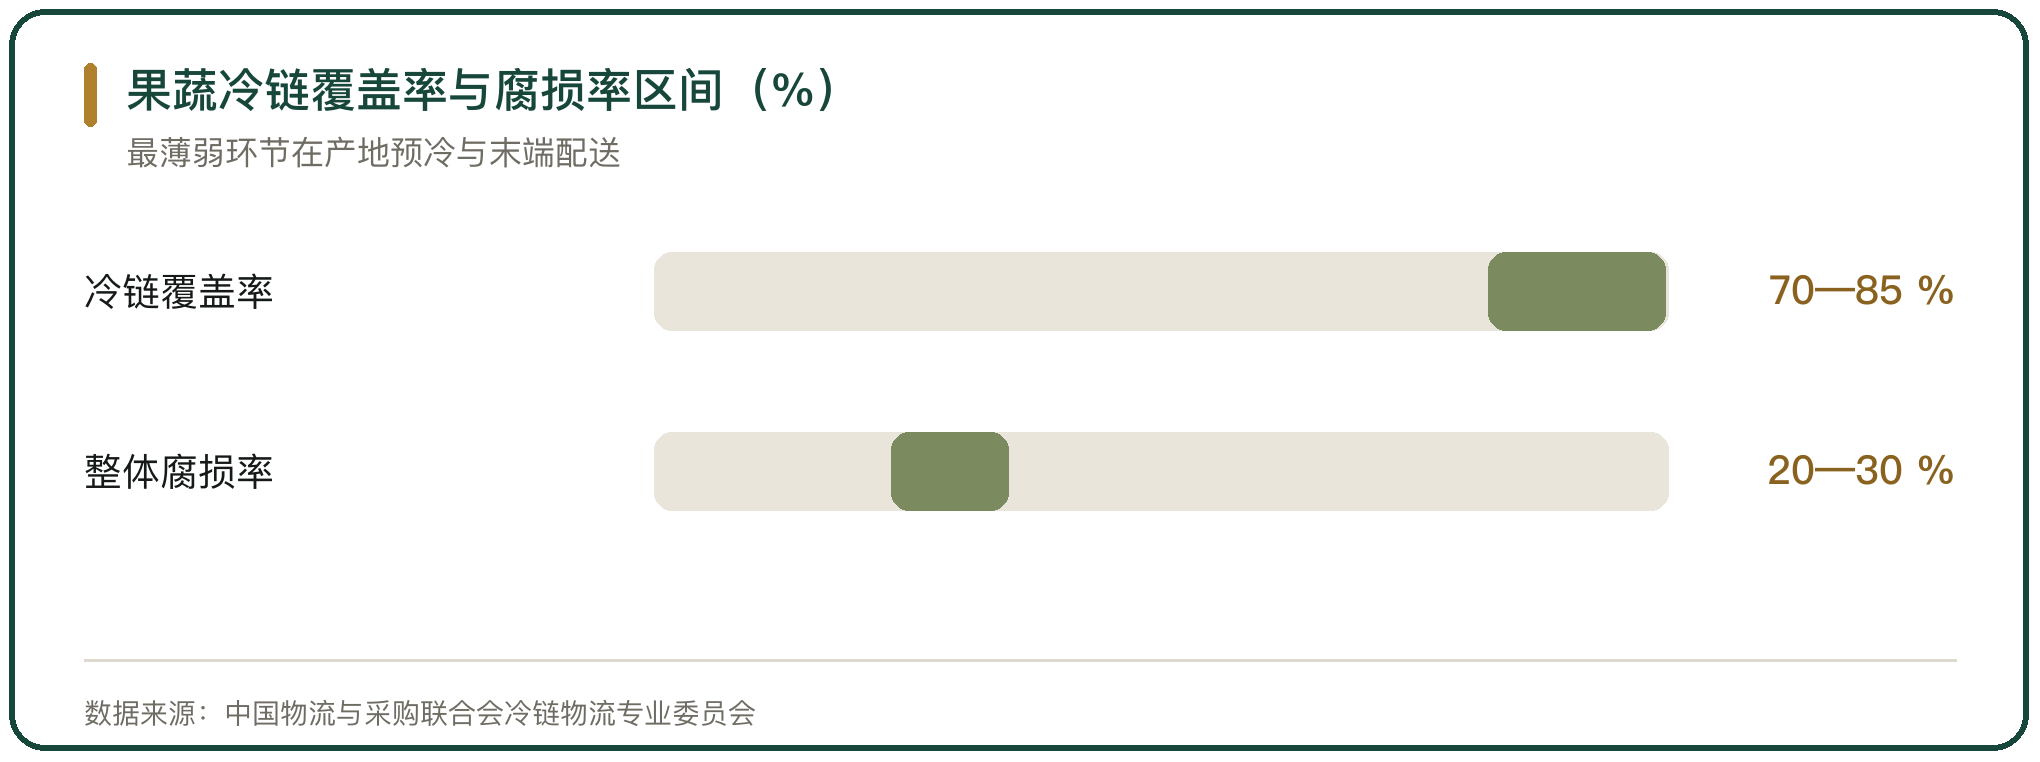
损耗是上行的成本大头。中国物流与采购联合会冷链委的调研显示,果蔬零售端冷链覆盖率在 70% 到 85% 之间,整体腐损率约 20% 到 30%,最薄弱的环节是产地预冷与末端配送。
产地预冷能显著降低损耗。采收后尽快把田间热带走,鲜食农产品的保鲜期可以延长到 10 天以上,腐损随之下降。冷链的成本高,运输综合成本比常温高 30% 到 50%,只有高货值品类能承担,这是一部分特色农产品仍然走常温的原因。
八、快递进村与末端配送
快递进村把上行的路线打通。国家邮政局的普查数据显示,全国累计建设 33.78 万个村级寄递物流综合服务站,2023 年打造 143 个业务量超千万件的服务现代农业金牌项目。
西部与偏远产区的成本靠集运降低。快件先集中到中转仓,分拣后再统一发往目的省,单件运费从每公斤十几元降到几元。末端由本地网络完成派送,中转集运把偏远产区的上行成本压低到可以承受的水平。
九、政策与工程推进
政策把上行通道系统化。农业农村部持续推进互联网加农产品出村进城工程,指导 110 个试点县建设供应链与运营服务体系,试点县的农产品网络零售额与增速高于全国平均水平。2024 年中国农民丰收节金秋消费季累计带动农产品销售超过 300 亿元。
目标写进了文件。中央网信办等四部门《2024 年数字乡村发展工作要点》提出,到 2024 年底农产品电商网络零售额突破 6300 亿元,农村宽带接入用户数超过 2 亿。政策把网络、冷链与人才三条线一并推进。
十、特色农产品电商上行的判断
电商上行的增量来自链路缩短,而不是单纯的价格补贴。直播与产地直连把中间环节压掉,让产地按订单组织采后处理,规模与品质同时往上走。
上行的瓶颈在产地一端。分选、预冷与包装决定货能不能卖出溢价,冷链与快递决定损耗与时效,这三件事的完成度决定上行能走多远。冷链成本高,只有高货值与标准化的品类能长期承担。
品牌把溢价固定下来。地理标志加上标准与溯源,能把产地的品质差转成价格差,吉安井冈山品牌 120 亿元收入与 21.8% 的平均溢价是这条路径的一个样本。



写点看法