

食糖流通的长期趋势
关键词 食糖流通食糖产量食糖消费平台期糖浆与预拌粉代糖替代制糖成本
一、食糖流通的总量与结构
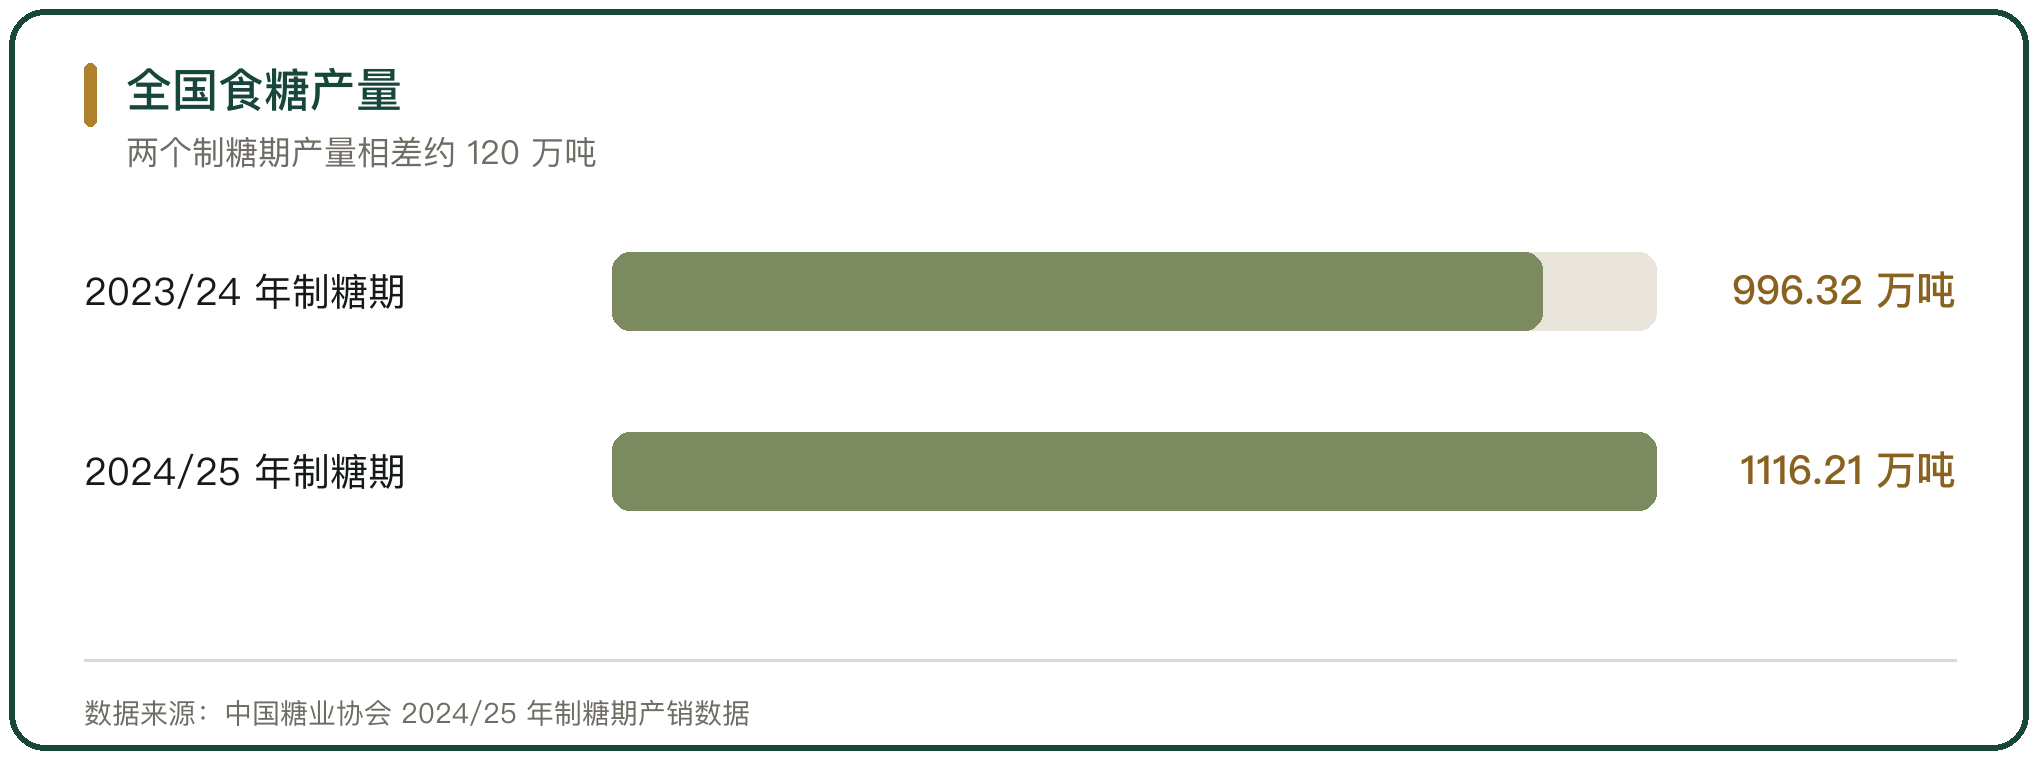
国内食糖流通的第一个来源是国产糖。2024/25 年制糖期全国共生产食糖 1116.21 万吨,同比增加 119.89 万吨,增幅 12.03%,其中甘蔗糖 902.33 万吨、甜菜糖 213.88 万吨。产量增加来自糖料面积扩大与产糖率提升,广西在入榨甘蔗量同比减少的情况下,依靠产糖率从 12.08% 提高到 13.30%,仍实现 646.50 万吨的产糖量。
第二个来源是进口糖,第三个是糖浆与白砂糖预混粉。三条来源对应三套价格,国产糖的成本最高,配额内进口糖的成本最低,糖浆与预混粉的税负处在两者之间。
二、糖料生产向优势产区聚拢
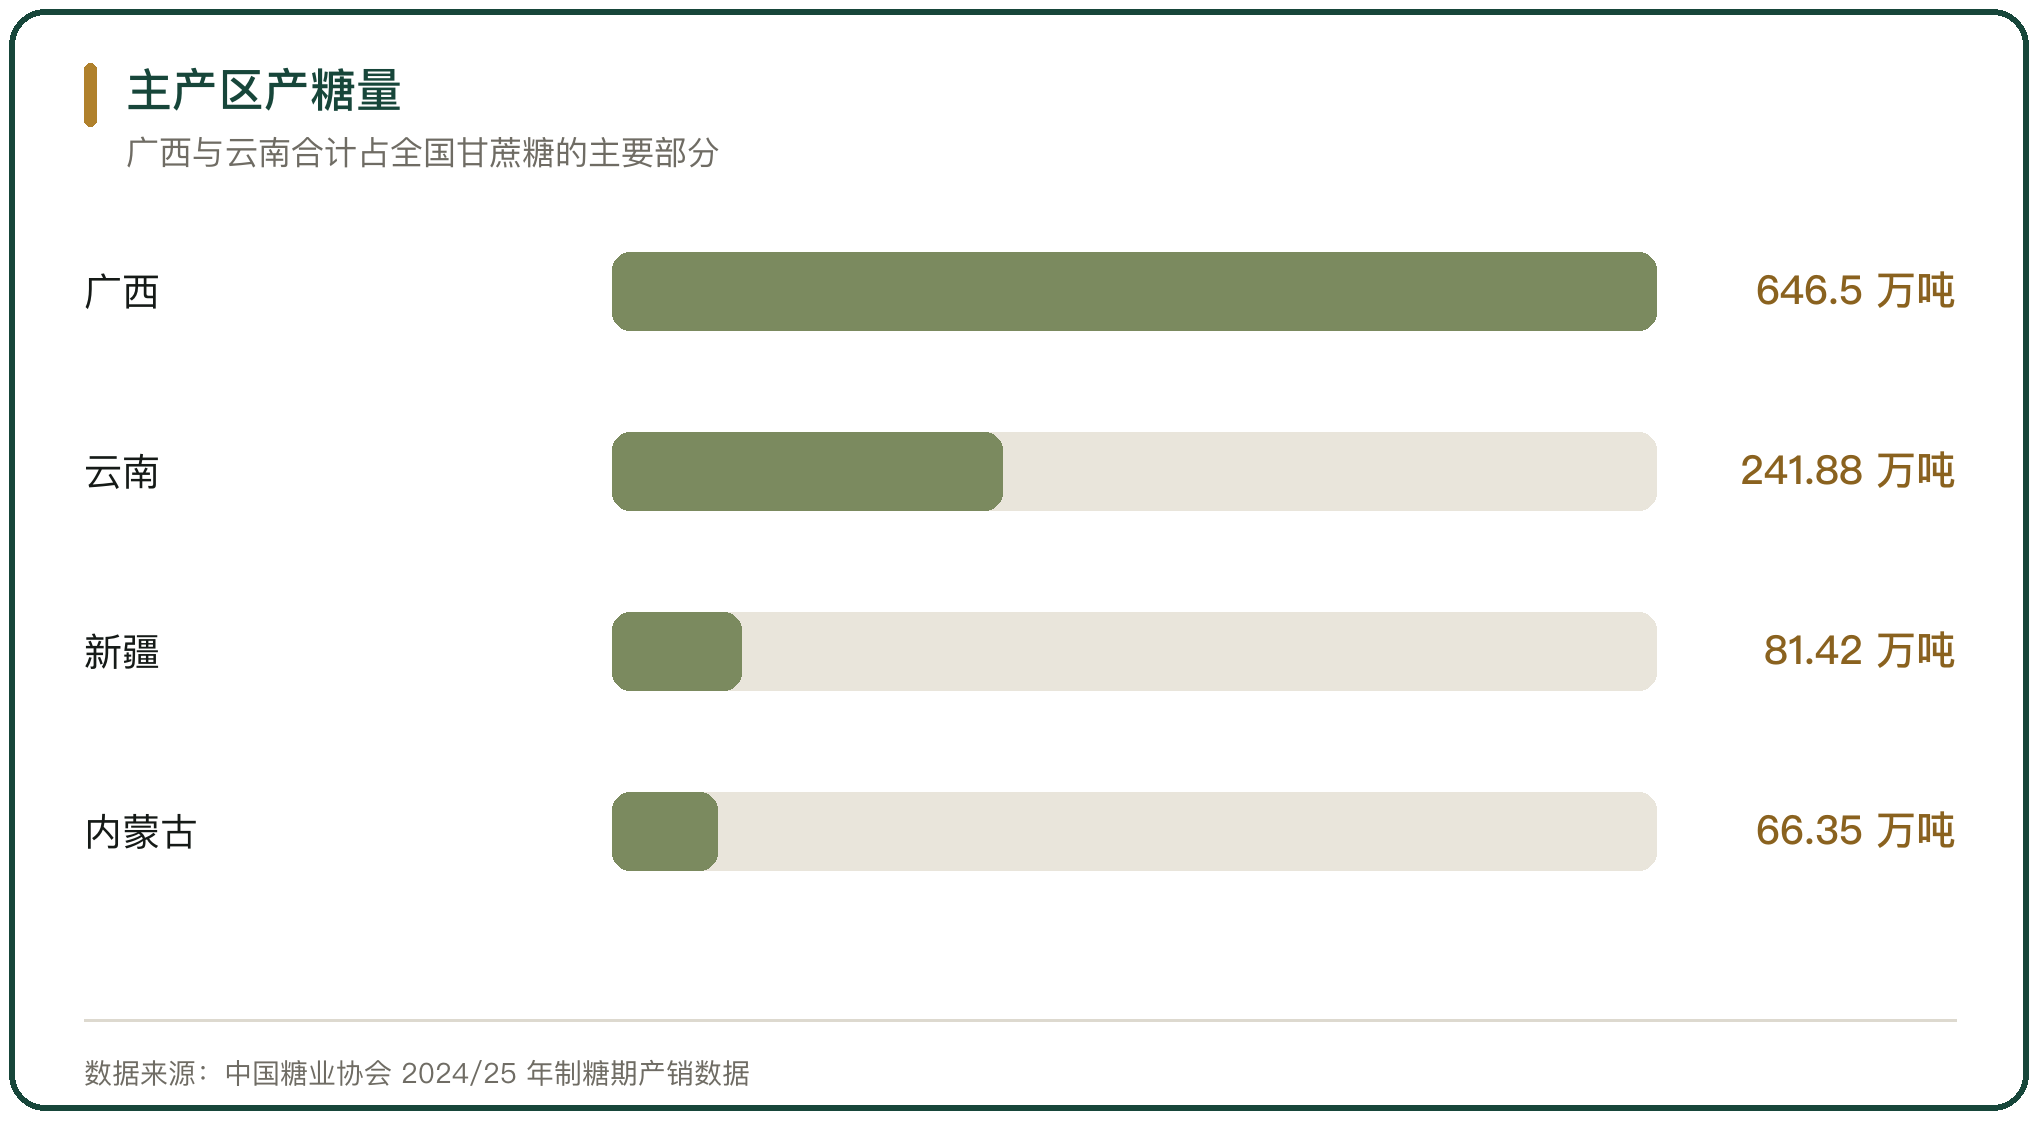
糖料种植在向气候与土地条件更合适的区域聚拢。广西是最大的甘蔗糖产区,2024/25 年榨季产糖 646.50 万吨,同比增加 28.36 万吨;云南产糖 241.88 万吨,同比增加 38.68 万吨,创历史新高,全省 52 家糖厂入榨甘蔗 1806.30 万吨,产糖率 13.39%。两省合计贡献了全国甘蔗糖增量的主要部分。
甜菜糖的增量来自新疆与内蒙古。2024/25 年榨季新疆产糖 81.42 万吨,同比增加 25.56 万吨;内蒙古产糖 66.35 万吨,同比增加 12.85 万吨。甜菜的比较收益高于同季的其他作物,种植面积随之扩大。
三、榨季产量与价格的关系
榨季的集中生产带来季节性。甜菜糖的榨季通常从每年 10 月前后开始、到次年 2 月前后结束,甘蔗糖的榨季从 11 月前后开始、到次年 4 月前后结束。
价格随供需关系波动,走势呈现周期性。2024/25 年制糖期全国成品白糖累计平均销售价格 5998 元/吨,同比回落 598 元/吨。糖料收购价与糖价挂钩,广西 2024/25 年榨季普通品种首付价 510 元/吨、优良品种 540 元/吨,当白砂糖结算价超过 6300 元/吨时启动联动,联动系数 6%;全榨季白砂糖平均售价未达这一水平,当年没有启动二次结算。
四、进口的配额与配额外通道
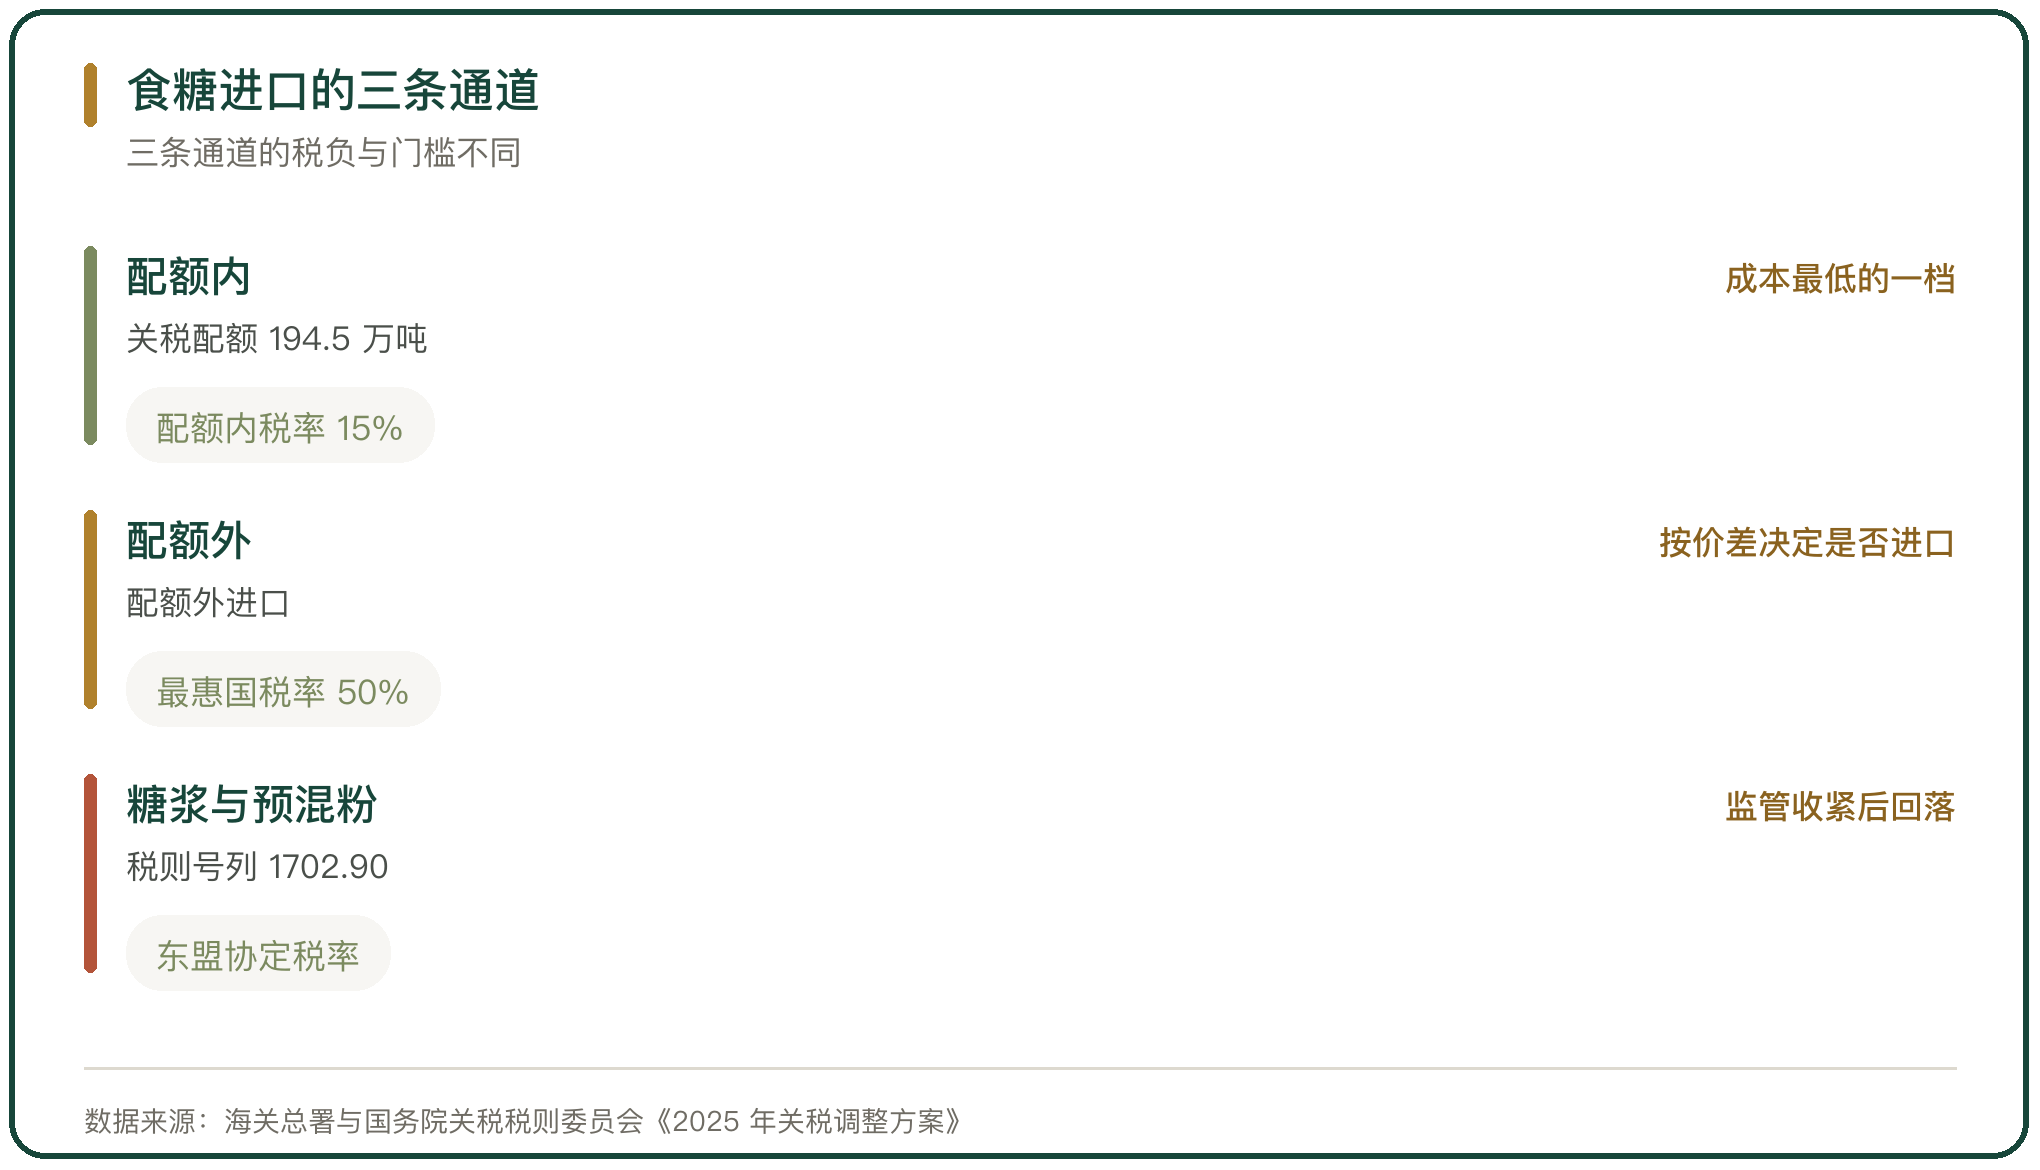
我国对食糖进口实行关税配额管理,年度配额 194.5 万吨,配额内税率为 15%,配额外最惠国税率为 50%、普通税率为 125%(《中华人民共和国进出口税则》)。配额由国营贸易企业与其他主体分配,配额外进口自 2020 年 7 月起纳入自动进口许可管理。
2024 年我国食糖进口 434.76 万吨,其中关税配额内 194.50 万吨(中国糖业协会)。配额外进口是否发生,取决于进口成本与国内价格的比较,国际糖价回落、加工糖厂有利润时进口量放大,价差倒挂时进口量收缩。
五、糖浆与预拌粉通道收窄
糖浆与白砂糖预混粉是第三条通道。2019 年以前,我国每年进口糖浆仅数万吨,2020 年起超过 100 万吨,2024 年糖浆及预混粉进口 237.65 万吨,创历史新高,按含糖量折算约相当于上百万吨食糖(农业农村部市场预警专家委员会)。
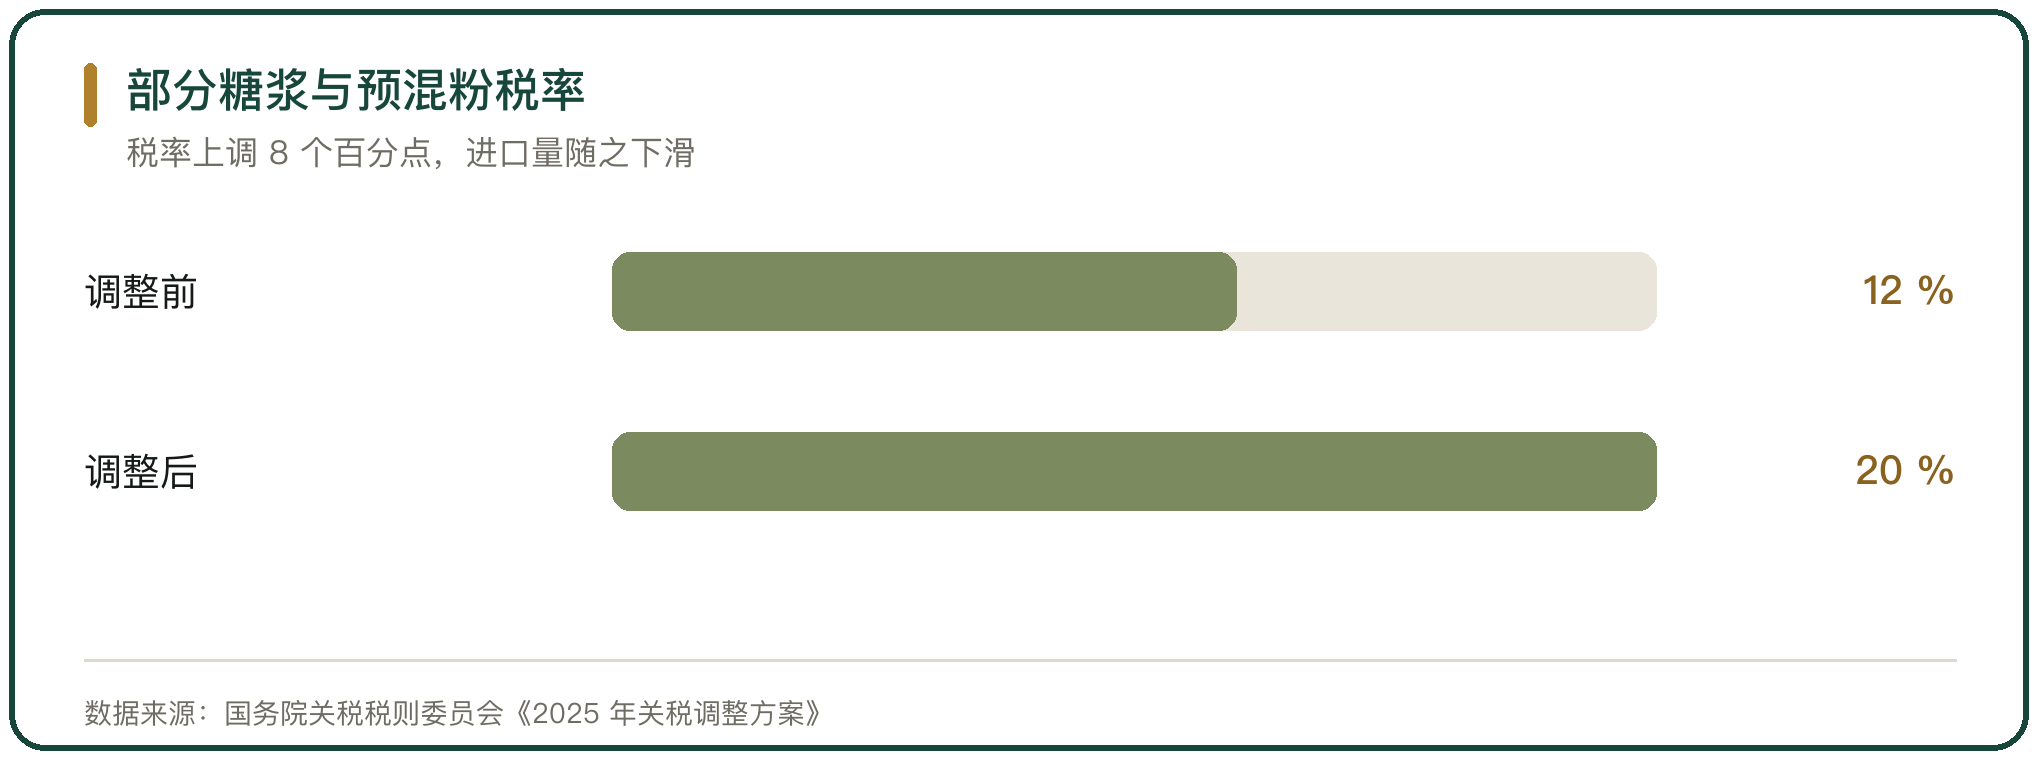
监管在收紧。2022 年海关总署第 78 号公告明确预混粉的商品归类标准,对含糖量 90% 以上的预混粉按食糖管理;海关总署等 6 部门发布公告加强海关特殊监管区域与区外加工贸易食糖管理;2025 年关税调整方案把部分糖浆和含糖预混粉的最惠国税率从 12% 提高到 20%。2025 年 1 至 5 月,我国进口糖浆及预混粉 34.59 万吨,同比减少 52.79%。
六、食糖消费进入平台期
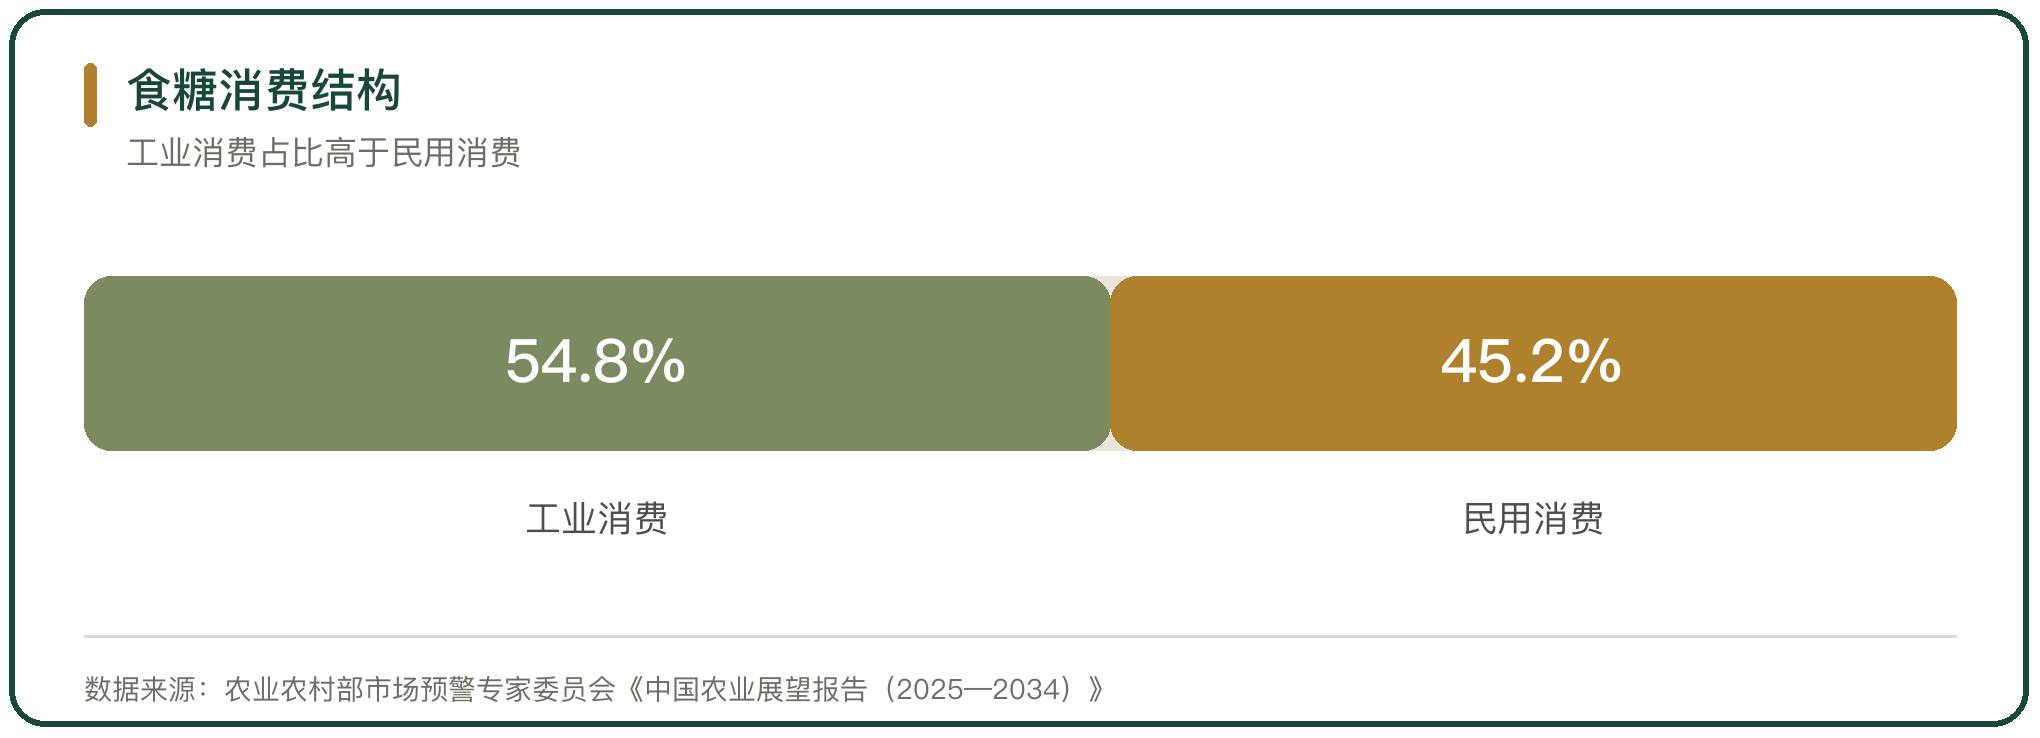
食糖消费的总量处在平台期。2024 年全国食糖消费总量 1550 万吨,同比增加 15 万吨,增幅 0.98%,年人均食糖消费量 11 千克;民用消费占 45.2%,工业消费占 54.8%(农业农村部市场预警专家委员会《中国农业展望报告(2025—2034)》)。工业消费中,饮料、果汁与冷冻饮品的需糖量占比最大。
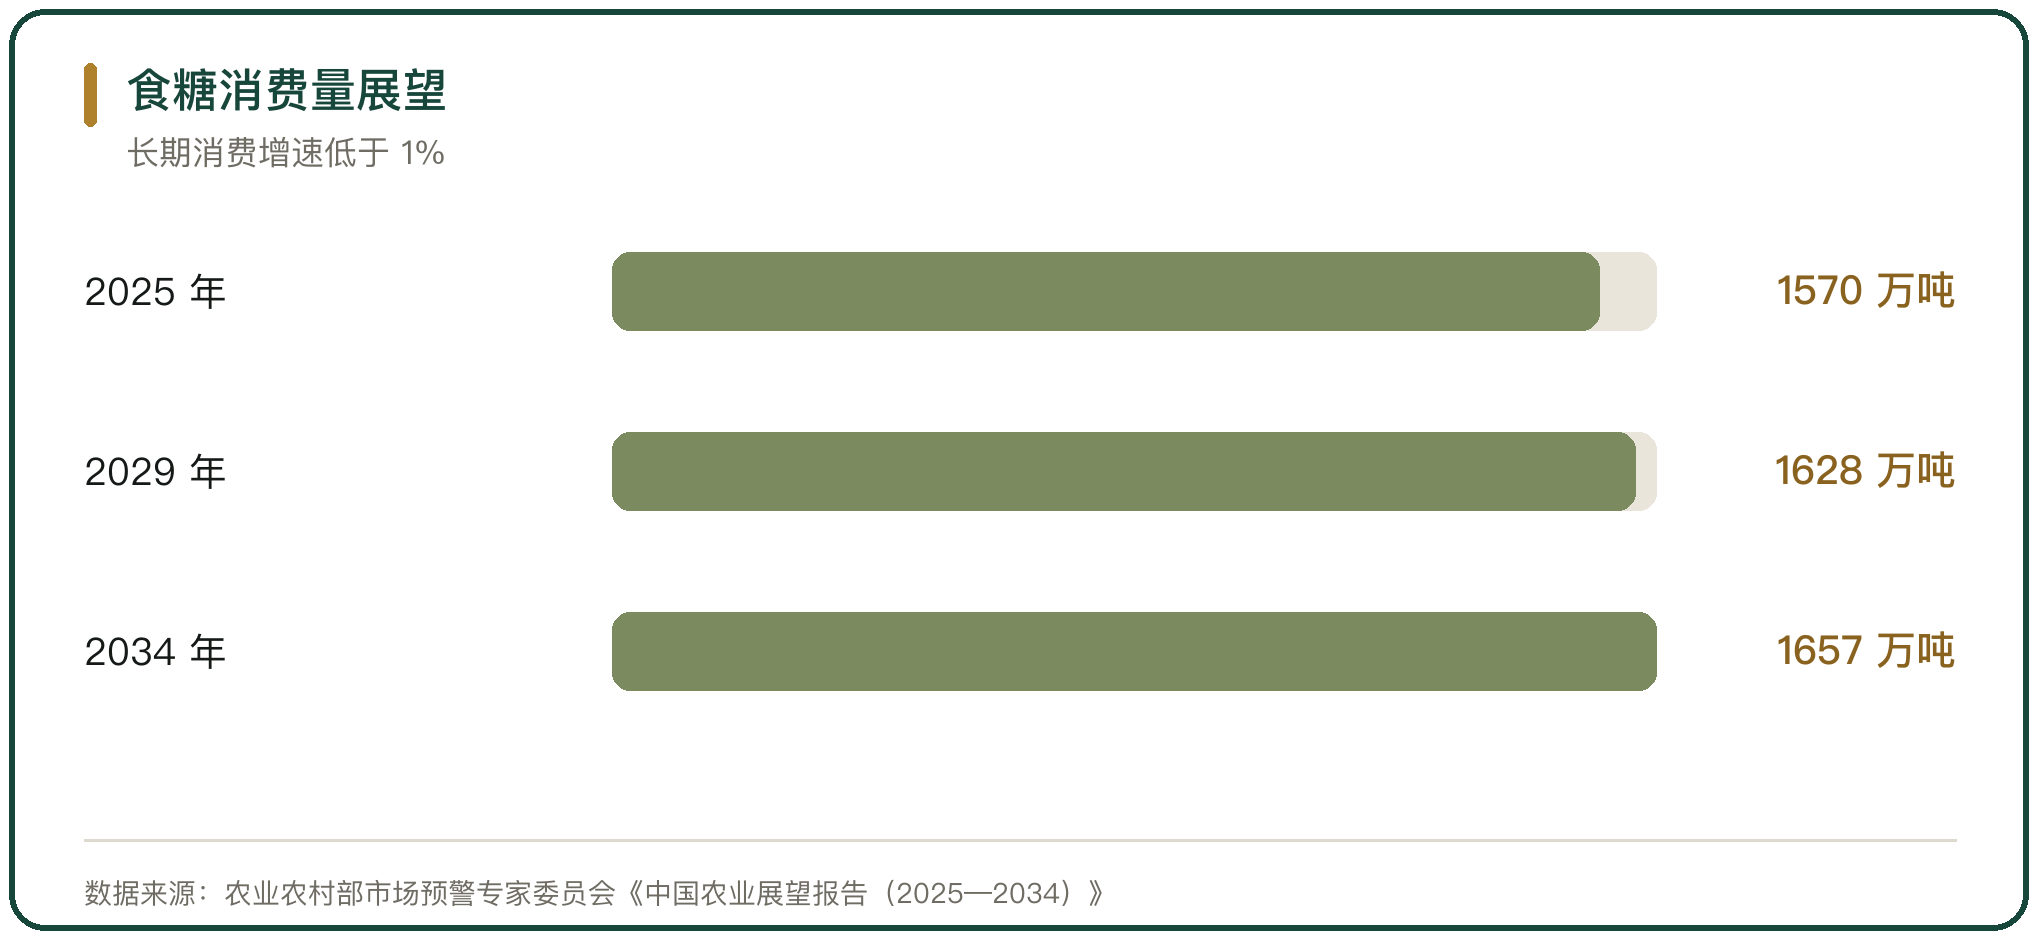
展望给出的路径是低速增长,2025 年消费量 1570 万吨、2029 年 1628 万吨、2034 年 1657 万吨,长期年均增速低于 1%。人均消费量远低于世界平均水平,增量更多来自下沉市场与餐饮渠道,总量上的弹性有限。
七、代糖对食糖需求的替代空间
代糖改变的是增量的分配。国盛证券的研究报告测算,按人均每日食糖摄入 34.3 克、建议摄入量 25 克的口径,甜味剂可替代的甜度对应每年约 430 万吨,占 2024/25 年度食糖消费量的 27%;2023 年无糖饮料的市场渗透率约 7.9%。
这部分是潜在空间,兑现速度取决于饮料企业的配方调整与消费者的接受度。代糖对食糖的影响是慢变量,短期改变的是消费增速,改变不了总量的平台位置。
八、制糖企业的经营分化
规模在加工端与贸易端拉开差距。中粮糖业 2024 年营业收入 324.97 亿元,同比下降 1.86%,归母净利润 17.13 亿元,同比下降 17.36%;当年食糖经营量 421 万吨,食糖业务营业收入 299.10 亿元,其中加工糖 139.08 亿元、贸易糖 94 亿元、自产糖 64.31 亿元。加工糖与贸易糖的毛利率分别为 13.25% 与 1.57%,自产糖为 14.77%。
以机制糖为主业的企业承压更明显。广农糖业 2024 年营业收入 32.52 亿元,同比下降 3.38%,归母净利润 2734 万元,同比下降 0.75%,扣除非经常性损益后的净利润为负。自有糖料基地与自产糖比例高的企业,成本一端相对稳定;以贸易糖与加工糖为主的企业,利润随价差波动。
九、食糖流通的长期趋势判断
食糖流通的长期趋势是产量高位波动、消费低速增长、进口依赖长期存在。国产糖的糖料成本高于巴西与泰国,配额与关税构成国内价格的下限,糖浆与预拌粉的通道收窄之后,供需缺口回到配额内与配额外两条通道上。
代糖替代、消费平台期与成本刚性同时作用,说明这条线的变量已经从总量转向结构。判断走向的关键是国内糖料成本与国际糖价的相对位置,以及工业用糖需求能否随食品工业恢复。



写点看法