

新疆棉产销与出疆物流
关键词 新疆棉目标价格补贴出疆物流棉花公检铁路班列疆内转化率
一、新疆棉在全国产销中的位置
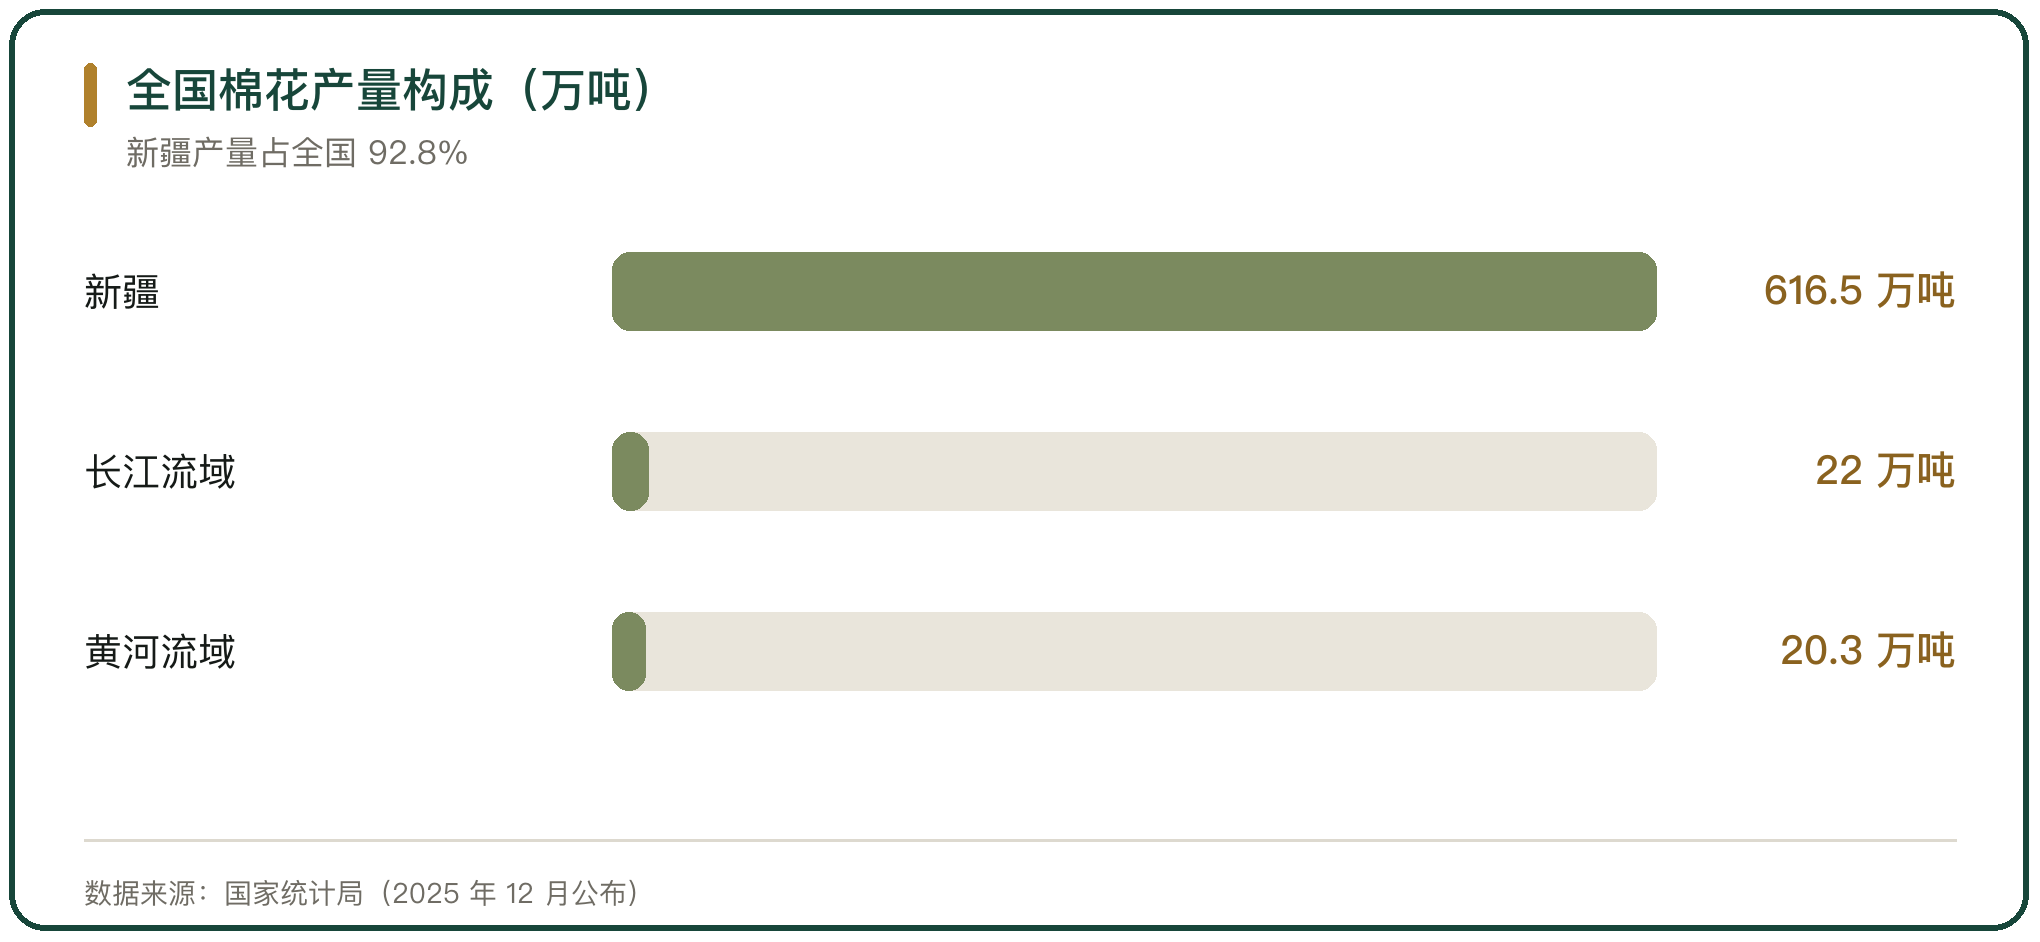
新疆是全国最大的棉花产区。国家统计局 2025 年 12 月公布,全国棉花产量 664.1 万吨,同比增长 7.7%;其中新疆 616.5 万吨,增长 8.4%,占全国 92.8%,连续 4 年超过 90%。长江流域 22.0 万吨,黄河流域 20.3 万吨。
新疆的播种面积 3887.5 万亩,占全国棉花种植总面积的 87%。产量集中在一地,消费地分散在东部,出疆物流把产地与纺织基地连起来。
二、目标价格补贴对产销的托底
2023 年到 2025 年,新疆继续实施棉花目标价格政策,目标价格水平为每吨 18600 元,按固定产量 510 万吨进行补贴(国家发展改革委、财政部《关于完善棉花目标价格政策实施措施的通知》,发改价格〔2023〕369 号)。
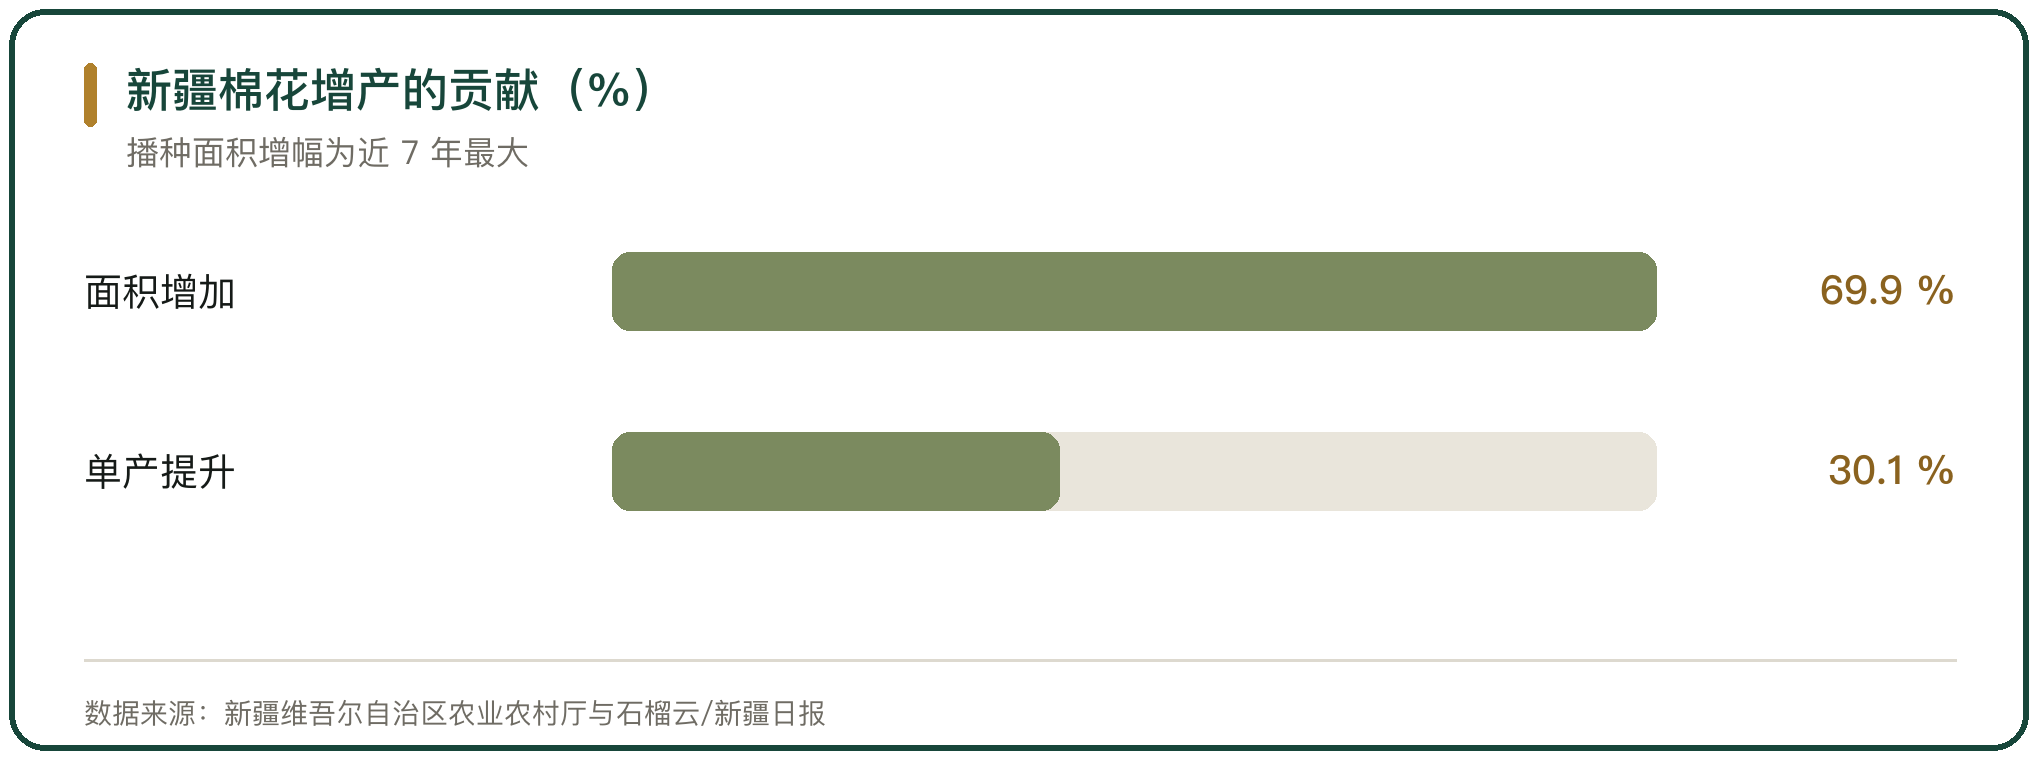
本轮政策在全区所有产棉县实施质量补贴,质量补贴总额为当年补贴资金的 5% 左右;长绒棉交售量补贴标准按陆地棉的 1.5 倍执行。补贴锁定棉农的基本收益,种植面积因此保持稳定。2025 年新疆播种面积同比增长 5.9%,面积增加对增产的贡献率为 69.9%,单产提升的贡献率为 30.1%。
三、疆内加工与纺织消费的扩张
新疆棉的疆内消化量逐年上升。据新疆维吾尔自治区棉花产业发展领导小组办公室,2025 年新疆纱产量 335.5 万吨,同比增长 20.0%,居全国第三;布产量 32.7 亿米,增长 36.2%。全疆纺纱产能已突破 3000 万锭。
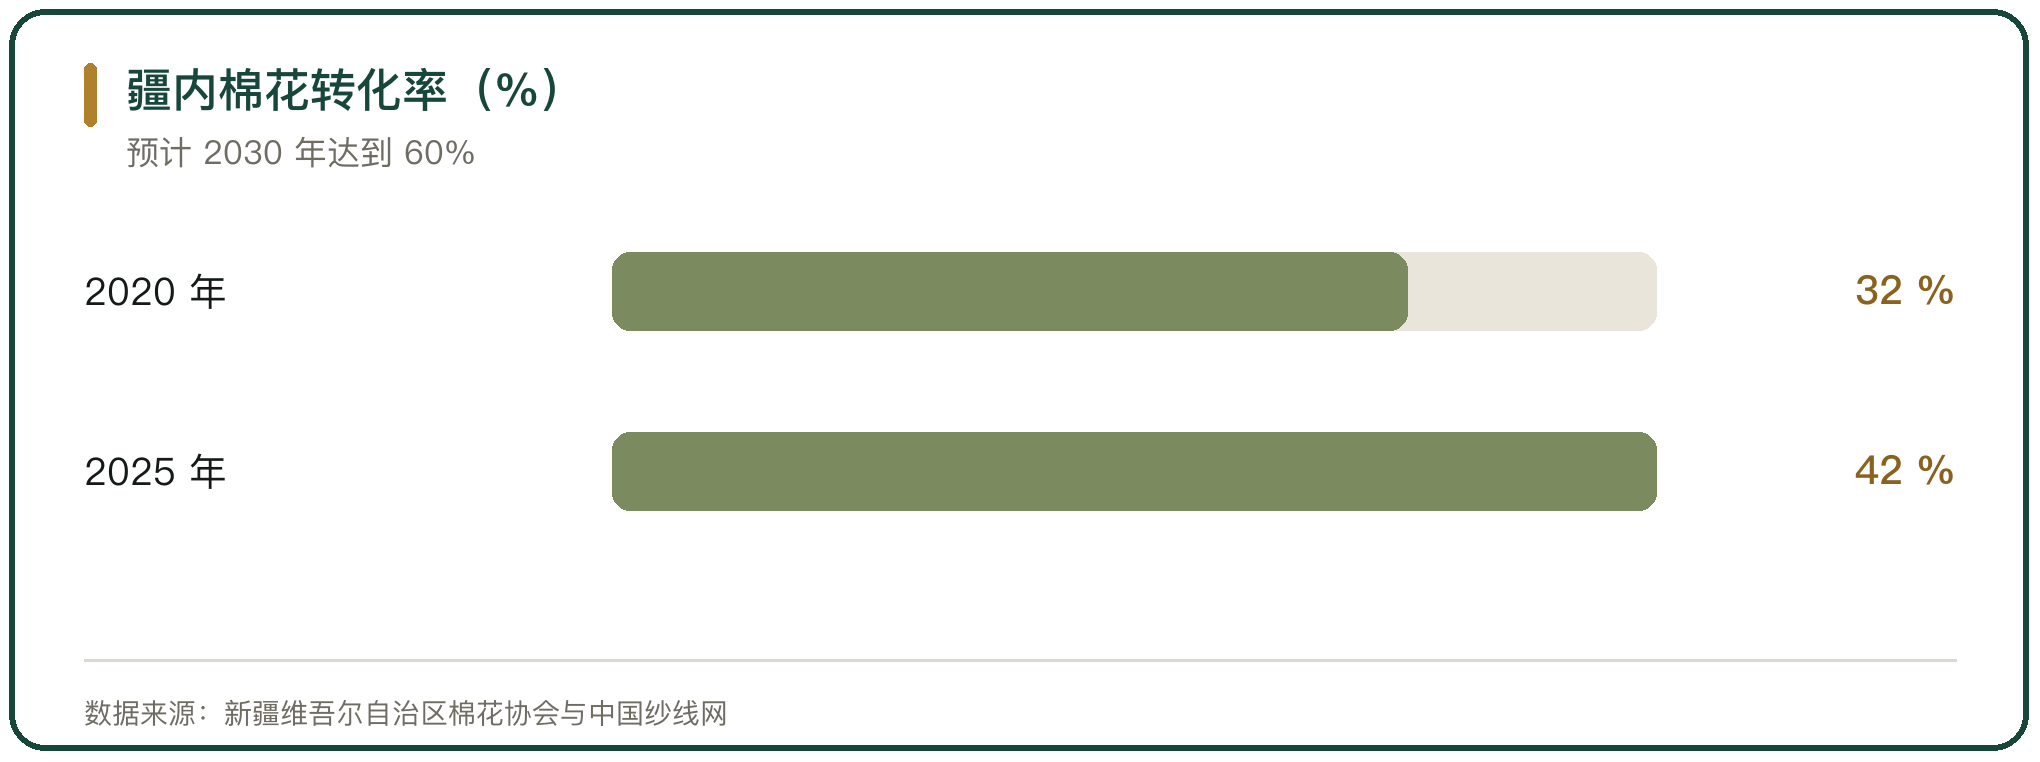
棉花疆内转化率从 2020 年的 32% 提升到 2025 年的 42%,预计 2030 年达到 60%。疆内加工与疆内消费扩大,出疆的形态从皮棉扩展到棉纱与坯布,出疆总运量里棉纺织品的比重上升。
四、棉花出疆物流的两条通道
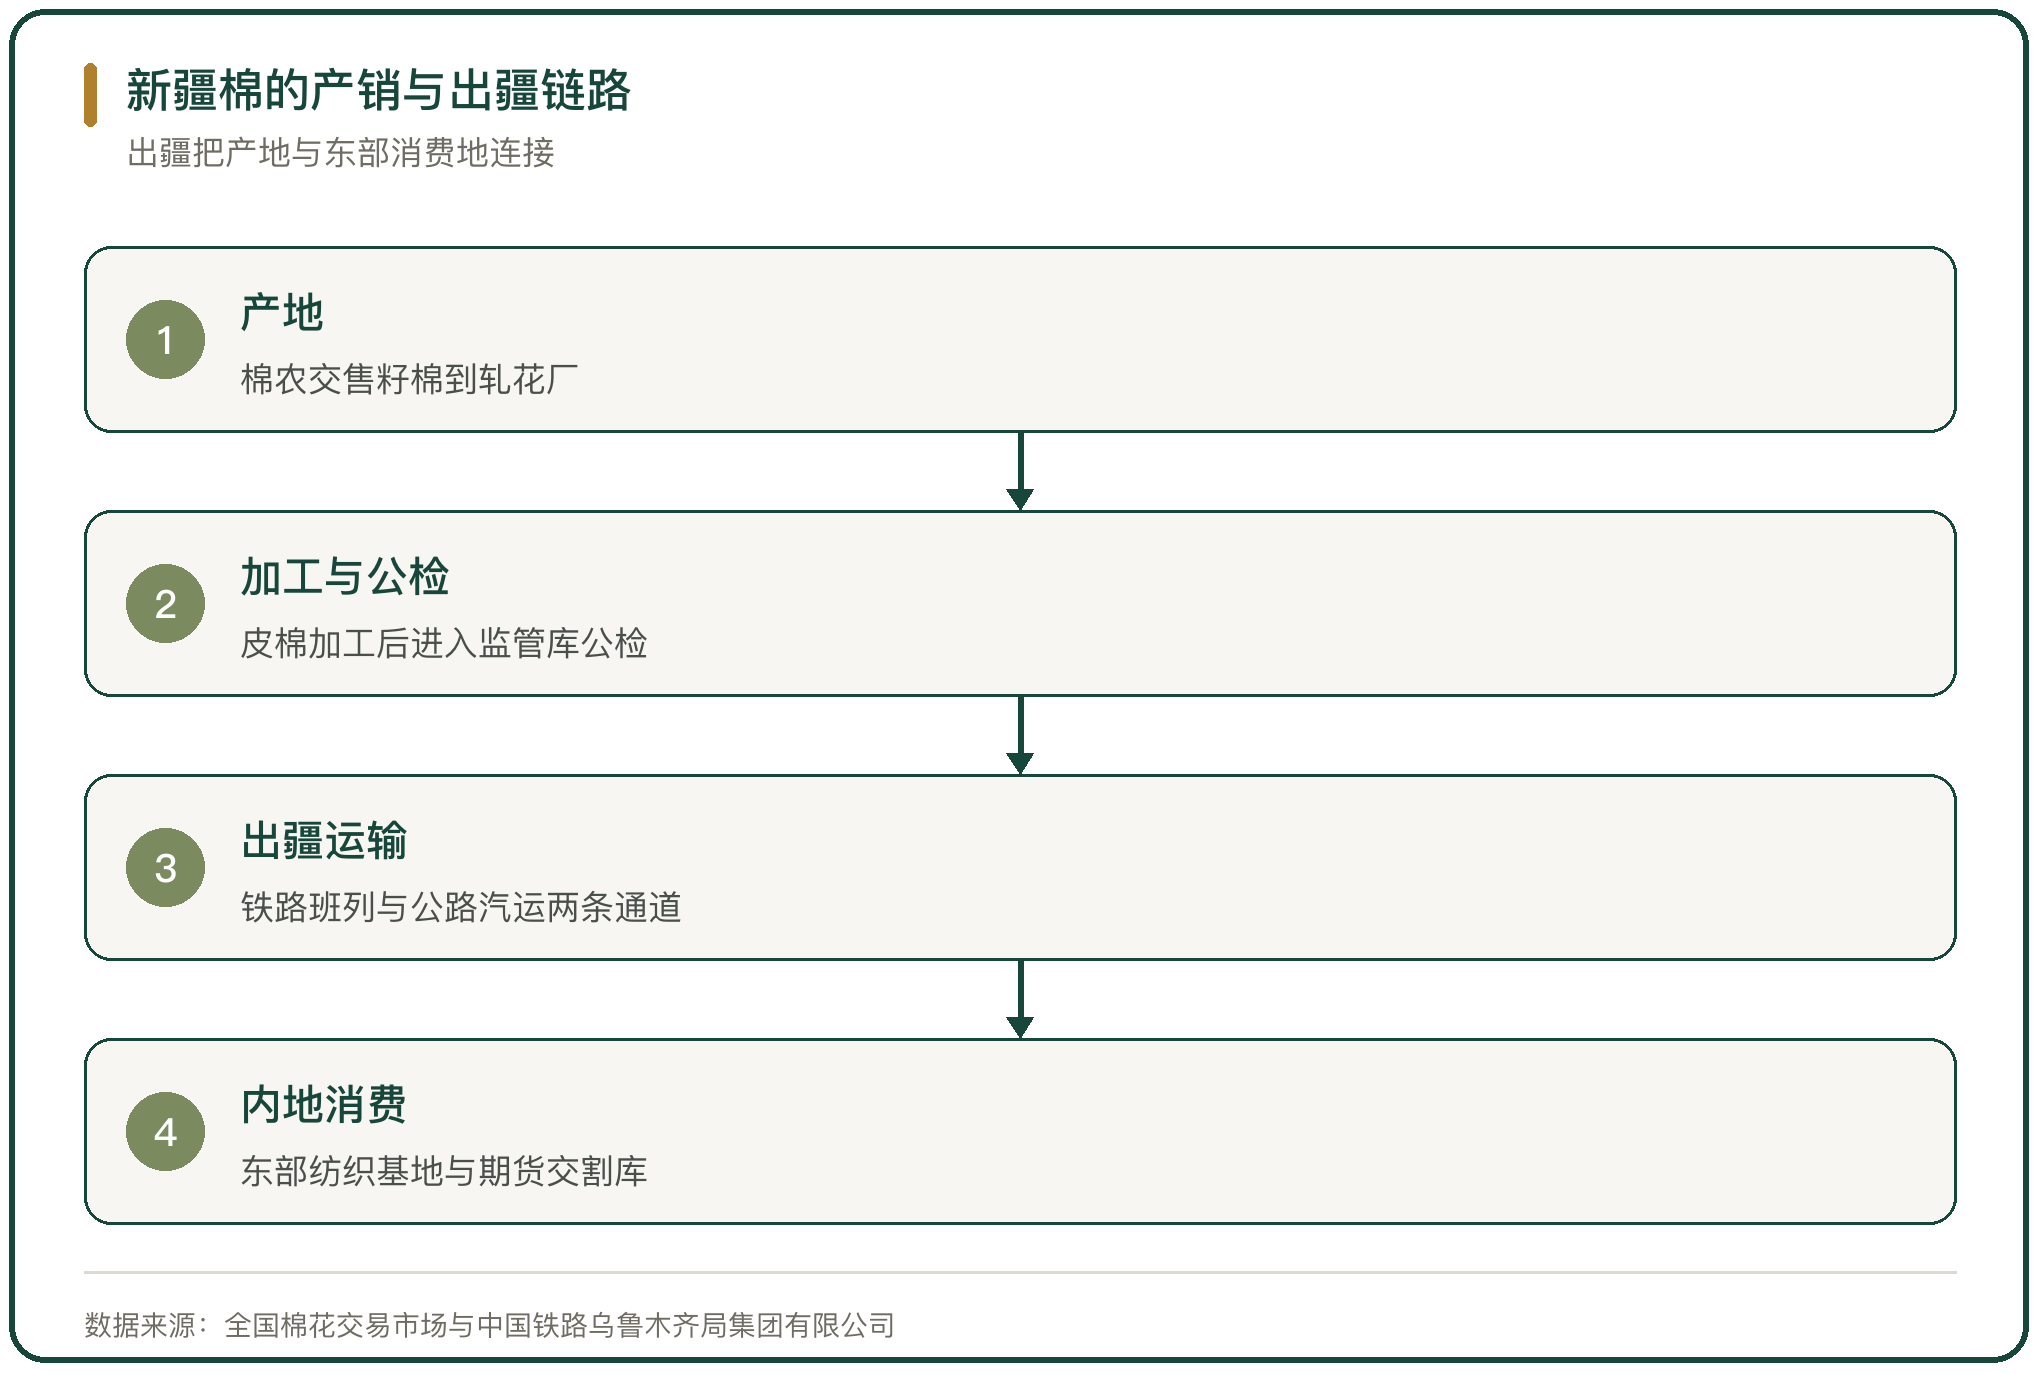
棉花出疆有铁路与公路两条通道。铁路承担长距离、大批量运输,公路承担短周期与灵活到货的部分。两条通道的运量此消彼长,取决于运价、时效与目的地仓库的位置。
出疆的总量以加工与公检数据为参照。中国纤维质量监测中心的数据显示,截至 2025 年 12 月 15 日,全国累计公检 2025/26 年度皮棉 537.38 万吨,其中新疆监管类公证检验 531.54 万吨。这批棉花一部分在疆内消化,一部分通过两条通道运往内地。
五、棉花公检与在库监管
新疆棉出疆前要经过公证检验与在库监管。全国棉花交易市场在主要产销区设有指定交割与监管仓库 130 余家,静态棉花仓储能力超过 1700 万吨,累计为涉棉企业与合作银行提供棉花监管服务 5000 多万吨,实现全国 90% 以上棉花的在库规范监管。
在库监管把棉花的权属、数量与质量登记清楚,成为仓单注册与质押融资的基础。出疆的棉花多数先进入监管库,完成公检后按仓单或现货合同发运。
六、铁路出疆的组织变化
铁路出疆长期以零散发运为主,编组中转多,周期长。2025 年 7 月 30 日,新疆首趟棉花班列从奎屯站开出,45 车满载 1935 吨棉花发往山东滨州小营站,运输时间从 14 天缩短到 6 天。
据中国铁路乌鲁木齐局集团有限公司,2025 年铁路已零散发运棉花超过 36 万吨,班列开行后出疆棉花运输的市场份额逐步回升。铁路的自助发运、公铁联运与在途跟踪功能放在全国棉花交易市场的物流系统里,客户可以线上申请发运。
七、公路出疆与运价指数
公路汽运是出疆的主要运力。2025 年 4 月,全疆棉花出库量超过 70 万吨,向内地消费区与仓储库移库,其中汽运出疆占主导,发运主体以棉花贸易企业与期现公司居多。
出疆棉公路运输价格指数由全国棉花交易市场发布。2026 年 1 月 21 日,该指数为 0.1678 元/吨·公里,环比上涨 0.96%;2026 年 8 月 27 日为 0.1618 元/吨·公里。运价随运输需求与运力供给波动,直接进入内地纺织企业的到厂成本。
八、移库与疆内外价差
加工企业与贸易商把棉花从疆内库移到内地库,动力来自两地的仓储价差。2025 年 12 月中旬以来,疆内外仓储库新疆棉价差在 450 元/吨到 600 元/吨之间,移库积极性比较高。
移库让内地交割库的仓单增长快于新疆交割库。2025 年 12 月 24 日,郑棉注册仓单 4370 张,其中新疆库注册 1332 张、约 5.33 万吨,内地库注册 3038 张、约 12.15 万吨。价差收窄时,移库节奏放慢,出疆的公路运量随之回落。
九、出疆物流对内地消费区的意义
东部纺织基地的原料供应依赖出疆。班列把新疆棉花送到山东、江苏、浙江、广东等纺织企业聚集地,也送入期货交割库集中区域。孟加拉国、土耳其等国的服装加工原料,部分也来自经中欧班列转口的新疆棉。
出疆物流的成本与时效,影响内地纺织企业的开机与库存。运输时间从两周压到几天,企业的资金周转加快,库存压力下降,出疆通道的稳定成为产业链运转的前置条件。
十、新疆棉产销与出疆的判断
新疆棉的产销格局是产地高度集中、消费地分散在东部,出疆物流承担产销之间的空间衔接。产量端由目标价格补贴托底,2025 年产量 616.5 万吨、占全国 92.8%;消费端疆内转化率升到 42%,出疆的形态从皮棉扩展到棉纱。
出疆以公路汽运为主,铁路的份额在班列常态化后回升。铁路出疆的组织从零散发运转向图定班列,公路出疆则靠运价指数反映供需松紧。两条通道的成本与时效共同决定内地纺织企业的到厂价,也决定新疆棉在内地市场的竞争力。



写点看法