农产品流通研究|二、品类流通 | 6、特色品类与饮品| 36 花卉、烟草与经济作物流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·花卉烟草·渠道商
鲜花电商把产地直接接到消费者,价格下来了,履约却更难做。鲜花是短保、易损、节庆波动大的品类,物流时效与损耗率决定它能否留住复购。订阅制、产地直发与即时零售 3 条链路的成本结构差别很大。
关键词 鲜花电商产地直发订阅制即时零售物流损耗末端履约
关键数据
2024 年中国鲜花电商市场规模
1477.9亿元
预计 2025 年增至 1644.1 亿元。艾媒咨询《2024—2025 年中国鲜花电商市场分析报告》
2024 年云舍花卉成交额
5亿元
抖音直播间粉丝 630 多万,单日最高成交额逾 1000 万元;2025 年一季度日均销售额 400 万至 500 万元。昆明云舍花卉有限公司(新华社报道)
鲜花电商的渠道占比
53.32%
综合电商平台 53.32%、传统鲜花批发市场 42.19%、同城即时配送 37.25%、垂直鲜花电商 33.28%。艾媒咨询(2025 年)
花店配送成本的占比区间
8 至 15%
配送成本占比行业 8% 至 15%、标杆 5% 至 10%;采购成本占比行业 35% 至 45%。三个皮匠报告(花店供应链分析)
中通鲜花货物滞留率
0.88%
从 5% 降至 0.88%;夏季快件在驿站滞留超 6 小时自动标记为售后危险件。中通快递股份有限公司(云南日报报道)
花加的停业时间
2023年
2015 年成立,采用订阅制,累计付费用户超 1500 万;2023 年 9 月宣布停业整顿。南方都市报(2023 年 9 月 27 日报道)
一、鲜花电商的市场规模
艾媒咨询的口径是,2024 年中国鲜花电商市场规模 1477.9 亿元,预计 2025 年增至 1644.1 亿元。渠道分布上,综合电商平台占 53.32%,传统鲜花批发市场占 42.19%,同城即时配送占 37.25%,垂直鲜花电商占 33.28%。
电商已经是花卉零售增长的主渠道。2024 年昆明市商务局口径下,云南省鲜花网络交易额 94.10 亿元;线上消费把鲜花从节庆礼品变成日常消费品。
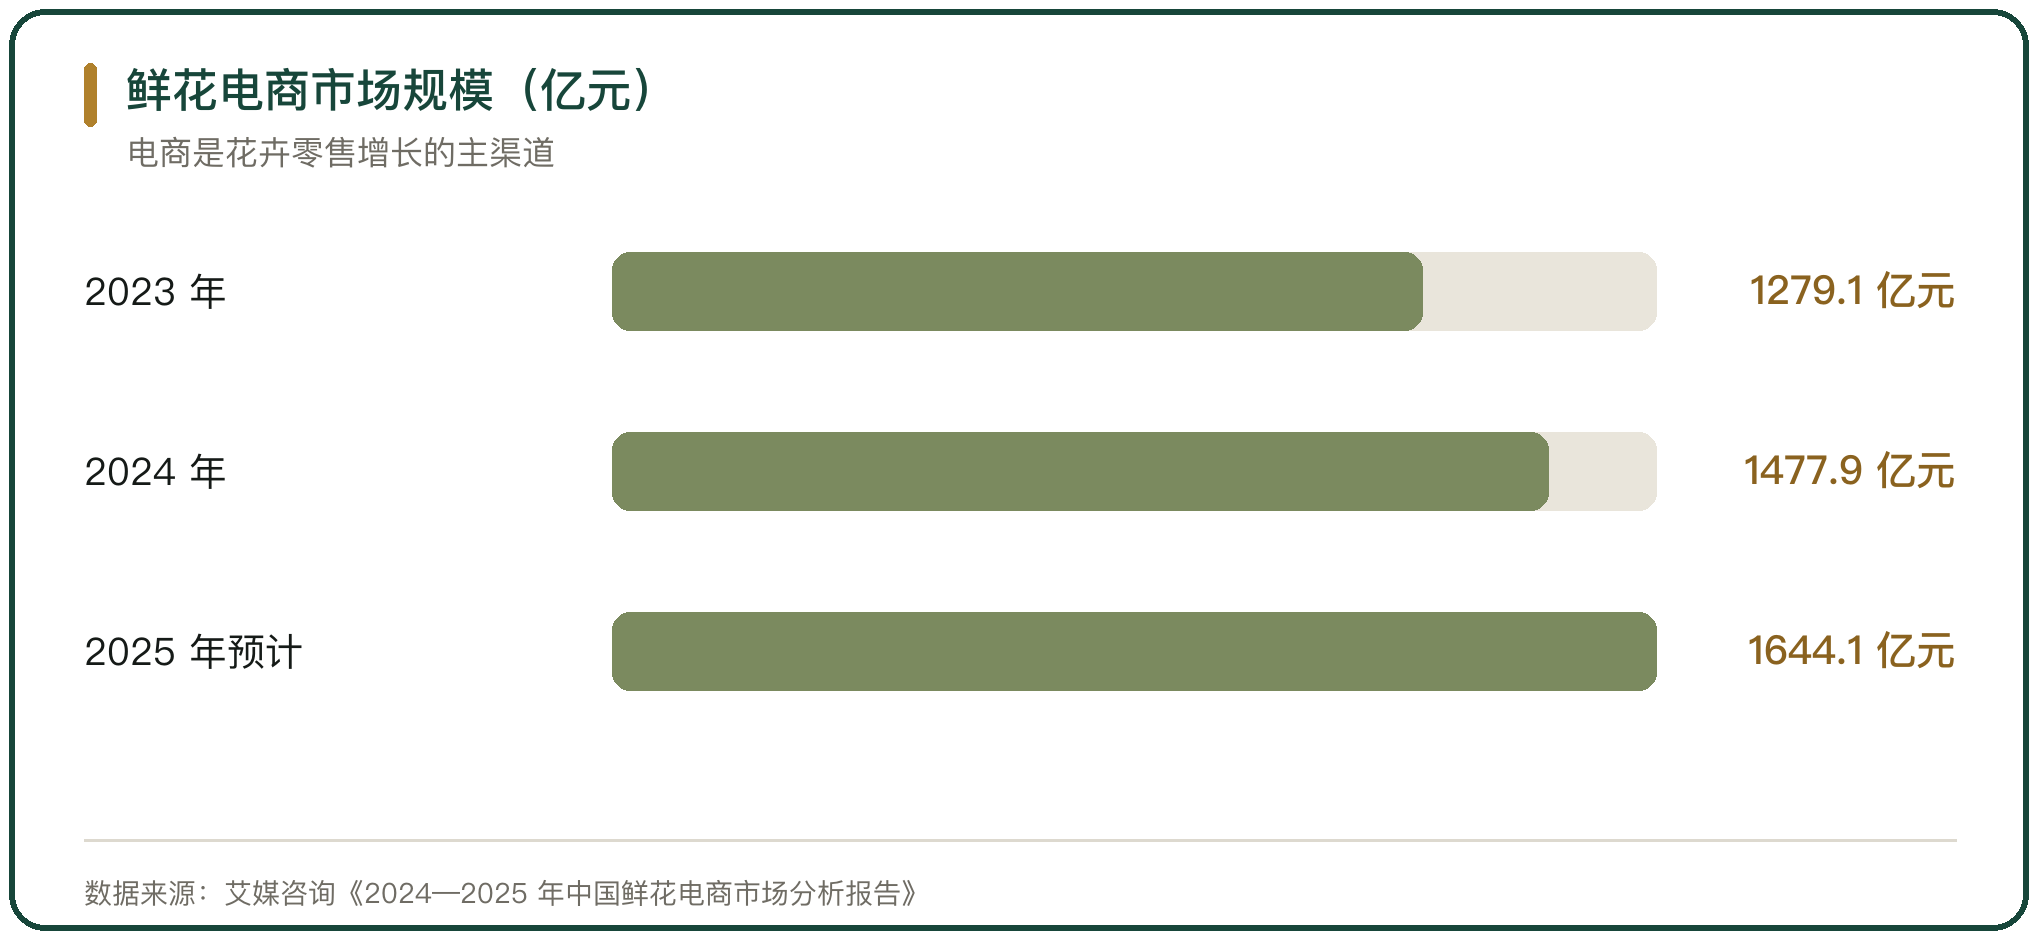
图 1 鲜花电商市场规模(亿元)
二、鲜花电商的订阅制履约
订阅制按月收费、每周配送。花加(FlowerPlus)2015 年成立,采用线上订阅加产地直送,用户每月付费、每周收到一束花;2019 年口径下,从花田到用户 36 至 48 小时,全年损耗控制在 1% 以内,自建 7 大仓并配 1000 多个前置仓。
订阅制把需求摊平。用户按月付费,产地按周排产,理论上比单次下单更稳定,但履约成本固定,淡旺季波动难以平掉。
三、鲜花电商订阅制的困境
订阅制的需求偏小众,履约却固定。南方都市报与中国企业家杂志报道,2023 年 9 月花加宣布停业整顿,创始人王珂称淡季、历史订单履约与银行还款压力叠加,公司账户被封,供应商、客户与员工的转账被禁止。
困境来自两端:获客与留客成本高,履约与损耗成本固定。鲜花电商的订阅模式要同时养住用户与供应链,压力集中在现金流上。
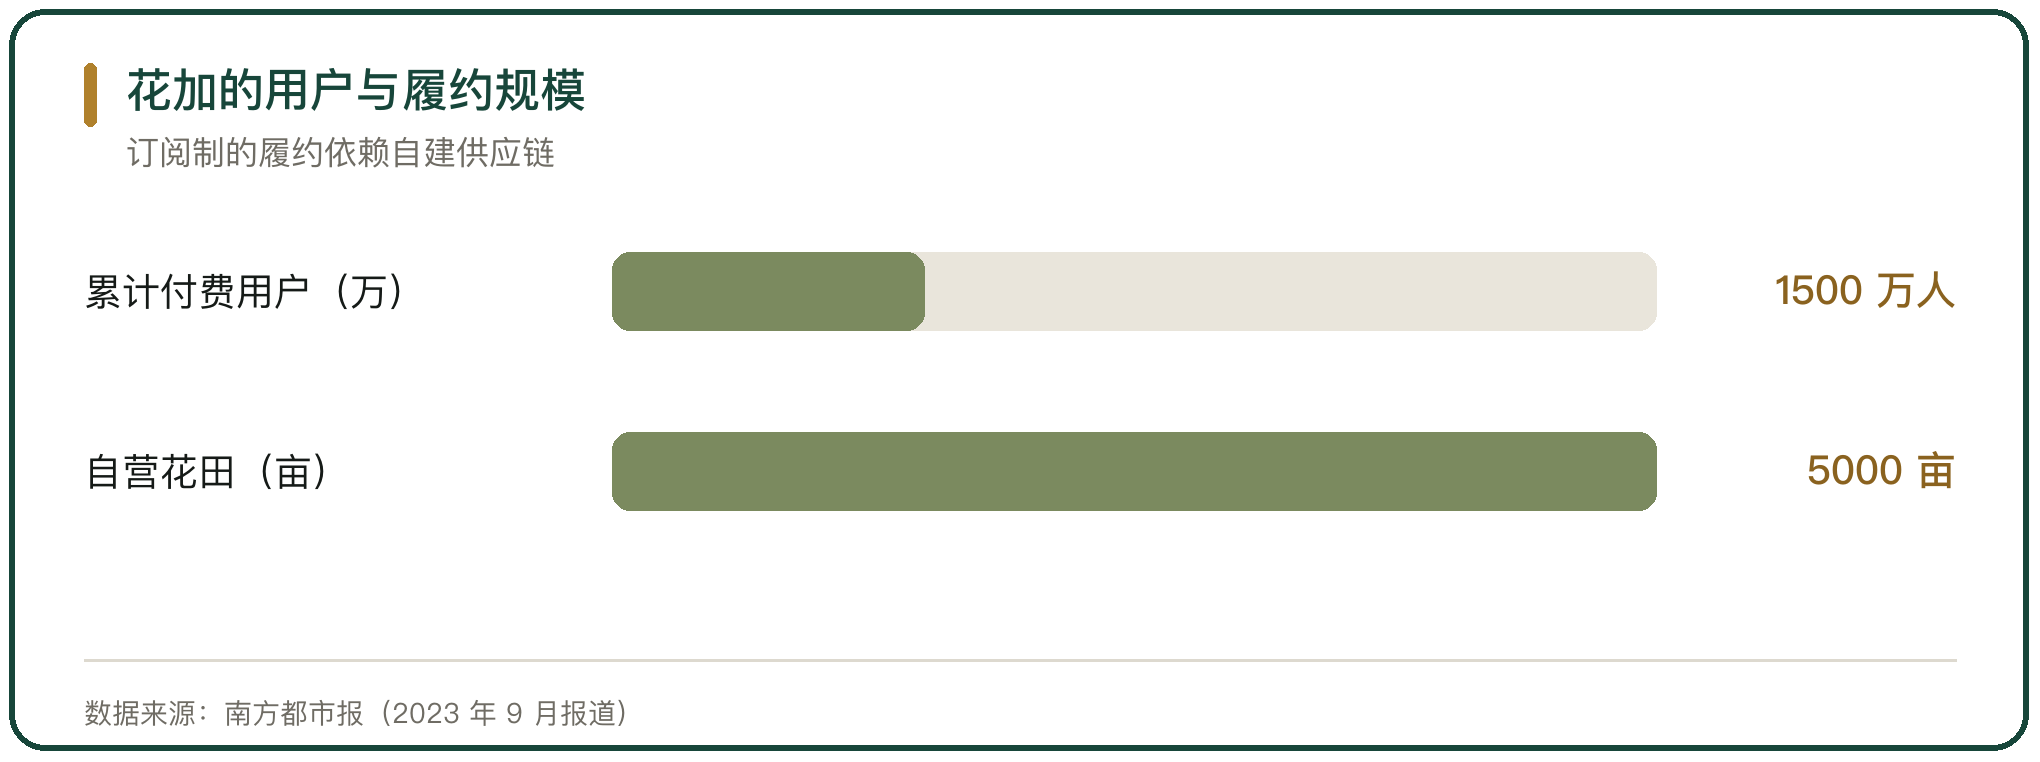
图 2 花加的用户与履约规模
四、鲜花电商的产地直发链路
产地直发把中间环节压缩。斗南从事鲜花直播的超过 5000 人,云舍花卉 2024 年成交额超 5 亿元,抖音直播间粉丝 630 多万,单日最高成交额逾 1000 万元,2025 年一季度日均销售额维持在 400 万至 500 万元。
产地直发把订单前置。花农在采前就知道卖给谁、卖什么价,按订单安排采收与发运,减少库存积压带来的损耗。
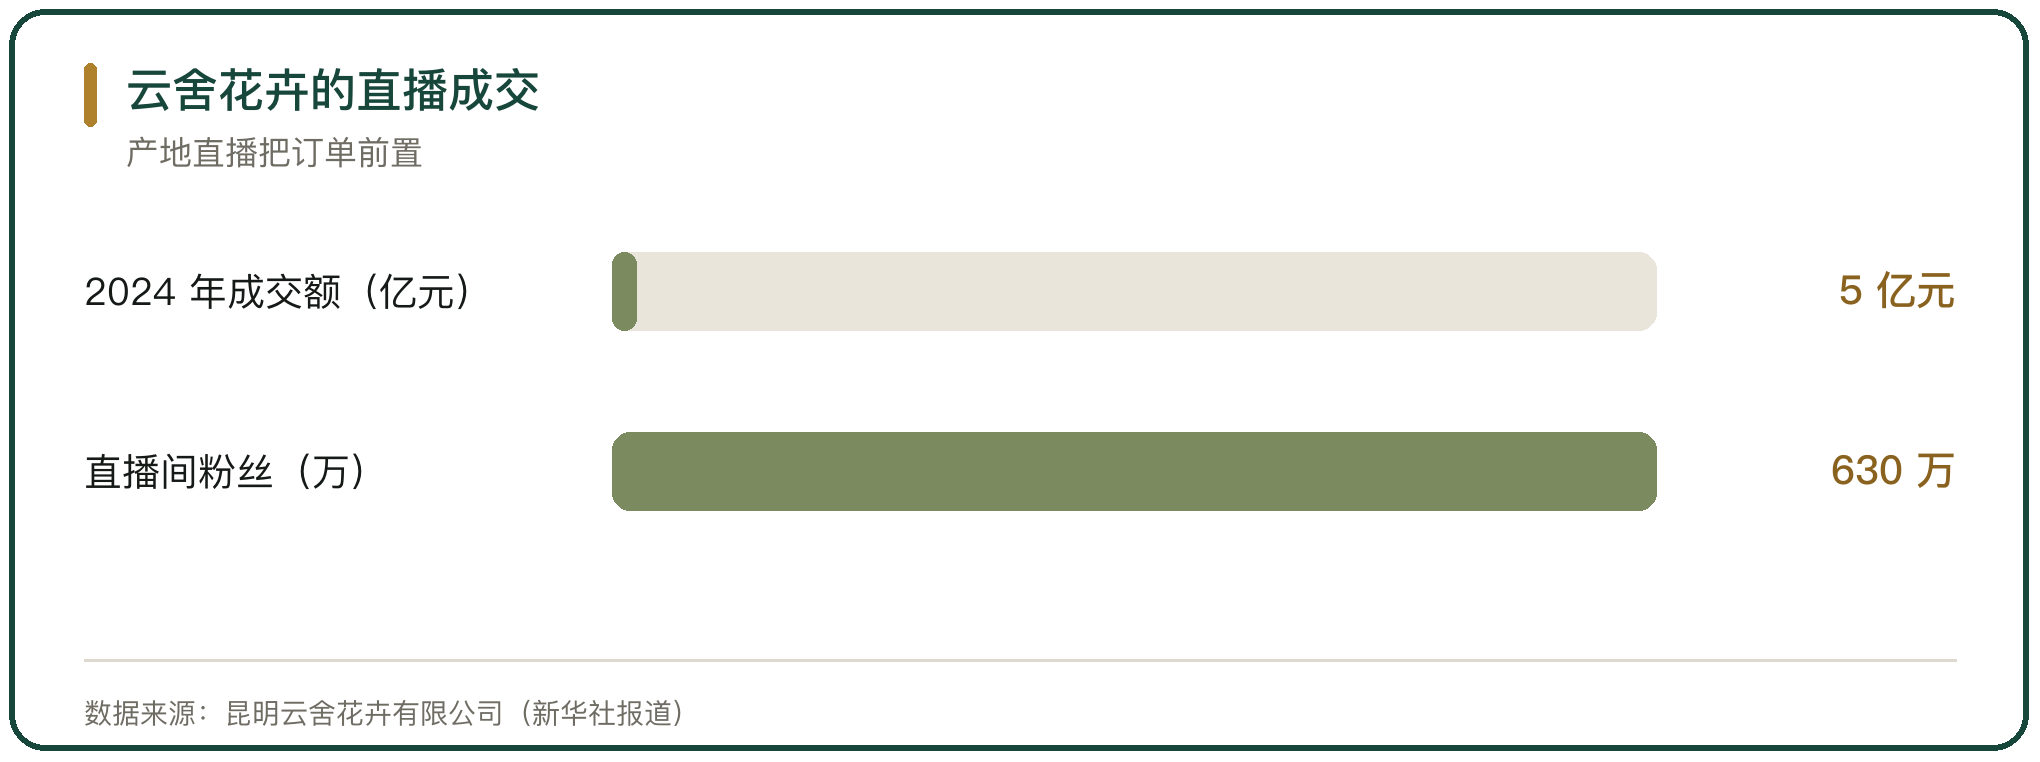
图 3 云舍花卉的直播成交
五、鲜花电商的即时零售
即时零售把配送压到 30 分钟量级。美团闪购覆盖 360 多个城市、21 万家合作门店,鲜花 30 分钟送达成为标配;兰州鲜花同城配送订单年均增长超 80%,非节日订单占比从 2020 年的 30% 升到 60% 以上。
即时零售把鲜花做成日常品类。下单即送,适配短保与即时需求,平台把鲜花作为生鲜运力的附带品类,摊薄前置仓与配送成本。
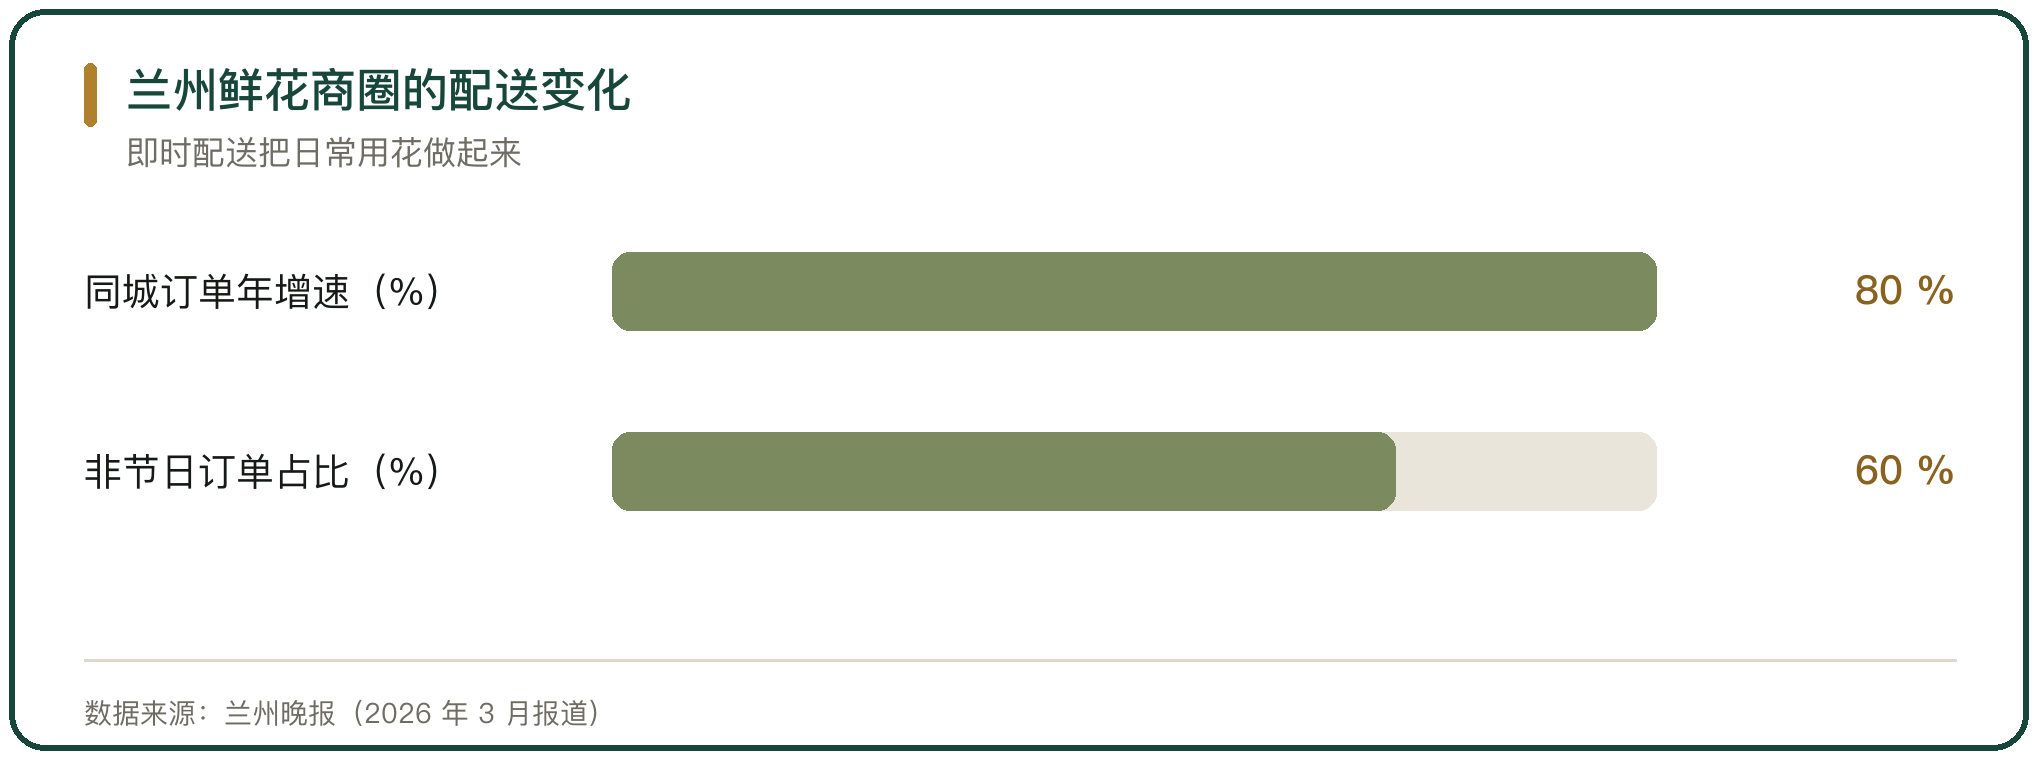
图 4 兰州鲜花商圈的配送变化
六、鲜花电商的损耗来源
损耗集中在采后、分拣、在途与末端 4 段。鲜花从到货到销售的理想周期为 3 至 5 天,库存损耗率行业平均 15% 至 20%、标杆水平 5% 以下。兰州多家花卉批发商建起基地、前置仓、门店三级冷链后,损耗率从 30% 降到 10% 以下。
损耗的分布不均。分拣与末端占用最多,其次是采后的预冷缺失与在途的温度波动。
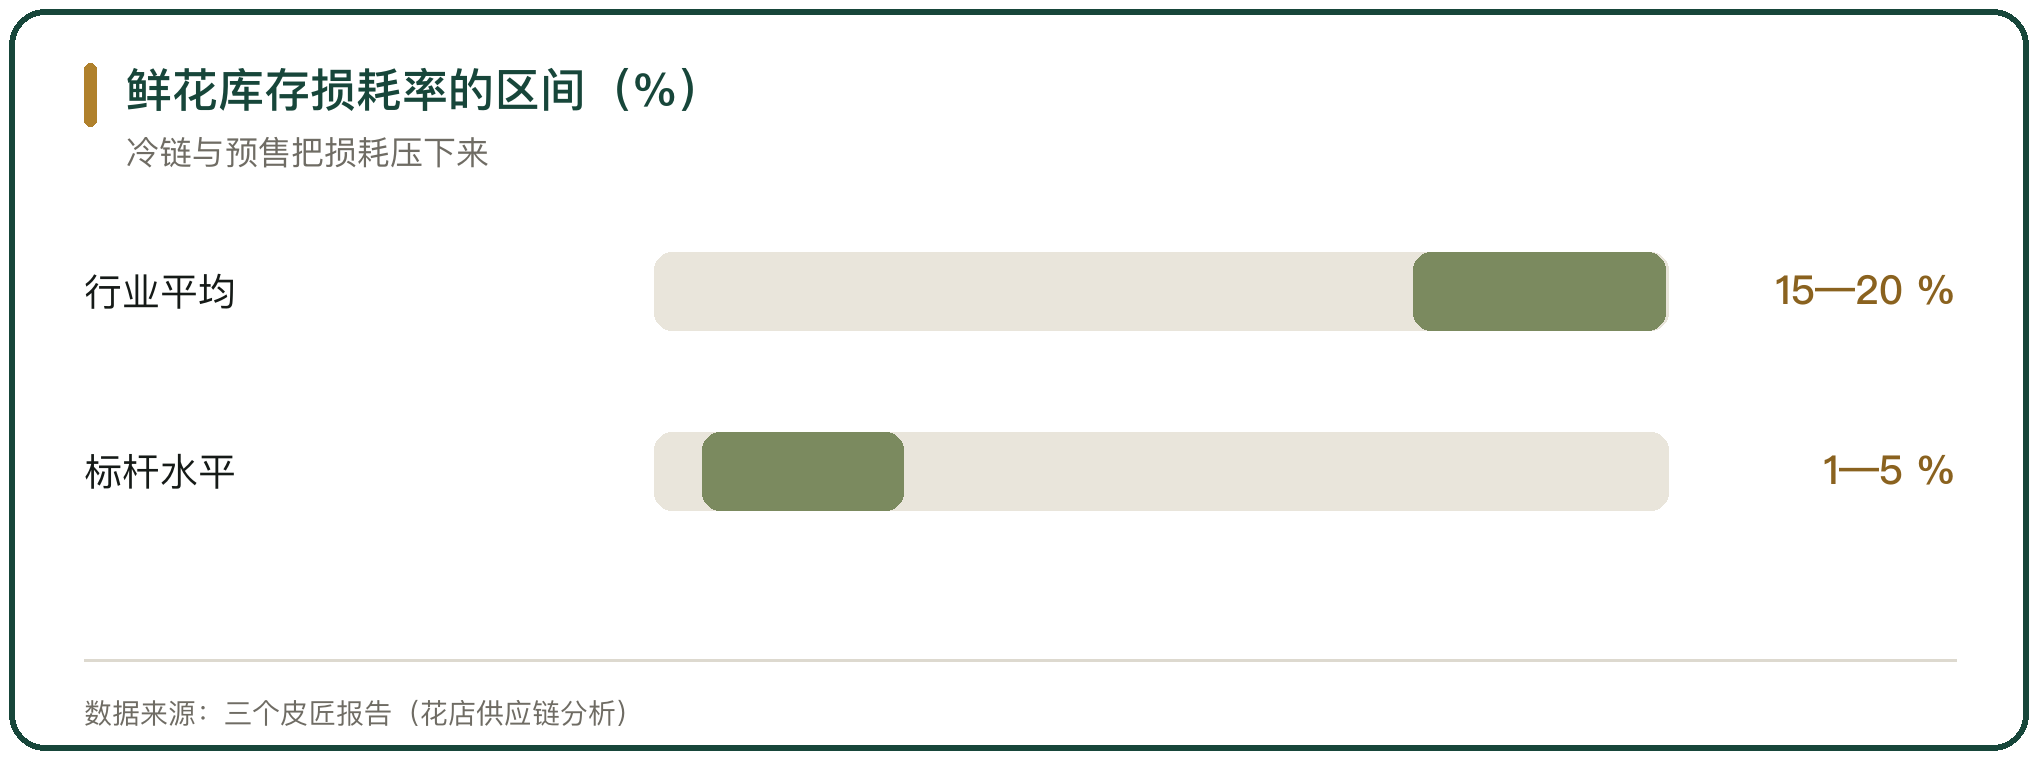
图 5 鲜花库存损耗率的区间(%)
七、鲜花电商的物流与末端履约
末端履约决定复购。物流企业上线鲜花快件滞留预警,夏季快件在驿站滞留超 6 小时自动标记为售后危险件;措施落地后,中通鲜花货物滞留率从 5% 降到 0.88%,中国邮政鲜花邮件 72 小时妥投率 95.9%。下单到签收要经过选花、制作、冷链配送与上门签收 4 步,每一步都影响到货品质。
末端服务要能被承诺。配送时效稳定,商家才敢给出确定的送达时间。
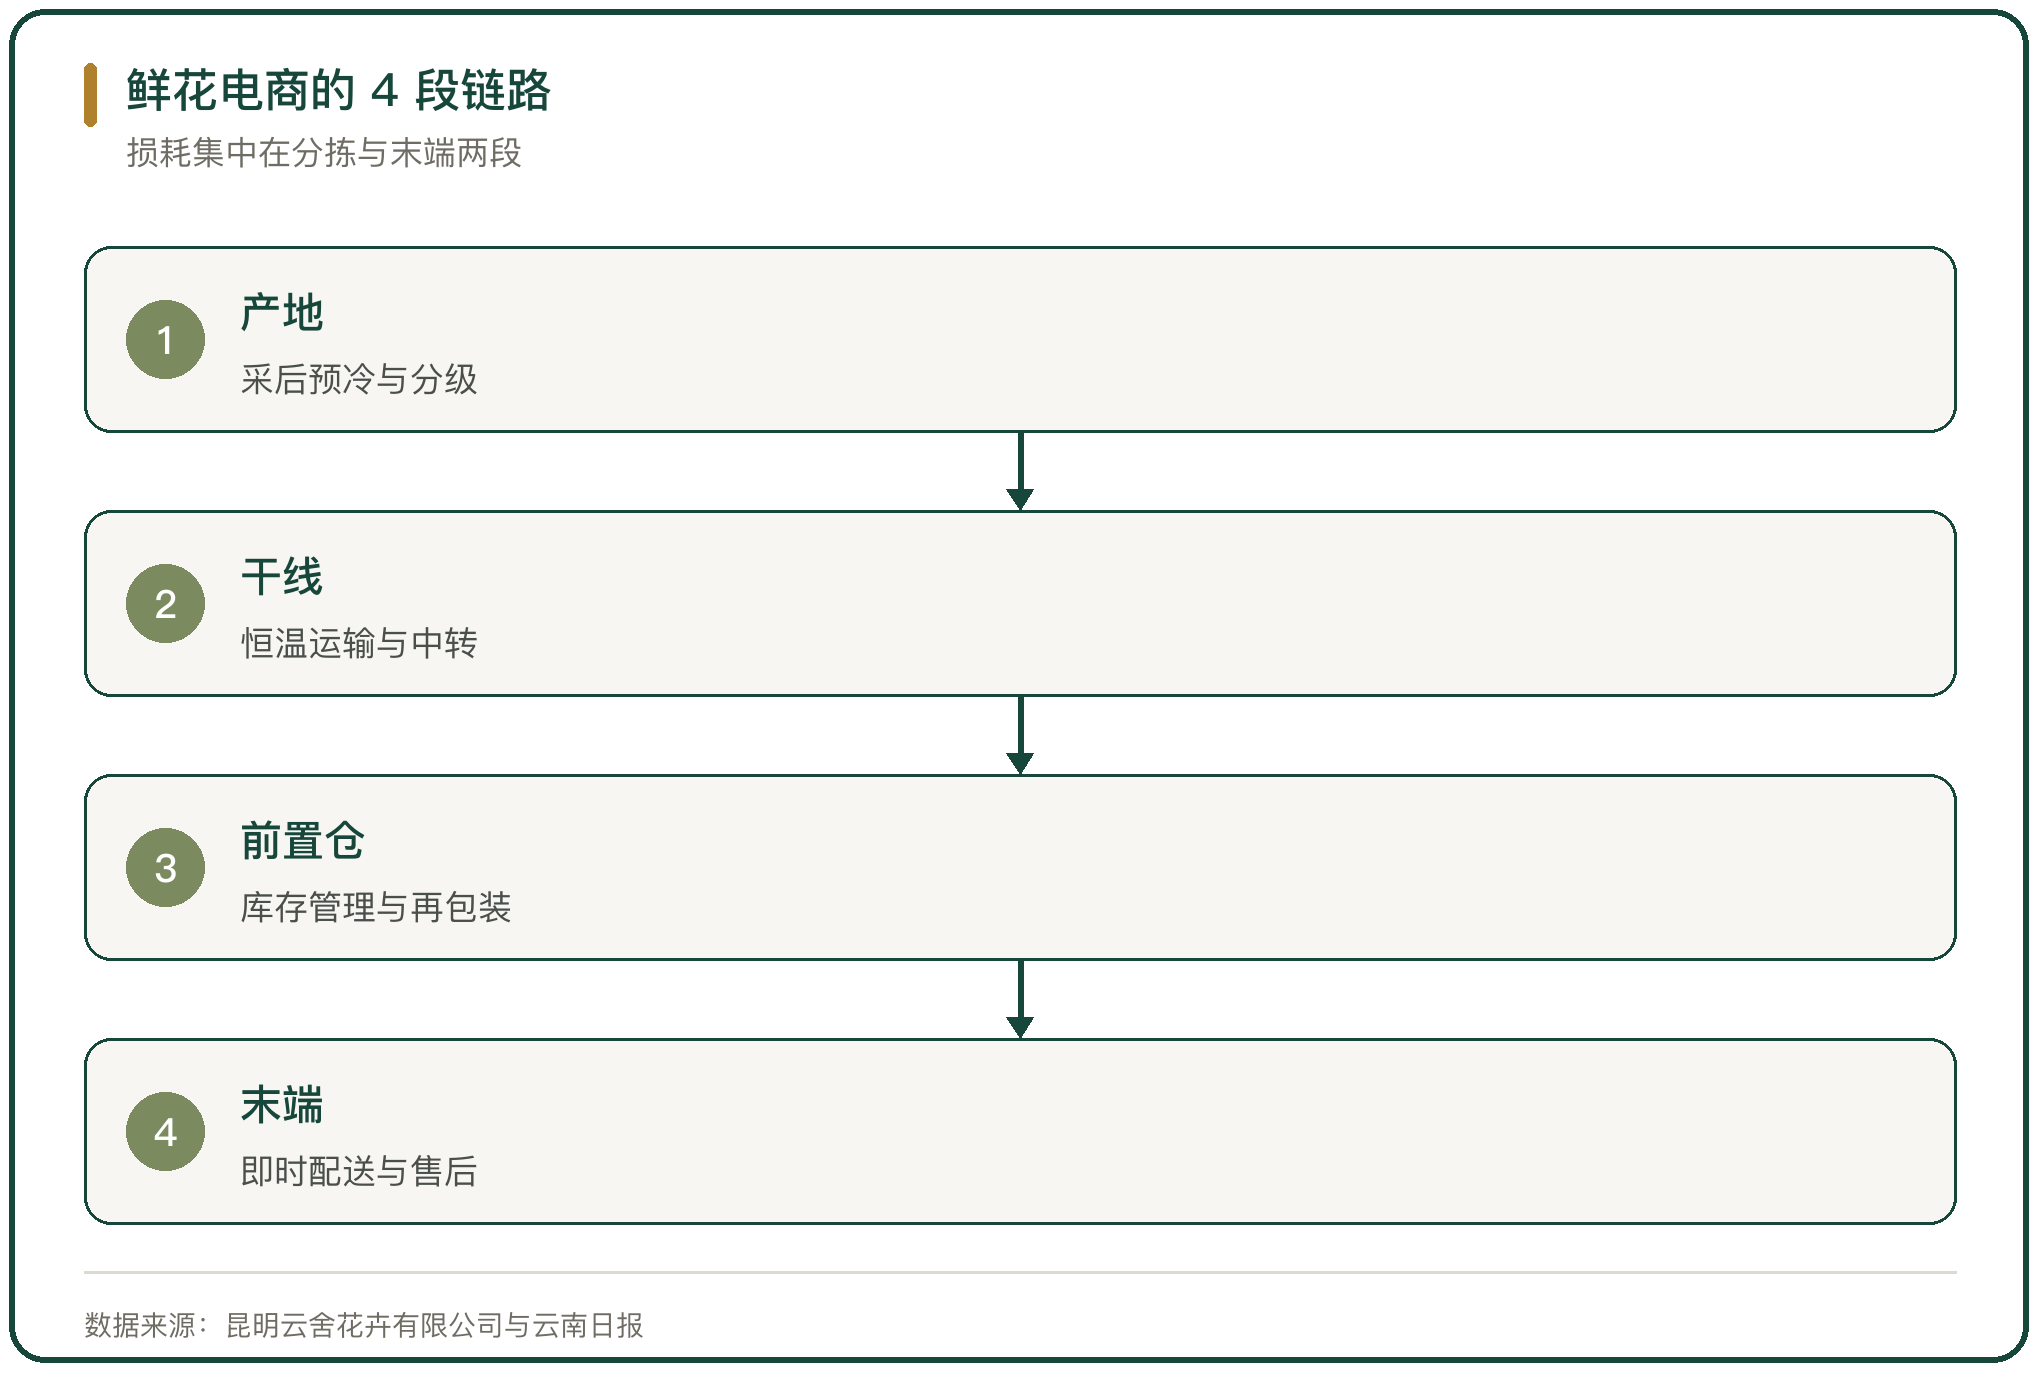
图 6 鲜花电商的 4 段链路
八、鲜花电商与平台的成本差别
平台把鲜花作为生鲜运力的附带品类,摊薄前置仓与即时配送成本;垂直鲜花电商自建供应链,采购、仓储与物流都要自己承担。行业里垂直电商依赖第三方物流,配送环节的管控难度更大。
成本结构决定体验。综合平台能用规模摊薄冷链与末端成本,垂直电商的每一单都要覆盖完整链路。
九、鲜花电商的节庆运力
春节、七夕、教师节订单激增,运力紧张、临时加价。头部电商提前 1 至 2 个月共享订单数据、预判峰值,双方提前锁定舱位、车辆与场地,把旺季保障从临时调配改成前置筹备。物流企业在斗南周边种植基地增设流动揽收点,花农可就近寄递。
节庆是鲜花电商的峰值考验。订单数据前置共享,运力与场地跟着预判走,旺季才不会出现爆仓与恶意涨价。
十、鲜花电商的现实约束
约束有 3 类。鲜花的季节性、区域性与节庆性消费特点,决定了获客与留客成本高;品类对履约与仓储要求高,冷链与损耗管理投入大;同质化竞争压低客单价,订阅制与直播的客单都在往下走。
约束叠加之后,鲜花电商的胜负落在履约与损耗上。
11、鲜花电商物流与损耗的判断
鲜花电商把产地直接接到消费者,价格下来了,履约与损耗成为分水岭。谁把时效与损耗同时压住,谁就能把复购做起来。产地直发把订单前置、即时零售把配送压短、末端预警把滞留降下来,是 3 条确定的方向。
鲜花电商把产地直接接到消费者,价格下来了,履约却更难做。艾媒咨询口径下,2024 年中国鲜花电商市场规模 1477.9 亿元,预计 2025 年增至 1644.1 亿元;综合电商平台占 53.32%,同城即时配送占 37.25%。花加 2015 年成立、采用订阅制,2019 年口径下从花田到用户 36 至 48 小时、全年损耗控制在 1% 以内,到 2023 年 9 月宣布停业整顿(南方都市报)。产地直发把订单前置,云舍花卉 2024 年成交额超 5 亿元;末端滞留预警落地后,中通鲜花货物滞留率从 5% 降到 0.88%。
行内实情
鲜花电商把产地直接接到消费者,价格下来了,履约与损耗却更难做
订阅制的问题在小众需求与固定履约,获客与留客成本都高
即时零售把配送压到 30 分钟量级,损耗集中在分拣与末端两段
相关问题
鲜花电商的损耗主要出在哪一段。
出在采后、分拣、在途与末端 4 段。鲜花从到货到销售的理想周期为 3 至 5 天,库存损耗率行业平均 15% 至 20%、标杆水平 5% 以下;兰州多家批发商建起基地、前置仓、门店三级冷链后,损耗率从 30% 降到 10% 以下。末端驿站滞留是夏季损耗的主要来源,物流企业用滞留预警把中通的鲜花货物滞留率从 5% 降到 0.88%。
订阅制鲜花电商为什么难持续。
订阅制按月收费、每周配送,履约固定但需求偏小众。花加 2015 年成立,采用线上订阅加产地直送,累计付费用户超 1500 万,2019 年口径下从花田到用户 36 至 48 小时、全年损耗控制在 1% 以内;到 2023 年 9 月,淡季、历史订单履约与银行还款压力叠加,公司宣布停业整顿(南方都市报、中国企业家杂志)。获客与留客成本高、履约成本固定,是订阅制的难点。
即时零售把鲜花配送做成了什么形态。
做成 30 分钟量级的即时履约。美团闪购覆盖 360 多个城市、21 万家合作门店,鲜花 30 分钟送达成为标配;兰州鲜花同城配送订单年均增长超 80%,非节日订单占比从 2020 年的 30% 升到 60% 以上,鲜花从节庆礼品转成日常消费品。平台把鲜花作为生鲜运力的附带品类,摊薄了前置仓与配送成本。
名词解释
损耗率:流通过程中损失的货量占总货量的比例,是衡量流通效率的核心指标。
加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
预冷:采收或屠宰后迅速降温,以抑制呼吸与微生物活动、延长保鲜期。
履约成本:完成一笔订单所发生的仓储、分拣、配送等全部成本。
前置仓:靠近消费者、用于快速履约的小型仓储节点。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。





写点看法