

农资价格的形成与季节性波动
一、农资价格的形成机制
农资价格的形成分成本与供需两段。成本这一段由原料、能源、运输与加工费用构成,需求这一段由种植面积、作物结构与用肥时点决定。价格是两段共同作用的结果。
同一款产品在同一时点报价不同,往往来自进货批次与库存成本的差异。低价批次的货先卖,报价就低;库存成本高的批次压在手里,报价随之上浮。
季节是需求这一段的放大器。用肥集中在春耕与秋冬种两个时点,采购在同一时段涌向市场,价格随需求抬升;淡季需求清淡,价格回落。
二、化肥价格的成本构成
化肥的成本结构随品种不同。氮肥以煤或天然气为原料,能源价格直接进入成本,能源采购价格在生产总成本里占比较大;磷肥的成本看磷矿石与硫磺,钾肥的成本看进口到岸价与汇率。
复合肥的成本是几个单质肥的加权。企业按配方采购尿素、磷酸一铵、氯化钾等原料,原料价格变动会在一个采购周期后传到复合肥出厂价,传导有滞后。
原材料价格的下行会传导到出厂价。2025 年氮肥全年震荡下行,磷肥与钾肥先跌后涨,几个品种在年末的出厂价因此分化。
三、用肥的季节节奏
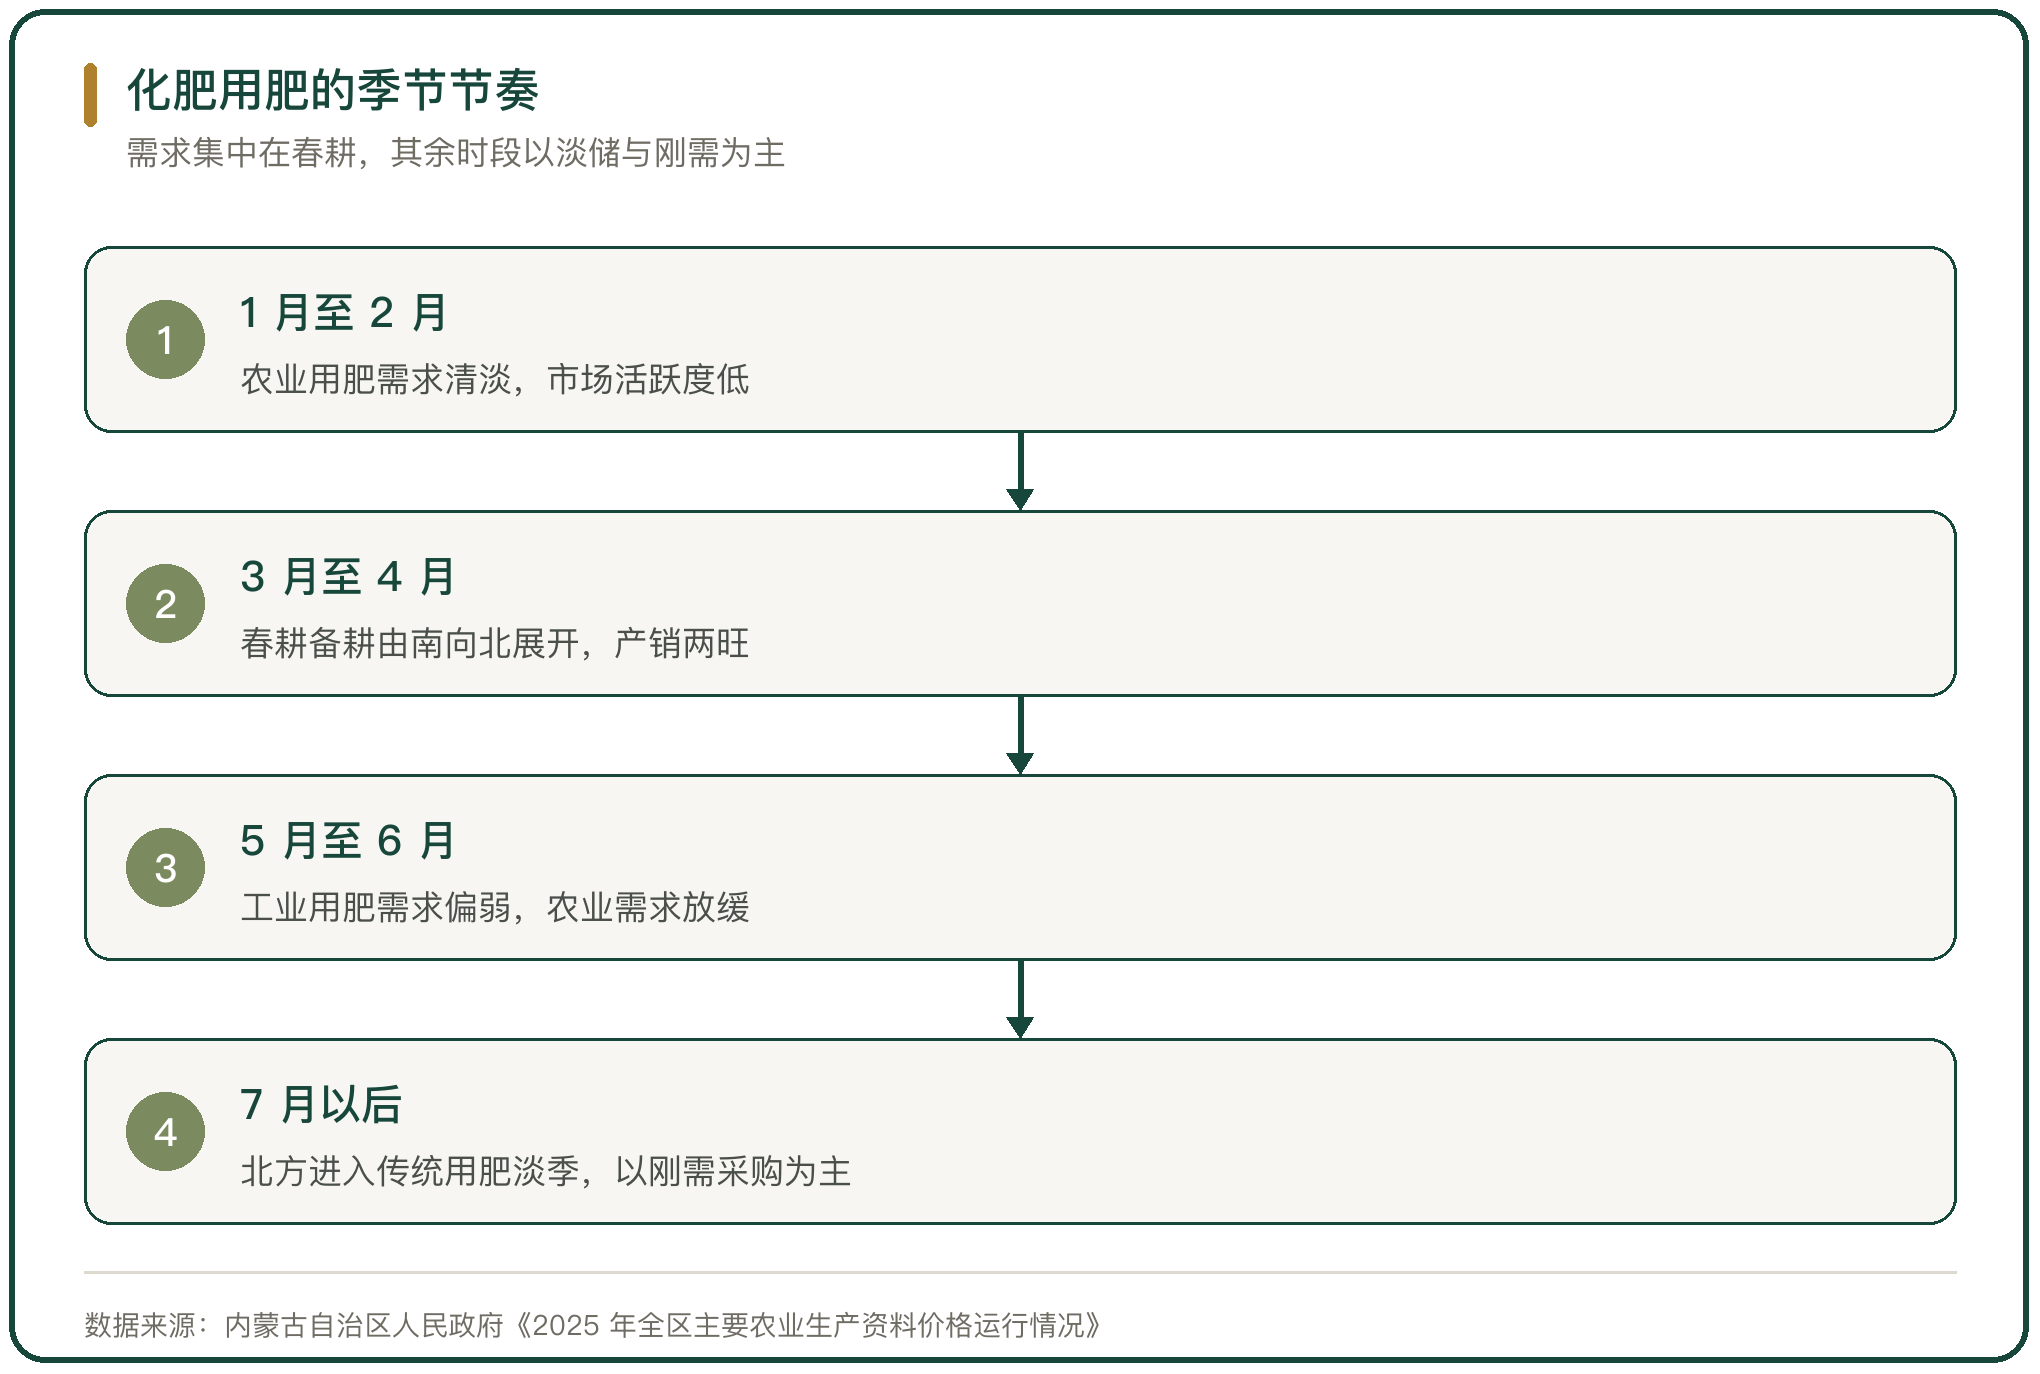
用肥的节奏按农时排列。1 月至 2 月农业用肥需求清淡,又逢春节假期,市场活跃度低,各品种化肥行情以弱势波动为主。3 月至 4 月春耕备耕由南向北渐次展开,需求持续增加,工厂复工复产,国家商业储备化肥集中投放,市场进入产销两旺。
5 月至 6 月工业用肥需求偏弱,农业需求放缓,贸易商随用随采,价格小幅回落。7 月以后北方地区农业用肥进入传统淡季,工业用肥以刚需采购为主,需求明显减弱。
四、淡储与投放对价格的平抑
淡储是价格平抑的手段。流通企业在淡季打款进货,把化肥存起来,在春耕旺季投放市场。供销合作社系统承担约 50% 的国家化肥商业储备任务和 80% 的省级储备任务,储备规模直接决定旺季的投放量。
储备的节奏有据可查。中华全国供销合作总社披露,截至 2025 年 1 月末供销合作社系统库存化肥 2284 万吨,同比增长 15.6%,2 月至 4 月计划采购到货约 2700 万吨,可满足全国春耕用肥需求的 70%。
五、尿素价格的年内走势
尿素是春耕用肥的主要品种,价格受产能与能源影响。2025 年国内尿素企业开工率维持高位,煤炭价格同比走低,需求端因种植收益收窄而偏弱,尿素价格全年震荡下行。
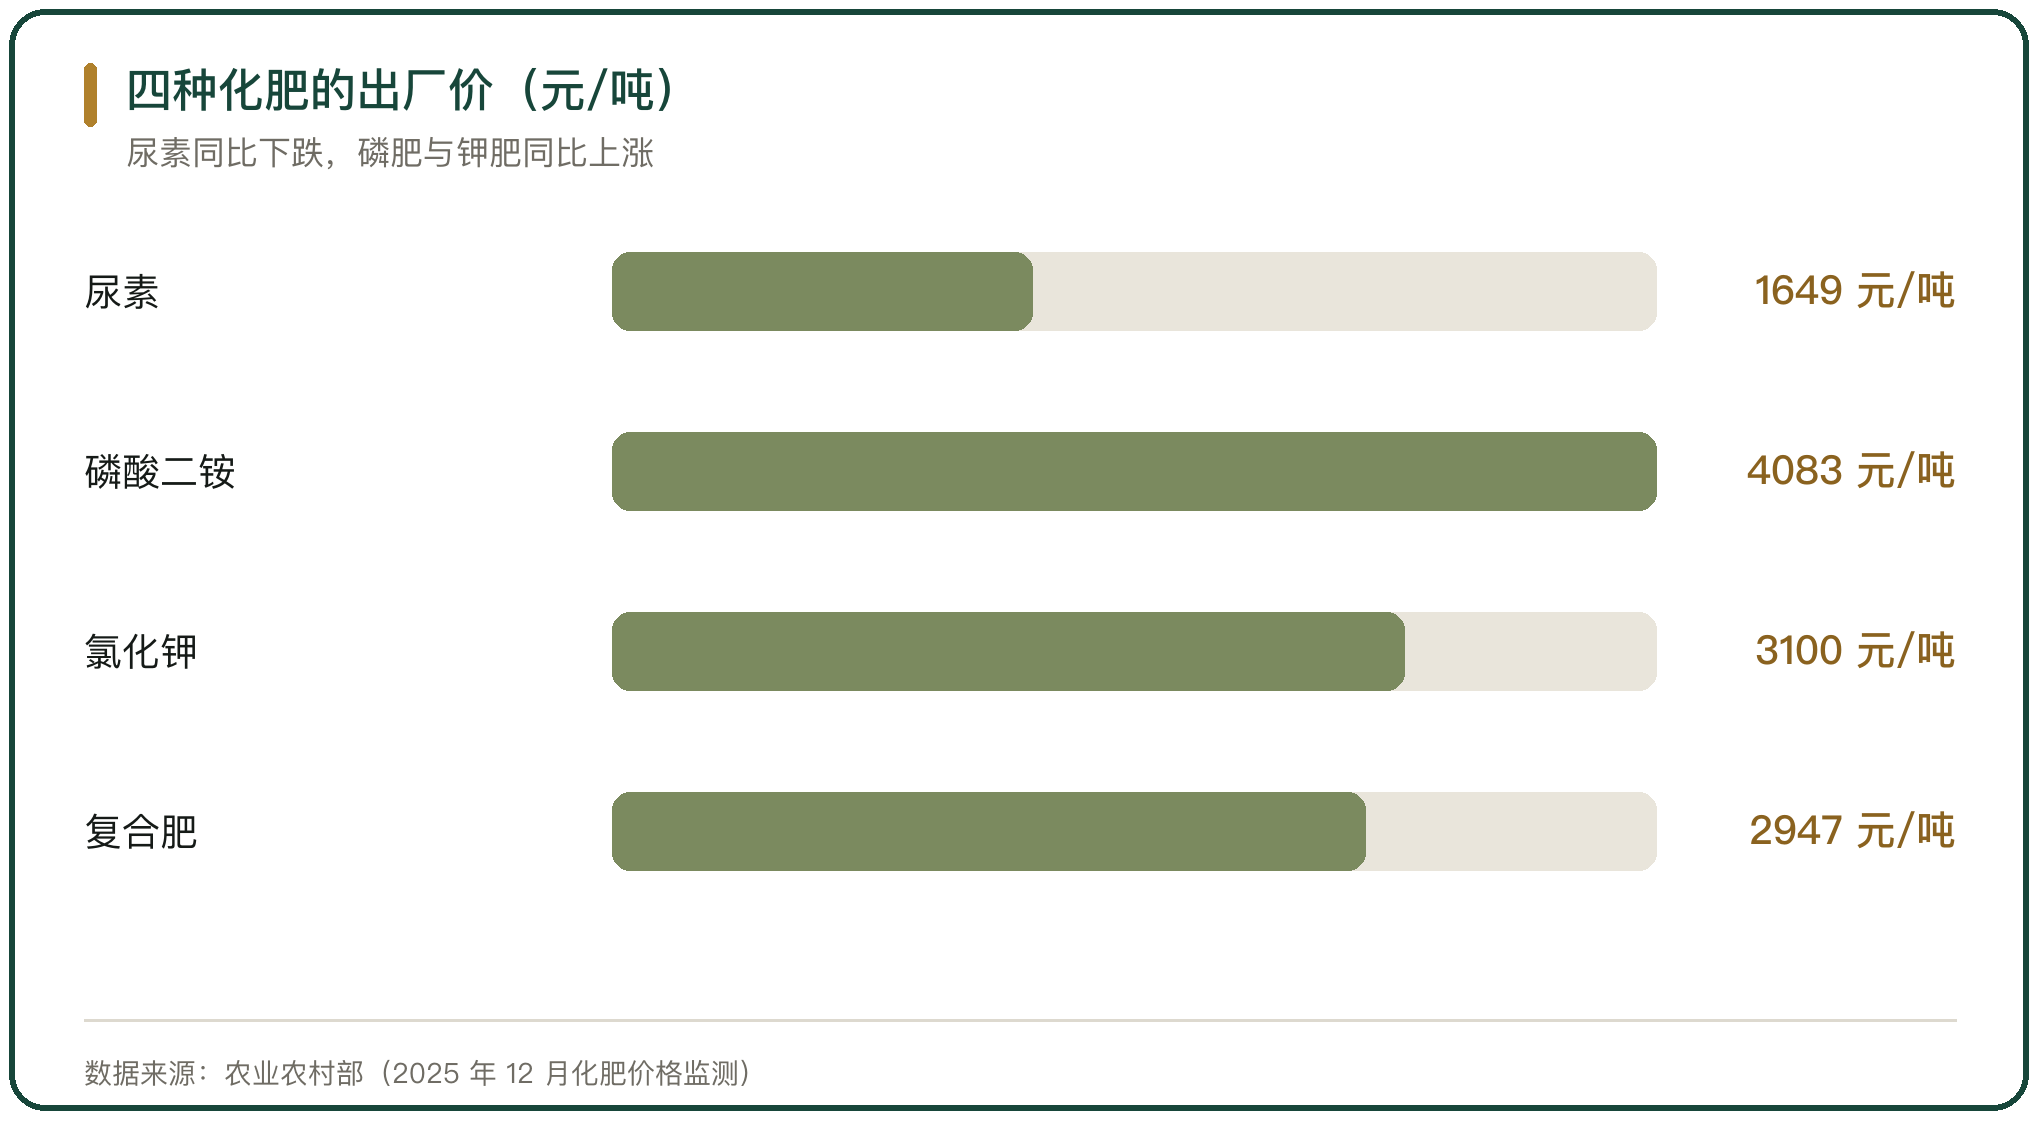
年末的出厂价给出一个截面。2025 年 12 月国产尿素平均出厂价 1649 元/吨,环比涨 3.4%,同比跌 7.6%;同一时点磷酸二铵 4083 元/吨,氯化钾 3100 元/吨,复合肥 2947 元/吨。国家统计局 2025 年 10 月下旬监测的尿素(中小颗粒)价格为 1616.7 元/吨,两个口径接近。
六、磷肥与钾肥的分化
磷肥与钾肥的方向与尿素相反。磷酸二铵受磷矿石与硫磺成本支撑,冬储需求释放时价格上行;氯化钾依赖进口、国产供应偏紧,价格呈阶梯式上涨。
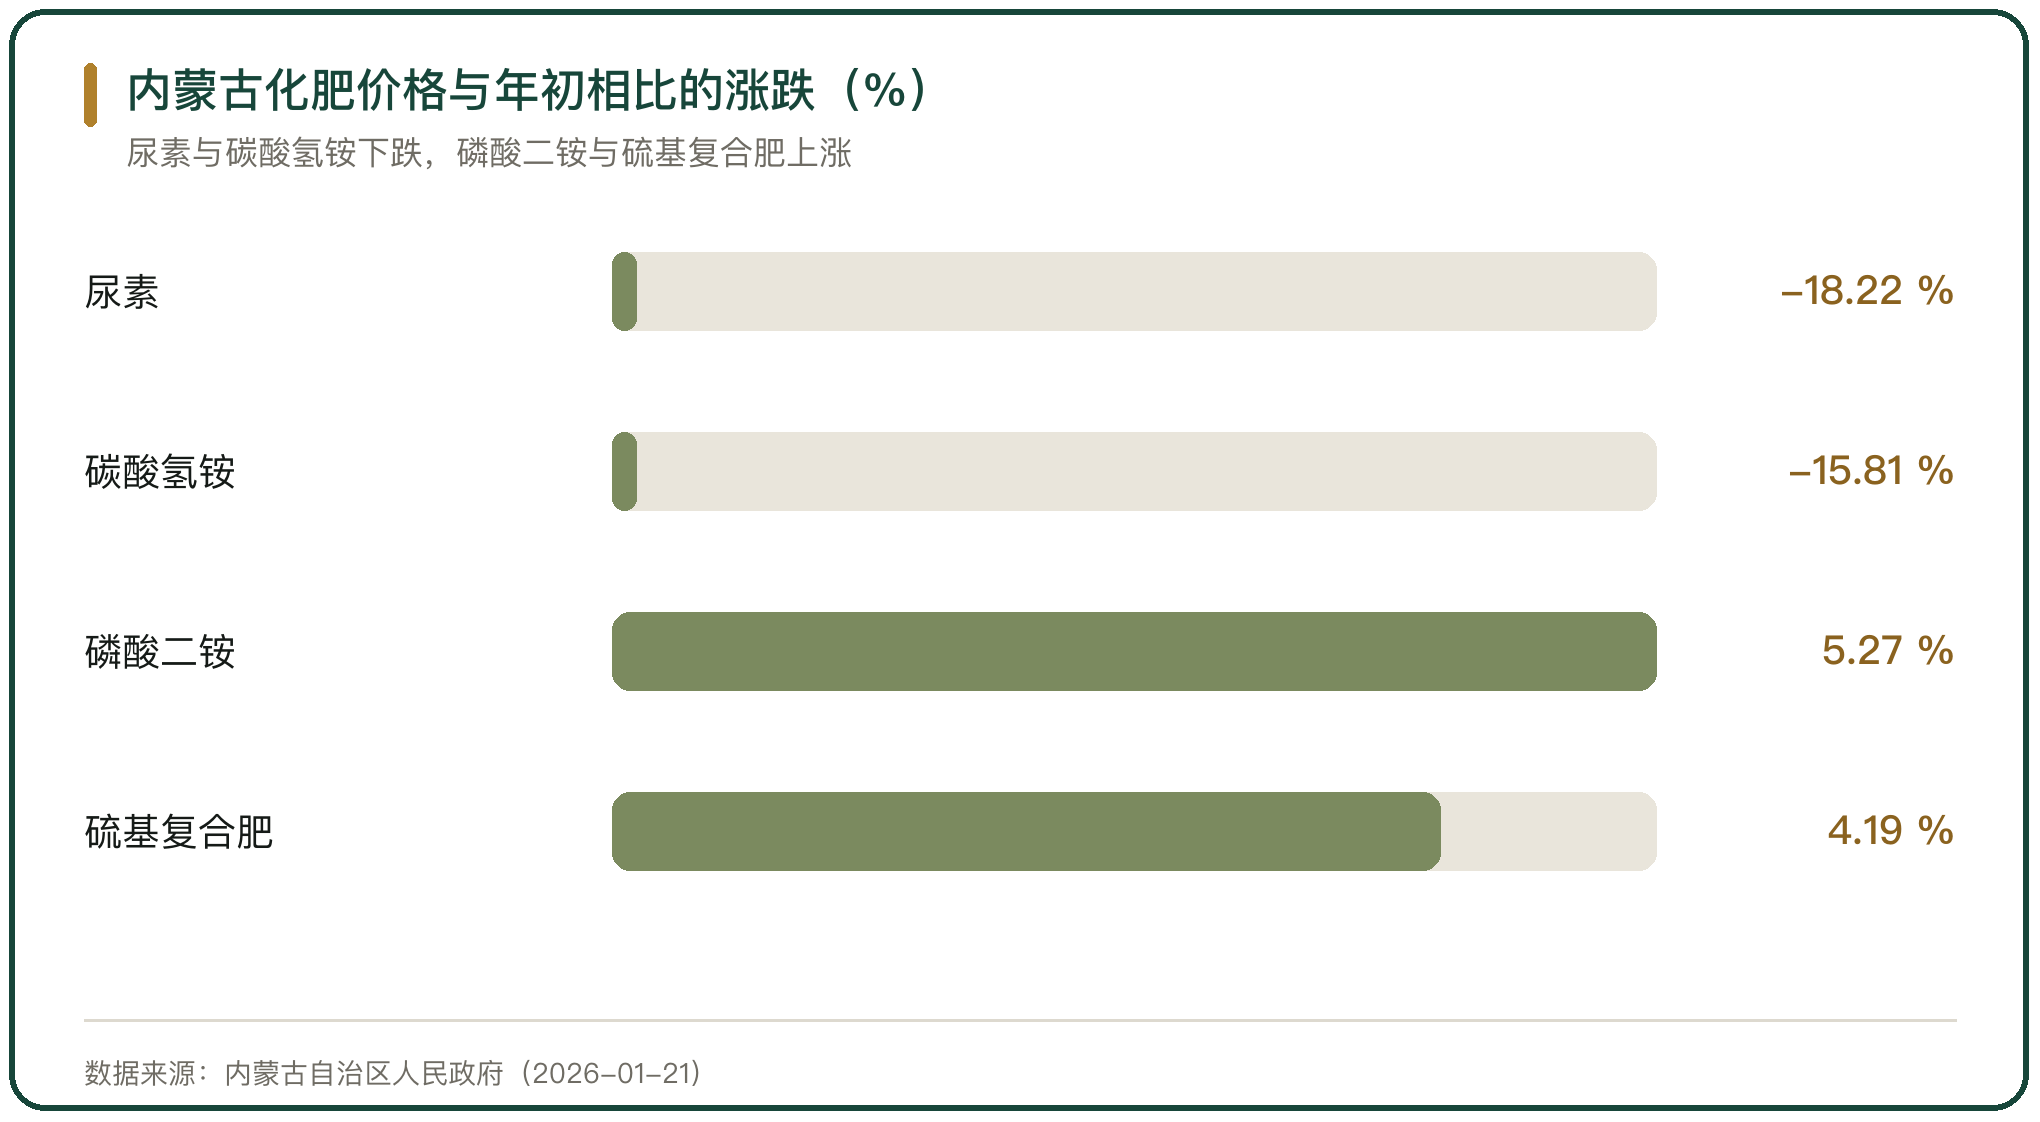
内蒙古自治区人民政府的监测给出一个地方截面。截至 2025 年 12 月,全区尿素平均价格 1.87 元/千克,与年初相比下降 18.22%,碳酸氢铵下降 15.81%;磷酸二铵上涨 5.27%,硫基三元复合肥上涨 4.19%。
七、农药价格的分化
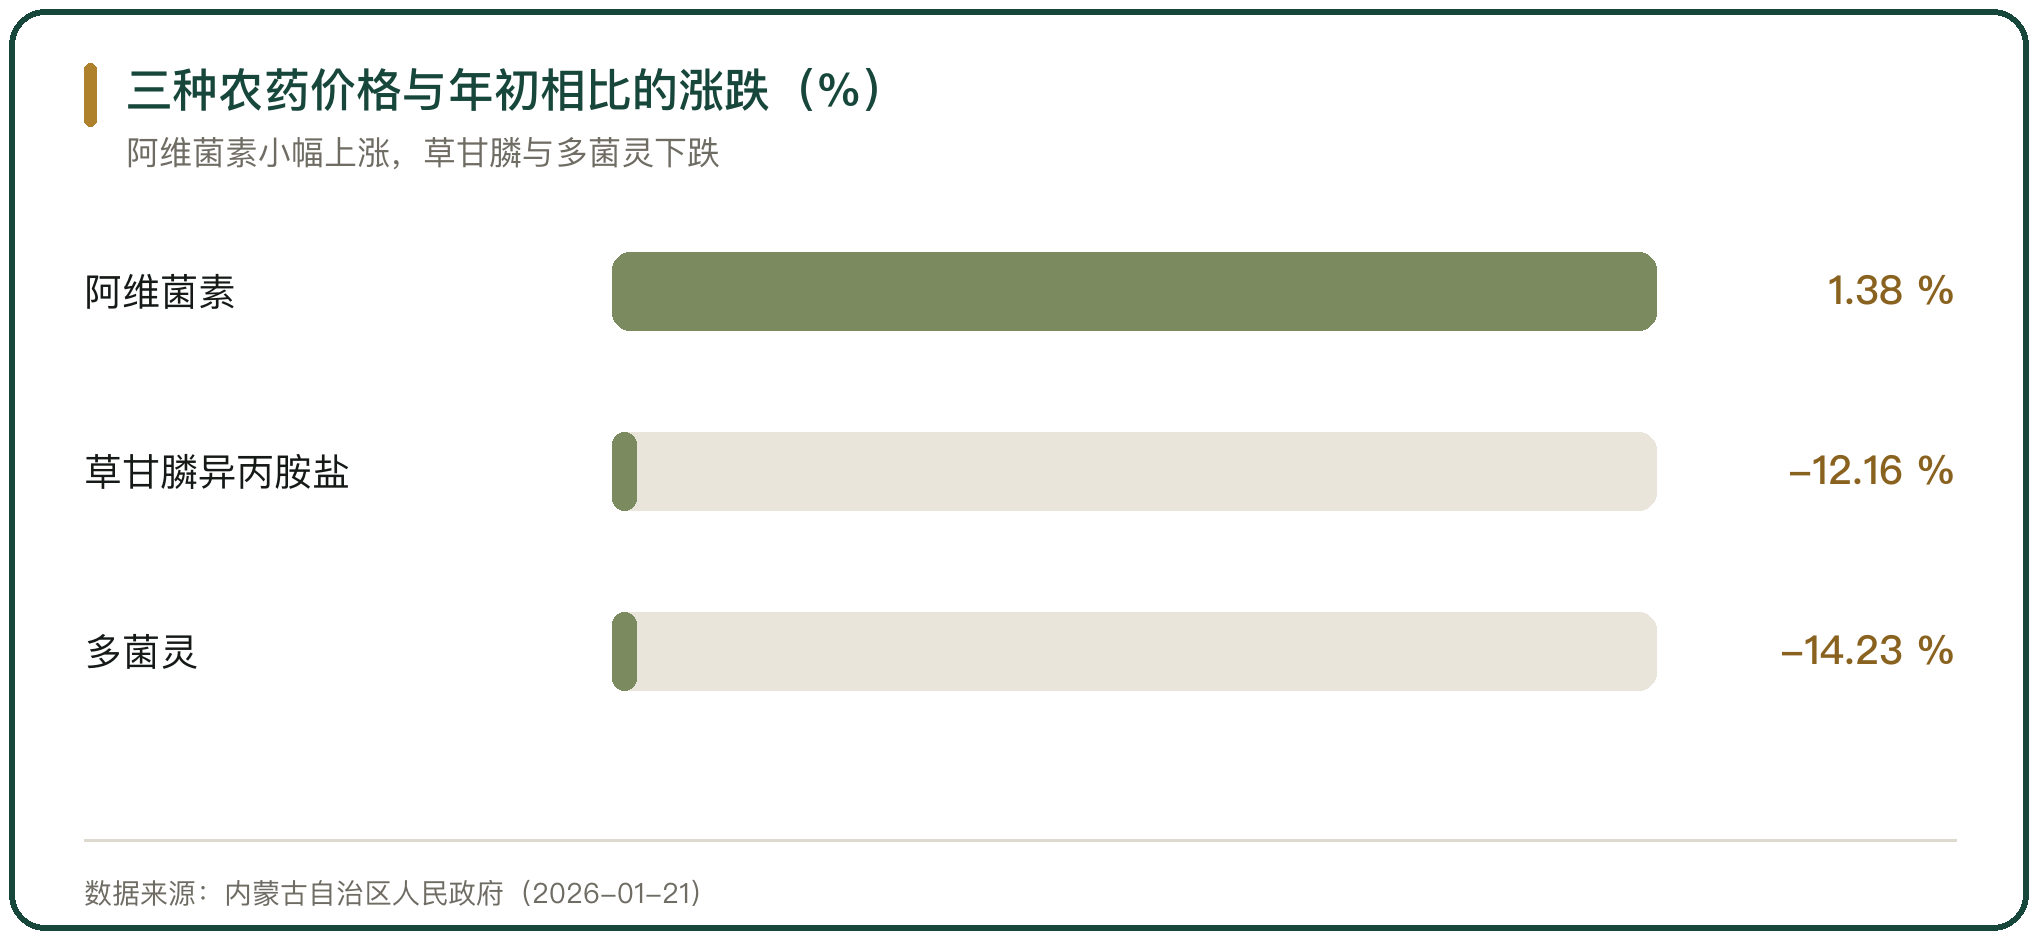
农药价格的分化来自产能与库存。多菌灵、草甘膦异丙胺盐受需求偏弱、企业库存较高影响,价格波动下行;阿维菌素受原材料供应偏紧影响,价格窄幅波动上行。
内蒙古的监测里,截至 2025 年 12 月,阿维菌素平均价格 5.16 元/100 毫升,与年初相比上涨 1.38%;草甘膦异丙胺盐下降 12.16%,多菌灵下降 14.23%。
八、区域差价与运费
同一款农资在不同地区的价格不一样,差价由运费与区域供需决定。化肥重量大、单价低,运输半径直接进入成本,跨区域调运的运费会体现到终端价上。
同一省份内部的价差也存在。交通条件与仓储能力不同,偏远乡镇的到货价高于县城,运送距离与批次大小决定加价的幅度。
产销区之间的价差最明显。产地周边供应充足,价格贴近出厂价;远离产地的地区要靠长途调运,本地货源偏紧时价格上浮。青海省 2025 年春耕的零售指导价里,64% 磷酸二铵 4100 元/吨,同比下降 6.8%;尿素 1900 元/吨,同比下降 20.83%。
九、价格监测与价格指数
价格监测有政府与行业两条线。农业农村部按月发布化肥价格,国家统计局按旬发布流通领域重要生产资料价格,两者给出不同口径的时点价格。
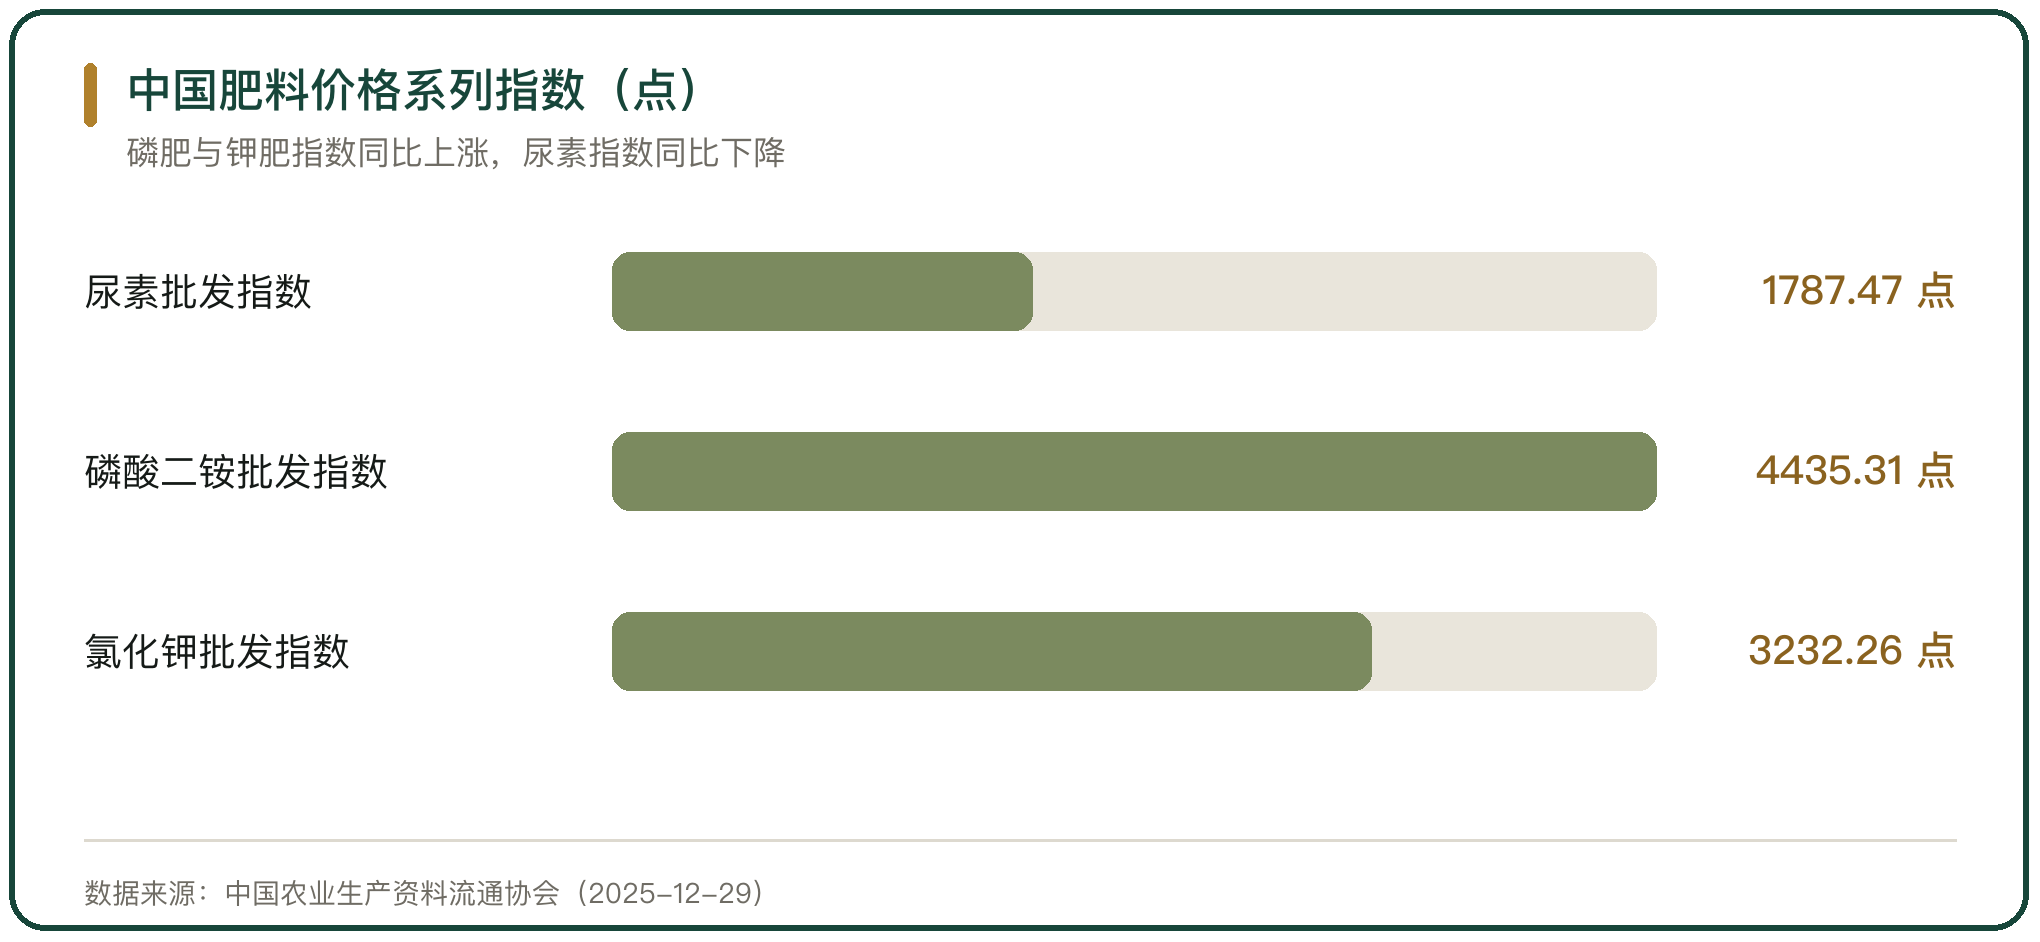
行业价格指数由中国农业生产资料流通协会发布。2025 年 3 月 17 日中国化肥批发价格综合指数为 2503.93 元/吨,环比上涨 0.20%,同比下跌 10.21%;2025 年 12 月 29 日尿素批发价格指数 1787.47 点,磷酸二铵批发价格指数 4435.31 点,氯化钾批发价格指数 3232.26 点,磷肥与钾肥指数同比上涨、尿素指数同比下降。
十、农资价格季节性波动的判断
农资价格的年内波动由农时决定。需求集中在春耕,价格的高点多数出现在 3 月至 4 月;秋冬种是第二个需求时点,价格随之抬升;其余时段需求清淡,价格回落。
品种之间的方向可以不同。尿素看能源与产能,磷肥看矿石与硫磺,钾肥看进口,同一年的涨跌因此分化。淡储把采购前移到淡季,承储企业先承担价格下行的价差,价格上行的年份再回收,这也是储备需要政策支持的原因。



写点看法