农产品流通研究 › 渠道与业态 › 零售终端 › 商超生鲜零售
慕飞鸿 · 农产品流通行业研究 · 渠道端·全品类·渠道商
生鲜的周转以天计,全店的存货周转以月计,两个口径混着比会得出相反的结论。订货与补货的规则决定周转,盘点差异决定账实能不能对上。
关键词 周转天数订货算法补货触发盘点差异进项税转出账实不符
关键数据
家家悦 2024 年的存货周转率
6.73次
换算成周转天数在 50 天以上;同期营业总收入 182.56 亿元、同比增长 2.77%,归母净利润 1.32 亿元。家家悦 2024 年年度报告与界面新闻(2025-04-25)
中百集团 2024 年末的连锁网点数
1614家
其中大卖场 147 家、社区超市 567 家、便利店 860 家;全年营业收入 103.81 亿元、同比下降 10.81%。中百集团 2024 年年度报告
长沙一起账实不符案的账面差额
149.74万元(2022 年)
2021 年差额 94.59 万元;未如实申报增值税 28.76 万元,按少缴税款的 50% 处罚款 15.15 万元。国家税务总局长沙市税务局稽查局(长税稽罚〔2024〕1号)
安康一起存货损失的进项转出
7.09万元
账面库存为 0、实际应有 57.76 万元;管理不善造成的损失 54.58 万元按 13% 转出进项税额,另有销售未记收入 3.82 万元,合计处罚款 4.6 万元。国家税务总局安康市税务局稽查局(安税稽罚〔2023〕10号)
一、生鲜库存的口径与盘子
零售企业的存货周转口径覆盖全部商品,生鲜只是其中一小块。家家悦 2024 年存货周转率 6.73 次,换算成周转天数在 50 天以上。
生鲜的口径完全不同。钱大妈的生鲜在综合仓内的周转不超过 12 小时,行业常见水平是 2 天到 4 天,差距在供应链速度,不在门店的销售能力。
全店的周转天数由标品决定,生鲜的周转天数由保质期决定。看周转效率,先分清是哪一层的口径。
二、生鲜与标品的周转差异
标品可以囤。保质期长、可退货、可跨店调拨,标品的库存是一笔可以等待的资金。
生鲜不能等。叶菜、鲜肉与水产的货架期以天甚至小时计,卖不掉就是损耗,库存本身就是风险。
两个品类因此用两套订货逻辑。标品按库存与销量定补货量,生鲜按保质期与销售速率定订货量,后者的容错空间更小。
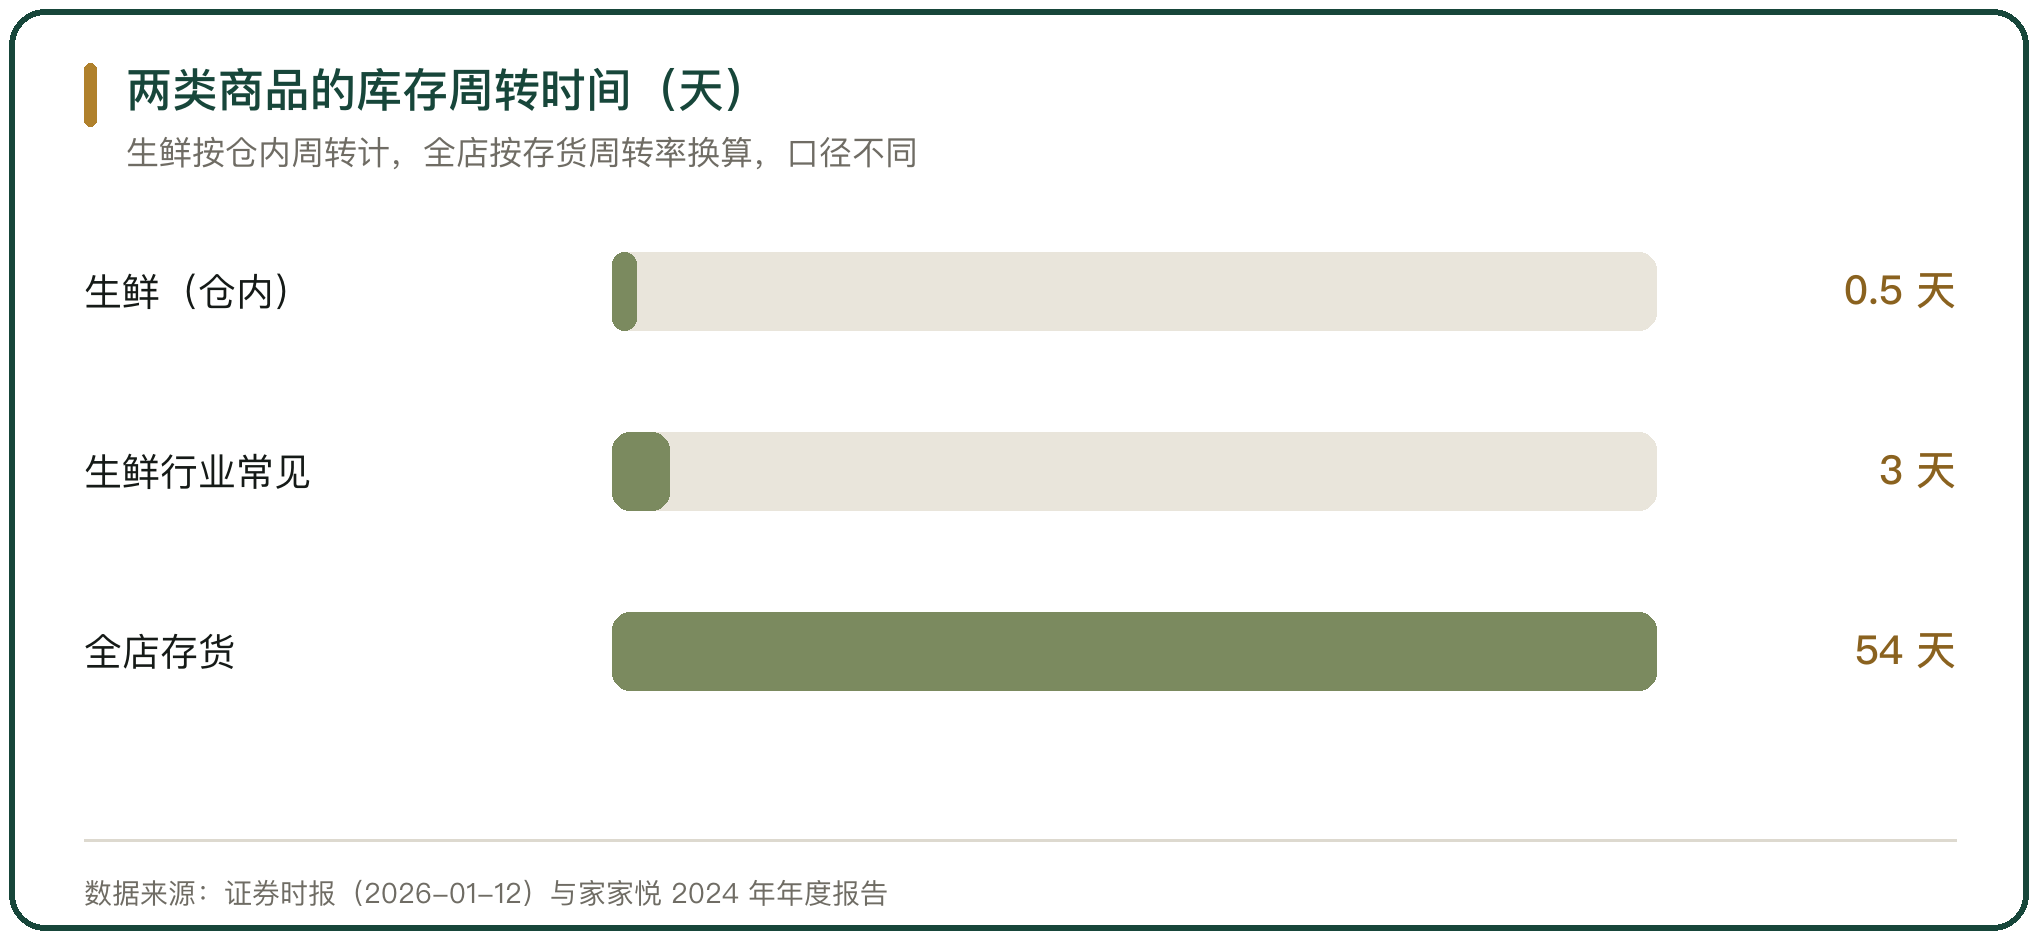
图 1 两类商品的库存周转时间(天)
三、订货算法看什么
订货量由三个量共同决定:预计销量、现有库存与到货周期。预计销量来自历史销量,叠加季节、天气与促销的修正。
生鲜的订货还要把保质期算进去。订货量超过货架期内预计销量的部分,大概率变成报损。
更细的做法是给单品分层。按销售额或毛利贡献把单品分成几层,高动销的严控缺货,低动销的压库存,订货精度按层设置。
四、补货触发规则怎么定
补货按触发条件走。常见的有三类:按可售周数触发,库存能卖几周降到阈值就下单;按库销比触发,用库存与销量的比值定补货量;按售空率触发,按动销情况定补货优先级。
生鲜用日配节奏。门店当天报次日需求,配送按班次到店,晨配覆盖全天峰谷,晚班补空防次日早高峰缺货。
触发规则落在系统里才有执行力。订单从门店提出、总部汇总、再回到配送,中间任何一段靠手工,规则就会走形。
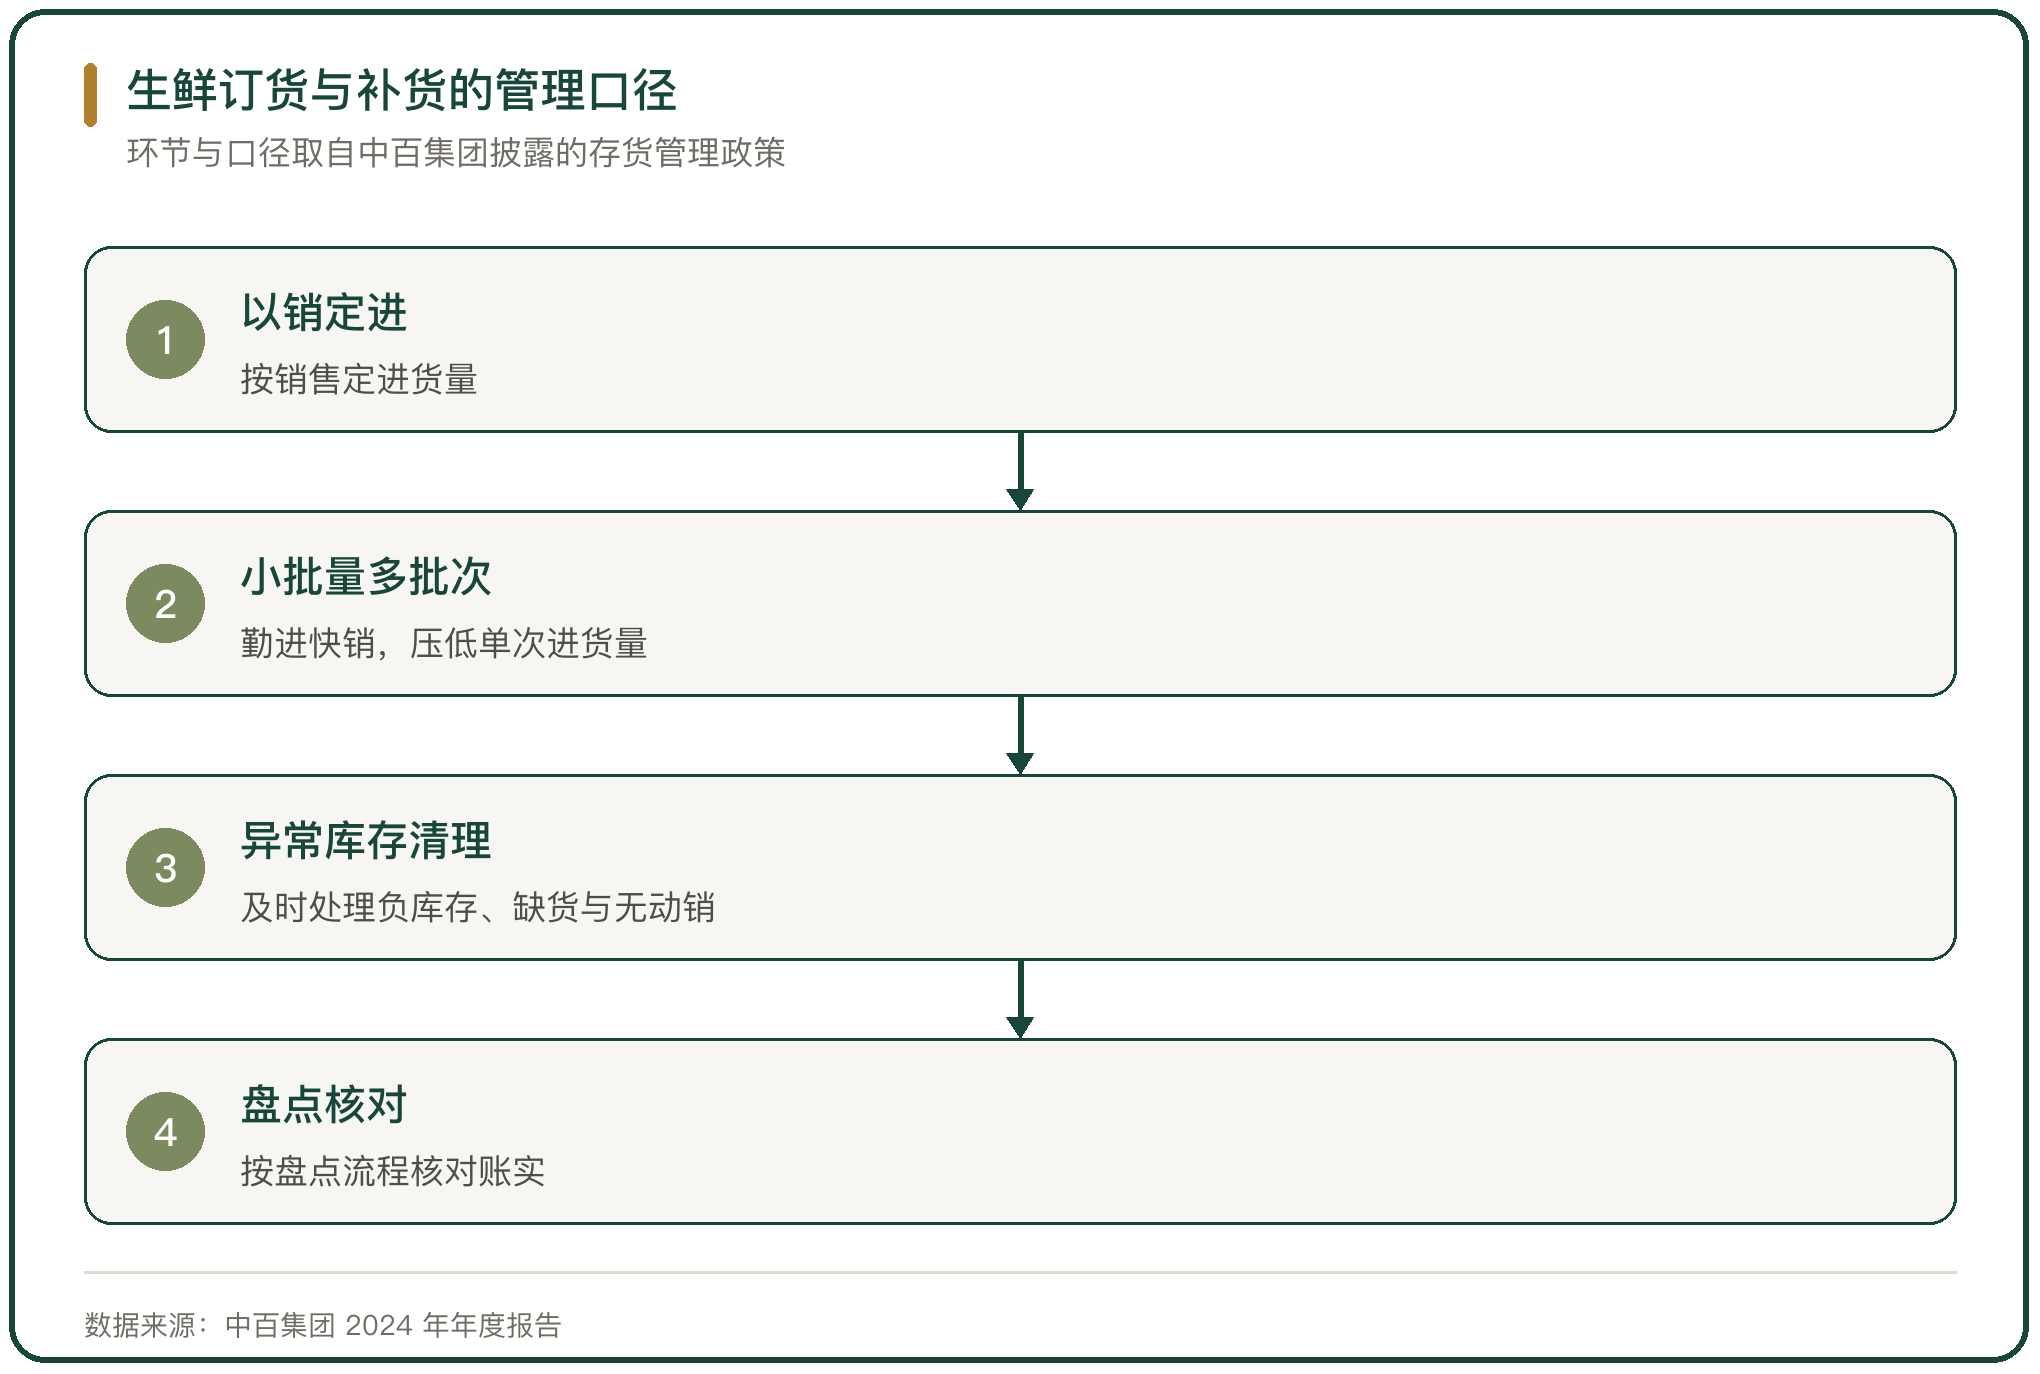
图 2 生鲜订货与补货的管理口径
五、订货精度与损耗的关系
订货精度直接连着损耗。订多了,卖不掉的部分进折价或报损;订少了,缺货损失的是客流。
生鲜的容错很小。折价可以消化一部分多余库存,但折价本身压缩毛利;报损连成本一起损失。
提高精度的办法是把订货拆到单品。按单品的销售速率与货架期定订货量,比按品类拍一个总数更接近实际销量。
六、盘点差异的两个方向
盘点差异分两个方向。实际库存多于账面,是盘盈;实际库存少于账面,是盘亏。
盘盈常见的原因是存货已收货但未入账,或者供应商补货未及时登记。盘亏的原因更多,管理不善的丢失、变质、未及时结转的销售,都会让实际库存低于账面。
生鲜的盘亏还受处置方式影响。门店把报损做成折价销售、或者把报废做成损耗,账上记的与实际处置的方式对不上,差异会长期挂在账上。
七、账实不符的税务风险
账实不符先落在增值税上。非正常损失的购进货物,其进项税额不得从销项税额中抵扣,已经抵扣的须作进项税额转出。管理不善造成的霉烂变质、被盗丢失属于非正常损失。
长沙一起案件里,某企业 2021 年库存商品的期末账面余额与仓库实际余额相差 94.59 万元,2022 年相差 149.74 万元,未如实申报增值税 28.76 万元,被按少缴税款的 50% 处罚款 15.15 万元。
安康一起案件里,某企业 2021 年 10 月底账面库存商品为 0,实际应有 57.76 万元,其中管理不善造成的损失 54.58 万元未作进项转出,被要求转出进项税额 7.09 万元。
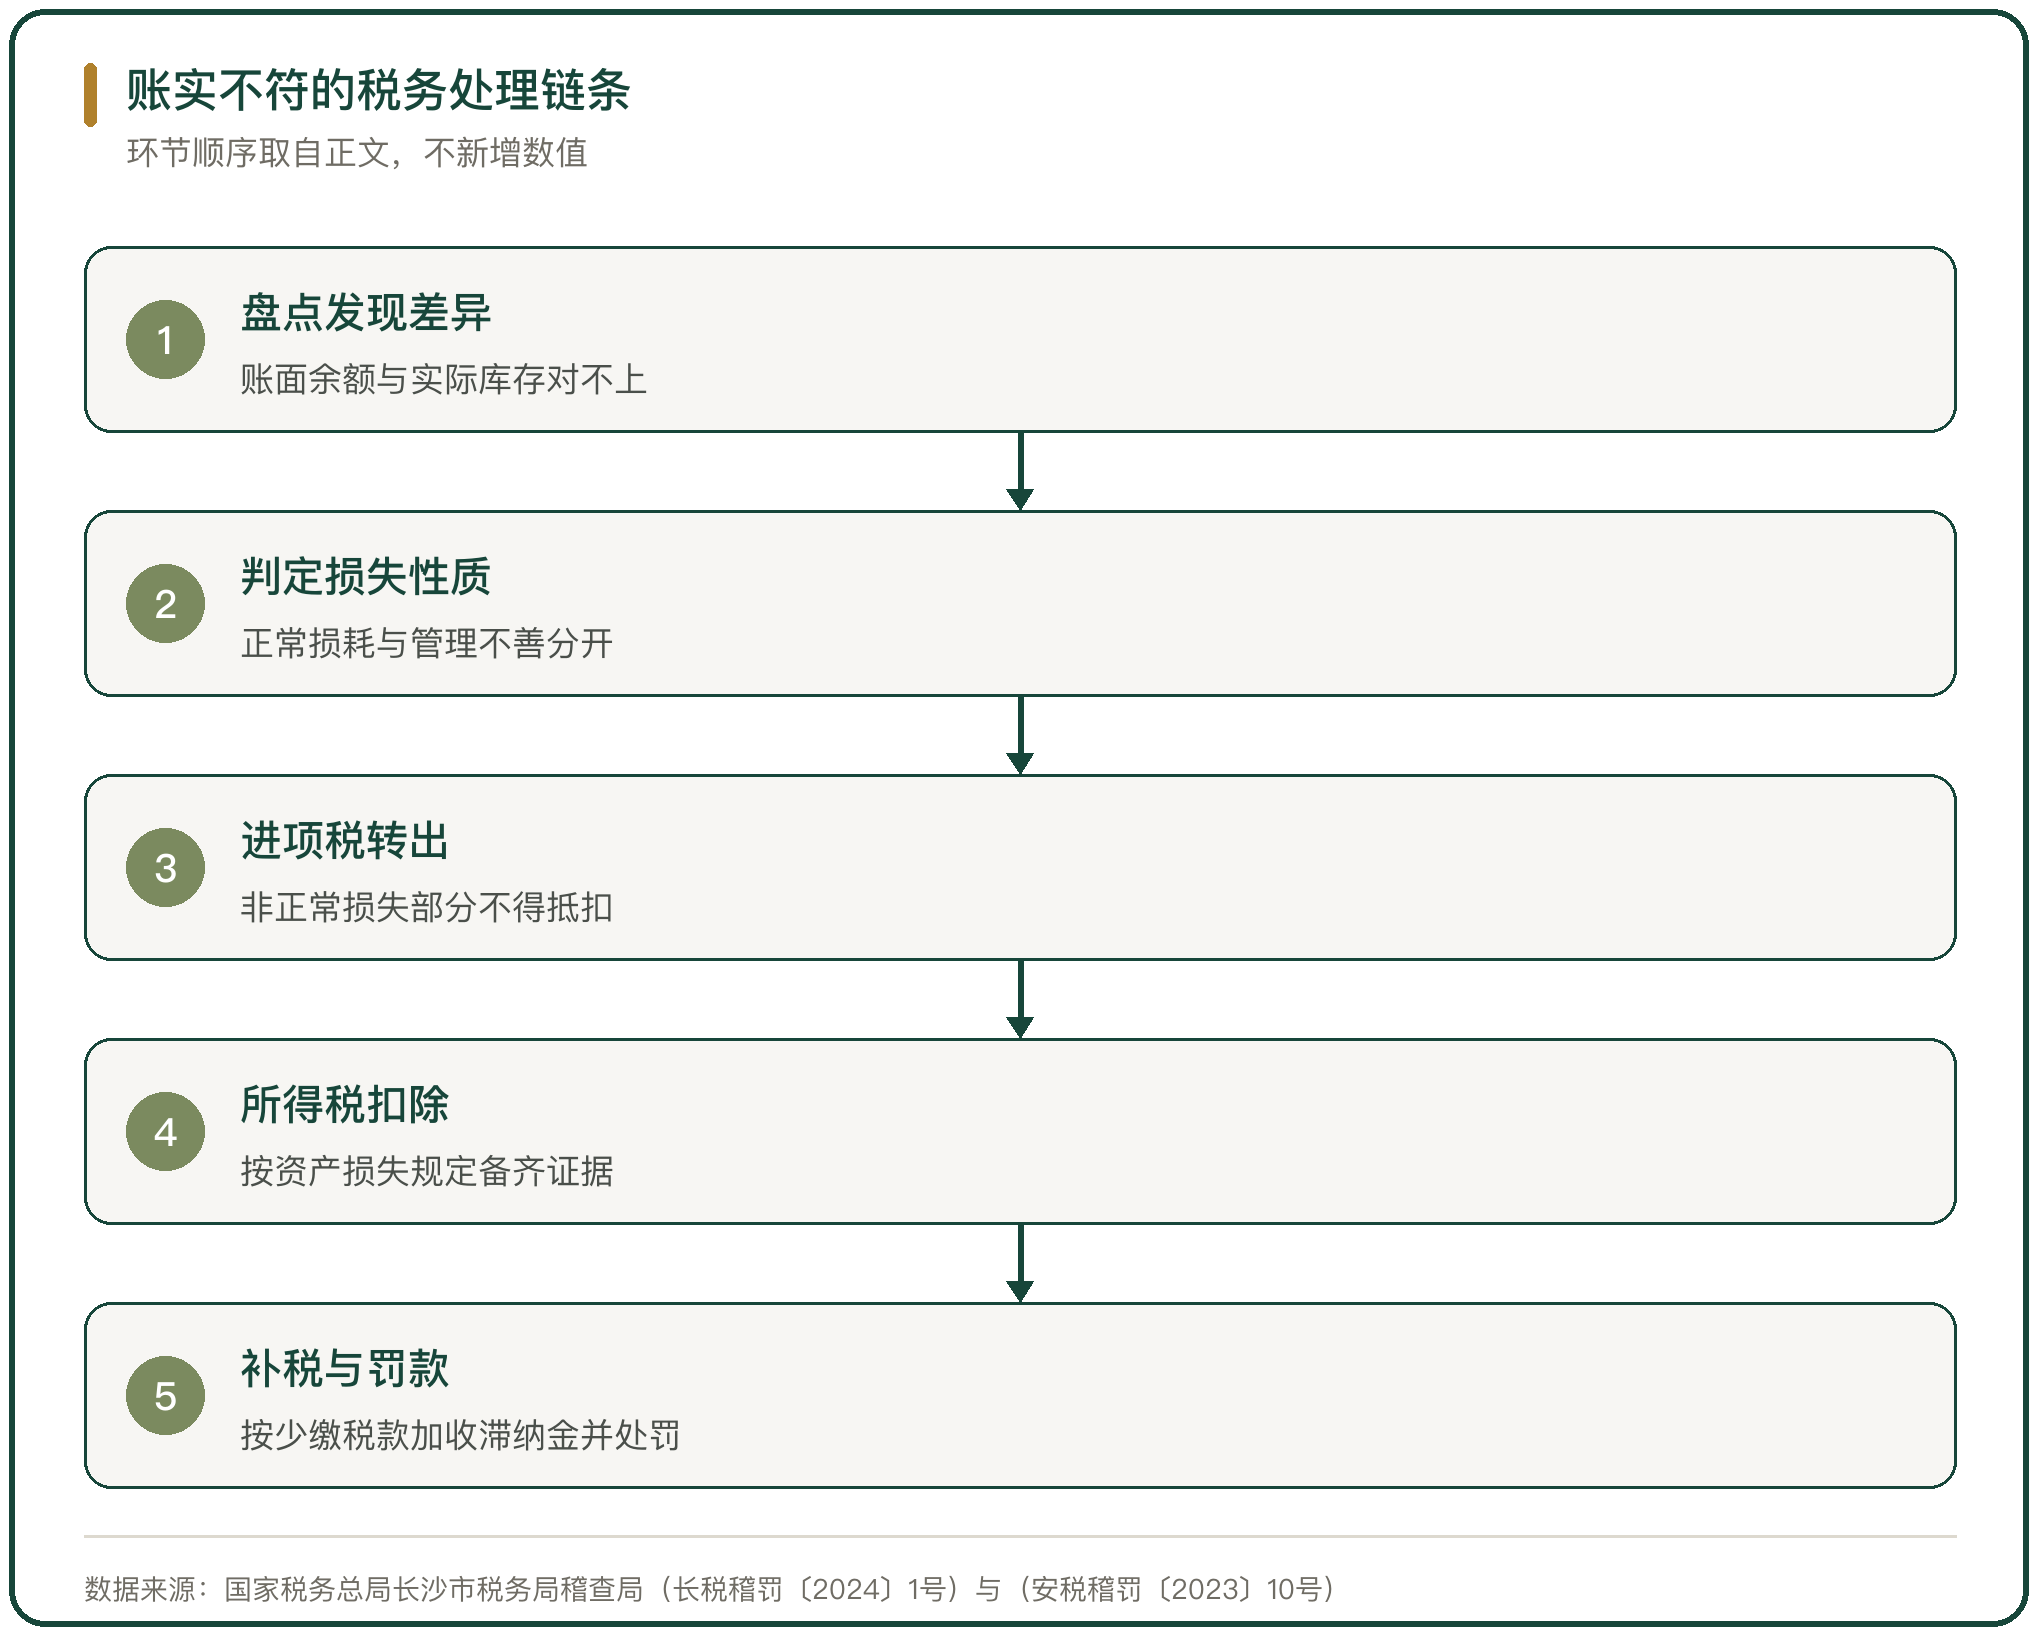
图 3 账实不符的税务处理链条
八、系统数据与实物不一致怎么核
系统库存准不准,企业不发布统一口径,能核的是差异怎么处理。
处理差异要备齐证据。税务上,存货损失按资产损失税前扣除的规定提供证据,内部证据包括盘点表、存货计价依据与责任认定,缺证据的损失不能税前扣除。
管理上,差异落在原因上。收货单据是否及时入库、报废是否按流程、负库存与无动销是否及时清理,这三件事决定下一次盘点还会不会差。
九、生鲜库存周转与订货补货怎么判断
周转效率落在三层口径上:全店看存货周转天数,生鲜看货架期内的周转,单品看销售速率与订货量的匹配。
订货与补货的规则落在系统里,规则越靠手工,执行越容易走形。
盘点差异的去向决定账实能不能对上。正常损耗走损耗,管理不善的损失走进项转出,销售未记收入的补记收入。差异长期挂在账上,会在税务检查时一次性暴露。
生鲜的库存周转有三个统计口径。家家悦 2024 年存货周转率 6.73 次,换算成周转天数在 50 天以上;钱大妈的生鲜在综合仓内的周转不超过 12 小时,行业常见水平是 2 天到 4 天。中百集团 2024 年末连锁网点 1614 家,全年营业收入 103.81 亿元、同比下降 10.81%,其年度报告把存货管理口径写成以销定进、勤进快销、小批量多批次,并要求及时处理负库存、缺货与无动销。订货量由预计销量、现有库存与到货周期共同决定,生鲜还要把货架期算进去;补货按可售周数、库销比与售空率三类条件触发。盘点差异先落在增值税上:长沙一起案件里账面与实际相差 149.74 万元,未申报增值税 28.76 万元,被按少缴税款 50% 处罚 15.15 万元;安康一起案件里管理不善造成的损失 54.58 万元未作进项转出,被要求转出 7.09 万元。差异落到原因上,账实才能长期对上。
行内实情
生鲜的周转天数和全店口径不在一张表上,混着比会得出相反的结论
盘点差出来的那一截,先落在进项税上,再落在所得税上
系统库存准不准企业不发布口径,能核的只有差异怎么处理
相关问题
生鲜的周转天数为什么和标品差那么多。
因为两个口径算的不是同一样东西。全店存货周转率覆盖标品与生鲜,家家悦 2024 年为 6.73 次,换算成周转天数在 50 天以上;生鲜按货架期内的周转算,钱大妈的生鲜在综合仓内不超过 12 小时,行业常见水平是 2 天到 4 天。标品保质期长、可退货、可跨店调拨;生鲜卖不掉就是损耗,库存本身就是风险。两个口径混着比会得出相反的结论。
补货触发规则怎么定。
按三类条件触发。按可售周数触发,库存能卖几周降到阈值就下单;按库销比触发,用库存与销量的比值定补货量;按售空率触发,按动销情况定补货优先级。生鲜用日配节奏,门店当天报次日需求,配送按班次到店。触发规则落在系统里才有执行力,订单从门店提出、总部汇总、再回到配送,中间任何一段靠手工,规则就会走形。
账实不符为什么先引发进项税转出。
因为非正常损失的购进货物进项税额不得从销项税额中抵扣。管理不善造成的霉烂变质、被盗丢失属于非正常损失,已经抵扣的须作进项税额转出;正常损耗不属于。长沙一起案件里,某企业 2021 年与 2022 年的账面与实际库存差额分别为 94.59 万元与 149.74 万元,未申报增值税 28.76 万元,被按少缴税款 50% 处罚 15.15 万元;安康一起案件里管理不善造成的损失 54.58 万元被要求转出进项税额 7.09 万元。
名词解释
周转率:一定时期内库存周转的次数,反映资金使用效率。
货架期:商品在零售条件下保持可销售品质的时间长度。





写点看法