

农资供应链的金融需求
关键词 农资供应链金融赊销垫资受托支付农资分期银担合作应收账款保理
一、资金需求的来源
农资的资金需求由农时决定。化肥、农药常年生产、季节使用,经销商在春耕前集中备货,农户在同一时段集中采购,两端的资金需求叠加在 1 月到 4 月。
需求的主体是经销商与农户。经销商备货需要占用库存资金,农户购买农资需要现金,两端的缺口都出现在投放前。供销合作社系统的做法是把网点与资金接起来,用金融工具替代门店对农户的赊销。
二、农资经销环节的资金压力
经销环节的资金压力来自上下游的账期差。上游厂家多要求现款现货或短账期,下游农户习惯赊账,农资公司夹在中间垫资。
赊销把垫资压力放大。浙江省乐清市供销合作社监事会给出的判断是,春耕备耕时农户通过赊账形式向农资公司采购,造成农资公司融资难、垫资压力大(中国供销合作网)。把赊销换成定向贷款,是当地推出专项产品的起点。
应收账款是垫资的账面形态。农资公司把货赊给门店,账面形成应收账款;把应收账款提前变现,是核心企业介入供应链金融的一种方式。
三、银行端的农资分期产品
银行端有专门的农资分期产品。中国农业银行首创信用卡惠农农资分期产品,为农户提供零息、免担保的金融服务;2024 年信用卡惠农分期已在全国 30 余个省份展业,与近 30 家厂商开展总对总合作,为 4.3 万名农户提供分期服务,投放贷款规模超 35 亿元(中国农业银行)。
分期把农户的现金压力按农时摊开。农户在春耕下单时申请分期,货款由银行先行支付,农户在收获后还款,农资公司不再承担赊销。
四、供销社与银行的合作产品
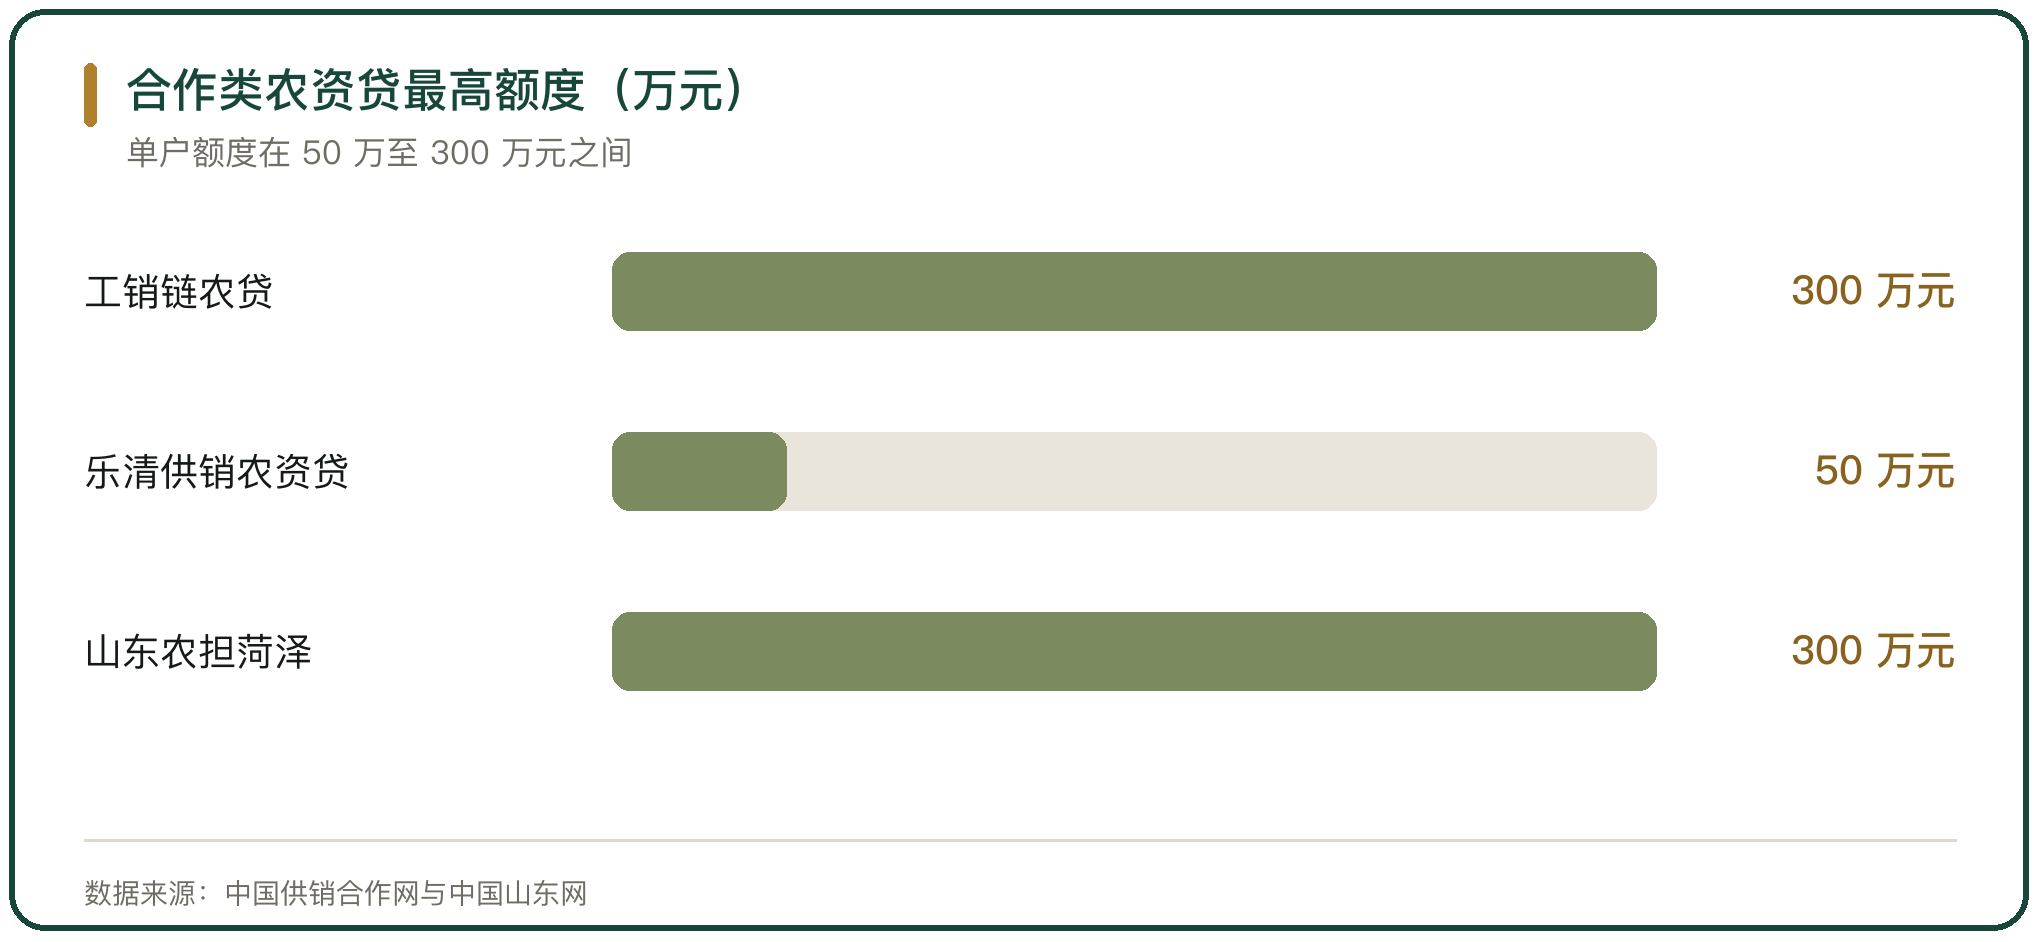
供销社的网点和银行的资金结合,形成合作产品。浙江省供销合作社与工商银行浙江省分行推出工销链农贷,依托浙农服数字化服务平台,为农业生产主体提供免抵押、低利率的专项贷款,最高额度 300 万元、年利率不超过 3.25%;上线半个月,已在嘉兴南湖、湖州长兴、绍兴上虞、温州瑞安等地落地,累计完成 30 余家产业农合联会员超 1500 万元授信(中国供销合作网)。
授信额度与交易数据挂钩。这一产品是基于产业农合联会员的生产、供销数据开发的增信贷款,会员的交易数据、生产数据与还款记录会提升授信额度。
贷款资金定向使用。贷款资金在购买农资或农机服务时直接支付,银行结算至服务商账户,用途与提货绑定。
五、农资公司的贴息模式
部分产品由农资公司承担利息。浙江省乐清市供销合作社联合农业银行乐清支行与浙江丰年农资有限公司推出供销农资贷,农资经营网点、农业专业合作社、种粮大户无需担保、无需支付利息,可申请最高额度 50 万元的农资贷款,所产生的利息由农资公司全额补贴;产品推出一个月,已办理 7 笔贷款、金额 260 万元(中国供销合作网)。
贴息把成本从农户转到农资公司。农户零利息用款,农资公司用贴息换取现款回笼,比赊销更可控;银行根据供销农资经营主体整理的农户清单,按农户经营规模测算授信额度,再按订单农资把贷款发放至农资公司,农户可随借随还。
六、受托支付与定向使用
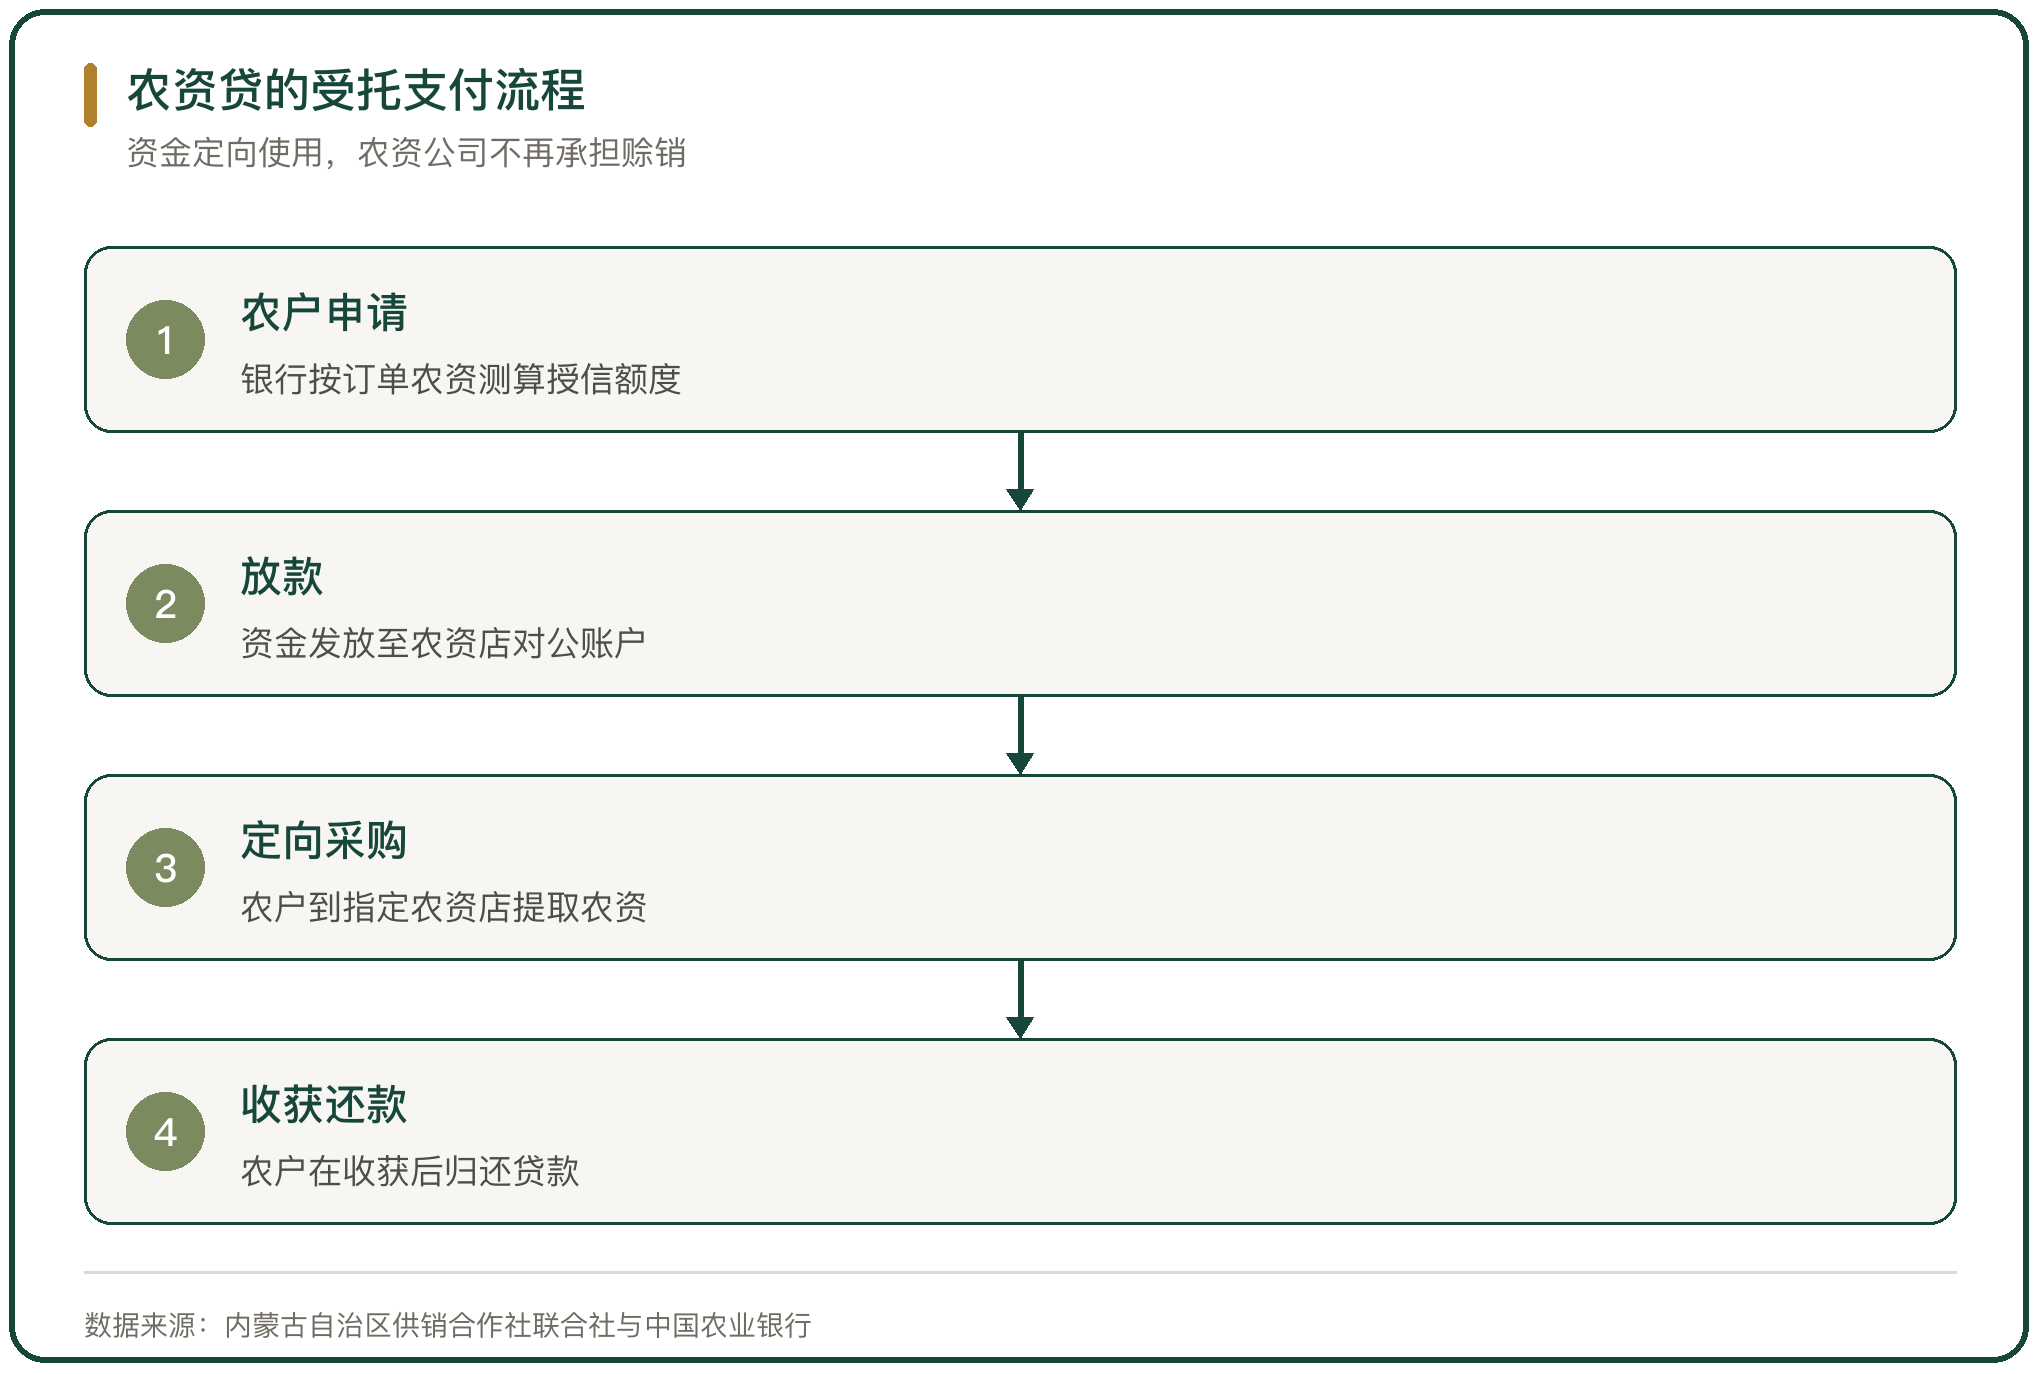
受托支付是农资贷的常见放款方式。内蒙古自治区包头市石拐区供销合作社联合内蒙古农商银行包头石拐支行推出的供销农资贷,面向种植养殖大户、家庭农牧场等主体,采用纯信用模式发放,无需抵押担保;贷款采用受托支付模式,资金直接发放至供销合作社指定农资店对公账户,专项用于农资采购(内蒙古自治区供销合作社联合社)。
定向支付把资金用途固定下来。农户获批贷款后,到供销合作社指定的农资店或经销部提取农资,资金在放款、采购、提货三个动作之间定向对应,避免挪作他用。
七、银担合作的增信模式
担保机构介入可以扩大授信。山东省农业发展信贷担保有限责任公司菏泽管理中心联合巨野县供销合作社与建设银行巨野支行推出供销社推荐、农担担保、建行放款的服务模式,为农资经销商提供单户最高 300 万元、年利率低至 3.1% 的专项信贷支持;会后初步统计,27 家镇级供销社总体授信约 2000 万元,预计可撬动农资供应 1.2 万吨、保障 15 万亩耕地生产需求(中国山东网)。
银担合作把风险分担开来。银行承担放款,担保机构提供担保,供销社提供渠道与客户信息,三方各出一部分资源。
授信规模与推荐名单相关。供销社掌握的网点名录成为筛选客户的入口,经销商的历史经营数据成为授信测算的依据。
八、服务站网络的落地数据
服务网络决定金融产品的覆盖。2024 年 5 月起,新疆维吾尔自治区供销合作社与中国农业银行新疆分行合作,由供销社选取符合条件的基层社经营网点作为平台,农业银行县级支行派出服务团队驻点,共建乡村振兴金融服务站。
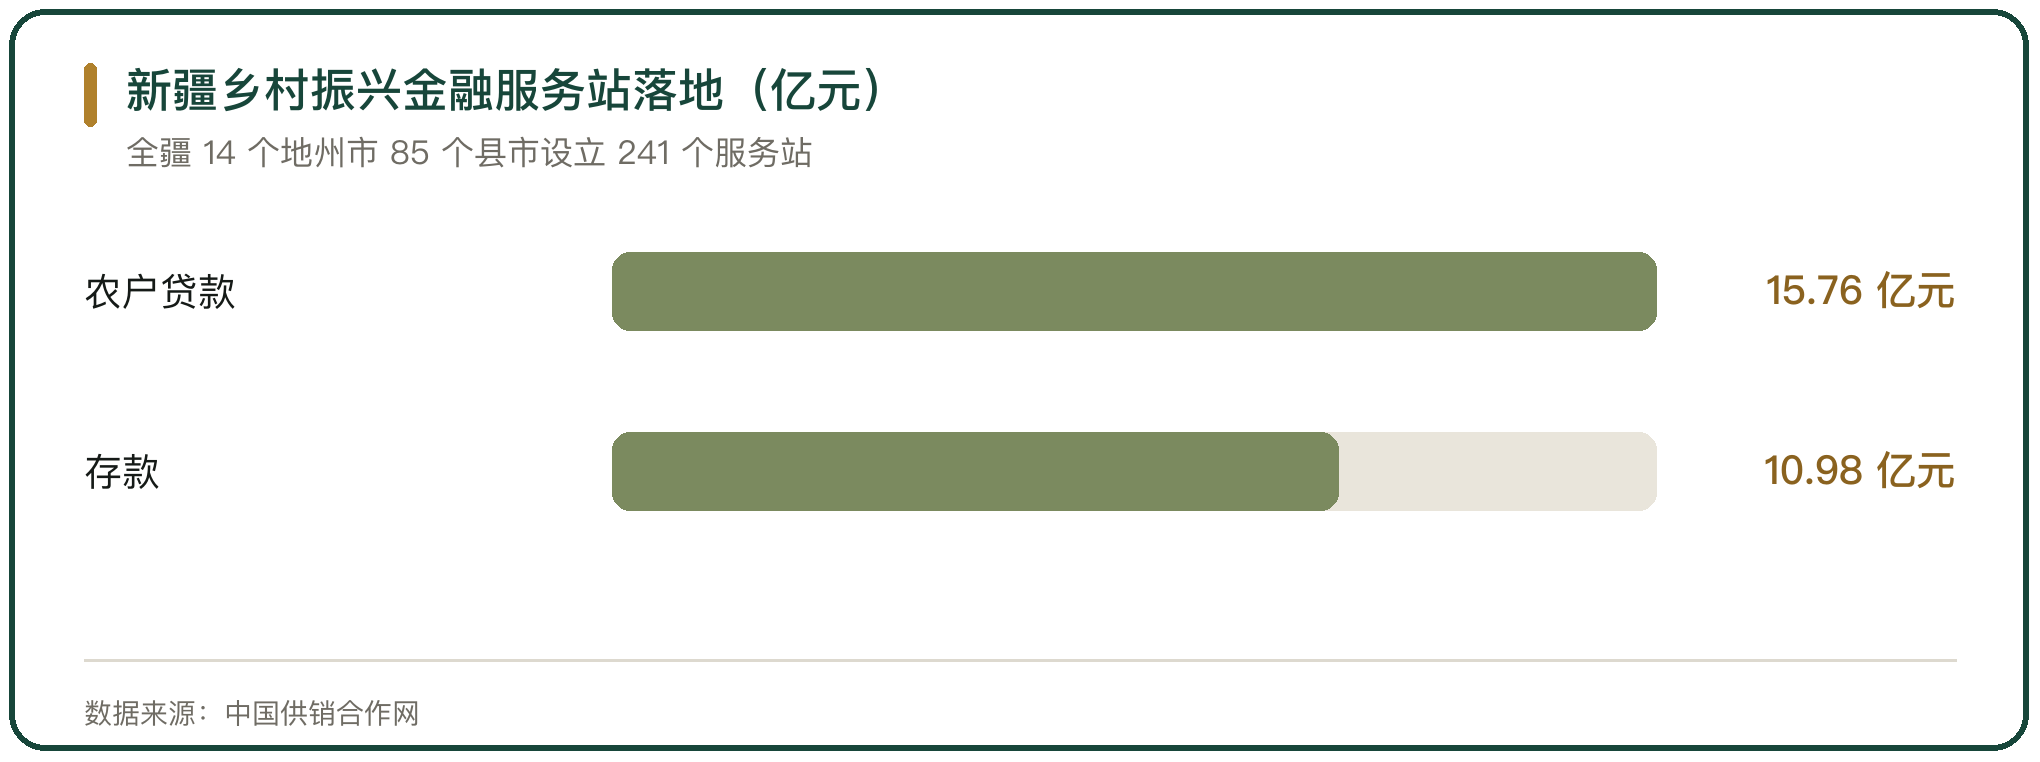
落地的数据可查。截至 2025 年 4 月,农行新疆分行在全疆 14 个地州市 85 个县市设立 241 个乡村振兴金融服务站,办理农户贷款 15.76 亿元、存款 10.98 亿元(中国供销合作网)。察布查尔锡伯自治县坎乡是距县城最远的乡,长期无金融机构入驻,站点落成后前 4 个月累计授信 1361 万元、投放贷款 890 万元(人民网新疆频道)。
站点把服务下沉到乡镇。农民转账、查询、缴费等业务在站点办理,贷款申请与资金投放同步落地。
九、核心企业的保理与担保
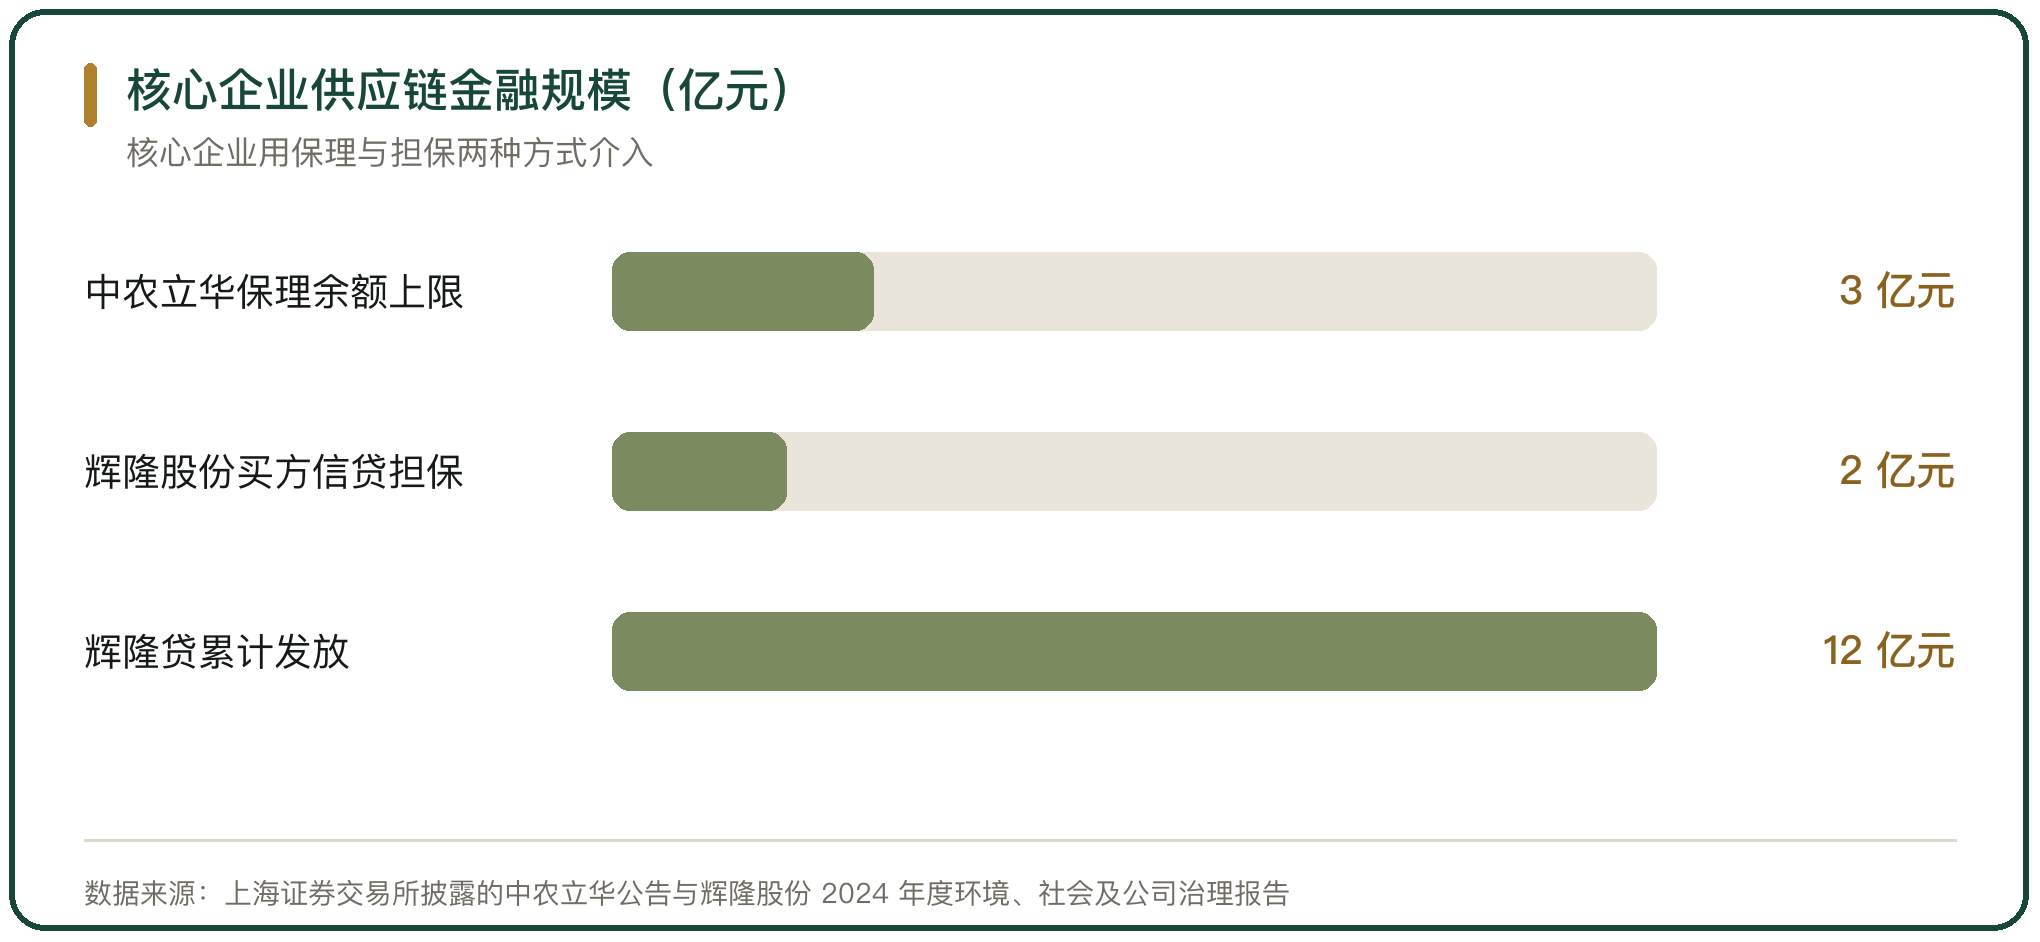
核心企业用保理与担保两种方式介入。中农立华生物科技股份有限公司 2026 年拟与中合商业保理(天津)有限公司开展应收账款保理业务,计划 2026 年度接受保理服务的存续业务余额不超过 3 亿元,在额度内可循环使用;过去 12 个月,公司与中合保理发生同类别交易 1 次,交易金额 223562682.31 元(上海证券交易所披露的中农立华公告)。
担保把客户的付款能力接到核心企业的信用上。安徽辉隆农资集团股份有限公司 2024 年为客户提供买方信贷担保,总额度不超过 2 亿元,被担保客户通过担保取得的借款直接汇入公司账户,用于归还客户欠款或换取产品(中国证券报披露的辉隆股份公告)。
核心企业也做自有金融产品。辉隆股份与政策性银行、商业银行合作开发供应链金融产品辉隆贷,解决农户、农资经营户、种植专业合作社的资金短缺问题;截至 2024 年报告期末,辉隆贷发放金额累计近 12 亿元(辉隆股份 2024 年度环境、社会及公司治理报告)。
十、农资供应链金融的判断
农资供应链金融按存货、账款与订单三类依据设计。存货类以仓单或库存质押,账款类以核心企业的应付账款做保理,订单类以交易数据授信。农资的季节性使资金需求集中在春耕,产品多按投放时点设计。
落地方式以受托支付为主。贷款资金定向支付到农资店账户,用途与提货绑定,农资公司不再承担赊销,农户在收获后还款。风险的分担在银行、担保机构与核心企业之间,银行承担放款风险,担保机构提供担保,核心企业提供渠道与客户信息。
核心企业的作用在两处。一处是把应收账款提前变现,中农立华 2026 年度保理业务余额上限 3 亿元;一处是为客户付款提供担保,辉隆股份买方信贷担保额度不超过 2 亿元。资金的最终风险仍落在银行,核心企业的信息优势是产品成立的前提。



写点看法