

农资流通的赊销与风险
一、农资赊销在流通环节的位置
农资赊销发生在经销商与农户之间。农户在春耕拿货,秋收卖出粮食后再结账,一笔货款从发货到收回要跨过一个生产季。全国农资批发行业的赊欠账款比例高达 50%,全国取得农药经营许可证的农资店有 40 万家到 50 万家,平均每家年贷款需求约 10 万元。
赊销把经销商的角色从卖货改成垫资。上游按淡储打款或先款后货,下游按秋收收款,两段账期之间的资金缺口由经销商补上,风险也从上游转移到经销商这一层。
二、赊销的价格分成两档
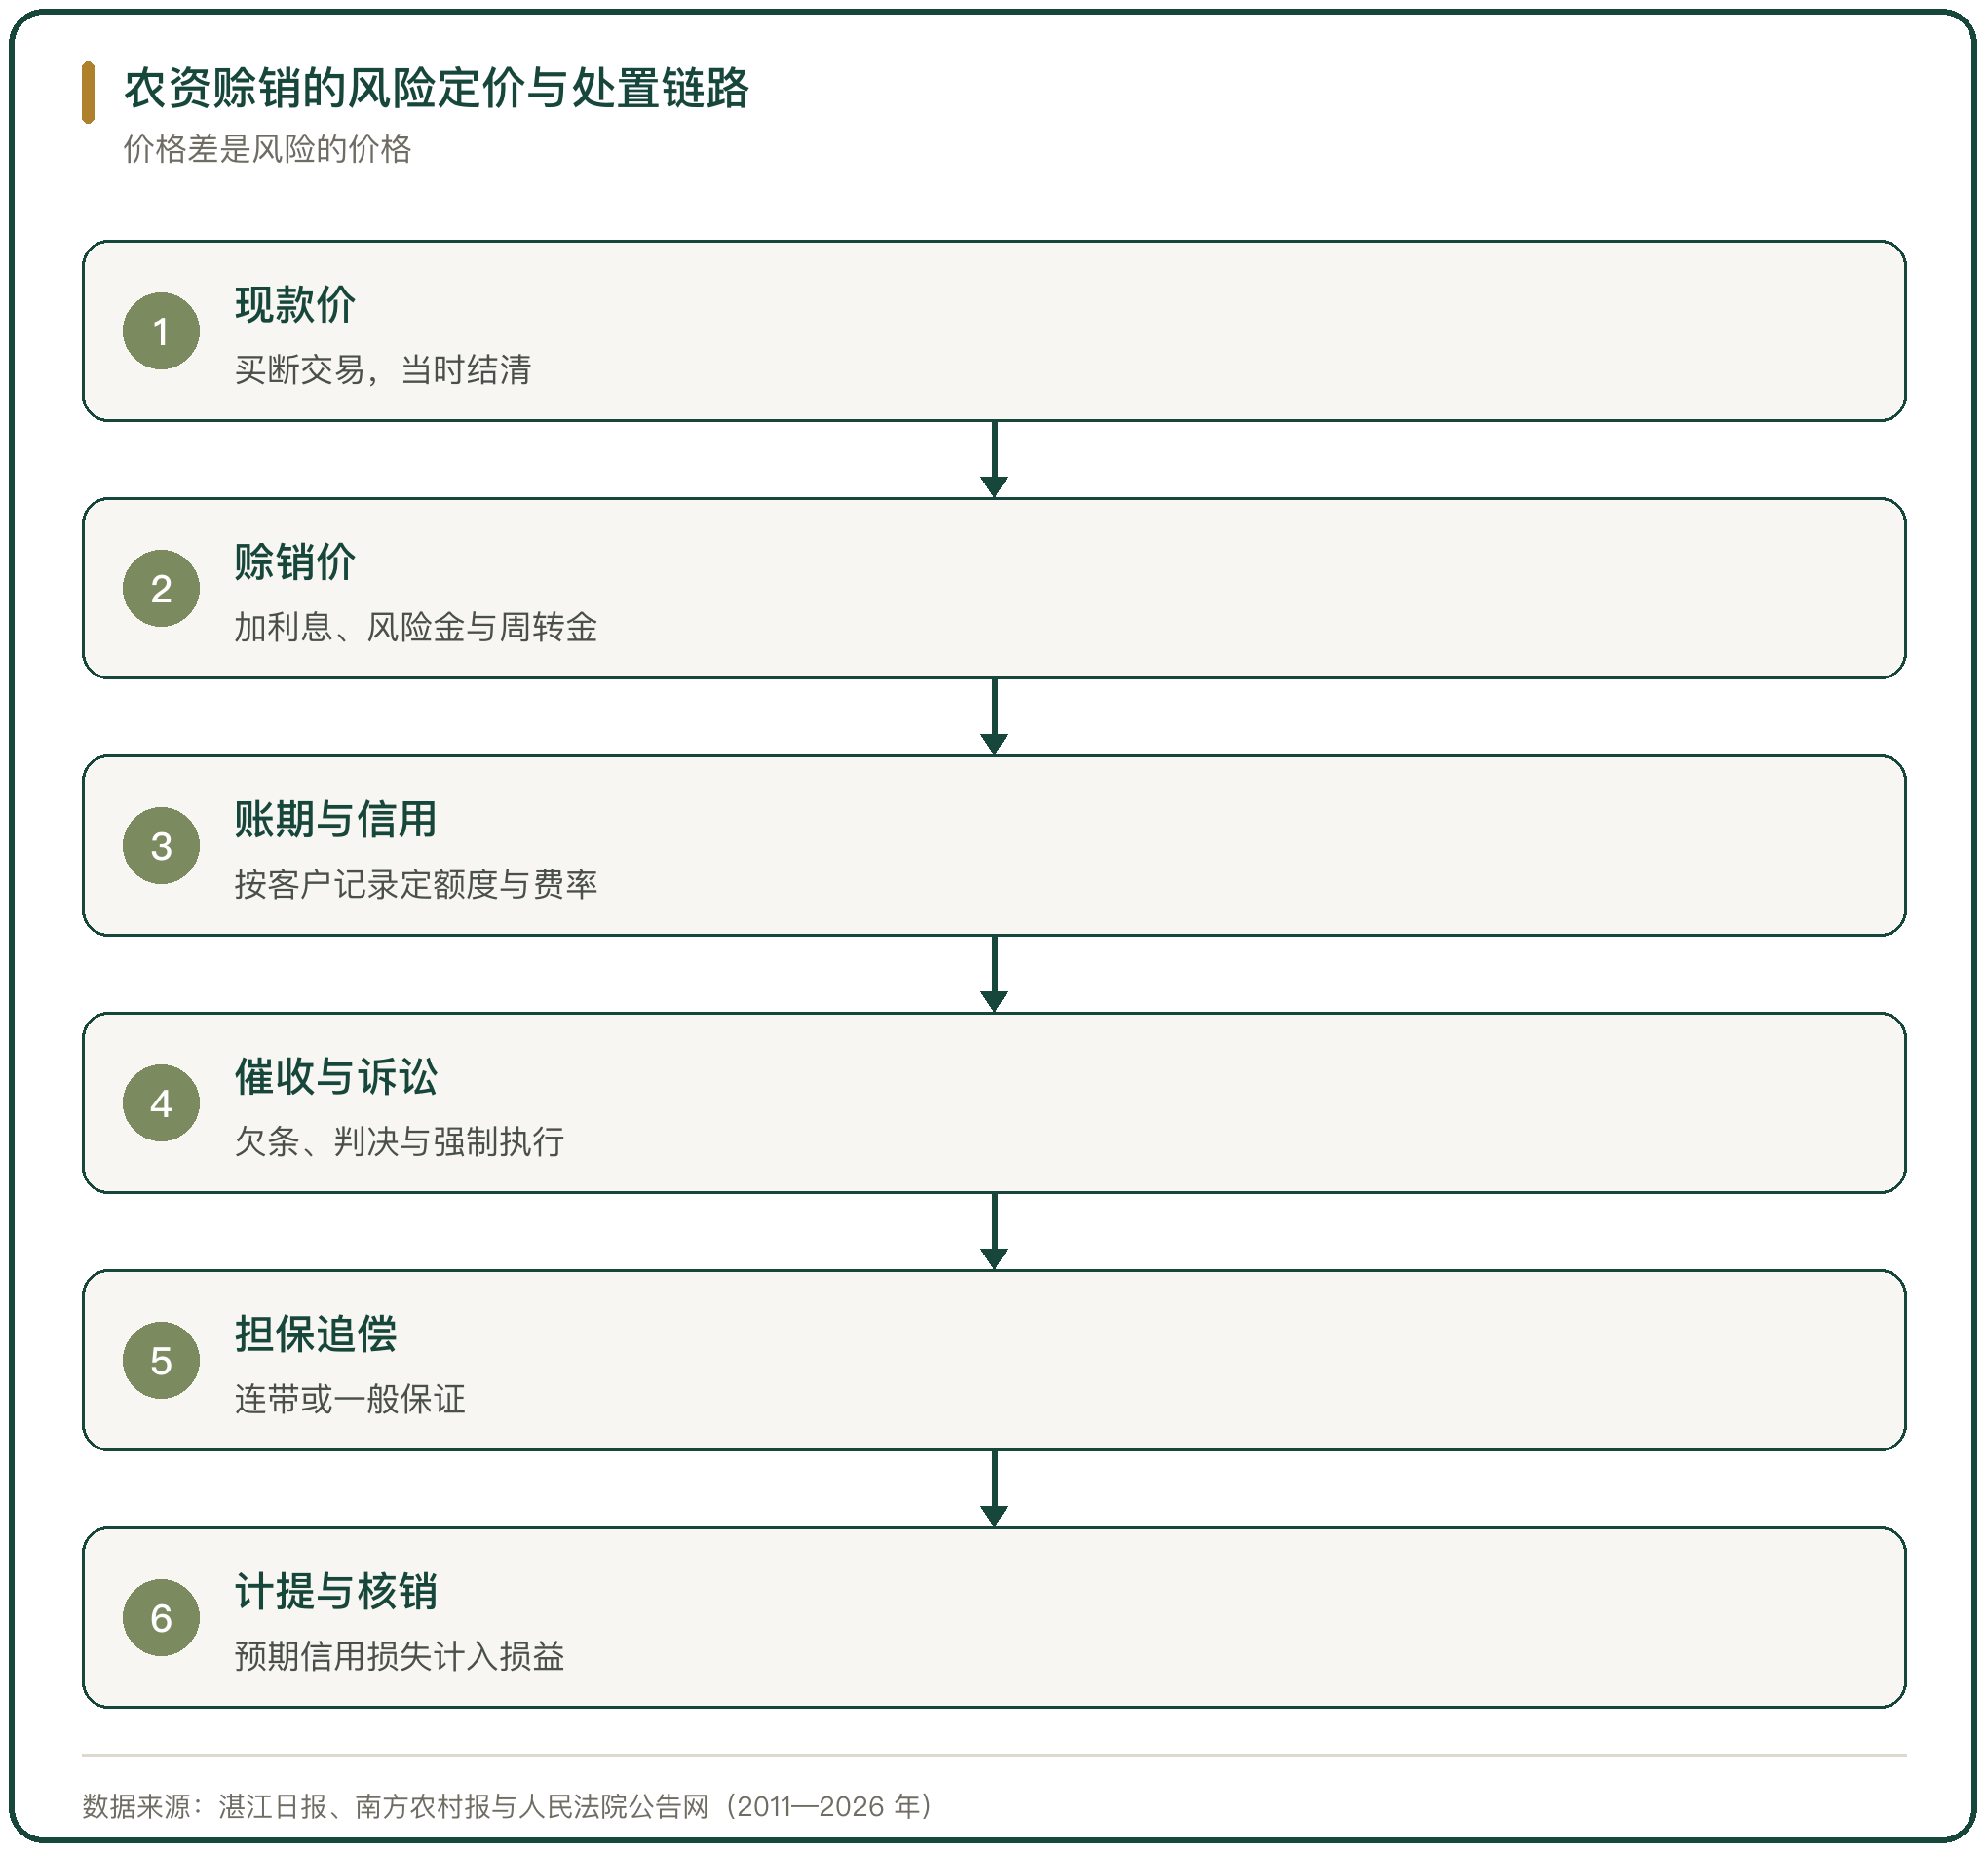
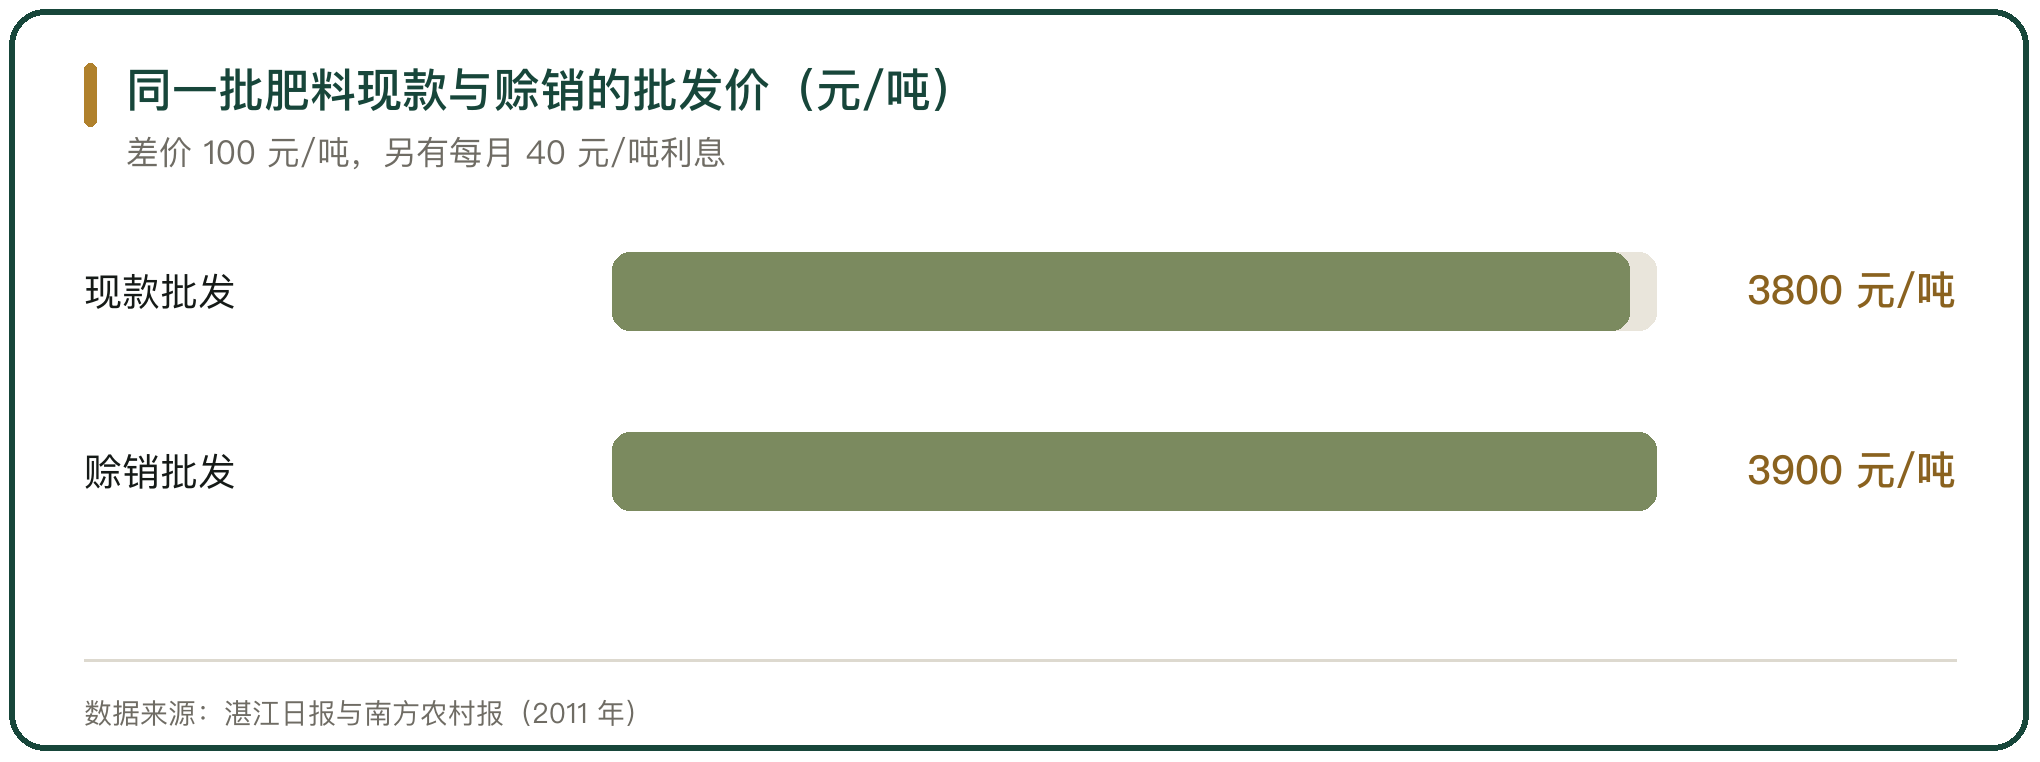
赊销在基层是常规做法。肇庆中联农资有限公司的业务经理给出的口径是,3300 元/吨的复合肥,经销商进货价 3300 元/吨,批发给零售商时现款交易 3800 元/吨、赊销 3900 元/吨;选择赊销的零售商还要按月承担 40 元/吨的利息,加上风险金与周转金等费用每吨 200 多元。
账期随作物拉长。一季作物对应一个还款节点,跨季经营与复种地区的账期叠加,在外货款规模随之上升。
三、现款价与赊销价的差额
价格差是风险的定价。同一批 3300 元/吨进货的肥料,现款批发价 3800 元/吨、赊销批发价 3900 元/吨,差价 100 元/吨;赊销一侧再加每月 40 元/吨的利息与每吨 200 多元的风险金、周转金,经销商的利润从现款的 500 元/吨变成赊销的 700 多元/吨。
差额的去向分三块,一块是资金占用的利息,一块是预计收不回的坏账,一块是催收需要的人力与时间。定价高低取决于账期长度、客户信用与当年的作物前景。
四、风险定价的三个变量
风险定价看三件事。账期越长,资金占用的利息越多;客户的还款记录越差,坏账的预期越高;当年的农产品价格越好,回款的可能性越大。湛江一带的农资经销商给出的经验是,赊销的回款率要在 50% 以上才算安全,个别品种的毛利能到 70%,以 100 万元的赊销额计,收回 50 万元就有 20 万元毛利。
定价不是均匀的。信用好的老客户费率低、额度可控,信用差或没有记录的新客户费率上浮,或者只做现款。风险定价的结果是把赊销的额度集中到经销商判断最可靠的客户身上。
五、赊销对流通成本的影响
赊销推高了流通成本。中国工程院主办的《中国工程科学》2018 年刊出的《化肥过度施用的原因分析》(基于销售商视角)指出,肥料流通环节赊销现象严重,增加了流通成本、使肥料价格虚高;经销商要为宣传推广与农户赊销产生的资金风险付费,为保住盈利,倾向于提高肥料的推荐用量。
赊销与终端价格连在一起。流通成本里的利息与坏账,最终由愿意按时还款的农户分摊,价格高出的一部分与赊销的比例正相关。
六、坏账的来源与规模
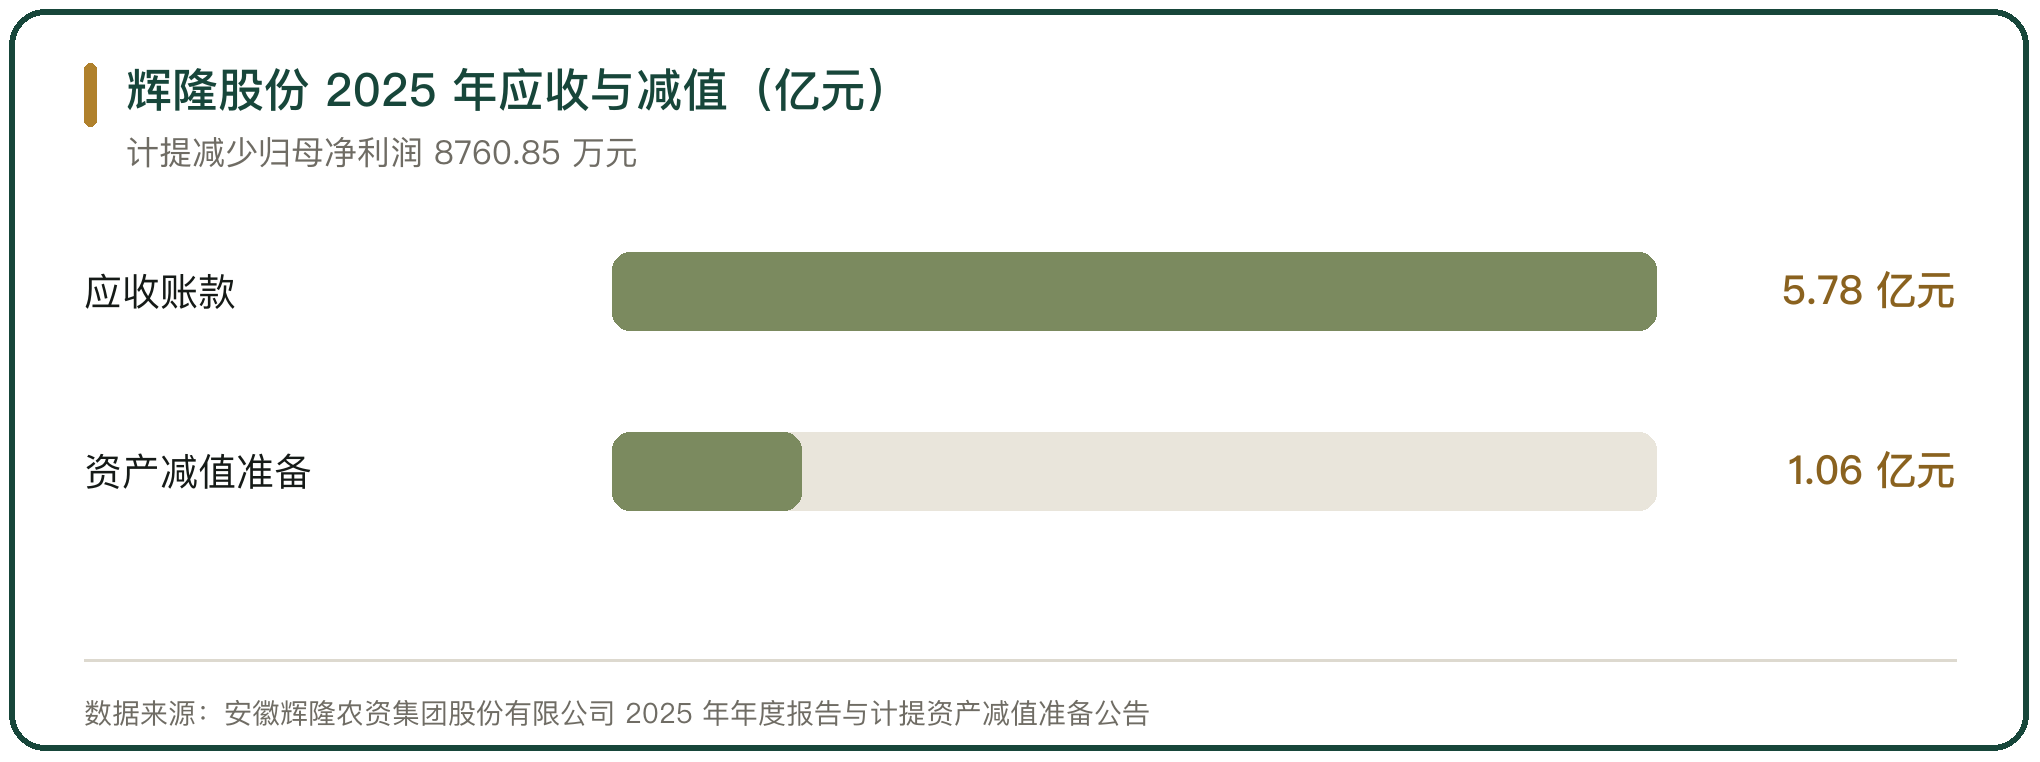
坏账来自几个方向。农户因减产、粮价下行或对产品效果有异议而拖欠;经销商因自身的应收账款与存货压力而向上游违约。安徽辉隆农资集团股份有限公司 2025 年末应收账款 5.78 亿元,当年营业收入 151.32 亿元,应收账款周转率 29.28 次,经营活动产生的现金流量净额 10.71 亿元。
坏账不是一次性损失。旧账未清、新账继续发生,欠款规模逐年累积,一次价格下行或一次灾害就可能触发集中违约。
七、坏账处置的第一条路:催收与诉讼
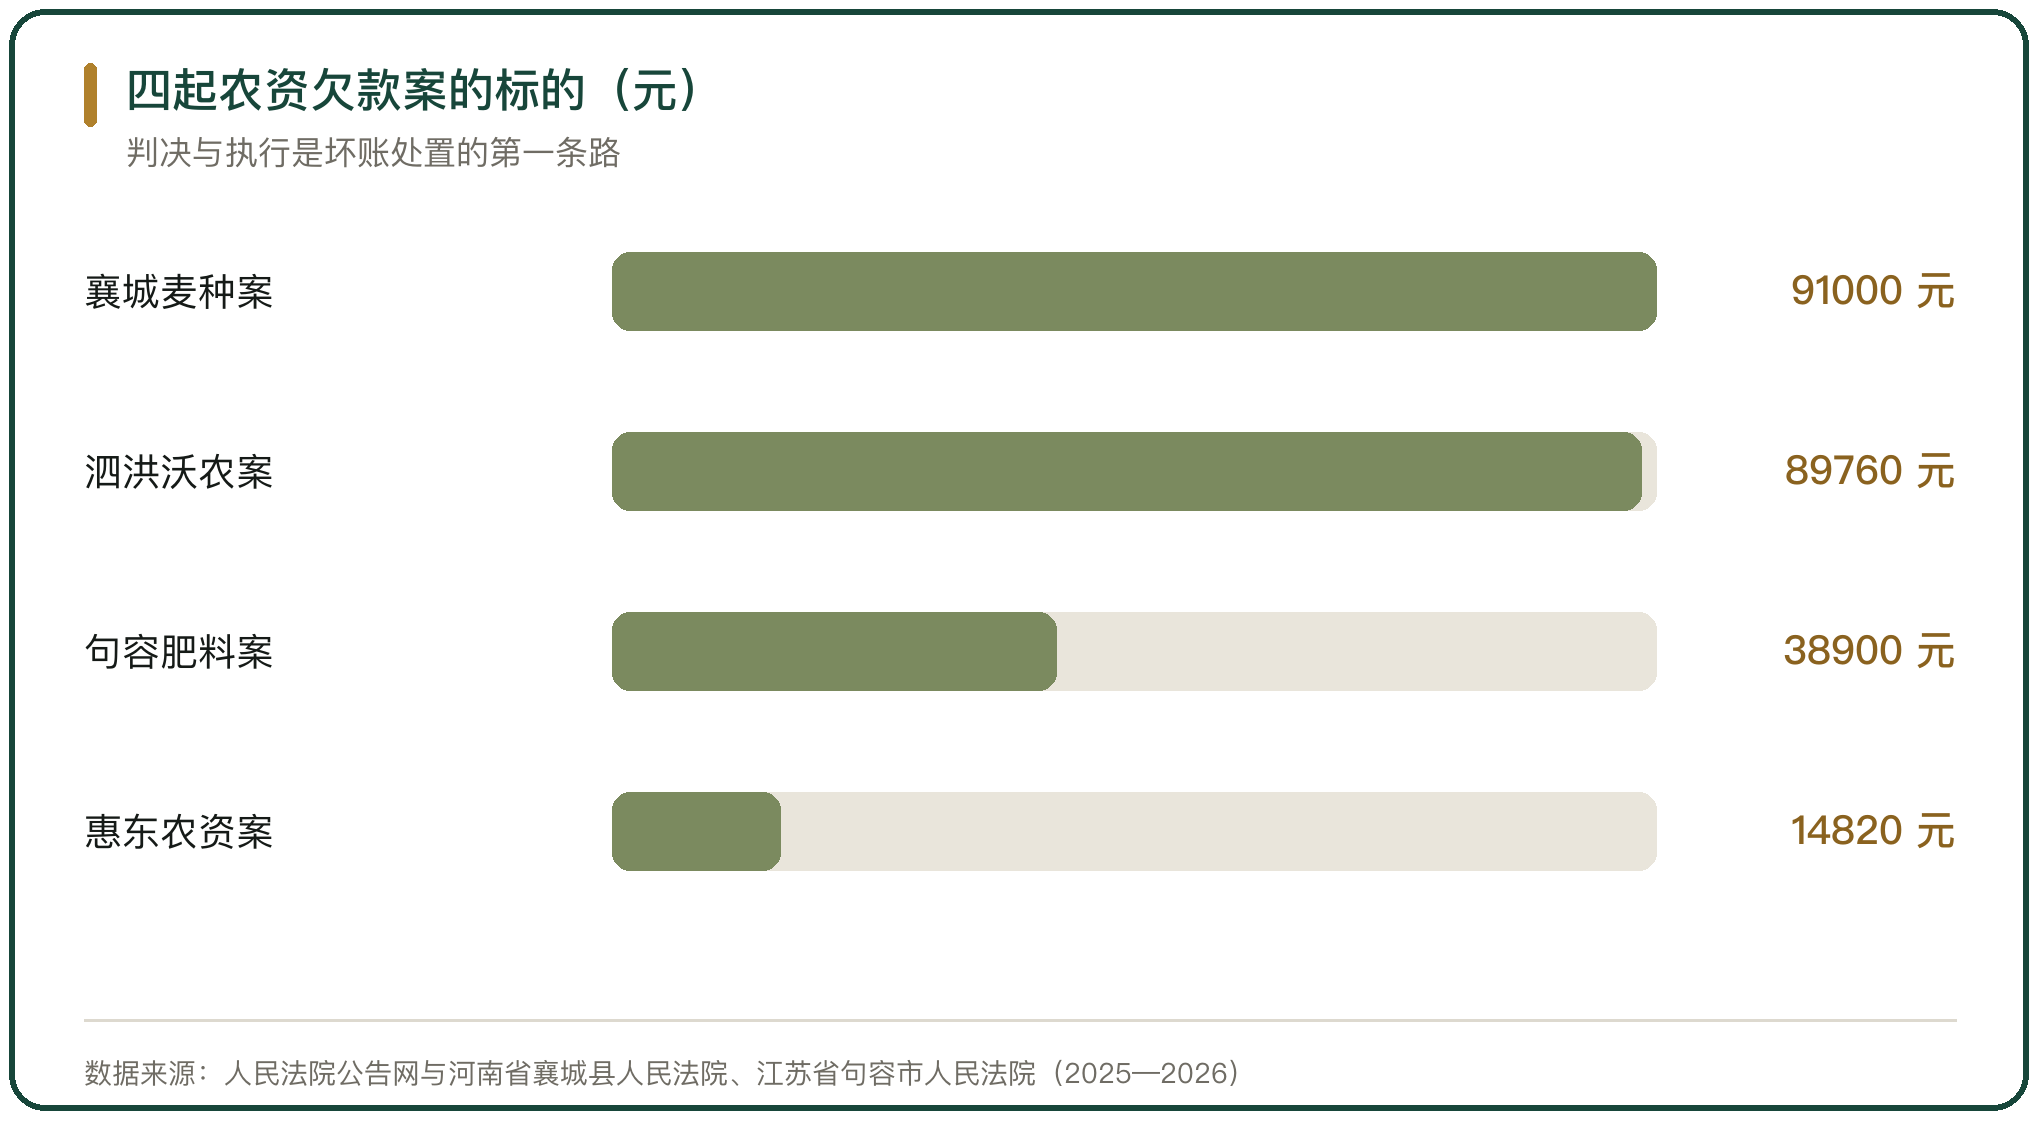
坏账先走催收,再走诉讼。人民法院公告网与各地法院的判决显示,农资欠款案的标的从 1 万元到 9 万元不等:泗洪县沃农农业服务有限公司被判给付货款 89760 元及利息;惠州市中鸿农业科技有限公司被判给付货款 14820 元、逾期利息按 1 年期贷款市场报价利率的 1.5 倍计算;河南省襄城县人民法院执行的一起麦种货款案标的 91000 元,和解后当场支付 6 万元、余款 31000 元由担保人出具连带责任担保书。
诉讼的成本不低。案件受理费、律师费与执行的时间都要经销商先垫,标的越小,追索的相对成本越高,许多小额欠款在催收阶段就被主动放弃。
八、坏账处置的第二条路:担保与追偿
担保是赊销的常见配套。江苏省句容市人民法院 2025 年 8 月判决的一起案件里,农户出具 38900 元欠条,当地村长在担保人处签字,因欠条对保证方式约定不明确,法院依法认定为一般保证,即先对欠款人财产强制执行,不能清偿的部分才由担保人负责。
保证方式决定追偿顺序。约定明确的连带责任保证,债权人可以直接向担保人主张;约定不明的一般保证,要先执行欠款人。经销商在签欠条时把担保方式、金额与期限写清楚,是后续追偿的前提。
九、坏账处置的第三条路:计提与核销
收不回的货款最后由会计处理落地。安徽辉隆农资集团股份有限公司 2025 年度计提资产减值准备 10581.82 万元,其中信用减值损失 532.98 万元(应收账款 1021.66 万元、其他应收款 439.08 万元、应收票据 49.60 万元),资产减值损失 10048.84 万元(含存货 5620.56 万元、固定资产 2218.47 万元、预付款项 1779.19 万元),本次计提减少 2025 年度归属于上市公司股东的净利润 8760.85 万元。
计提把预期损失提前计入当期损益。应收账款按整个存续期预期信用损失计量,收不回的部分先在报表上确认,催收与诉讼的进展再决定后续的调整。
十、风险定价的外部约束
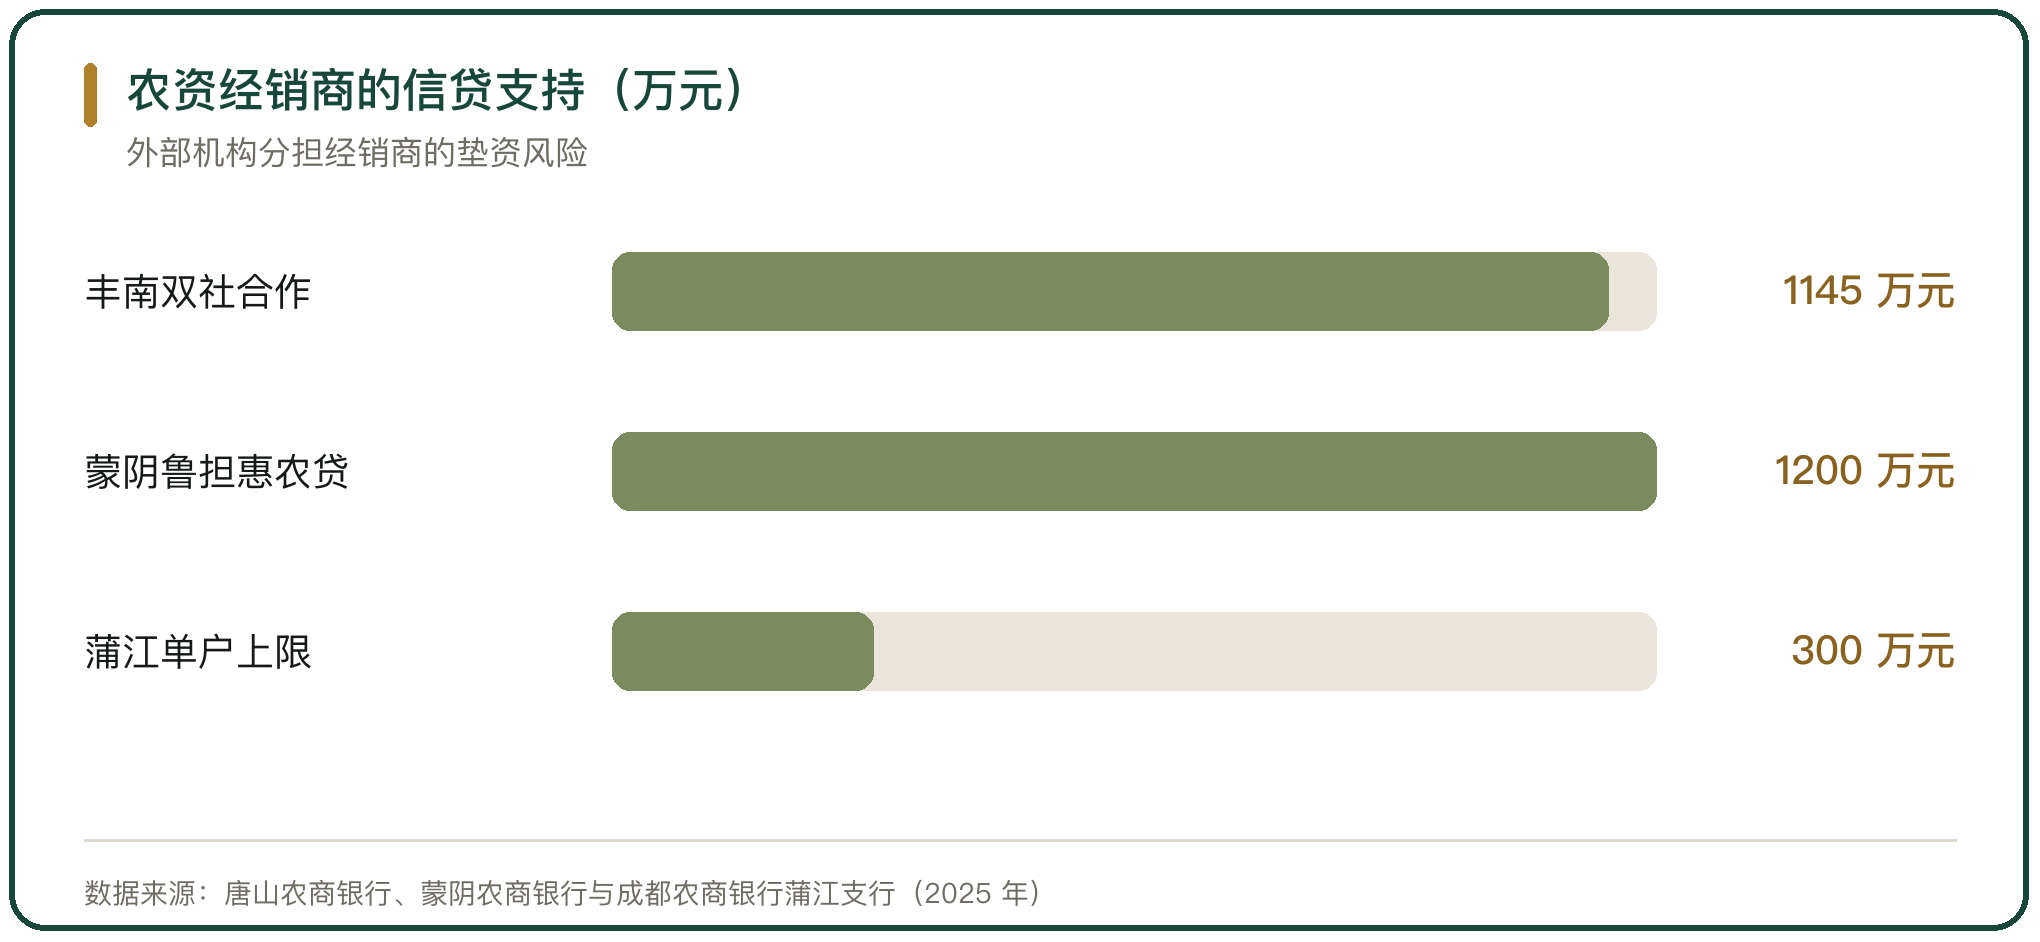
外部机构分担一部分风险。全国农业信贷担保体系由财政部、农业农村部与国家金融监督管理总局联合建立,在省级设立 33 家农担公司,政策性业务单户在保余额限定在 10 万元至 300 万元;截至 2025 年末,全国农担体系累计担保项目 495.2 万个、担保金额 1.9 万亿元。
银行把农资经销商纳入名单制管理。成都农商银行蒲江支行联合蒲江县农业农村局与蒲江县绿色农资协会推出“农资贷”,由农业农村局筛选白名单、农资协会核实经营状况并监督资金专用,贷款资金受托支付给上游厂家;唐山农商银行与丰南区供销社的“双社合作”以农资交易数据授信,截至 2025 年 2 月末累计发放贷款 108 笔、1145 万元。农资经销商的融资成本降下来,赊销一侧的定价压力随之减轻。
11、农资赊销风险的判断
农资赊销的风险定价由账期、信用与作物前景决定,差额覆盖利息、风险金与催收成本。现款价与赊销价的差额在肥料上体现为每吨 100 元的价格差再加每吨 200 多元的费用,经销商以此换取每吨 200 元左右的利润增量。
坏账处置走催收、诉讼、担保追偿与计提核销几条路,成本依次递增。能压低坏账的,是事先的信用记录与名单制,以及把资金直接付给厂家的封闭结算。全国农担体系与银行的农资贷把一部分风险从经销商手里分出去,前提是有可核查的交易流水与经营记录。



写点看法