

生鲜报损的账务处理与进项转出
关键词 生鲜报损进项税额转出非正常损失报损单盘点对账增值税暂行条例存货账实不符
一、报损在生鲜经营里的位置
生鲜是易损品类,报损是每天都要发生的动作。磕碰、过熟、温度异常与临近保质期,4 类原因对应 4 套不同的处置。
报损金额走门店日常处理,不进存货跌价准备科目。看公司报表上的跌价准备,看不出生鲜的实际损耗,要看毛利与报损记录的配合。
报损从前场清点到后场处置,每一步都要留下单据,这张单据后面还要连着账与税。
二、非正常损失的口径
增值税上把损失分成两类。非正常损失的购进货物,其进项税额不得从销项税额中抵扣,已经抵扣的要作进项税额转出。
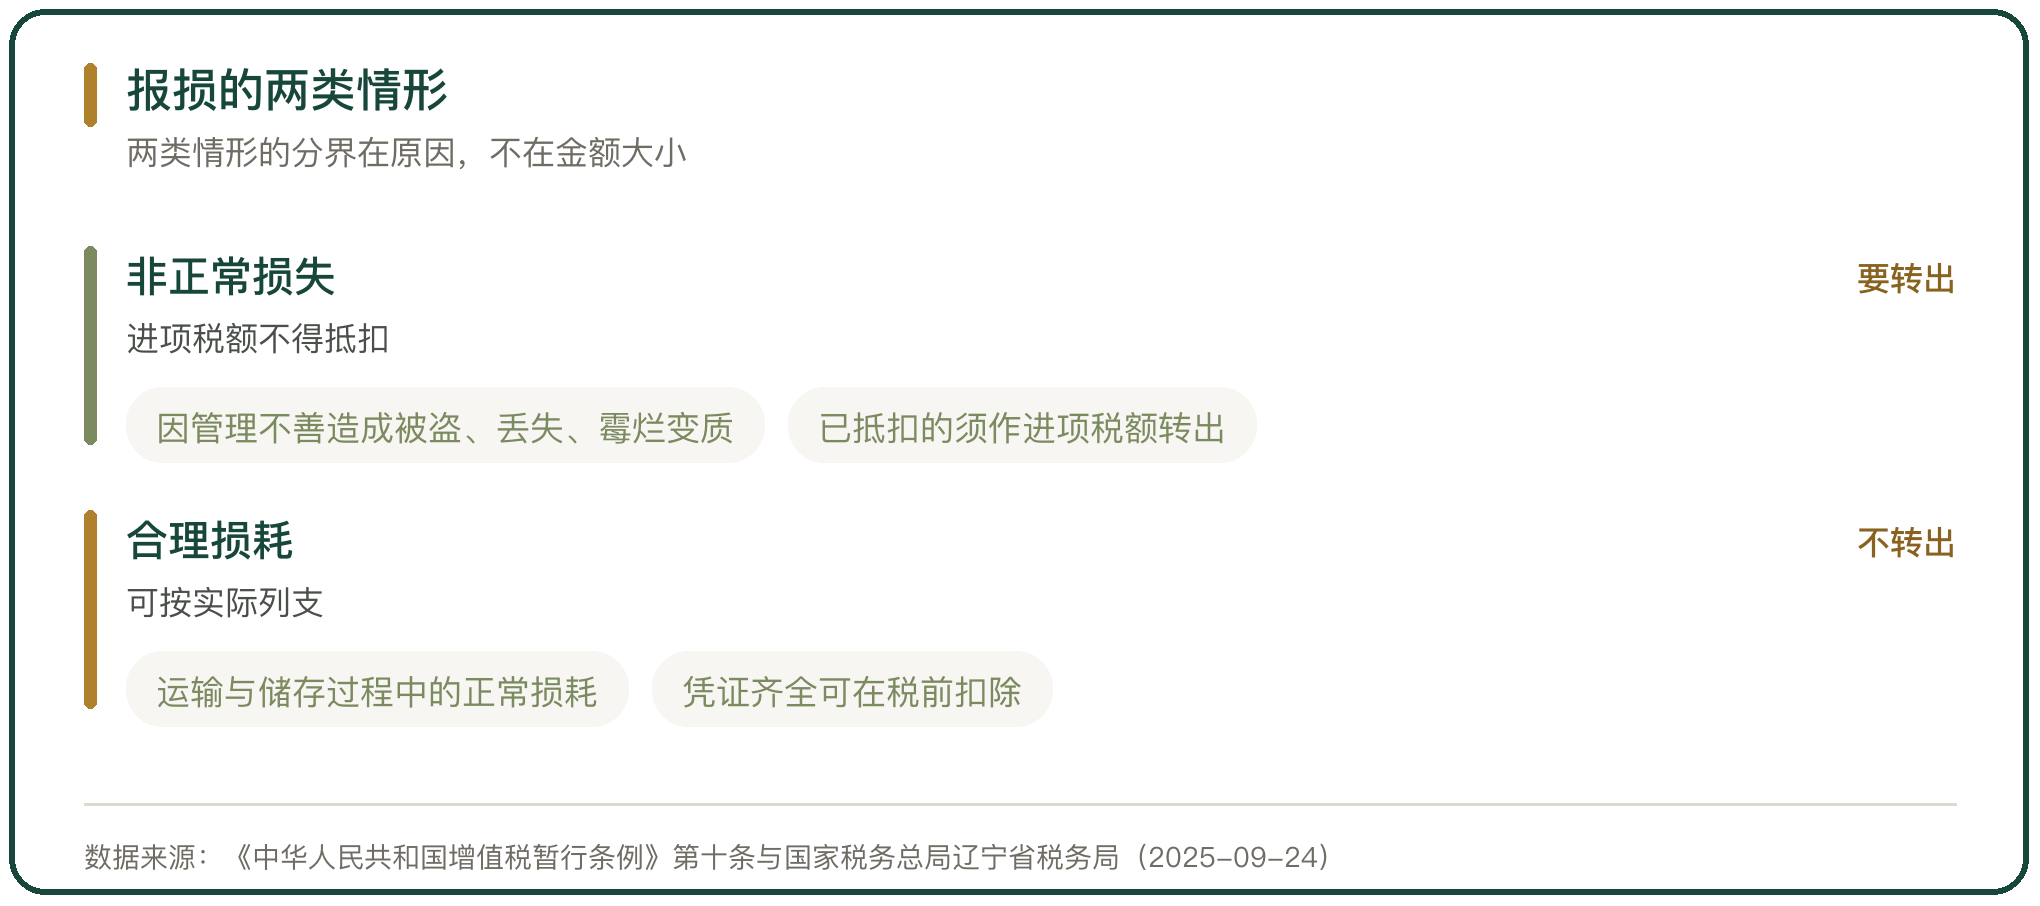
正常损失与非正常损失的分界,依据是《中华人民共和国增值税暂行条例》第十条第(二)项与实施细则第二十四条。实施细则把非正常损失界定为因管理不善造成被盗、丢失、霉烂变质的损失。
生鲜的报损大多落在这一条里。因管理不善造成的霉烂变质要转出,运输与储存中的合理损耗不在此列。分界不在金额大小,在原因。
三、生鲜报损的账务处理
报损先在账上确认为损失,再按性质决定税怎么处理。
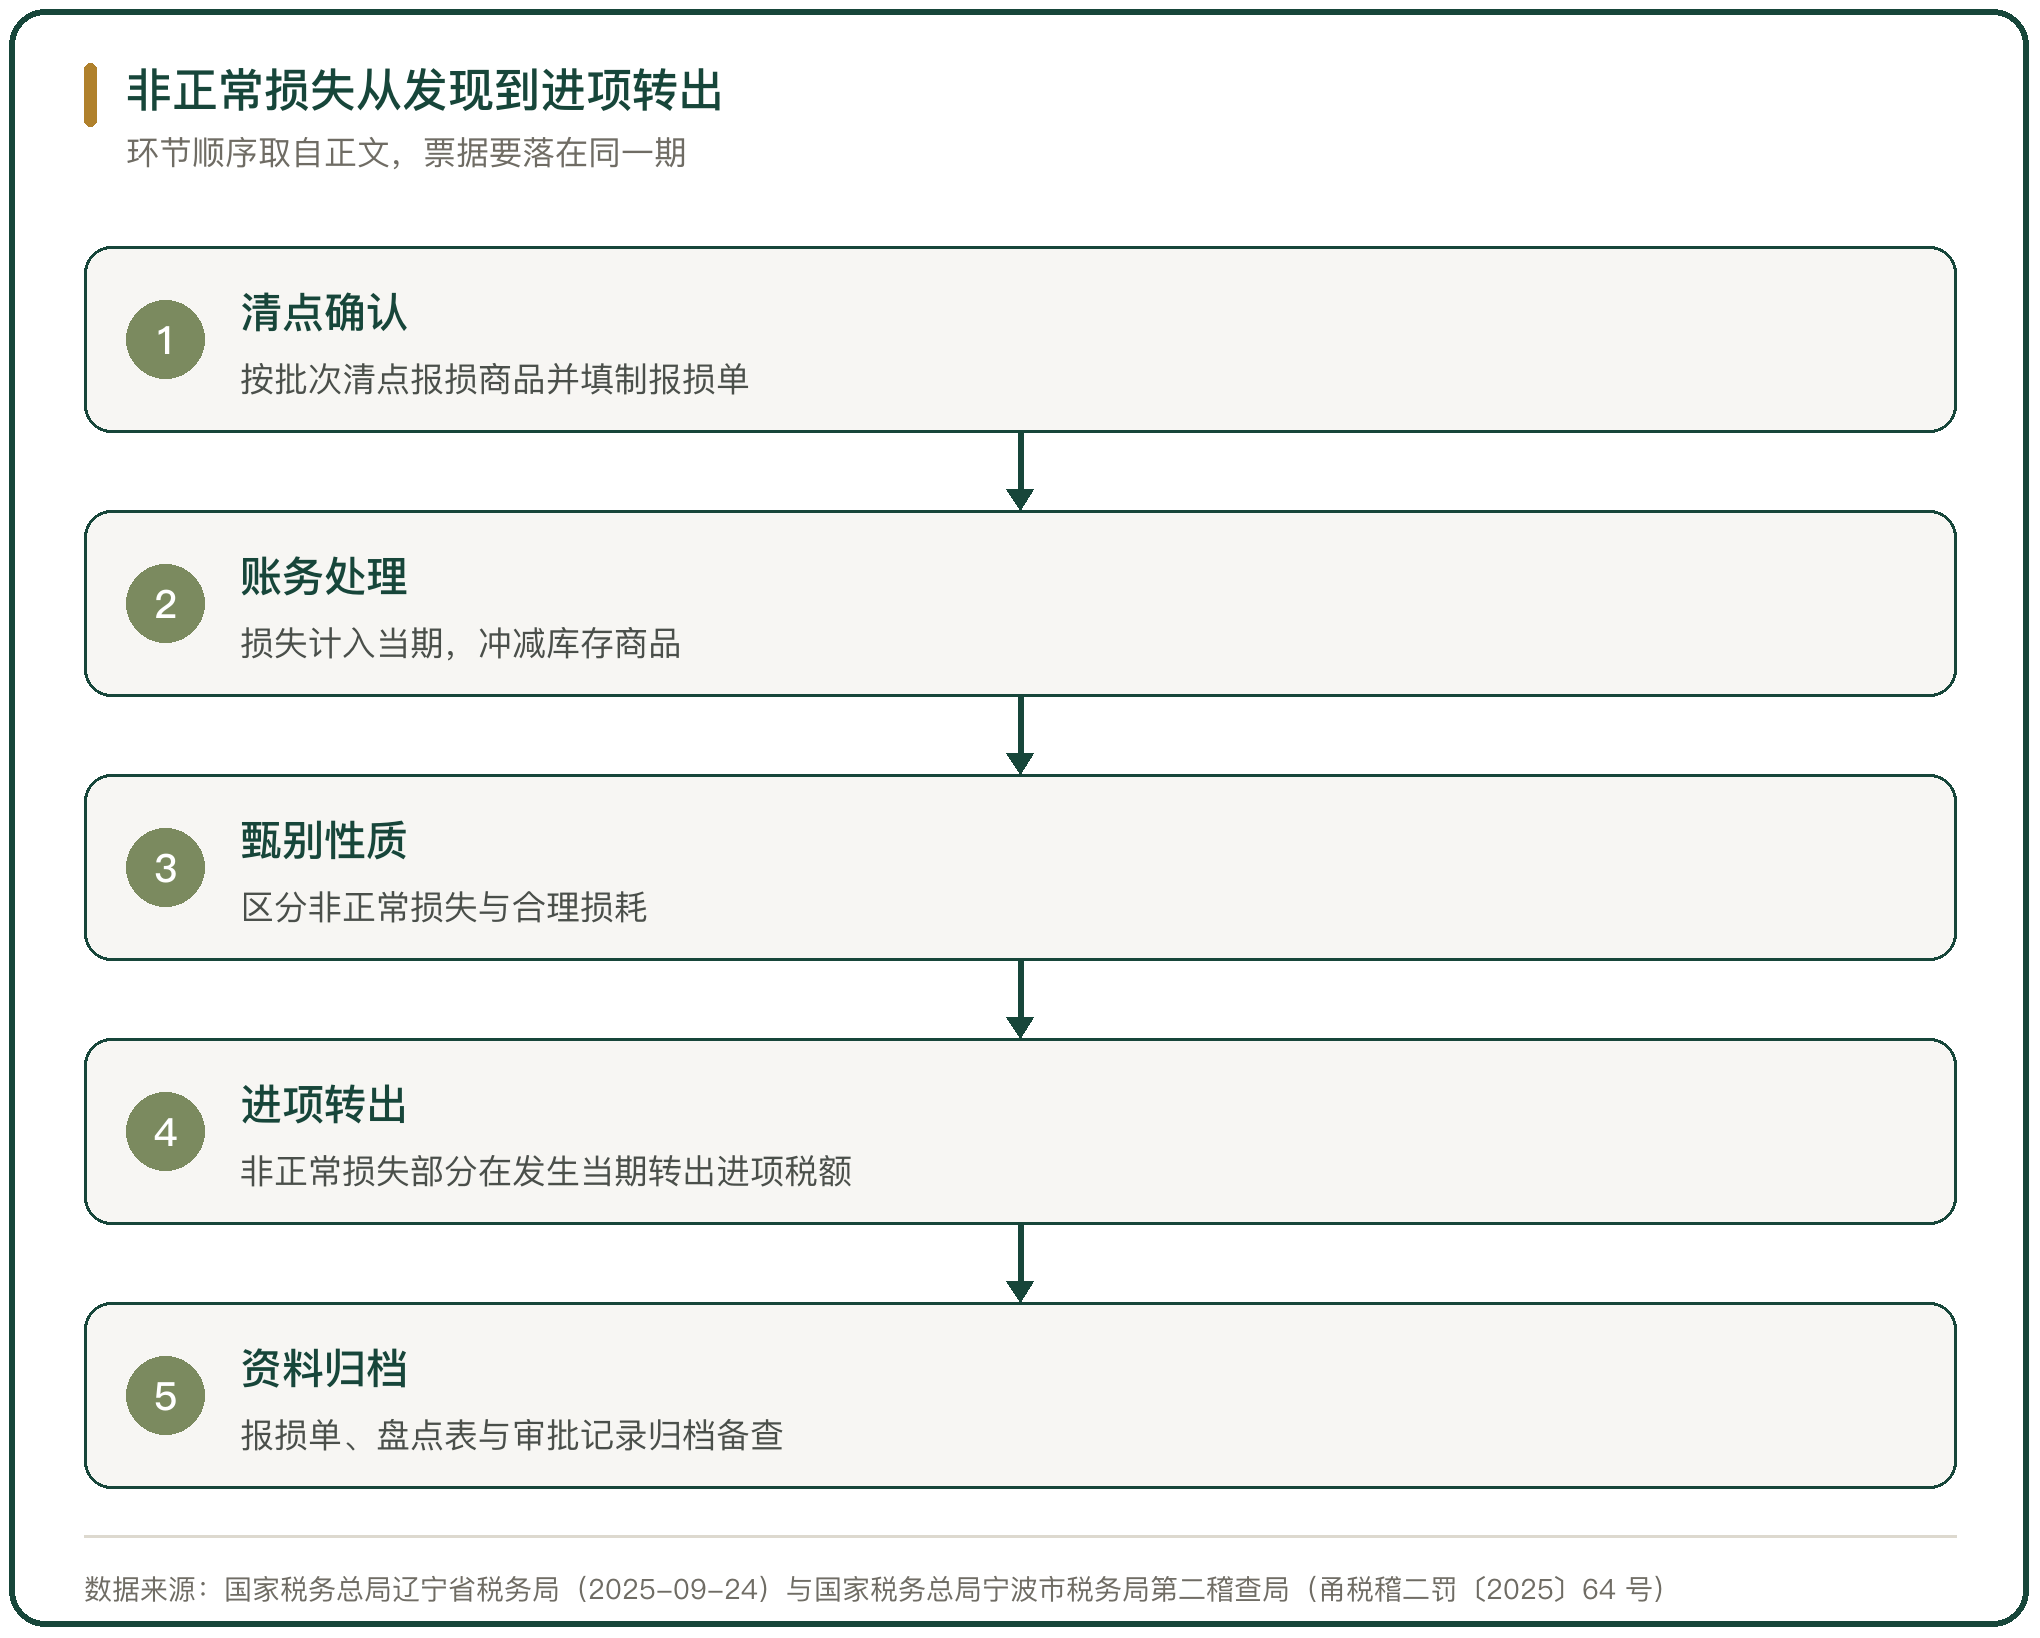
会计上,商品报损时冲减库存商品,损失先计入待处理财产损溢,审批后再转销售费用或营业外支出。
这一步的关键是把数量和金额落到品类与批次上。只记一个总数,后面的转出与复盘都无从下手。
生鲜报损不走存货跌价准备,它走的是当期的费用与损失科目。
四、进项转出的操作
进项转出的时点在损失发生的那一期。非正常损失在发生当期就要把对应的进项税额转出,不能留到期末或往后压。
转出额按报损商品的购进成本与适用税率计算。以农产品收购发票入账的,按买价与扣除率换算;以专用发票入账的,按发票税额与对应数量分摊。
已经在申报表上抵扣过的部分要同步调整,期末留抵税额也要跟着重算。这两步少一步,账上的损失与申报表就对不上。
五、报损单与盘点的对账
报损单、盘点表与进项转出记录要能对上同一条线。
盘点的公式是:理论库存等于期初库存加期间进货再减期间销售成本;损耗等于理论库存减实际盘点数;损耗率等于损耗除以理论库存。
报损单上的数量要与盘点差异对得上,转出记录上的税额要与报损单的金额对得上。三处只要有一处对不上,检查时就会被要求逐条说明。
六、检查从存货与购销数量两处切入
检查通常从存货去向与购销数量两处切入。
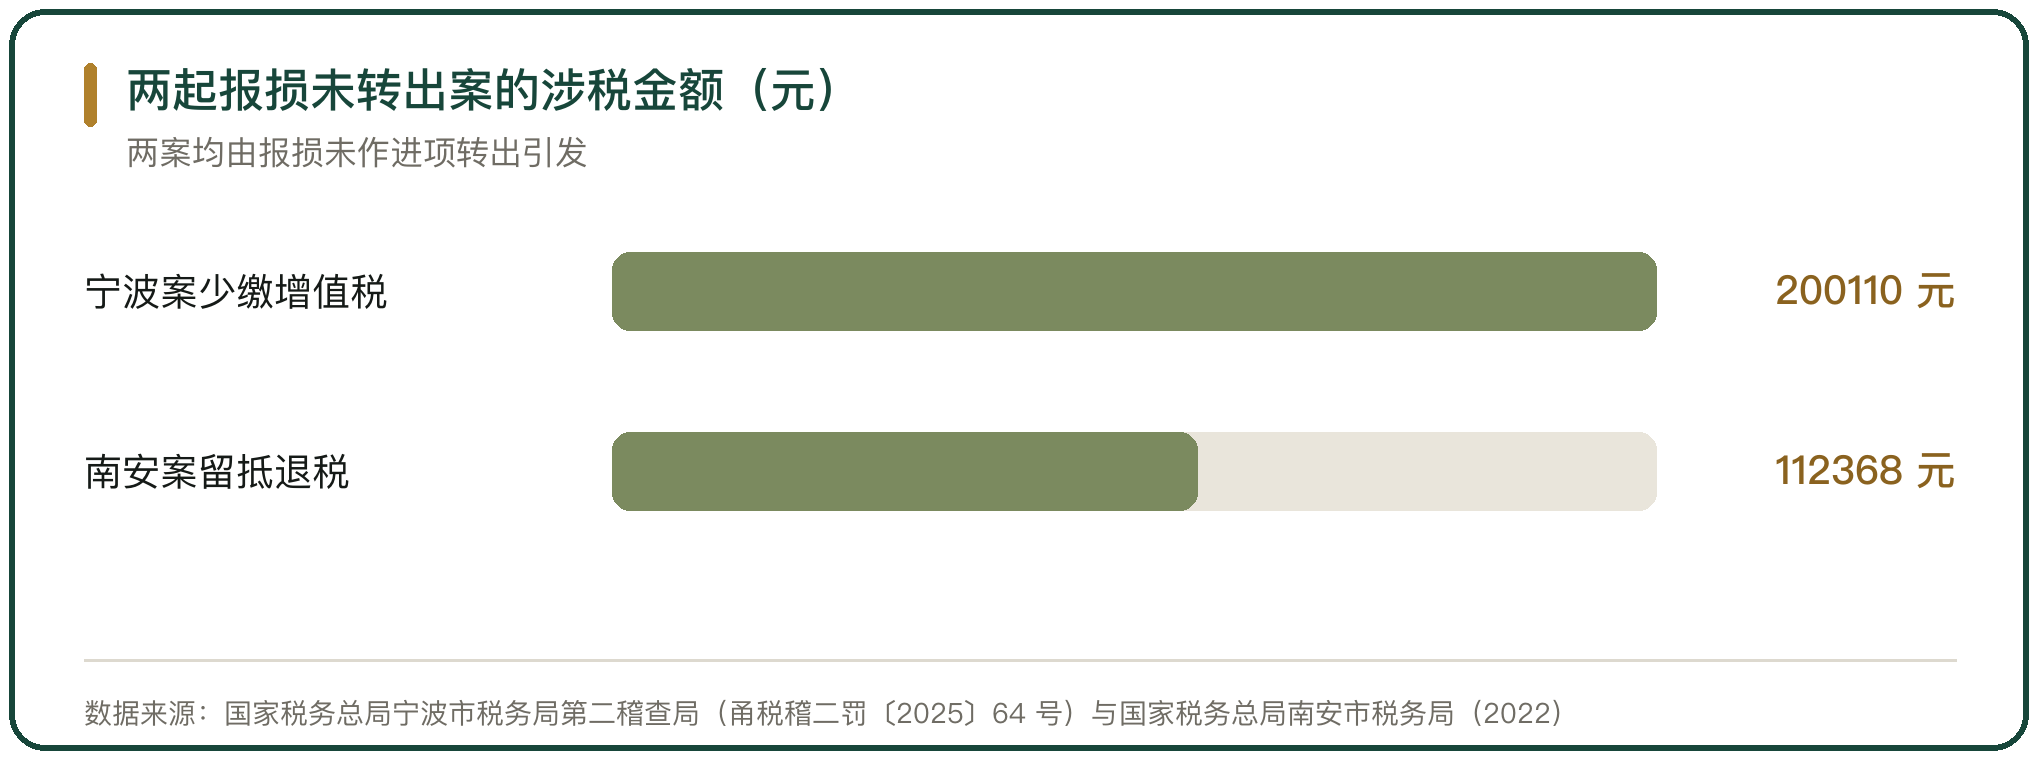
宁波的一起案件里,企业因管理不善造成 186.41 吨成品茶叶霉烂变质,报损金额 2321703.55 元,未转出进项税额,导致少缴增值税 200109.97 元,被处少缴税款 50% 的罚款 102556.37 元,文号为甬税稽二罚〔2025〕64 号。
南安的一起案件里,进口冷冻水产品因腐烂变质已无库存,企业未作进项转出,仍以虚假申报方式申请留抵退税 112367.78 元,最终被追回。
赤峰的一起案件里,企业存货期末余额 17927188.78 元却提供不出存放地址,检查认定商品已过保质期、发生霉烂变质,认定其应转出已抵扣的进项税额。
七、报损数据人为做低的做法
损耗率高的时候,报损数据会被往下压,路径有几条。
一条是报损单只记金额不记原因。系统里的报损码只到门店一级,数据就用不起来,复盘时也找不到该改的那一环。
一条是拆单。把一次报损拆到各柜组,单柜组的数值被拉低,总量没有变。
还有一条是把临期商品降价出清,用销售额的减少换报损额的减少。这些做法改变的是数据的分布,不是损失本身。
八、生鲜报损的账务处理与进项转出的判断依据
报损的账与税,落在性质、时点与凭证三处。
性质决定进项税额转不转出。报损因管理不善造成的霉烂变质,属于非正常损失;运输与储存中的合理损耗不在此列。
时点决定转出落在哪一期。非正常损失要在发生当期转出,报损单、盘点差异与转出记录要落在同一期。
凭证决定这一段能不能被还原。报损单、盘点表、审批记录与转出记录要能对上,一端缺失,另一端就会被追问。



写点看法