

期货工具在流通风险管理的应用
关键词 供应链金融与结算期货工具流通风险管理供应链金融涉农信贷
一、期货市场在农产品流通中的位置
农产品价格随供需与季节波动,流通环节的利润来自买与卖之间的价差。价格向下波动时,库存跌价;向上波动时,采购成本抬升。期货把这些风险拆出来,放在一个统一的合约上交易。
《中华人民共和国期货和衍生品法》(2022 年 8 月 1 日起施行,共 13 章 155 条)第四条规定,国家支持期货市场健康发展,发挥发现价格、管理风险、配置资源的功能,鼓励从事套期保值等风险管理活动,并采取措施推动农产品期货市场和衍生品市场发展。
二、套期保值与投机的区分
套期保值与投机在制度上有明确区分。期货和衍生品法首次给出套期保值的定义:交易者为管理因其资产、负债等价值变化产生的风险,而达成与上述资产、负债等基本吻合的期货交易和衍生品交易的活动。
区分落在目的与持仓上。套期保值的持仓与现货头寸方向相反、数量相当,目的是对冲价格波动;投机不持有对应的现货,赚取价差。制度对两者给出不同的持仓限额,从事套期保值等风险管理活动的,可以申请持仓限额豁免。
三、保险加期货的运行方式
保险加期货把农户、保险公司与期货公司连起来。农户向保险公司购买价格保险或者收入保险,保险公司把风险通过期货公司转移到期货市场,赔付按期货合约价格结算。大连商品交易所的数据显示,截至 2024 年底,交易所在 31 个省区市累计支持开展 1338 个项目,保障玉米、大豆、鸡蛋、生猪等品种现货 2015 万吨,实现赔付超过 20 亿元,惠及农户 183 万户次。
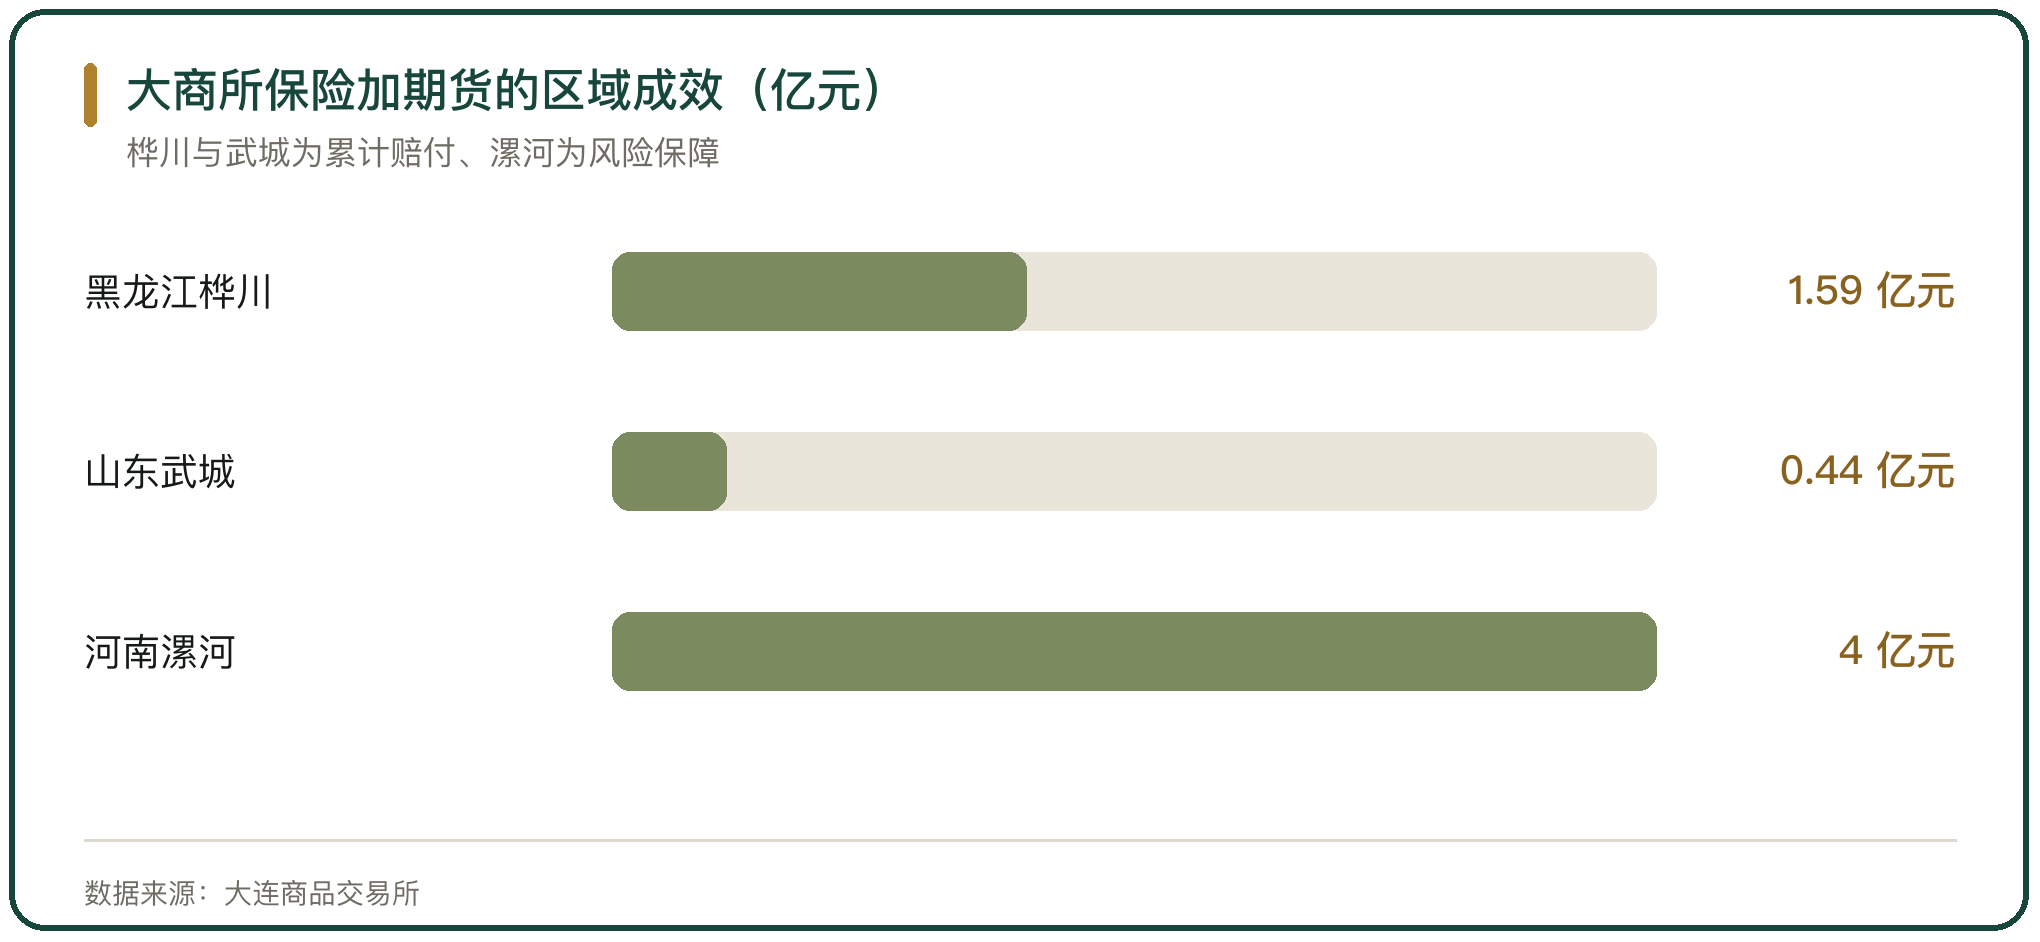
区域成效按项目分布。黑龙江桦川 2016 年至 2024 年投保农民累计获赔 1.59 亿元;山东武城 2020 年至 2024 年累计赔付 4369 余万元;河南漯河 2021 年至 2025 年的生猪项目提供风险保障近 4 亿元。
四、生猪期货的合约与交割
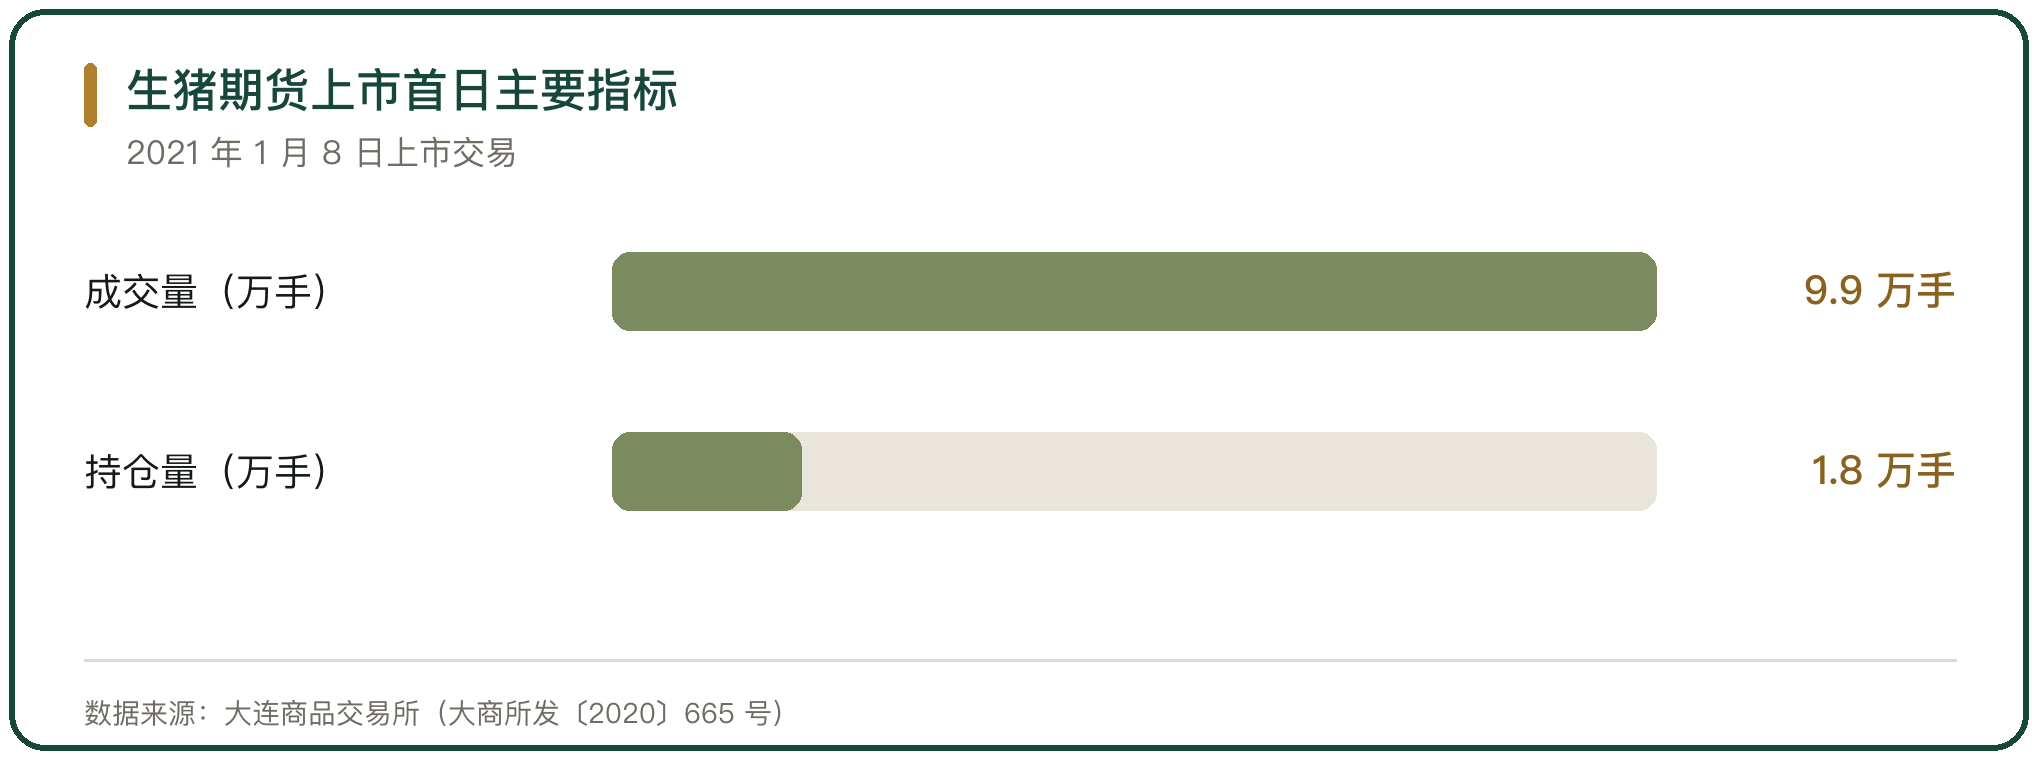
生猪期货由大连商品交易所推出(大商所发〔2020〕665 号),自 2021 年 1 月 8 日起上市交易,是我国期货市场首个畜牧期货品种和活体交割品种。上市首日总成交量 9.9 万手、成交额 446.2 亿元、持仓量 1.8 万手,近 800 个法人客户参与。
交割采用活体交割,交割区域覆盖 22 个省(区、市),共有 16 家集团交割库(下设 49 家分库)和 6 家非集团交割库。上市 4 年间,交易所共支持开展生猪保险加期货项目 634 个,涉及现货量 1300 万头,已结项项目累计赔付 6.53 亿元,惠及农户 2.64 万户次。
五、场内期权与品种扩展
场内期权把风险管理的工具从期货扩到期权。2024 年 8 月,中国证券监督管理委员会同意大连商品交易所鸡蛋、玉米淀粉、生猪期权注册,交易所的期权品种增至 16 个。2024 年上半年,鸡蛋、玉米淀粉、生猪期货的日均成交量分别为 31 万手、15 万手、8 万手,日均持仓分别为 40 万手、24 万手、17 万手,套期保值效率保持在 90% 左右。
郑州商品交易所的试点集中在特色品种上。截至 2023 年,交易所支持开展苹果保险加期货项目 57 个、红枣项目 23 个、花生项目 8 个,为果农、枣农与花生种植户提供风险保障。
六、场外衍生品与含权贸易
场外衍生品按企业需求定制。中国期货业协会的数据显示,2024 年末场外衍生品业务存续名义本金 3367.55 亿元、同比下降 25.89%,其中商品类占比 63.14%;同年含权贸易现货累计采购 24.59 亿元、销售 44.05 亿元,嵌套期权名义本金 125.20 亿元、同比增长 41.62%。
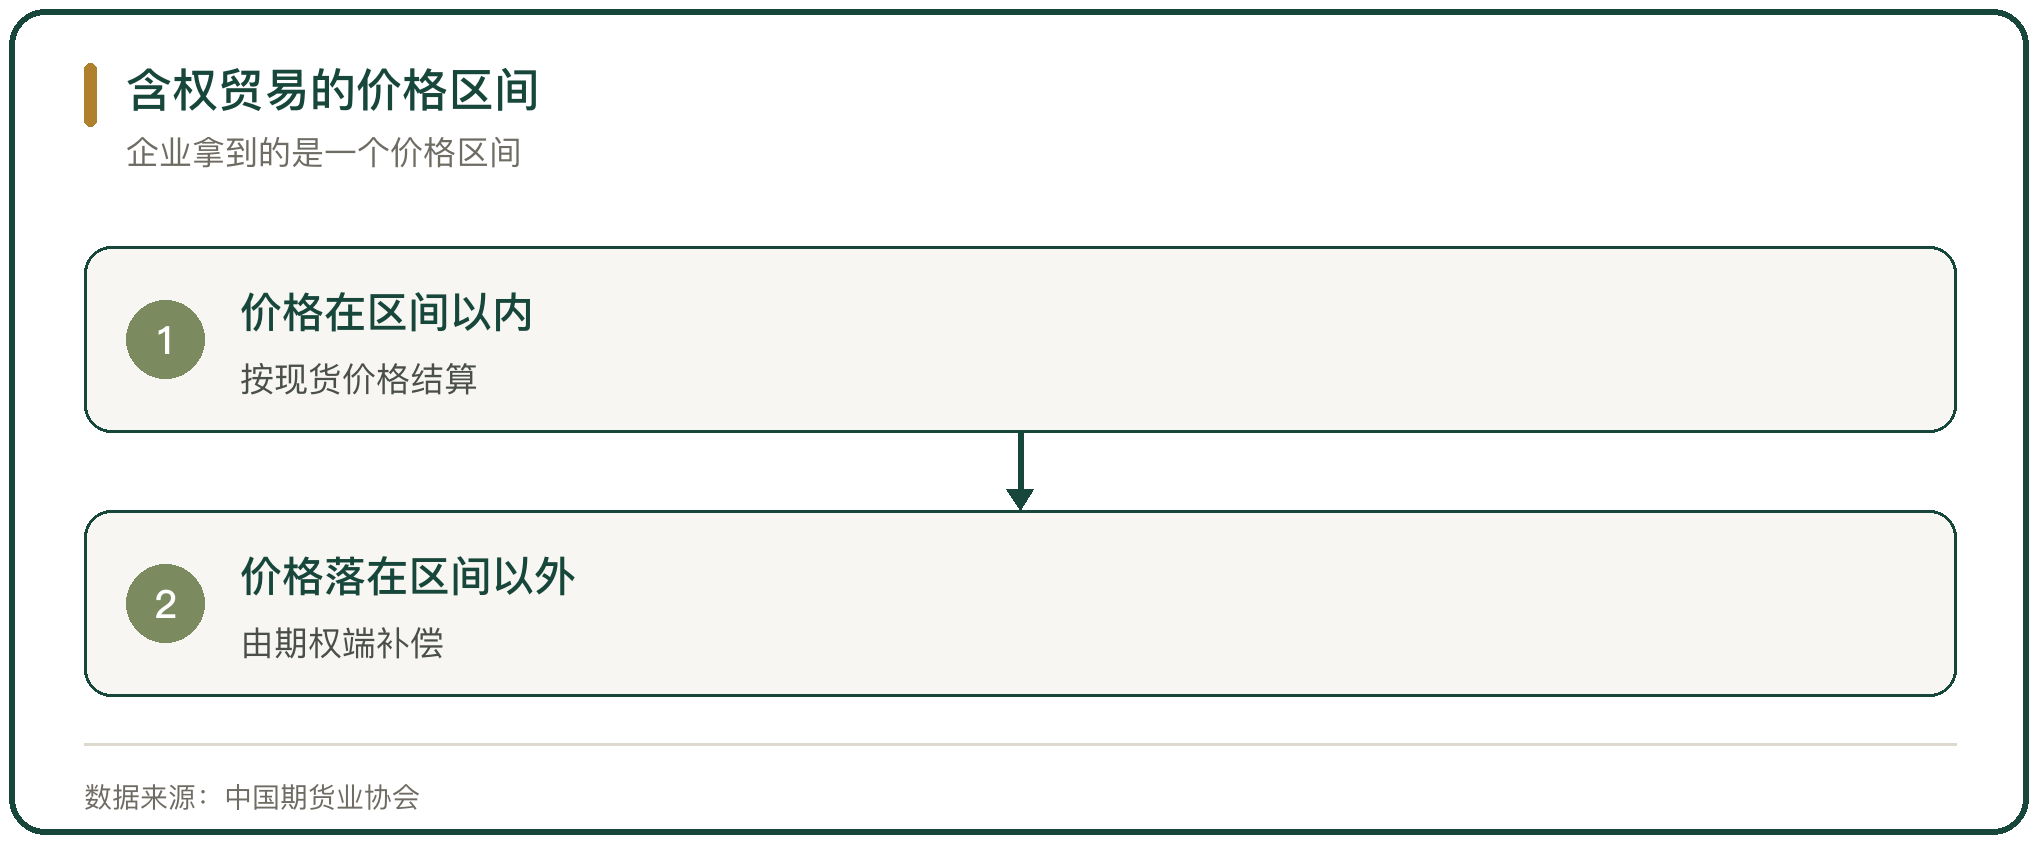
含权贸易把期权嵌进购销合同。贸易商按合同约定的价格区间收货或者交货,价格在区间以内按现货结算,落在区间以外由期权端补偿,企业拿到的是一个价格区间,而不是一个固定价格。
七、期货公司的风险管理子公司
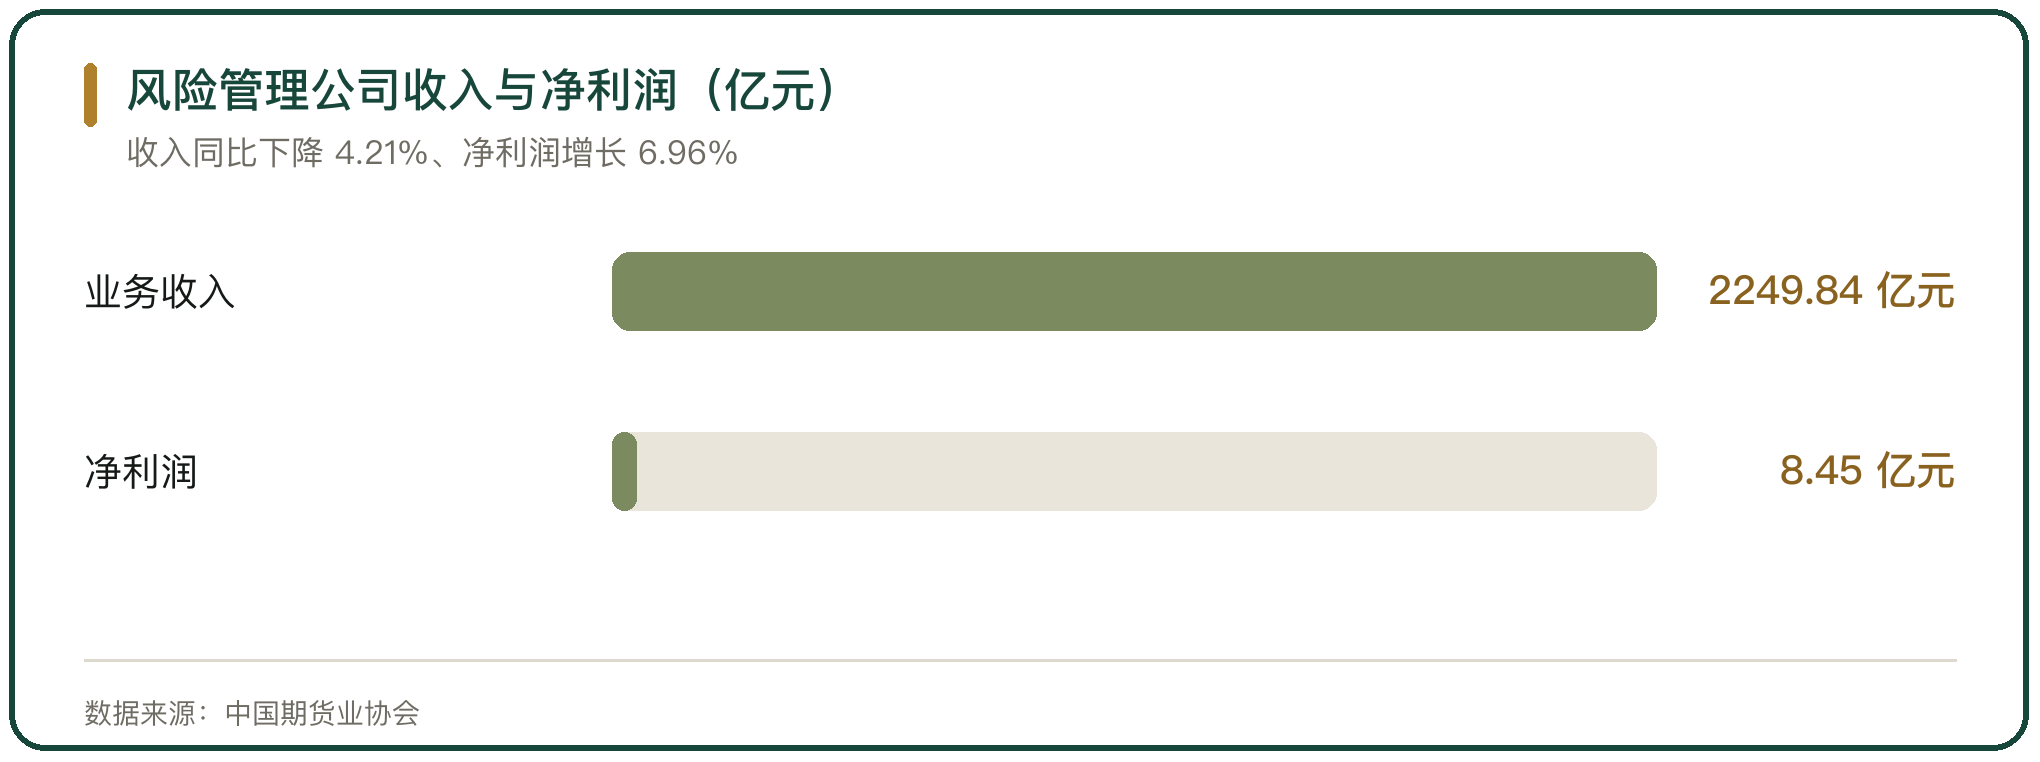
期货公司通过风险管理子公司提供场外服务。中国期货业协会的数据显示,2024 年末备案设立的风险管理公司 97 家,总资产 1554.36 亿元、净资产 442.65 亿元;2024 年业务收入 2249.84 亿元、净利润 8.45 亿元。
业务结构分几块。基差贸易的现货采购 2669.40 亿元、销售 2579.69 亿元;仓单约定购回业务 159.55 亿元;做市业务里期货做市累计成交额 130210.43 亿元、期权做市 3460.90 亿元。服务对象以产业客户与中小微企业为主。
八、套期会计的处理
套期保值进入报表要按套期会计处理。《企业会计准则第 24 号 套期会计》(财会〔2017〕9 号)把套期分为公允价值套期、现金流量套期与境外经营净投资套期。公允价值套期的损益直接计入当期利润表;现金流量套期的有效部分先计入其他综合收益,待交易实际发生时转入当期损益。
准则同时设定条件:套期关系要有正式的书面指定,套期工具与被套期项目之间要有经济关系,套期比率要合理。2017 年修订后的准则取消了回顾有效性测试的要求,更注重经济关系的判断。
九、期货工具应用的判断
期货工具把价格风险从流通业务里拆出来,交给愿意承担风险的一方。套期保值锁定采购与销售的价差,保险加期货把农户的价格风险集中转移到期货市场,场外期权按企业需求定制价格区间。
落地的约束在基差、保证金与会计处理 3 处。基差决定套保的实际效果,保证金占用的资金影响现金流,套期会计决定损益落在哪一期。2024 年末场外衍生品存续名义本金 3367.55 亿元、同比下降 25.89%,工具的使用随行情与企业风险管理需求变化,制度只提供工具与规则,不构成投资建议。



写点看法