

撮合型平台的变现与困境
一、撮合型平台的收入从哪里来
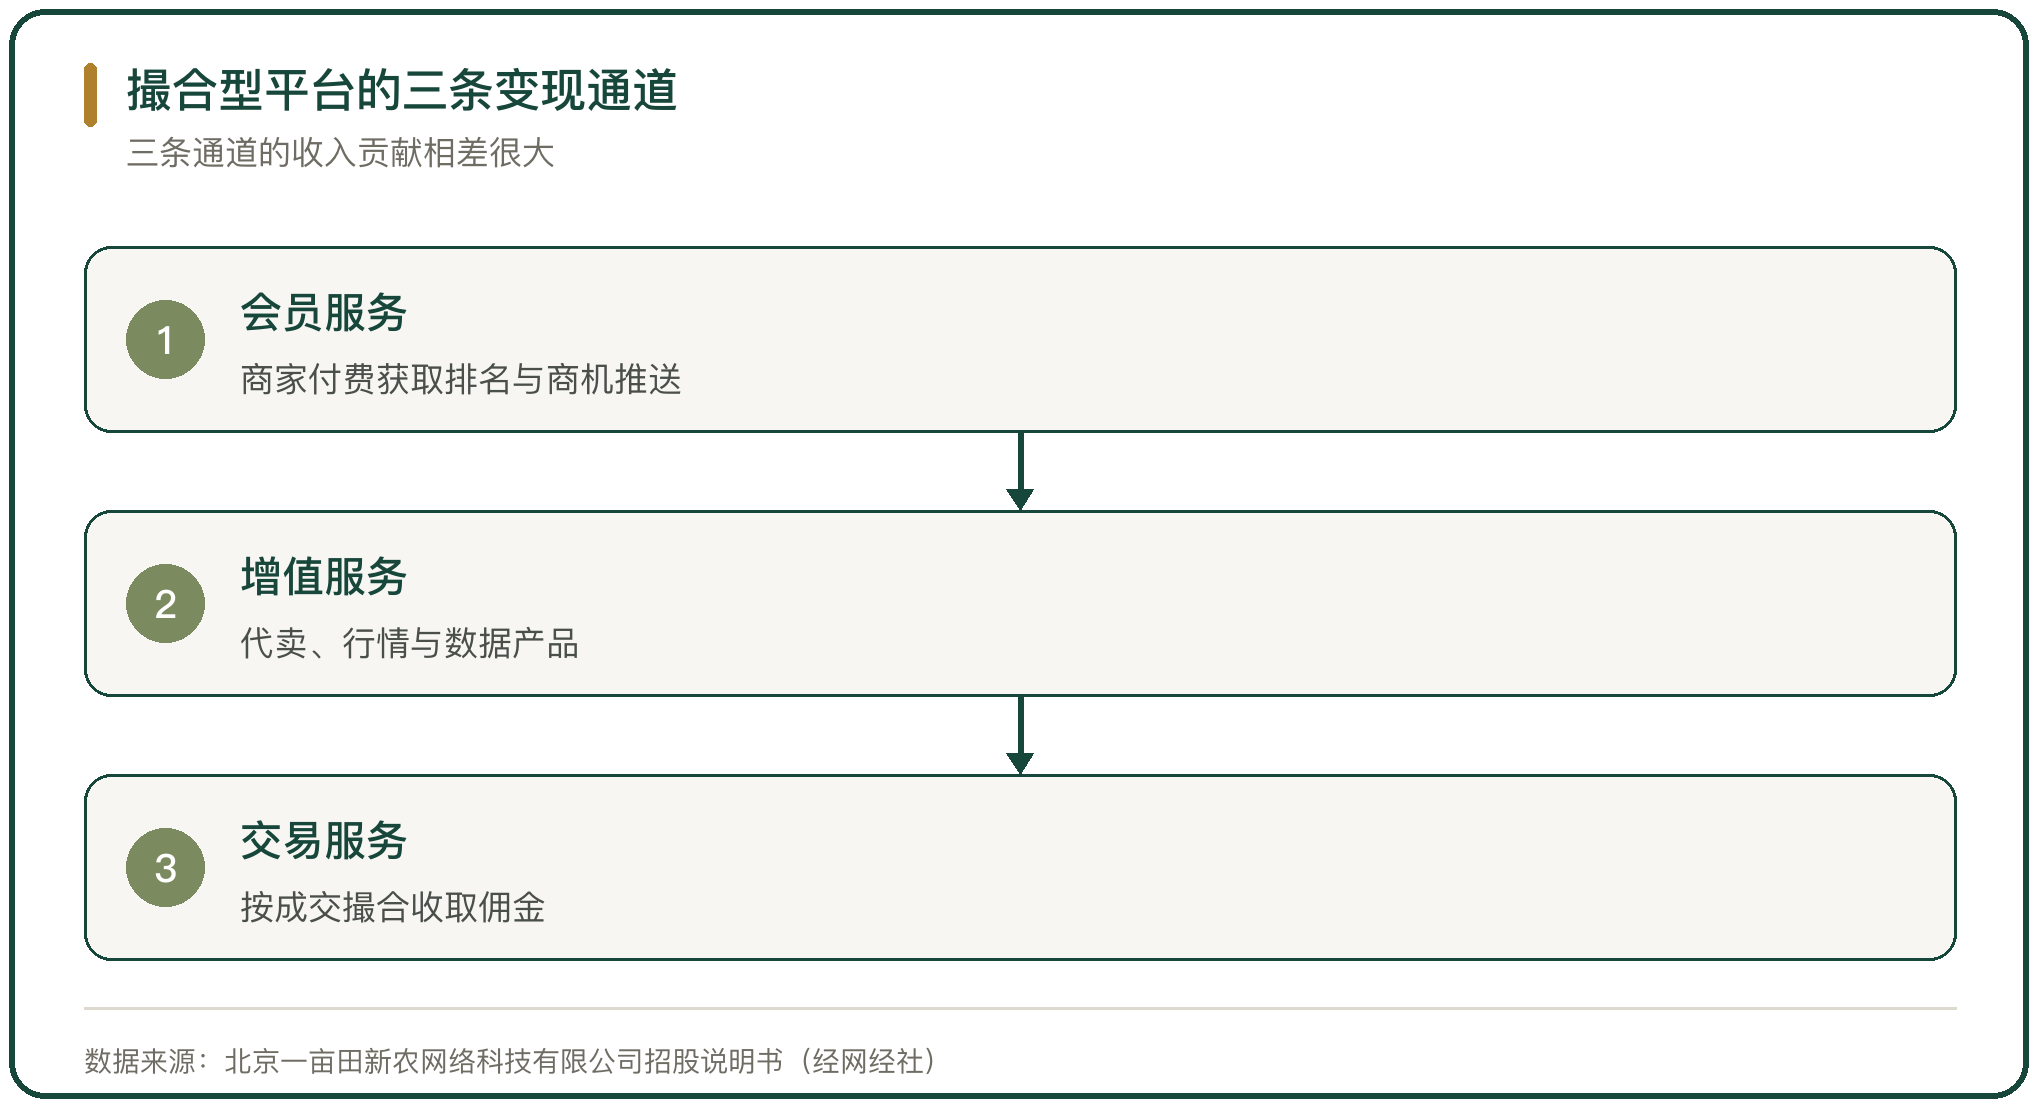
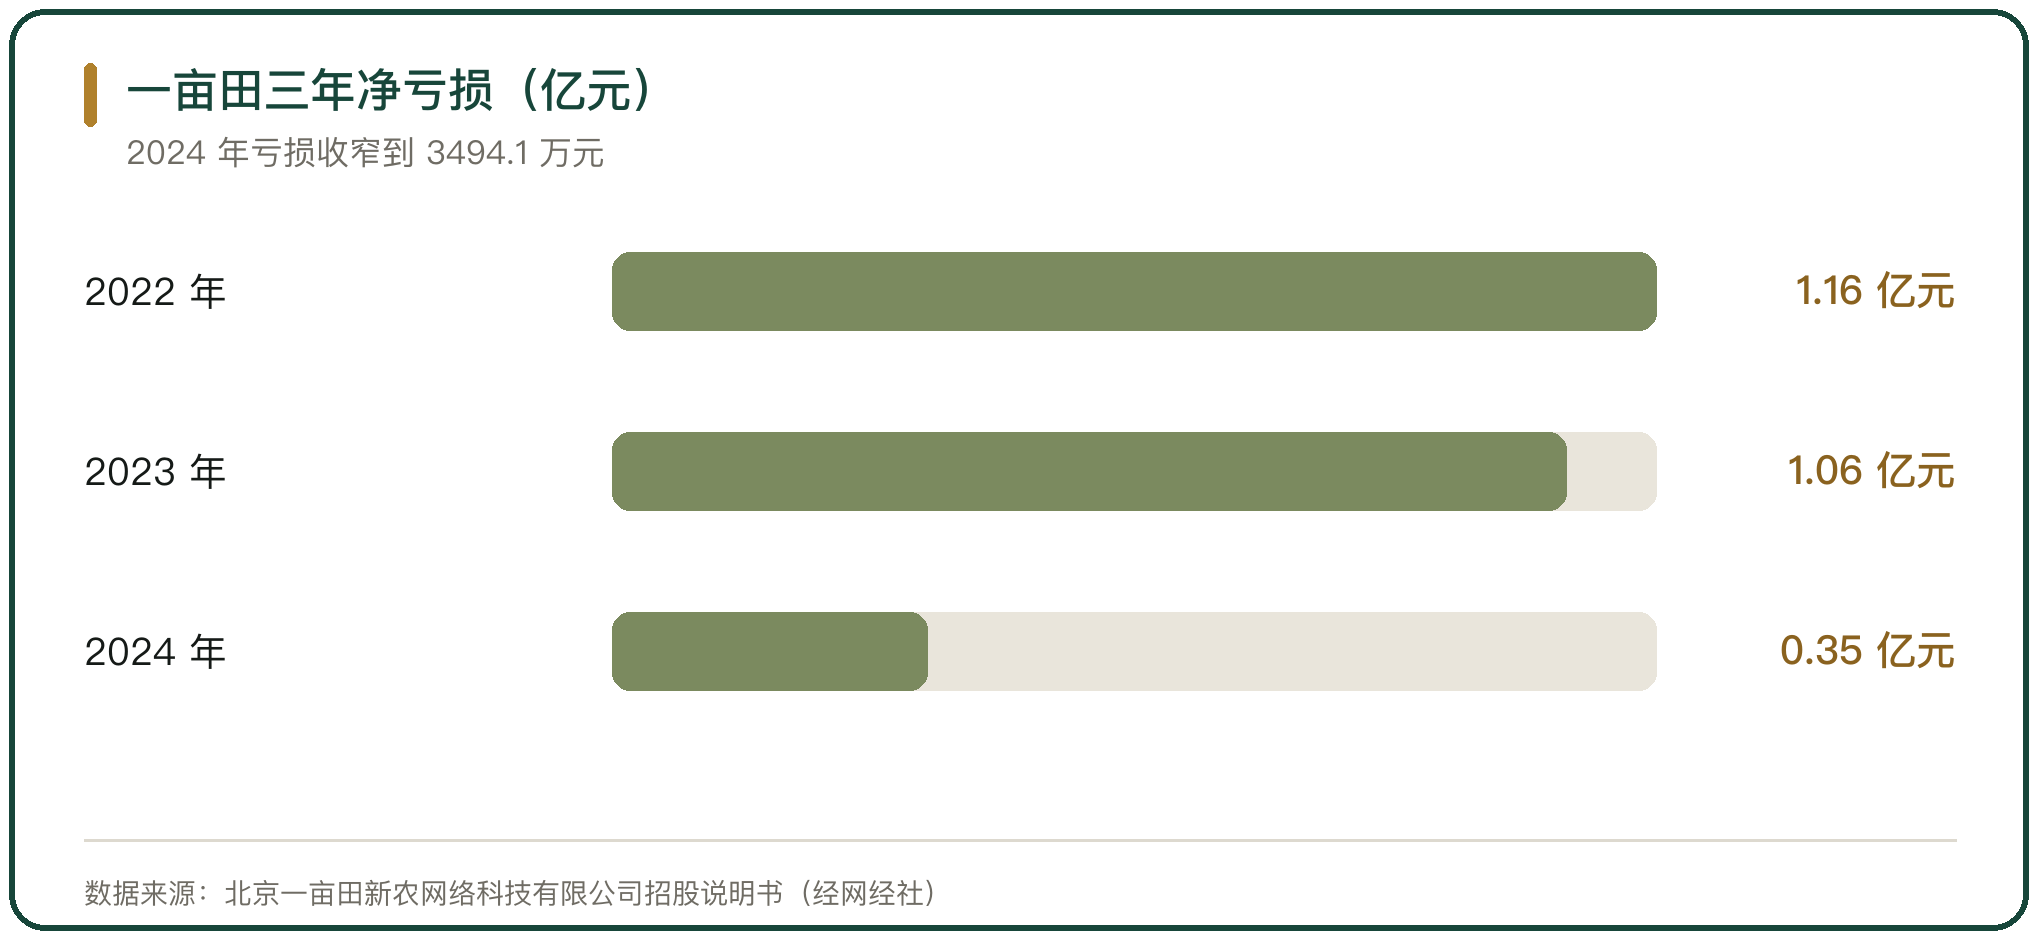
一亩田 2024 年的收入结构可以说明撮合型平台的收入主要落在哪里:数字农业商贸服务占营收的 94.6%,其中会员服务占 59.3%、增值服务占 32.6%,交易服务只占 2.7%。该平台全年营收 1.61 亿元,净亏损 3494.1 万元。
会员服务与增值服务的收费方式不同。会员服务按等级与年限一次性收取,提供排名优先、商机推送与店铺权益;增值服务按具体业务收费,覆盖代卖、行情查询、数据产品与营销工具。两条线的付费意愿都要靠平台持续提供可感知的效果来维持。
二、会员费与增值服务的收费争议
会员费一次性收取、效果难以事前约定,是争议集中的地方。该平台的豆牛代卖服务有用户投诉,称购买钻石版服务后货物卖价低于产地、代卖费用与市场费用叠加后收益所剩无几,要求退款;黑猫投诉平台上还有用户反映,销售人员口头承诺的补贴政策在公司客服处得不到确认。
惠农网的农批通会员同样有退费投诉。有用户称开通会员后流量与订单没有明显变化,要求退款未果;平台对因诚信问题被终止服务的账号不退还会员费,保证金在最后一笔订单完成 120 天且无投诉时可退。
三、交易佣金为什么难以做大
交易佣金占比低,与大宗农产品的交易方式有关。农产品的成交大量在线下完成,验货、分级、议价与结算都在产地或批发市场的现场发生,平台即便促成了撮合,也很难对最终成交结果计费。该平台 2024 年交易服务收入占比只有 2.7%。
佣金模式要成立,需要平台深度介入交易与结算。平台自建代卖与线下网点,能把交易拉进自己的流程,可也会同步增加人力与场地投入,收入与成本一起上升。
四、平台补贴获客与成本结构
平台早年靠补贴与低价获取用户,补贴一停,对价格敏感的用户就会流失。该平台 2024 年亏损收窄,靠的主要是成本削减,销售费用下降 7.4%、行政开支下降 59.1%、研发支出下降 20.3%;同期短视频功能被禁用与政府项目减少,还让核心业务收入出现下滑。
成本结构的另一端连着增长。用户规模与撮合次数要持续增长,市场推广与线下投入就不能停;一旦削减费用换利润,业务的规模扩张也会放慢。
五、线下服务网络的投入与复制
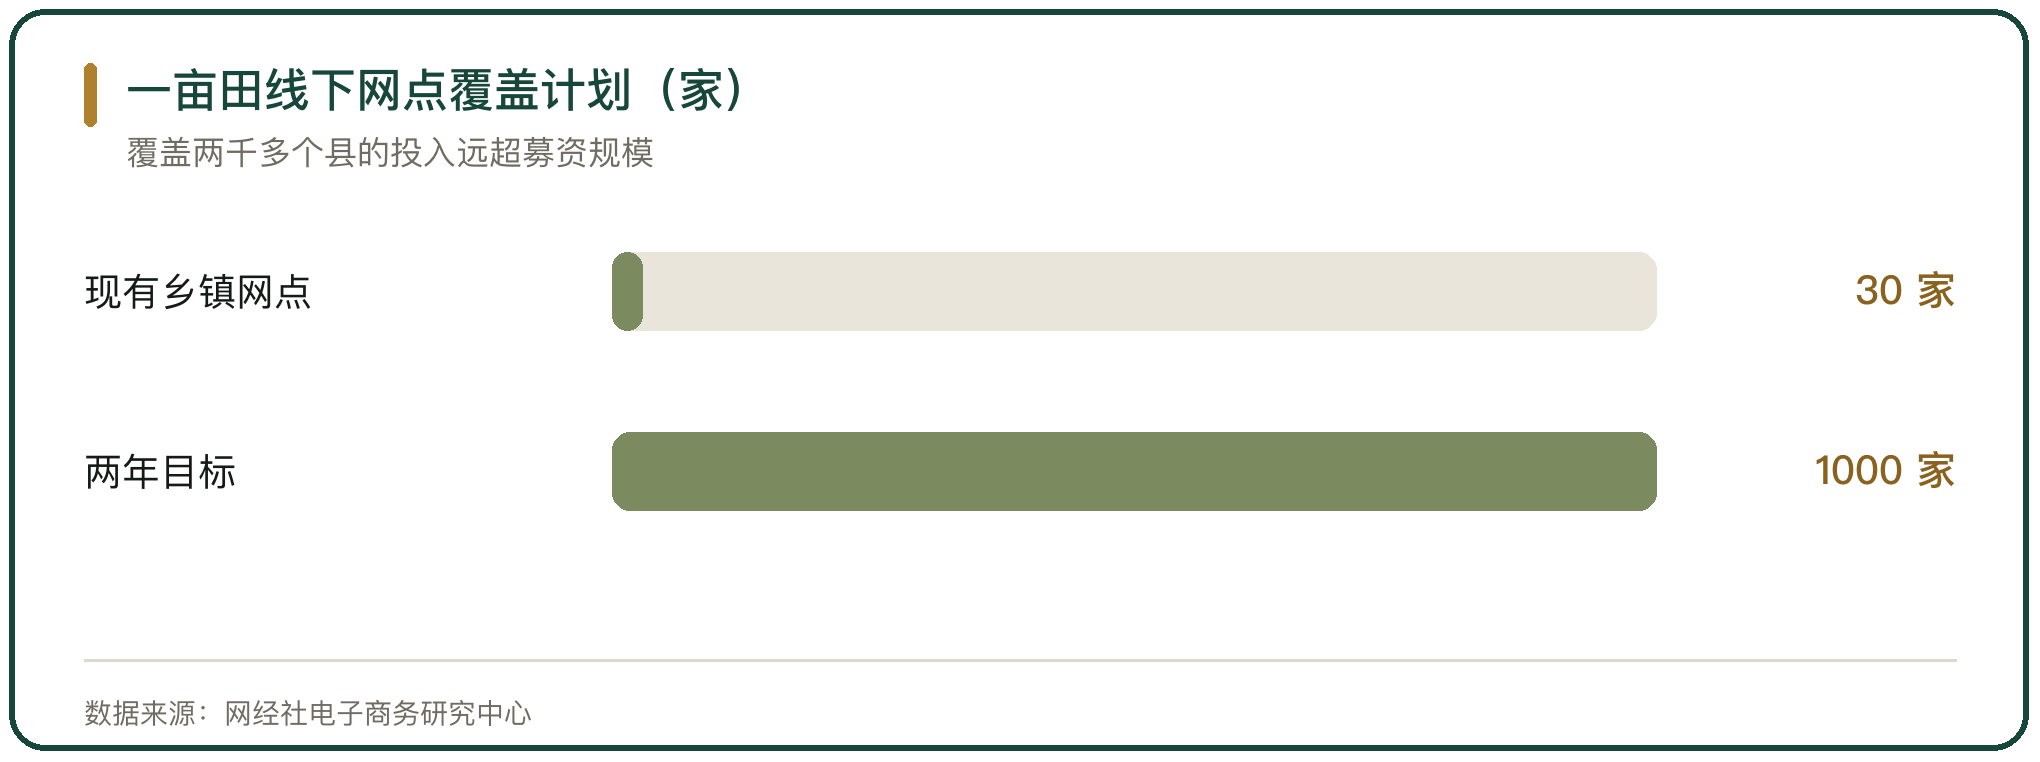
平台把线下服务网络当作提高单客价值的方向,也在承担扩张的成本。该平台在华北布局近 30 个乡镇网点,计划两年内扩大到 1000 家。按每个网点 50 万元的投入估算,若要覆盖全国 2000 多个县,资金需求在百亿元量级,远超其上市募资的 2200 万美元。
网点经营的难点在复制。产地情况因品类与地区而异,分级标准、物流协调与售后支持都需要本地化,规模越大,管理半径越长,单点盈利模式越难统一。
六、农业 B2B 数字服务市场的规模
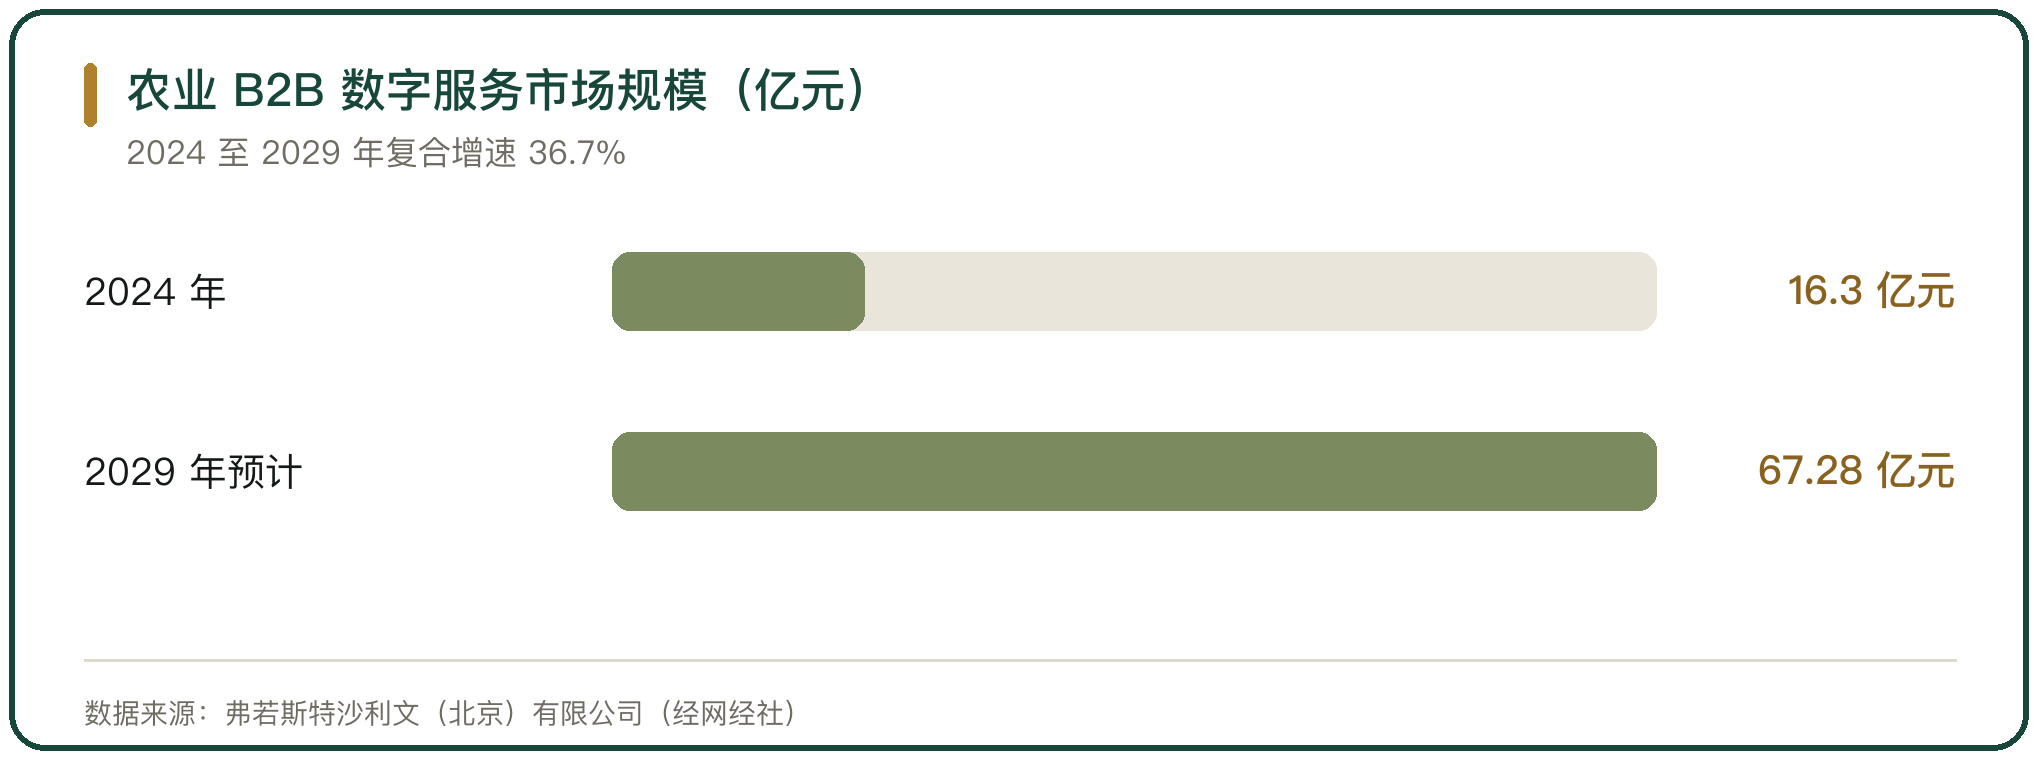
农业 B2B 数字服务是一个规模尚小、增速较快的市场。弗若斯特沙利文的数据显示,2024 年中国农业 B2B 数字服务市场总规模为 16.3 亿元,2020 至 2024 年复合增速 54.5%;预计 2029 年达到 67.28 亿元,2024 至 2029 年复合增速 36.7%。
市场规模的基数不大,平台的收入天花板因此较低。同期预计中国农业 B2B 平台的商品交易总额 2029 年达到 2842 亿元,交易规模与服务收入之间相差悬殊,服务收费的空间远小于交易规模。
七、生鲜电商赛道的盈亏分布
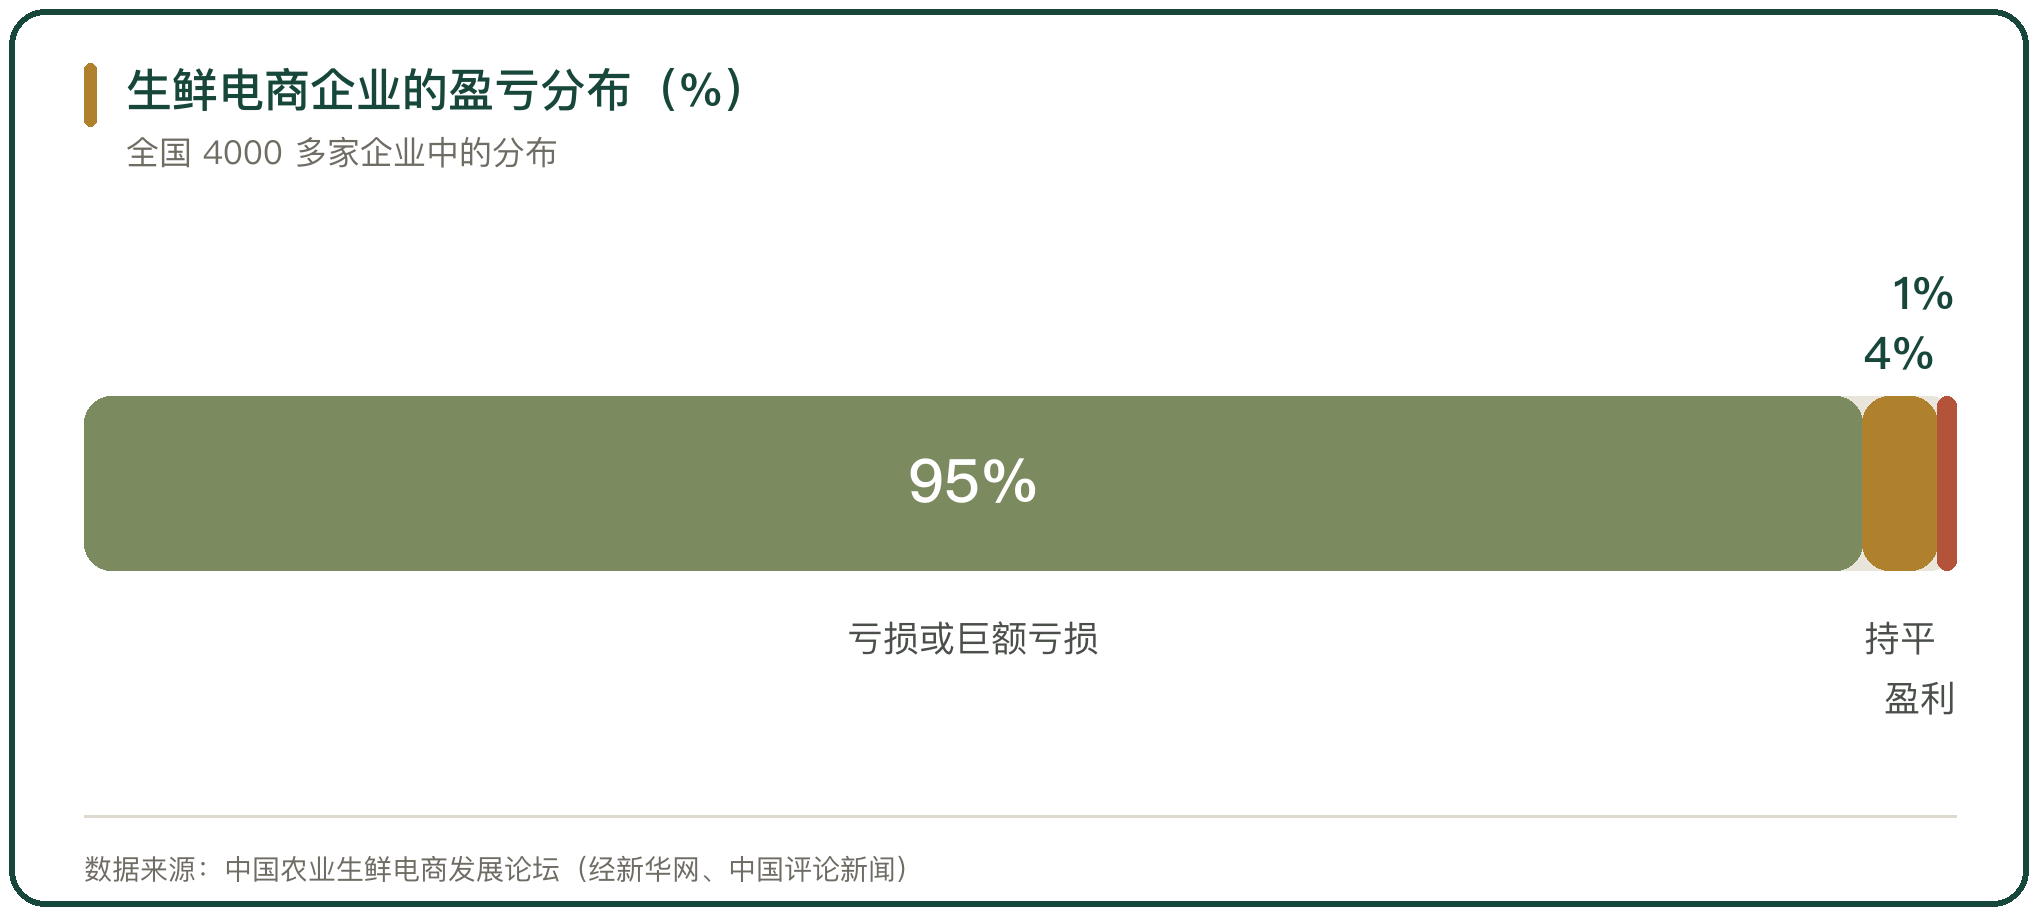
涉农电商的盈利难在更大的范围内也存在。新华网 2023 年的统计显示,国内生鲜电商领域中 88% 的企业亏损、只有 1% 实现盈利;更早的行业统计给出的口径是 4000 多家企业中 95% 亏损或巨额亏损。不同口径的亏损比例都指向同一个结果,行业整体难以盈利。
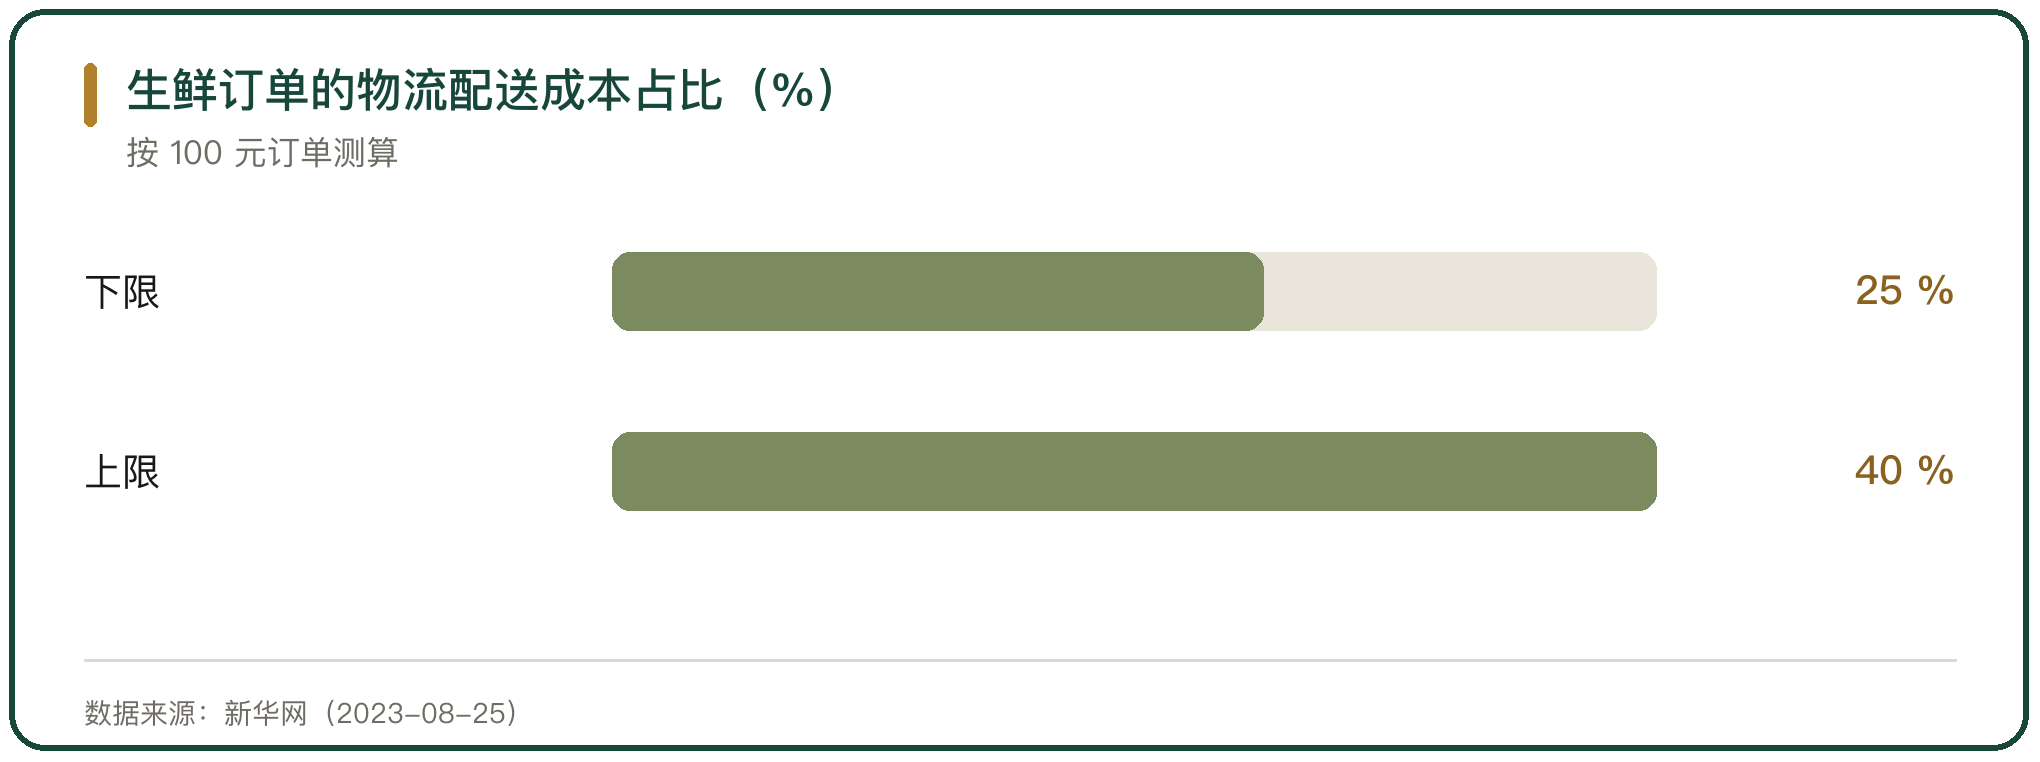
亏损与履约成本有关。生鲜订单的物流配送成本高,一笔 100 元的订单,配送成本占到 25% 至 40%,前置仓模式的固定成本又缺少规模摊薄的空间。
八、平台变现能力受限的结构原因
农产品批量流通的附加值低,价格敏感度高,平台能收取的服务费因此有限。信息撮合存在替代渠道,会员费与增值服务之间容易互相挤压;数据产品的收入规模目前还小,惠农网的数据产品年营收逾 9000 万元,与平台的交易规模相差一个量级。
变现受限还来自交易的非标性。农产品的规格、等级与产地差异大,同一品类在不同市场、不同时点的价格都不一样,统一的收费规则难以覆盖实际业务。
九、平台退出与收缩的案例
涉农电商的退出与收缩并不少见。2016 年 4 月,曾获亚马逊投资的美味七七进入破产清算,成为生鲜电商领域当时最大的一起倒闭案例;同年,天天果园关闭线下门店,爱鲜蜂被曝把原有 1100 人团队压缩到 700 人。2023 年前后,叮咚买菜把开城数从 37 个压缩到 25 个,每日优鲜面临退市。
收缩的共同原因是收入覆盖不了履约与获客成本。平台靠补贴做大规模,等资本回归理性、补贴停止,订单量与现金流同时承压,调整就不可避免。
十、撮合型平台的处境判断
撮合型平台的难处在于,信息撮合本身难以直接收费,而真正能收费的线下服务又是重投入。会员服务与增值服务撑起了当期收入,交易佣金长期偏低,平台在扩张与盈利之间反复调整。
平台的价值与盈利能力是两件事。撮合确实缩短了找货与找买家的时间,但把信息优势转化成稳定收入,需要交易、数据与金融服务同时落地,任何一条单独推进都难以支撑持续的利润。



写点看法