

冷藏运输市场的规模与运力结构
一、冷藏运输市场的规模基数
冷藏运输的规模有两组口径,一组是货,一组是钱。2025 年冷链物流需求总量 3.814 亿吨、同比增长 4.50%;冷链物流总收入 5567.1 亿元、同比增长 3.84%(中国物流与采购联合会冷链专业委员会)。同期冷藏车保有量 58.54 万辆,较 2020 年增长 104.19%;冷库总容量 2.67 亿立方米(中国物流与采购联合会)。
运输这一端的规模不看总收入,看成多少货、用什么车运。3.814 亿吨货里,绝大多数压在公路一种方式上。
二、冷链运输的需求结构
需求结构决定运力的配置。食品冷链仍是主体,生鲜电商与即时零售带来小批量、高频次、短时效的运输需求;医药冷链是增长最快的细分,2025 年医药流通市场规模 29630 亿元,医药物流费用 1019.9 亿元,其中冷链费用 267.8 亿元(中国物流与采购联合会《中国医药物流与供应链发展报告(2026)》)。
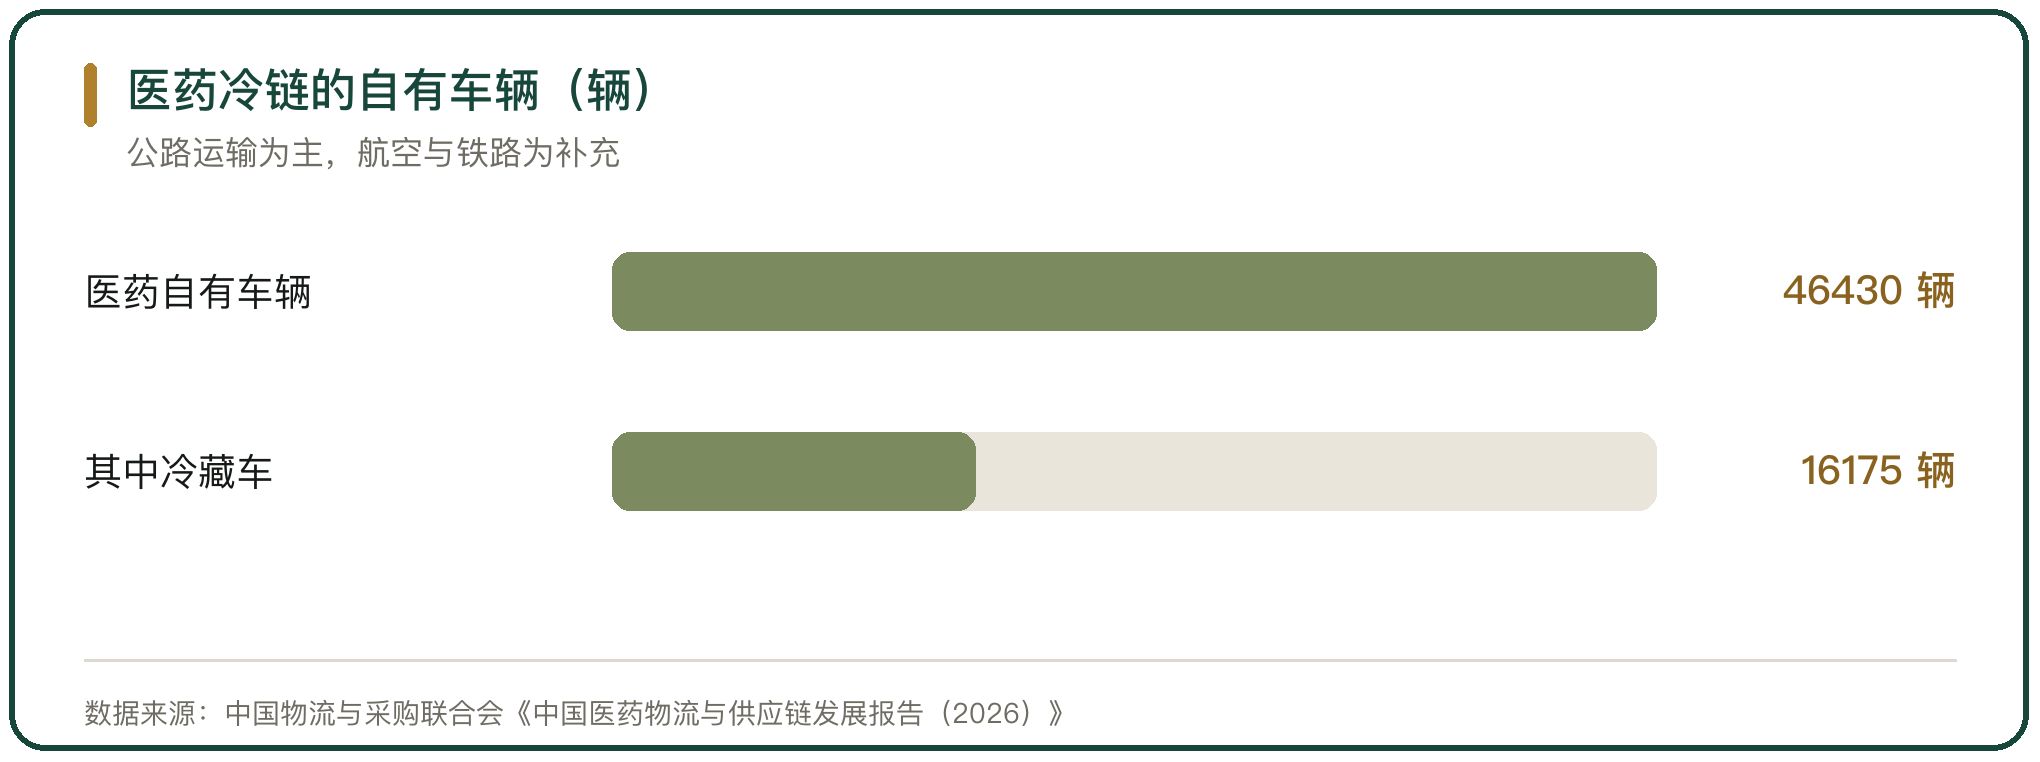
医药冷链的运输能力基本在自己手里。2025 年全国医药行业自有车辆 46430 辆,其中冷藏车 16175 辆、同比增长 2.8%,公路运输为主,航空与铁路是补充(同前)。
三、运力结构里的公路主导
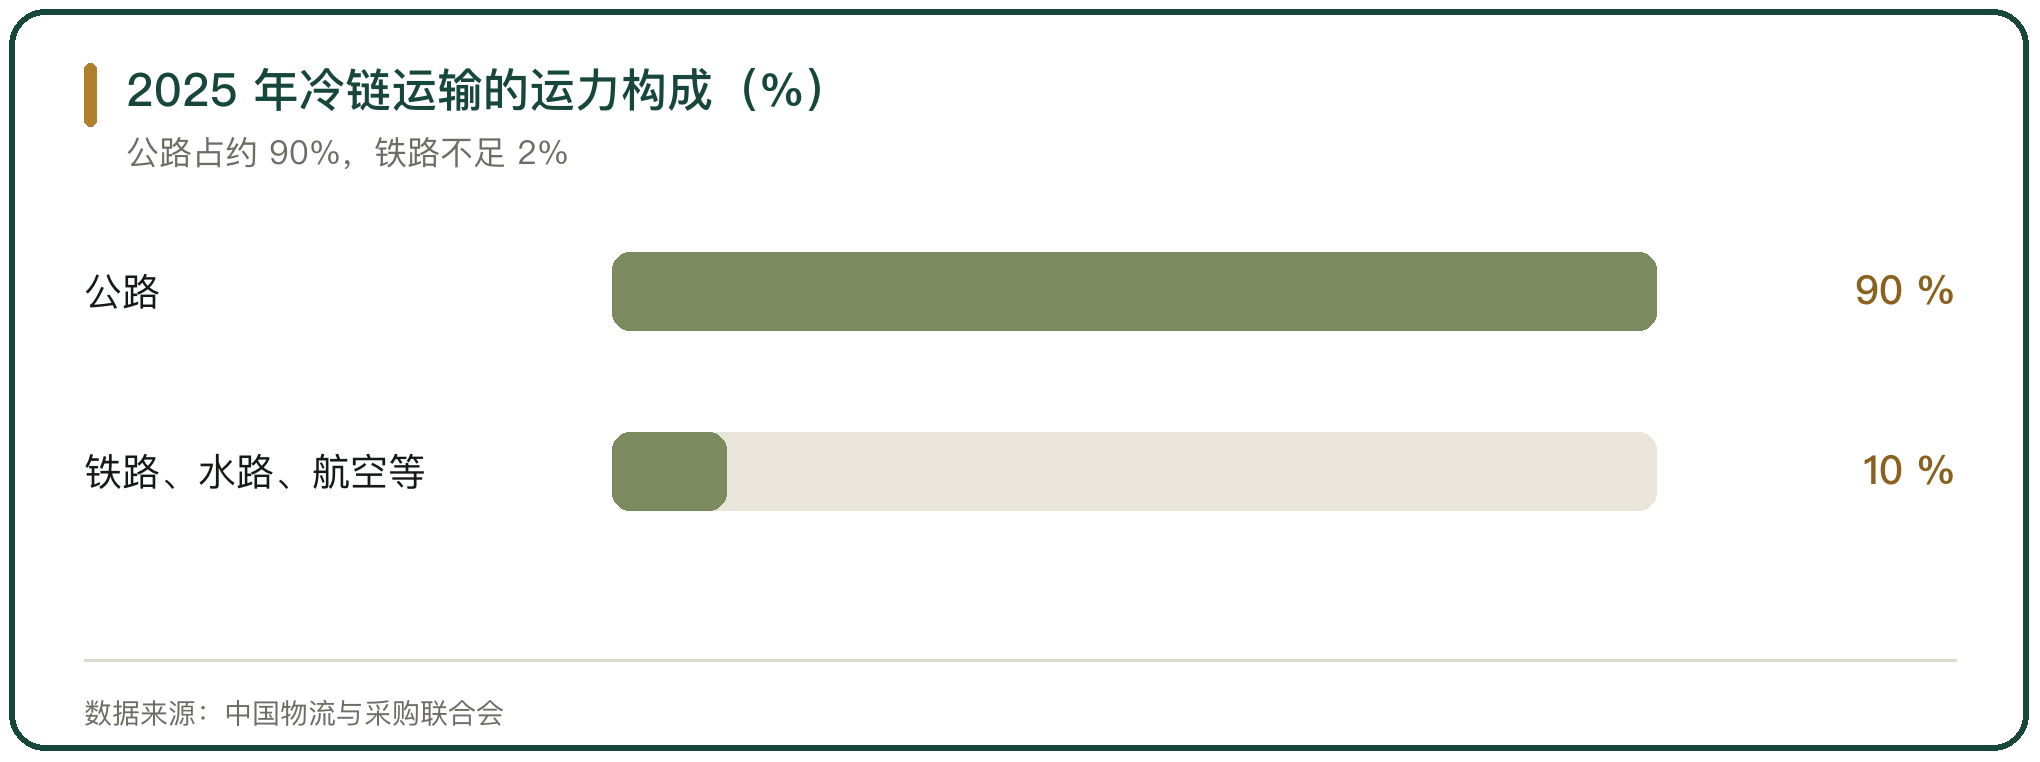
运力结构的头一条是公路主导。公路约占冷链运输 90% 的市场份额,铁路、水路、航空共同发展(中国物流与采购联合会,引中车石家庄公司冷链事业部总经理姬连凯)。
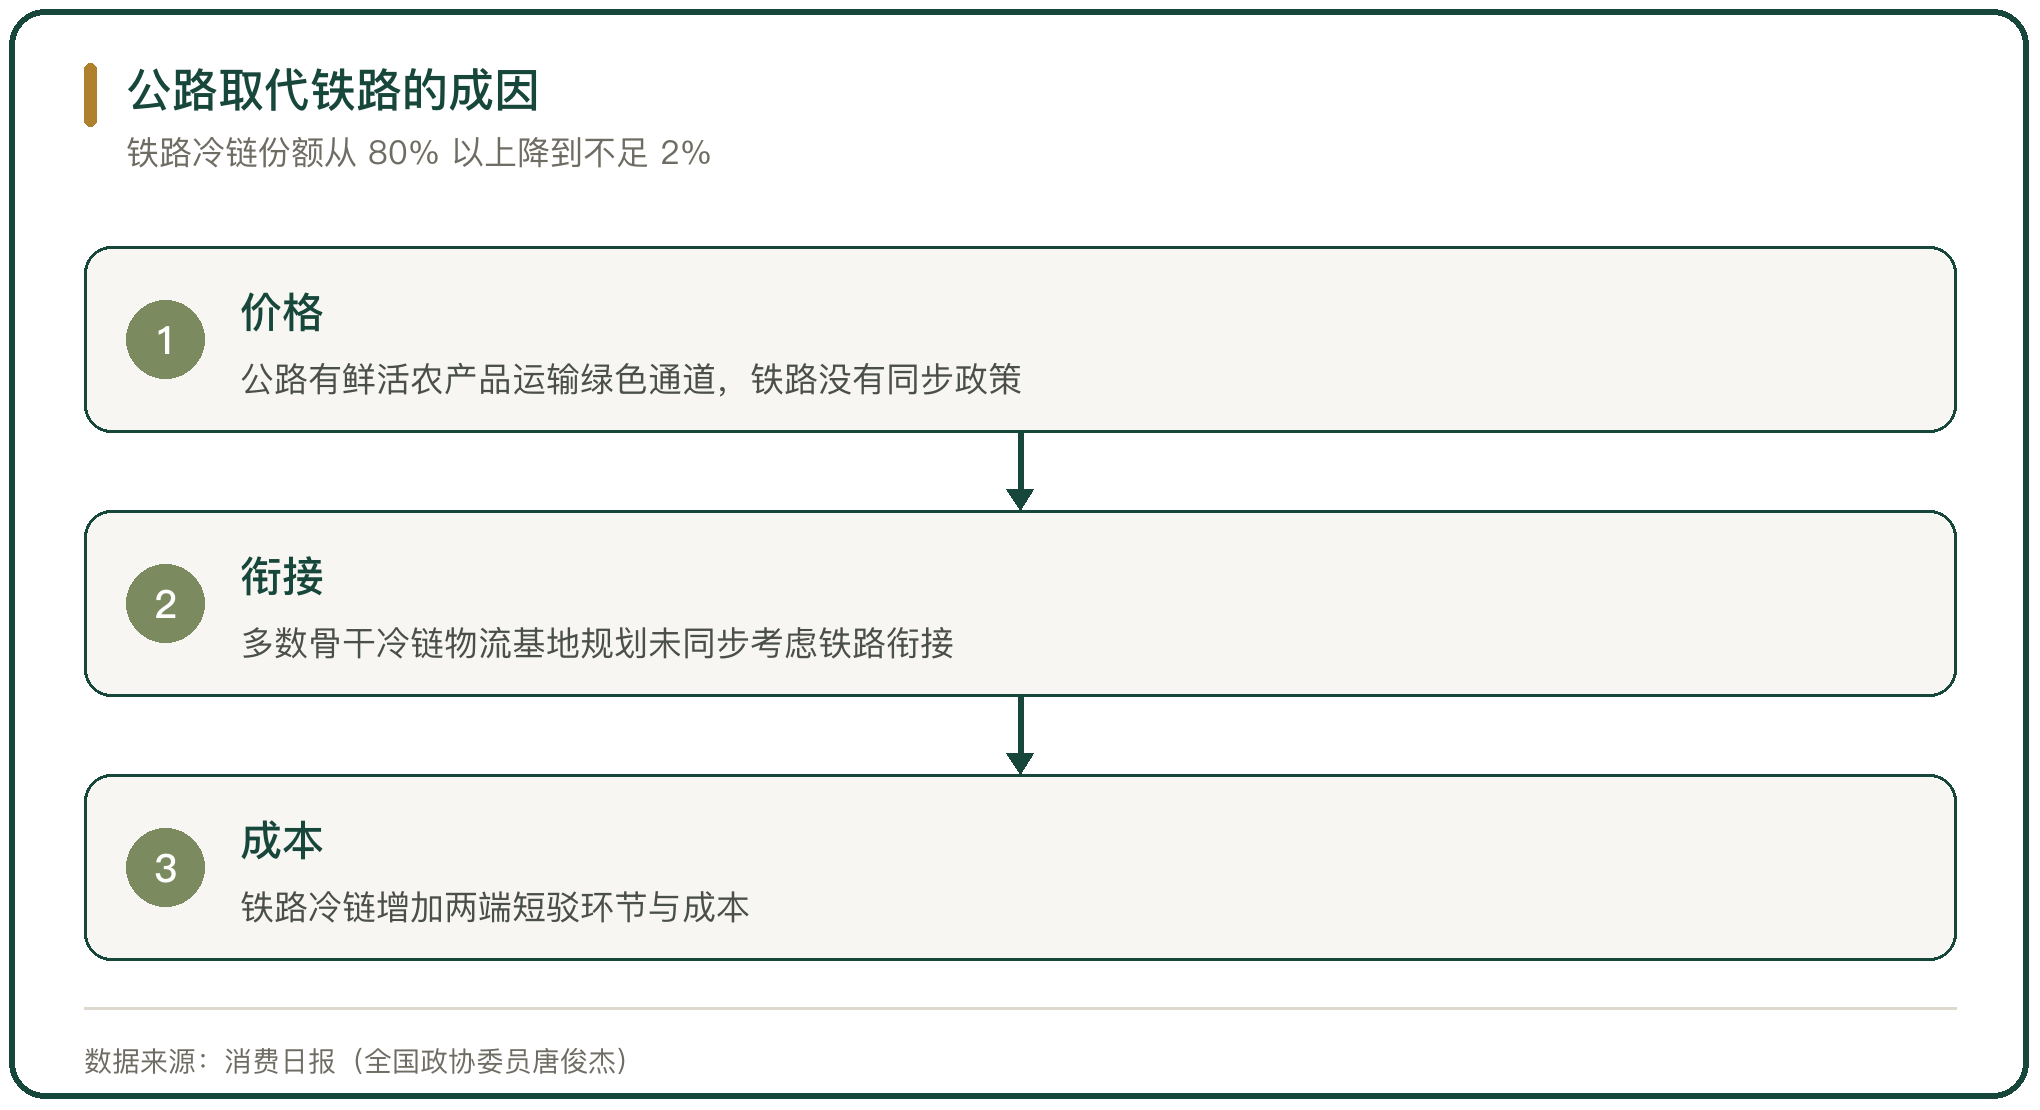
这个结构是几十年里换过来的。上世纪 90 年代以前,铁路冷链在中长距离食品运输中占主导,份额一度超过 80%;公路网络完善之后,特别是鲜活农产品运输“绿色通道”政策减免过路过桥费,公路逐步取代铁路(消费日报,全国政协委员唐俊杰)。
四、铁路冷链的份额短板
2025 年铁路冷链运输的市场份额不足 2%。卡点在两头:一是政策,公路有“绿色通道”,铁路没有同步的减免政策,鲜活农产品走铁路在价格上没有竞争力;二是衔接,105 个国家骨干冷链物流基地在规划时,多数没有同步考虑与铁路的衔接方式,铁路比公路多出两端短驳环节与成本(消费日报)。
班列这一路在试。2026 年 2 月,海南乐东打通了三亚崖城站铁路冷链出岛通道,冬季瓜菜首单发往湖南长沙;满载巴西进口果汁的冷链班列从广州南沙港南站驶出,1 天后抵达江西赣州国际港(消费日报)。
五、水路与航空的补充
水运在冷链里的角色是远洋与内河。2025 年水运货运周转量占比保持在 50% 以上,但冷藏箱只是其中一段;进口肉类、水果与水产走海运进港,再靠公路分拨(人民日报引中国物流与采购联合会)。
航空承接的是高值与短保鲜期的货,医药、花卉与高端生鲜。中老铁路与中欧班列把一部分跨境生鲜从空运转到铁路,成都的“澜湄蓉”鲜果专列把泰国榴莲、山竹的运输时间压到 8 天直达成都,损耗率从海运的 15% 降到 3% 以内(成都市口岸与物流办公室)。
六、自有运力与外协运力的比例
冷链运输企业的运力多是自有加外协的组合。干线自营保时效与温控,支线与季节高峰靠外协补。经营租赁在车队里的占比在上升,2025 年约 22%(中国物流与采购联合会冷链物流专业委员会《2025 年上半年冷藏车市场分析报告》)。
自有与外协的比例取决于货源稳定度。货源稳的线路配自有车,货源散的线路靠外协,运价的波动先传到外协这一层。
七、个体司机在运力里的位置
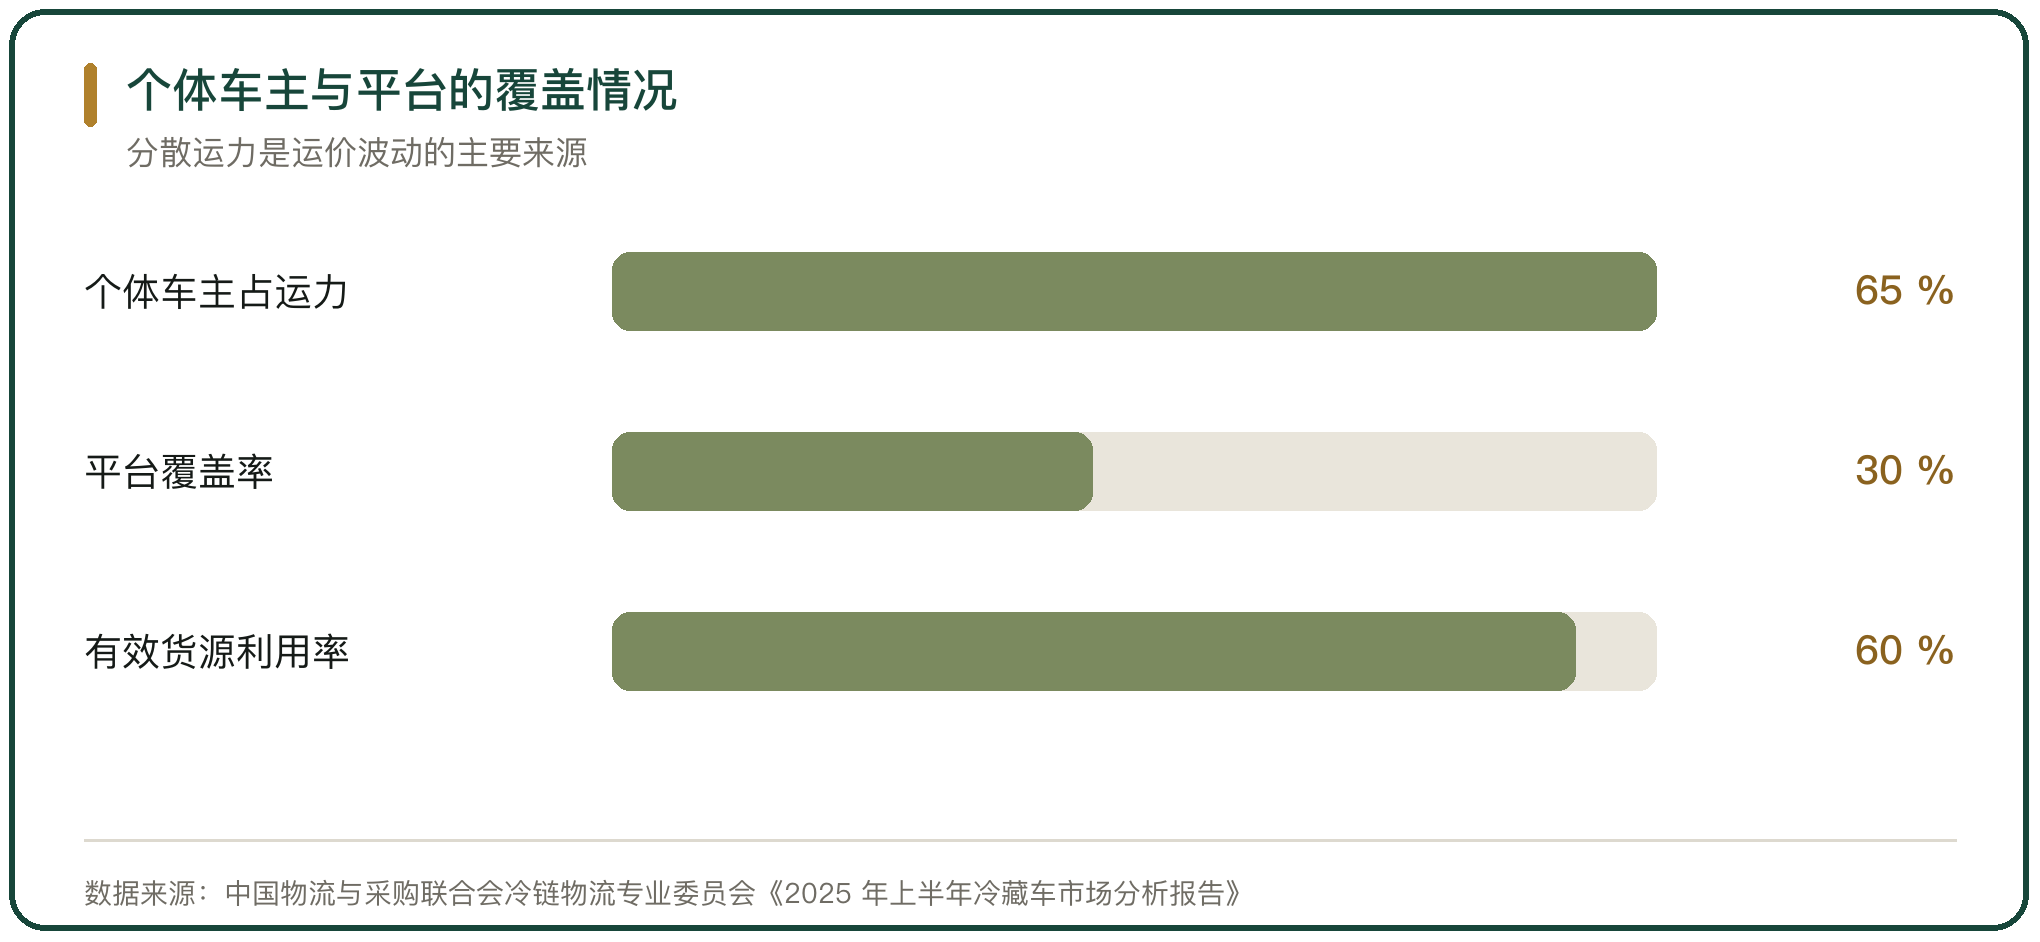
冷藏车运力的绝大多数在个体车主手里。个体车主占冷藏车运力的 65%,平台覆盖率不足 30%,有效货源利用率约 60%(中国物流与采购联合会冷链物流专业委员会《2025 年上半年冷藏车市场分析报告》)。
这组数字决定了两件事。一是干线的运价由分散运力定,货主的议价空间大;二是空驶与季节性波动直接压到个体车主的收入上,回程货的组织效率成了收入的关键变量。
八、第三方运输企业的分层
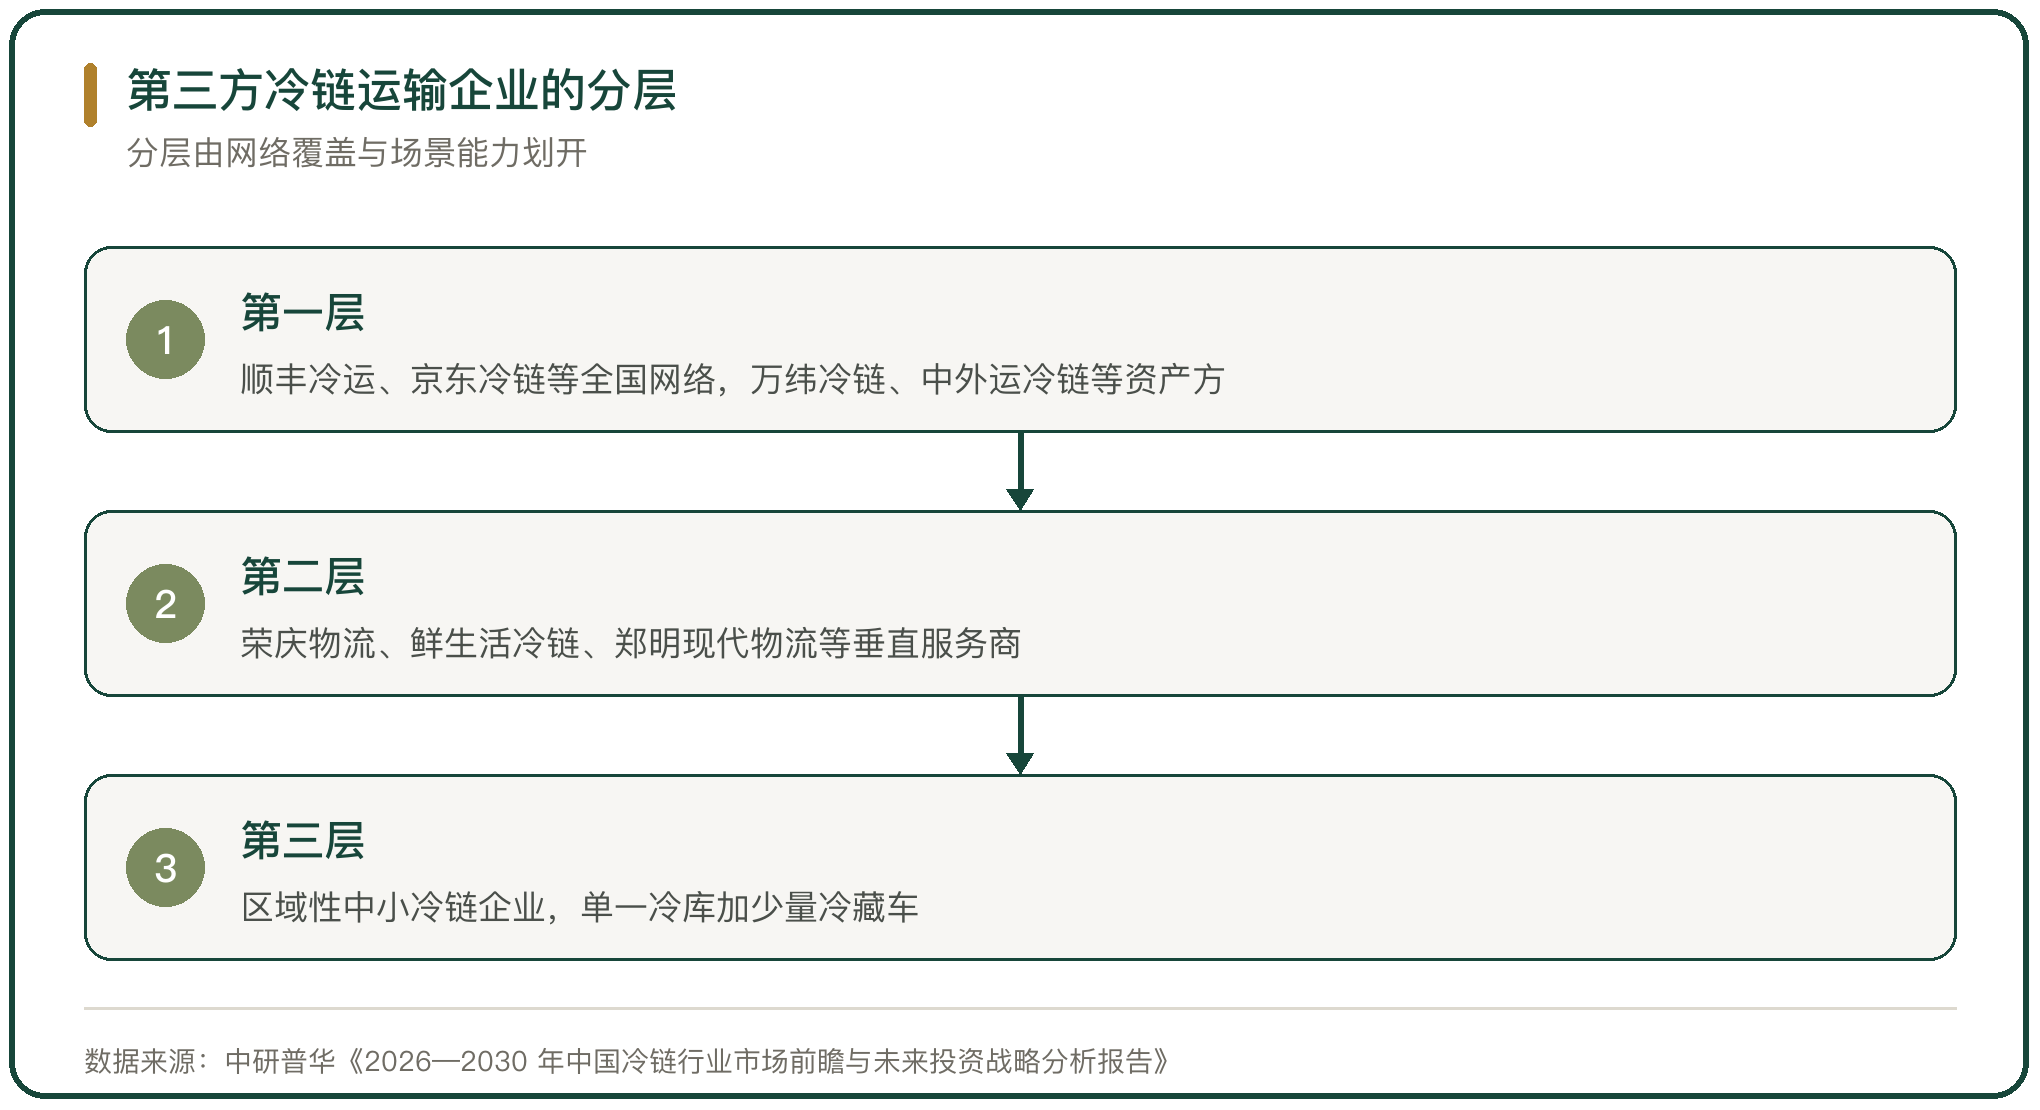
第三方冷链运输企业分成三层。第一层是顺丰冷运、京东冷链这类依托快递与电商商流的全国网络,以及万纬冷链、中外运冷链这类做高标冷库与口岸跨境的资产方;第二层是荣庆物流、鲜生活冷链、郑明现代物流这类深耕单一场景的专业服务商;第三层是大量区域性中小冷链企业,多是单一冷库加少量冷藏车(中研普华《2026—2030 年中国冷链行业市场前瞻与未来投资战略分析报告》)。
前两层的收入能查到。顺丰控股 2024 年冷运及医药业务收入 98.12 亿元、同比下降 4.9%,占总营收 3.45%(顺丰控股股份有限公司 2024 年年度报告);京东物流截至 2024 年 12 月 31 日运营约 60 个温控冷链仓库、面积约 40 万平方米(京东物流年度业绩公告,2025-03-06)。
九、网络货运平台的撮合
平台在填补货源与运力之间的信息差。全国网络货运企业超过 3000 家(中国物流与采购联合会)。冷链这一段的平台化更细,满帮集团旗下运满满冷运的认证司机超过 36 万、覆盖 330 多个城市、10 万条以上线路,并上线了冷链零担运输的共享拼车服务(交汇点新闻)。
平台把零散运力组织起来,改变的是匹配效率,不是运力总量。运价仍由货源的松紧决定。
十、规模与运力结构的判断
规模在长,结构没大变。需求 3.814 亿吨、收入 5567.1 亿元,公路占约 90%、铁路不足 2%。运力的增量集中在新能源车与平台化的撮合,存量的分散与空驶仍是成本的主要来源。
结构的改变要靠两端。一端是铁路冷链的短驳与政策,一端是个体运力的组织化。这两端的进展速度,决定冷链运输的成本还能降多少。



写点看法