

气象指数保险对供应链的作用:自动赔付与保单增信
关键词 气象指数保险自动赔付保单增信气候贷基差风险特色农产品
一、气象指数保险的触发与自动赔付
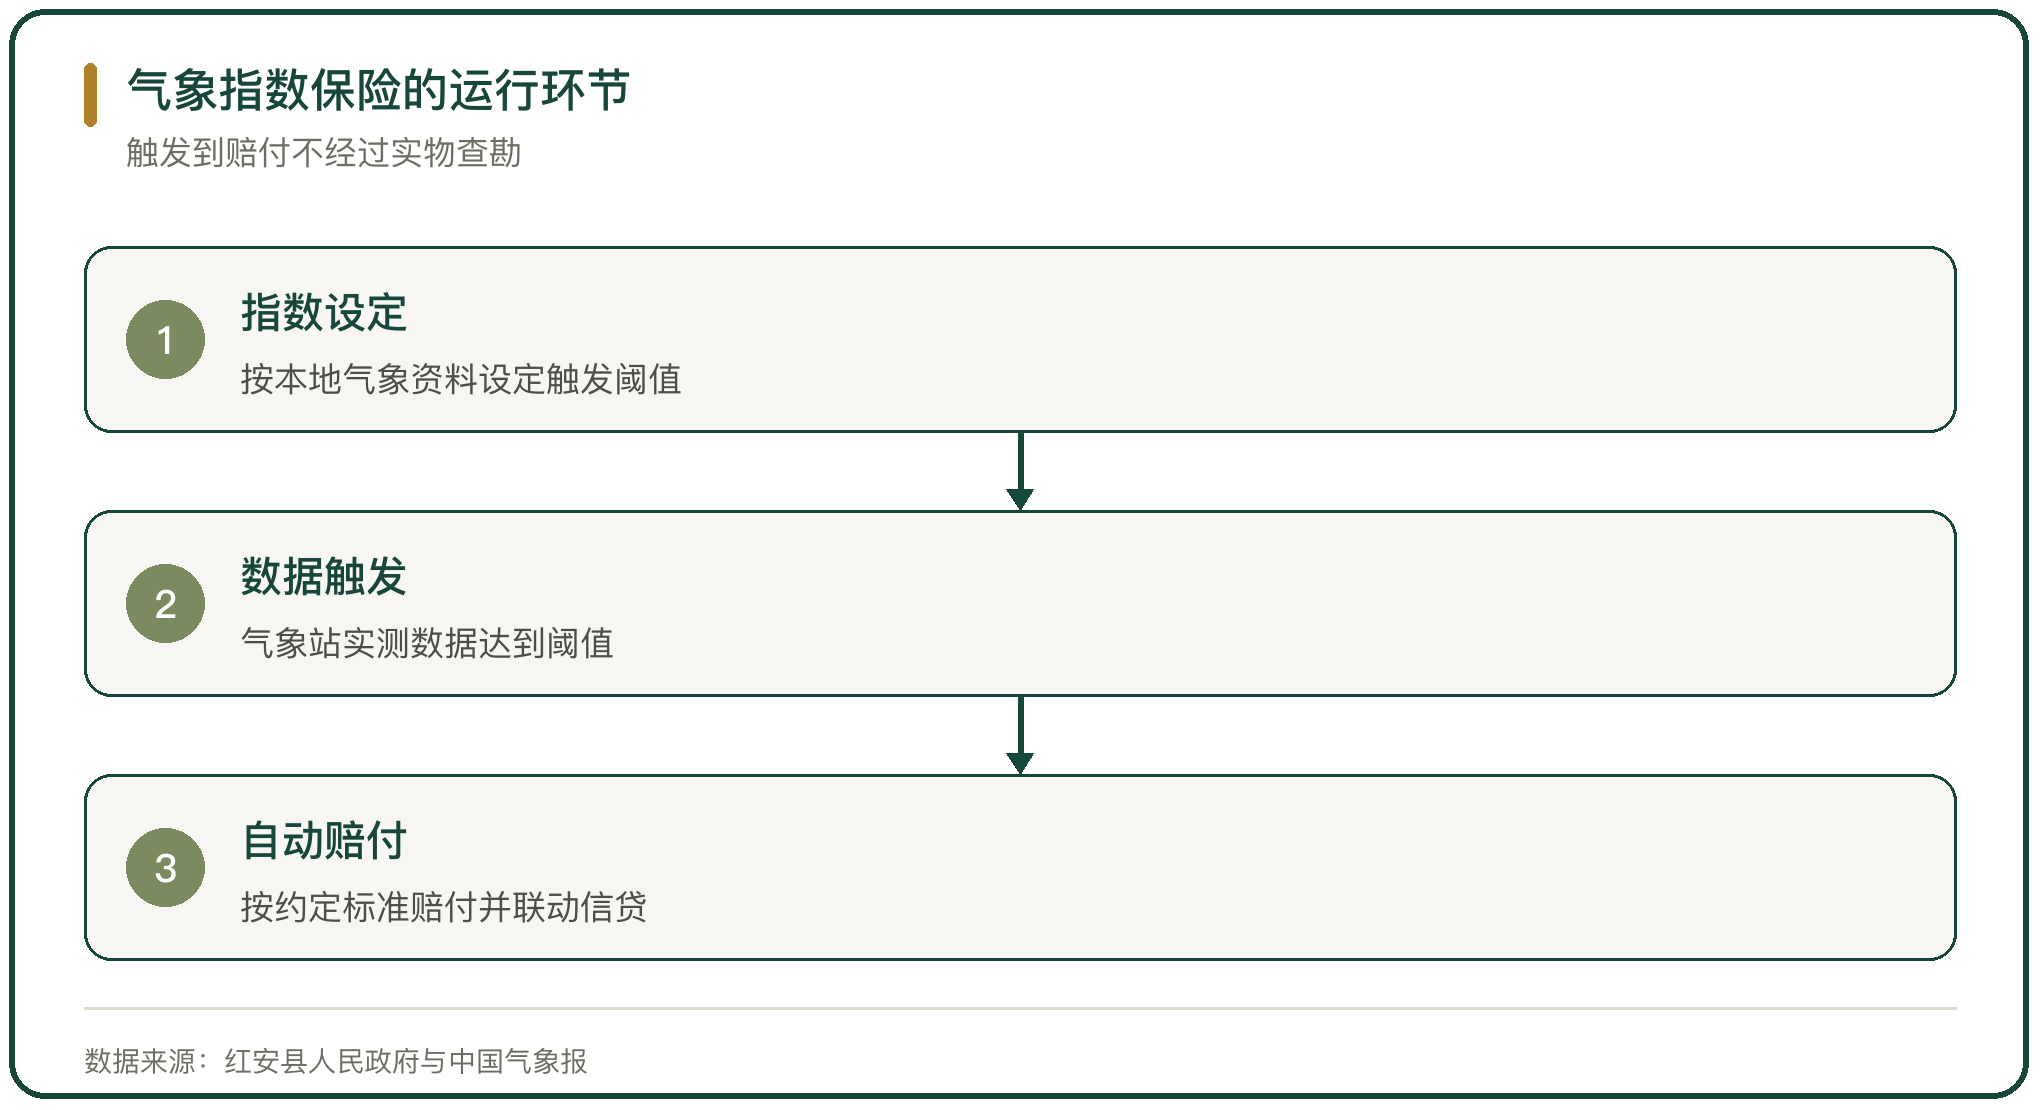
气象指数保险把气候条件量化成指数,达到预设阈值即触发赔付。湖北省广水市的茶叶天气指数保险以客观气象观测数据作为理赔唯一触发条件,由气象局基于多年本地气象观测资料设定低温、高温等量化指数阈值,当合同指定区域气象站的实测数据达到阈值时,保险公司按约定启动赔付。
触发不依赖现场查勘。广东省茂名市高州市的荔枝气温指数保险在 2025 年 12 月中旬以高州国家基本站平均气温 19.3℃ 触发赔付标准,全市赔付 768.84 万元,投保果农无需保险公司到果园看现场。
索赔流程因此缩短,赔款到账的确定性提高。
二、气象指数保险对定损环节的替代
传统农业保险的定损难在损失率认定,气象指数保险把定损换成数据比对。湖北省红安县的茶叶霜冻指数保险方案由县气象局联合湖北省气候中心与太平洋财产保险股份有限公司黄冈中心支公司制定,理赔流程从 1 个月缩短到 1 周。
替代有边界。气象数据能反映致灾因子,不能直接反映每一块地的实际损失,指数与实际损失之间的差距形成基差。广东省的金融气象实践在研讨中提出,气象指数保险向更多特色农产品推广,需要处理数据代表性与产品设计的问题。
定损成本的下降与基差风险的上升同时出现。
三、气象指数保险的保障规模
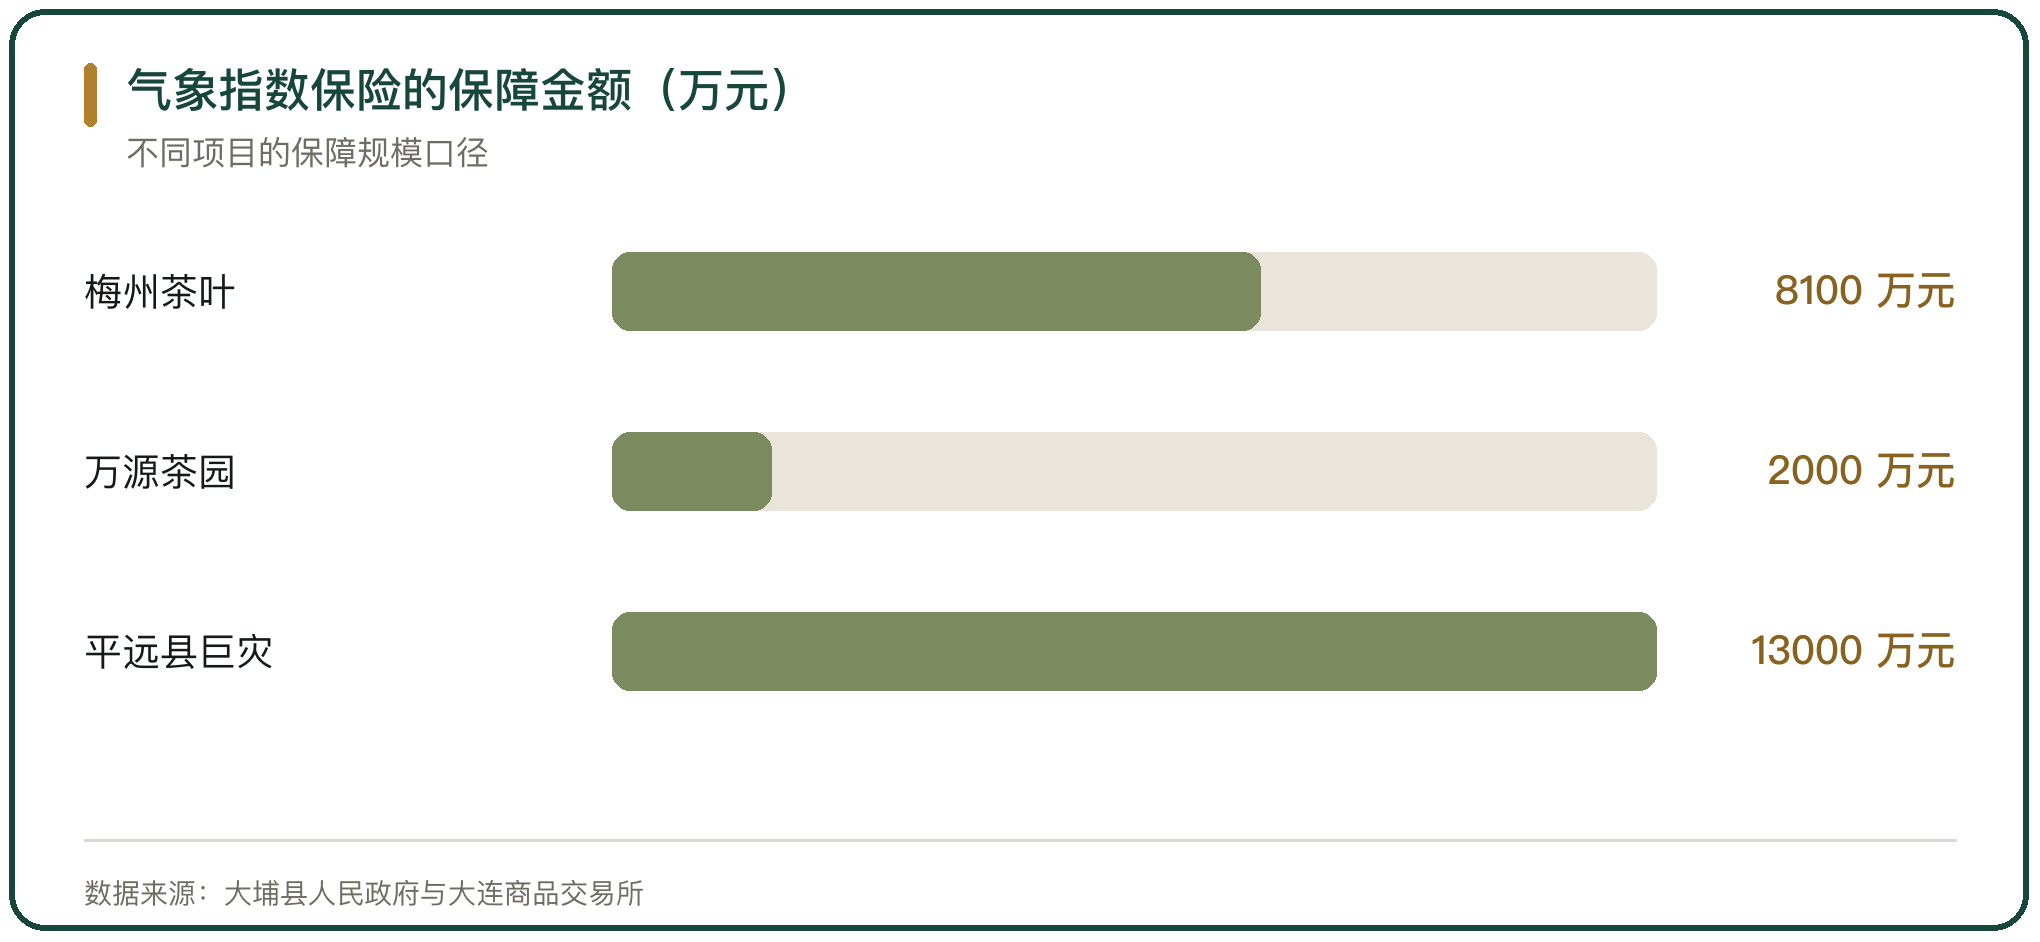
气象指数产品在特色农产品上铺开。人保财险梅州市分公司的茶叶种植气象指数保险覆盖低温、高温、干旱等主要气象风险,累计为 3 万亩茶园提供超过 8100 万元风险保障;平远县农业灾害指数保险选取强降水、局地超强降水与干旱三个指标,每年提供 1.3 亿元风险保障。
产品按品类定制。太平洋财险梅州中支的柚子气象品质保险以气象因子为赔付触发依据,保障因气象条件导致的柚子品质下降风险,累计为 4000 余亩柚子提供 2000 多万元保障;同期推出的水果采摘期气象指数保险聚焦采摘期降雨损失。
保障规模与品类覆盖同步扩大。
四、特色农产品的气象指数设计
指数设计要贴合品种的生长期与致灾因子。秭归县是脐橙主产区,全县脐橙种植面积达到 40 万亩,2024 年 8 月秭归县财政局、县农业农村局与县气象局联合出台脐橙气象指数保险试点工作方案,以县气象局出具的气象数据查询单为依据,覆盖低温冻害与高温旱灾,种植面积 10 亩以上的种植大户或经营主体可参保。
保费按灾种分档。秭归的投保人可以选择高温和低温灾害两类或其中一类投保,一类每亩保费 50 元、两类每亩 100 元,保费按投保人承担 40%、省财政承担 30%、县财政承担 30% 执行。
指数阈值与保费结构一起决定产品的可参保性。
五、指数产品与期货衍生品的配合
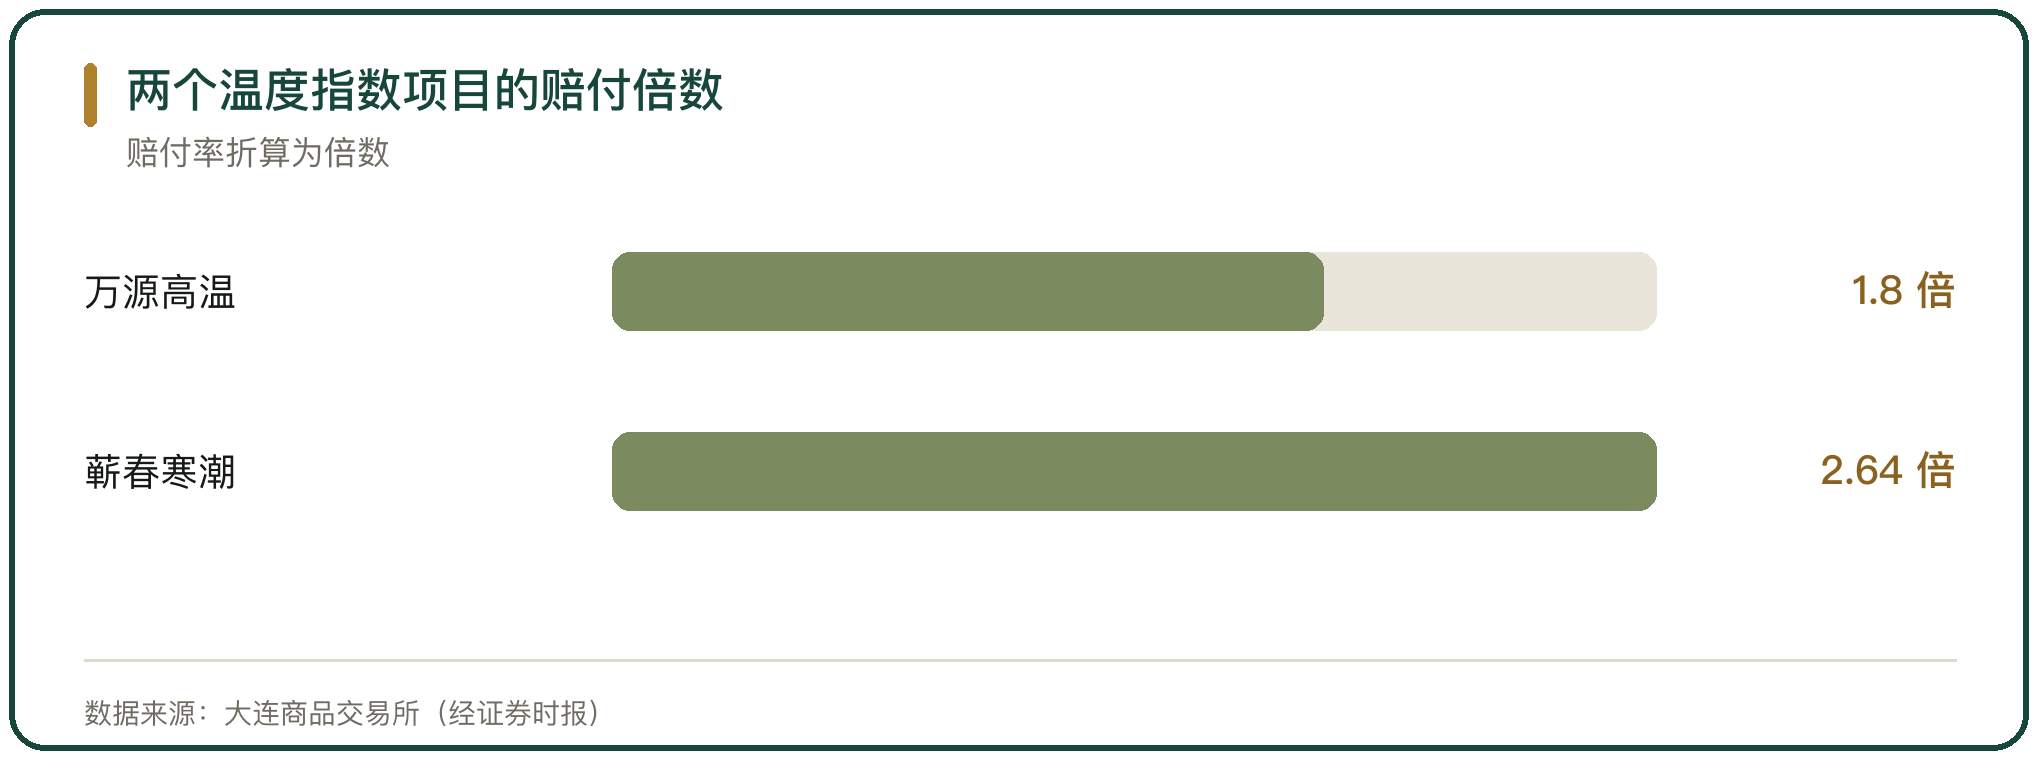
指数型产品与天气衍生品可以叠用。大连商品交易所与中央气象台合作研发的“中央气象台-大商所温度指数”覆盖全国主要城市,2025 年四川万源市的高温指数保险加衍生品项目为 1 万亩茶园提供 2000 万元保障,8 月万源局部地区持续高温触发理赔,赔付率 180%;2024 年湖北蕲春县的寒潮指数保险加衍生品项目覆盖 300 亩茶园,赔付率 264%。
两类工具的分工不同。温度指数衍生品交易要素灵活、覆盖范围广,气象指数保险普惠易用、局部地域保障精准,二者在基差与灵活性上互补。
工具组合把大范围系统性风险与局部小气候风险分开处理。
六、保单增信与气候贷的联动
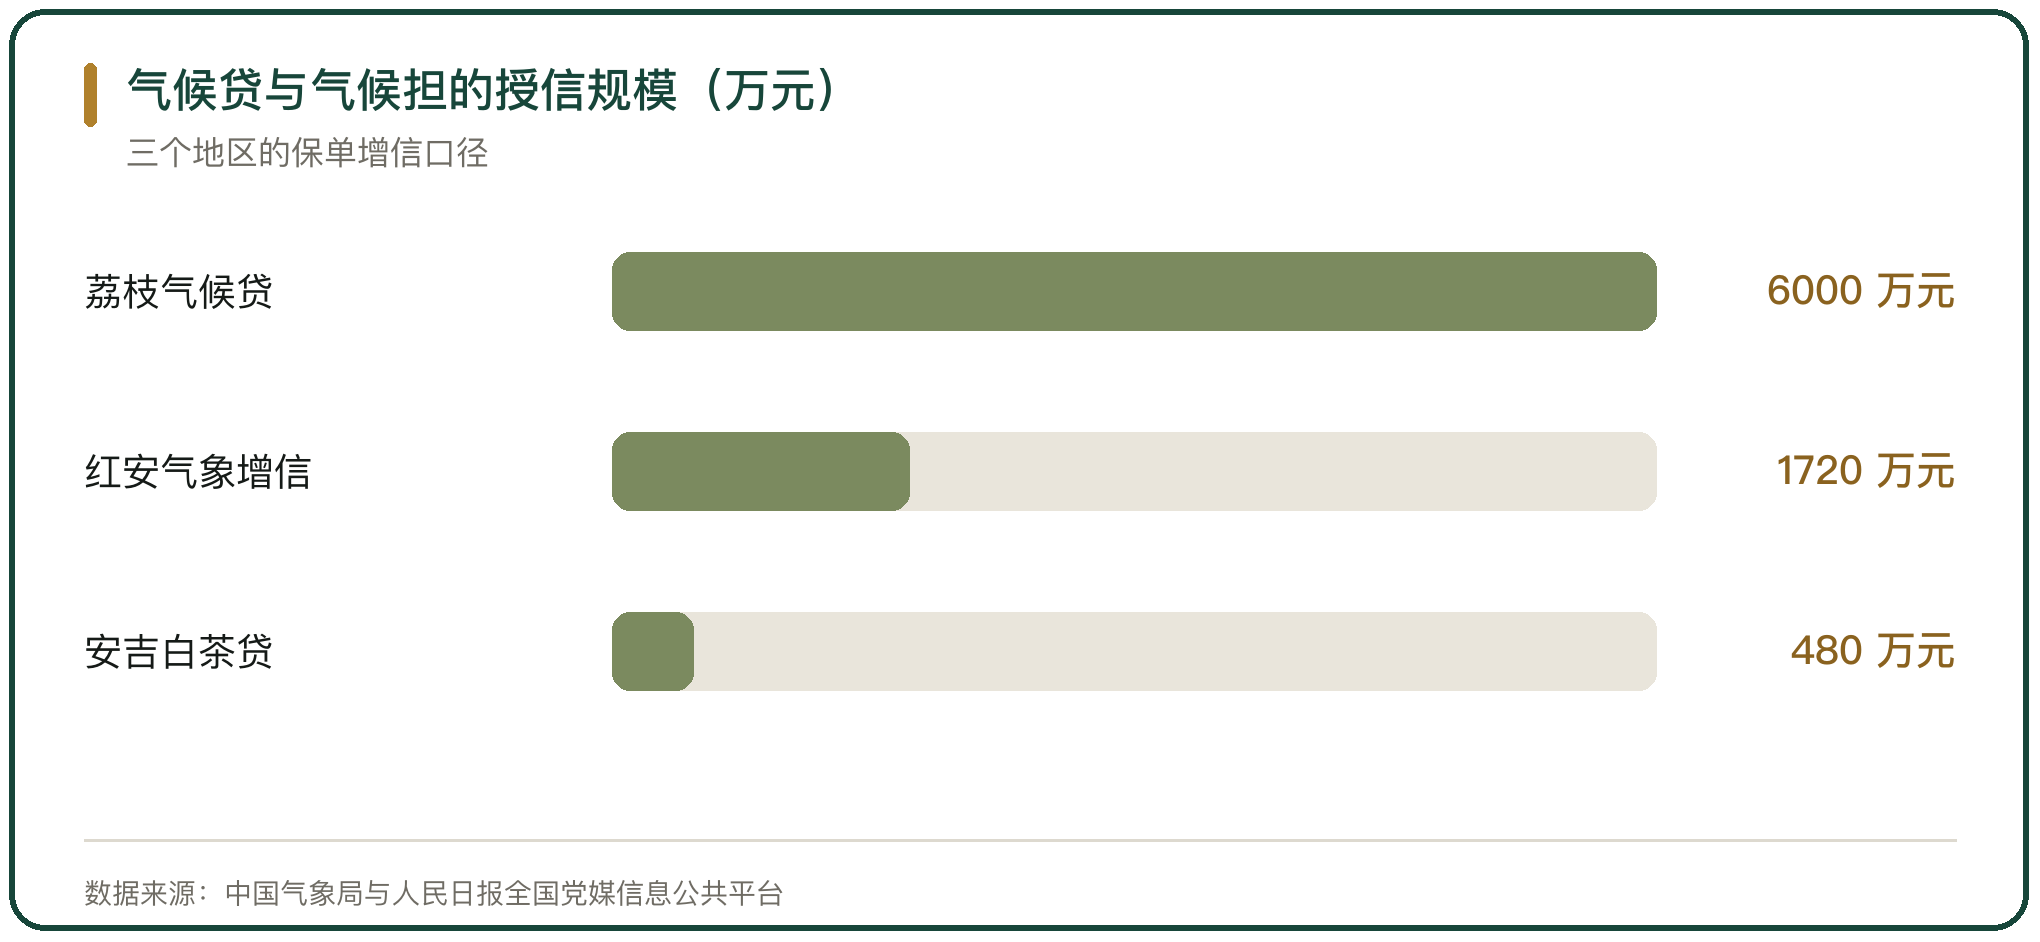
气象指数保险的保单可以成为信贷增信工具。中国人民银行茂名市分行指导高州农商银行推出“荔枝气候贷”,对投保气象指数保险的种植户以保单为增信,给予利率优惠,遇到“小年”继续降息,已批量预授信 6000 万元。
增信依托保单的赔付确定性。荔枝“大小年”气象指数保险于 2025 年 12 月纳入茂名高州财政补贴型政策性农业保险,由人保财险茂名市分公司承保,依托保单增信落地全国首个农产品“大小年”专属信贷产品,大年授信额度较传统信贷提升 60%,小年贷款利率较普通贷款下调 20 个基点。
保险赔付与信贷额度在同一张保单上联动。
七、气象数据在供应链金融中的作用
气象数据进入银行的风险评估。浙江省湖州市安吉县的“白茶贷+气象险”把白茶气象指数保险的核心数据链接入金融机构风险评估体系,构建气象指数、保险保障与信贷利率的联动定价机制,中国农业银行安吉县支行为 5 户白茶种植户发放贷款共 480 万元。
评价体系把气象风险量化。湖州市气象局面向农业、旅游与工业构建绿色金融气候生态友好型评价体系,围绕气候生态价值、灾害风险等级、气候可行性论证、气象灾害防御能力与保险保障能力开展评价,并按等级实行差异化信贷政策。
气象风险的量化结果成为融资定价的输入。
八、气象指数保险的能力边界
产品的约束在数据代表性。中国人寿财险四川省分公司在绵阳盐亭县推出的水果综合天气指数保险覆盖冻害、暴雨、高温、干旱等风险,提供超过 1000 万元保障金额,项目反映的难点是地形复杂时单个气象站数据难以准确反映全县天气状况,数据代表性不足。
基差与价格波动同时存在。不同水果品种的市场价格波动给保额确定带来难度,公司通过建立分品种分阶段的灾害模型、增设气象观测站点、探索动态定价机制持续校准。
指数与实际损失的偏离,是气象指数产品需要长期管理的问题。
九、气象指数保险对供应链的作用
气象指数保险在供应链上的作用分两层。赔付层面,自动触发让农户在灾害后较快获得现金,恢复生产的资金到位时间缩短,上游原料的供应稳定性提高。
融资层面,保单成为信用凭证。茂名的荔枝气候贷、湖州的白茶贷、红安的茶叶气象增信贷款与武汉东西湖区的“气候保”“气候担”,都把保险与信贷、担保组合,对投保主体给予额度或利率优惠。
作用落点是把气象风险从农户一侧转移到保险与资本市场,再通过增信把转移后的确定性传导到融资环节。
十、气象指数保险对供应链作用的判断
气象指数保险的价值,一半在赔付的及时性,一半在保单的增信能力。触发条件由气象站数据决定,赔款自动到账,查勘与定损环节被压缩;保单被银行与担保机构接受后,投保主体的融资可得性与融资成本随之改善。
作用的边界由数据与基差划定。气象站密度不足、地形复杂时,指数难以覆盖小气候差异,基差扩大;品种价格波动大时,保额确定难度上升。
产品向更多特色农产品推广,取决于观测网络、指数模型与信贷机制的配套程度。



写点看法