

保险数据对供应链风控的价值
关键词 农业保险数据保单增信农业保险数据信息系统遥感验标双精准活体抵押
一、保险数据进入风控的入口
银行评估涉农贷款,过去缺少可用的经营数据。农户没有财务报表,土地是租的,农机折旧快,抵押物不足。
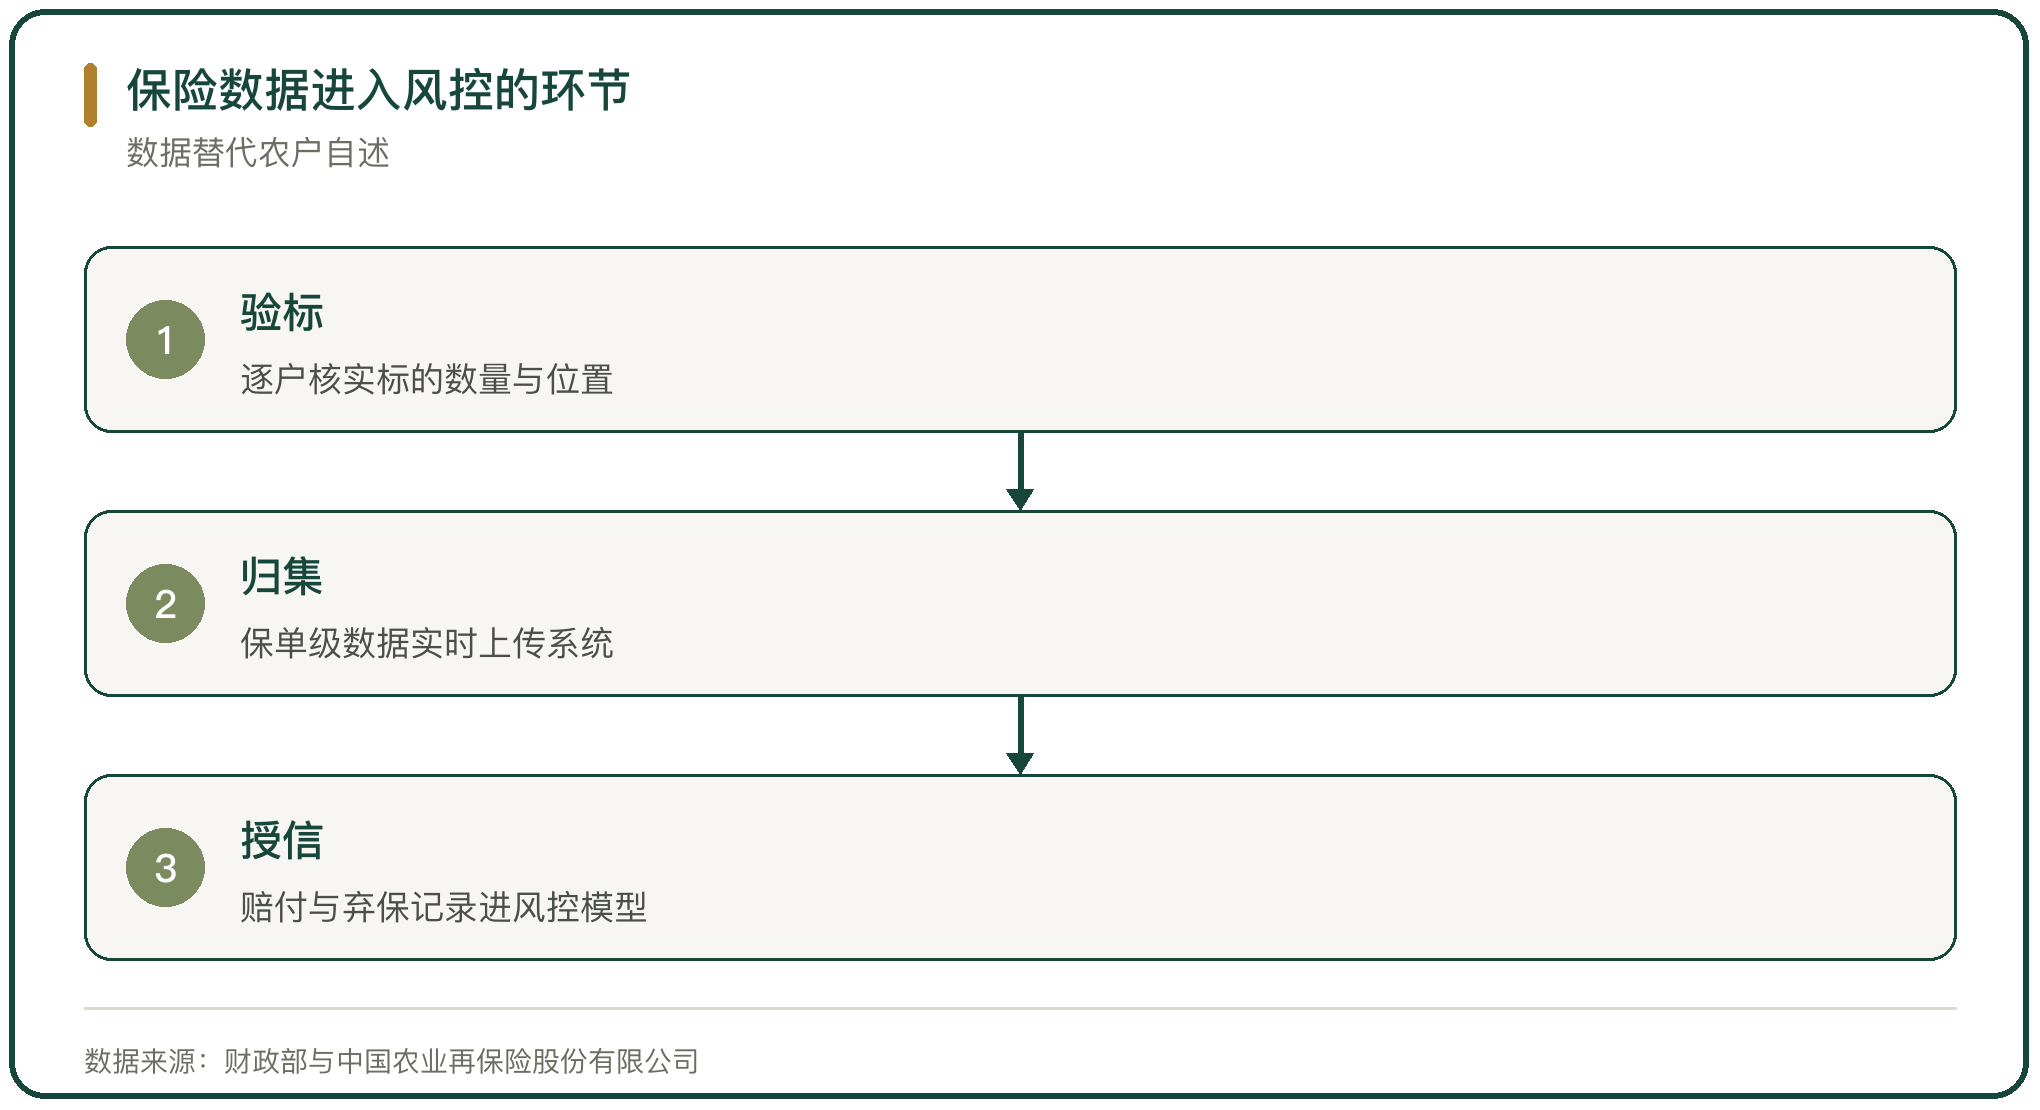
保单补上了这一块。投保时保险公司要核实谁在种、种多少、养多少头,这些信息随保单进入系统,银行可以调用。数据随保险流程产生,可信度高于农户自述。
入口不止一个。承保数据说明标的存在与规模,理赔数据说明历史损失,两者叠在一起,构成银行判断经营稳定性的依据。
二、验标数据替代农户自述
中国银行安徽省分行把保险公司的验保数据当作信用依据。该行普惠金融事业部乡村振兴团队主管尹媛媛介绍,安徽政策性农业保险覆盖率超过 90%,农户投保要交保费,保险公司要逐户验标,这份数据比农户自述可靠。
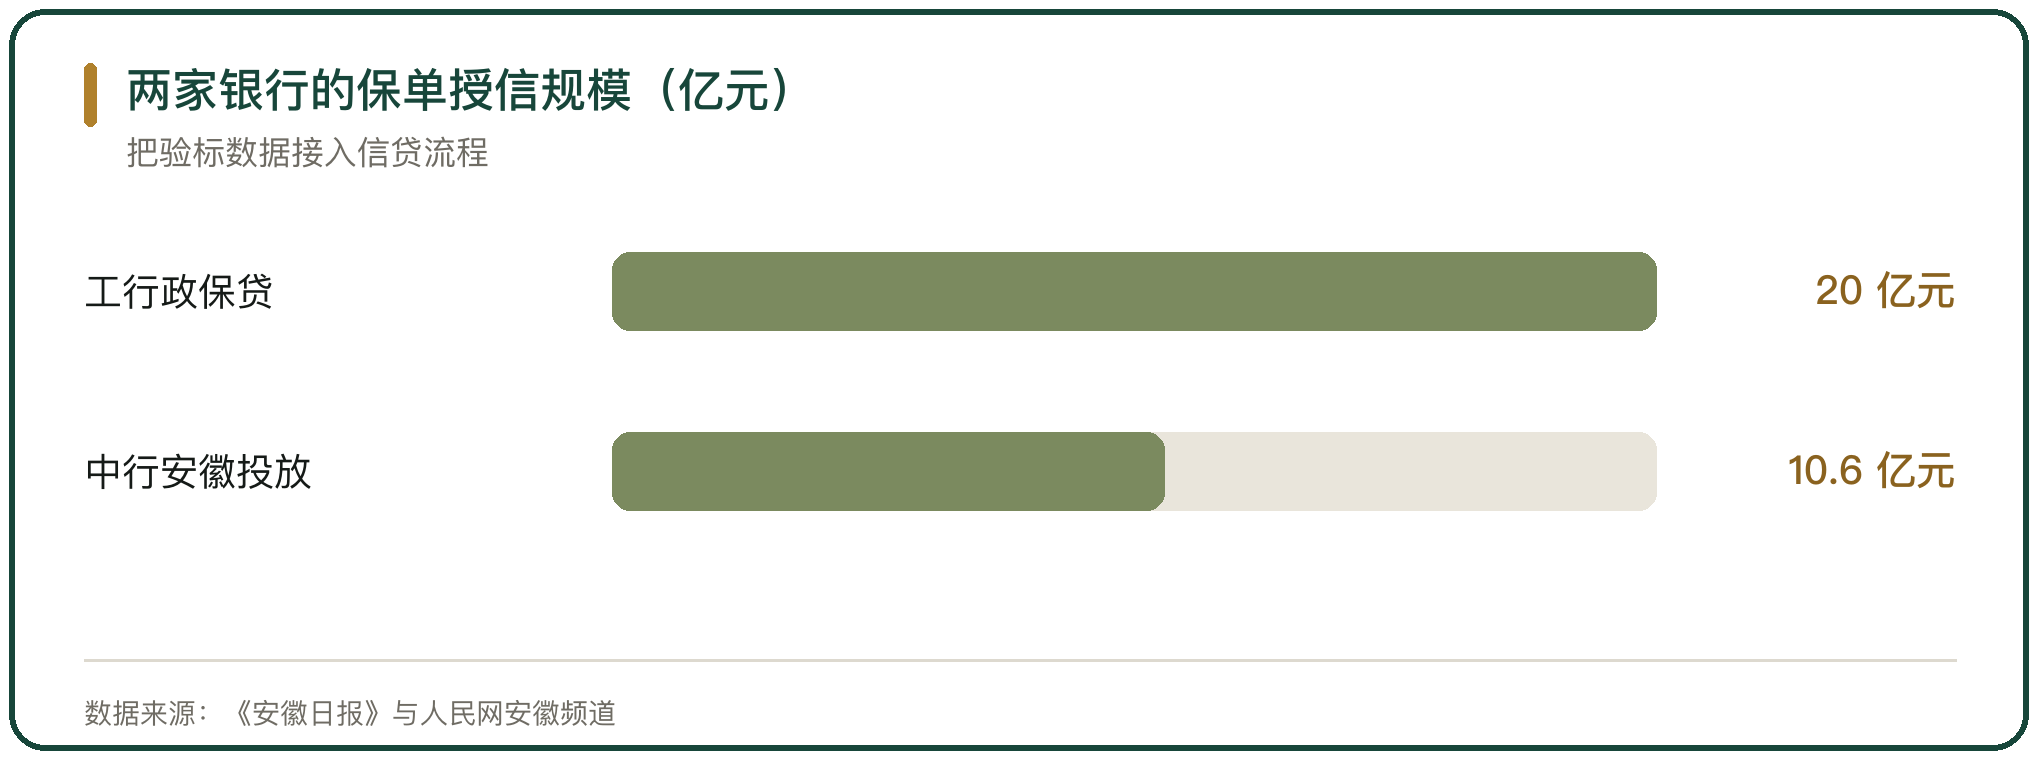
操作上把保单当作信用通行证,农户凭保单申请信用贷款,最高 100 万元,3 天内到账。“农业保险+”模式已惠及超 5000 户,累计投放超 10.6 亿元。
数据可靠,审批就快。宿州分行通过这一模式为金丝绞瓜种植户吴云峰提供 6 万元流动资金贷款。
三、保险数据接入信贷全流程
工行安徽省分行把农业保险数据嵌入贷前、贷中、贷后。存量客户方面,银行动态监测投保地块状态与历史赔付记录,发现连续弃保、赔付率异常等信号就协同核查;新增客户方面,投保情况与历史数据成为授信参考,从准入环节把关。
平台的支撑由安徽省财政厅牵头搭建。2025 年 7 月 1 日,安徽首笔“政保贷”业务在工行亳州分行落地;到披露时,工行安徽省分行通过这一模式累计授信近 3000 户、金额近 20 亿元。
数据接入的价值,是把事后核损变成事前识别。
四、农业保险数据的归集口径
全国农业保险数据信息系统由财政部依托中国农业再保险股份有限公司建设,承保机构把核心业务系统与平台对接,实时、完整、准确报送保单级数据,做到可核验、可追溯、可追责。
填报内容包括保单级数据、农户保费缴纳情况、各级财政保费补贴到位情况与保险标的所属村级代码。平台还与土地确权、生猪生产等数据做技术核实,核实结果反馈财政部门。
归集口径统一,跨部门调用才有基础。中国农业再保险股份有限公司的一体化数据系统已汇集保(批)单 2654.31 万条、立(赔)案 1.16 亿条、实收(付)数据 1.02 亿条。
五、遥感与生物识别提高标的精度
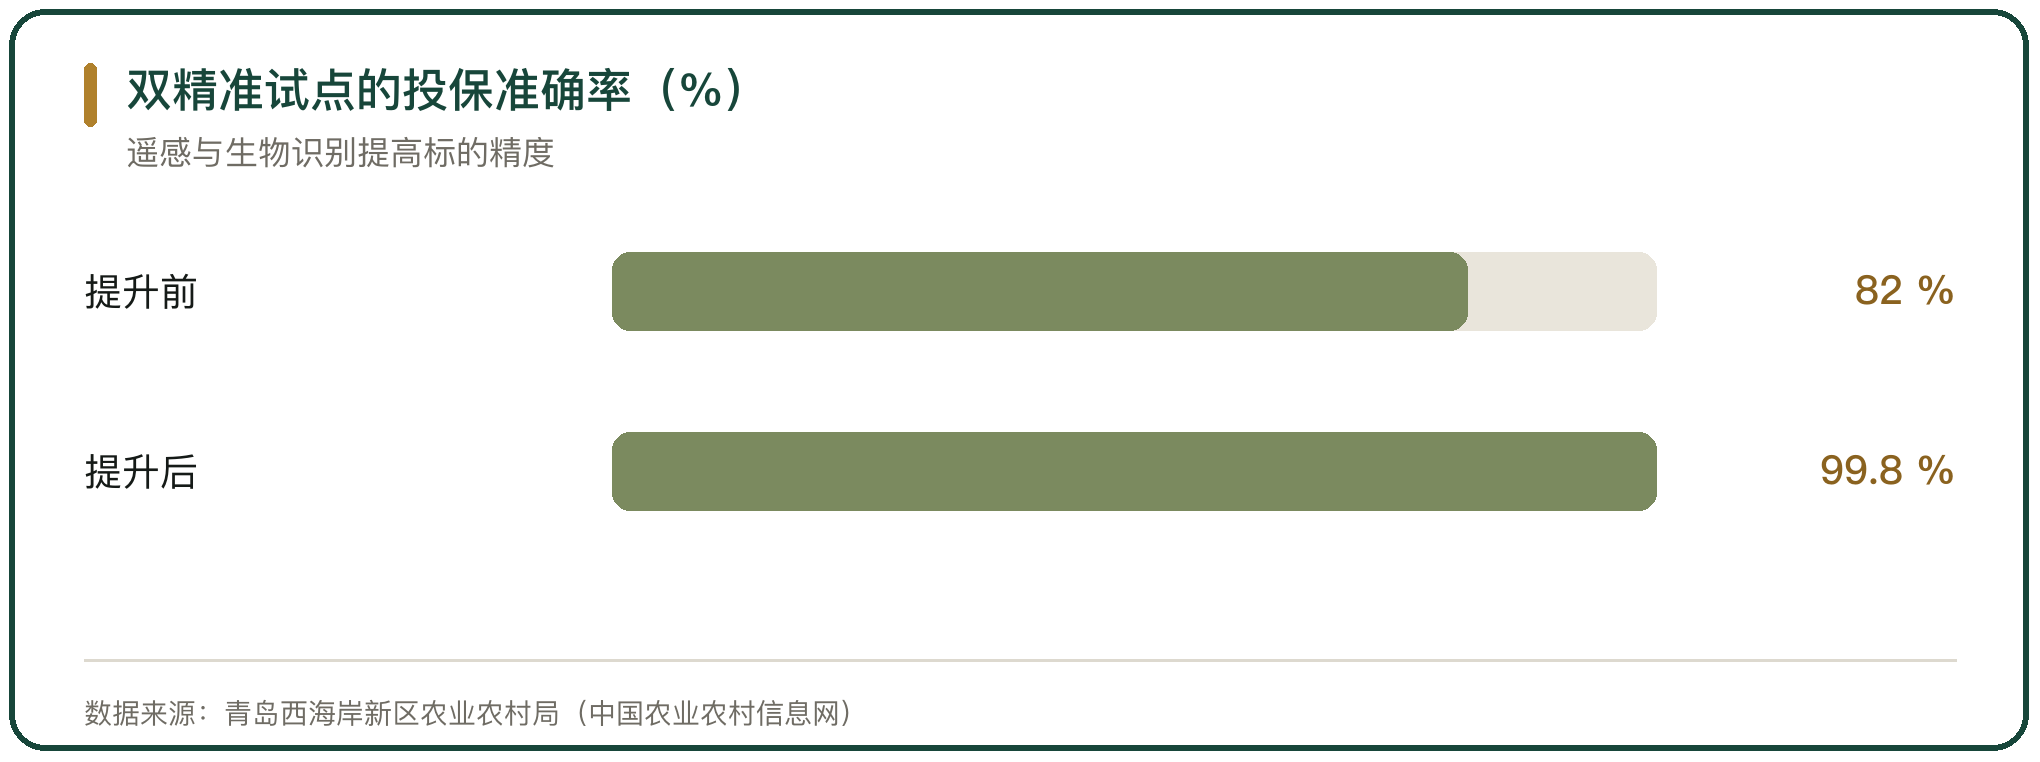
数据准不准,取决于验标手段。青岛西海岸新区的农业保险“双精准”试点把投保做成线上确认,农户通过手机上传信息,系统自动匹配地块权属与种植信息,投保准确率从试点初期的 82% 提升到 99.8%。
咸阳的智慧农险“双精准”平台用卫星遥感加 AI 生物识别给农田和牲畜建数字档案,高精度影像锁定地块边界与面积,再与农户信息、保单信息绑定,形成地块、农户、保单可追溯的对应关系。
养殖端用生物识别核定身份。中国人寿财产保险股份有限公司云南省分公司推广牛脸、猪脸识别,识别准确率达 99%,育肥猪用智能点数,从源头把控标的真实性。
六、数据精度对风控的作用
承保信息准确,赔付记录才可信。数量对不上、地块不清的保单,历史赔付的参考价值有限,银行拿来建模反而失真。
咸阳 2025 年政策性农险保费规模 3.25 亿元,提供风险保障金额 108.82 亿元,惠及 44 万农户。这些数据按户、按地块积累下来,成为区域风险画像的基础。
精度提高还压低了核保成本。标的信息一次建成、长期复用,每笔贷款的调查工作量随之下降。
七、保险数据共享的制度安排
数据能否跨部门调用,先取决于制度安排。云南省财政厅等五部门印发《云南省“农业保险+一揽子金融产品”工作方案》(云财规〔2025〕12 号),提出深化银保联动,针对有信贷需求的投保对象探索建立银保信息共享机制,把保险数据转化为信用资源。
方案把路径分成三段:农业保险加信贷、加担保加信贷、加期货。担保一端鼓励政府性融资担保机构对有信贷需求的投保对象在准入门槛、审批时效、担保费率与风险容忍上予以倾斜。
共享机制把银行、保险与担保的数据接口接通,授信审批的效率因此提高。
八、保险数据在活体抵押中的应用
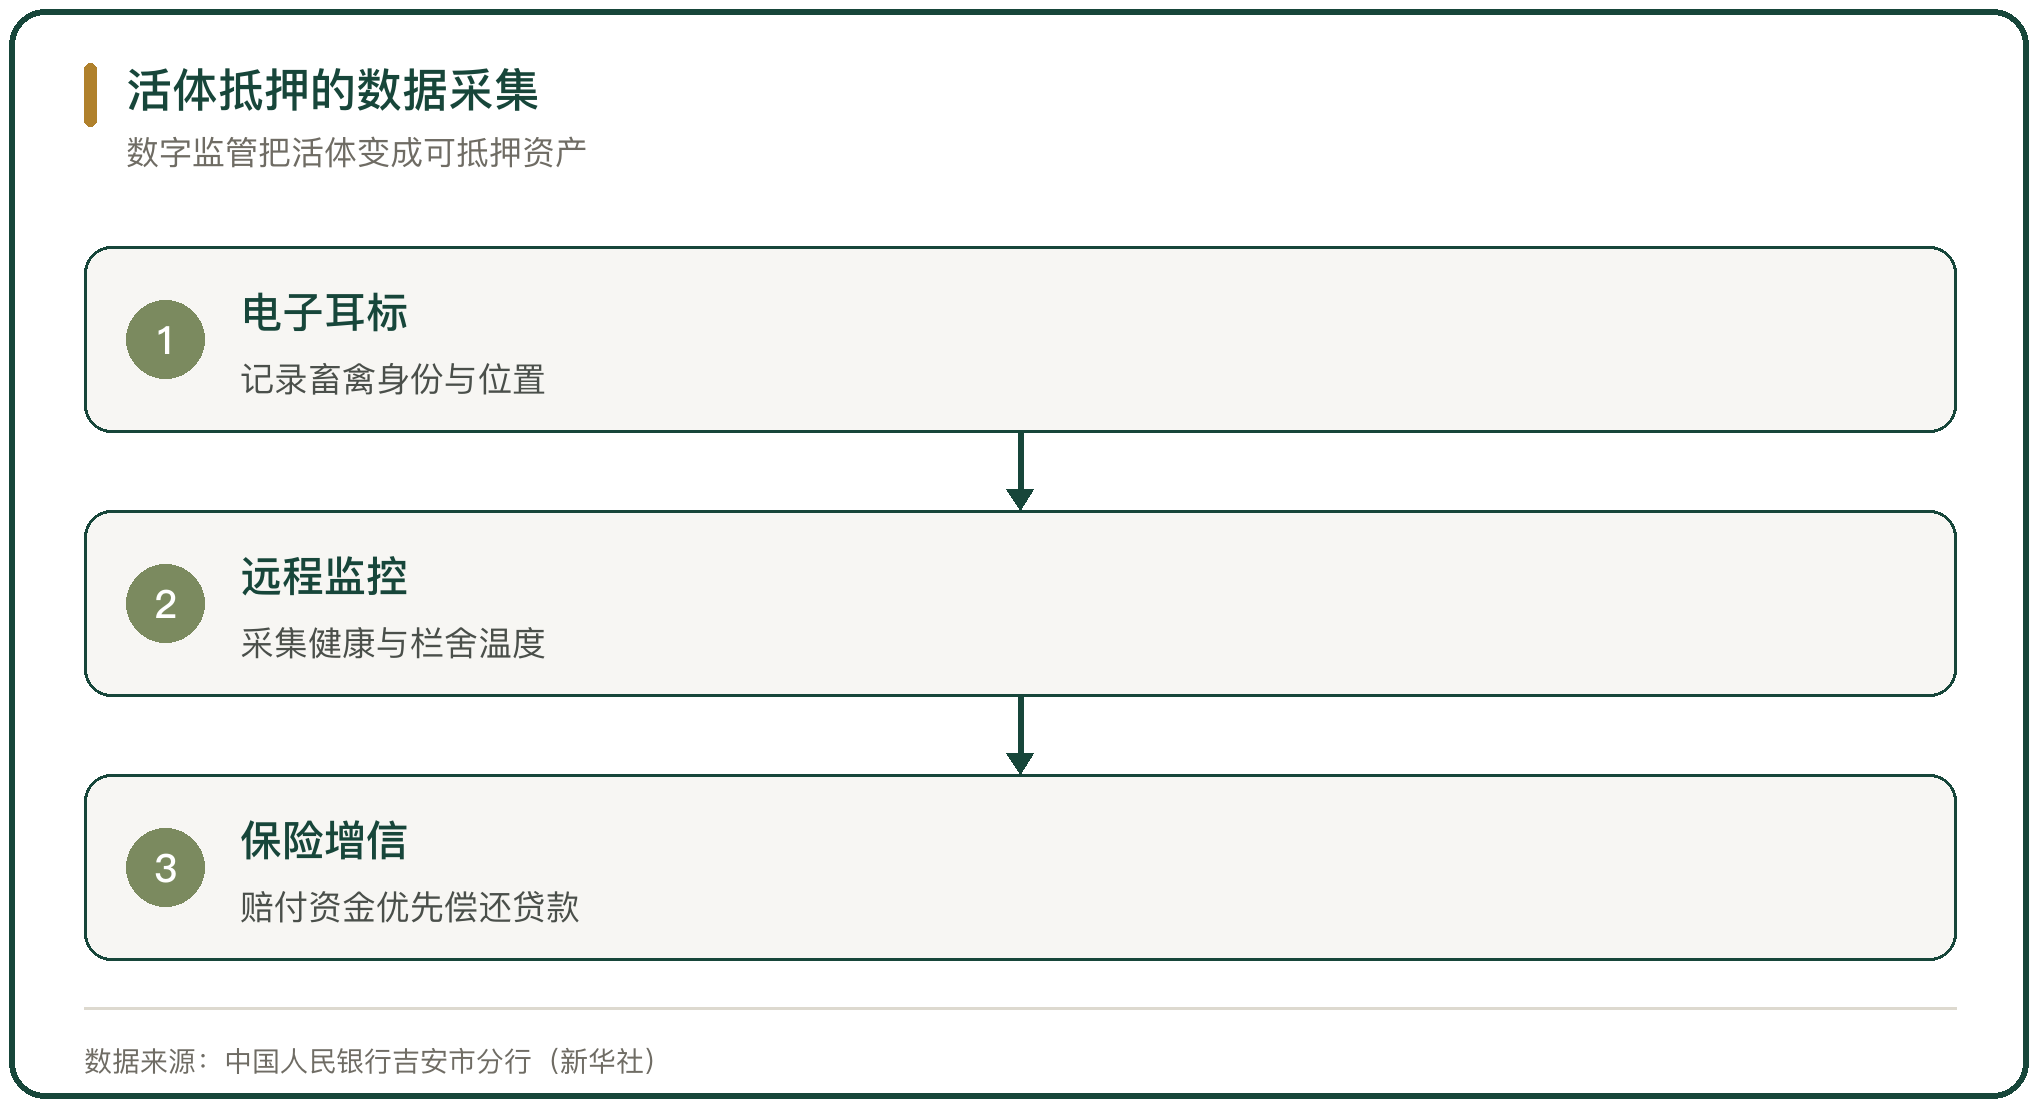
活体资产的监管难题,靠数据解决。中国人民银行吉安市分行在永新县推出“数字畜牧贷”,把活体抵押、数字监管与保险增信组合起来。
监管端依托电子耳标、围栏与远程监控,实时采集畜禽数量、运动轨迹、健康状况及栏舍温度,动态记录从出生到屠宰的全生命周期数据。抵押活体发生保险事故或价格跌破预警线时,保险赔付资金优先用于偿还贷款本息。
截至 2025 年 10 月末,永新县累计投放“数字畜牧贷”1745 笔、金额 1.75 亿元,服务经营主体 600 余户。
九、保险数据风控的边界
保险数据能替代农户自述,不能替代经营分析。它说明标的存在与损失历史,不说明成本控制与销售能力,价格下行与产能过剩的风险不在数据里。
保额与实际价值的差距会削弱增信效果。生猪保险的保额大多在 800 元/头左右,与 2000 元/头左右的养殖成本相差较大,保单能覆盖的风险敞口有限。
数据连续性决定可用性。验标不到户、赔付记录缺失的地区,银行拿到的是一份不完整的历史,模型的可信度随之下降。
十、保险数据对供应链风控价值的判断
保险数据对风控的价值,落在三处替代:验标数据替代农户自述,赔付记录替代财务报表,系统接口替代逐户上门核查。三处替代成立,涉农信贷的获客与风控成本同步下降。
价值的边界由数据质量划定。真实、完整、可核验、可追溯是前提,做不到这四点,数据只是把错误的底数搬进了模型。
从制度走向产品,靠的是财政、保险与银行三方的接口标准统一,以及对数据质量的责任划分。



写点看法