

保险欺诈的常见手法与识别:从虚增承保标到虚假理赔
关键词 保险欺诈虚增承保标的重复承保虚假理赔农险双精准反保险欺诈工作办法
一、保险欺诈的手法分布与识别入口
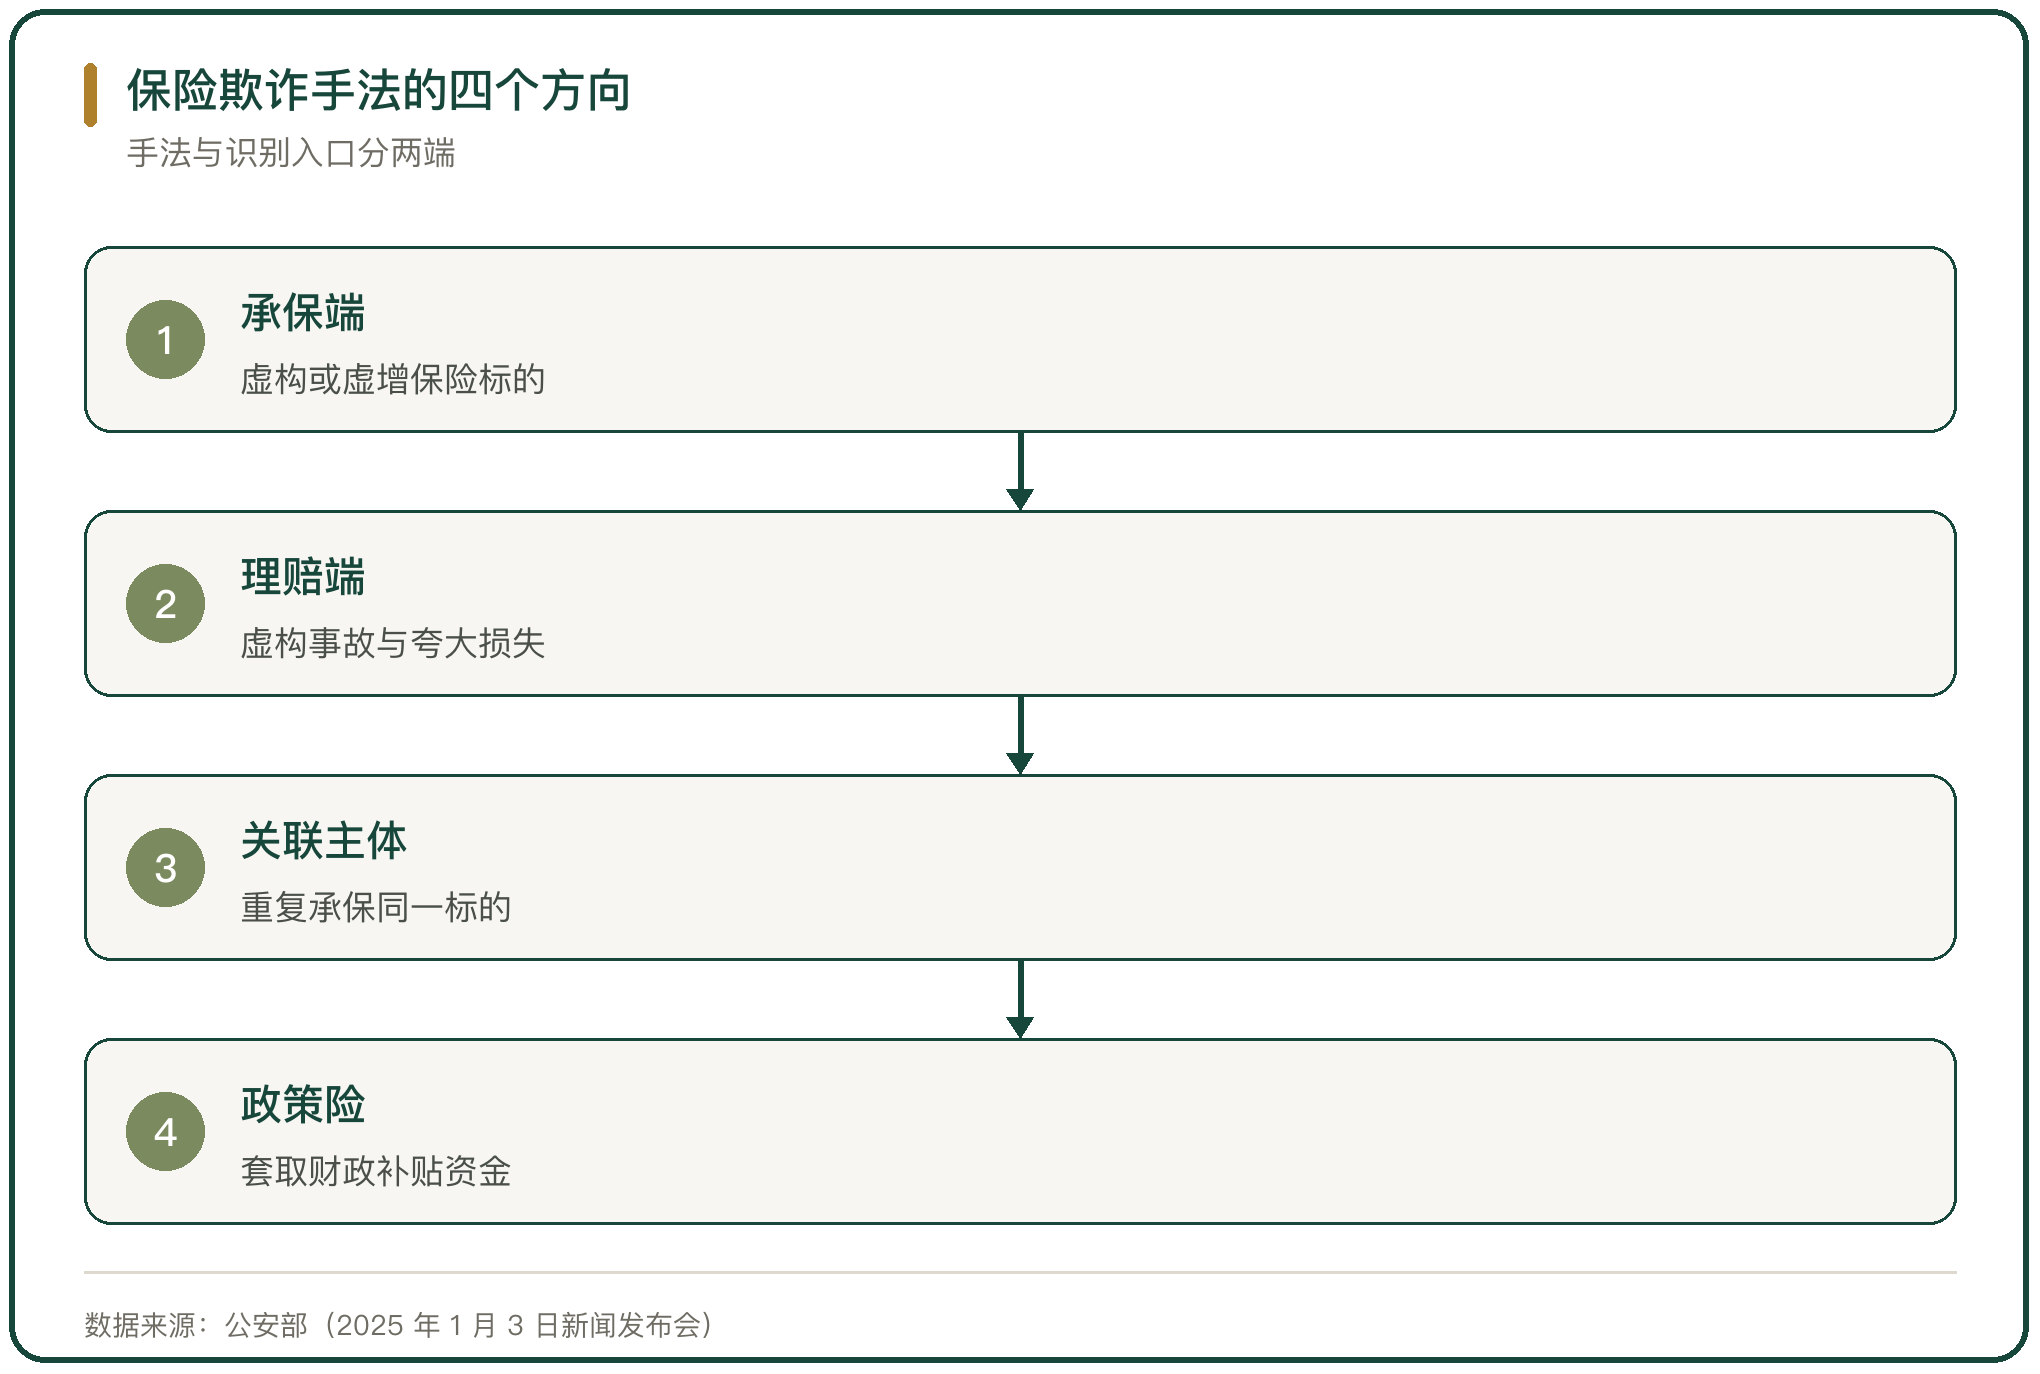
保险欺诈的手法集中在四个方向。承保端虚构或虚增标的,理赔端虚构事故或夸大损失,关联主体重复承保同一标的,以及套取政策性保险的财政补贴资金。
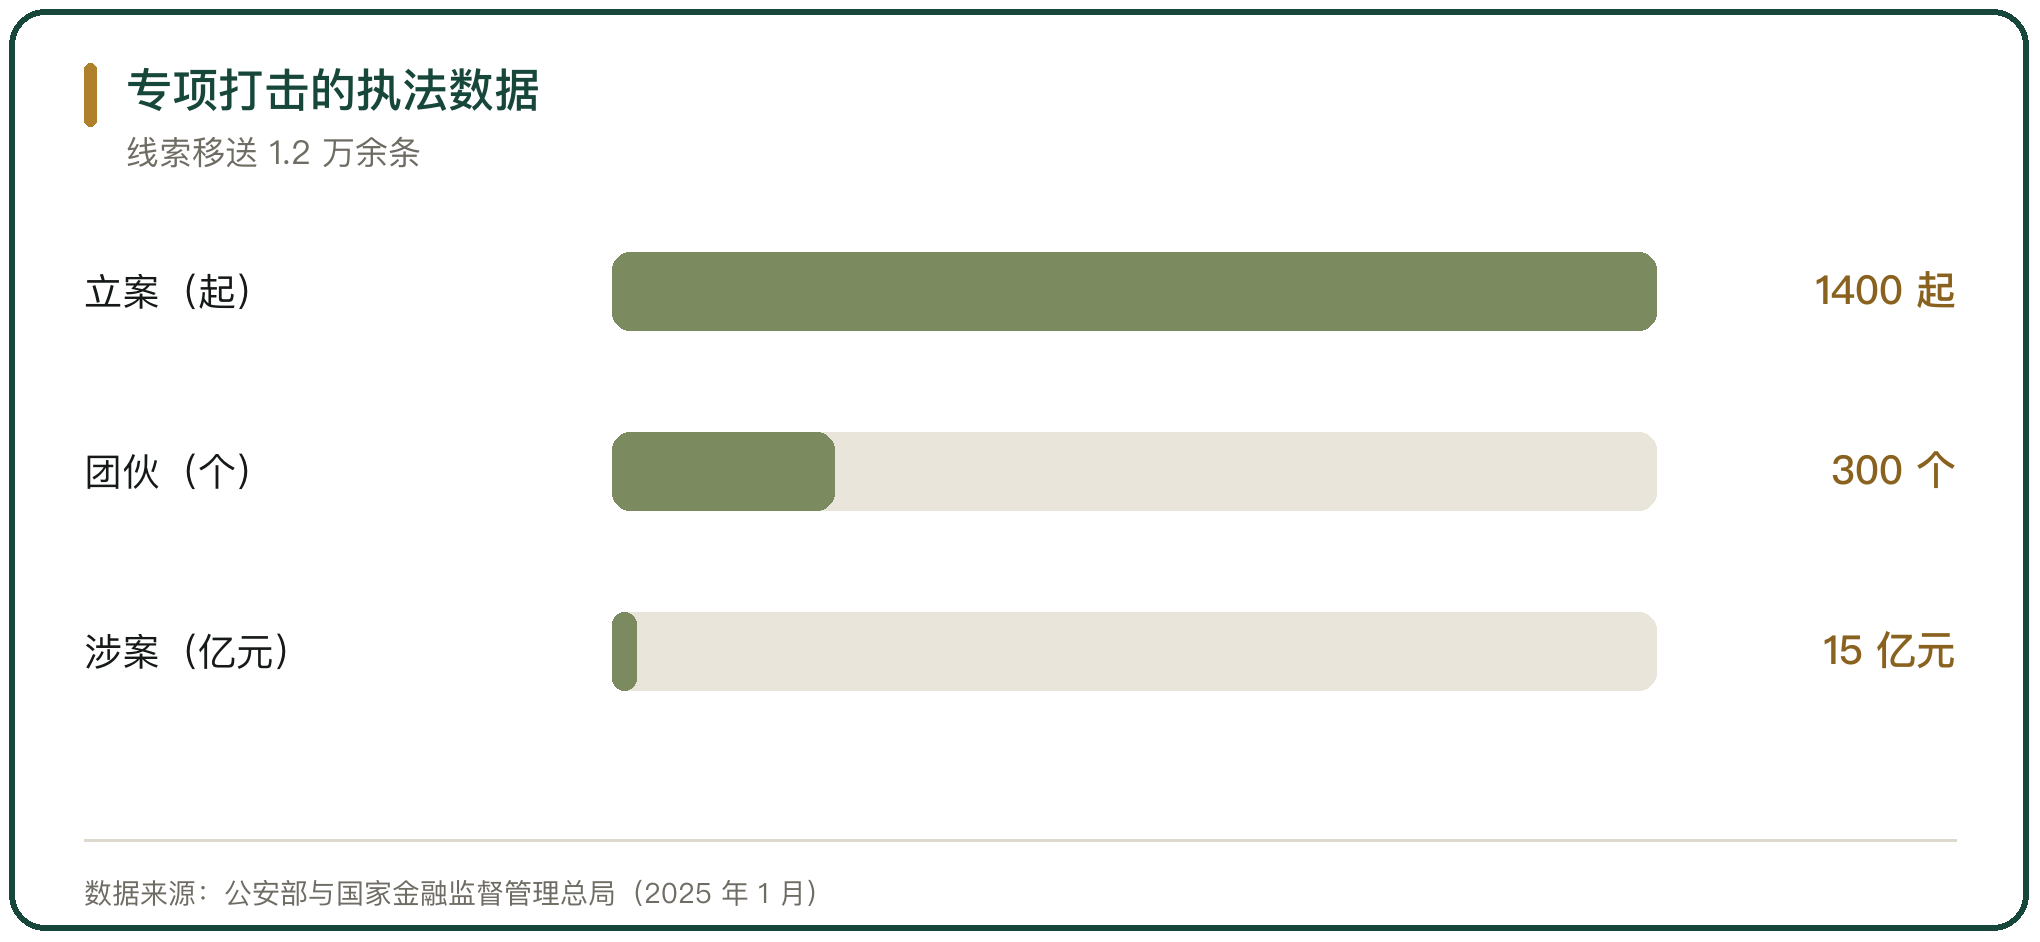
公安部经济犯罪侦查局在 2025 年 1 月 3 日的发布会上介绍,2024 年 4 月至 11 月的专项打击中,公安机关发起全国集群战役 40 余次,立案查处保险诈骗犯罪案件 1400 余起,打掉职业化犯罪团伙 300 余个,涉案金额累计 15 亿余元;各地金融监管部门向公安机关移送可疑线索 1.2 万余条。
识别入口分两端。承保端看标的的真实性与权属,理赔端看索赔材料之间的对应关系。公安部披露的手法包括专业碰瓷、多次制造高档二手车碰撞事故、为骗取意外险理赔金故意伤害,以及虚构事故、夸大损失与冒名顶替。
二、虚增承保标的与重复承保
虚增承保标的多见于种植险与养殖险。标的分散、逐户核验成本高,承保面积与存栏数量容易被虚报;重复承保则是同一地块、同一批牲畜在多家机构或同一机构内重复投保,保费与赔付两头套利。
国家金融监督管理总局湛江监管分局 2026 年 3 月 20 日披露的行政处罚信息显示,阳光农业相互保险公司湛江中心支公司存在虚增水稻承保面积及保费、重复承保相同地块、利用业务便利为其他机构牟取不正当利益、向未提供涉农协保服务的人员支付协办费等违规行为,机构被罚款合计 72 万元,责任人李树海被警告并罚款合计 10 万元,谢忠明被警告并罚款合计 1 万元。
这张罚单把两类手法放在同一家机构上。承保面积虚增对应财政补贴的套取,重复承保对应赔付资金的套取,两者都与标的核验缺失有关。
三、虚构保险事故与伪造索赔材料
养殖险的赔付以死亡数量为凭据,虚构事故的空间由此出现。重复拍摄同一批死亡牲畜的照片、伪造无害化处理证明、重复报案,是这类案件的常见做法。
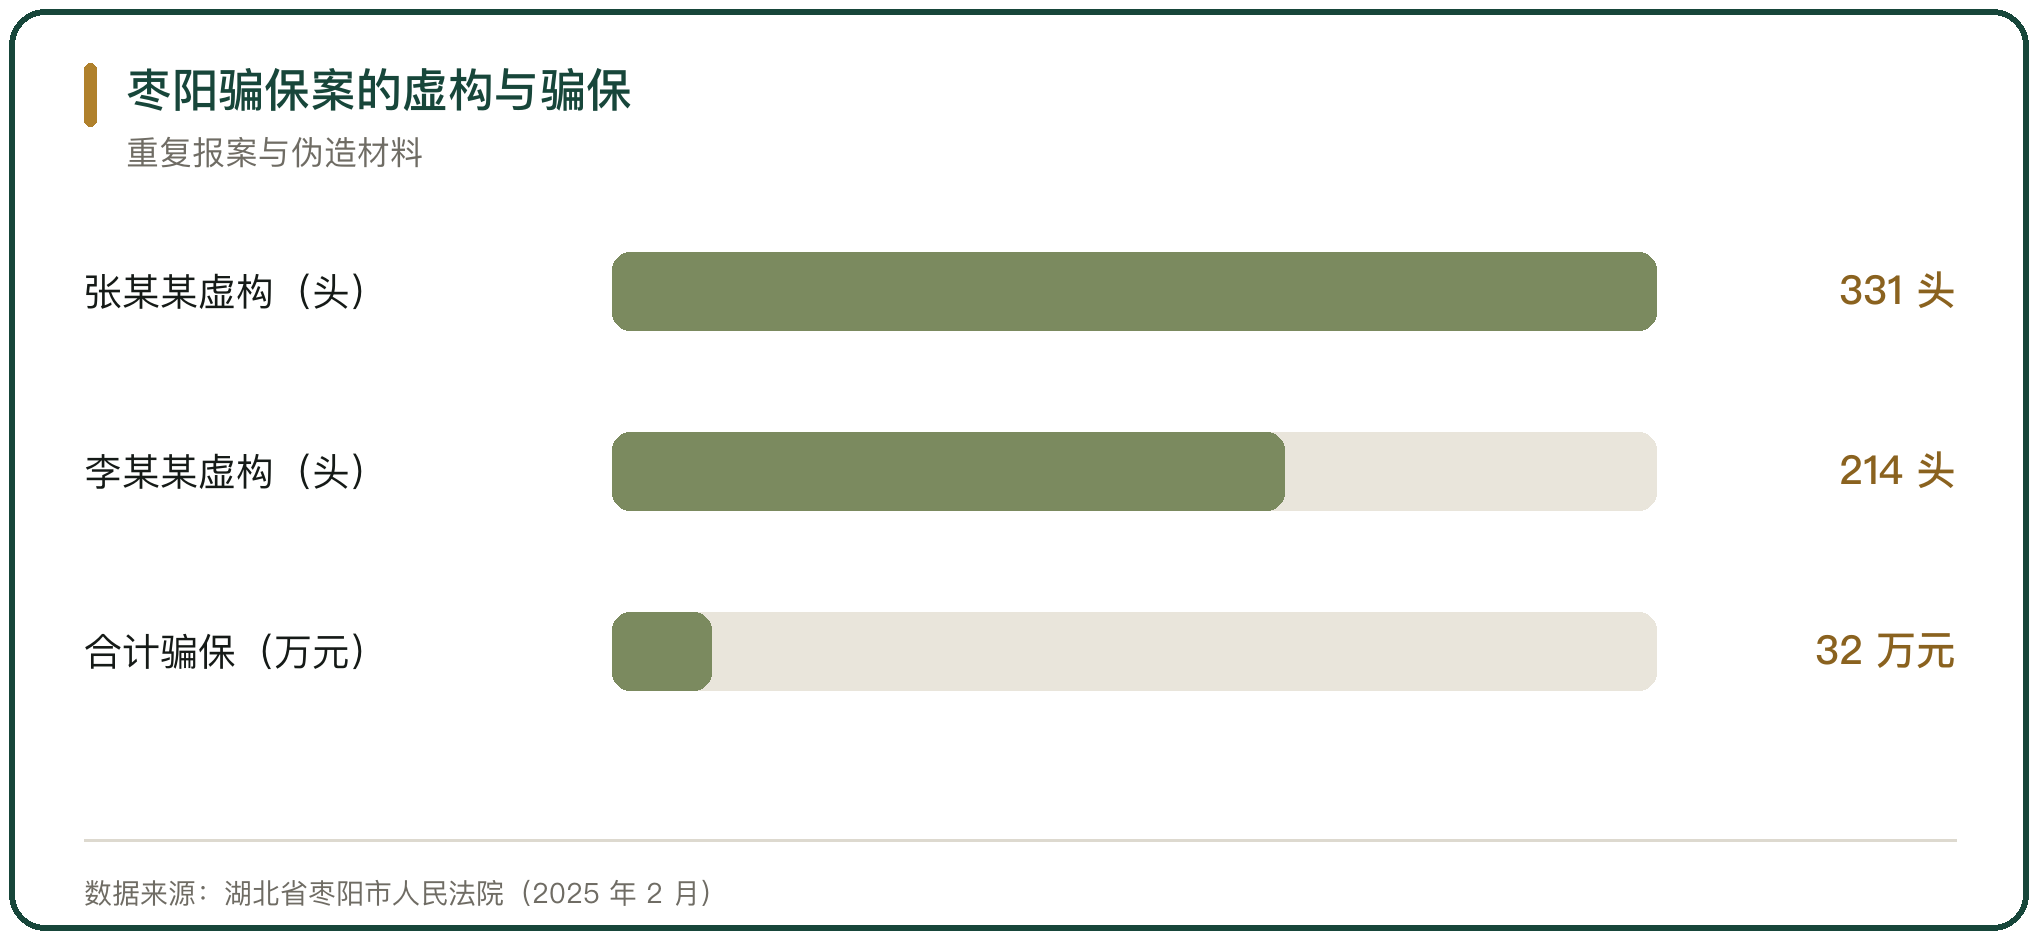
湖北省枣阳市人民法院 2025 年 2 月介绍的案件中,某生态养殖公司负责人张某某、李某某在 2022 年 3 月至 2024 年 3 月间,通过重复拍摄死亡牲猪照片、伪造理赔资料、重复报案虚构保险事故。张某某重复报案 10 次、虚构 331 头牲猪死亡,骗取理赔款 18 万元;李某某重复报案 7 次、虚构 214 头牲猪死亡,骗取理赔款 14 万元,两人共计骗保 32 万元。法院以保险诈骗罪判处张某某有期徒刑 2 年、缓刑 3 年,并处罚金 2 万元;判处李某某有期徒刑 1 年 10 个月、缓刑 2 年,并处罚金 1 万元。
《中华人民共和国保险法》第二十七条规定,未发生保险事故而谎称发生的,保险人有权解除合同并不退还保险费;以伪造、变造的证明资料编造虚假事故原因或夸大损失程度的,保险人对虚报部分不承担赔偿责任。
四、套取财政补贴资金的运作方式
政策性农险的保费由财政补贴与农户自缴共同构成,补贴资金按承保规模拨付,虚增承保规模即可套取补贴。这类案件往往由基层承保环节与保险机构人员共同完成,核对链条长、单笔金额小、发现难度大。
中共泾阳县纪律检查委员会披露的案件中,泾阳县云阳镇畜牧兽医工作站原站长薛某某在 2019 年 2 月至 2024 年 11 月间,利用职务便利,伙同保险公司工作人员通过虚报生猪投保数量骗取政策性农业保险补贴资金,并伪造死亡数量和证据骗取赔偿金;以该案为突破口,泾阳县深挖问题线索 43 件,立案 37 人。同一地区的三原县查实县农业农村局农业股原股长安某收受 4 人好处费、未严格审核投保资料,造成补贴资金被违规套取,此后 6 名镇畜牧兽医工作站站长、2 名县财政局干部、2 名县农业农村局干部主动投案。
补贴资金的核验与承保数据的真实性绑在一起。投保数量与出栏记录、检疫记录不能交叉比对时,虚报空间就存在。
五、专项打击的执法数据
2024 年 4 月至 11 月,公安部会同国家金融监督管理总局在全国部署保险诈骗犯罪专项打击。公安部经济犯罪侦查局的数据是立案查处 1400 余起、打掉职业化犯罪团伙 300 余个、涉案金额 15 亿余元;专项期间,各级金融监管部门与公安、司法、医疗保障、市场监管等部门构建合作机制 500 余项,建设一体化反欺诈协作平台 220 余个。
2024 年 8 月,国家金融监督管理总局发布实施《反保险欺诈工作办法》,明确保险机构收到理赔请求后应依照法律法规和合同约定及时处理,没有确凿证据或线索的,不得以涉嫌欺诈为借口拖延理赔、无理拒赔。
专项打击的成效与手法的变异同时出现。公安部介绍,犯罪手段从传统车险、人身意外险向雇主责任险、团体意外险、运费险、退货险等险种蔓延。
六、数据筛查在识别中的位置
识别手段从人工核验转向数据比对。金融监管部门利用反保险欺诈信息平台与金融监管信息系统,融合公安警务资源,提升疑点筛查、欺诈定位、资金追查的准确率。
平台把分散的承保与理赔数据汇总,重复投保、同一标的多次索赔、同一人频繁出险这类特征在数据里显性化。上海金融监管局在专项打击中搭建医疗收费电子票据与人身险综合信息服务两个数字化平台,实现医疗发票真实性核验与重复投保理赔查验的跨机构信息共享,2024 年以来共破获保险诈骗案件 39 起、涉案金额 8500 万元、抓获犯罪嫌疑人 142 名。
数据筛查的起点是数据能打通。承保数据、理赔数据与医疗、检疫、车辆等外部数据的连接程度,决定疑点的可发现率。
七、按图承保对虚增面积的压缩
种植险的虚增面积靠地块核验压缩。卫星遥感锁定地块边界与面积,与农户信息、保单信息绑定,形成地块、农户、保单可全程追溯的机制,虚报面积在落图阶段就能被识别。
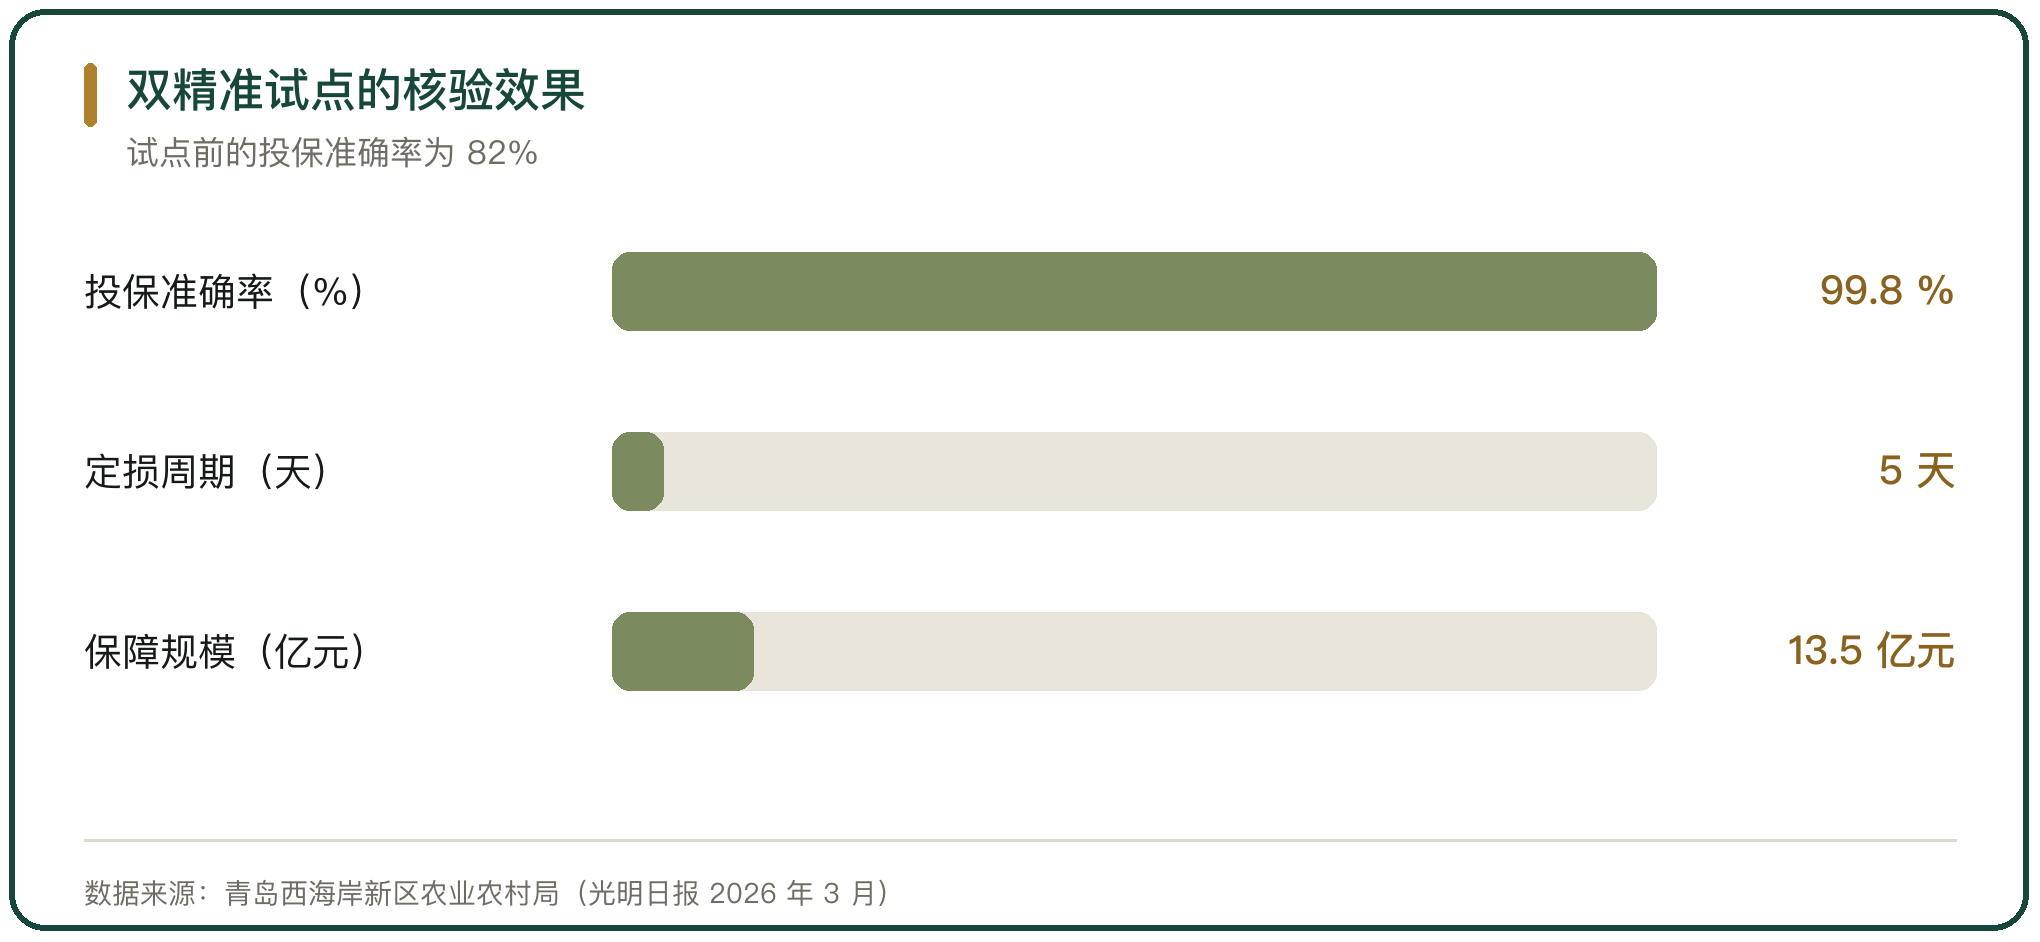
青岛西海岸新区从 2024 年起承担国家级农险双精准试点,完成 2300 余亩耕地“户到田、田到图、图入库”的数字化建档,投保准确率从试点初期的 82% 提升到 99.8%,定损周期从 15 天至 20 天压缩到 5 天以内;2025 年试点累计为新区农户提供风险保障超过 13.5 亿元。
养殖险的核验靠生物识别与智能点数。陕西省咸阳市自 2025 年 9 月起建设智慧农险双精准平台,运用卫星遥感与 AI 生物识别建立农田与牲畜数字档案,养殖险累计承保接近 70 万头畜禽,小麦落图 50 万余亩、苹果 5.6 万亩;平台建立跨保险公司联合校验机制,在理赔时跨机构比对,防范一畜多保与虚假理赔。
八、跨部门核验的识别路径
识别不只在保险机构内部完成。专项打击期间,各级金融监管部门与公安、司法、医疗保障、市场监管等部门协调联动,在信息共享、线索串并、案件侦办方面形成配合;公安机关向相关部门和单位发送《公安经侦提示函》《公安经侦建议函》和《风险预警备案单》,做事前提醒、事中监管与事后跟踪。
跨部门核验的关键是找到可对照的外部记录。牲畜死亡对应无害化处理记录,生猪出栏对应检疫与调运记录,医疗费用对应票据与病历记录;伪造的材料在这些记录里留下不一致。
核验的密度决定识别成本。数据接口打通、比对规则固定之后,单条线索的核查成本下降,基层承保环节的造假风险随之上升。
九、识别手段的能力边界
识别手段覆盖不了全部欺诈。手段对标准化程度高的标的有效,对分散、非标准、以现金结算的场景作用有限;数据不足时,疑点筛查只能退回人工核验,成本随之上行。
识别本身也有成本。承保端的核验与理赔端的比对都要投入人力与系统,中小机构在平台建设与数据治理上的能力较弱,识别深度与大型机构存在差距。
手法的变异速度是另一处边界。专项打击期间,骗保手法从传统险种向责任险、运费险、退货险等险种蔓延,识别规则需要随险种结构同步更新。
十、保险欺诈识别与治理的判断
保险欺诈的识别,落点是承保端与理赔端两处核验能力。承保端把标的、权属与数量核到可交叉比对的记录上,虚增面积与虚增存栏失去空间;理赔端把索赔材料与外部记录比对,虚构事故与夸大损失暴露出来。
治理的效果取决于数据与协作的深度。数据拆散在机构内部与机构之间时,重复投保与重复索赔只能靠个案发现;数据打通、跨部门协作固定下来,疑点筛查才具备规模化能力。
《反保险欺诈工作办法》把不得以涉嫌欺诈为借口拖延理赔写入要求,识别与理赔效率需要同时兼顾。



写点看法