

再保与巨灾风险的分散机制
关键词 农业再保险大灾风险准备金约定分保巨灾保险巨灾债券风险分散机制
一、大灾风险为什么需要分层分散
农业风险的分布是偏的。多数年份损失有限,个别年份一次大范围灾害就能把多年利润一次赔完。
单一保险公司扛不住这种波动。保费规模有限,巨灾损失集中,一次赔付超过公司偿付能力,就会退出农险经营。分层分散把一笔大额损失在时间与主体之间摊开,单个年份的冲击被削平。
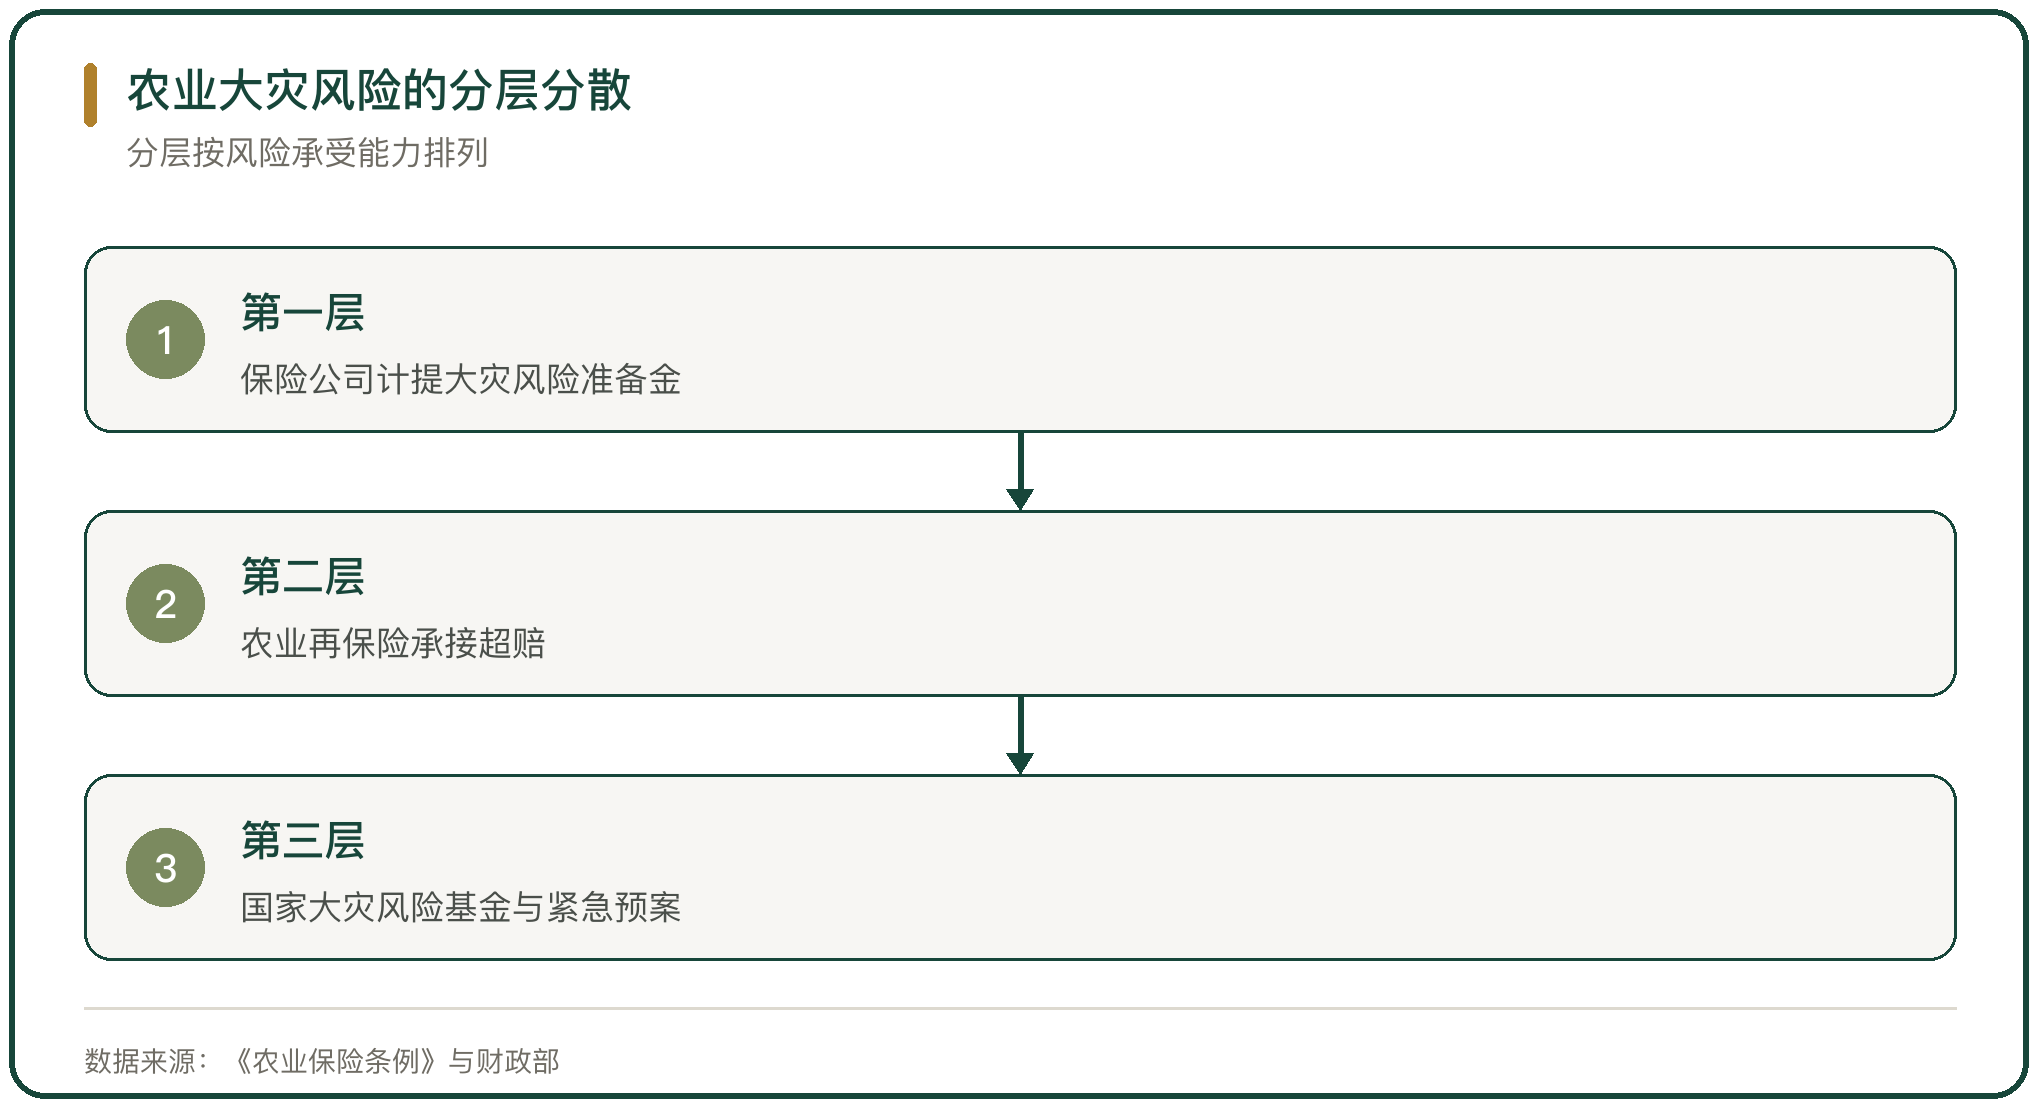
分层的顺序按风险承受能力排。公司承担常态损失,再保险承担超出部分,财政托底极端情形。
二、农业保险的制度框架与分散要求
《农业保险条例》第八条规定,财政、农业与保险监督管理等部门建立农业保险大灾风险分散机制。
2026 年,财政部、农业农村部、金融监管总局与国家林草局印发《关于加快农业保险高质量发展的实施方案》(财金〔2026〕88 号),要求保险机构加强大灾风险准备金使用规范性管理,大力发展农业再保险,按约定分保与市场化分保相结合,并研究建立农业保险大灾风险基金。
制度把分散拆成两层:保险机构内部计提准备金,行业层面通过再保险与基金消化超赔。
三、保险公司层面的大灾风险准备金
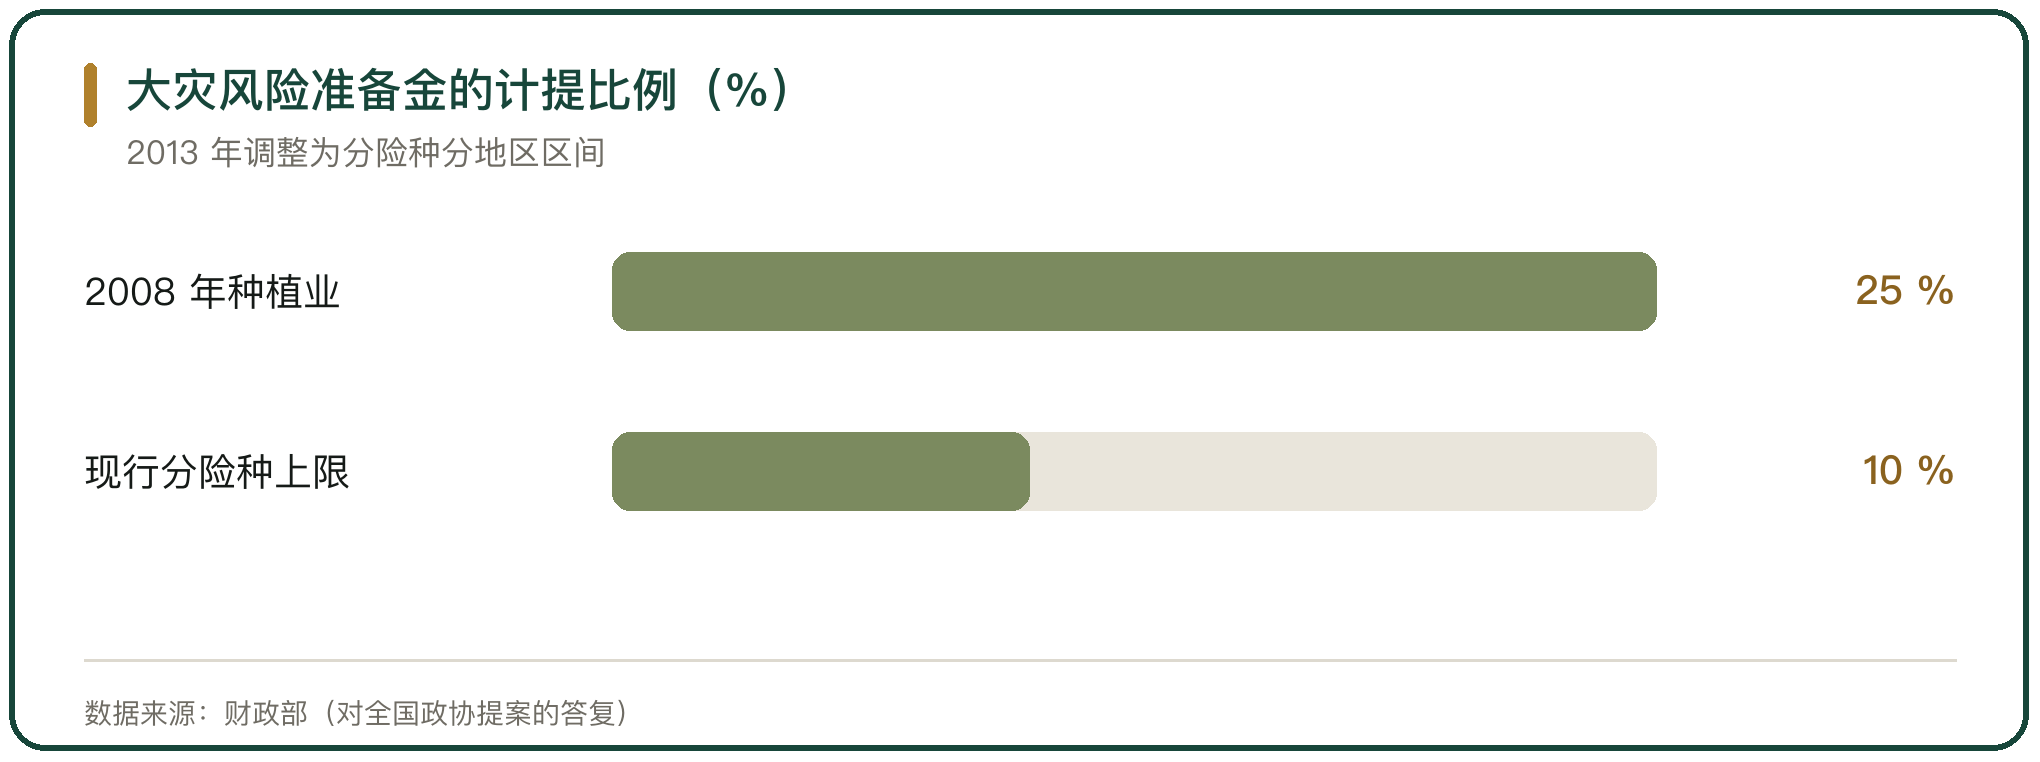
直保层面的第一层是保险公司自己计提的准备金。财政部 2008 年建立农业保险大灾风险准备金制度,要求保险机构按种植业补贴险种保费收入的 25% 计提,专款专用。
2013 年,《农业保险大灾风险准备金管理办法》细化了制度,分险种、分地区确定计提比例区间,区间为 1% 到 10%,并明确使用与管理规定,计提的准备金按税收法律及有关规定享受税前扣除。
地方方案把比例落到品种上。内蒙古科左后旗 2025 年的方案按种植业 6%、养殖业 2%、森林 10% 提取。截至 2020 年底,保险机构累计积累大灾风险准备金约 50 亿元。
四、农业再保险的制度安排
行业层面的第二层由农业再保险公司承接。中国农业再保险股份有限公司于 2019 年 11 月由国务院批复设立,2020 年 12 月开业,财政部出资 90 亿元,股权占比 55.9%。
公司的定位是提供农业再保险供给,推动建立并统筹管理国家农业保险大灾风险基金,加强农业保险数据信息共享。通过约定分保机制,每年可提供农业风险保障约 1 万亿元。
再保险把承保机构的经营波动收进一个更大的池子。一家公司的赔付高峰,被行业的分保安排摊薄。
五、约定分保的运作与范围
约定分保是农业再保险的主要方式。自 2021 年起,中国农业再保险股份有限公司与中国人民财产保险股份有限公司开展约定分保机制试点,为其提供再保险支持。
张杂谷收入保险试点是一个具体例子。根据 2023 年与 2024 年的约定分保协议,农业再保险公司为中国人民财产保险股份有限公司张家口市分公司的试点提供再保险支持;试点 2 年赔付种植户 280 万元,农业再保险公司通过再保承担约 20% 责任。
覆盖在扩大。中国农业再保险股份有限公司的约定分保市场份额在 70% 以上,成立 5 年累计提供风险保障 5 万亿元,服务农户 8 亿户次。
六、国家农业保险大灾风险基金
第三层是国家层面的大灾风险基金。基金的设立方案正在研究,方向是由财政设立初始资金、构建多渠道资金筹集机制。
基金的作用是承接再保险之后的超赔。遇到极端年份,再保险赔付上限被击穿,基金提供最后一道赔付支撑。分层方式被概括为直接保险、再保险、大灾基金、紧急预案四段。
基金落地之前,这一层依赖财政的紧急安排,稳定性弱于常设基金。
七、巨灾保险的五层分散网络
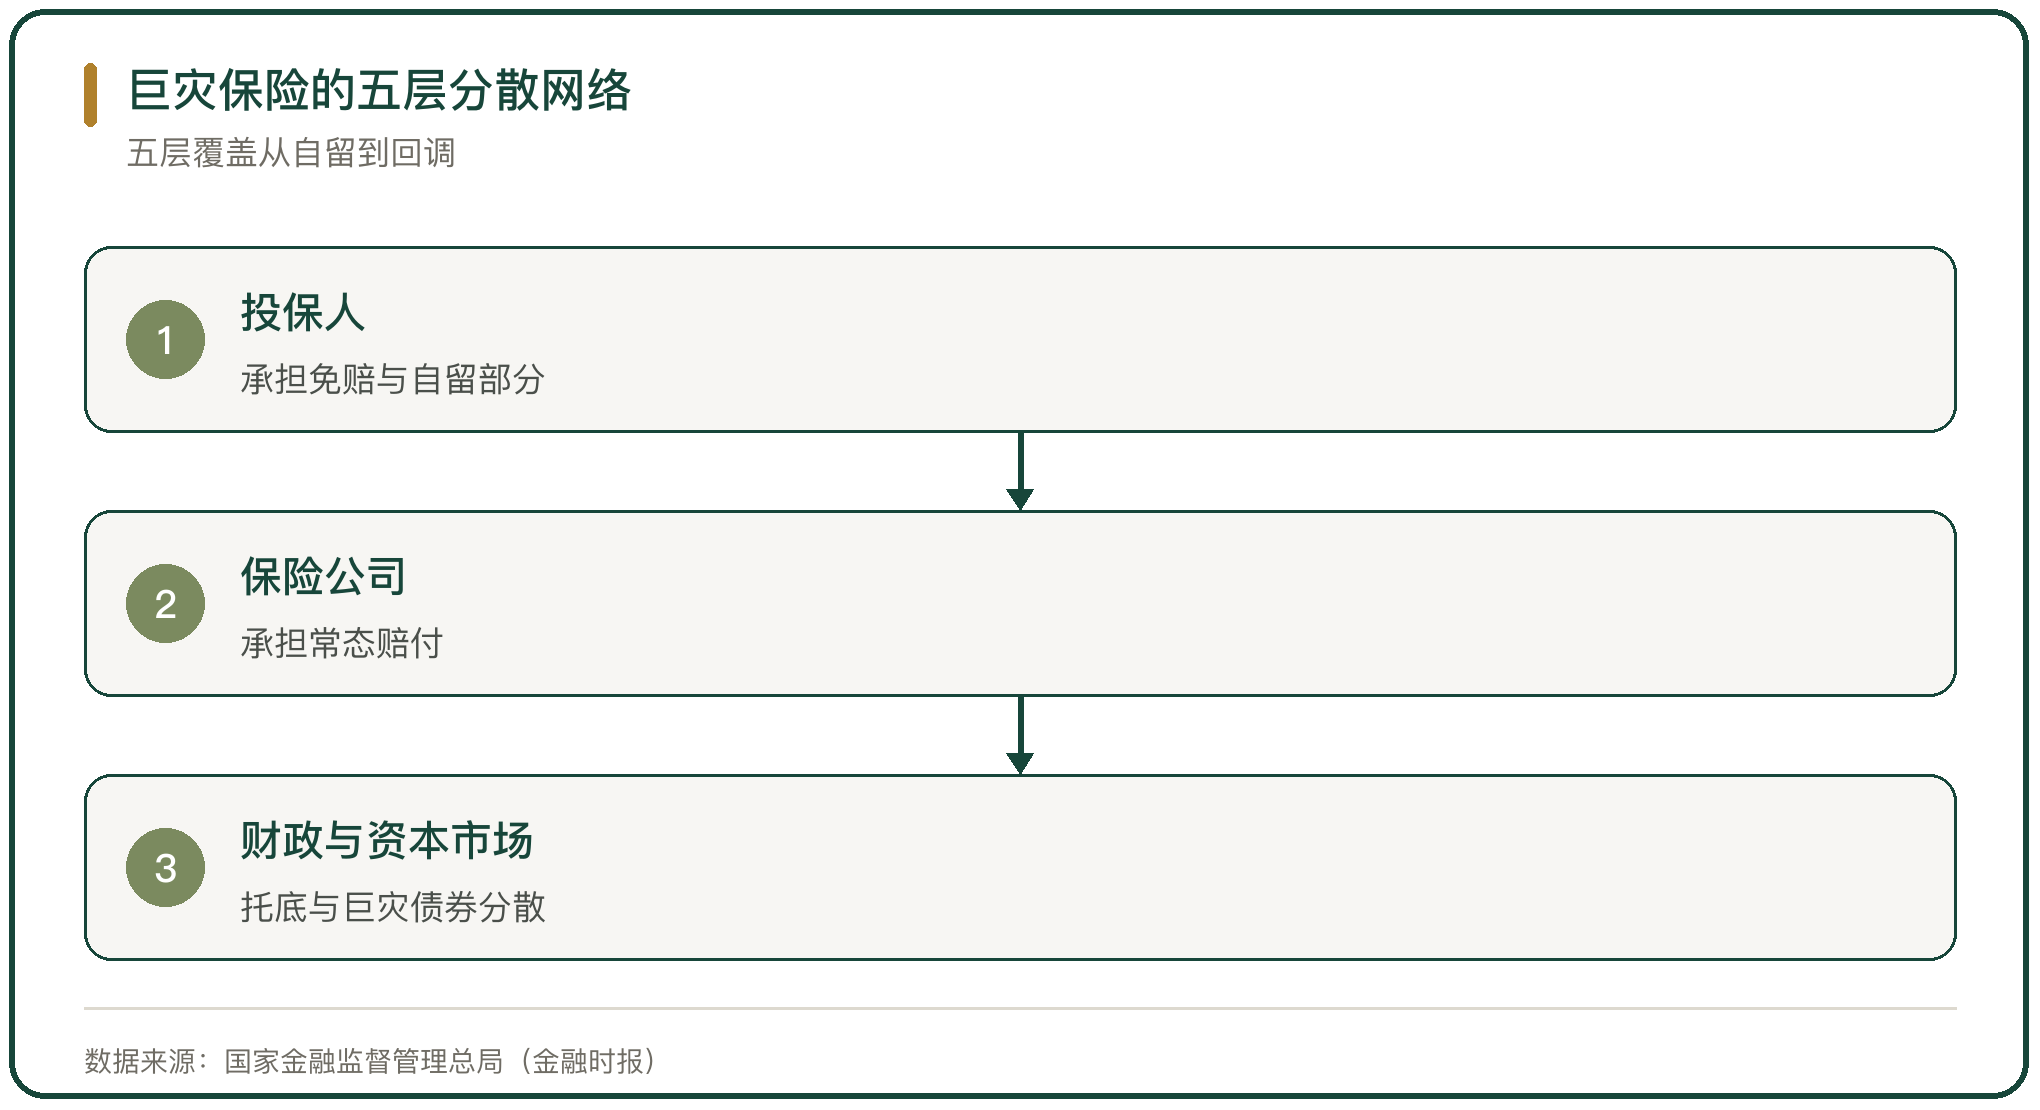
居民住宅巨灾保险另有一套分散网络,由五层构成:投保人承担免赔与自留部分,保险公司承担常态赔付,专项准备金承接超出部分,财政支持或紧急资金安排托底,极端情形下启动赔付回调。
这套安排把地震等低频高损风险的赔付责任逐层切分。投保人一侧用免赔额与赔付回调约束道德风险,保险与财政一侧用准备金与紧急资金承接大额损失。
分散网络的层数与顺序,决定了每一次灾害的赔付如何分配。
八、城乡居民住宅巨灾保险的规模
城乡居民住宅地震巨灾保险制度于 2016 年建立。2024 年,国家金融监督管理总局与财政部扩大保障范围,在破坏性地震基础上增加台风、洪水、暴雨、泥石流等自然灾害,基本保险金额翻倍。
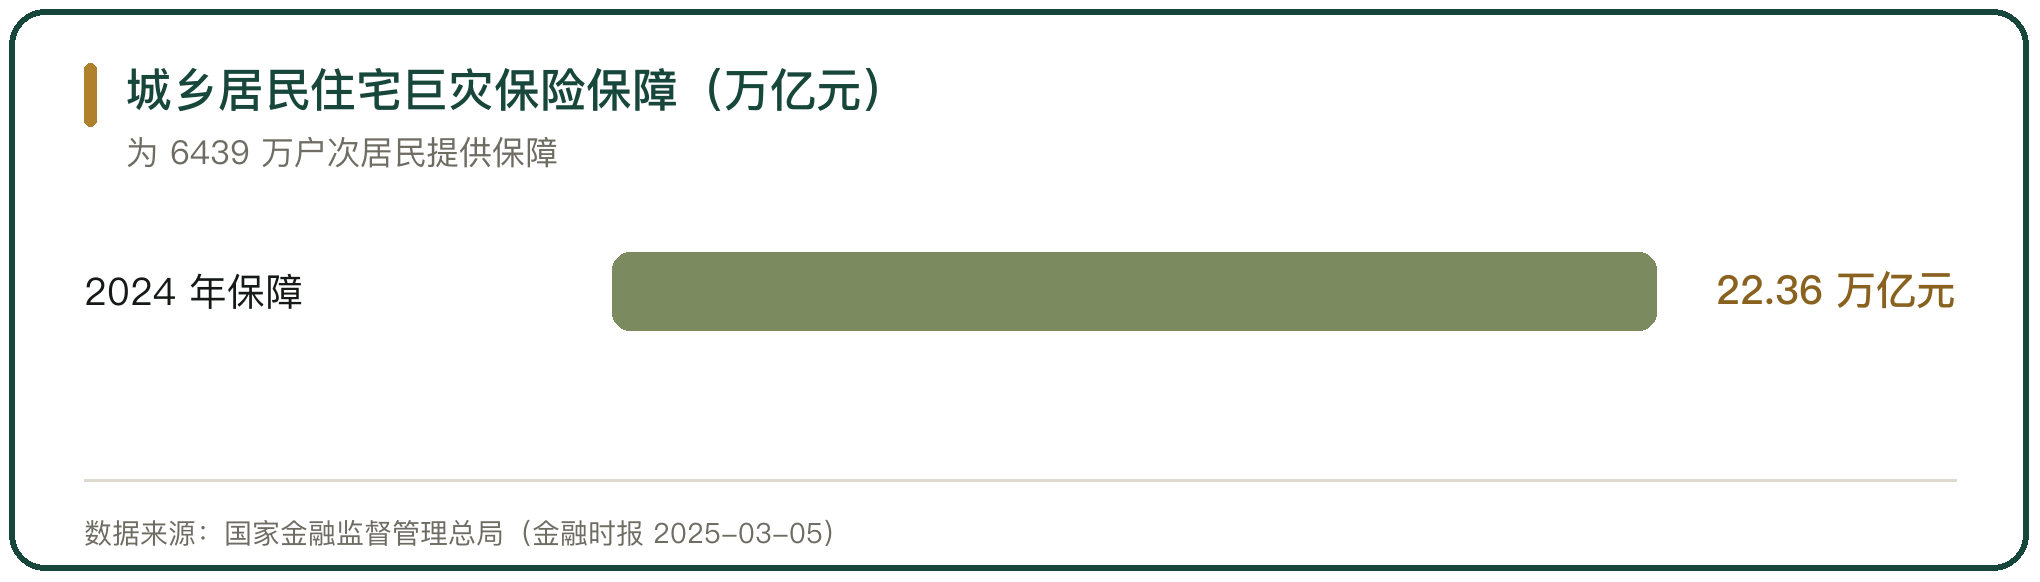
2024 年,中国城乡居民住宅巨灾保险共同体为 6439 万户次居民提供 22.36 万亿元巨灾风险保障。试点已在 20 多个省份的 118 个市开展,河北、湖北两地在全省落地全灾因、广覆盖、长周期的综合性巨灾保险。
规模背后是损失的参照。2024 年全国各种自然灾害造成直接经济损失 4011.1 亿元。
九、巨灾债券与资本市场的分散
在再保险以外,风险还可以向资本市场转移。巨灾债券的收益与指定巨灾损失挂钩,期限内未发生指定灾害,持有人获得本金与利息;发生灾害,募集资金部分或全部用于赔付。
境内保险机构已在香港市场探索发行。2021 年,中国财产再保险有限责任公司在香港发行巨灾债券,募集 3000 万美元,转移国内台风损失;2023 年,中国人民财产保险股份有限公司在香港发行巨灾债券,对 50 亿元以上的地震损失提供 2.3 亿元风险保障。
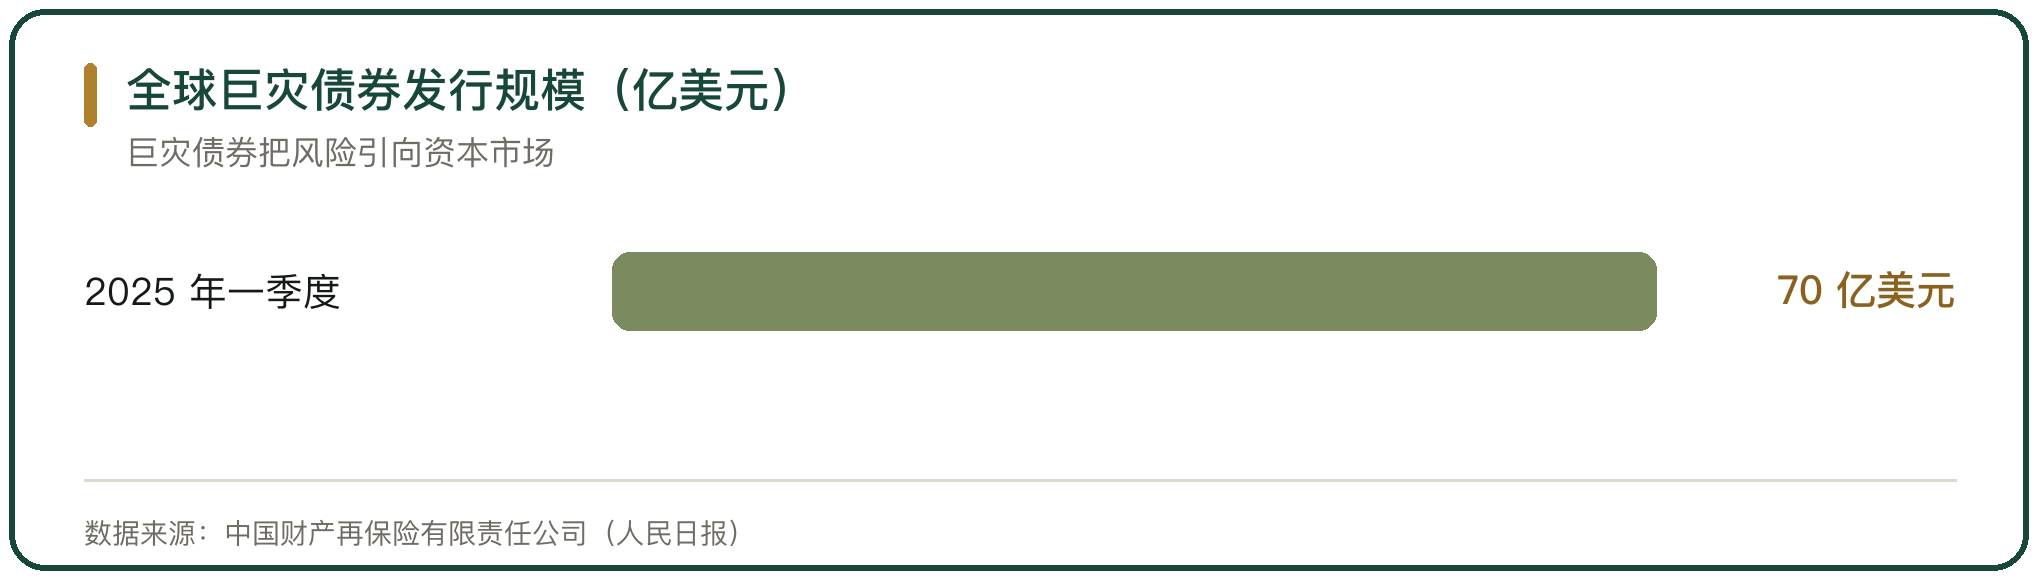
市场在扩容。2025 年一季度,全球巨灾债券总发行规模超过 70 亿美元。
十、再保与巨灾风险分散机制的判断
分层分散的有效性,由两件事决定:每一层的权责是否清晰,层与层之间的衔接是否顺畅。准备金、再保险、大灾基金与紧急预案各自覆盖哪一段损失,写清楚才不会在赔付时相互推。
再保险是行业层面的集中,把单个公司的波动摊到全行业;巨灾债券把风险引向资本市场,用投资者分散保险公司的赔付压力。
约束在定价能力。分层需要巨灾模型支撑,模型精度决定每一层的分出比例与费率,模型不准,分层就只是形式上的切分。



写点看法