

保险理赔的时效与纠纷处理:30 日核定与多元化解
关键词 理赔时效核定 30 日索赔时效保险消费投诉监管约谈多元化解
一、理赔时效的法定节点
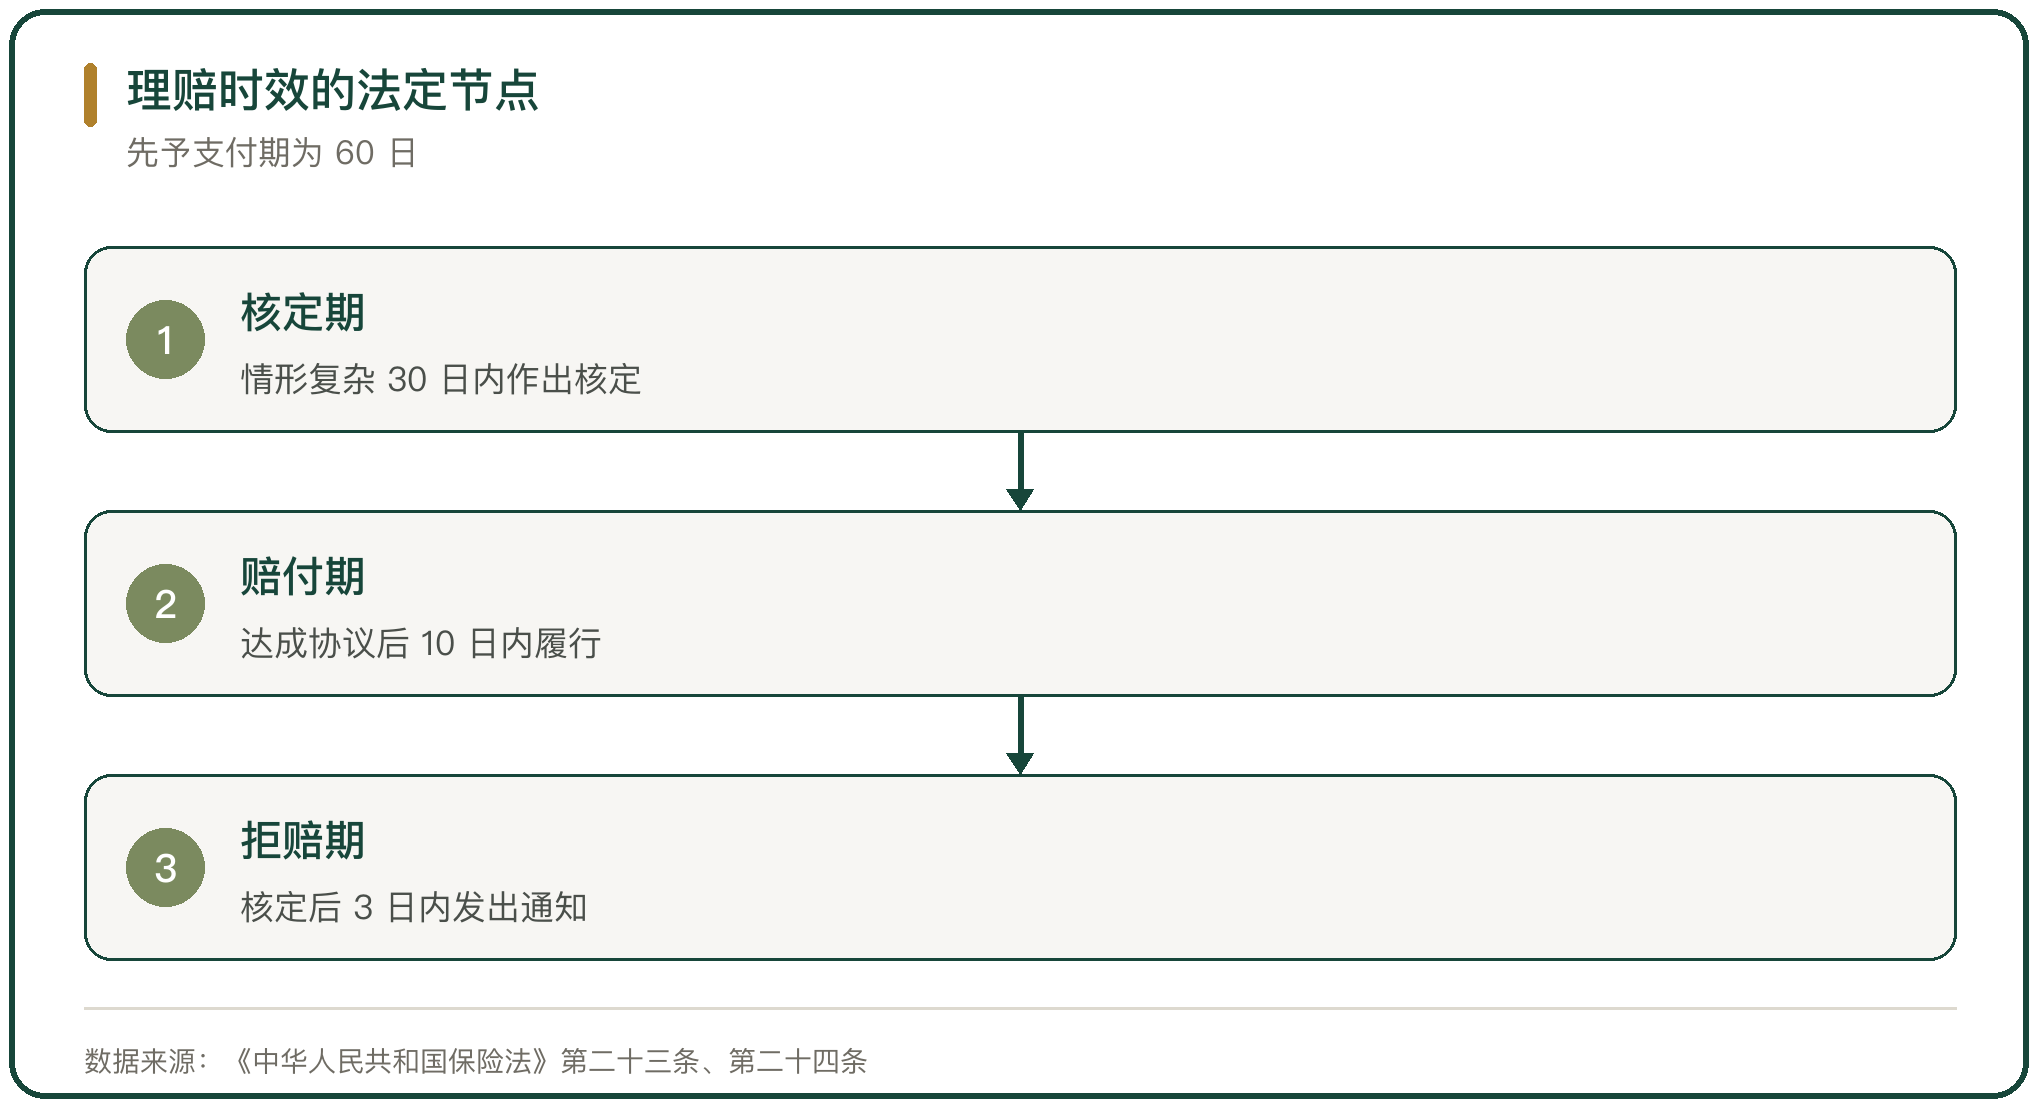
《中华人民共和国保险法》第二十三条至第二十七条把理赔的时限固定下来:保险人收到赔偿请求后应当及时核定,情形复杂的应当在 30 日内作出核定,合同另有约定的除外;属于保险责任的,在达成赔偿协议后 10 日内履行赔付义务;不属于保险责任的,自作出核定之日起 3 日内发出拒赔通知书并说明理由。
超过 30 日不能确定赔偿数额的,保险人应当自收到请求和证明材料之日起 60 日内,根据已有材料可以确定的数额先予支付,最终确定后再支付差额。
索赔一侧同样有时限。人寿保险以外的其他保险,请求赔偿的诉讼时效为 2 年,自知道或者应当知道保险事故发生之日起计算;人寿保险为 5 年。
二、核定期限与通知义务
核定期限约束保险人,通知义务约束核定结果。法律要求保险人把核定结果通知被保险人,属于保险责任的按约定赔付,不属于保险责任的在 3 日内发出拒赔通知书并说明理由。
未在期限内核定与通知,构成对法定义务的违反。河南省驻马店市驿城区人民法院审结的一起保险纠纷中,某物流公司驾驶员在 2022 年 11 月发生交通事故后提交全套理赔材料,保险公司以“案情复杂”为由迟迟未核定与赔付,法院认定其违反《中华人民共和国保险法》第二十三条,判决保险公司支付车辆维修费、拖车费、施救费与路产损失费等全部理赔款项。
北京市密云区人民法院审理的另一起案件中,保险公司在报案 36 天后才将核损结果告知投保人,法院认定其违反了及时核定义务,对投保人合理的车辆停运损失酌情判赔 1320 元。
三、先予支付与拒赔通知
先予支付处理的是数额暂时无法确定的案件。保险人在 60 日内不能确定赔付数额的,应当先支付可以确定的部分;这一安排把赔付的等待期压缩,缓解被保险人的资金压力。
拒赔通知处理的是不属于保险责任的案件。通知要在核定后 3 日内发出并说明理由,理由不足或期限超出的,拒赔决定的效力会被质疑。
两项义务把理赔的时间结构固定为三层:核定期、通知期与赔付期。任何一层缺位,都会在纠纷中被作为抗辩理由提出。
四、索赔时效的起算与丧失
索赔时效从知道或者应当知道保险事故发生之日起算。财产险与其他非寿险的时效为 2 年,人寿保险为 5 年;超过时效未主张,请求权可能无法获得支持。
中国人寿分享的一起案例中,2020 年 9 月一起交通事故的伤者仅在门诊检查后返家,2025 年 5 月即事故发生接近 5 年后才向保险公司索赔,保险公司以超出法定时效为由拒赔,法院支持了拒赔决定,依据是《中华人民共和国保险法》第二十六条与《中华人民共和国民法典》第一百八十八条。
时效的起算点常成为争议。事故发生地与损失确认时点不同,起算日随之不同;受伤人员未及时就医或未及时定损,也可能被认定为应当知道。
五、拖延核定的诉讼后果
拖延核定的后果不止于补赔。法律要求保险人未及时履行核定义务的,除支付保险金外,还应当赔偿被保险人因此受到的损失。
这一条把间接损失纳入考量。车辆维修与营运的停运损失、垫付资金的占用损失,只要与拖延核定存在因果关系,就可能被判由保险人承担。
诉讼阶段的拖延同样有后果。民事判决生效后,保险公司不得以内部审批流程复杂为由拖延履行,法院可以采取罚款、划拨存款、查封资产等措施。
六、投诉数据的分布
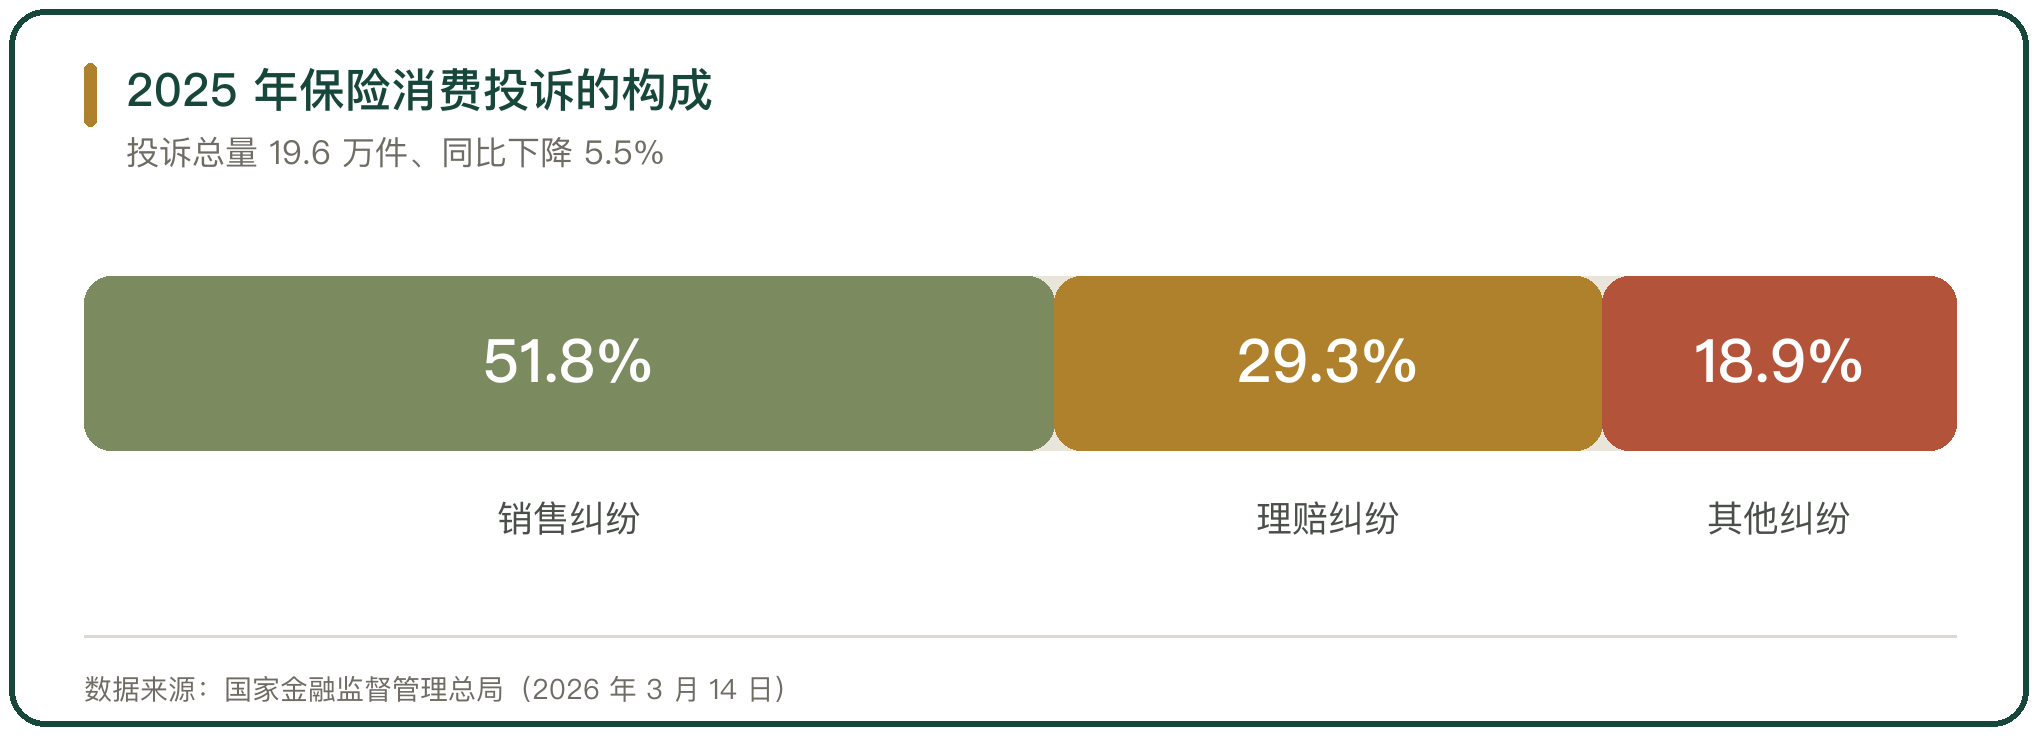
投诉数据反映理赔环节的争议密度。国家金融监督管理总局 2026 年 3 月 14 日通报,2025 年金融监管部门共接收并转送保险消费投诉 19.6 万件,同比下降 5.5%,其中人身险公司投诉 10.8 万件、同比下降 8%;销售纠纷占比 51.8%,理赔纠纷占比 29.3%。
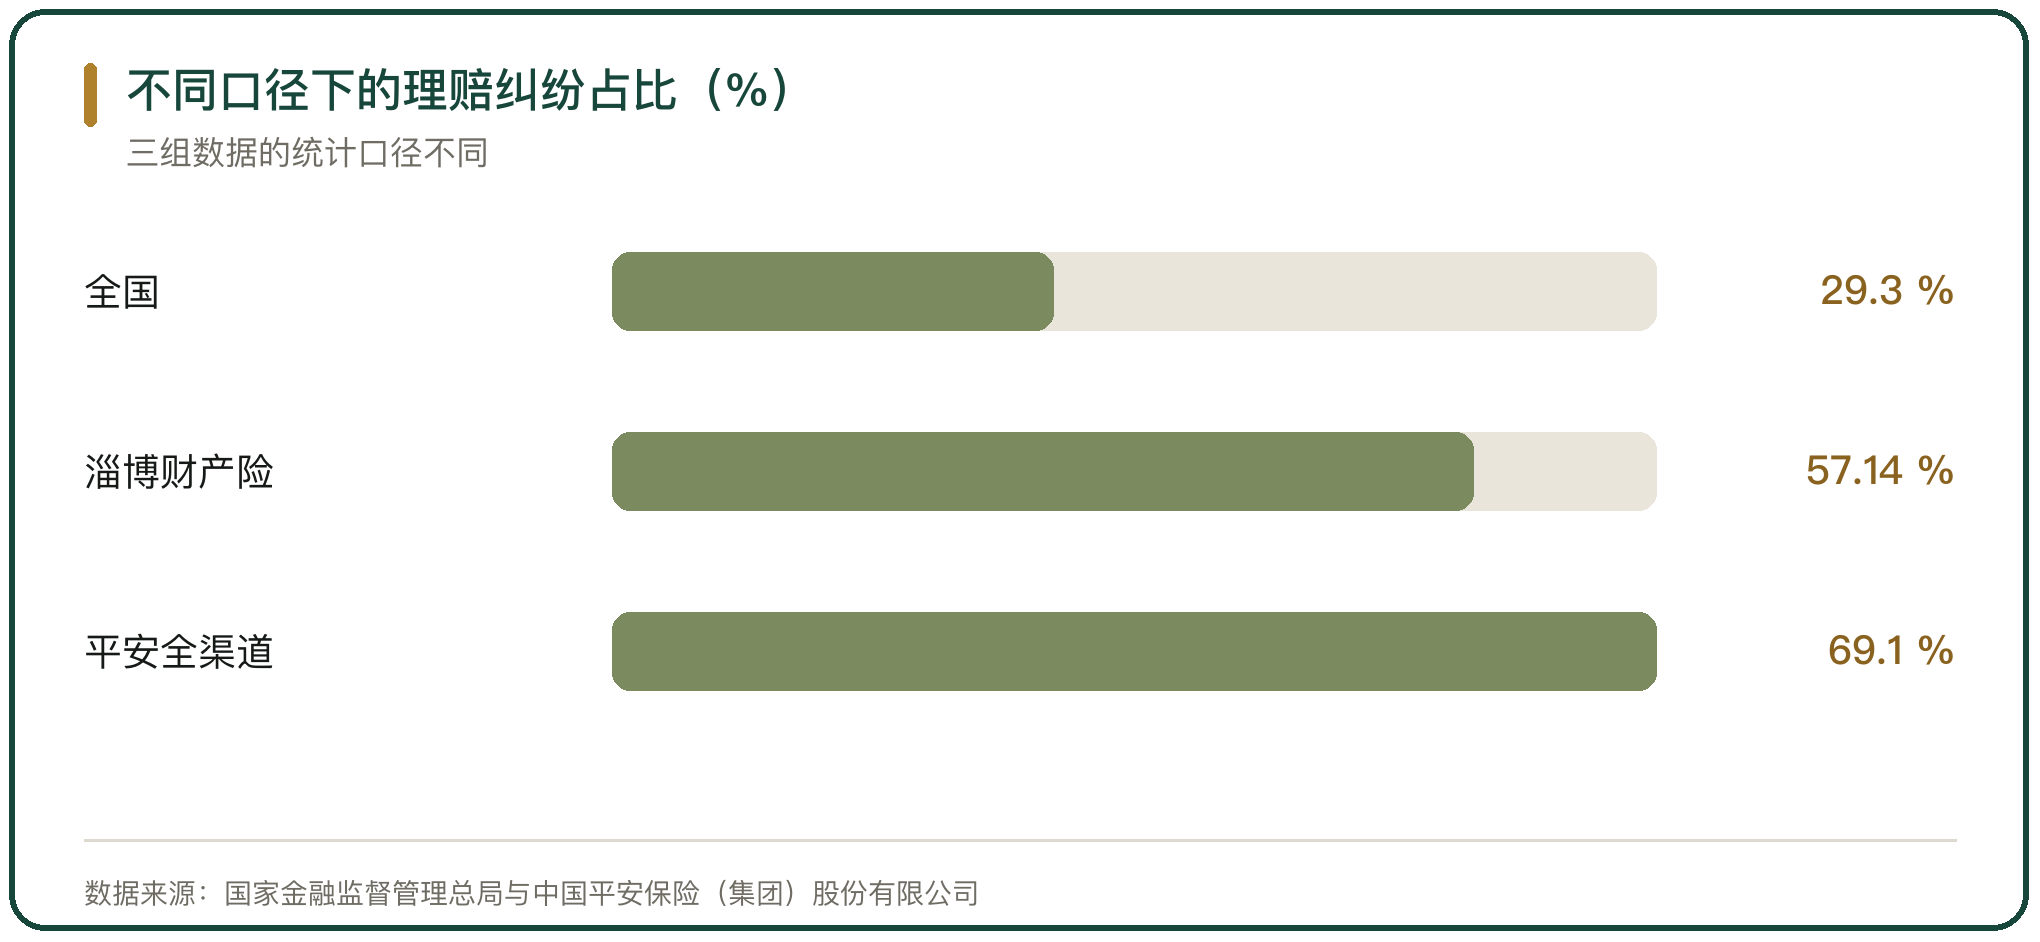
理赔纠纷在财产险中的占比更高。国家金融监督管理总局淄博监管分局 2025 年上半年辖区保险业消费投诉通报显示,涉及财产保险公司的有效投诉中,理赔纠纷占 57.14%;其中机动车辆保险理赔纠纷占 28.57%、农险理赔纠纷占 14.29%、意外险理赔纠纷占 14.29%。
两组数据的口径不同,指向一致:销售环节的争议总量更大,理赔环节的争议在财产险中更集中。
七、机构披露中的纠纷结构
机构层面的披露提供了另一个观察面。中国平安保险(集团)股份有限公司 2025 年度投诉情况说明显示,公司纳入监管通报的保险业消费投诉 97 件,全渠道投诉中理赔纠纷占比 69.1%、退保纠纷占 11.0%、重新投保纠纷占 7.6%。阳光保险集团股份有限公司 2025 年度信息披露显示,纳入监管通报投诉 783 件,销售纠纷占 65.77%、退保纠纷占 23.50%、理赔纠纷占 4.98%。
同一时期不同机构的纠纷结构差异明显。以财产险为主的机构,理赔纠纷占比高;以人身险为主的机构,销售与退保纠纷占比高。
结构差异决定处理方式。理赔纠纷多走核损、调解与诉讼,销售与退保纠纷多走投诉、调解与投诉转办。
八、监管约谈与内部问责
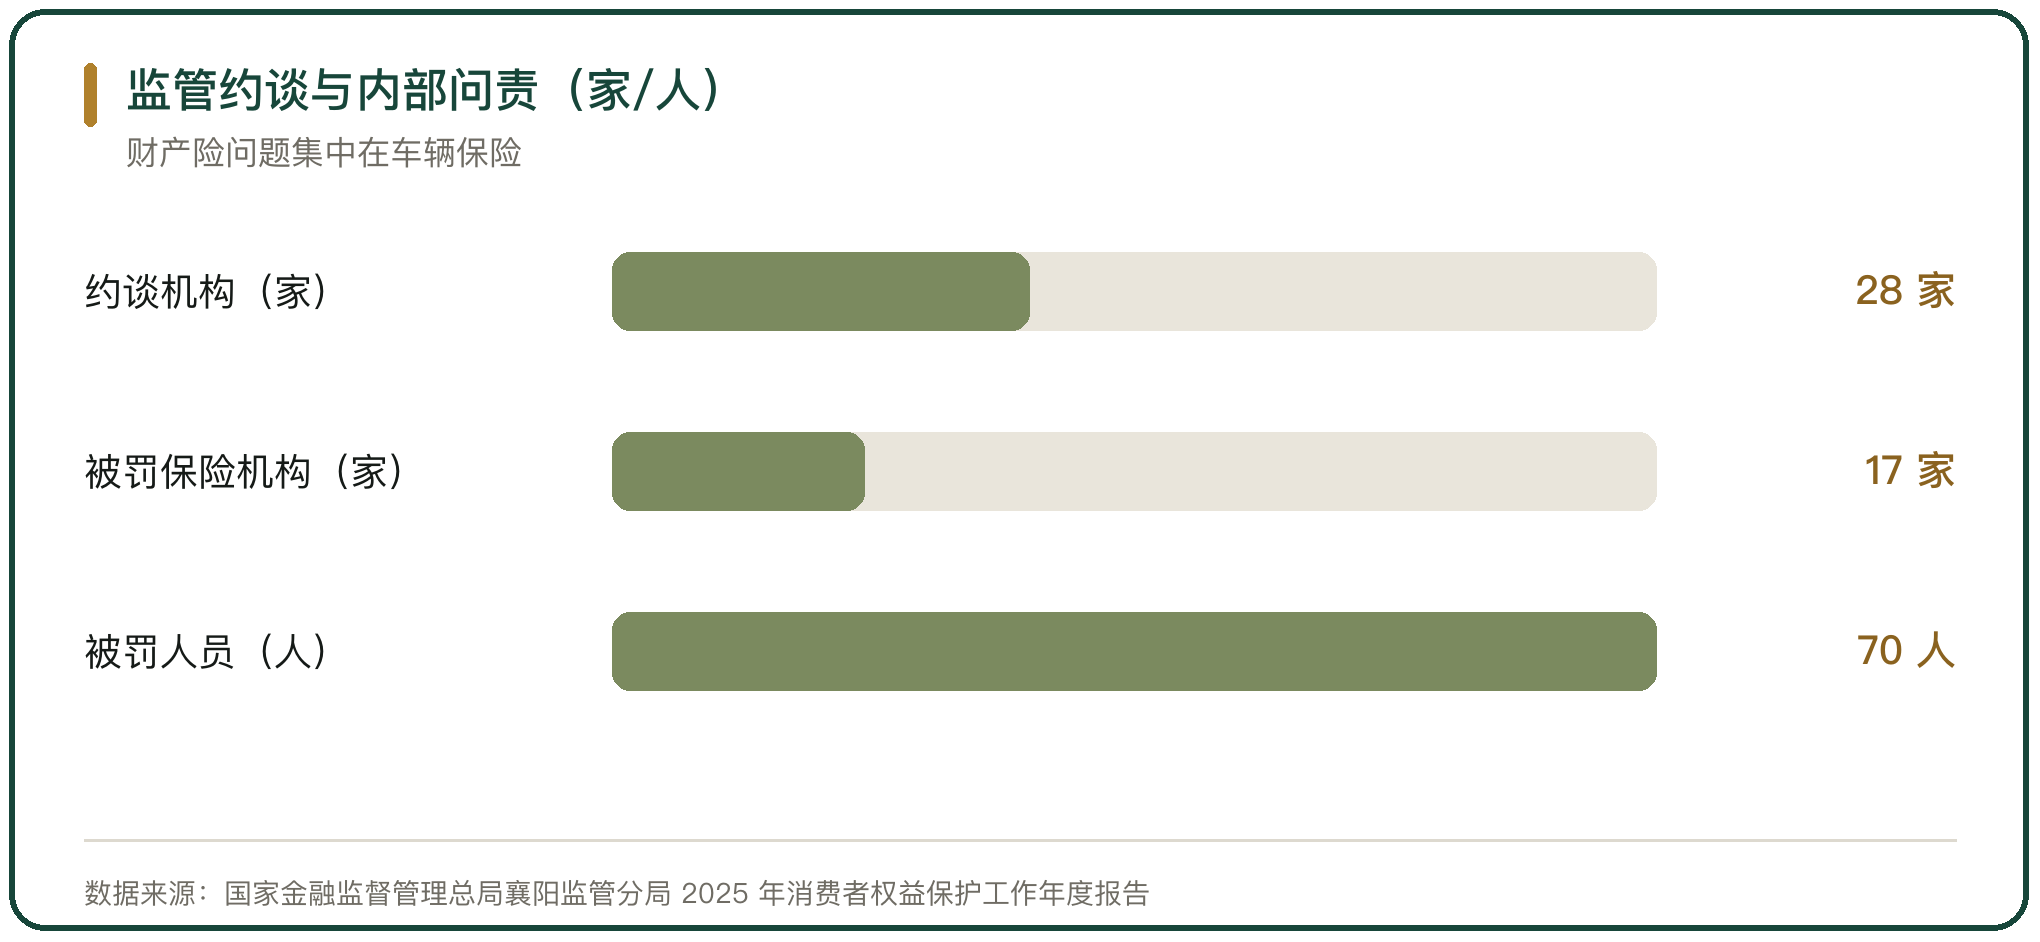
投诉数据进入监管流程后,处理手段从个案督办转向机构约谈与内部问责。国家金融监督管理总局襄阳监管分局 2025 年消费者权益保护工作年度报告显示,保险业机构中人身险公司工单总量 4034 件、占比 67.23%,财产险公司工单总量 1966 件、占比 32.77%,财产险的问题集中在车辆保险业务的理赔及承保;分局全年约谈 28 家机构,对 7 家银行、17 家保险公司 70 余人进行内部处罚。
约谈与问责把压力传导回机构。投诉量、理赔时效与结案率被纳入考核后,机构在核损与赔付环节的处理节奏会随之调整。
监管手段与个案诉讼并行。个案解决具体的赔付争议,约谈与问责改变机构的处理方式。
九、调解与诉讼的衔接
纠纷处理不只有诉讼一条路。调解、行业调解与投诉转办构成多元化解的通道,处理周期通常短于诉讼。
定损争议、责任划分争议这类事实清楚但金额分歧较大的案件,适合先走调解;涉及条款效力、免责条款说明义务与法律适用的争议,仍以裁判为准。
两条通道对证据的要求一致。温度记录、检测报告、进货票据与索赔材料的完整性,决定在调解与诉讼中的结果,时效临近的案件越早进入程序越有利。
十、理赔时效与纠纷处理的判断
理赔时效与纠纷处理的判断,落在核定期限、通知义务与索赔时效三处。保险人未在 30 日内核定、未在核定后 3 日内通知、未在达成协议后 10 日内赔付,构成对法定义务的违反;被保险人超过 2 年或 5 年的索赔时效主张权利,请求权可能无法获得支持。
投诉数据把争议的分布显现出来。2025 年保险消费投诉 19.6 万件、理赔纠纷占 29.3%,淄博辖区财产险投诉中理赔纠纷占 57.14%,平安 2025 年全渠道投诉中理赔纠纷占 69.1%。
处理方式的差异决定结果。拖延核定的案件在诉讼中面临补赔与赔偿损失的双重后果,时效临近的案件越早进入调解或诉讼通道越有利。



写点看法