

流通环节的免税与简易计税适用
关键词 蔬菜免税鲜活肉蛋免税分别核算进项税额转出简易计税征收率
一、流通环节 2 条政策线的边界
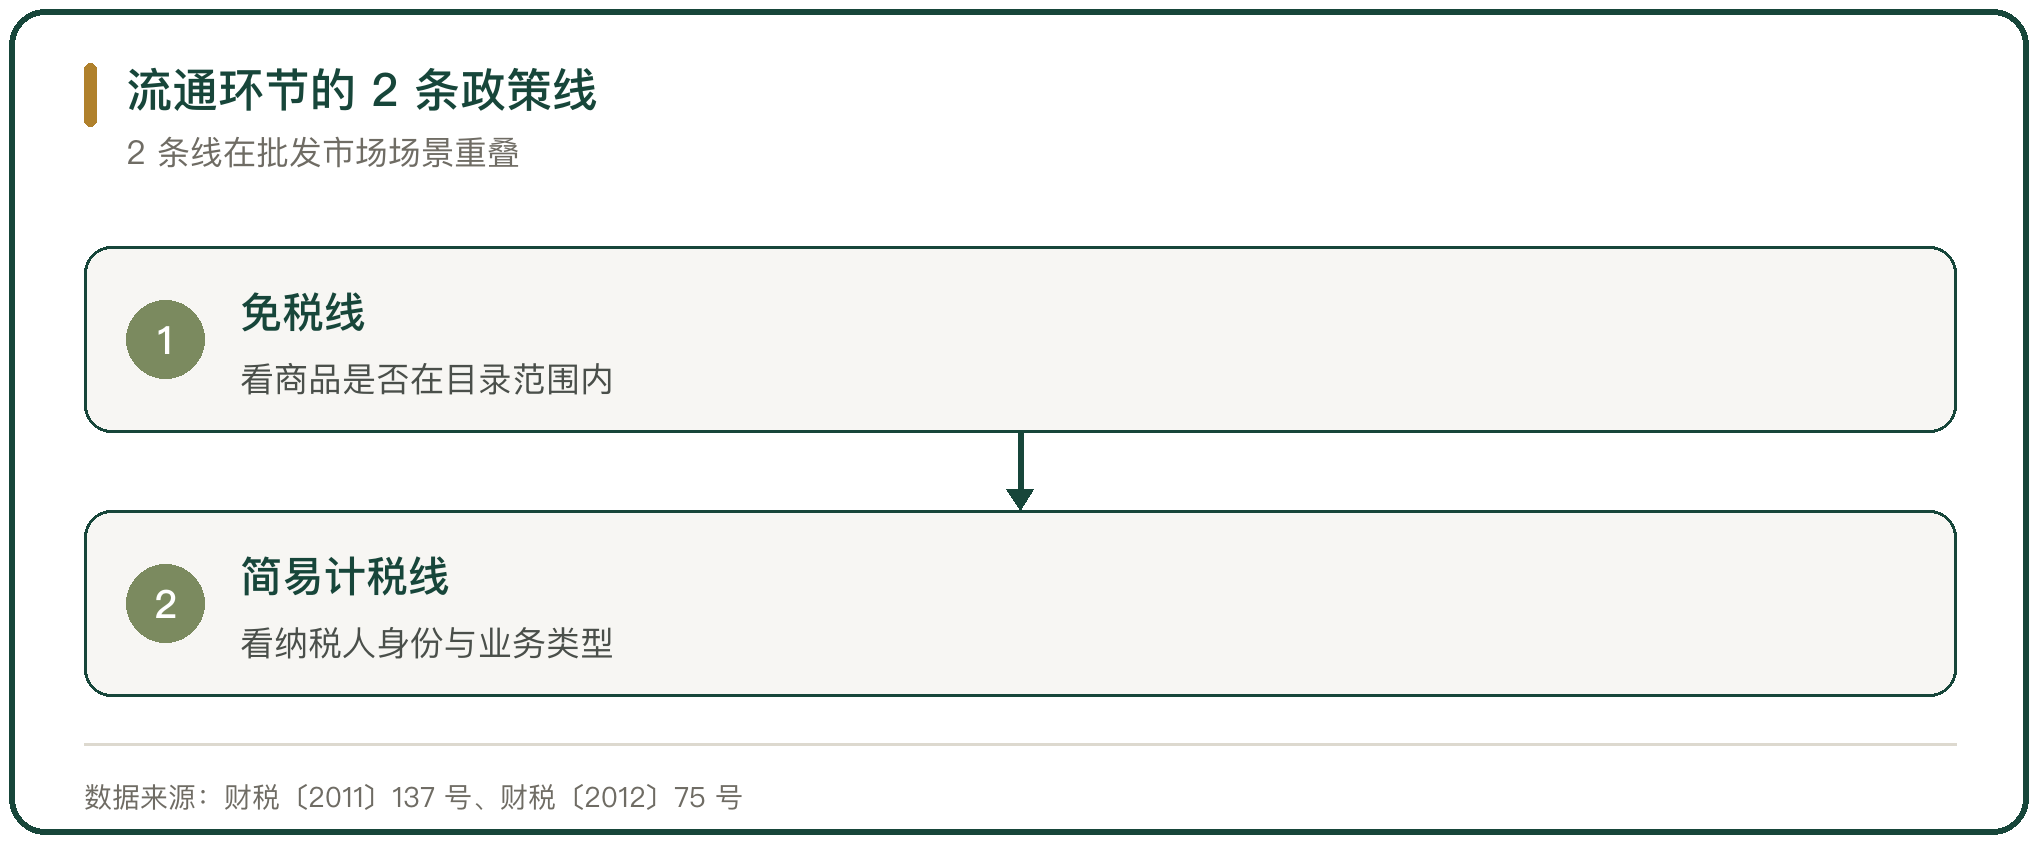
流通环节的税收政策分 2 条线。一条是免税,针对蔬菜与部分鲜活肉蛋产品的批发零售,按商品的品类确定;另一条是简易计税,针对小规模纳税人的征收率,以及一般纳税人的特定业务。
2 条线的判断依据不同。免税看商品是不是在目录范围内,与纳税人的身份无关;简易计税看纳税人的身份与业务类型,与商品的品类无关。
2 条线在鲜活农产品批发市场这个场景里重叠。市场内的摊位既有销售蔬菜与鲜活肉蛋的免税业务,也有销售其他货物的应税业务,核算要分清。
二、蔬菜流通环节免征增值税
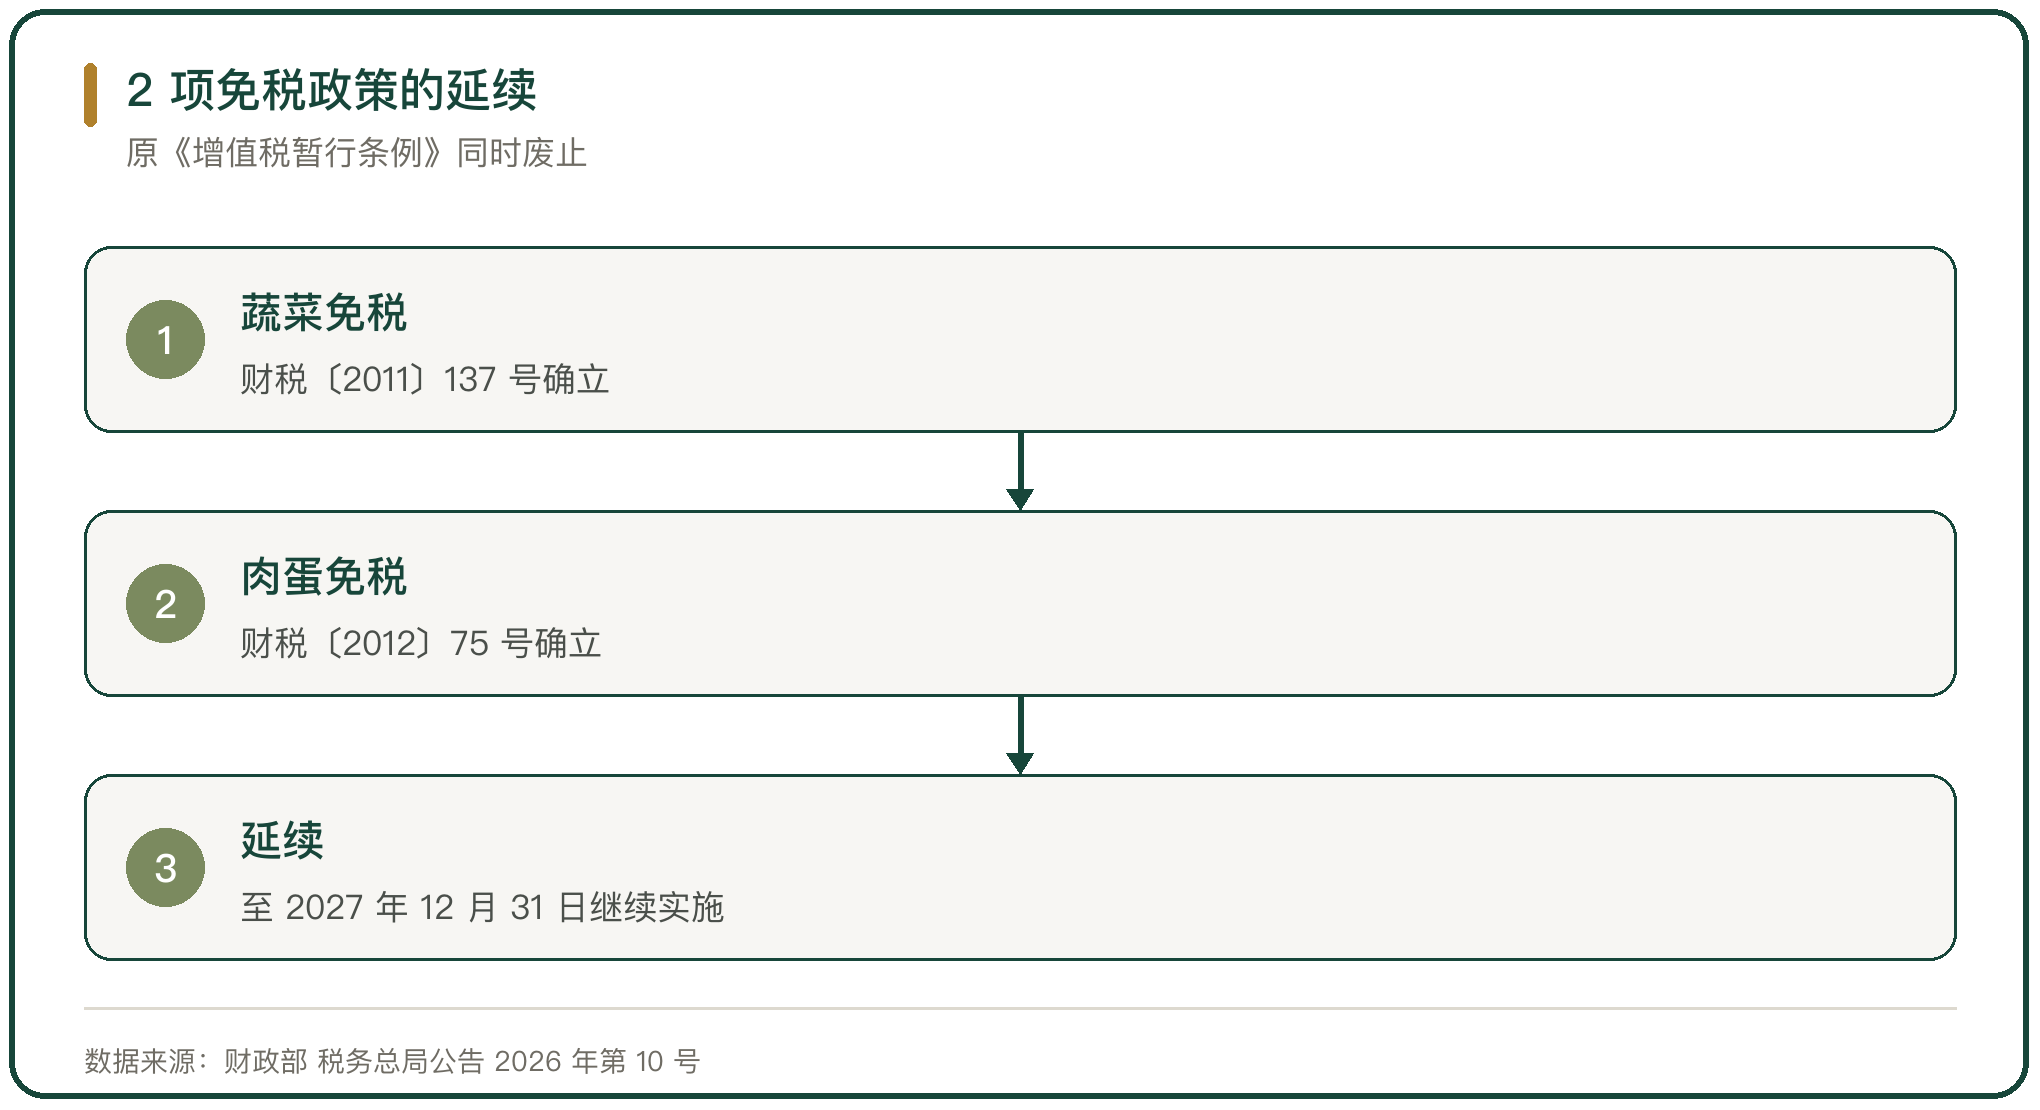
蔬菜流通环节的免税由《财政部 国家税务总局关于免征蔬菜流通环节增值税有关问题的通知》(财税〔2011〕137 号)确立,自 2012 年 1 月 1 日起,对从事蔬菜批发、零售的纳税人销售的蔬菜免征增值税。
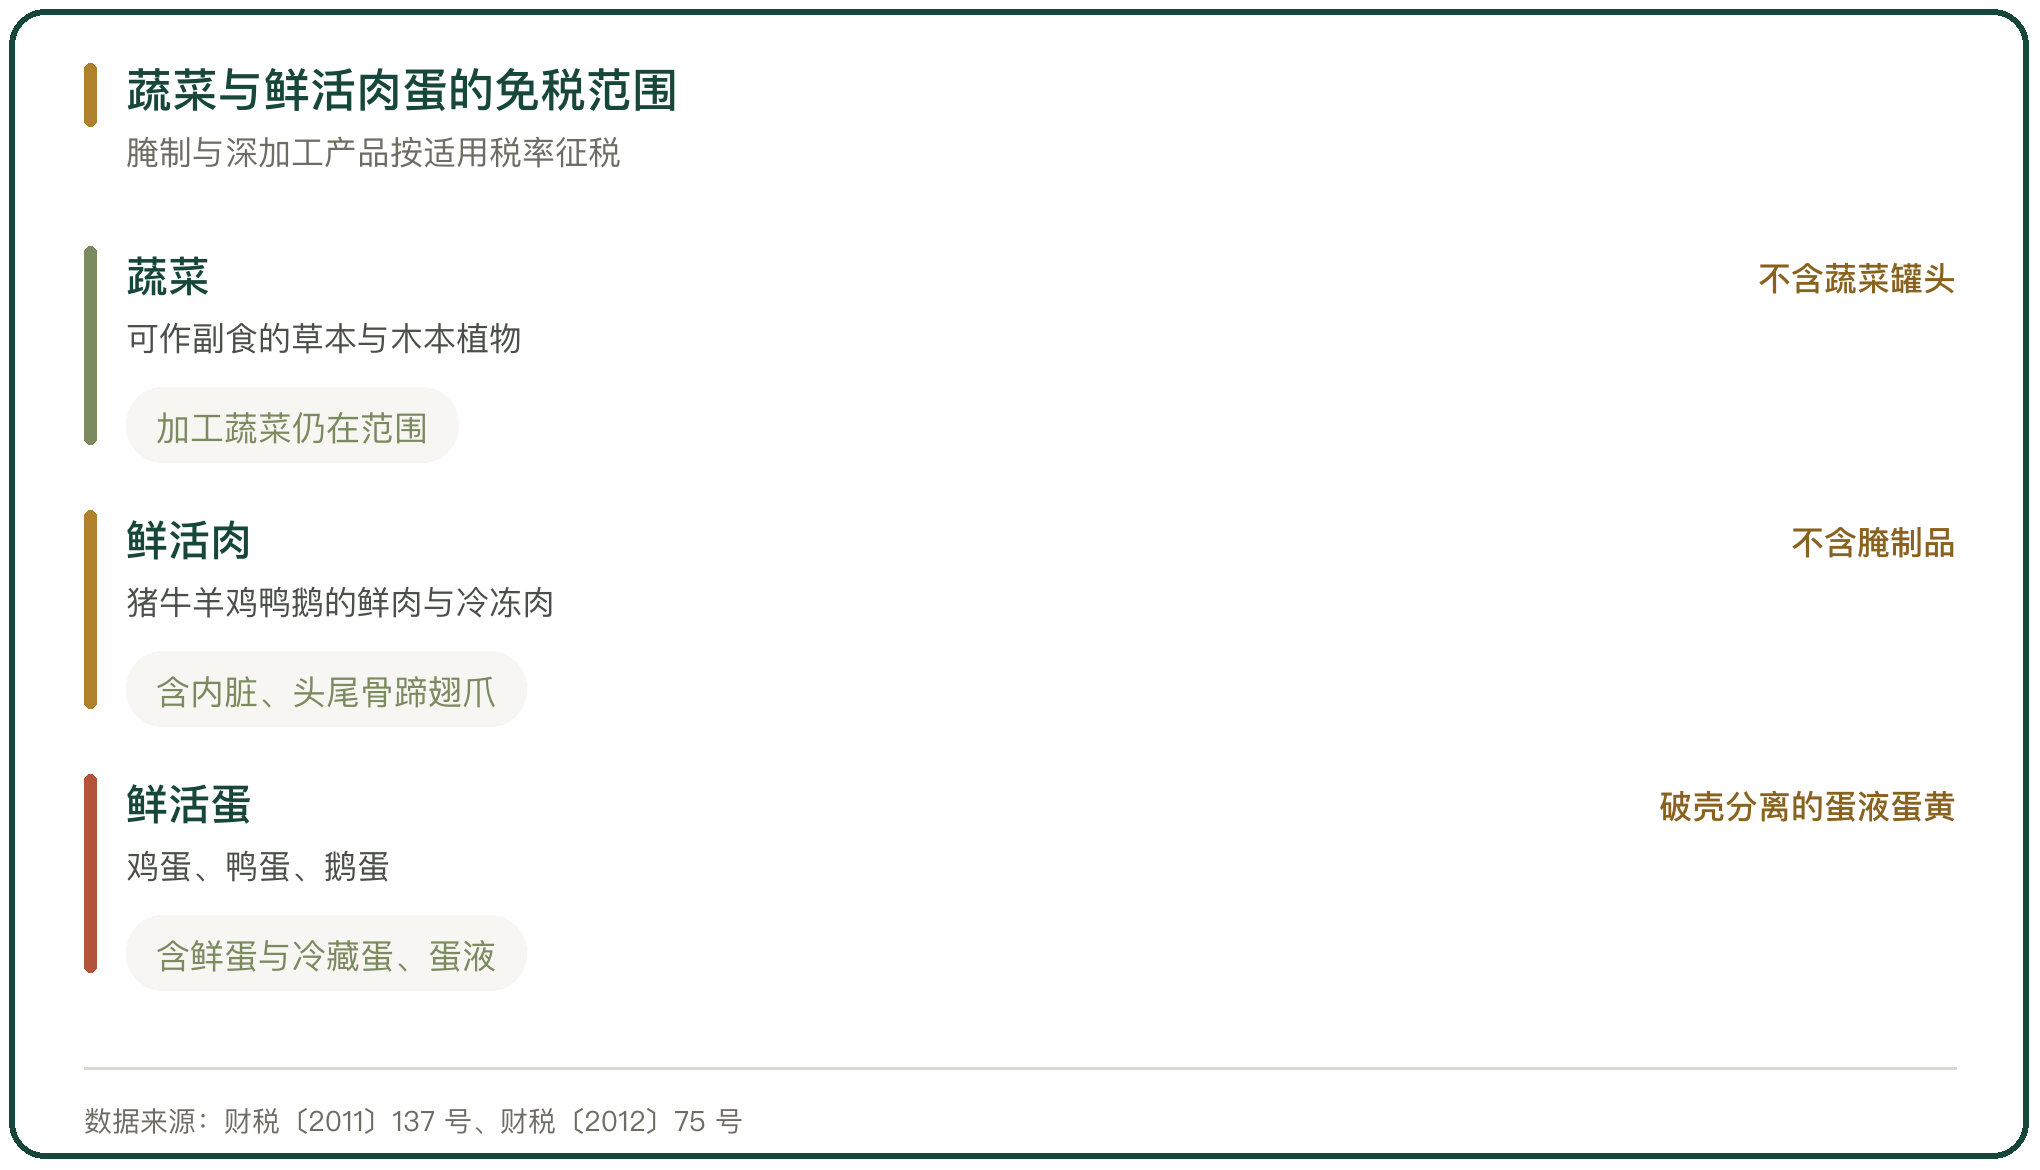
蔬菜的范围有明确界定。蔬菜指可作副食的草本、木本植物,包括各种蔬菜、菌类植物与少数可作副食的木本植物,主要品种参照《蔬菜主要品种目录》执行。经过挑选、清洗、切分、晾晒、包装、脱水、冷藏、冷冻等工序加工的蔬菜仍在范围内。
蔬菜罐头不在范围内。蔬菜罐头指蔬菜经处理、装罐、密封、杀菌或者无菌包装制成的食品,属于应税货物。
三、部分鲜活肉蛋产品流通环节免征增值税
鲜活肉蛋的免税由《财政部 国家税务总局关于免征部分鲜活肉蛋产品流通环节增值税政策的通知》(财税〔2012〕75 号)确立,自 2012 年 10 月 1 日起,对从事农产品批发、零售的纳税人销售的部分鲜活肉蛋产品免征增值税。
免税范围按产品形态界定。鲜活肉产品指猪、牛、羊、鸡、鸭、鹅及其整块或者分割的鲜肉、冷藏或者冷冻肉,以及内脏、头、尾、骨、蹄、翅、爪等组织;鲜活蛋产品指鸡蛋、鸭蛋、鹅蛋,包括鲜蛋、冷藏蛋以及破壳分离的蛋液、蛋黄与蛋壳。
腌制加工的产品不在范围内。经过腌制的猪肉,例如腊肉,不属于免税的鲜活肉产品;深加工产品按对应税率征税。
四、2 项免税政策的延续
2 项免税政策在《增值税法》施行后继续执行。《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告 2026 年第 10 号)规定,自 2026 年 1 月 1 日至 2027 年 12 月 31 日,财税〔2011〕137 号与财税〔2012〕75 号中现行有效的增值税优惠政策继续实施。
延续的背景是《增值税法》的施行。自 2026 年 1 月 1 日起,增值税法及其实施条例施行,原《增值税暂行条例》同时废止,原有的优惠政策需要逐项衔接。
自产农产品的免税另有规定。公告明确,自 2026 年 1 月 1 日起,农业生产者销售的自产农产品免征增值税;纳税人销售外购的初级农产品,以及用外购农产品生产、加工的初级农产品,不属于该项目免征增值税的范围。
五、免税的分别核算要求
免税的前提是分别核算。财税〔2011〕137 号规定,纳税人既销售蔬菜又销售其他增值税应税货物的,应分别核算蔬菜和其他增值税应税货物的销售额;未分别核算的,不得享受蔬菜增值税免税政策。鲜活肉蛋产品的免税有同样的要求。
分别核算落在账簿与开票环节。企业要在会计科目与开票系统里把免税业务与应税业务的收入、成本、费用区分开;未分别核算的,全部销售额可能被要求纳税。
免税与应税并存的经营形态在零售端常见。超市既经营日杂百货、副食产品,又经营蔬菜与鲜活肉蛋,2 类业务的核算要分开处理。
六、进项税额的转出
免税项目的进项税额不得抵扣。用于应税项目的货物、服务、无形资产或者不动产,其进项税额可以抵扣;用于免税项目的,进项税额不得抵扣。
无法划分的进项税额按比例转出。购进的货物或者服务同时用于应税与免税业务,无法准确划分时,按当期免税项目销售额占全部销售额的比例,计算不得抵扣的进项税额,再作转出处理,计入相关成本费用。增值税法实施条例第二十三条对这一处理作了规定。
进项税额的取得与抵扣分属 2 个环节。从批发、零售环节购进适用免税政策的蔬菜与部分鲜活肉蛋而取得的普通发票,不得作为计算抵扣进项税额的凭证。这一规则把免税商品的上游进项从抵扣链条里排除出去。
七、放弃增值税优惠与开具专用发票
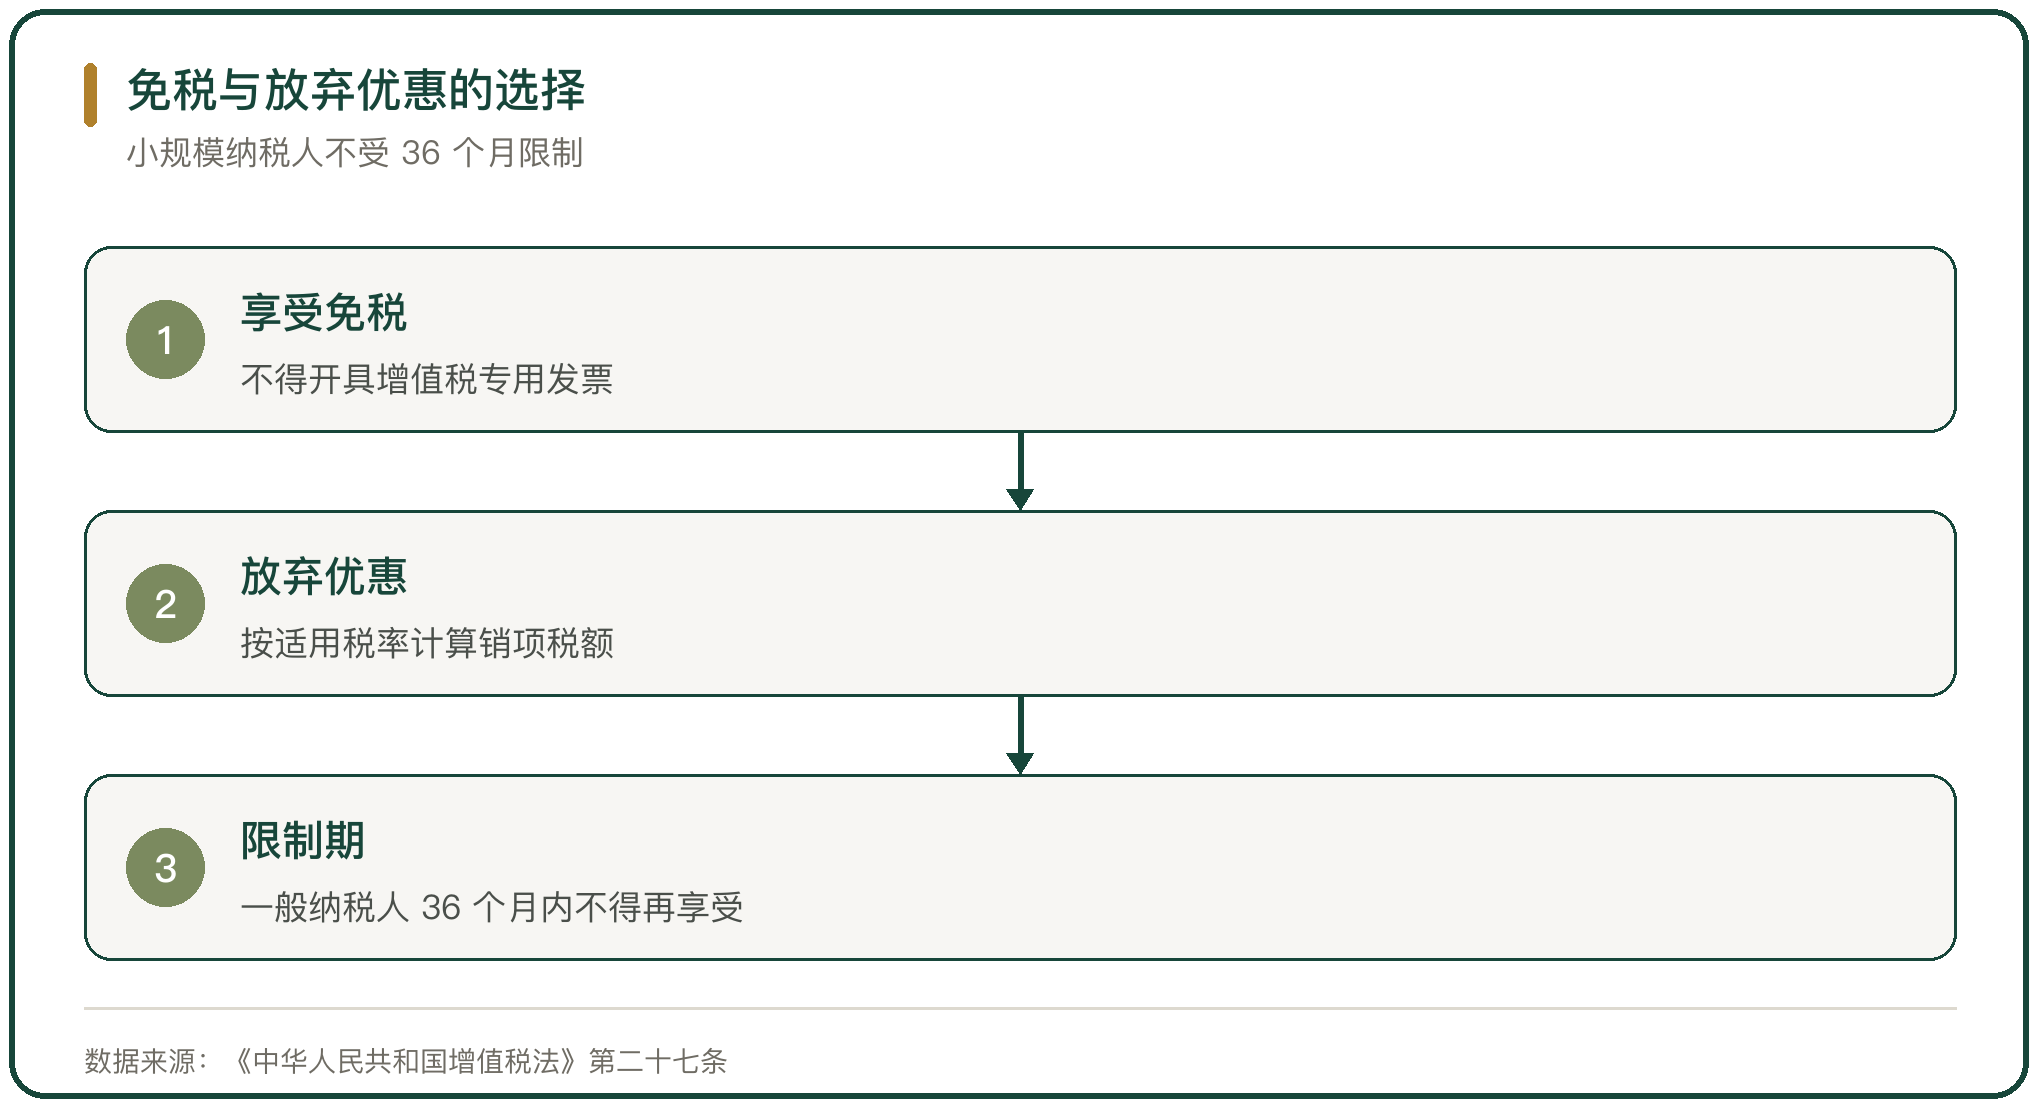
享受免税的纳税人可以放弃优惠。《增值税法》第二十七条规定,纳税人可以放弃增值税优惠;放弃优惠的,在 36 个月内不得享受该项税收优惠,小规模纳税人除外。与原有规定相比,小规模纳税人不再受 36 个月的限制。
放弃优惠的动因在专用发票。增值税法实施条例第三十七条规定,应税交易免征增值税的不得开具增值税专用发票,客户要求开具专用发票时,免税纳税人需要先放弃免税,按适用税率计算销项税额。
放弃是单向选择。对一般纳税人来说,36 个月的限制期意味着这一选择不能在业务波动时频繁调整。
八、小规模纳税人的征收率与减征
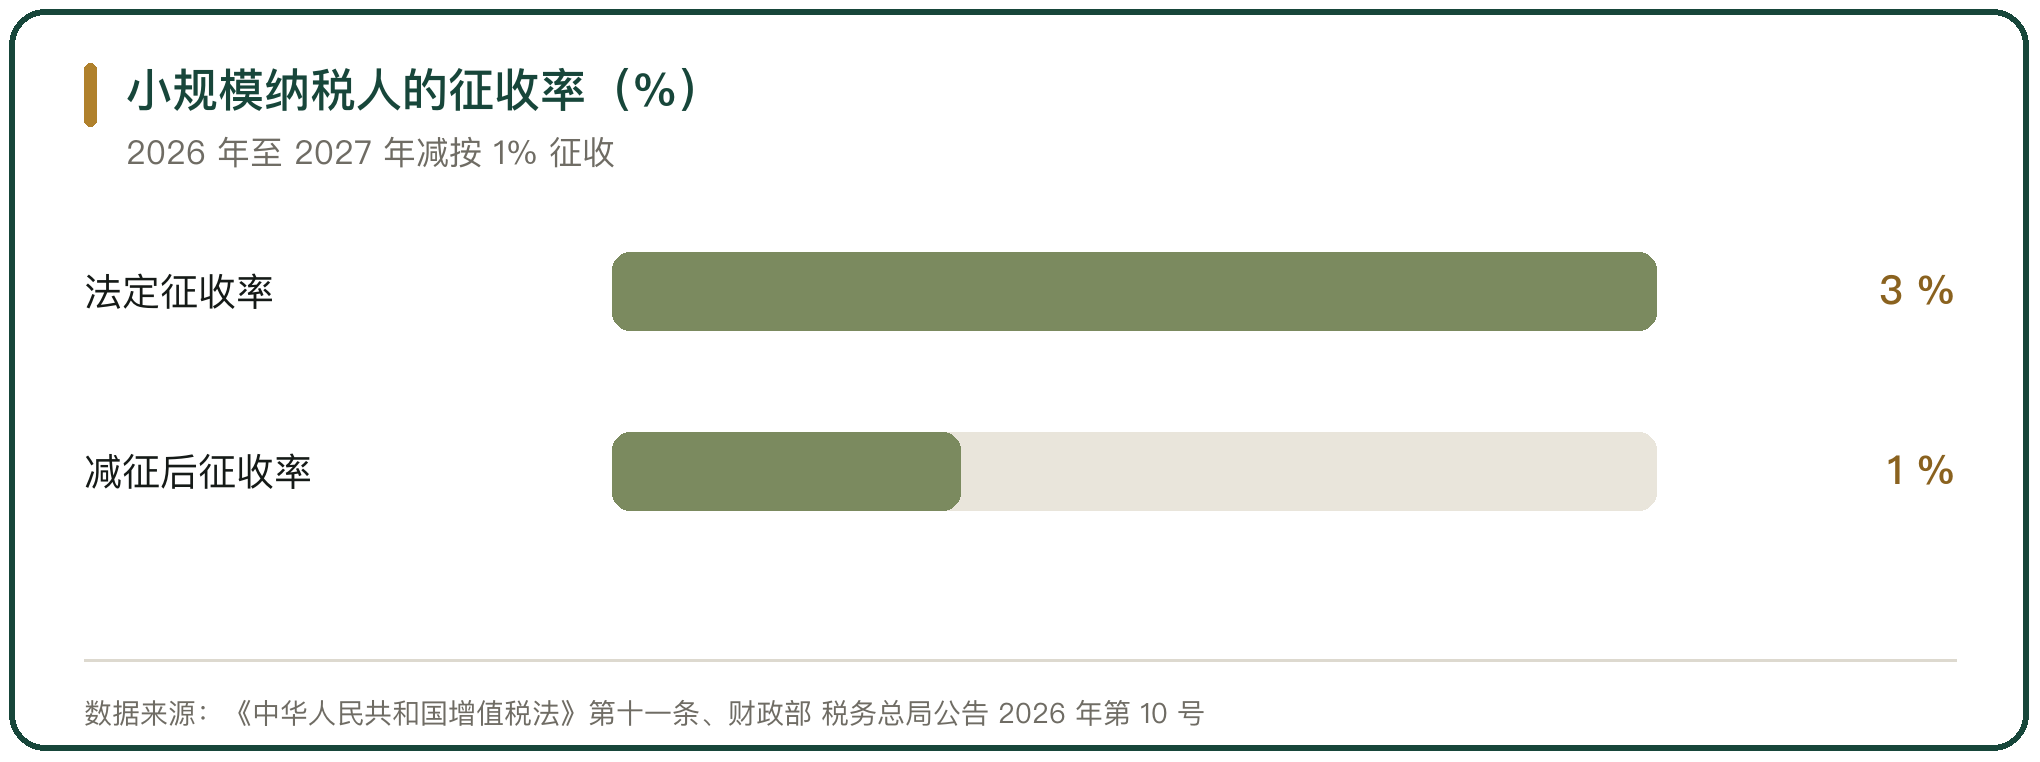
简易计税的征收率由《增值税法》规定。第十一条明确,适用简易计税方法计算缴纳增值税的征收率为 3%。
小规模纳税人在一定期限内减按 1% 征收。财政部 税务总局公告 2026 年第 10 号规定,自 2026 年 1 月 1 日至 2027 年 12 月 31 日,小规模纳税人发生除销售、出租不动产或者转让土地使用权以外的增值税应税交易,依照 3% 征收率减按 1% 征收率征收增值税。
起征点另有一档。同一公告规定,小规模纳税人以 1 个月为计税期间的,起征点为月销售额 10 万元;以 1 个季度为计税期间的,起征点为季度销售额 30 万元;按次纳税的,起征点为每次(日)销售额 1000 元。
九、农产品批发市场与农贸市场的税收优惠
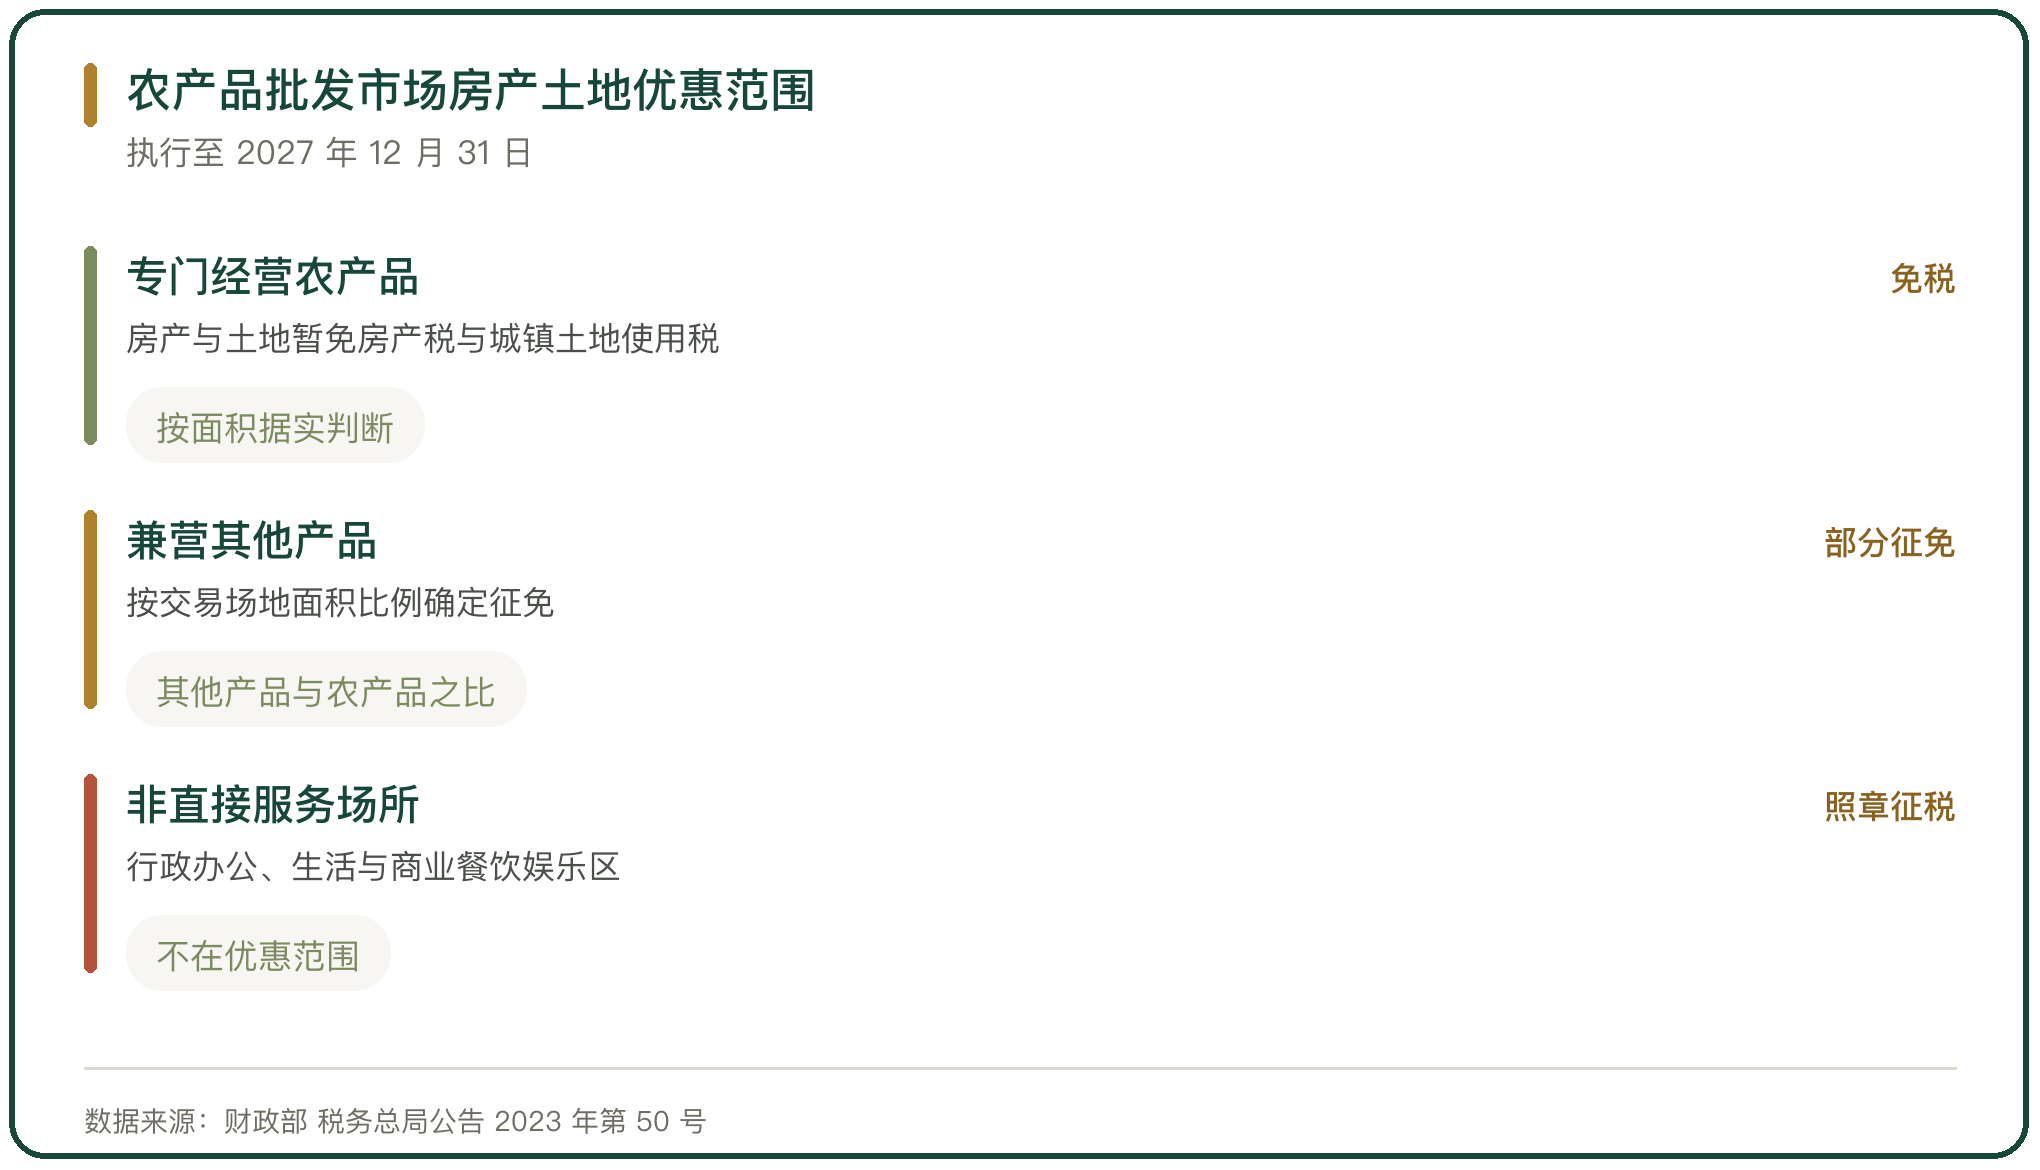
农产品批发市场与农贸市场另有房产税与城镇土地使用税优惠。《财政部 税务总局关于继续实施农产品批发市场和农贸市场房产税、城镇土地使用税优惠政策的公告》(财政部 税务总局公告 2023 年第 50 号)规定,对专门用于经营农产品的房产、土地,暂免征收房产税和城镇土地使用税,执行至 2027 年 12 月 31 日。
兼营其他产品按面积比例确定征免。对同时经营其他产品的农产品批发市场与农贸市场使用的房产、土地,按其他产品与农产品交易场地面积的比例确定征免。
优惠范围限于直接为农产品交易服务的房产与土地。市场的行政办公区、生活区,以及商业餐饮娱乐等非直接为农产品交易提供服务的房产与土地,不在优惠范围内。
十、流通环节免税与简易计税适用的判断
流通环节的免税与简易计税,判断依据分 3 层。第一层是商品口径:蔬菜与部分鲜活肉蛋的批发零售免税,加工成罐头或者腌制品的按适用税率征税。第二层是纳税人身份:小规模纳税人按 3% 征收率、在 2026 年至 2027 年减按 1% 征收,一般纳税人购进农产品按 9% 的扣除率计算进项税额。第三层是核算方式:免税与应税业务分别核算,免税对应的进项税额作转出处理。
3 层里最容易出问题的是核算。免税政策不改变上游的抵扣链条,从批发零售环节取得免税普通发票的,不得计算抵扣进项税额;为换取专用发票而放弃免税的,一般纳税人 36 个月内不能回头。
政策在《增值税法》施行后保持稳定。蔬菜与鲜活肉蛋的流通环节免税、小规模纳税人的征收率与减征、农产品批发市场的房产税优惠都在延续期内,企业按商品、身份与核算 3 条线对号入座。



写点看法