

批发市场房产税与土地使用税优惠
关键词 农产品批发市场农贸市场房产税城镇土地使用税2023年第50号公告免征范围
一、房产税与土地使用税优惠的政策脉络
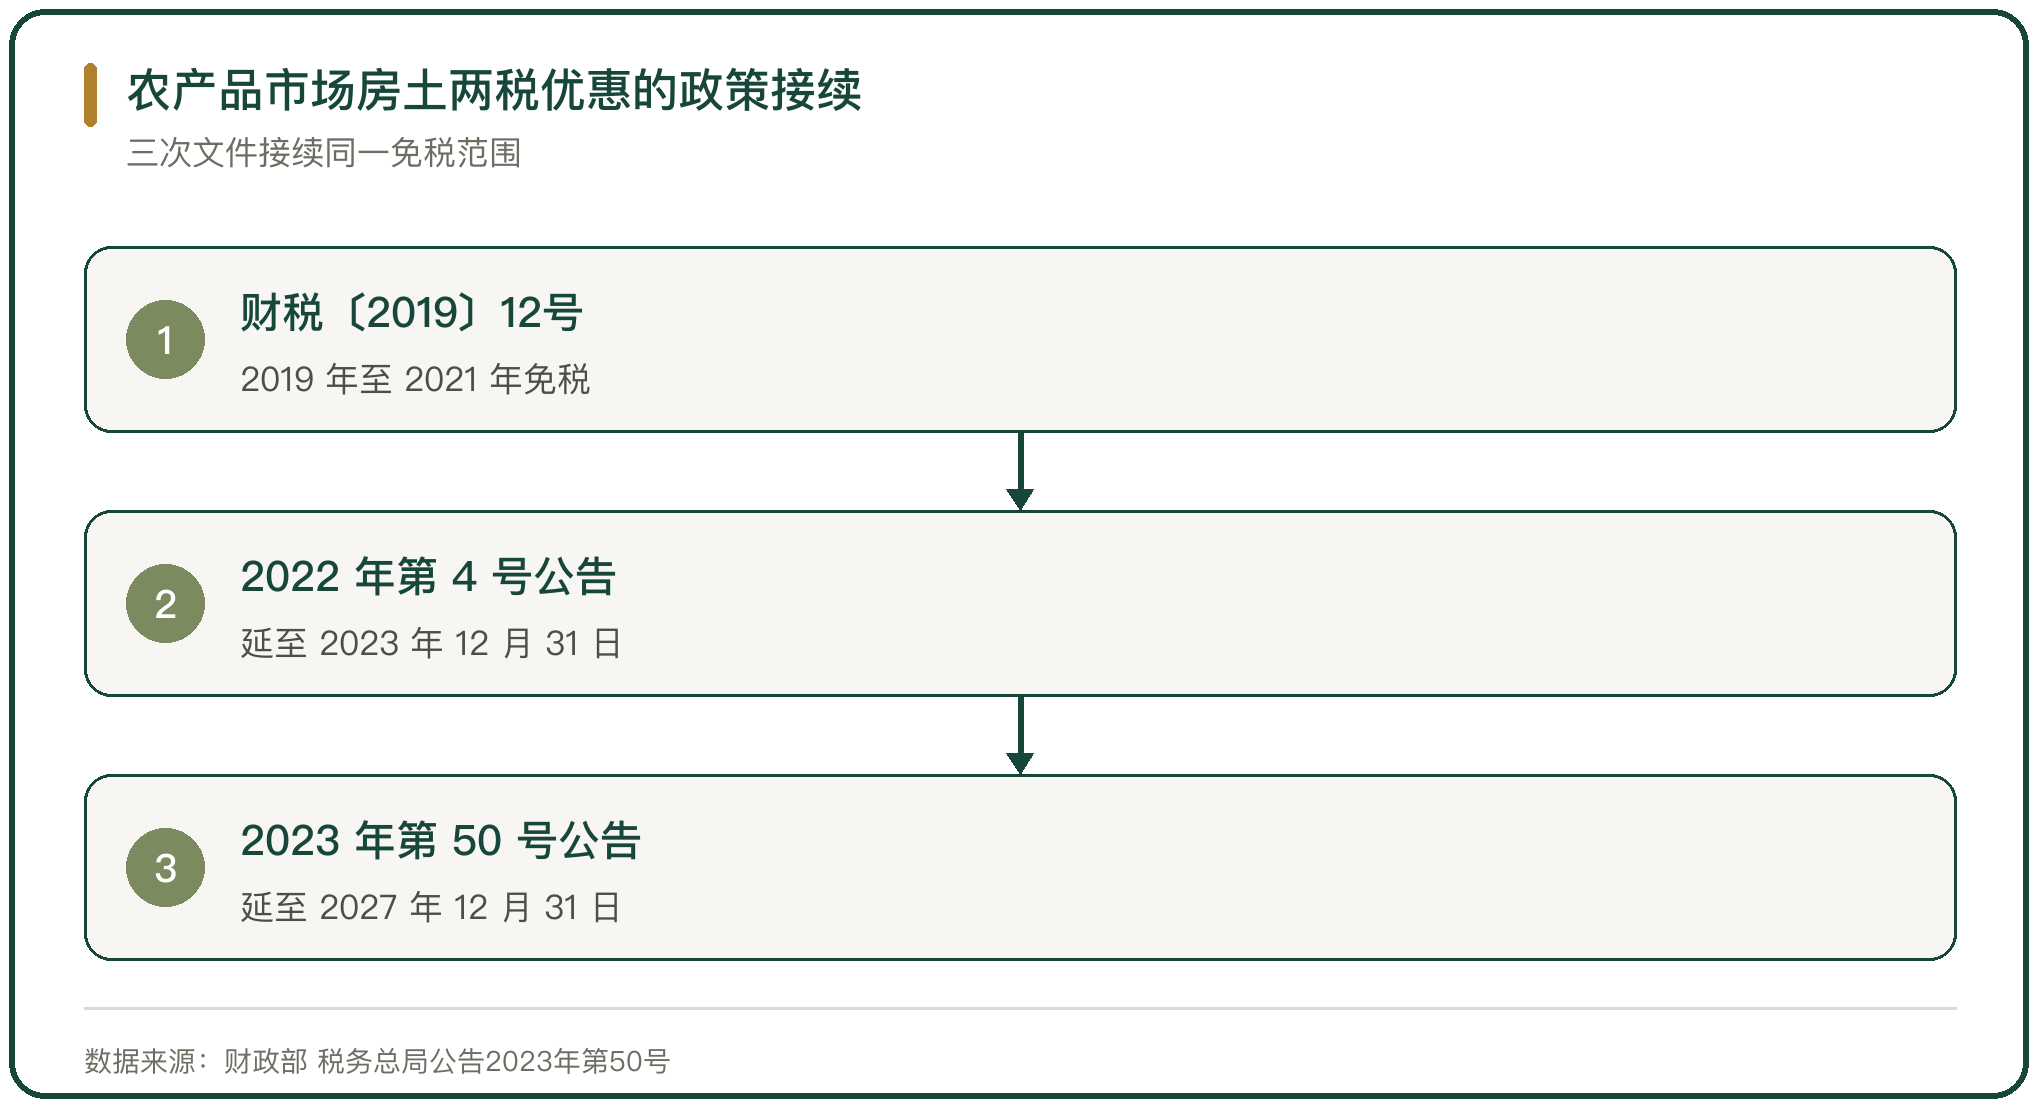
现行优惠的依据是 3 份文件接续。最初是《财政部 国家税务总局关于继续实行农产品批发市场 农贸市场房产税 城镇土地使用税优惠政策的通知》(财税〔2019〕12号),明确自 2019 年 1 月 1 日至 2021 年 12 月 31 日对专门用于经营农产品的房产、土地暂免征税;《财政部 税务总局关于延长部分税收优惠政策执行期限的公告》(财政部 税务总局公告 2022 年第 4 号)把执行期限延至 2023 年 12 月 31 日;《财政部 税务总局关于继续实施农产品批发市场和农贸市场房产税、城镇土地使用税优惠政策的公告》(财政部 税务总局公告 2023 年第 50 号)把优惠再延至 2027 年 12 月 31 日。三份文件对免征范围、界定标准、申报要求的规定前后一致。
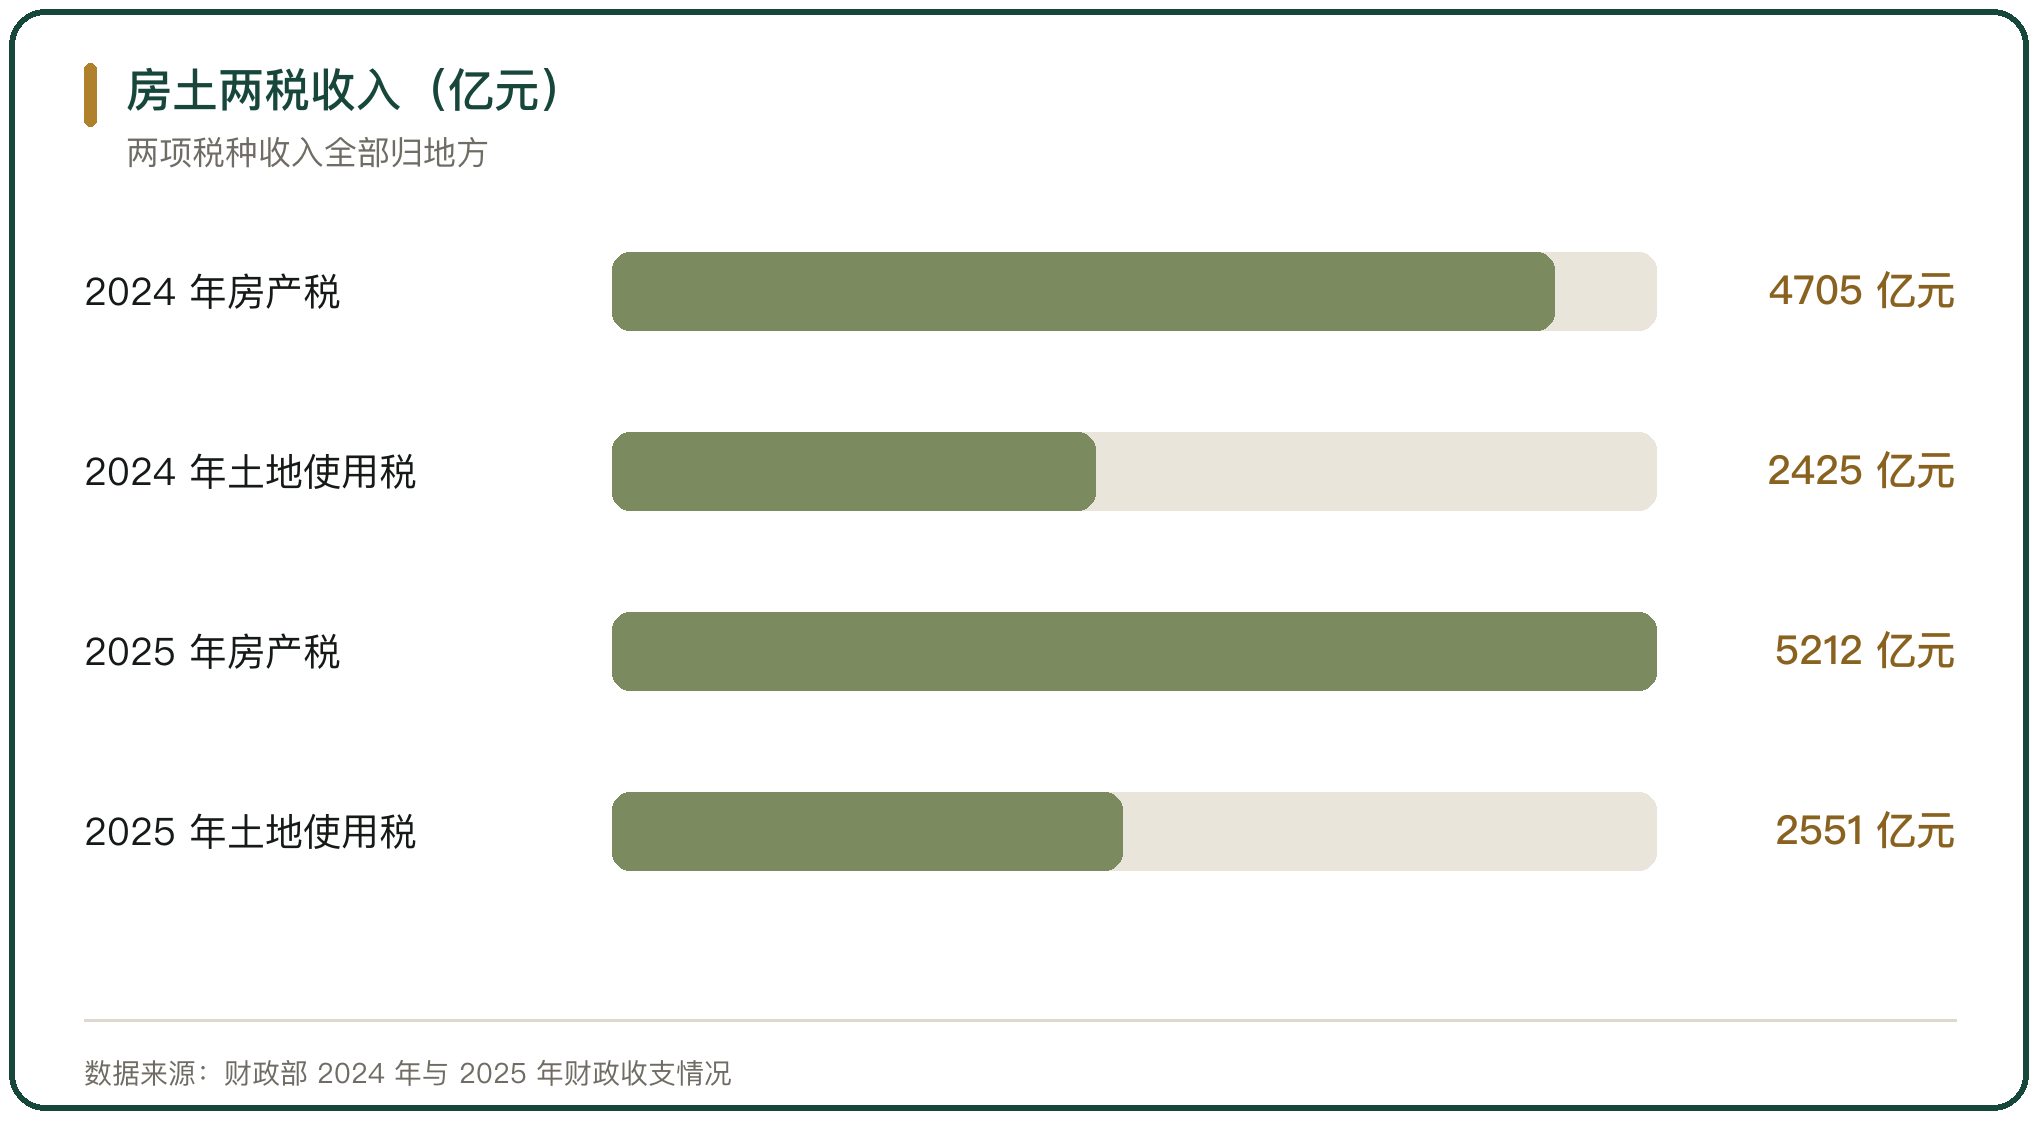
这项优惠减的是地方税种。房产税、城镇土地使用税的收入全部归地方,2024 年全国房产税收入 4705 亿元、比上年增长 17.8%,城镇土地使用税收入 2425 亿元、增长 9.6%(财政部 2024 年财政收支情况)。2025 年两项收入分别增至 5212 亿元和 2551 亿元,房产税成为地方税里的第一大税种(财政部 2025 年财政收支情况)。
二、免征范围按实际用途界定
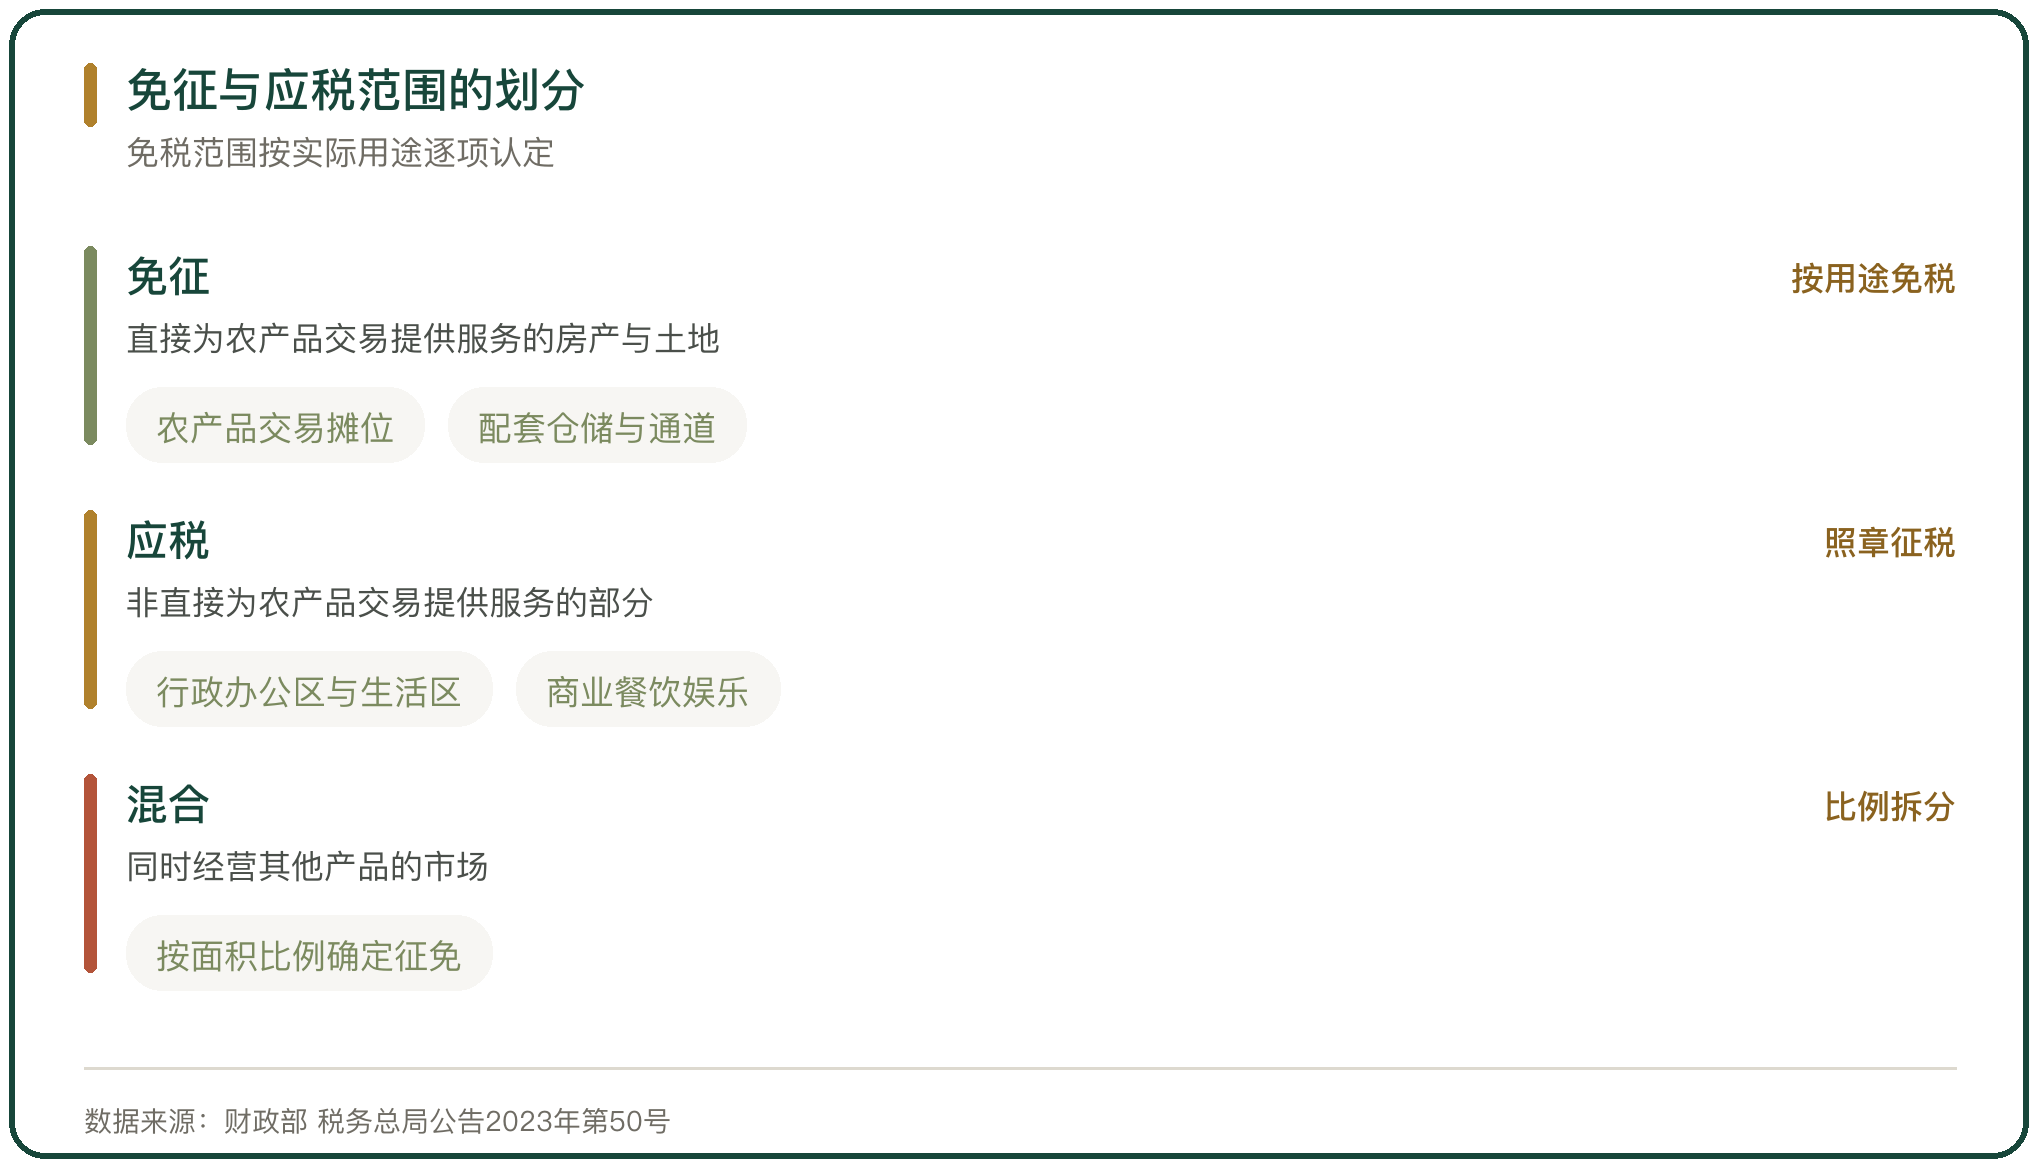
公告 2023 年第 50 号把可以免税的房产、土地限定为直接为农产品交易提供服务的部分。农产品批发市场和农贸市场,指经办理经营主体登记、供买卖双方进行农产品及其初加工品现货批发或零售交易的场所;农产品包括粮油、肉禽蛋、蔬菜、干鲜果品、水产品、调味品、棉麻、活畜、可食用的林产品,以及由省、自治区、直辖市财税部门确定的其他可食用农产品。
不在范围内的是行政办公区、生活区,以及商业餐饮娱乐等非直接为农产品交易提供服务的房产、土地,这部分要照章征收房产税和城镇土地使用税。同一处市场既交易农产品又交易其他产品时,按其他产品与农产品交易场地面积的比例确定征免。这条比例规则是实操中最容易出偏差的地方:全额申报免税与全额申报征税,都不符合规定。
三、从价与从租两套计税方式
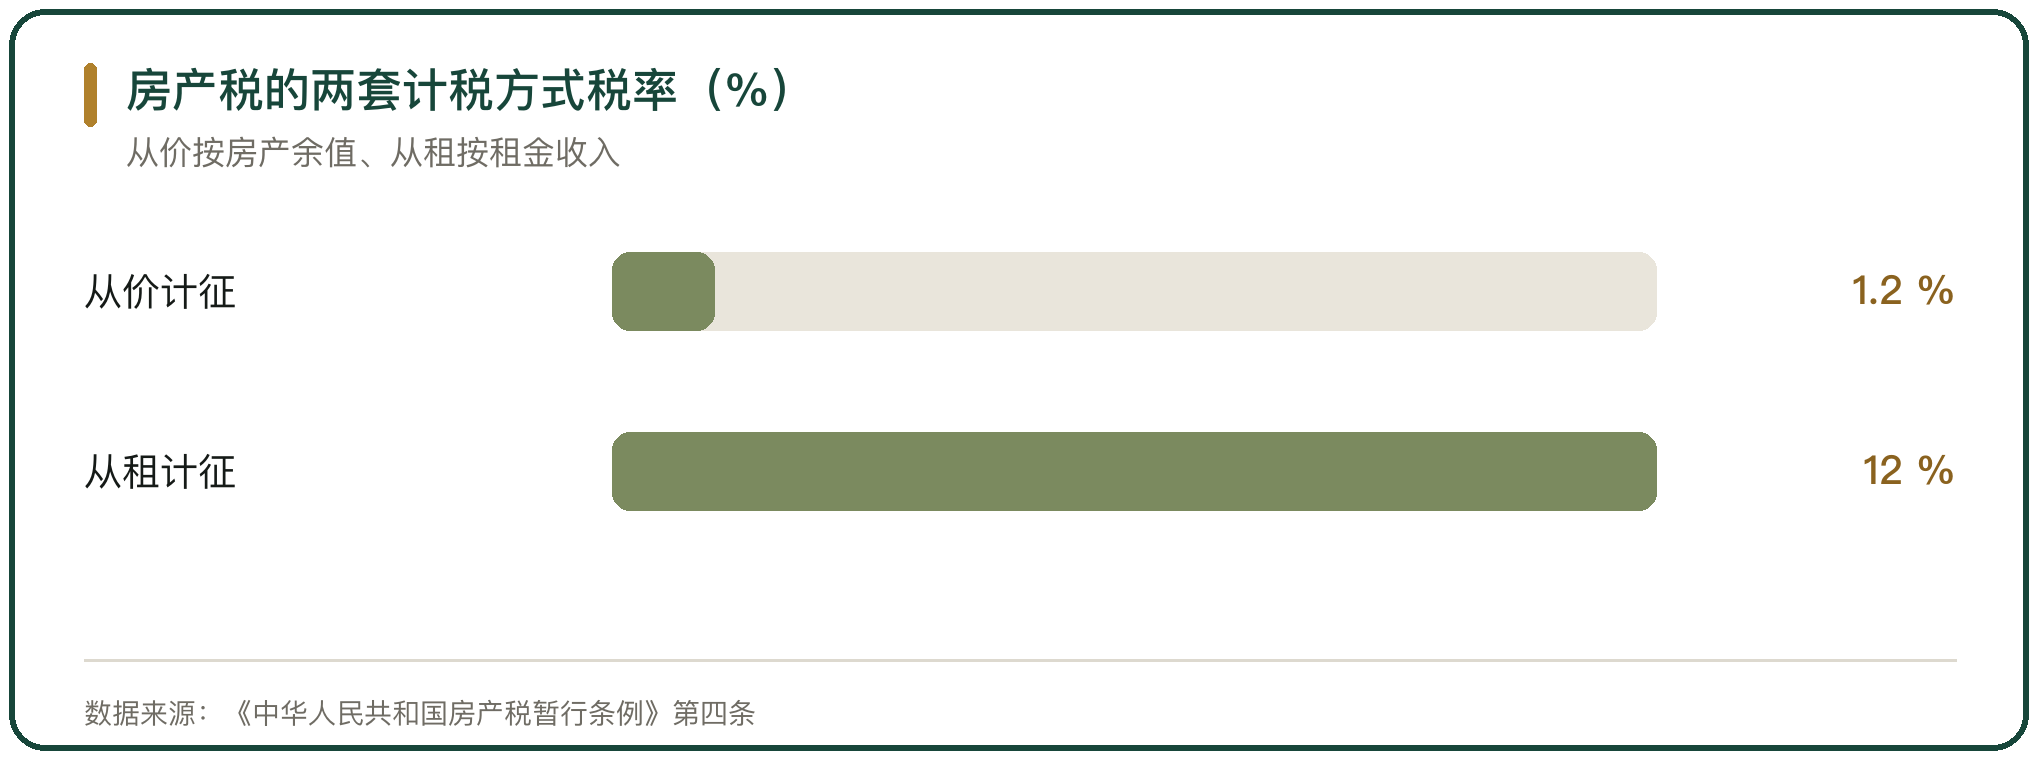
房产税有两套计税方式。按房产原值一次减除一定比例后的余值计征,税率为 1.2%;按房产租金收入计征,税率为 12%。农贸市场里摊位、柜台的形态特殊,多地税务部门的执行口径是:出租独立房屋按租金收入从租计征,出租摊位、柜台这类不构成严格意义房屋的部分,按房产原值从价计征。
城镇土地使用税按实际占用的土地面积和所属土地等级适用税额计征。免税与应税区域并存的,要按占地面积分别核算。纳税义务发生时间上,出租、出借房产的,自交付出租、出借房产之次月起计征房产税和城镇土地使用税(国家税务总局 国税发〔2003〕89号)。
四、免税申报与资料留存
享受这项免税要按规定进行免税申报,并把不动产权属证明、载有房产原值的相关材料、租赁协议、房产土地用途证明等资料留存备查。申报环节的落点是把免税面积、应税面积和各自的计税依据说清楚。
留存资料的作用在于事后核对用途。场内摊位换了业态、市场把部分场地改作他用,都会改变房产和土地的实际用途,免税的适用条件也随之变化。国家税务总局财产和行为税司的提醒是,情况发生变化后不再符合条件的、未准确划分免税与应税范围的、超出优惠期限仍申报享受的,都要及时更正税源信息并补缴税款。
五、混合经营下的面积比例划分
同时经营农产品的市场,征免按面积比例确定。操作上先测出农产品交易场地与其他产品交易场地的面积,再按比例把房产原值、土地面积拆成免税和应税两部分。摊位、通道、仓储、加工等功能区的归属,需要按实际用途逐项认定。
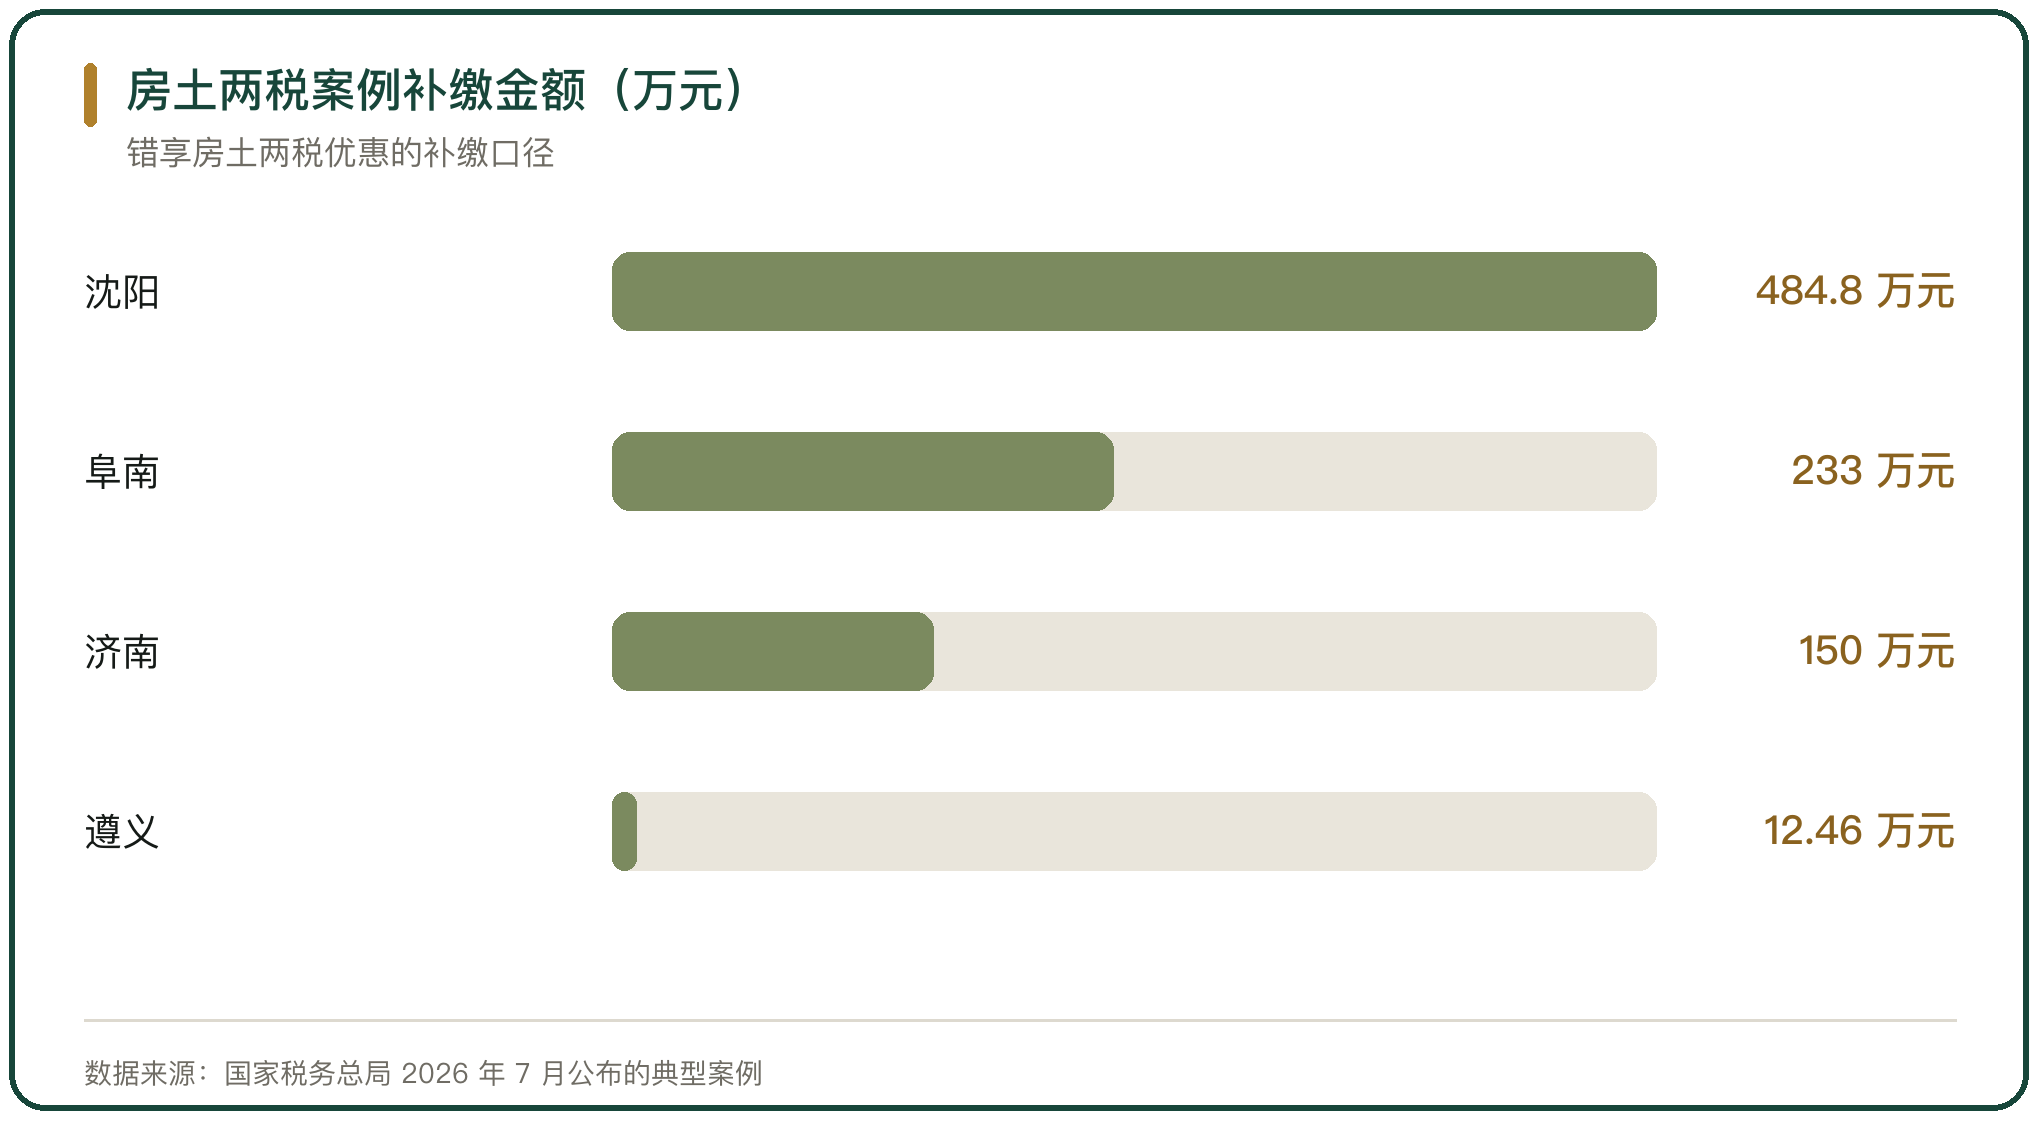
贵州遵义市播州区税务部门在风险筛查中发现,辖区内某绿色产品交易有限公司等 3 家企业的经营场地里,除蔬菜、水果、肉类、粮油等农产品交易区域外,另有部分场地出租用于非农产品经营,企业却就全部场地申报了免税。经辅导,企业按规定划分应税与免税区域,主动补缴房产税、城镇土地使用税税款及滞纳金共计 12.46 万元(国家税务总局贵州省税务局)。
六、沈阳案例中全部场地申报的处理
错享优惠的金额可以很大。国家税务总局 2026 年 7 月 6 日集中公布一批房产税、城镇土地使用税优惠政策适用管理典型案例,其中一例发生在辽宁。国家税务总局沈阳辉山经济技术开发区税务局通过风险筛查发现,一家农产品采购公司的农贸市场内有非农产品经营企业注册经营;实地核查确认,该市场除蔬菜、水果、肉类、粮油等农产品交易摊位外,还把部分场地出租用于非农产品经营,但企业就全部场地申报享受优惠,不符合享受优惠的房产、土地须直接为农产品交易提供服务的规定。经辅导,企业补缴房产税、城镇土地使用税税款及滞纳金合计 484.8 万元。
同一批案例中还有一例涉及粮食仓储:安徽阜南县一家粮食购销公司的仓库用于储备粮食,但所储粮食是租赁给第三方存储、并非接受政府有关部门委托储备,不符合国家商品储备税收优惠的条件,企业补缴税款及滞纳金 233 万元。范围界定直接决定能不能免税。
七、与小规模纳税人减半征收的区分
免税以外还有一项普惠性减征。财政部、税务总局公告 2023 年第 12 号规定,自 2023 年 1 月 1 日至 2027 年 12 月 31 日,对增值税小规模纳税人、小型微利企业和个体工商户减半征收房产税、城镇土地使用税等税费。这项减半适用于应税部分,与农产品市场的免税优惠可以并存,但适用主体要分别判断。
容易出偏差的是主体认定。贵州丹寨县税务部门发现,一家酒店在整合成立新公司运营、相关资产债务与人员全部平移后,用新公司的小规模纳税人身份对原经营主体所属期补缴的房产税适用了减半优惠,而原公司持有房产期间并不符合小规模纳税人减免条件,企业更正申报后补缴房产税及滞纳金合计 147.46 万元(国家税务总局贵州省税务局)。
八、仓储设施用地减半征收的对照
农产品流通的另一块资产是仓储。物流企业自有或承租的大宗商品仓储设施用地,减按所属土地等级适用税额标准的 50% 计征城镇土地使用税,执行到 2027 年 12 月 31 日,依据是《财政部 税务总局关于继续实施物流企业大宗商品仓储设施用地城镇土地使用税优惠政策的公告》(财政部 税务总局公告 2023 年第 5 号)。所谓大宗商品仓储设施,指同一仓储设施占地面积在 6000 平方米及以上、主要储存粮食、棉花、油料、糖料、蔬菜、水果、肉类、水产品等农产品和农业生产资料的设施。
减半与免税的边界同样按用途划定,物流企业的办公、生活区用地及其他非直接用于大宗商品仓储的土地不在减税范围。济南高新技术产业开发区税务部门核查发现,一家实业公司把办公、绿化等非仓储功能区域纳入减免范围申报,经辅导补缴城镇土地使用税税款及滞纳金 150 万元(国家税务总局山东省税务局)。
九、批发市场房产税与土地使用税优惠的判断
这项优惠的实质,是按房产和土地的实际用途给农产品流通环节减负,把市场的农产品交易区域从地方税基中拿出来。执行到 2027 年 12 月 31 日的期限设定,给了市场运营方一段稳定的预期;按面积比例征免的规则,则要求市场把不同业态的场地边界与用途台账做实。
偏差集中在两处:把非农产品经营、办公生活区域一并申报免税,以及市场转租、业态调整后没有同步更正税源信息。这些偏差落在用途划分与申报口径上,政策条文本身没有争议。房产税、城镇土地使用税是小税种,但基数一旦放大,补缴与滞纳金的绝对额并不小。



写点看法