

到家与到店模式的成本比较
一、到家与到店是两种履约模式
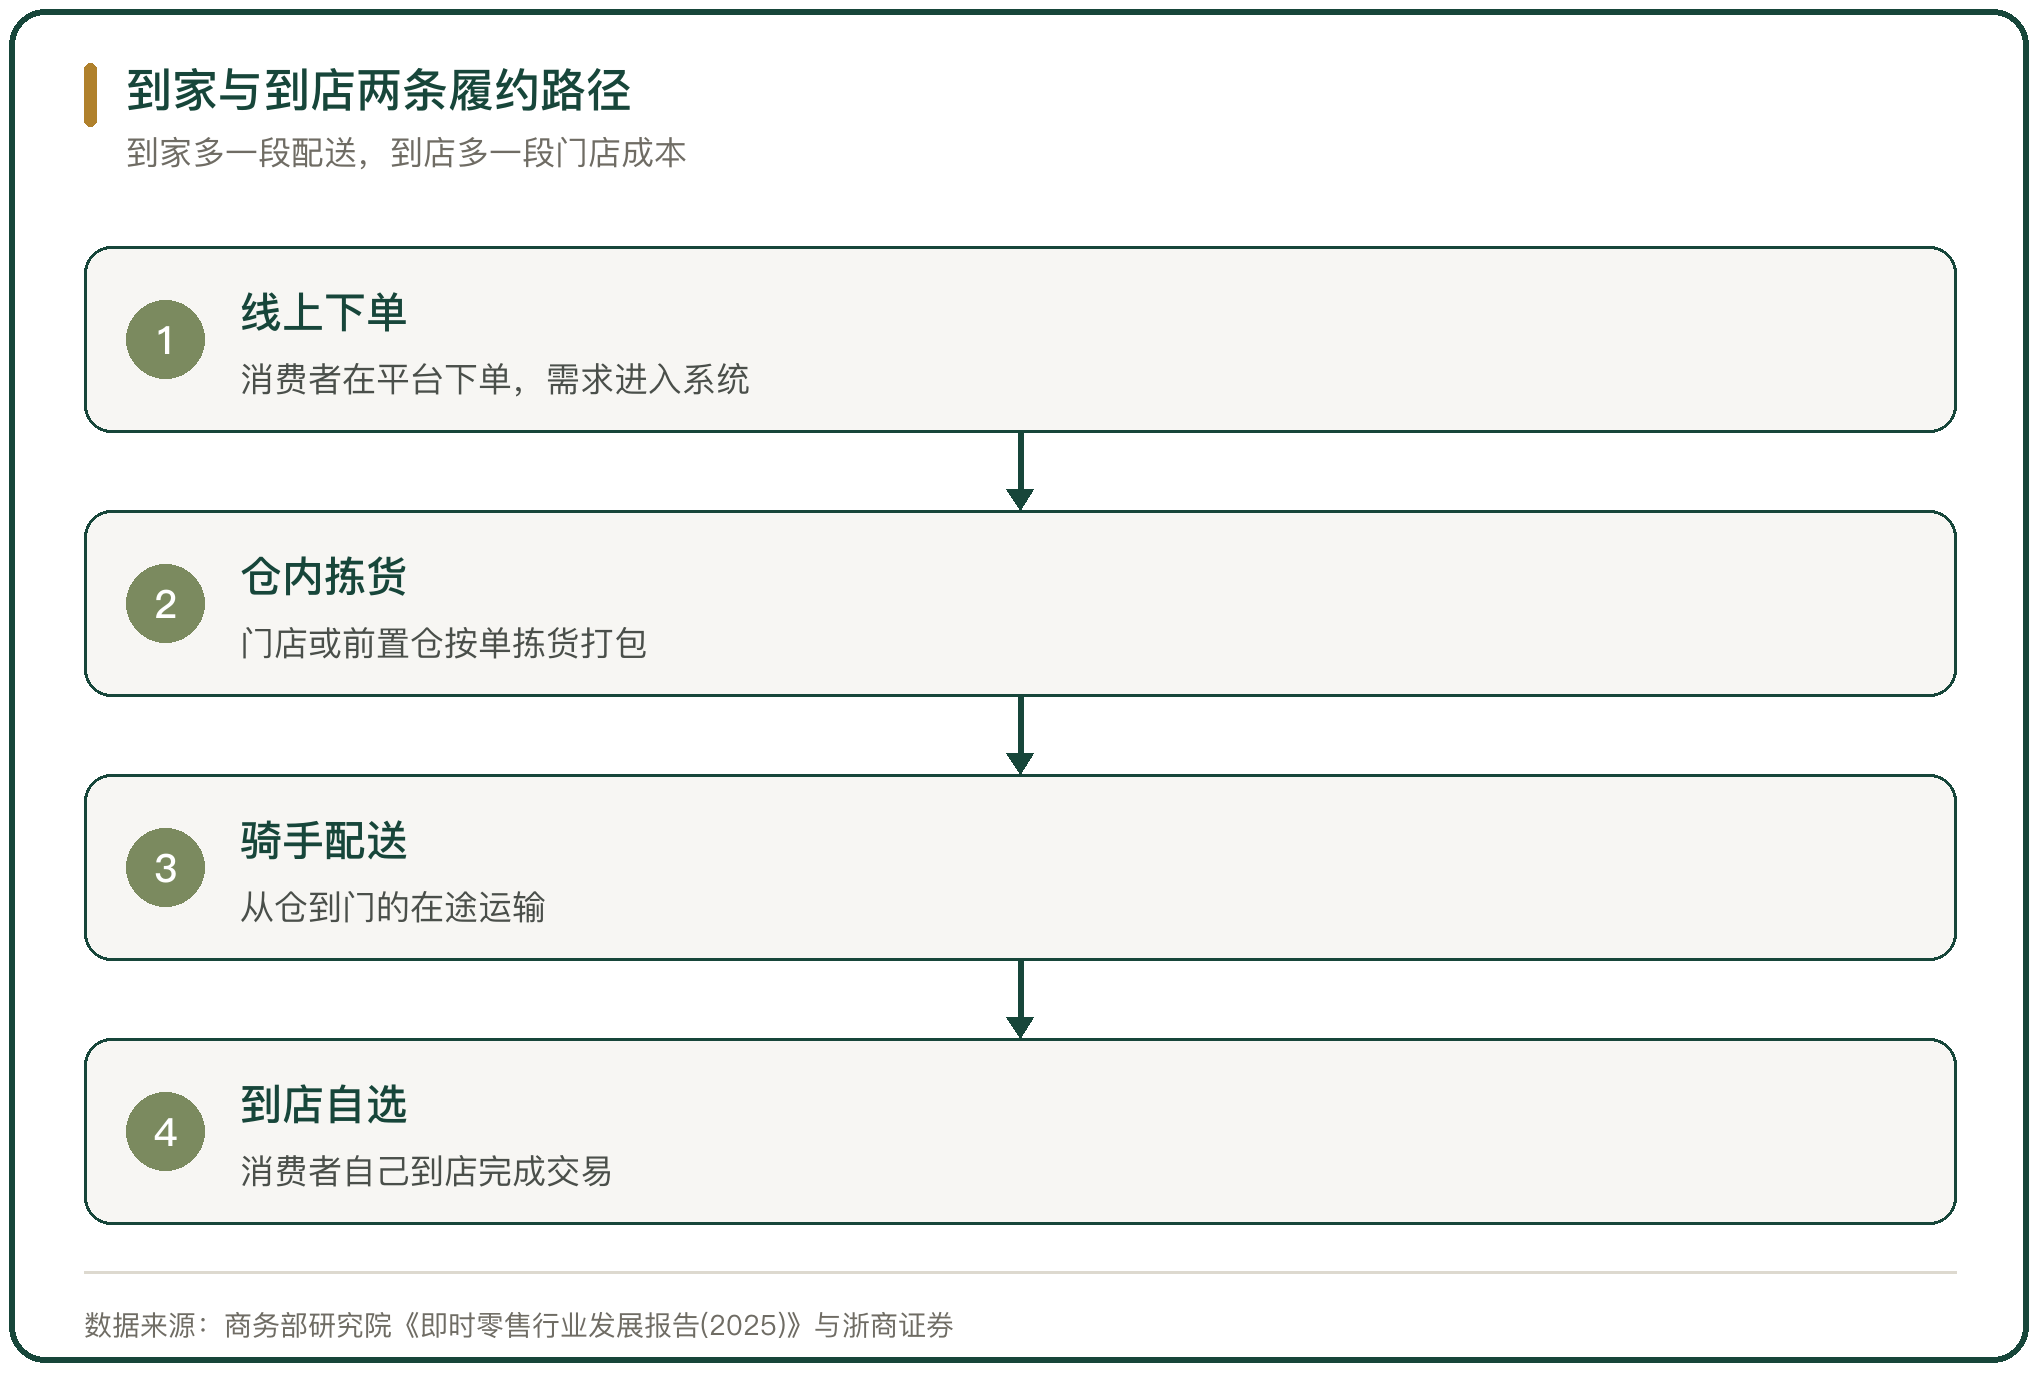
到家与到店是两种履约模式。到家由消费者在线上完成下单,门店或前置仓拣货,骑手把商品送到门口,履约成本按单发生;到店由消费者自己到门店选购,交易在店内完成,门店承担租金、人工与损耗,不承担配送。
两条路径的成本落点不同。到家的钱花在配送与仓内分拣上,到店的钱花在门店租金、导购与生鲜货架上。同一家零售商同时做两条路径,两套成本要分开记,混在一张表里看不出哪条路赚钱。
二、即时零售的规模与增速
到家的盘子由即时零售撑起来。商务部研究院《即时零售行业发展报告(2025)》的数据显示,2024 年我国即时零售规模达 7810 亿元、同比增长 20.15%,比同期全国网络零售增速高 12.95 个百分点,比社会消费品零售总额增速高 16.65 个百分点;机构预计 2026 年突破 1 万亿元、2030 年达到 2 万亿元,十五五年均增速 12.6%。
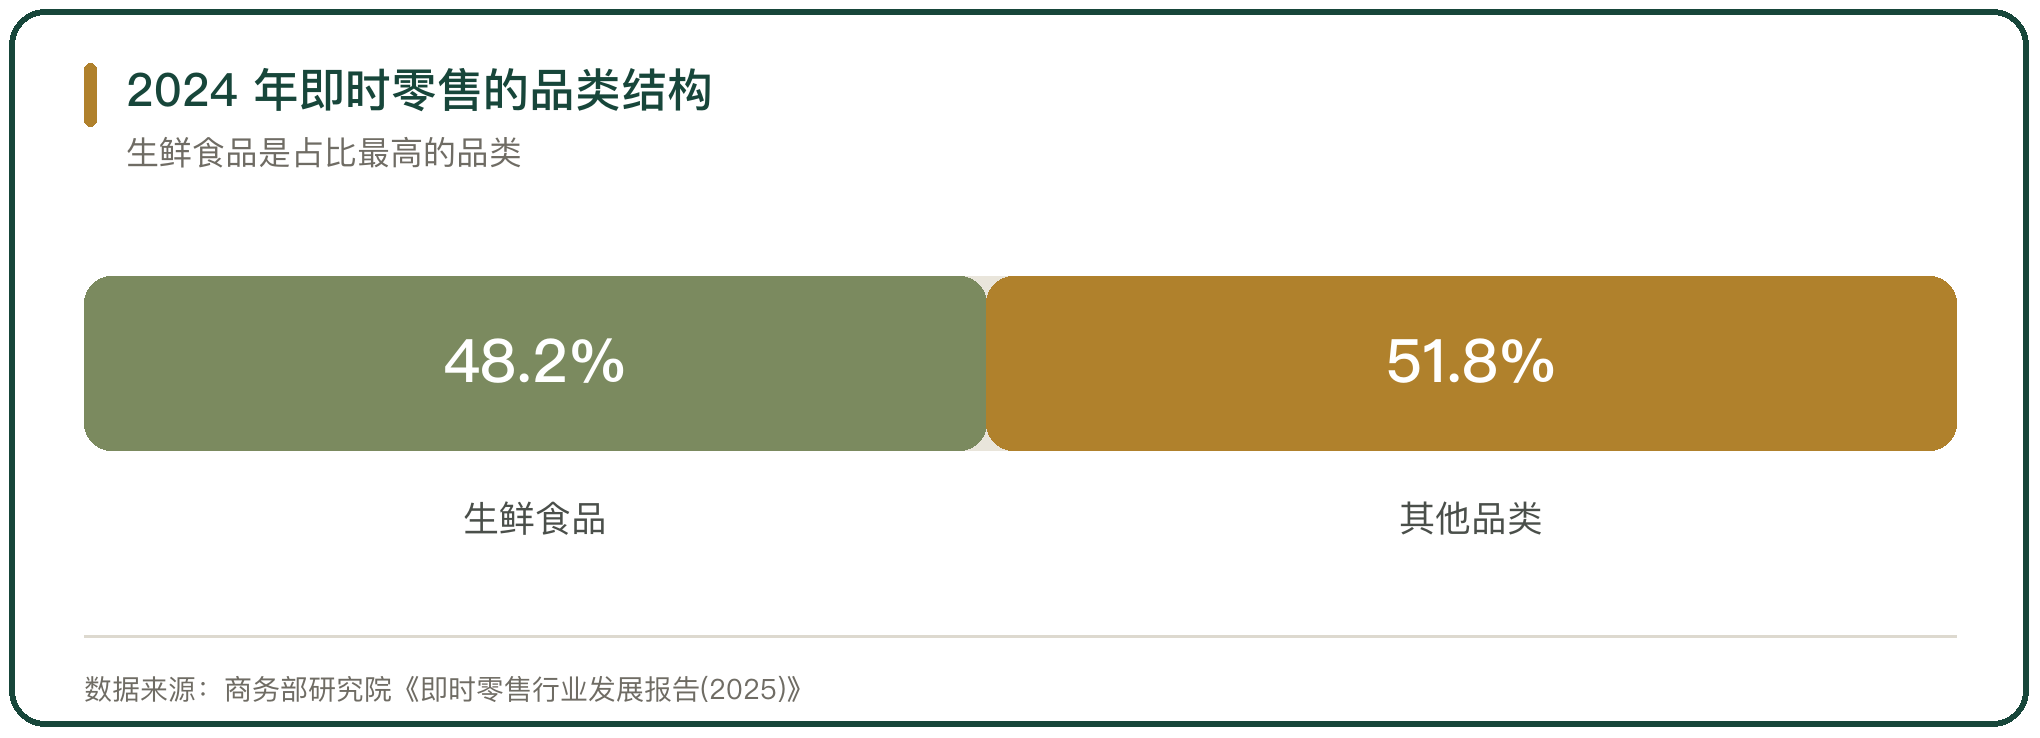
品类结构以生鲜为主。同一份报告课题组估算,2024 年即时零售中生鲜食品占 48.2%、酒水饮料占 15.1%、米面粮油占 14.3%、休闲零食占 6%。生鲜占比高,意味着到家模式要承担温控与包装,单量的淡旺季波动也更明显。
三、到家模式的履约成本构成
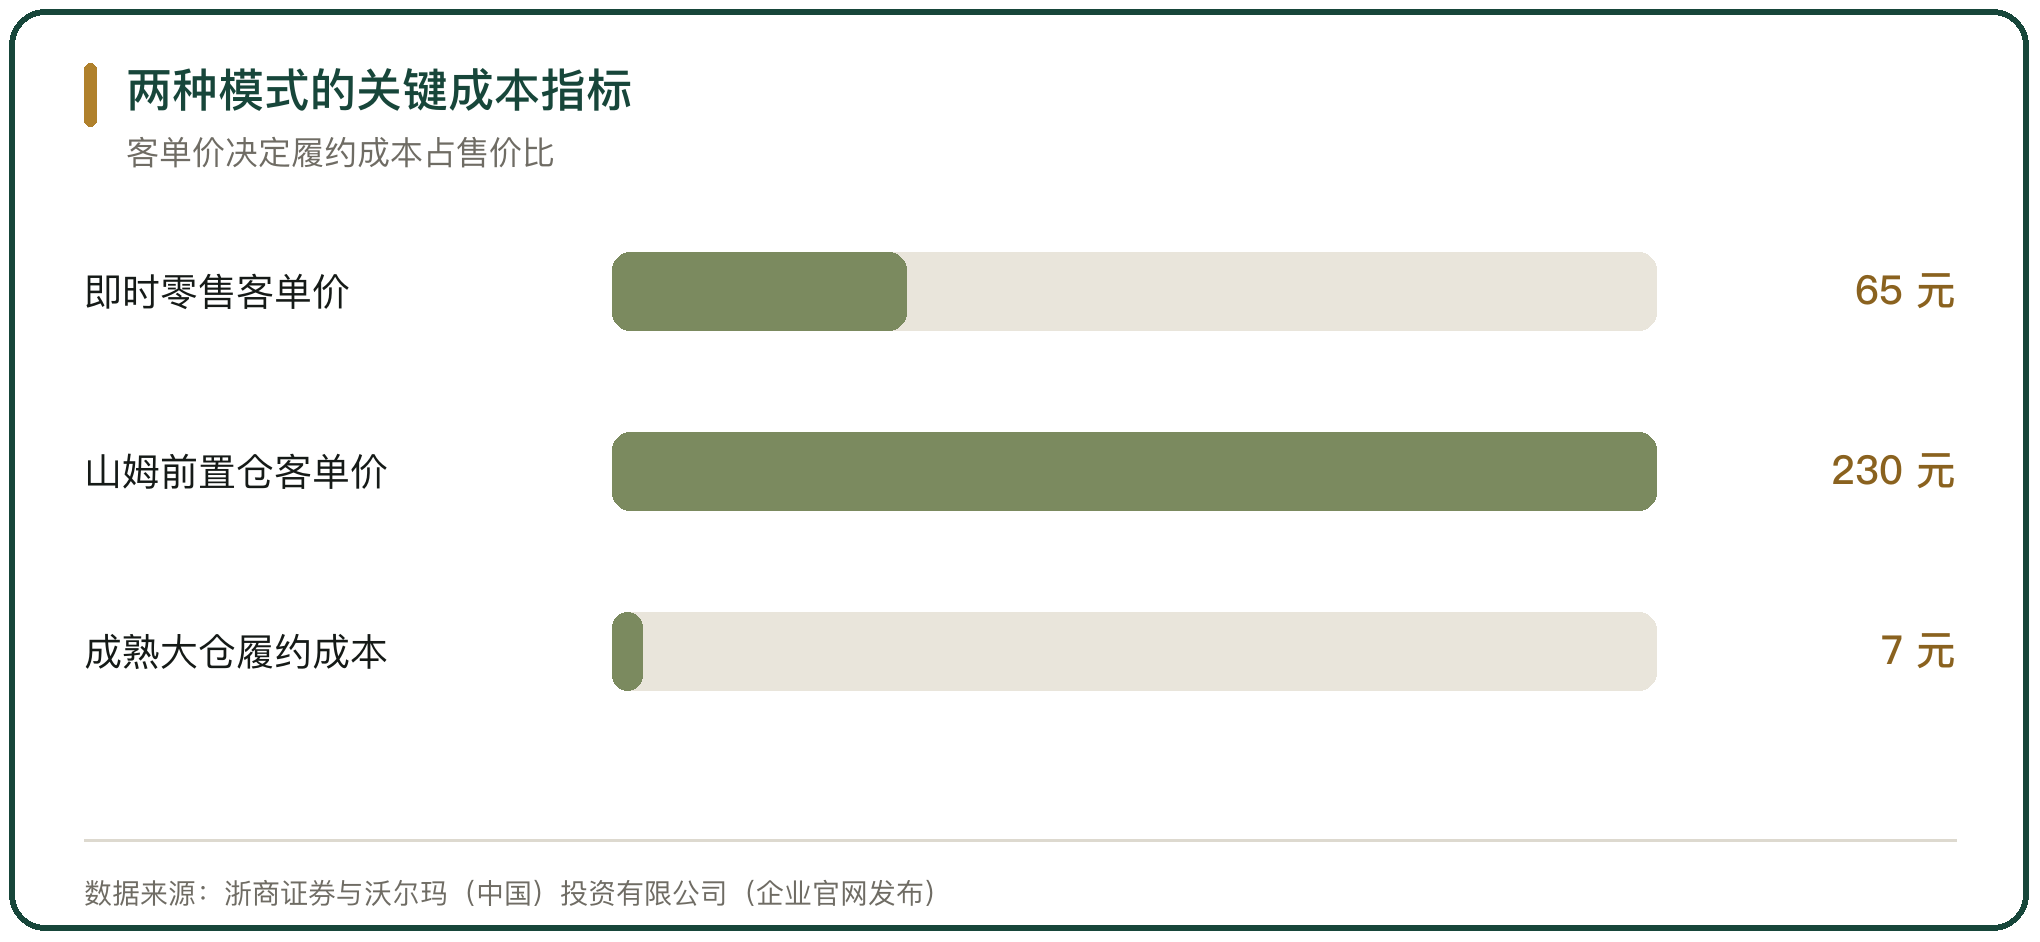
到家模式的履约成本由仓内与在途两段组成。仓内是拣货、打包与冰袋耗材的人工与材料,在途是骑手配送费与保温箱的使用。浙商证券 2025 年 6 月的即时零售专家交流给出的口径是,部分成熟大仓的履约成本约 7 元每单,客单价 60 元到 70 元,履约成本占客单价的约 10%。
另一个口径按营收算。华西证券研报给出的行业口径是,前置仓单均配送成本在 5 元到 10 元之间,占营收的 10% 到 15%。两个口径的分母不同,一个按客单价、一个按营收,同一笔成本算出来的比例不一样。
四、到店模式的成本结构
到店模式的成本落在门店上。租金按面积摊,导购与收银按班次配,生鲜的货架、冷柜与损耗按品类算。这些成本不随订单发生,随门店的客流与周转发生。
到店模式的成本率靠周转压。门店的坪效越高、生鲜周转越快,摊到每件商品上的租金与人工越低。生鲜到店模式的毛利率要同时覆盖门店成本与损耗,规模效应体现在同一片区开更多门店、共用仓储与配送上。
五、客单价与履约成本的匹配
客单价是到家模式能否覆盖履约成本的关键。浙商证券 2025 年 6 月口径的成熟大仓客单价在 60 元到 70 元,按 7 元每单的履约成本算,占比约 10%;客单价降到几十元,同样一笔配送成本占客单价的比例会到两位数。
客单价越高的业态,到家越容易算得过账。山姆线上订单的客单价约 230 元,配送成本在客单价里的占比降到低个位数。同样一笔配送,客单价不同,账完全不同。
六、骑手成本在两套模式里的位置
骑手成本只在家模式里发生。美团 2024 年即时配送日订单峰值 9800 万单,配送服务是核心本地商业的收入项之一(美团 2024 年度业绩公告)。订单越多,骑手的规模与配送支出越大。
到店模式没有这笔支出。到店业务由消费者自己走完最后一段,平台的成本主要是到店商户的信息服务与营销。美团 2024 年到店业务订单量同比增长 65%,这一块的收入与成本结构与配送业务是分开的。
七、门店成本在到店模式里的分摊
门店成本在到店模式里是主要支出项。租金、人工、水电与损耗按月发生,与当天的订单量关系不大。门店把一部分面积改成分拣区做线上订单,租金与人工就有一部分由到家业务承担。
店仓一体的做法是把两类成本合起来摊。门店既接待到店客流,又承担线上订单的拣货与打包,租金与人力在两条业务之间分配。分配的比例决定哪条业务看起来更赚钱,口径不同,结论会变。
八、山姆前置仓的到家样本
山姆的前置仓把到家成本压得很低。沃尔玛中国披露的数据显示,山姆前置仓单仓日均订单 1000 单、客单价 230 元、单仓日均销售额 23 万元。
高客单价摊薄了每单配送成本。客单价 230 元,8 至 12 元的配送成本占客单价的比例只有几个百分点;单仓日均 1000 单的密度,又把仓租与人工摊薄。山姆的到家成本低,靠的是会员制锁住的高客单价与高复购,不是配送本身便宜。
九、美团两条业务的成本对照
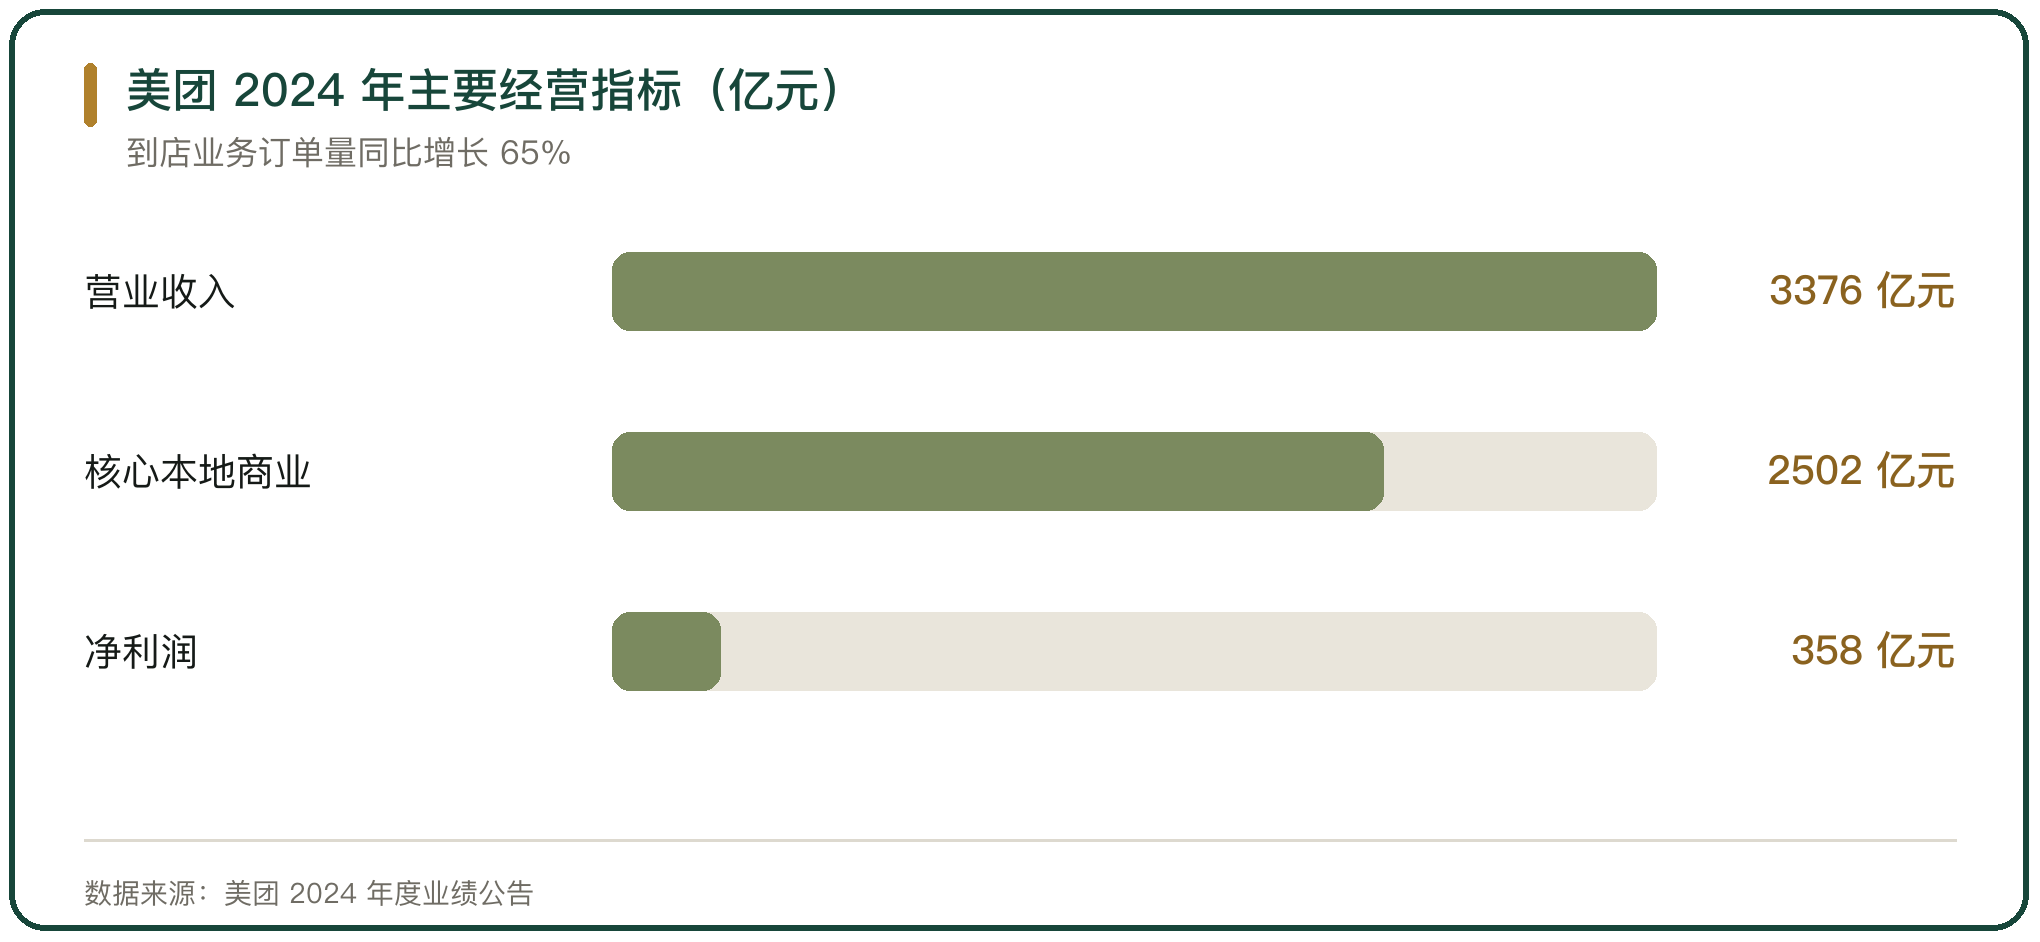
美团把到店与到家两条业务的账放在一张报表里。2024 年公司营业收入 3376 亿元、同比增长 22%,核心本地商业收入 2502 亿元,净利润 358 亿元、同比增长 158.4%。闪购业务合作的零售商包括 5600 家大型连锁零售商、41 万家本地小商户与 570 家品牌商(美团 2024 年度业绩公告)。
两条业务的成本结构差异明显。到家要养配送网络,配送与补贴是可变的较大支出;到店靠平台与商户的信息撮合,边际成本低。到店业务订单量 2024 年同比增长 65%,高毛利的到店业务是公司利润的重要来源。
十、到家与到店模式的成本比较
到家与到店两种模式的成本比较,落在配送与门店两项的归属上。到家多出一笔按单发生的履约成本,省下消费者到店的时间;到店省下配送,但门店的租金与人工要由到店客流自己摊。
比较的关键是客单价与订单结构。客单价高、订单密度大的业态,到家容易覆盖履约成本;客单价低的刚需商品,到店的成本更低。同一家零售商做两条路,用同一套门店与供应链时,两条路的成本要按占用资源分开摊,混算会把结论带偏。



写点看法