

账期管理与坏账防范
一、账期的形式与成本
账期有三种形式,现款现货、定期结算与票据结算。现款现货的风险最低,适合新客户与小单;定期结算按约定周期对账付款,是批发环节的常见方式;票据结算用商业承兑汇票或银行承兑汇票。
账期占用的是流动资金。货已经交付,货款要等账期到期才能回收,收购款、仓储费、运费与人工工资却要持续支出;账期越长,占用的资金越多。
账期的成本落在资金上。传统商超在 2025 年前三季度的应付账款周转天数普遍在 55 天至 90 天,供应商发货后平均 2 至 3 个月回款。
二、账期的三种结算工具
现款现货把信用压缩到零。买方先付款、卖方后交货,或一手交钱一手交货,适用于新客户、临时采购与小批量交易。
定期结算按周期对账。双方约定每月或每半月结算一次,期间发生多笔交易,期末汇总对账后付款;账目清楚、对账及时是关键。
票据结算把付款义务写成票据。买方开出商业承兑汇票,卖方在票据到期日提示付款;票据可背书转让、持有到期或提前贴现。
三、坏账的三个高发客群
坏账不是均匀分布的。中小餐饮酒店是第一类客群,这类门店经营波动大,货款容易变成收不回的欠款;下游二批商贩是第二类,行情好时回款爽快,遇到价格大幅下跌、货砸在手里,就会用后一批的利润填前一批的欠款;新合作的陌生客户是第三类,没有交易记录,仅凭介绍就放开赊销,出问题后缺少凭证,追讨困难。
长账期渠道的风险在占用而非违约。大型连锁商超一般不会赖账,但普遍的账期在 60 天至 90 天,货送出去后 2 至 3 个月拿不到回款,收购款与人工工资仍要支付,容易造成现金流紧张。
客群的风险差异要求区别对待。对高波动客群收紧额度,对新客户坚持先款后货。
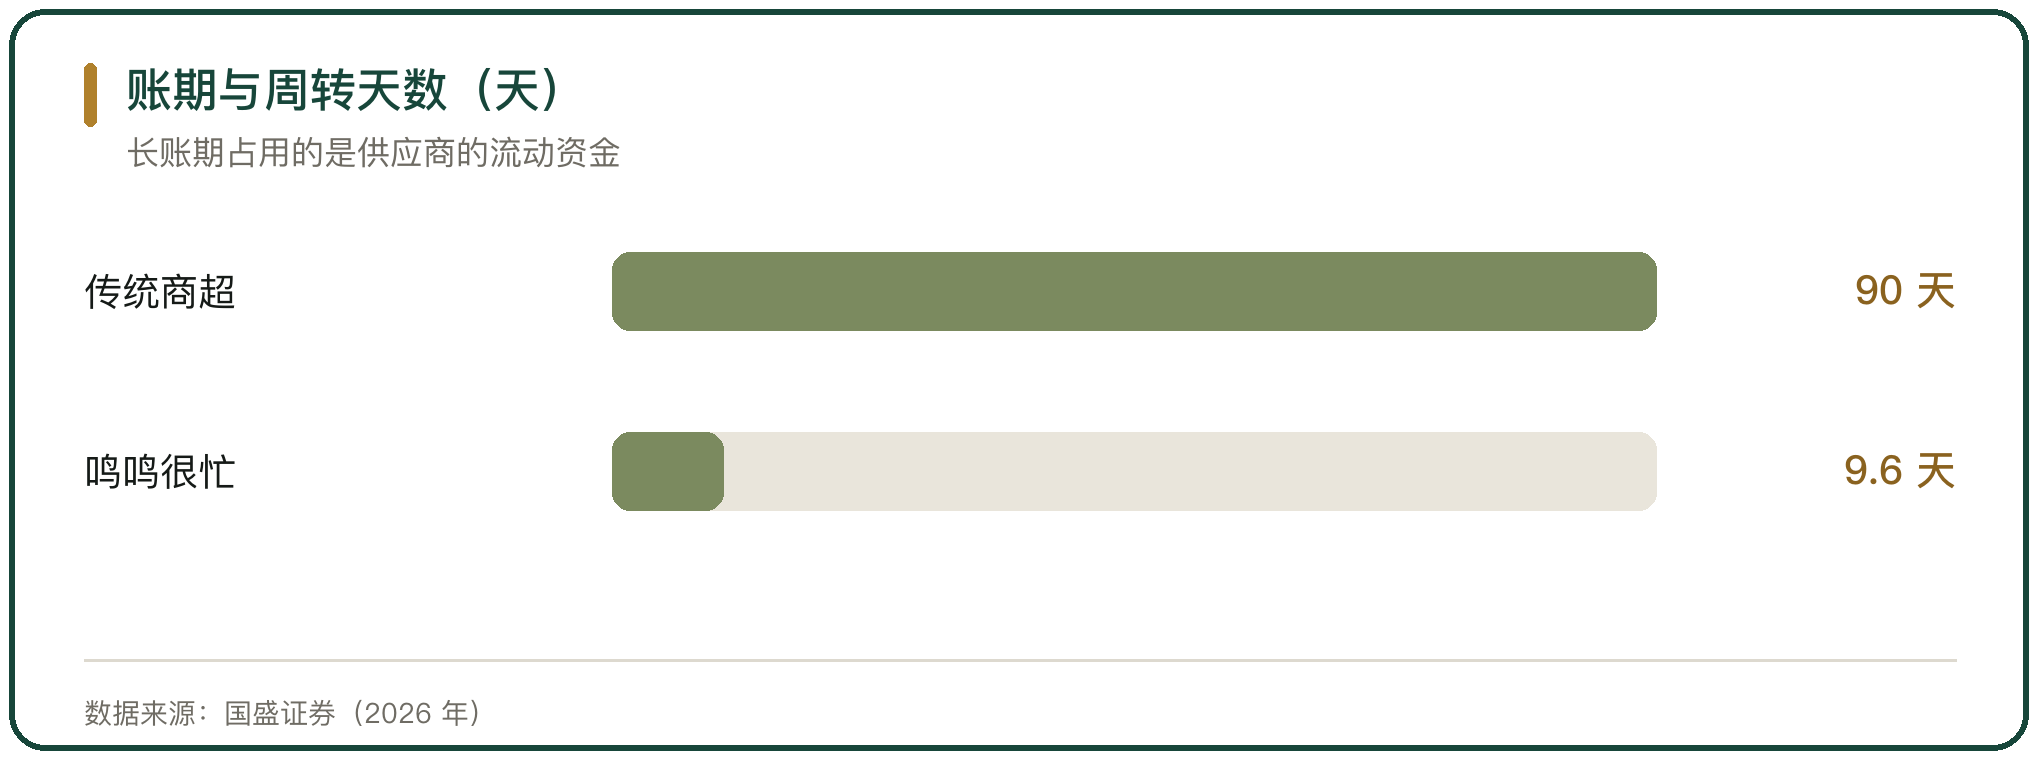
四、账期占用的规模
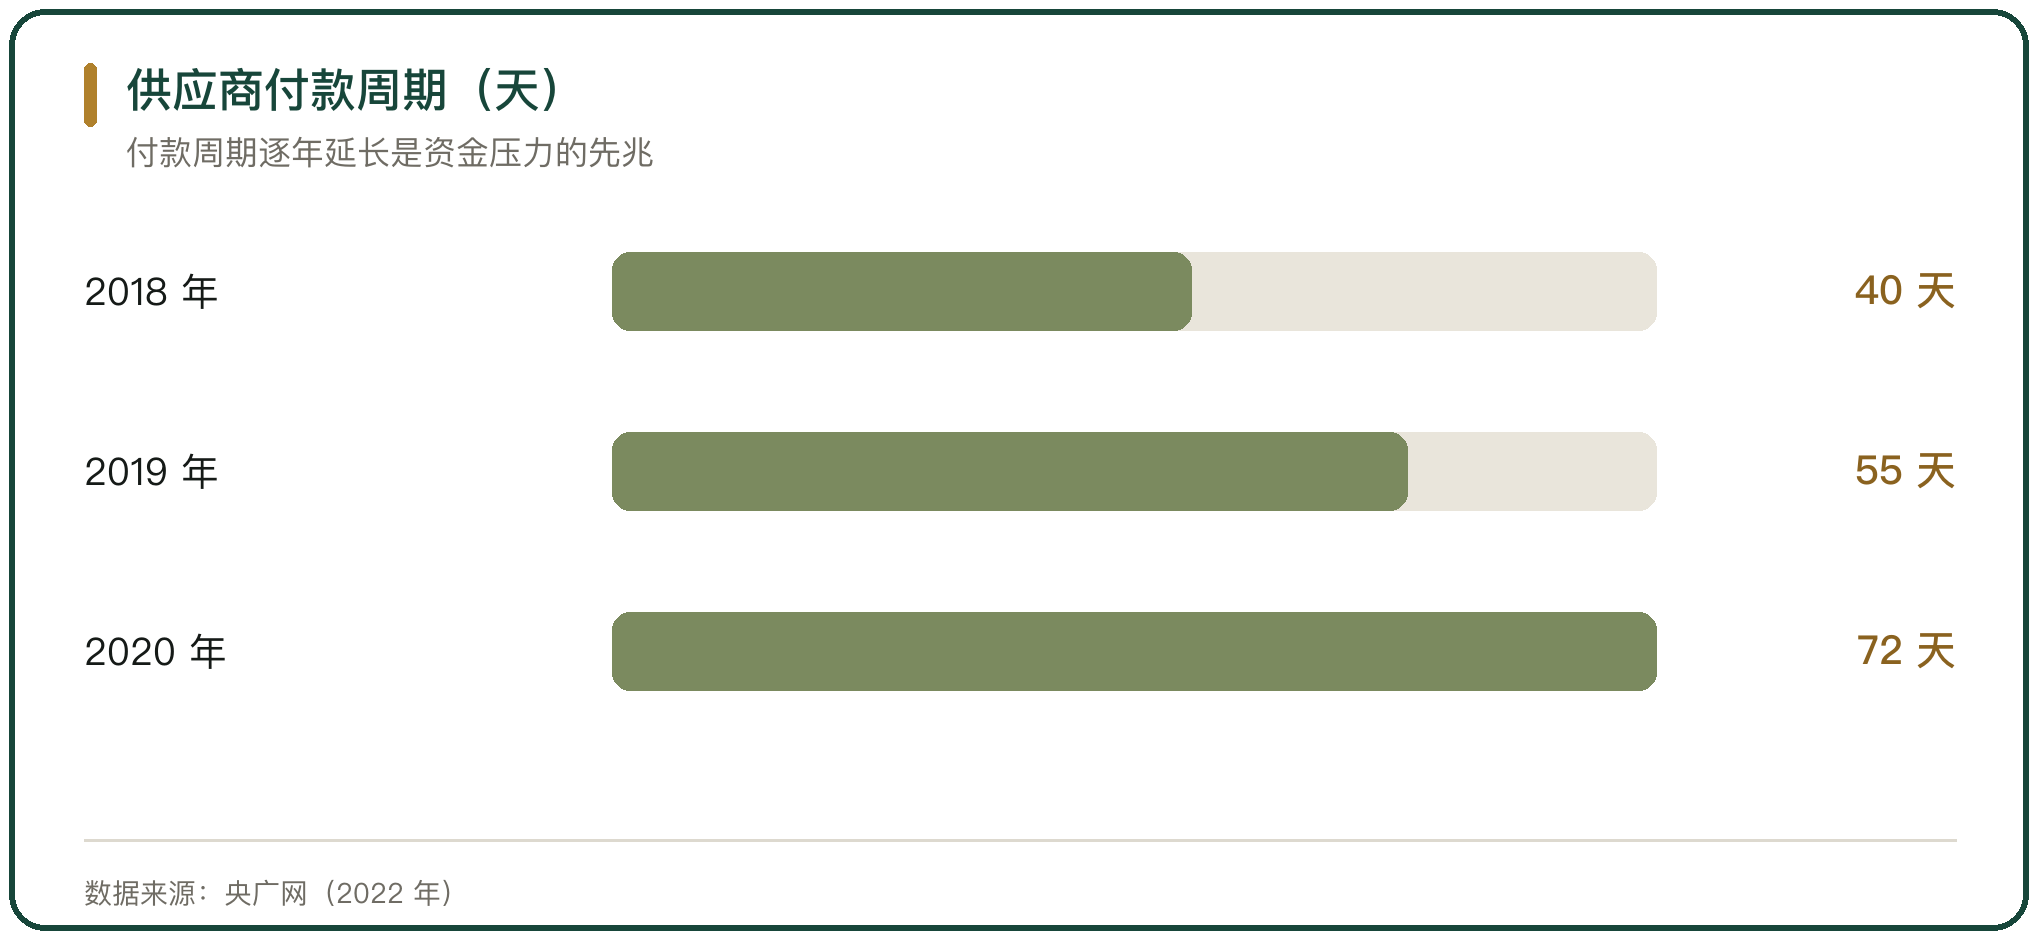
账期占用的规模可以用公开案例观察。北京每日优鲜电子商务有限公司对供应商的付款周期,2018 年为 40 天、2019 年为 55 天、2020 年为 72 天;2021 年三季度末,公司尚未支付的供应商欠款净额为 16.52 亿元,较 2020 年三季度末的 10.88 亿元增加 34%。
账期延长是资金压力的先兆。部分供应商反映,原本 2 个月的账期后来延长到 105 天,从 2021 年底开始延后 30 天至 60 天付款。
占用规模决定影响范围。供应商的欠款从几万元到上百万元不等,一家平台出险会沿供应链传导到一批供应商。
五、坏账的形成过程
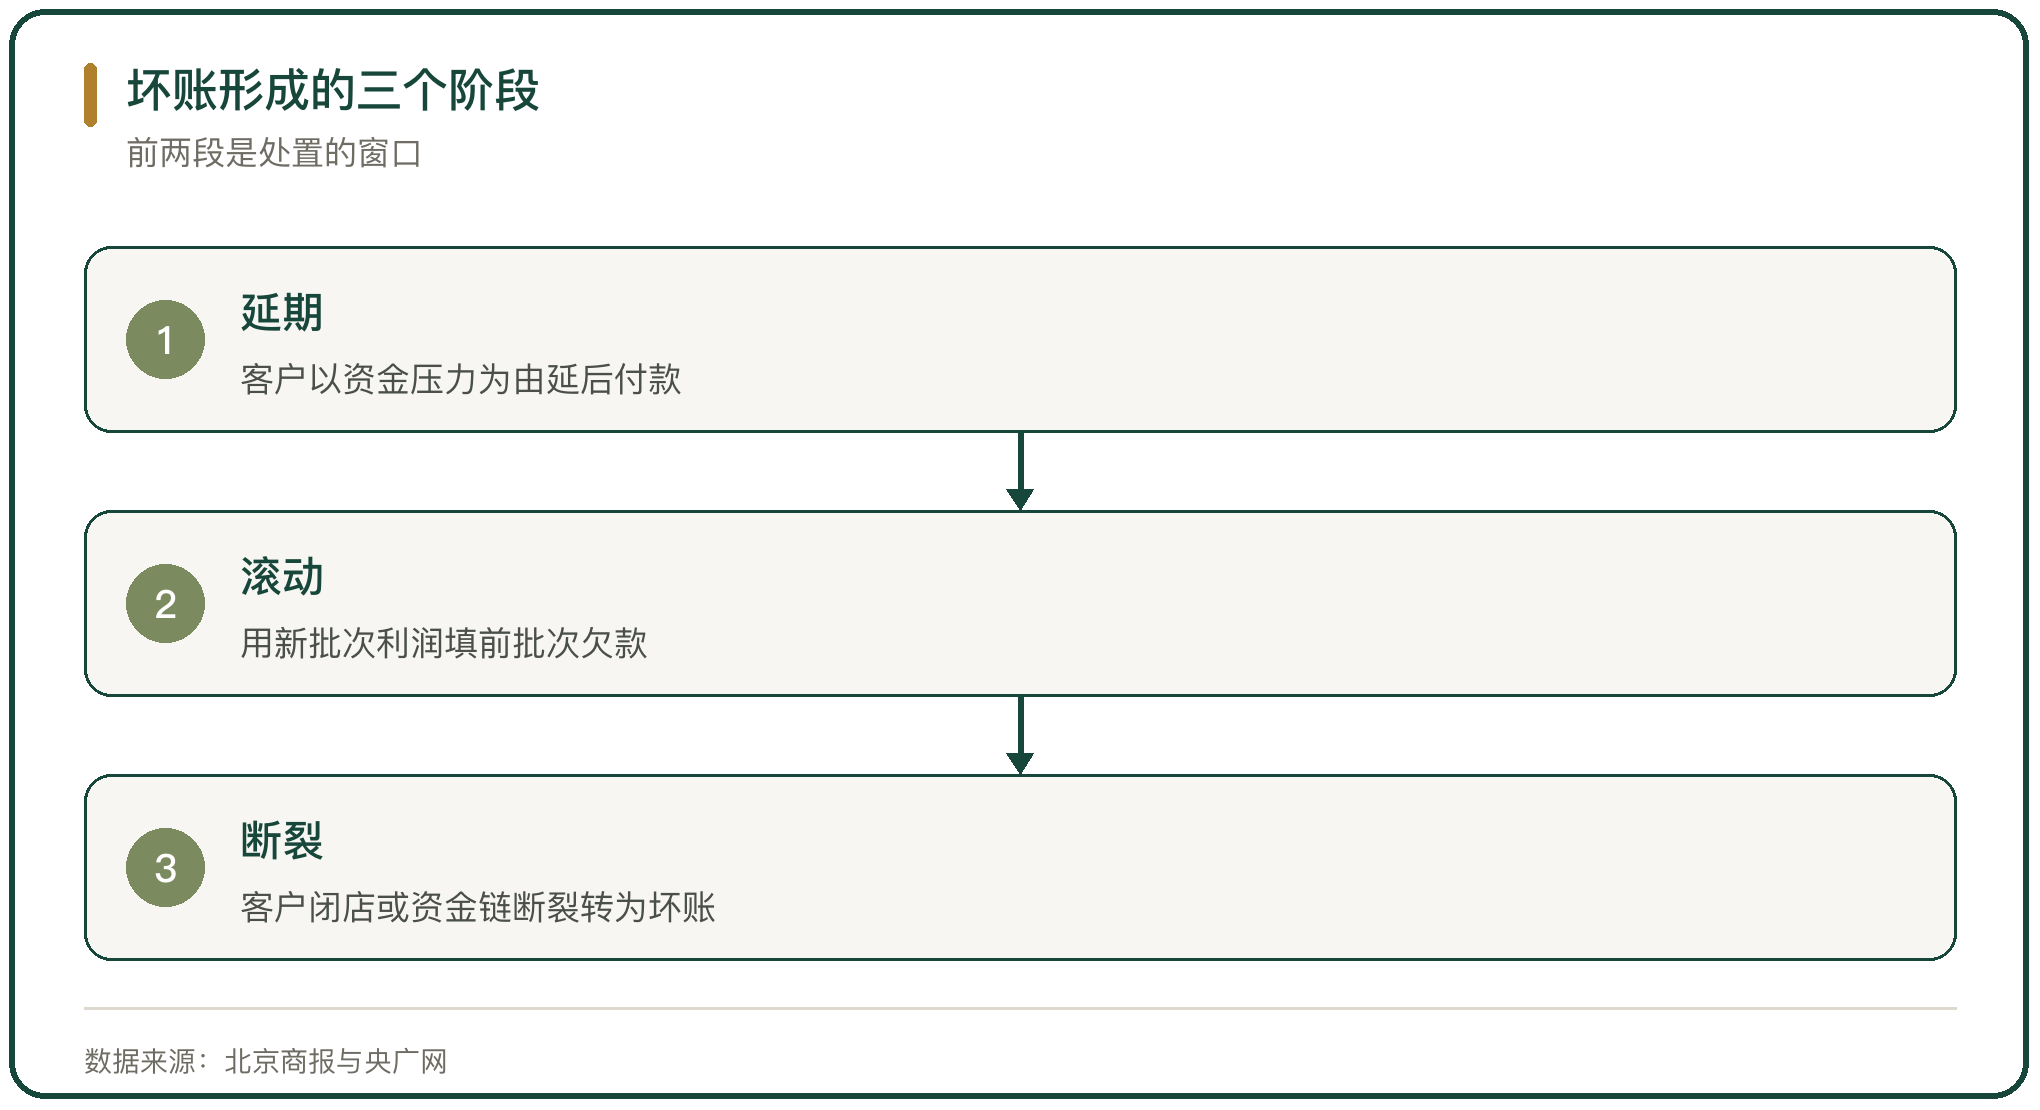
坏账的形成通常经过三个阶段。第一阶段是延期,客户以资金压力为由请求延后付款;第二阶段是滚动,客户用新批次的利润填补前一批次的欠款;第三阶段是断裂,客户闭店或资金链断裂,欠款失去回收来源,转为坏账。
公开案例可以说明这一过程。呆萝卜在 2019 年传出资金链断裂,2020 年 1 月其运营主体安徽菜菜电子商务有限公司依法进入破产重组程序,多次自救未果后于 2021 年 10 月停止运营。北京每日优鲜电子商务有限公司负债约 15 亿元至 18 亿元,2022 年 5 月因拖欠供应商货款被北京市朝阳区人民法院立案强制执行 532.95 万元。
三个阶段里,前两段是处置的窗口。延期阶段收紧额度、要求担保,仍有机会收回;进入滚动阶段后,客户的偿付能力已经恶化,收回的比例大幅下降。
六、商票的风险与追索
商业承兑汇票的风险在承兑人的信用。电子商业承兑汇票到期后,持票人在票据系统内提示付款,承兑人账户余额不足时形成拒付;票据状态显示为拒付或自动拒付。
票据法为持票人提供了追索路径。《中华人民共和国票据法》第六十一条规定,汇票到期被拒绝付款的,持票人可以对背书人、出票人以及汇票的其他债务人行使追索权;第六十八条规定,出票人、背书人、承兑人和保证人对持票人承担连带责任。湖北省大冶市人民法院 2025 年审理的一起案件中,法院判出票人与各背书人连带支付 241831.10 元及利息。
票据交付不当然免除原债权。南平市延平区人民法院审理的案件明确,合同未约定票据交付后原债权消灭的,汇票被拒付后,基于买卖合同的债权依然有效。
七、坏账的会计处理
坏账按预期信用损失模型计提。企业以预期信用损失为基础,对应收账款与其他应收款进行减值测试;计提的减值损失计入当期损益。
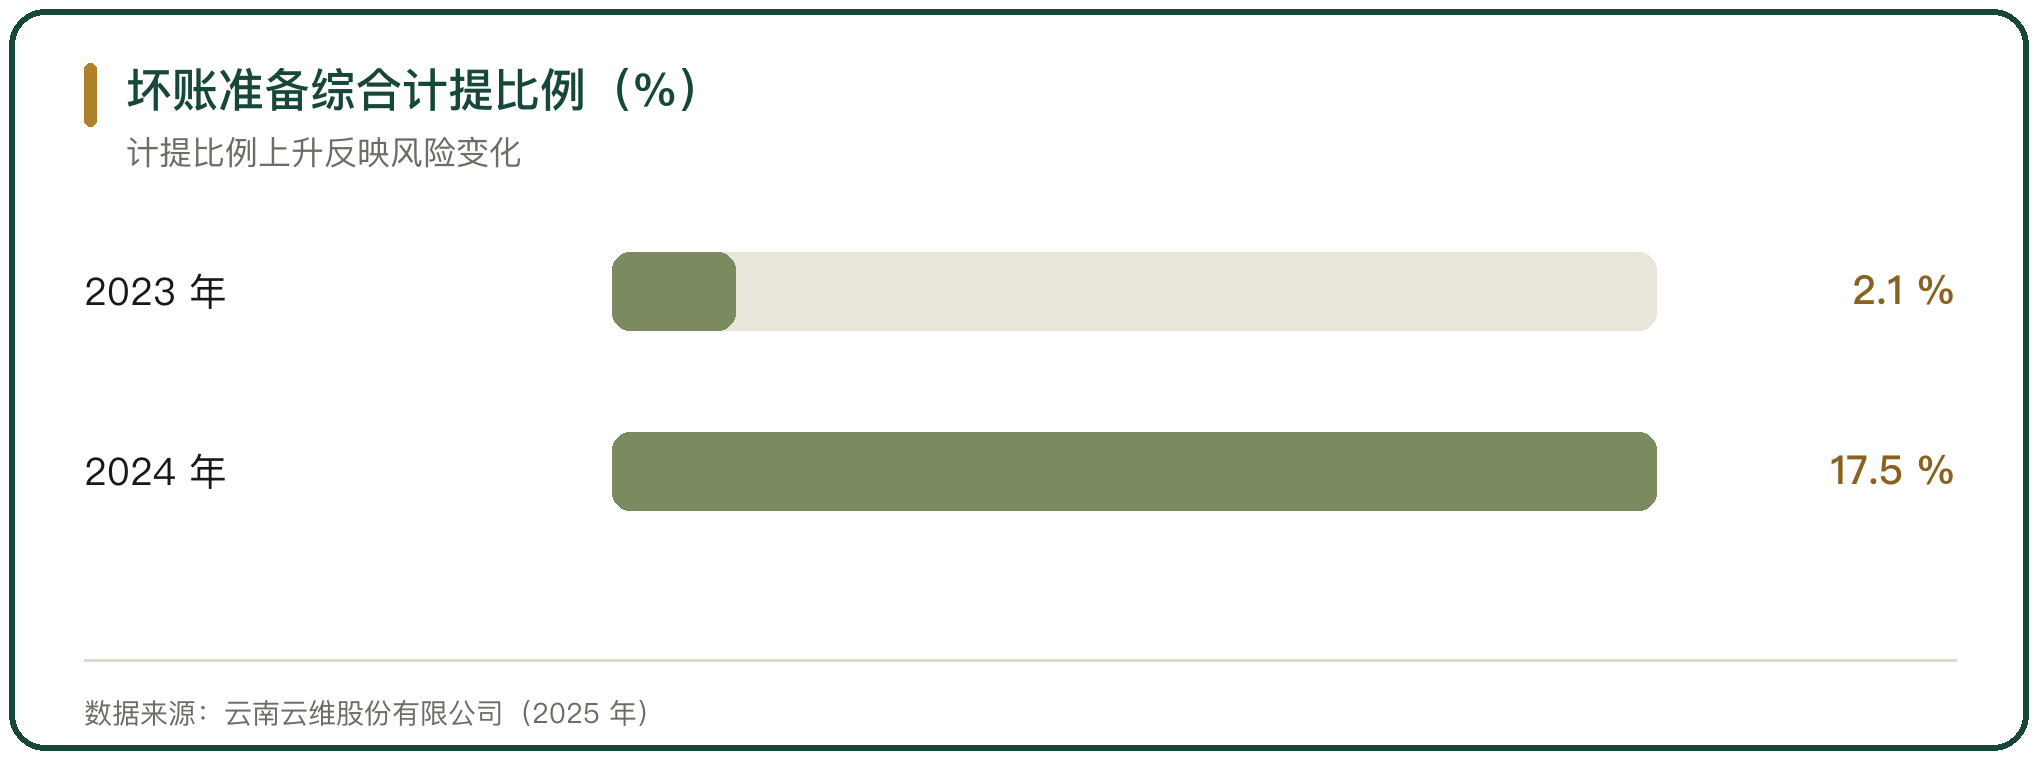
计提比例的变化反映风险。云南云维股份有限公司 2024 年的坏账准备余额为 3675.59 万元,综合计提比例为 17.5%,2023 年的综合计提比例为 2.1%;2024 年补提坏账准备 3529.47 万元。
单项计提针对确定出险的客户。厦门象屿 2023 年对西王药业有限公司的其他应收款按 50% 单项计提减值 5.30 亿元,即是对单一交易对手的风险单独评估后的结果。
八、账期管理的操作
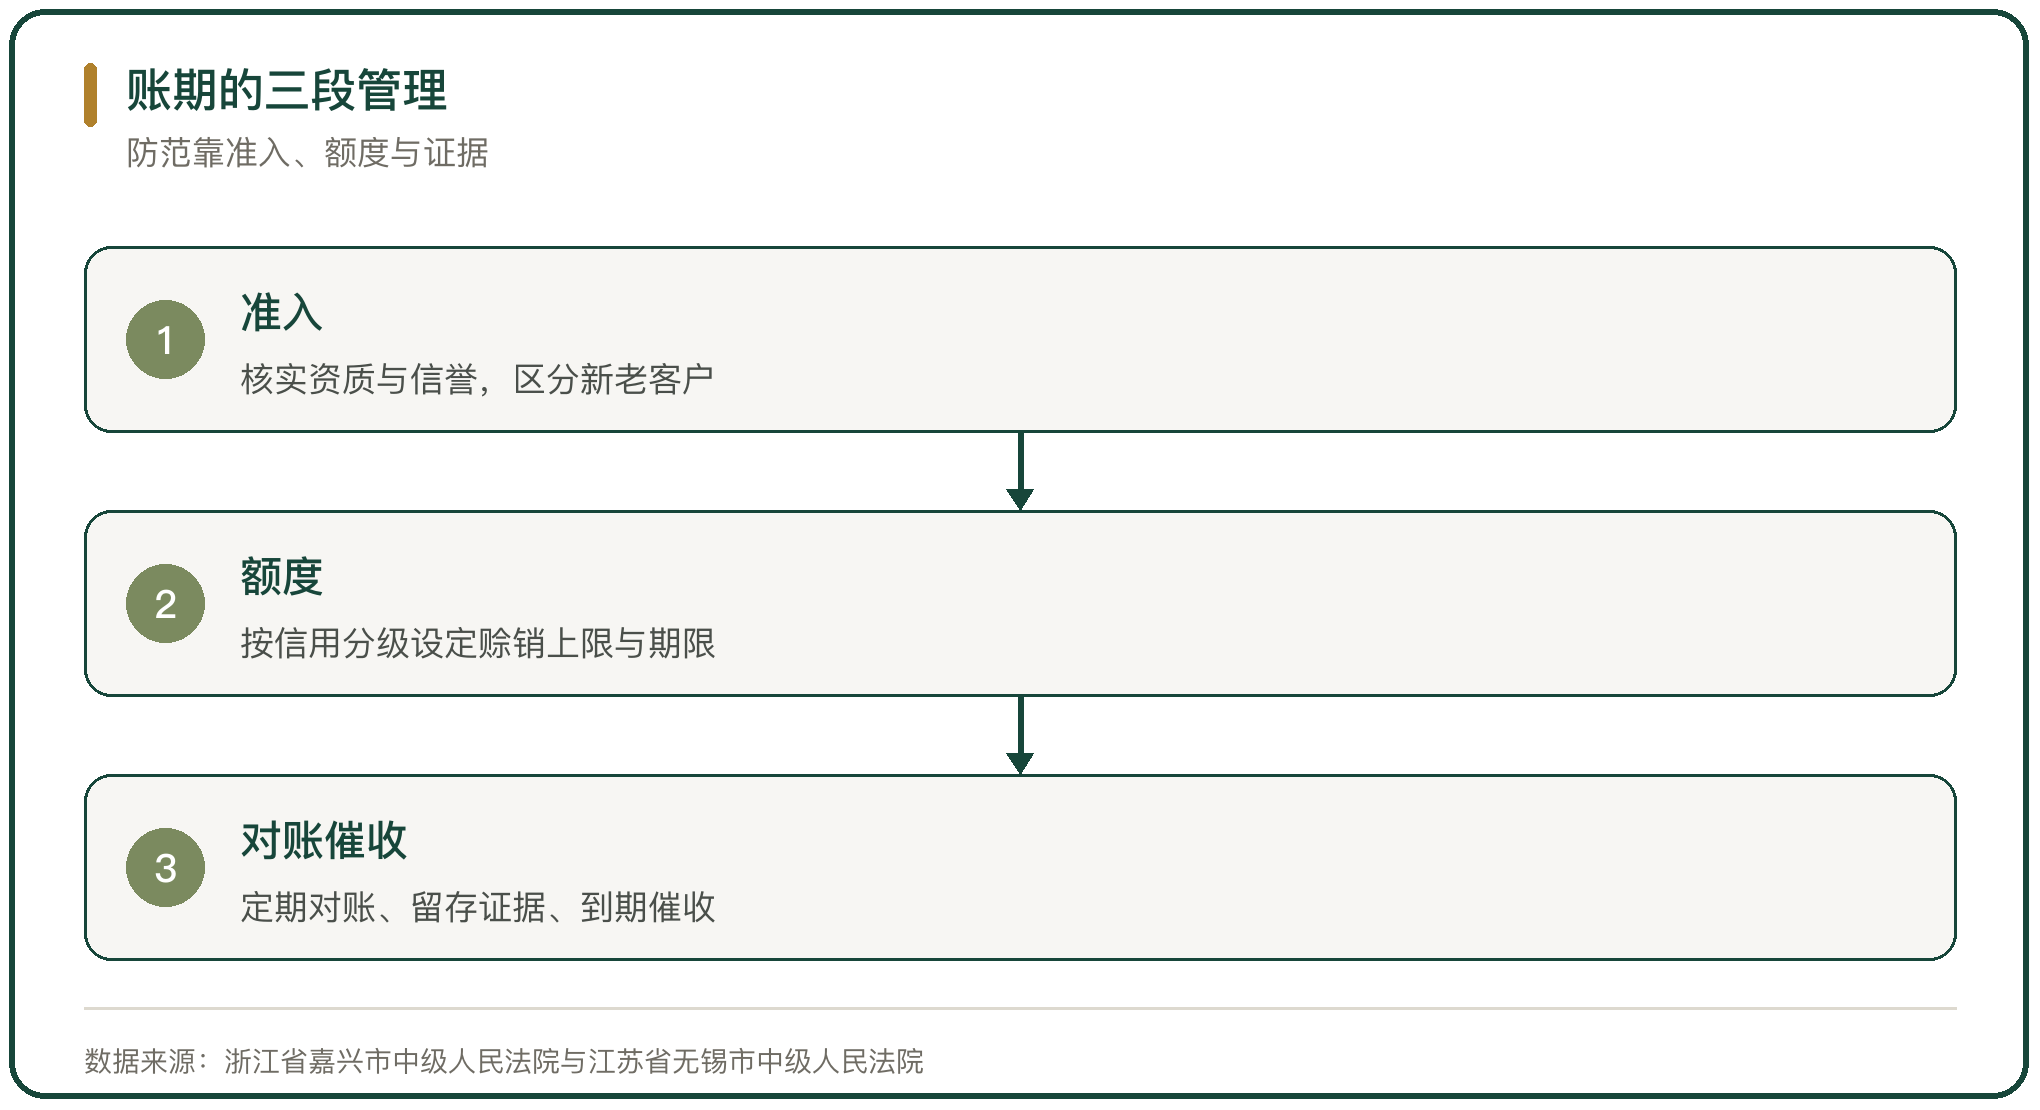
账期管理从客商准入开始。交易前核实对方的资质与信誉;新客户坚持现款现货,老客户按信用状况分级,设定赊销总额上限,到达额度即停止供货,结清一部分后再接新订单。
对账与证据留存是防范的关键。定期与交易对方对账,保留合同、送货单、对账单与发票等完整凭证;农产品交易多为口头约定、台账不规范,缺少凭证时,欠款金额与交易主体都难以认定。在线对账工具可以把对账过程留痕,为可能的诉讼提供证据。
内部管理要盯住收款环节。明确业务员不得直接收取货款,定期核对回款账户,防止货款被截留;对长期挂账的客户设定催收节点,到期未付即启动催收。
九、保理与信用保险的转移
保理把应收账款提前变现。我国的商业保理业务量从 2021 年的 2.02 万亿元增至 2023 年的 2.70 万亿元,2024 年超过 3 万亿元;保理可以帮企业提前回笼 80% 以上的应收账款。
信用保证保险为供应商承保买方风险。供应商可以购买信用保证保险,保障核心企业破产或严重拖延付款时的兑付;一旦出现约定情形,由保险公司向供应商赔付。
转移的代价是费用。保理的利息与手续费、信用保险的保费都会压缩利润,是否转移要比较费用与坏账的可能损失,账期长、单一客户占比高的业务更适合把风险转出去。
十、账期管理与坏账防范的判断
账期管理与坏账防范,落点是三件事,给谁账期、给多少额度、怎么把账收回来。账期是信用,信用要按客户的资质与历史交易分配;额度是上限,超过上限的欠款不再新增。
坏账的处置宜早不宜迟。延期阶段收紧额度、补签对账与担保,仍有收回空间;进入滚动阶段,客户的资金已经被前一批欠款占用,处置的余地收窄;断裂之后,只能通过诉讼、票据追索或破产程序参与清偿。
风险可以转移但要计价。保理与信用保险把买方的信用风险转给专业机构,费用与收益的权衡决定转移的比例;能够承受的坏账,留在自己一侧管理,超出承受能力的部分,用工具转出去。



写点看法