

食品安全法与农安法要点
关键词 食品安全法农产品质量安全法承诺达标合格证处罚到人食品安全总监日管控周排查月调度
一、两法按三前三后分工
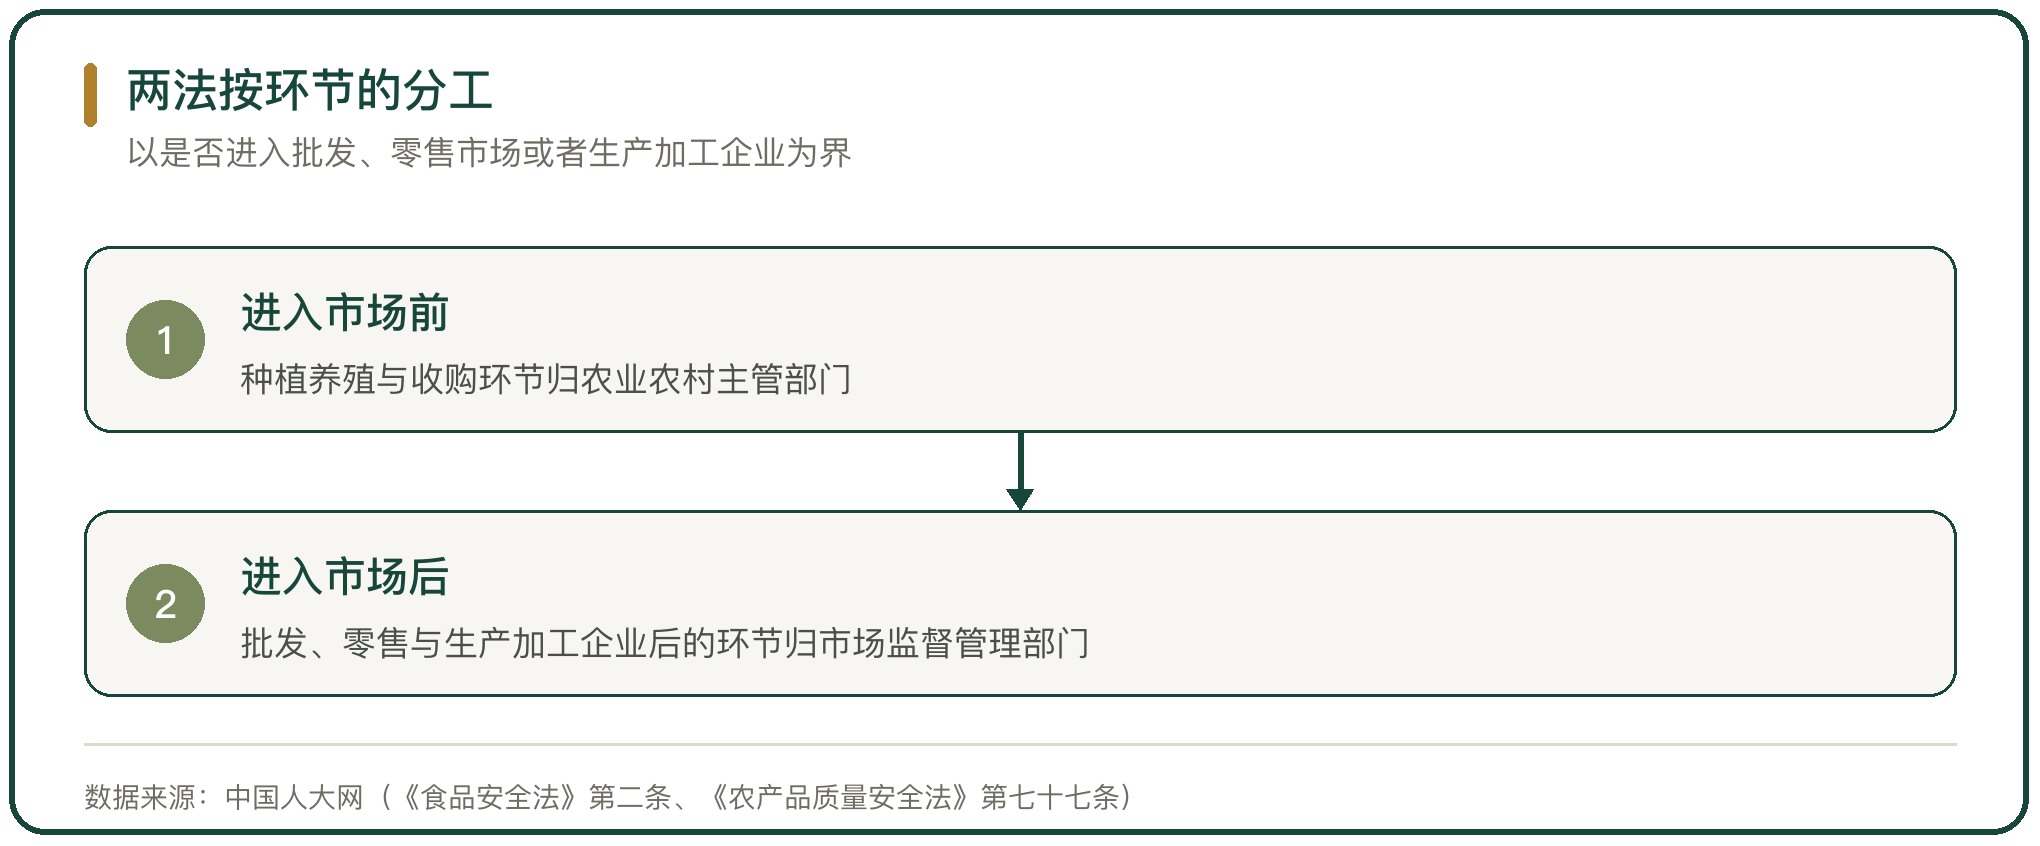
两法的管辖边界由农产品所处的环节确定。以是否进入批发、零售市场或者生产加工企业划分,进入前的种植养殖与收购环节由农业农村主管部门监管,进入后的市场销售环节由市场监督管理部门监管。
《农产品质量安全法》第七十七条规定,食安法对食用农产品进入批发、零售市场或者生产加工企业后的违法行为和法律责任有规定的,由县级以上地方市场监督管理部门依照其规定处罚。食安法第二条第二款规定,食用农产品的市场销售、质量安全标准制定、安全信息公布与农业投入品规定,遵守食安法。
二、农安法的框架与修订要点
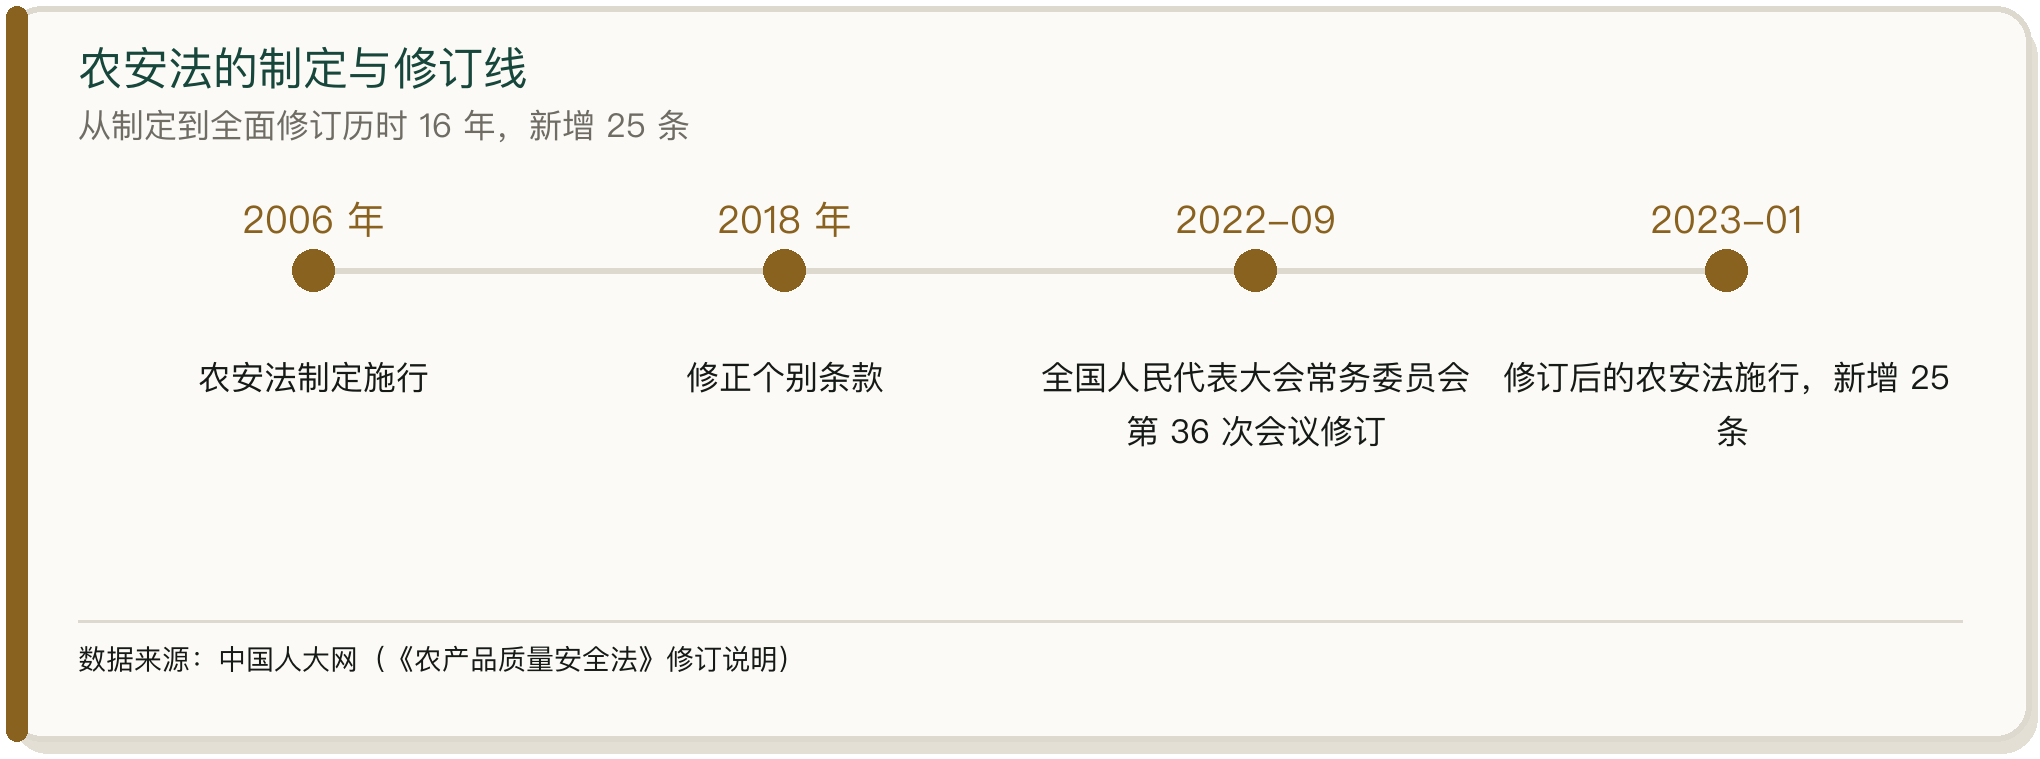
农安法由 2006 年制定,2018 年修正个别条款,2022 年 9 月 2 日经第十三届全国人民代表大会常务委员会第 36 次会议修订,2023 年 1 月 1 日施行,共 8 章 81 条,比原法新增 25 条。
修订的 5 项内容落在责任、标准、过程管控、监管与处罚。经营主体扩展到农户、农民专业合作社与收储运环节,网络平台销售与冷链物流主体的质量安全责任一并写入,同时明确农产品质量安全标准是强制执行的标准。
三、食安法的许可制度
食安法对食品生产经营实行许可制度(第三十五条)。从事食品生产、食品销售、餐饮服务应当依法取得许可;销售食用农产品和仅销售预包装食品的不需要取得许可,仅销售预包装食品的应当报所在地县级以上地方市场监督管理部门备案。
食安法 2021 年 4 月 29 日经第十三届全国人民代表大会常务委员会第 28 次会议第二次修正。食用农产品进入批发、零售市场或者生产加工企业后,进货查验、抽样检验与销售记录按食安法第六十四条、第六十五条执行。
四、承诺达标合格证制度
承诺达标合格证把责任落到生产端并连到市场端。农安法规定,农产品生产企业、农民专业合作社以及从事农产品收购的单位或者个人销售的农产品,按规定应当包装或者附加标识,须经包装或者附加标识后方可销售;包装物或者标识上应标明品名、产地、生产者、生产日期、保质期、产品质量等级等内容(第三十八条)。
承诺的内容是不使用禁用的农药、兽药及其他化合物,使用的常规农药、兽药残留不超标。首次未按规定开具的责令限期改正,逾期不改正的处罚款。贵州省龙里县一家养殖场销售的 20 件鸡蛋未按规定开具承诺达标合格证,逾期未改,被处罚款 100 元(贵州省农业农村厅 2025 年农产品质量安全监管执法典型案件)。
五、两法的处罚梯度
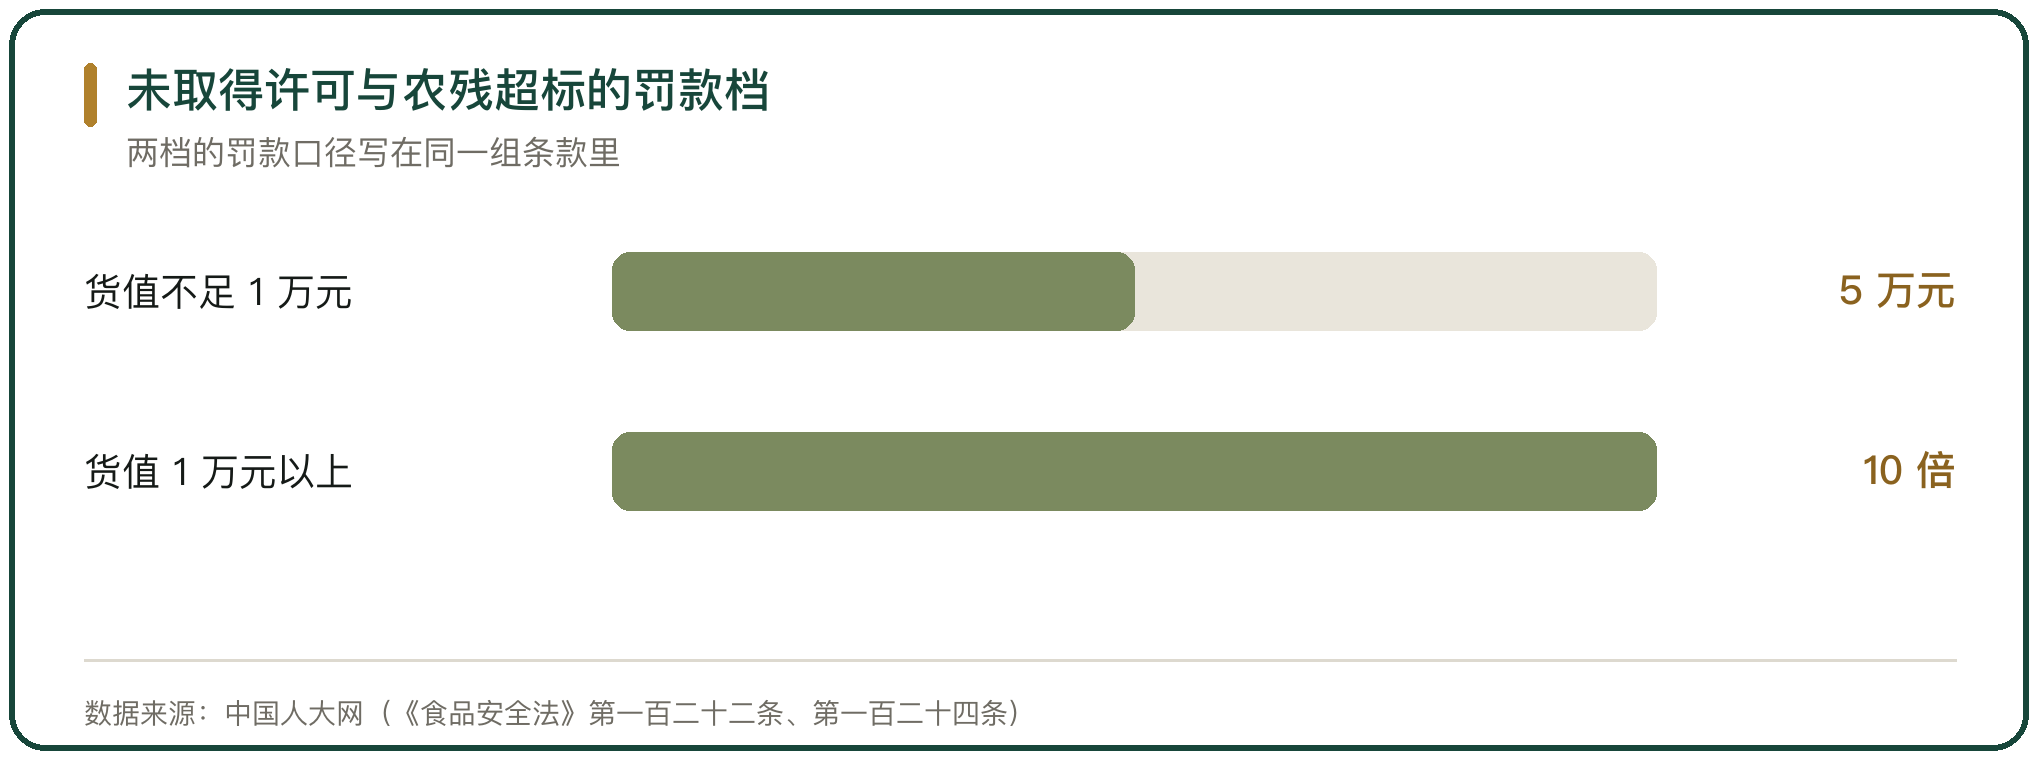
罚款按违法行为对应的条款分梯度。食安法第一百二十二条对未取得许可从事食品生产经营的,货值金额不足 1 万元的处 5 万元以上 10 万元以下罚款,1 万元以上的处货值金额 10 倍以上 20 倍以下罚款。
食安法第一百二十四条对生产经营农药残留、兽药残留超过食品安全标准限量的食品,罚则与第一百二十二条一致;第一百二十五条对标签说明书不合规等情形,货值金额不足 1 万元的处 5000 元以上 5 万元以下罚款,1 万元以上的处货值金额 5 倍以上 10 倍以下罚款。农安法第七十条、第七十一条对应使用禁用药物与常规药物残留超标两档,罚款起点分别为 10 万元与 5 万元。
六、处罚到人制度
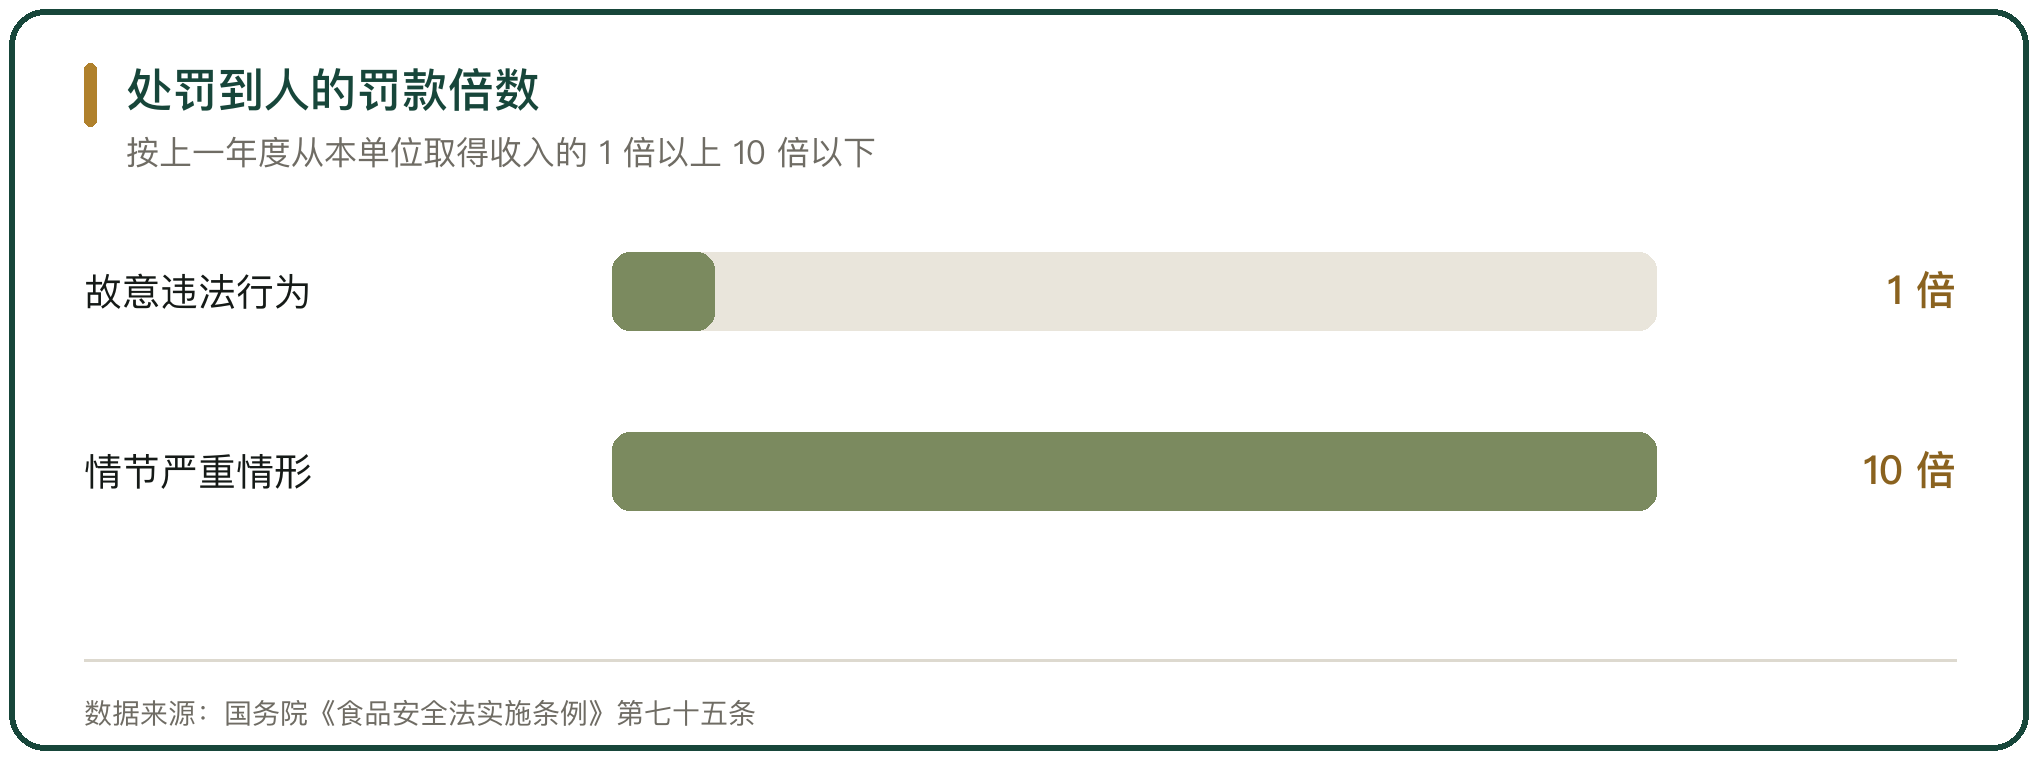
处罚到人把责任落到决策者个人。食安法实施条例第七十五条规定,食品生产经营企业等单位有食品安全法规定的违法情形,存在故意实施违法行为、违法行为性质恶劣、违法行为造成严重后果之一的,除对单位处罚外,对单位的法定代表人、主要负责人、直接负责的主管人员和其他直接责任人员处以其上一年度从本单位取得收入的 1 倍以上 10 倍以下罚款。
情节严重的 5 种情形包括货值金额 2 万元以上或者违法行为持续时间 3 个月以上、造成食源性疾病并出现死亡病例、故意提供虚假信息或者隐瞒真实情况、拒绝或者逃避监督检查、受到行政处罚后 1 年内又实施同一性质违法行为。
七、食品安全总监与日管控周排查月调度
企业主体责任落地靠岗位与工作机制。《企业落实食品安全主体责任监督管理规定》(国家市场监督管理总局令第 60 号)自 2022 年 11 月 1 日起施行,2025 年经国家市场监督管理总局令第 97 号修正。特殊食品生产企业、大中型食品生产企业、大中型食品销售企业、大中型餐饮服务企业与连锁企业总部应当配备食品安全总监。
工作机制是日管控、周排查、月调度。食品安全员每日按风险管控清单检查并形成每日食品安全检查记录,食品安全总监或者食品安全员每周排查并形成每周食品安全排查治理报告,企业主要负责人每月听取汇报并形成每月食品安全调度会议纪要。食品安全总监、食品安全员发现潜在风险的,应当提出停止相关生产经营活动的否决建议。
八、罚款与滞纳金的税务处理
行政罚款不得在税前扣除。企业所得税法第十条列明的不得扣除项目包括税收滞纳金、罚金、罚款和被没收财物的损失。国家税务总局天津市税务局与江苏省税务局的答复口径一致,企业支付的行政性罚款不允许在企业所得税前扣除,年度汇算时做纳税调增。
合格证与检测相关的支出处理不同。委托检验的检测费、认证费属于生产经营支出,按实际发生额扣除;被没收的违法所得与财物损失属于不得扣除项目。
九、监管协同与信息衔接
两法的衔接落在部门协同上。农业农村主管部门与市场监督管理部门建立每月会商、专家合作、舆情共享共处机制,联合加强农产品承诺达标合格证监管执法(农业农村部对十四届全国人大四次会议第 2142 号建议的答复摘要)。
市场准入与产地准出的衔接靠凭证。《食用农产品市场销售质量安全监督管理办法》(国家市场监督管理总局令第 81 号,2023 年 12 月 1 日施行)要求集中交易市场开办者查验入场食用农产品的进货凭证和产品质量合格凭证,对无法提供承诺达标合格证或者其他产品质量合格凭证的,应当进行抽样检验或者快速检测,结果合格方可进入市场销售。
十、两法要点的收敛口径
两法的适用落在 3 个判断上。管辖看环节,进入批发、零售市场或者生产加工企业前归农业农村部门,进入后归市场监督管理部门。处罚看条款,使用禁用药物按农安法第七十条,常规药物残留超标按第七十一条,市场环节的农残超标按食安法第一百二十四条。
责任看岗位,食品安全总监与食品安全员的分级职责、日管控周排查月调度机制、处罚到人对个人的罚款倍数,共同构成主体责任的具体落点。



写点看法