

鲜食开发的商品企划流程
关键词 鲜食开发商品企划试销汰换食品生产许可研发费用加计扣除中央厨房
一、商品企划在鲜食开发里的位置
商品企划是鲜食开发的起点。它定的是这一季要上什么、上多少、在哪些门店上,往前连到工厂的排产,往后连到门店的陈列。
鲜食与标品的开发节奏不同。标品可以按年度谈一次采购,鲜食的保质期以小时计,开发周期压缩到以周计,一轮没走完,季节已经过去。
企划的组织方式决定节奏。有自建鲜食工厂的品牌把研发、试产与门店试销放在同一条线上,没有工厂的品牌要跟供应商协调排期,一轮的周期更长。
二、开发周期的三个节点
鲜食的开发周期分三个节点。第一个是选品,从消费场景与销售数据里定候选单品;第二个是试销,选中一两百家门店小范围上架,看动销与复购;第三个是汰换,动销达不到线的单品退出货架。
三个节点的时间长度不一样。选品可以按月做,试销压缩到 1 到 2 周,汰换则按周执行。
节点之间的衔接决定成败。选品定得准,试销的样本就有代表性;试销的数据记得细,汰换的判断才站得住。
三、上新与汰换的节奏
上新与汰换的密度比多数品类高。日本特许经营协会的统计是每家便利店约有 3000 种商品,每周约 100 种新产品上市,店内超过 70% 的商品 1 年内会完成更新(现代物流杂志,2025)。
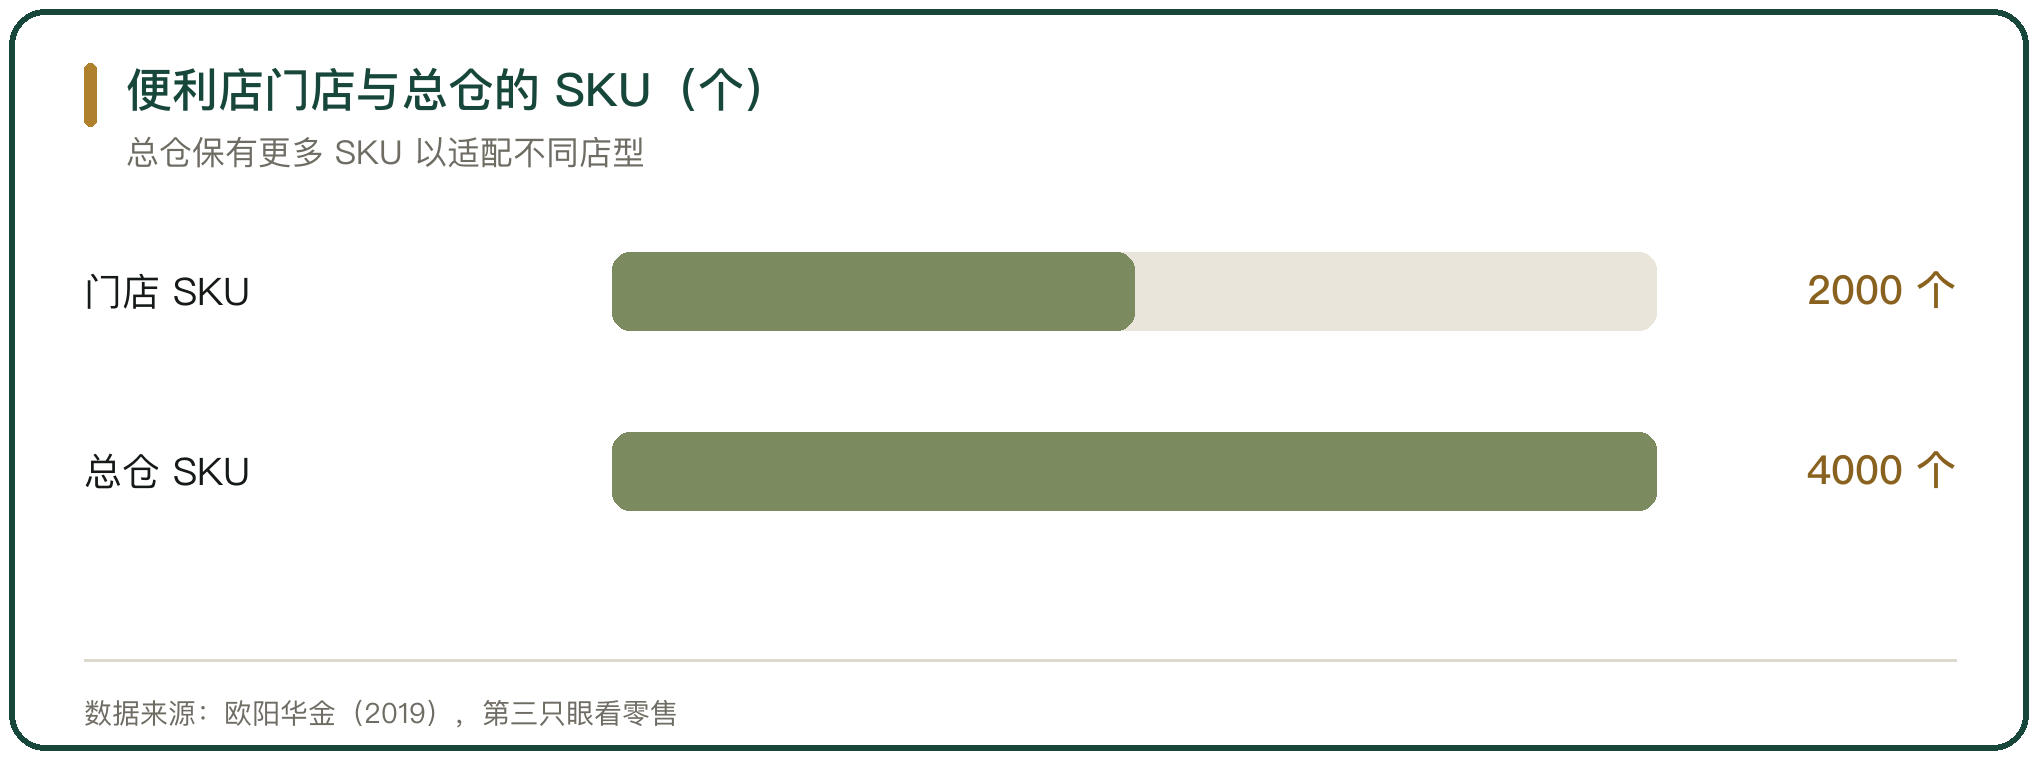
本土品牌的汰换同样密集。天福便利店的门店 SKU 数在 2000 个左右,总仓保有 4000 个 SKU 的库存以适配不同店型,对上架商品的年均淘汰率约 30%(天福便利董事长欧阳华金(2019)的公开表述,第三只眼看零售)。
密度来自货架的固定。货架位就那么多,新品要上,只能先让旧品下,汰换率由货架宽度与上新速度共同推出来。
四、试销的判定窗口
试销是三个节点里最需要数据的一段。单品上市之后,动销数据在 1 到 2 周内就能看出趋向,畅销的继续卖,滞销的在下一次补货时减少订货。
判定窗口短,样品店的选择就重要。样品店要能代表目标客群,选在写字楼门店的单品拿到社区门店试销,数据会失真。
试销的结果要能落到全部门店。样品店的口径如果不统一,试销数据只对样品店成立,推广到其他门店时对不上。
五、新品效率的问题
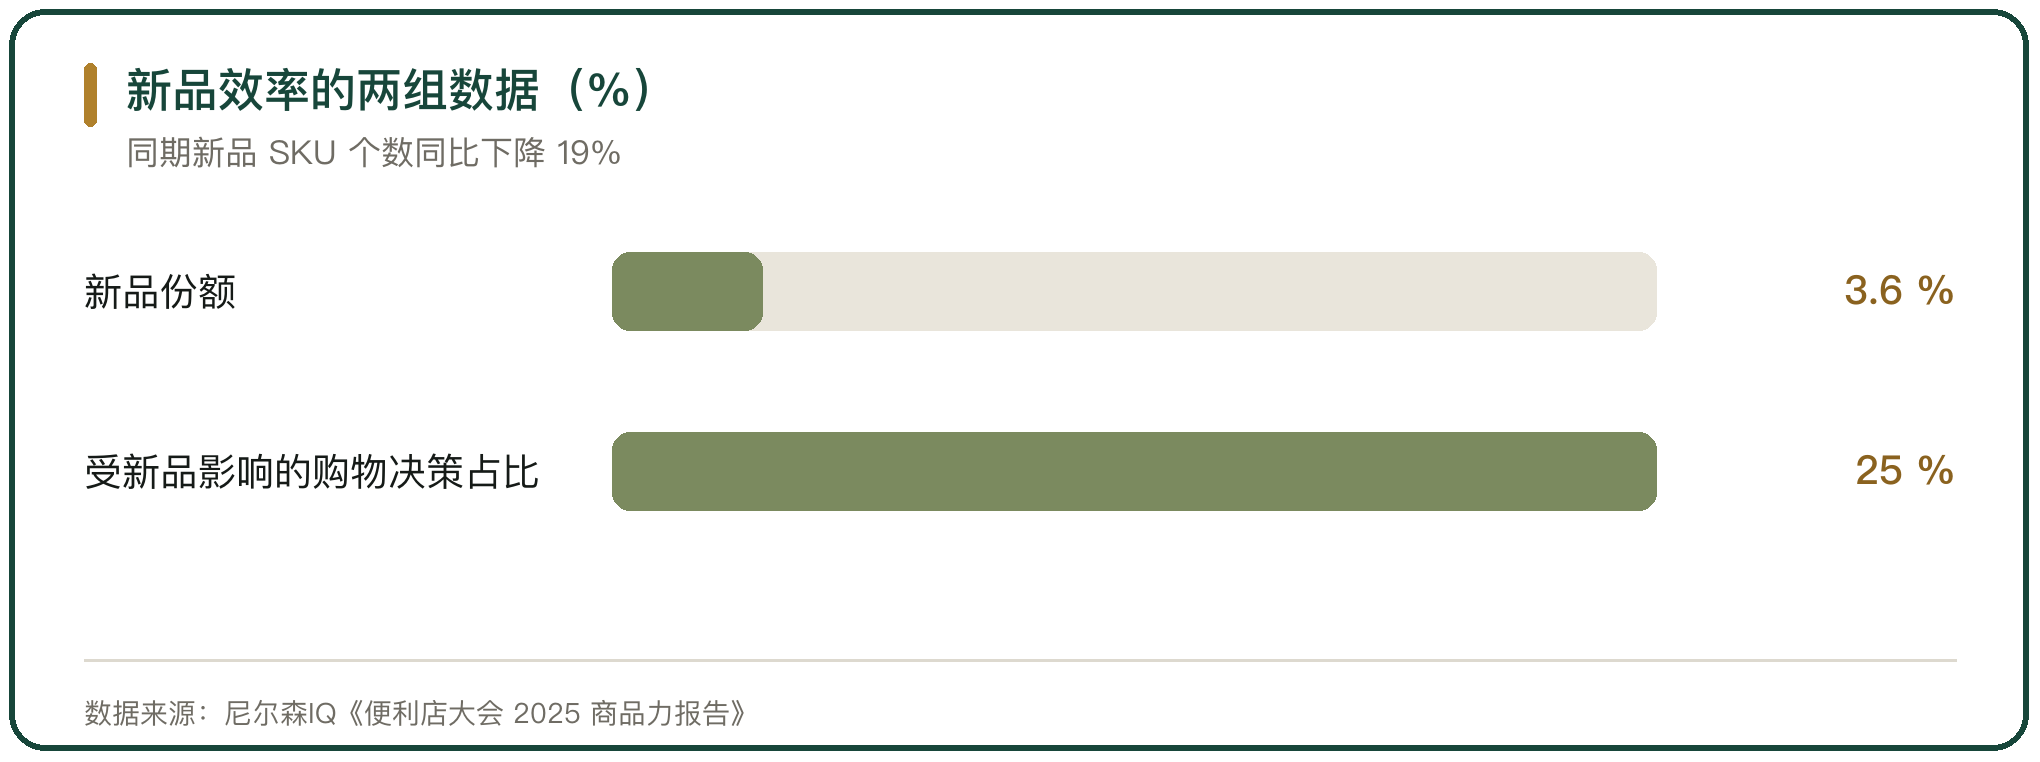
新品效率是便利店眼下的一块短板。尼尔森IQ的报告显示,2025 年便利店新品 SKU 个数同比下降 19%,新品份额只有 3.6%、同比下降 3.2%,但 25% 的购物决策受新品影响、同比上升 14%(尼尔森IQ《便利店大会 2025 商品力报告》)。
供给减少与需求上升之间的缺口,落在开发能力上。新品越少,客群越难在货架上看到变化,到店频次随之走低。
缺口要靠开发速度补,开发的方向由企划定,两件事都在流程的前端。
六、研发费用加计扣除的适用
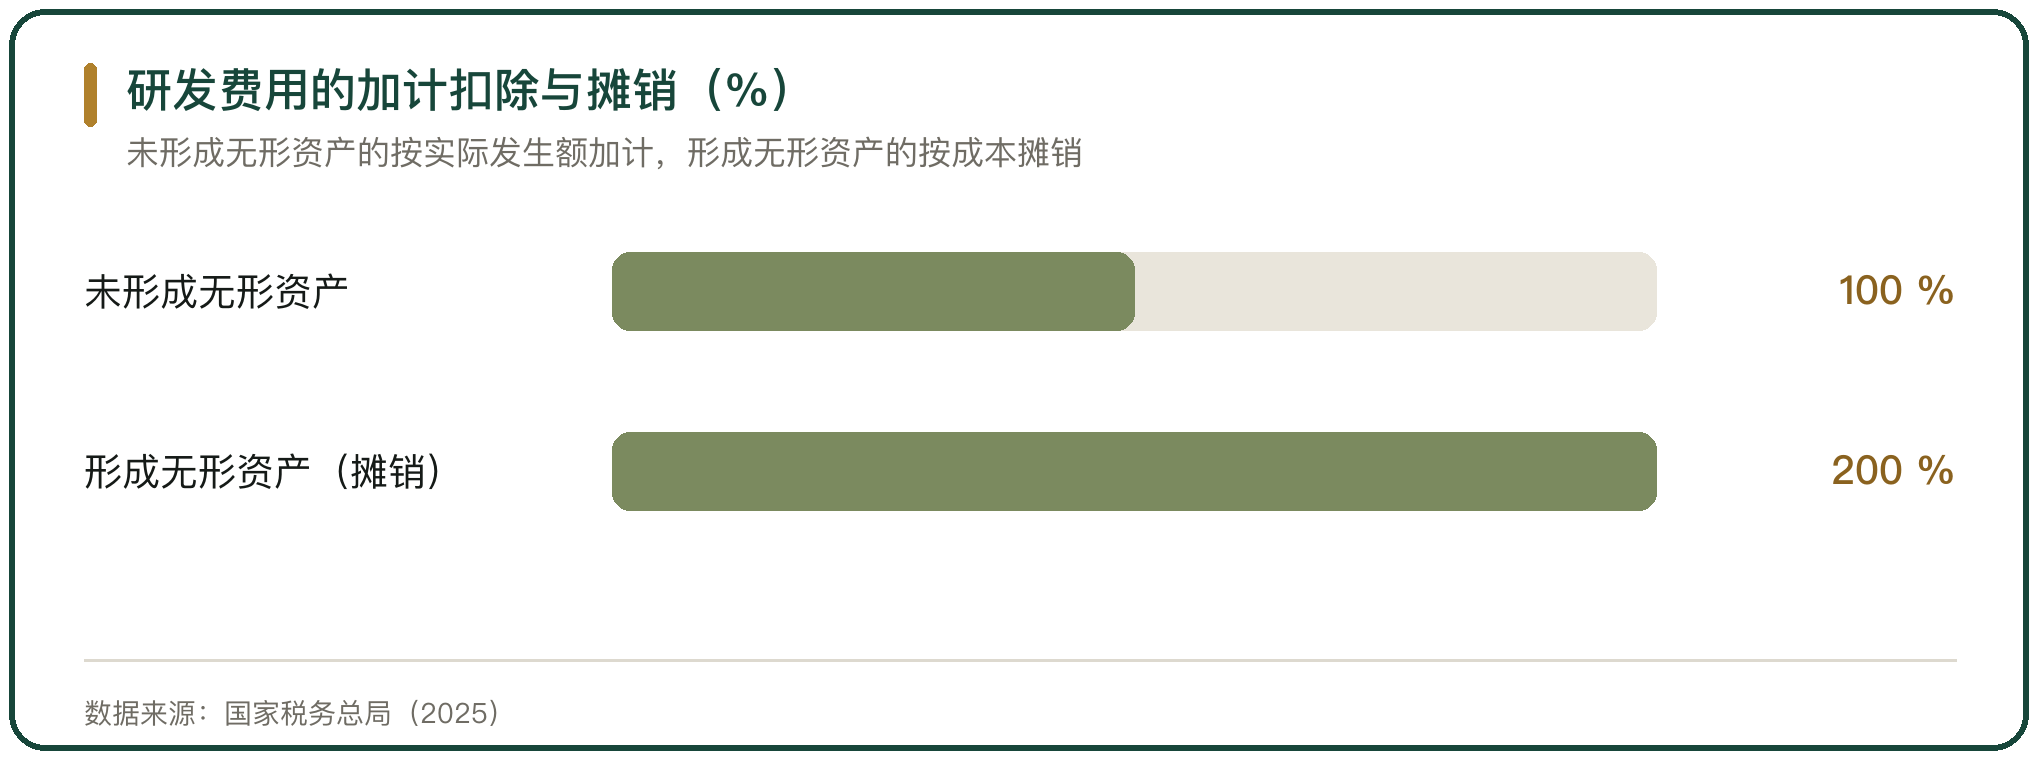
商品企划的投入里有一部分可以享受税收优惠。企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在据实扣除的基础上按实际发生额的 100% 加计扣除;形成无形资产的,按无形资产成本的 200% 在税前摊销(国家税务总局,2025)。
鲜食工厂的配方与工艺开发落在这一条上。酸奶、奶酪、饮料这类深加工产品的研发费用可以按 100% 加计扣除,地方税务部门在辅导中把初加工与深加工的界限讲清楚(兰州市红古区人民政府,2025-10-16)。
政策采用真实发生、自行判别、申报享受、相关资料留存备查的方式,是否适用由企业自行判断。
七、加计扣除的边界
加计扣除的边界要按研发活动的定义划。地方税务部门给出的口径是,制糖工艺的创新改进、新糖品的研发属于可加计扣除的研发活动,对现有产品进行常规性升级、直接应用公开的新工艺不属于(广西壮族自治区税务局企业所得税处,2025)。
委托研发与合作研发的处理不同。委托外部机构研发的,按实际支付给受托方研发费的 80% 加计扣除;合作研发的,合作各方就自身实际承担的研发费分别计算加计扣除。
共用费用的分摊是常见问题。既参与研发又参与生产的设备,要按在研发和生产中的使用时间分摊,未分配的不得加计扣除。
八、新品未取得许可先上市
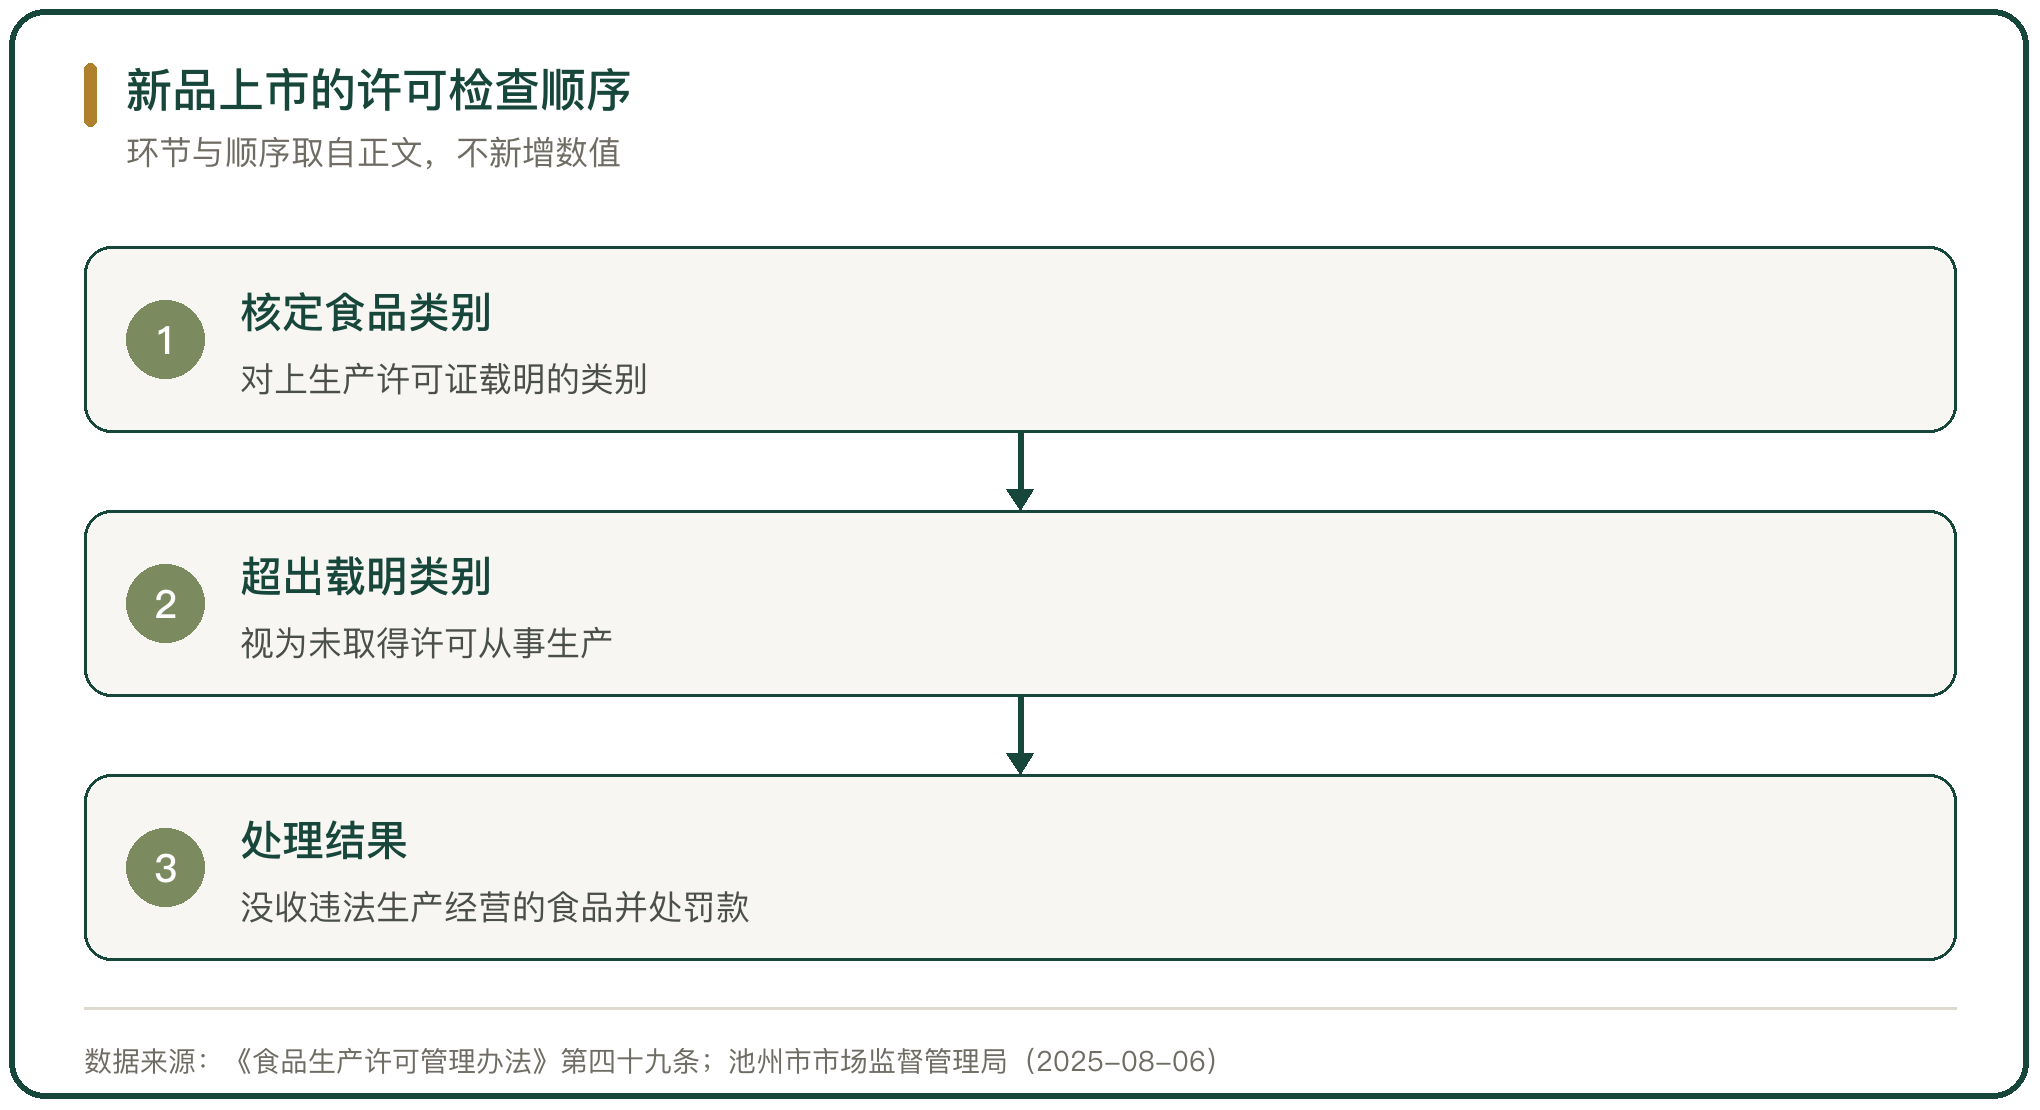
新品还没取得许可就先上市,是鲜食开发里风险最直接的一类。工厂生产的食品必须落在食品生产许可证载明的类别内。
安徽池州的一起案件说明了后果。池州一家食品有限公司持有的食品生产许可证载明许可类别为糕点,2024 年 11 月起对采购的果汁软糖拆包重新包装并张贴标签,2025 年 2 月起生产经营「拽拽糖(凝胶糖果)」,涉案食品货值 26256.47 元、违法所得 23451.50 元。
2025 年 7 月 10 日,池州市市场监督管理局认定当事人生产的食品不属于许可证载明的类别,依据《食品生产许可管理办法》第四十九条与《食品安全法》第一百二十二条第一款,没收违法生产经营的食品与违法所得 23451.50 元、罚款 15128.23 元(池州市市场监督管理局,2025-08-06)。
同类问题在河南商丘也出现过。一家商贸公司的食品生产许可含方便面、没有方便米线的许可,仍受托生产方便米线 181 件、销售额 3077 元,被没收违法所得并处罚款(商梁市监处罚〔2025〕79 号)。
九、商品企划的组织方式
商品企划的组织方式取决于工厂由谁建。有自建鲜食工厂的品牌把研发、试产与试销放在自己手里,品类开发节奏由自己掌握。
见福便利的鲜食工厂落在厦门市海沧区的见福产业园,建筑面积约 8000 平方米,2021 年 7 月投产,生产「羡食生活」品牌的产品(据厦门见福连锁管理有限公司官网)。
代工模式省掉固定资产投资,开发节奏要看工厂排期。江苏宏信(2025)的招股材料显示,募集资金中 41.2% 用于新建配送中心、26.8% 用于建设餐食中央厨房。
两条路的差别落在企划的主动权上。自建把试销与排产握在手里,代工要跟供应商共享节奏。
十、鲜食开发商品企划流程的判定
鲜食开发的商品企划流程,落在节点、数据与许可三处。
节点这一段,选品、试销与汰换各自有周期,试销压缩到 1 到 2 周,汰换按周执行,日本便利店的节奏是每周约 100 种新品上市、超过 70% 的商品 1 年内完成更新。
数据这一段,新品 SKU 同比减少 19%、新品份额 3.6%,而 25% 的购物决策受新品影响,企划要把这两组数对上。
许可这一段,工厂生产的食品要落在生产许可证载明的类别内,研发费用按 100% 加计扣除,边界在研发活动与常规性升级之间,委托研发按 80% 计算。



写点看法