

内容电商对传统渠道的分流
关键词 内容电商直播电商分流传统零售业态零售增速分层税源归集平台涉税信息报送
一、内容电商的口径与规模
内容电商指靠短视频、直播与私域社群完成交易的线上渠道,直播电商是其中体量最大的一块。中国网络社会组织联合会《中国新电商发展报告(2026)》给出的口径下,2025 年直播电商与即时零售的交易规模都已进入万亿元级,增速明显高于线下业态。
把这几块放在网络零售的整体里看,2025 年全国网上零售额 15.97 万亿元,同比增长 8.6%;实物商品网上零售额对社会消费品零售总额的占比已超过 1/4。增量里有相当一部分来自内容渠道。
二、分流的品类与客群
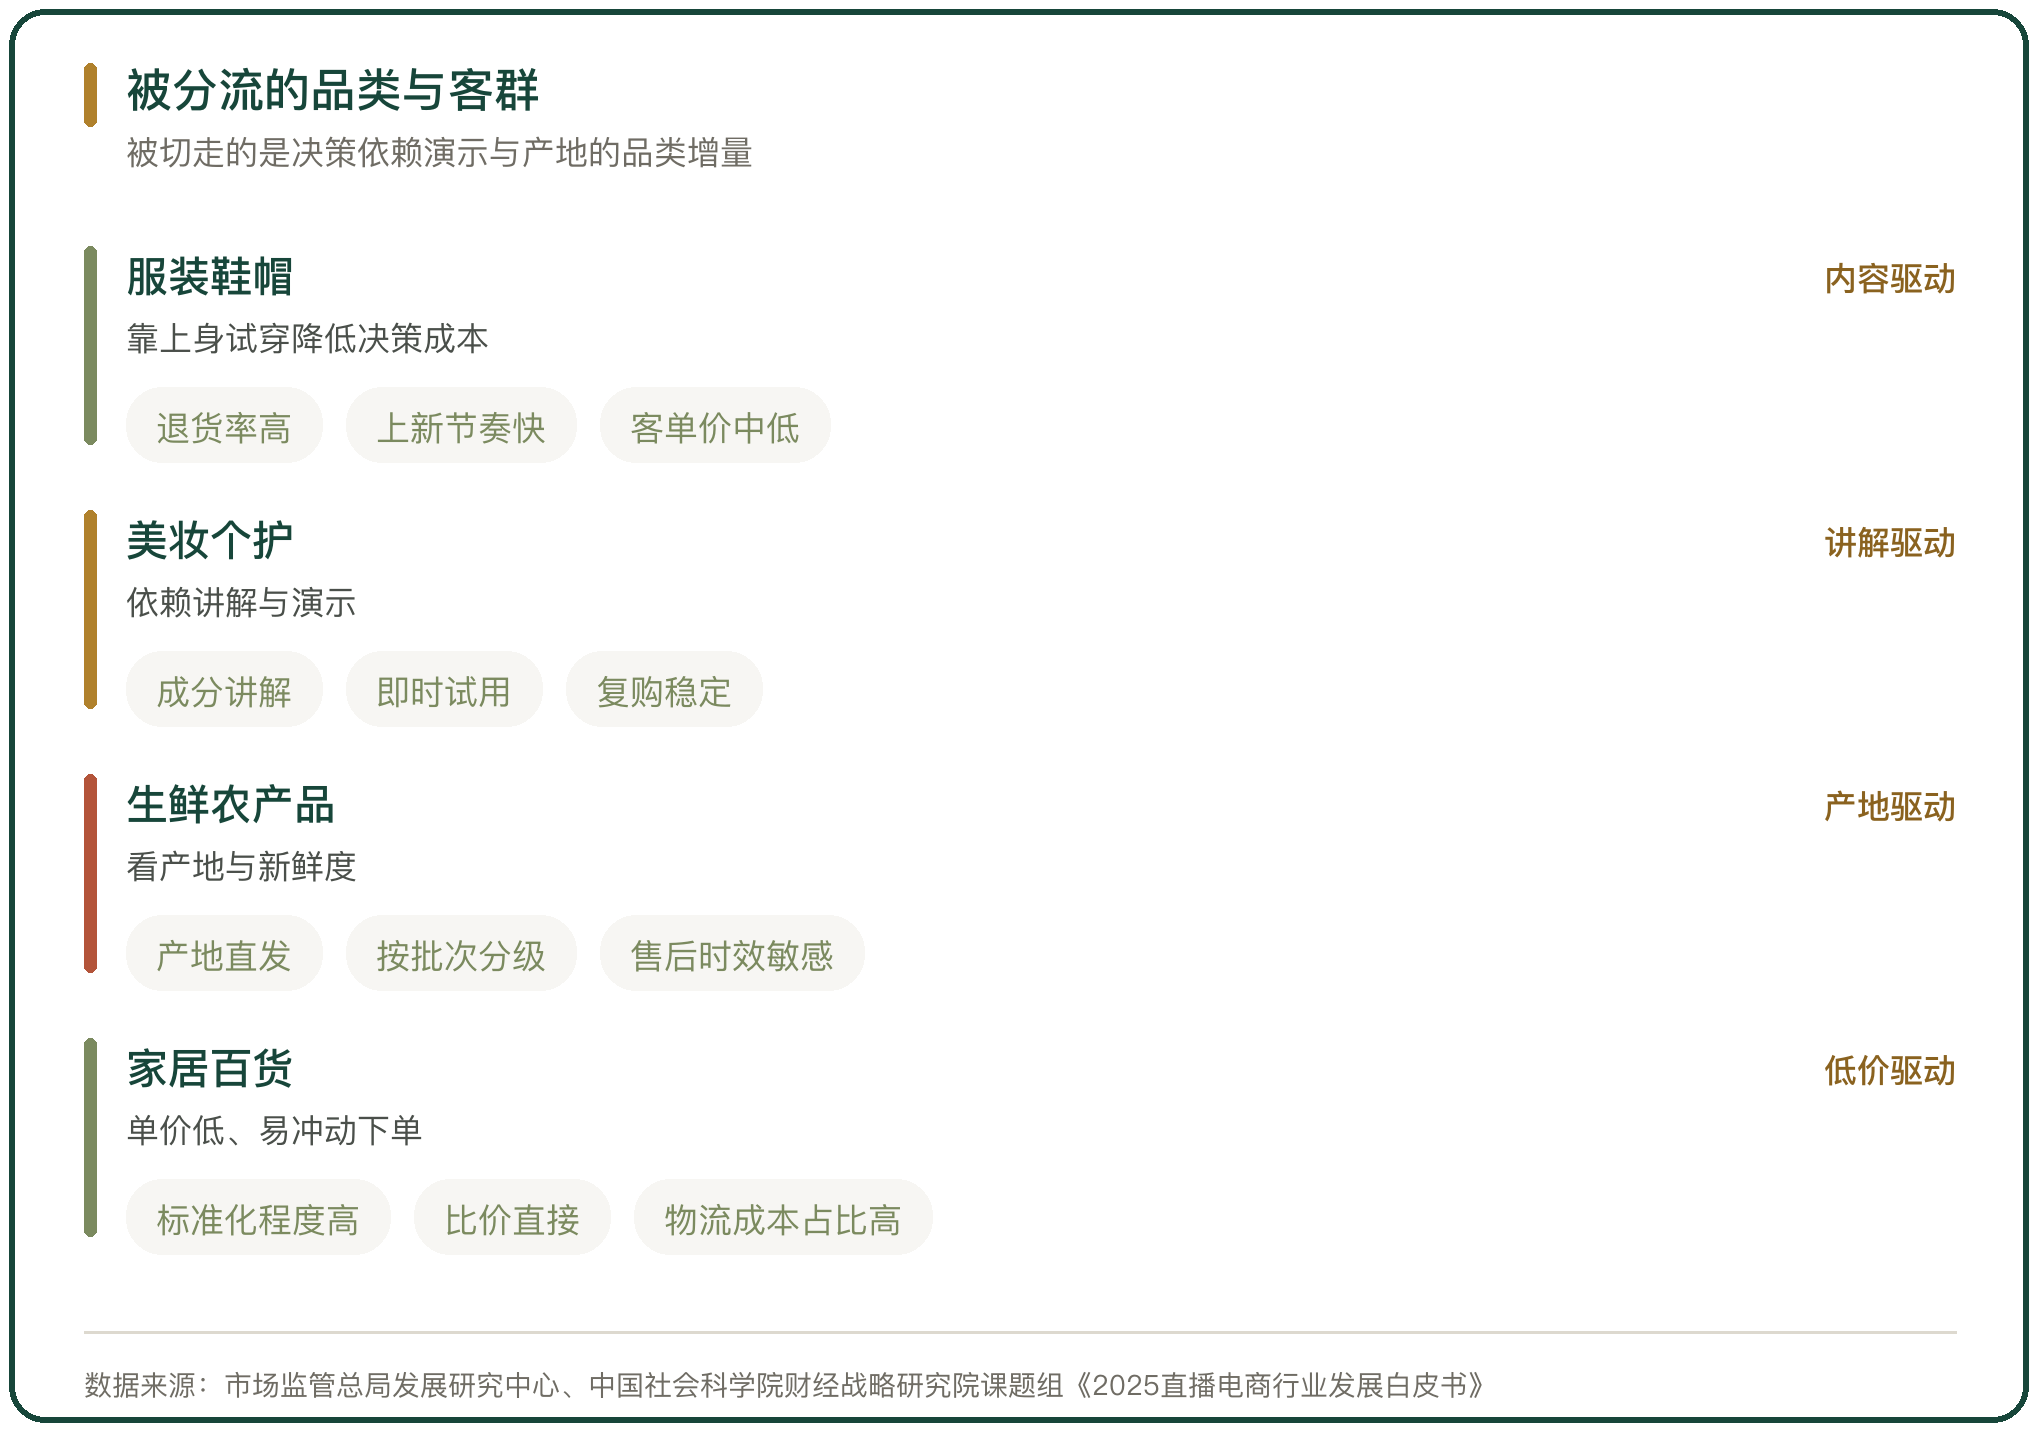
被分流最明显的品类有共同点。服装鞋帽的退货率高,靠主播上身试穿降低决策成本;美妆个护依赖讲解与演示;生鲜农产品看产地与新鲜度,适合产地直发;家居百货单价低,靠低价与冲动下单。
客群的分流更清楚。愿意在直播间下单的以中青年女性为主,对价格与即时优惠敏感,对品牌忠诚度不高;传统渠道留住的是对现场挑选、即时提货与售后确定性要求更高的客群。
三、传统渠道的增速对比
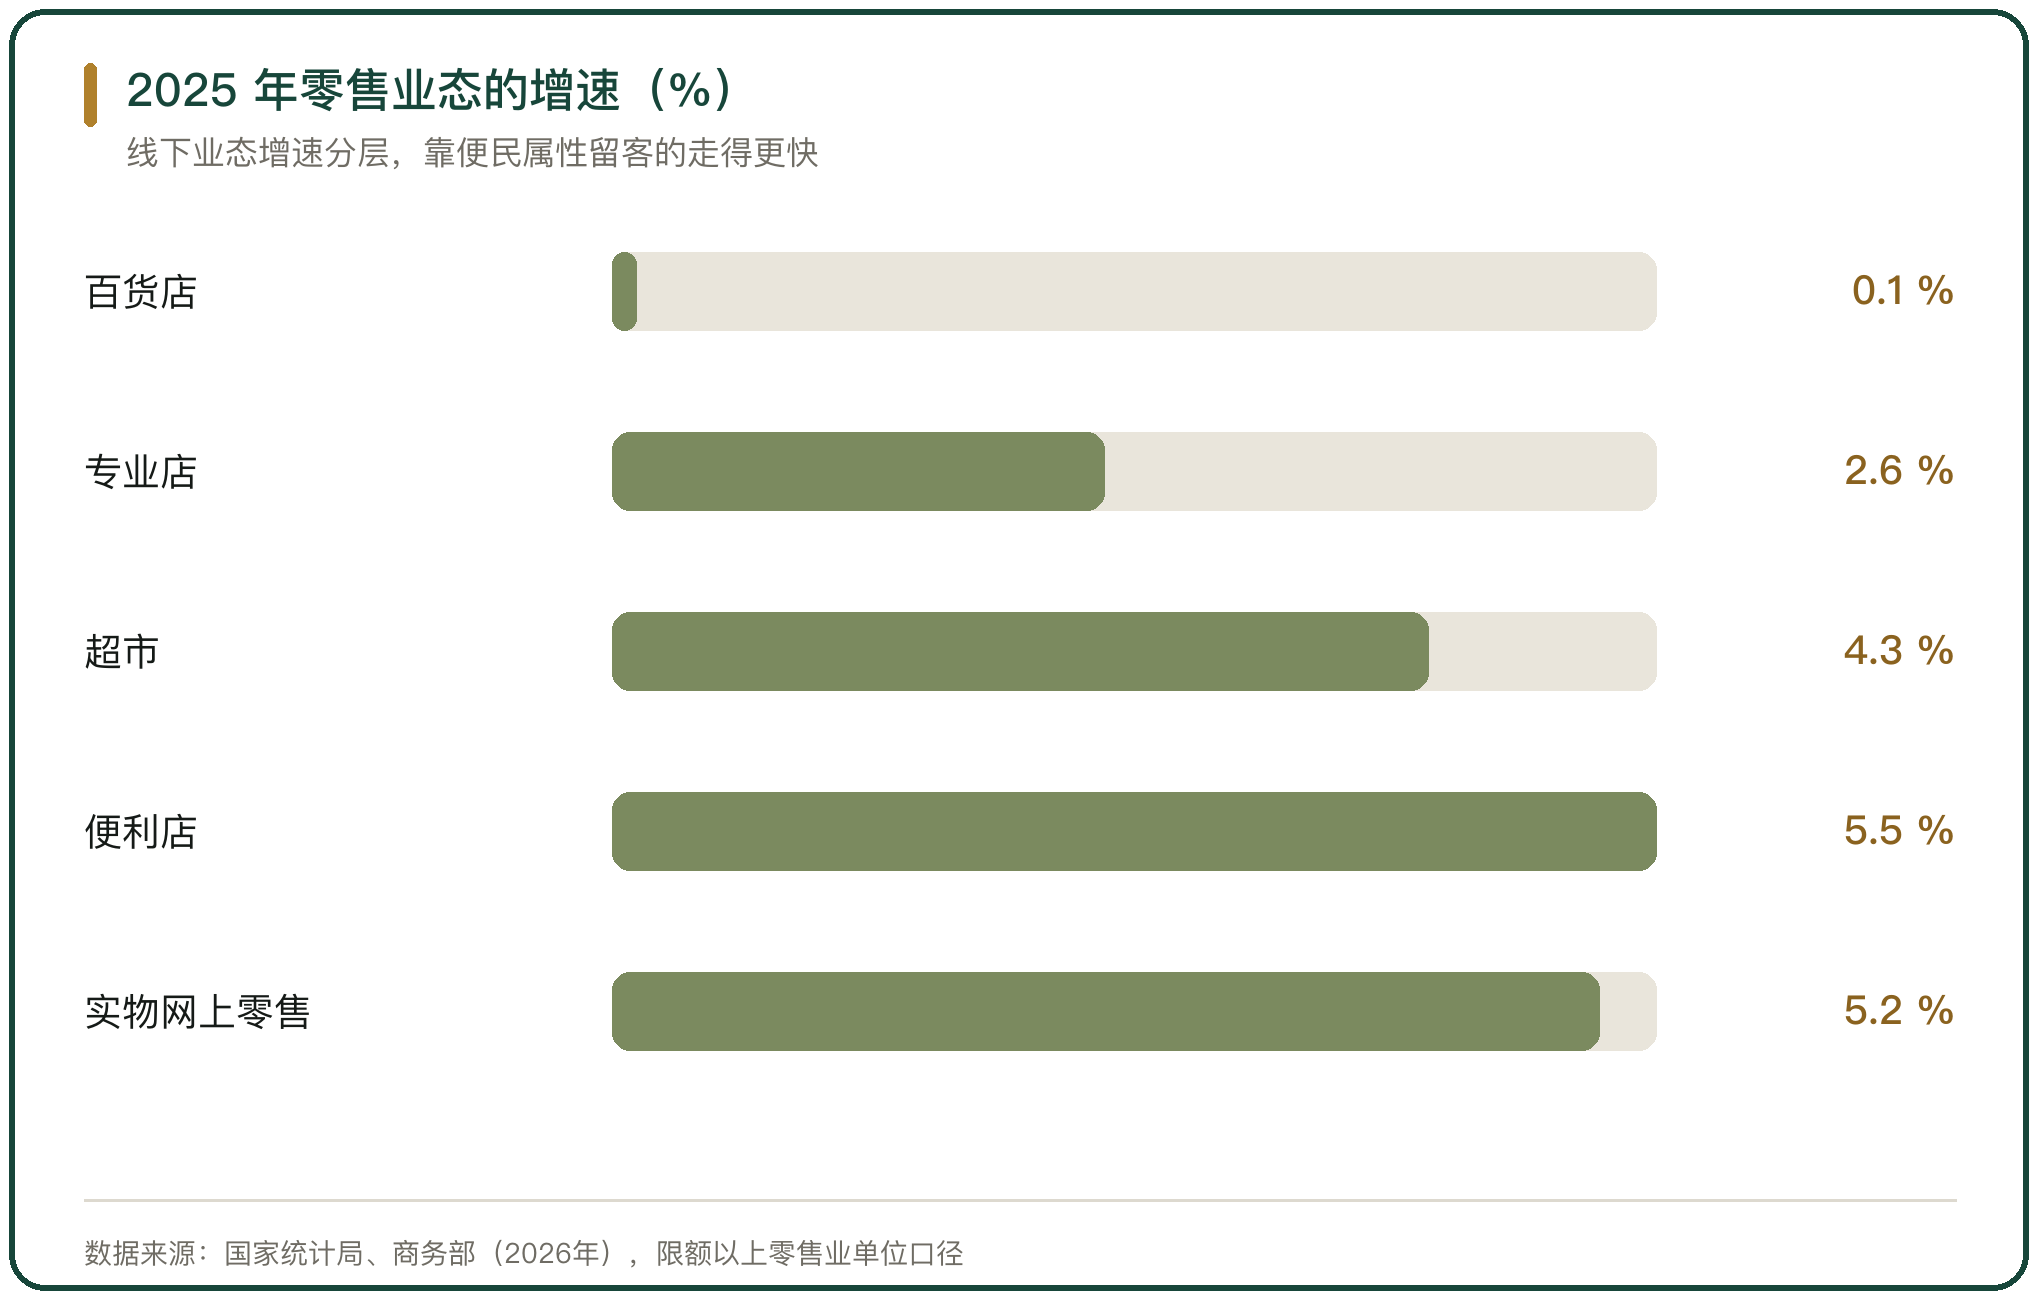
传统业态的增速还能维持,只是高低不一。2025 年商品零售额 44.3 万亿元,同比增长 3.8%;限额以上零售业单位里,便利店、超市、专业店与百货店的增速依次走低,仓储会员店与集合店保持两位数增长。
业态之间在分层。靠高频刚需与便民属性留客的业态增速不低,靠品牌与商圈流量留客的业态增速接近停滞。内容渠道切走的是后者的增量。
四、传统渠道的应对
传统渠道的应对集中在三处。一处是把门店改造成线上订单的履约点,门店库存与线上订单合流;一处是做私域社群,用老客复购替代平台投流;一处是压缩品类、做强高频商品,把有限的货架让给成交更快的货。
应对的效果取决于成本结构。门店的租金与人力是固定的,线上订单的履约成本要单独算;私域社群能省下投流费用,起量却慢;压减品类会减少选择,也会影响进店客流的转化。三条路各有代价。
五、分流后的税源变化
税源随交易一起移动。消费发生在平台,交易数据留在平台,纳税地跟主体注册地走,与商品实际销售的行政区域不一定重合;本地零售企业的销售下滑,本地的增值税与所得税随之减少。
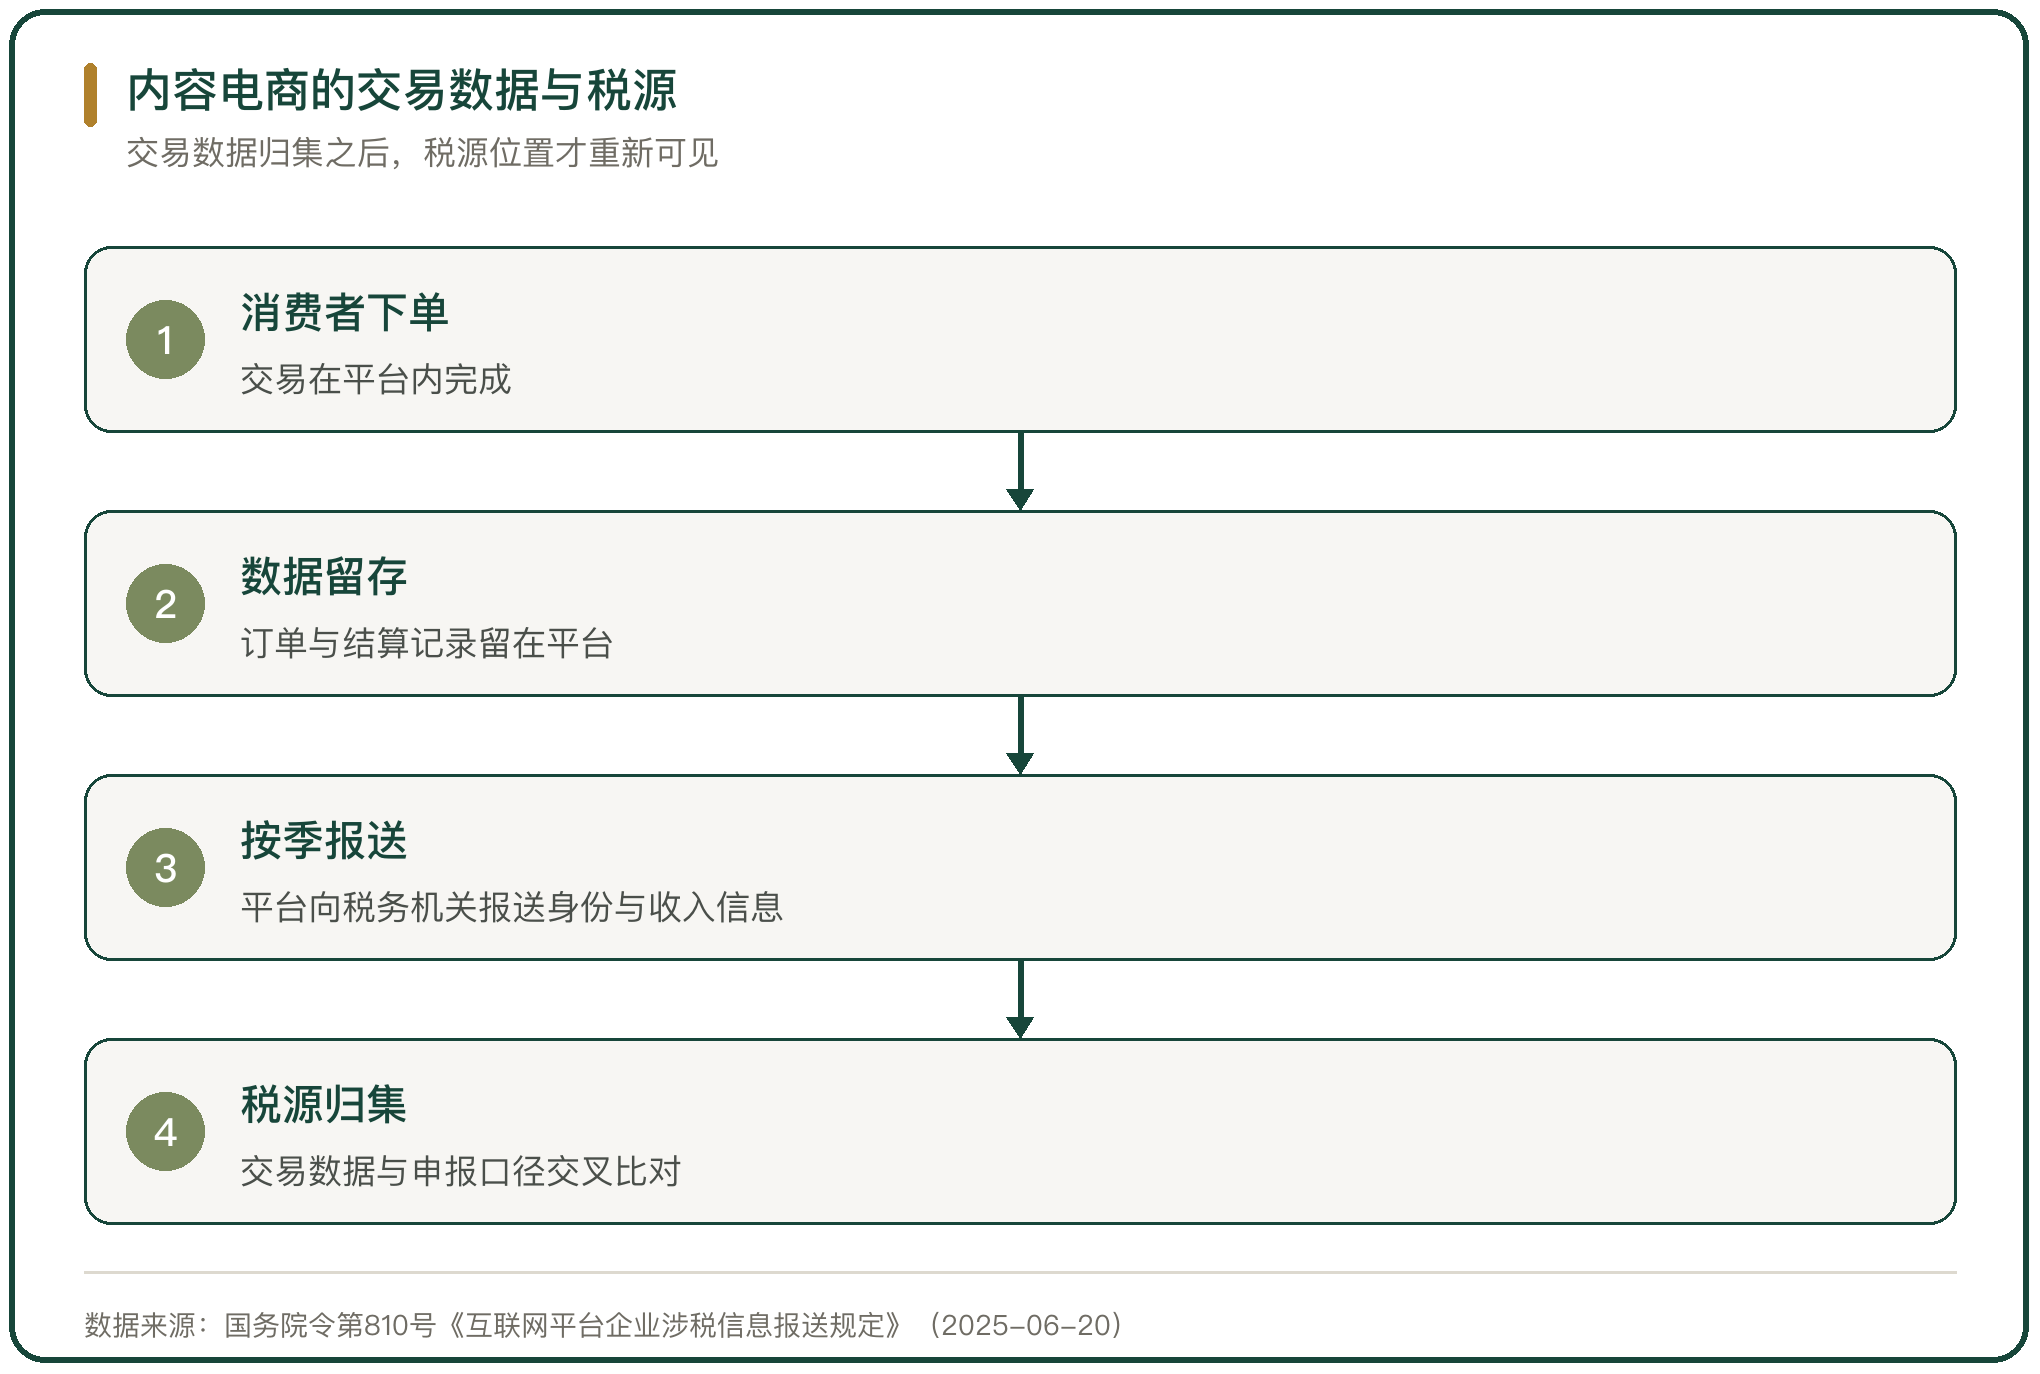
平台报送制度改变了这一段的可见度。平台按季把平台内经营者和从业人员的身份信息与收入信息报送税务机关,过去分散在各地、难以归集的交易数据有了统一入口,税源的归属与征收随之变得清晰。
六、分流后的监管归属
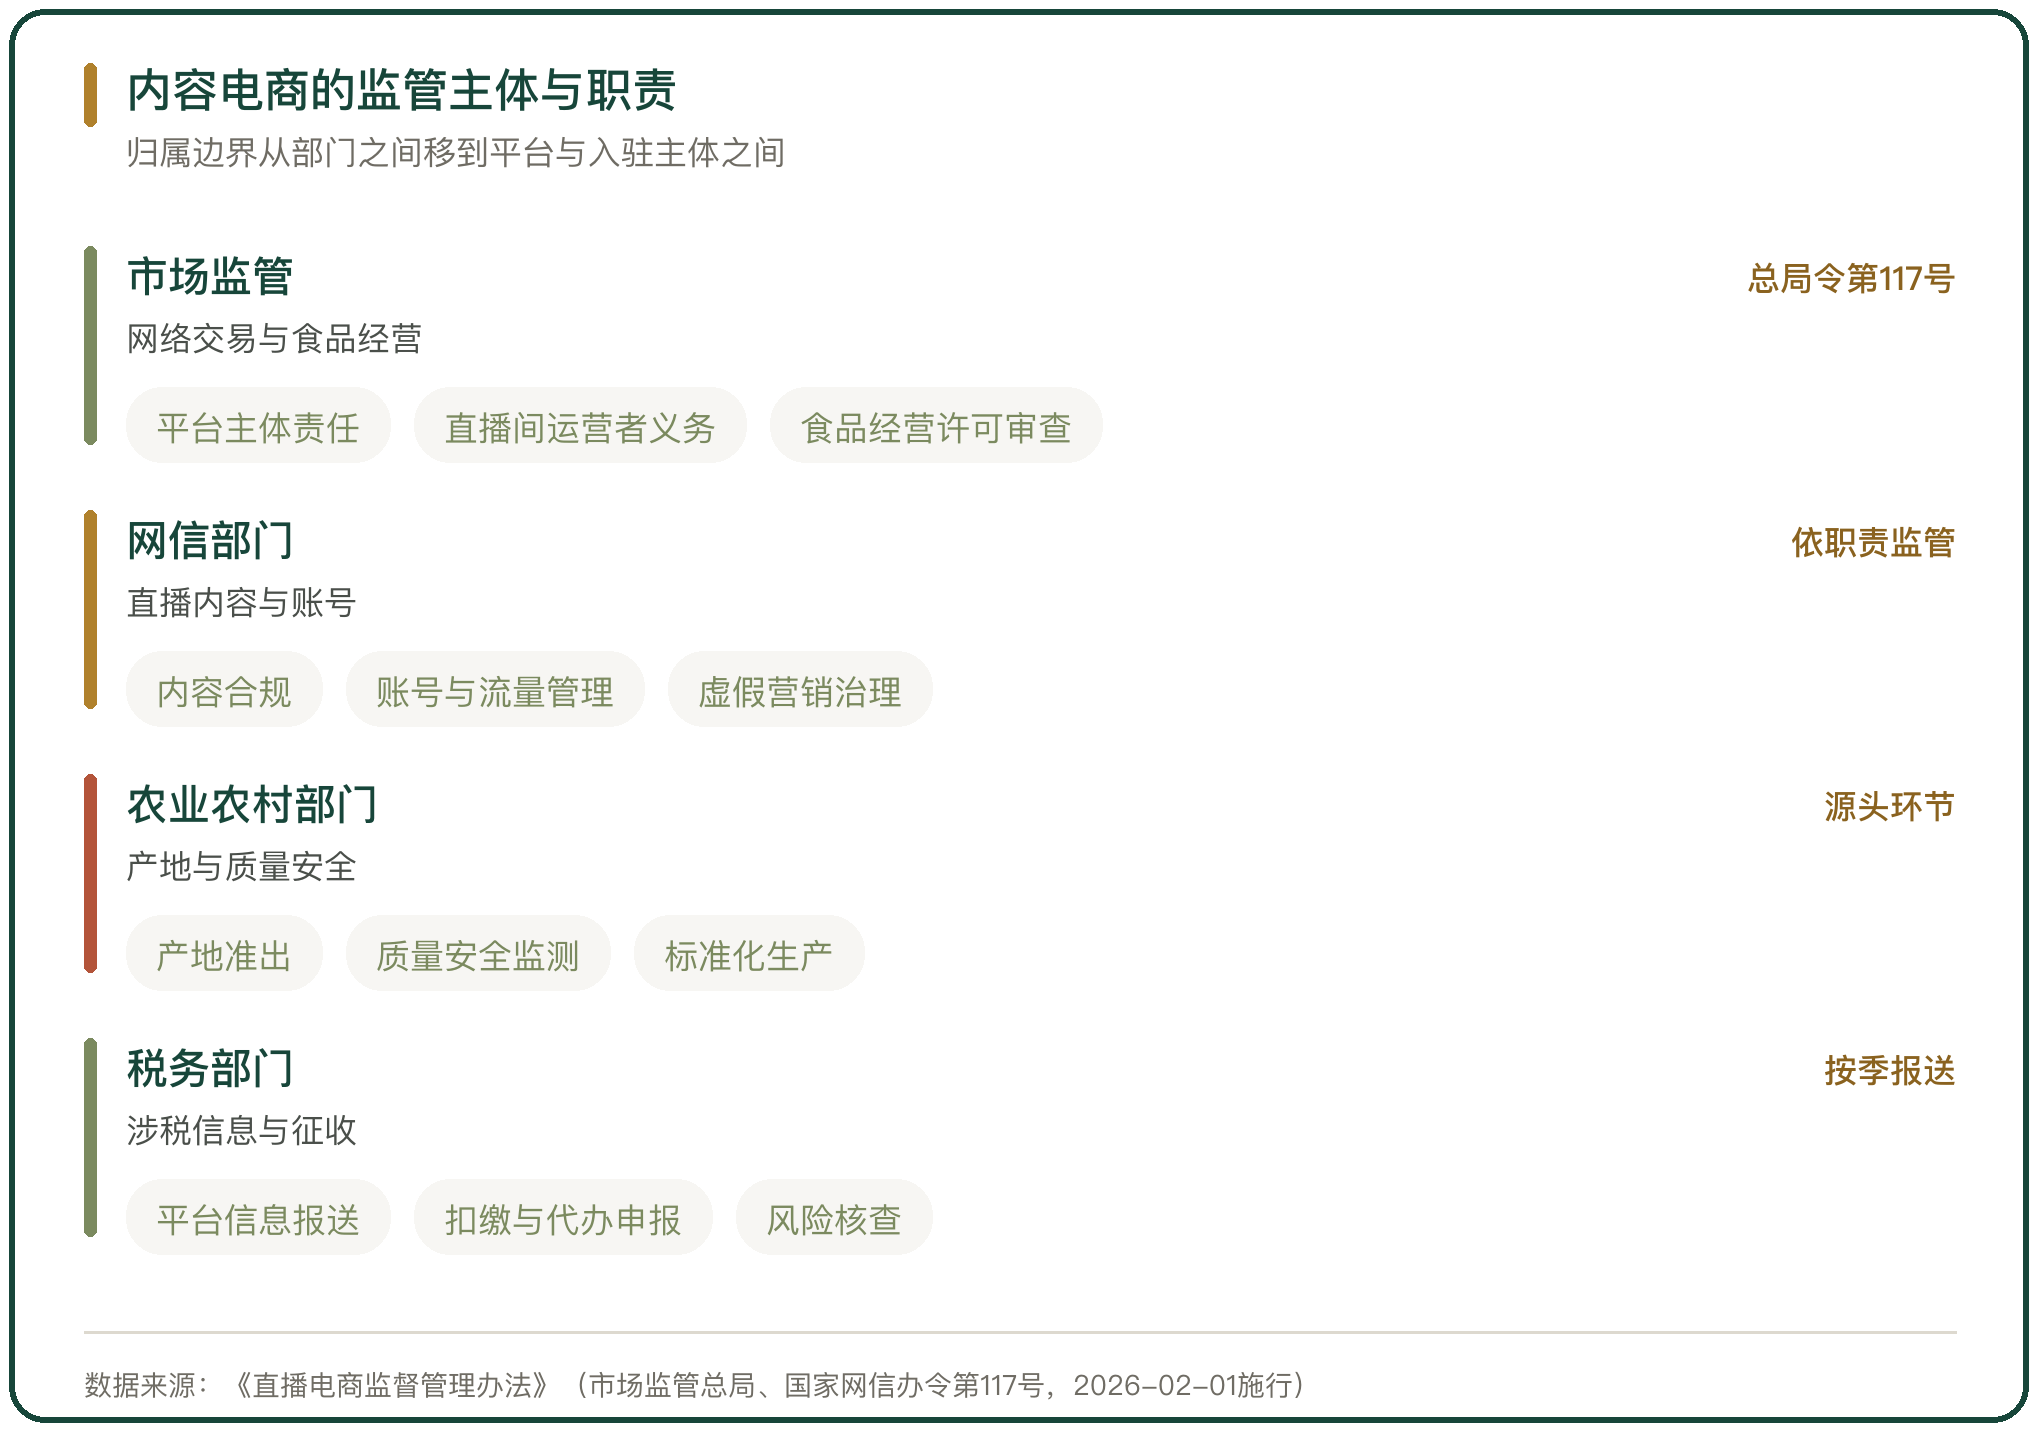
监管归属按环节和主体划分,交叉地带一直存在。市场监管部门管网络交易与食品经营,网信部门管直播内容与账号,农业农村部门管产地与质量安全,税务部门管涉税信息,一条农产品直播可能同时落在四个部门的口径里。
《直播电商监督管理办法》把责任压给了平台。办法要求平台经营者履行主体责任,向直播间运营者、直播营销人员及其服务机构层层传导,把平台内经营者的资质、信息公示与争议处置纳入平台的管理范围,归属的边界因此从部门之间移到了平台与入驻主体之间。
七、农产品内容电商的分流
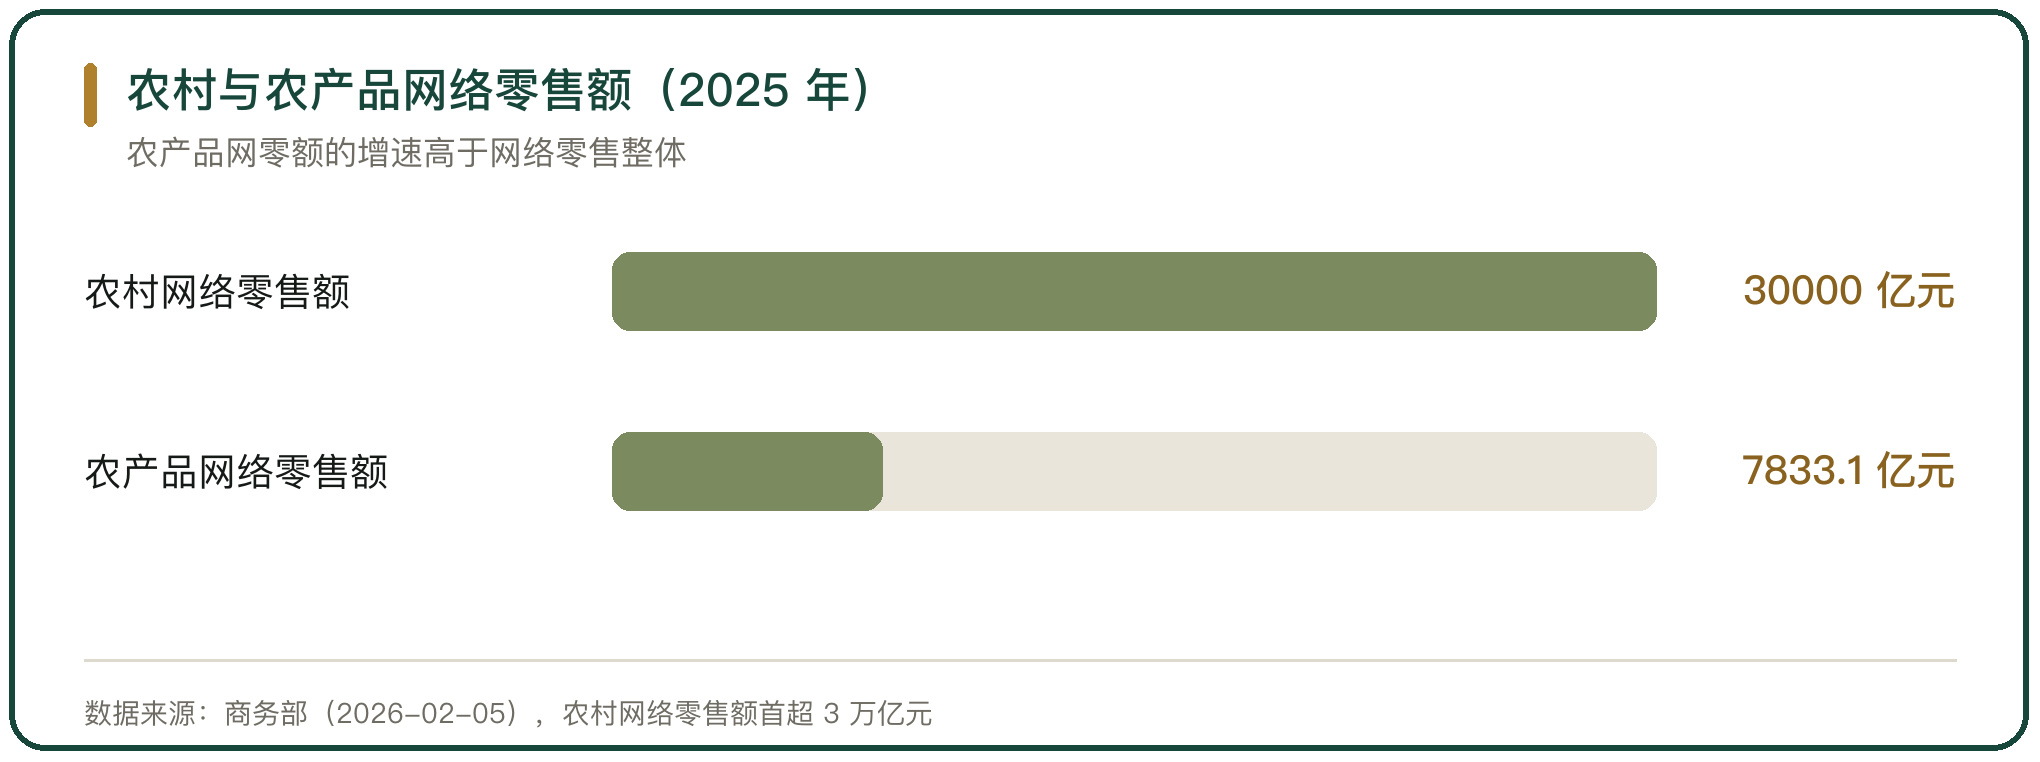
农产品是内容电商里增长较快的一块。2025 年农村网络零售额与农产品网络零售额分别增长 6.7% 与 9.9%,农产品网络零售额的增速高于网络零售的整体。
分流的路径与工业品不同。农产品走产地直发,绕开了产地的层层收购与销地的批发市场,产地合作社与家庭农场直接面对消费者;这条路径在提高产地议价能力的同时,也让分级、包装与售后从批发环节转到了产地与平台。
八、分流的统计口径差异
统计口径决定了分流的读数。实物商品网上零售额反映的是线上成交,社会消费品零售总额反映的是全口径消费,两者的分母不同;直播电商的口径又有 GMV 与交易规模两种写法,前者含未完成交易的订单,后者按成交计算。
看分流要看同一口径的两端。把线上增速与线下业态增速放在同一张表里比较才成立,拿 GMV 对零售额、拿增速对绝对额,都会放大或缩小分流的幅度。
九、内容电商分流的趋势判断
内容电商对传统渠道的分流已经从增量争夺转向存量切分。线上渠道的增速在回落,线下业态的分层在加快,两边同时进入精细化经营的阶段。
分流的形状会随品类与客群变化。高频刚需与便民属性强的品类仍留在门店,决策依赖讲解与演示、产地与新鲜度可验证的品类继续往线上走;税源与监管的落点,会跟着这两类交易的实际位置一起调整。



写点看法