

团餐企业的毛利与净利水平
关键词 团餐毛利率团餐净利率承包入驻模式集体配餐模式团餐成本结构结算账期
一、团餐企业的收入与结算口径
团餐企业的收入来源有餐费、配送与食材差价、管理费、承包费与场地分成,部分学校与机关项目另有财政补贴。结算方式按人头、按份或按管理费提取,口径不同,收入的确认方式也不同。
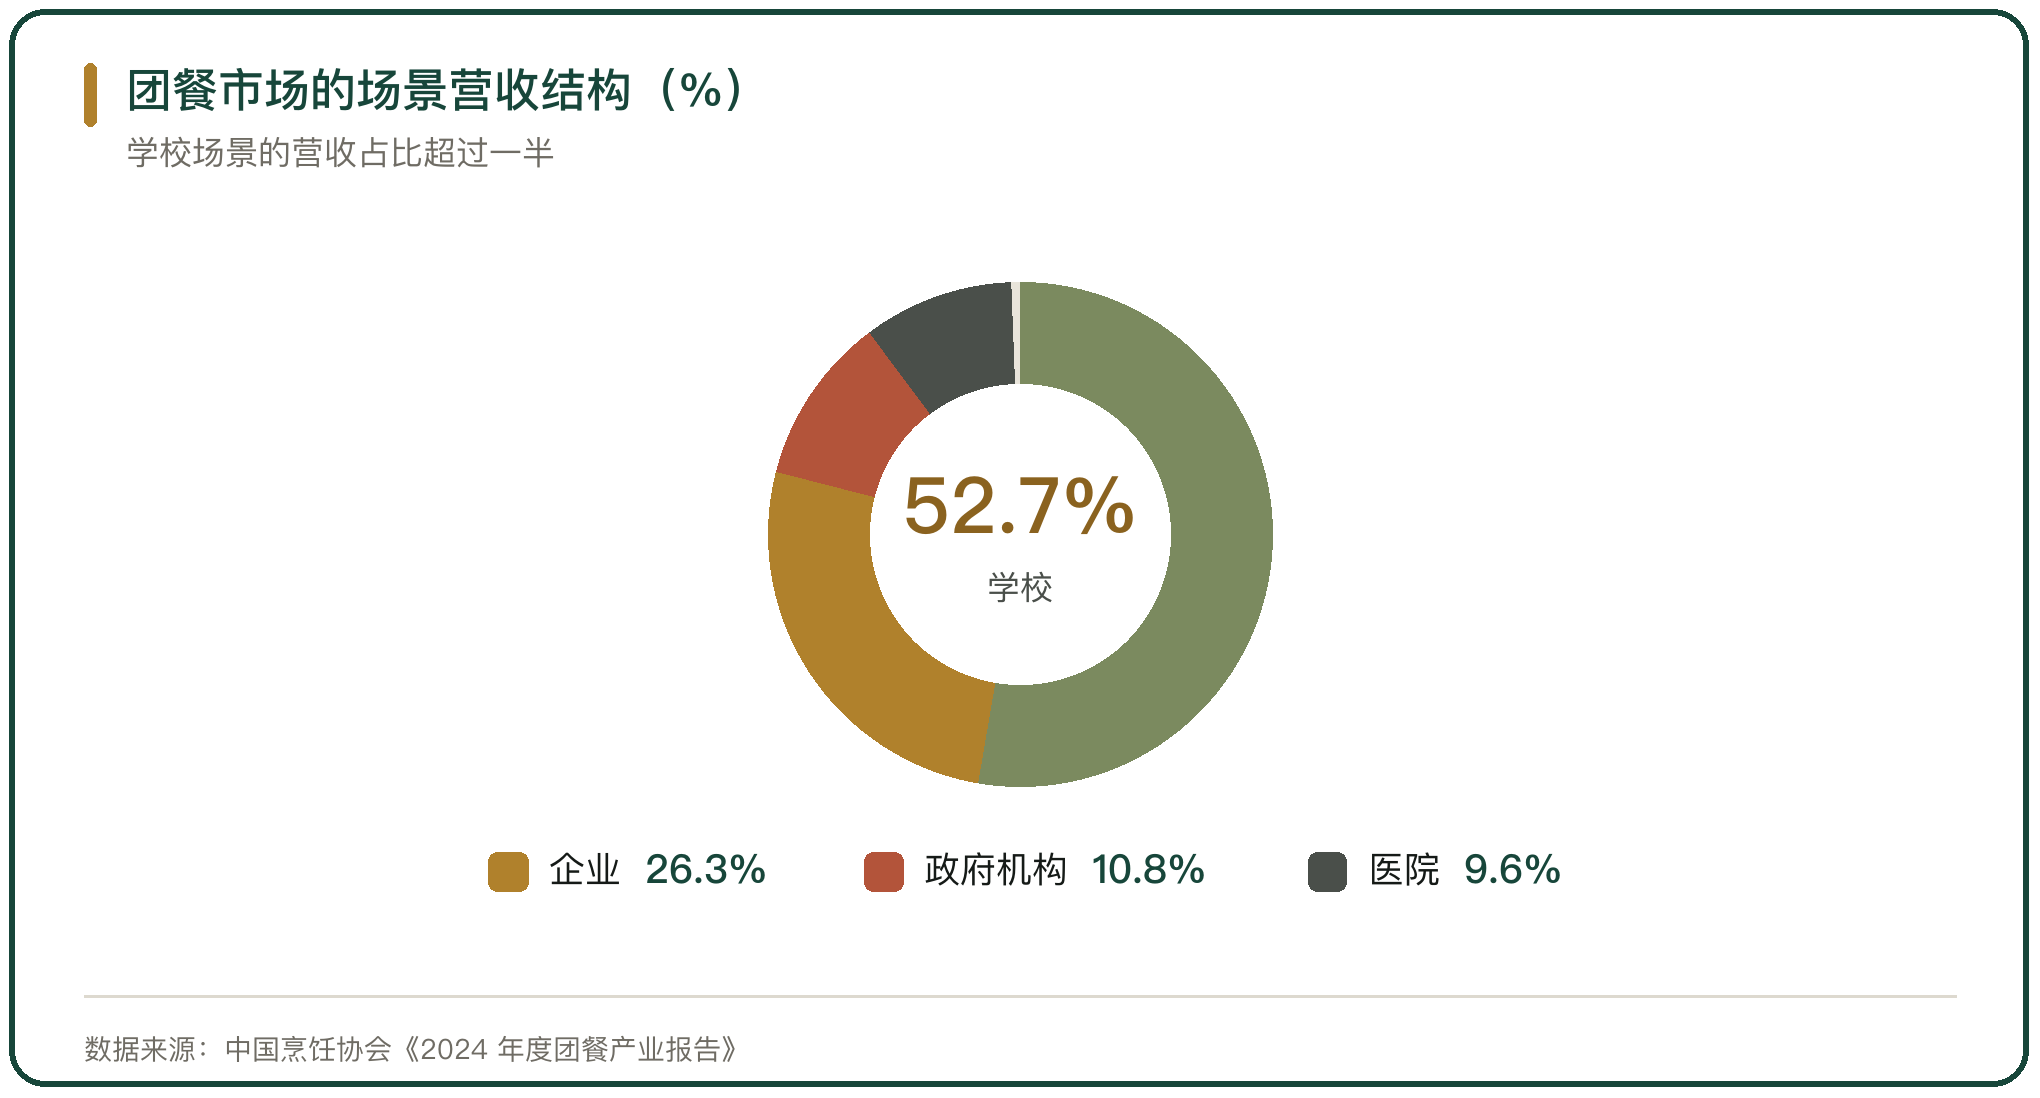
中国烹饪协会《2024 年度团餐产业报告》给出的口径是,全国团餐市场规模 2.14 万亿元,占餐饮市场总收入的 39.8%,日均服务人次突破 3.2 亿。商务部《团餐操作服务规范(征求意见稿)》编制说明给出的口径是,全国团餐企业超过 10 万家,从业人员超过 500 万人,日均服务超过 2 亿人次,占餐饮市场总量的 35% 左右。两套口径统计范围不同,并列保留。
二、团餐企业的食材成本与毛利
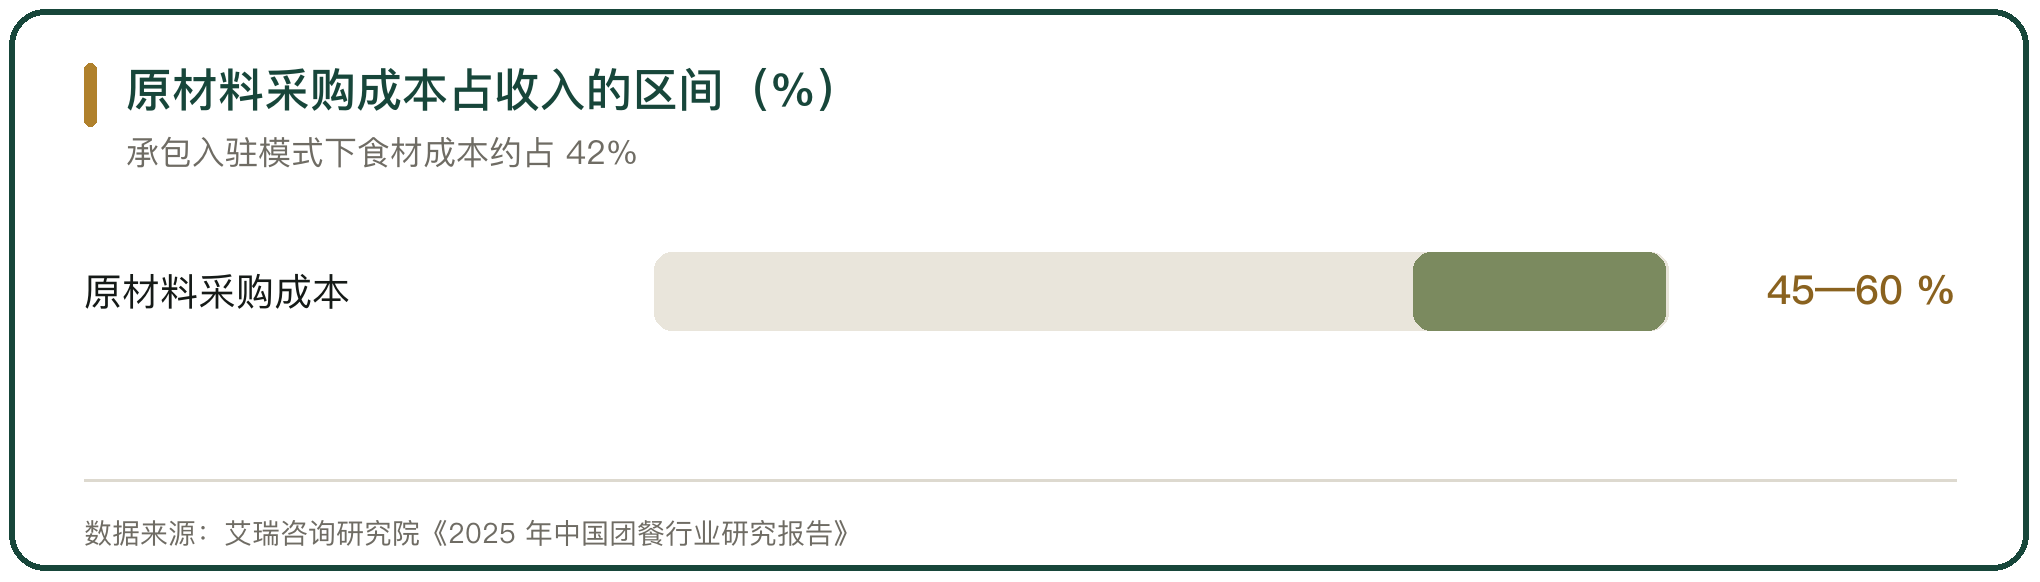
食材成本是团餐企业最大的一项支出。艾瑞咨询研究院《2025 年中国团餐行业研究报告》给出的口径是,原材料采购成本占收入的 45% 到 60%。承包入驻模式下食材成本约占 42%,净利率约 6%,低于社会餐饮;集体配餐模式下配送成本约占 3%,计入食材成本后利润空间压缩到 5% 以内。
加工深度决定毛利的高低。以湖北华鼎团膳管理股份有限公司 2025 年年度报告为例,餐饮服务收入 6.65 亿元、毛利率 12.14%,食材销售收入 1.06 亿元、毛利率 9.80%,两类业务的毛利差接近 2.4 个百分点。
三、承包入驻模式的毛利与净利
承包入驻模式是团餐的主要运营方式,艾瑞咨询研究院给出的口径是占比约 90%。企业进驻甲方食堂,自行采购、加工与售卖,收入来自甲方支付的服务费,或菜品售价与制作成本的差额。
这一模式的食材成本约占 42%,净利润率约 6%。企业与学校、医院、机关按年度签约,续约取决于履约记录与考核评分,单个项目的利润薄,规模靠项目数量累积。
四、集体配餐模式的毛利与净利
集体配餐模式由中央厨房集中加工,再配送到学校、企业等就餐点,适合没有固定食堂场所、规模偏小的场景。这一模式的配送成本约占 3%,计入食材成本后,利润空间压缩到 5% 以内。
艾瑞咨询研究院预计,随着中央厨房普及,集体配餐模式的渗透率在未来 3 年提升到 18% 左右。中央厨房的固定投入大,产能利用率直接决定这一模式的毛利。
五、团餐企业的毛利与净利水平
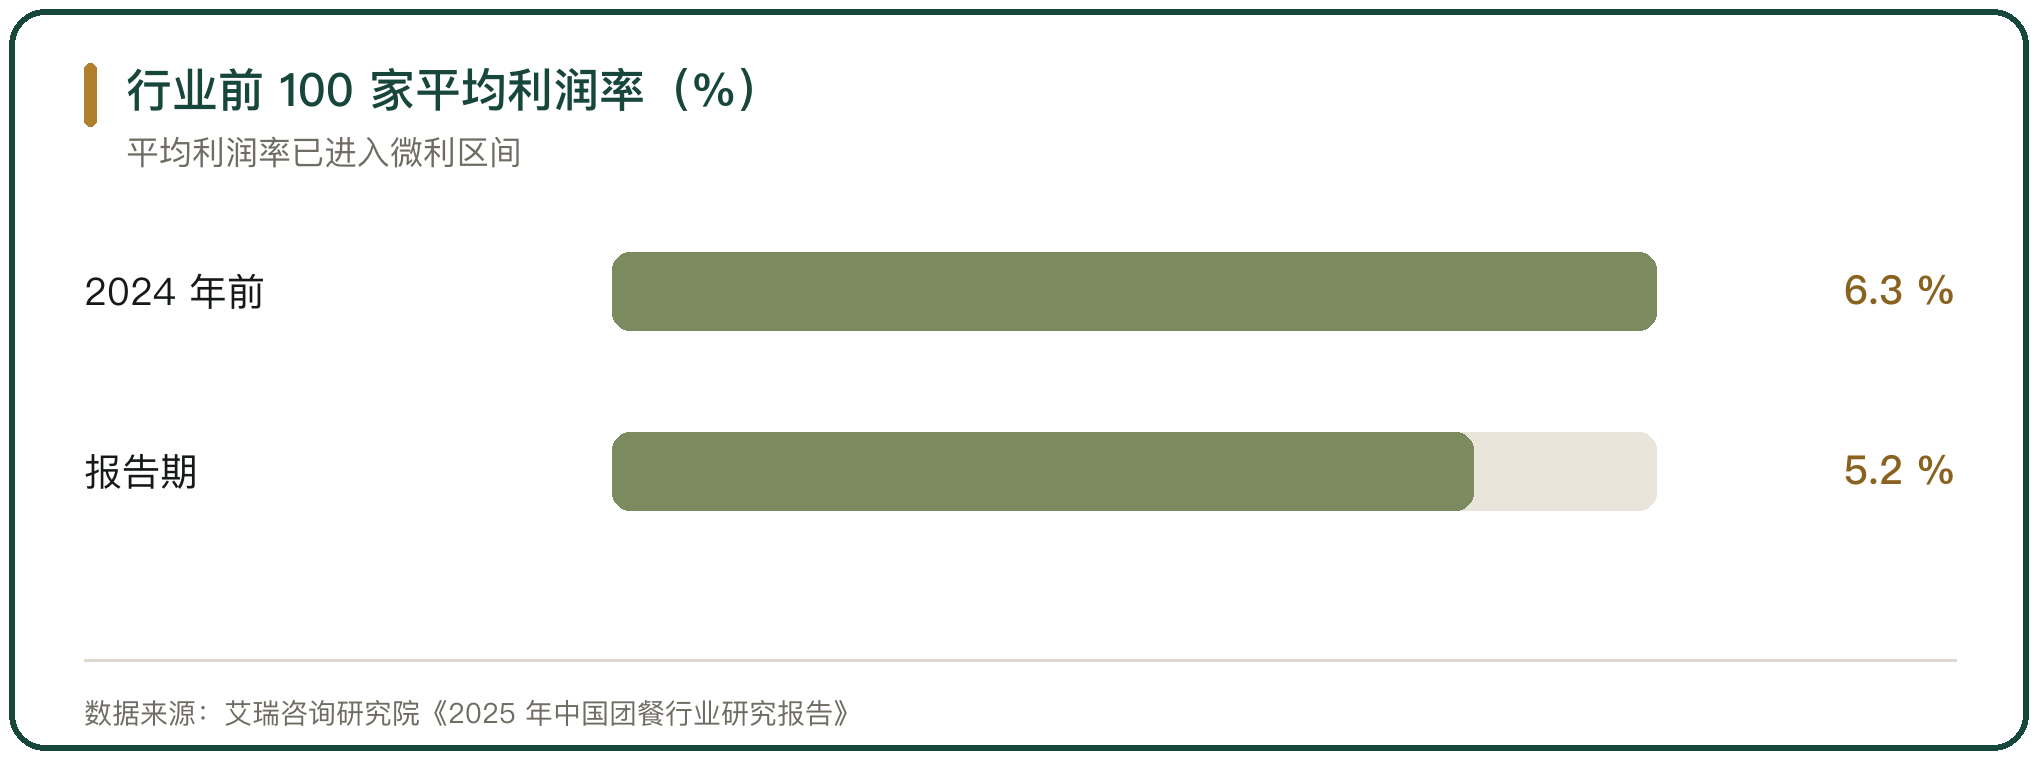
行业整体的利润率在下行。艾瑞咨询研究院的口径是,团餐行业前 100 家企业平均利润率从 6.3% 降到 5.2%,已经进入微利区间。招标频率上升、获客隐性成本增加、食材与物流成本上涨,共同压缩了净利。
利润水平随企业规模分层。项目数量多的企业可以把采购与配送的单位成本摊薄,议价能力更强;项目少的中小企业采购单价高、账期议价空间小,净利更薄。
六、上市公司披露的毛利水平
已上市与新三板挂牌的团餐及餐饮供应链企业,公开了各自的毛利数据。湖北华鼎团膳管理股份有限公司 2025 年年度报告显示,全年营业收入 8.36 亿元,综合毛利率 11.50%。
巴比食品 2025 年年度报告显示,综合毛利率 28.54%,其中特许加盟业务毛利率 18.97%,直营门店毛利率 49.49%,团餐渠道收入 4.32 亿元、同比增长 13.54%。巴比食品的团餐业务嵌在面点制造体系里,毛利口径与纯团餐企业不同。
七、上市公司披露的净利水平
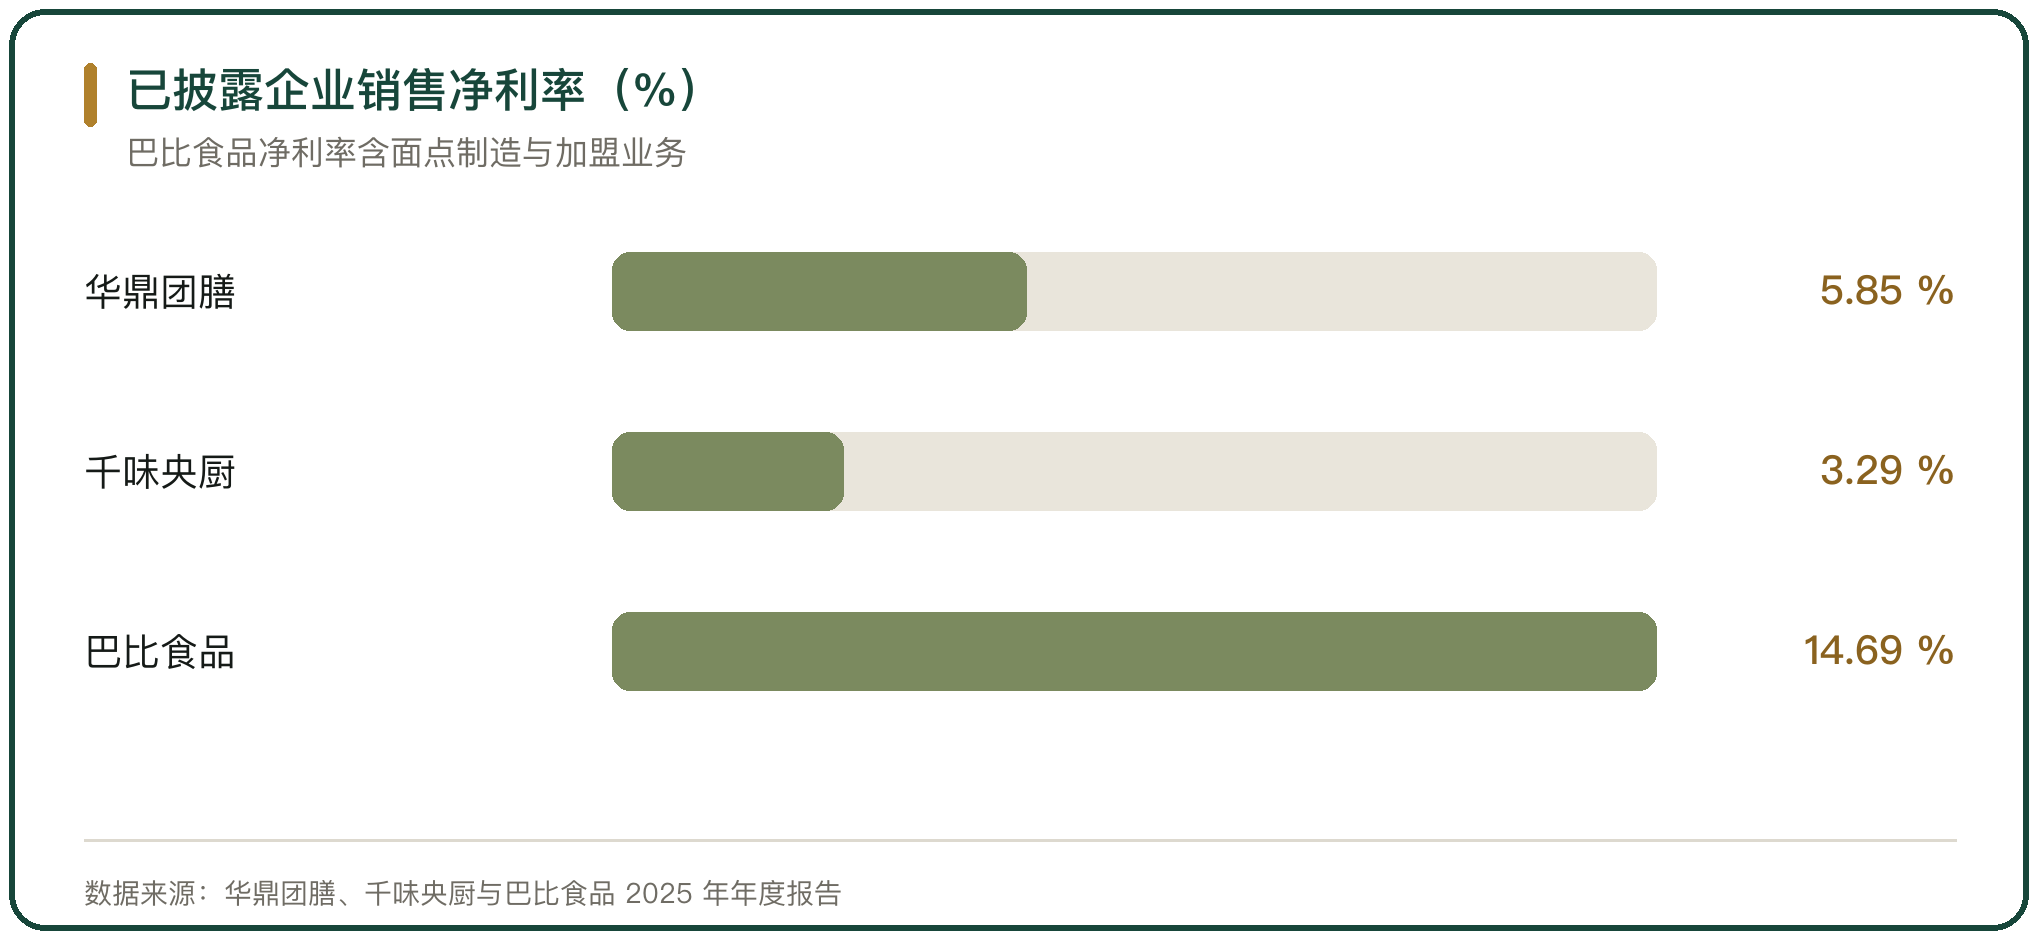
净利的差距比毛利更大。湖北华鼎团膳管理股份有限公司 2025 年年度报告显示,归母净利润 4486.87 万元,销售净利率 5.85%,同比下降 6.63%。千味央厨 2025 年年度报告显示,营业收入 18.99 亿元、同比增长 1.64%,归母净利润 6357.07 万元、同比下降 24.04%,销售净利率 3.29%。
巴比食品 2025 年年度报告显示,归母净利润 2.73 亿元,归母净利率 14.69%。这一净利率高于纯团餐企业,来自面点制造与加盟体系的收入结构,与团餐业务的净利水平不在同一个口径上。
八、招标与账期对净利的影响
学校与机关项目的账期普遍偏长,团餐企业要垫付食材与人工,资金占用推高财务成本,压低净利。艾瑞咨询研究院的口径是,2025 年招标评分体系由低价向质量倾斜,关注全流程经营规范化、供应链数字化与场景化解决方案,获客的隐性成本随之上升。
低价中标会压低毛利。中标价一旦贴近食材成本,企业只能在采购等级与人工配置上找空间,净利与餐食质量同时受压。
九、团餐企业与上游供应商的净利分布
团餐企业的净利与上游供应商的净利互为条件。千味央厨 2025 年年度报告显示,直营渠道收入 8.98 亿元、同比增长 11.08%,经销渠道收入 9.86 亿元、同比下降 6.19%;直营渠道对应连锁餐饮与团餐等大客户。
上游供应商的大客户依赖会反向影响团餐企业的采购条件。客户越集中,供应商议价空间越小,但一旦大客户调整采购策略,上游的收入与毛利同步波动,供应稳定性随之下降。
十、团餐企业毛利与净利的判断
团餐企业的毛利水平由结算方式与加工深度决定,净利水平由账期管理与供应链效率决定。承包入驻模式的食材成本约占 42%、净利率约 6%;集体配餐模式的配送成本约占 3%,利润空间压缩到 5% 以内。
行业前 100 家企业的平均利润率从 6.3% 降到 5.2%。已披露年报的企业里,湖北华鼎团膳管理股份有限公司的综合毛利率 11.50%、销售净利率 5.85%,千味央厨的销售净利率 3.29%。这几个数字处在同一个区间里,说明团餐的净利整体偏薄,差距落在采购与配送的组织能力上。



写点看法