

快消品的数字化分销
关键词 快消品数字化分销快消品 B2B分销层级联合仓供应链金融渠道成本
一、快消品分销的盘子与统计口径
快消品分销覆盖饮料、休闲食品、日化与粮油这些高频品类,终端网点以百万计。平台化的分销把原来的电话订货改成在线下单,公开口径分成两类,一类量线上成交额,一类量平台覆盖的门店数量。
网经社电子商务研究中心《2025 年度中国产业电商市场数据报告》给出的口径是,2025 年中国快消品 B2B 电商市场规模 8103 亿元,同比增长 11%。这一口径只统计线上成交,经销体系仍然是快消品出货的主要通道。
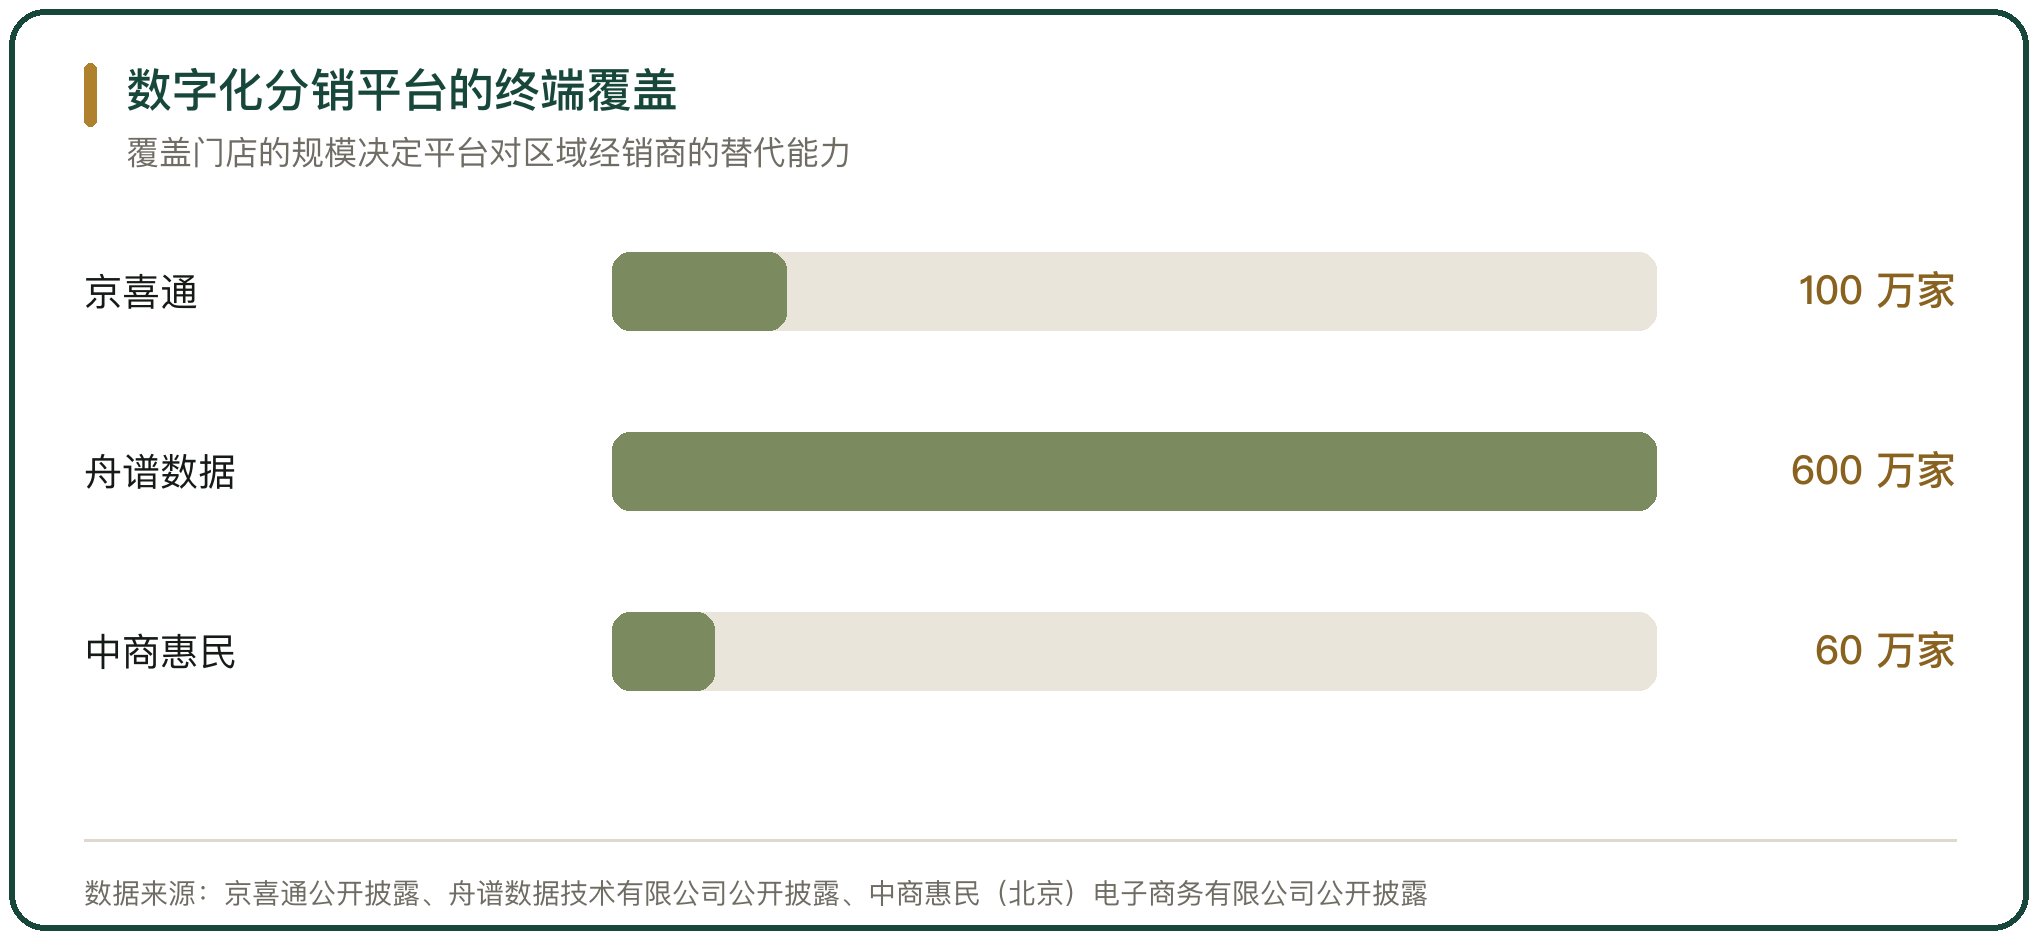
门店数量是另一套口径。京喜通(原京东新通路)披露的覆盖规模是超百万家中小门店,联合仓体系覆盖 30 个省、近 300 个地市。两套口径量的不是一件事,快的那个是成交金额,慢的那个是触达面。
二、分销层级与订单信息的传递
快消品的传统链条是品牌商到区域总代理,再到省市经销商、二批商,最后到终端门店。每一级之间用电话、微信或纸质单据确认订单与库存,同一批货在链条里被多次转手。
信息在传递中失真。门店报的销量、经销商的库存、品牌商掌握的动销,三者对不上时,缺货与积压会同时发生。层级越多,对账需要的时间越长,订单从提交到发货的间隔也越长。
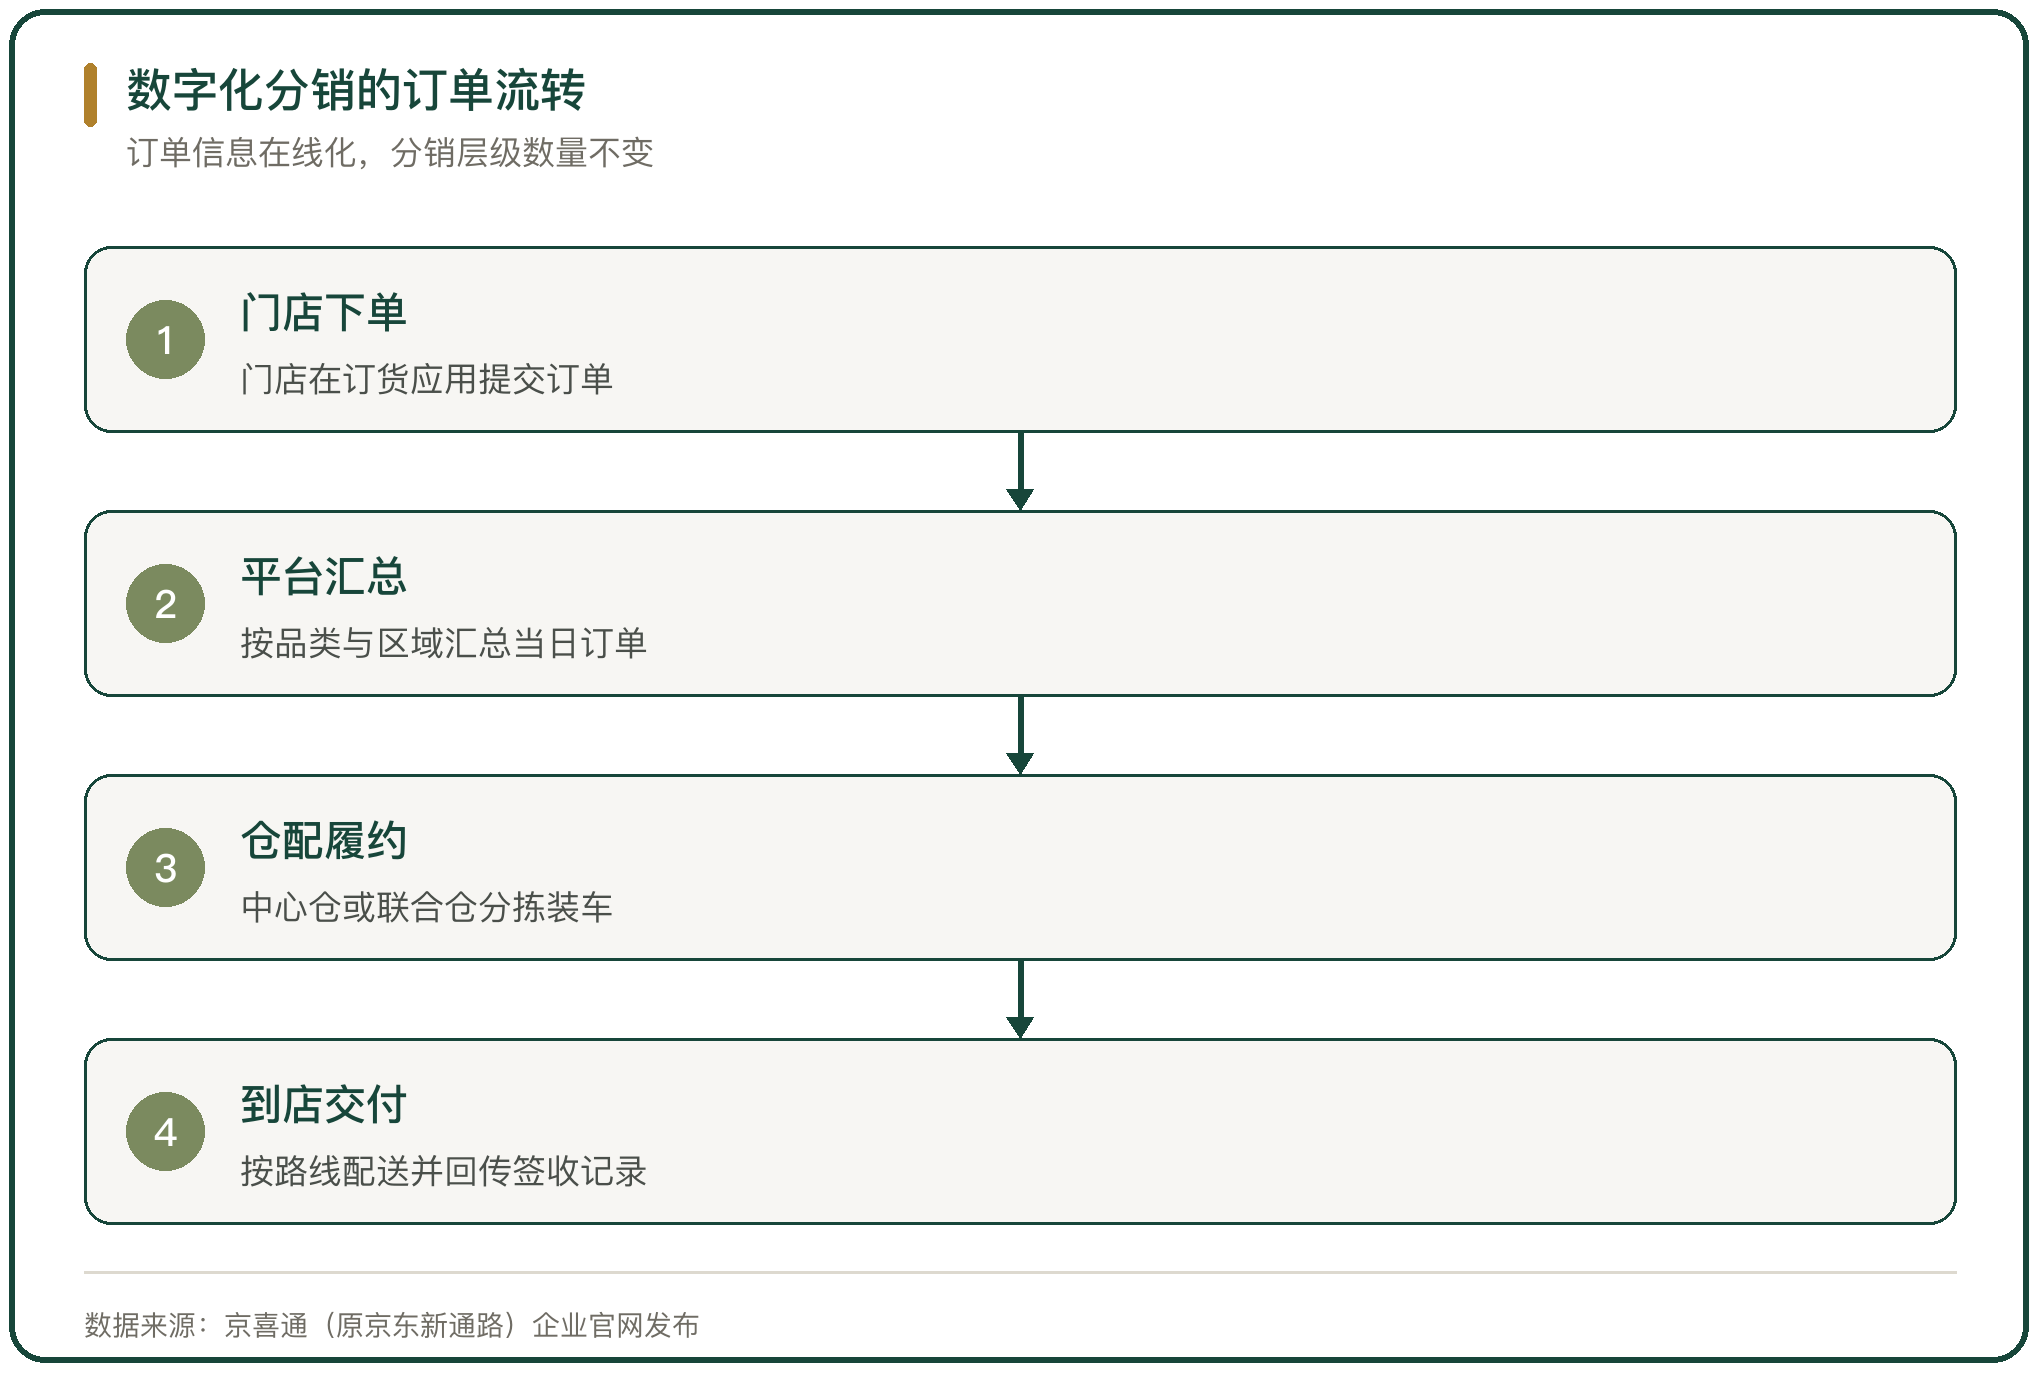
数字化的第一步是把订单搬到线上。门店在订货应用里提交订单,系统按品类与区域汇总,仓配按汇总后的量安排分拣与装车,签收记录随货回传。层级数量不变,每一级拿到的单据变成可查询的电子记录。
三、平台型数字化分销的三类主体
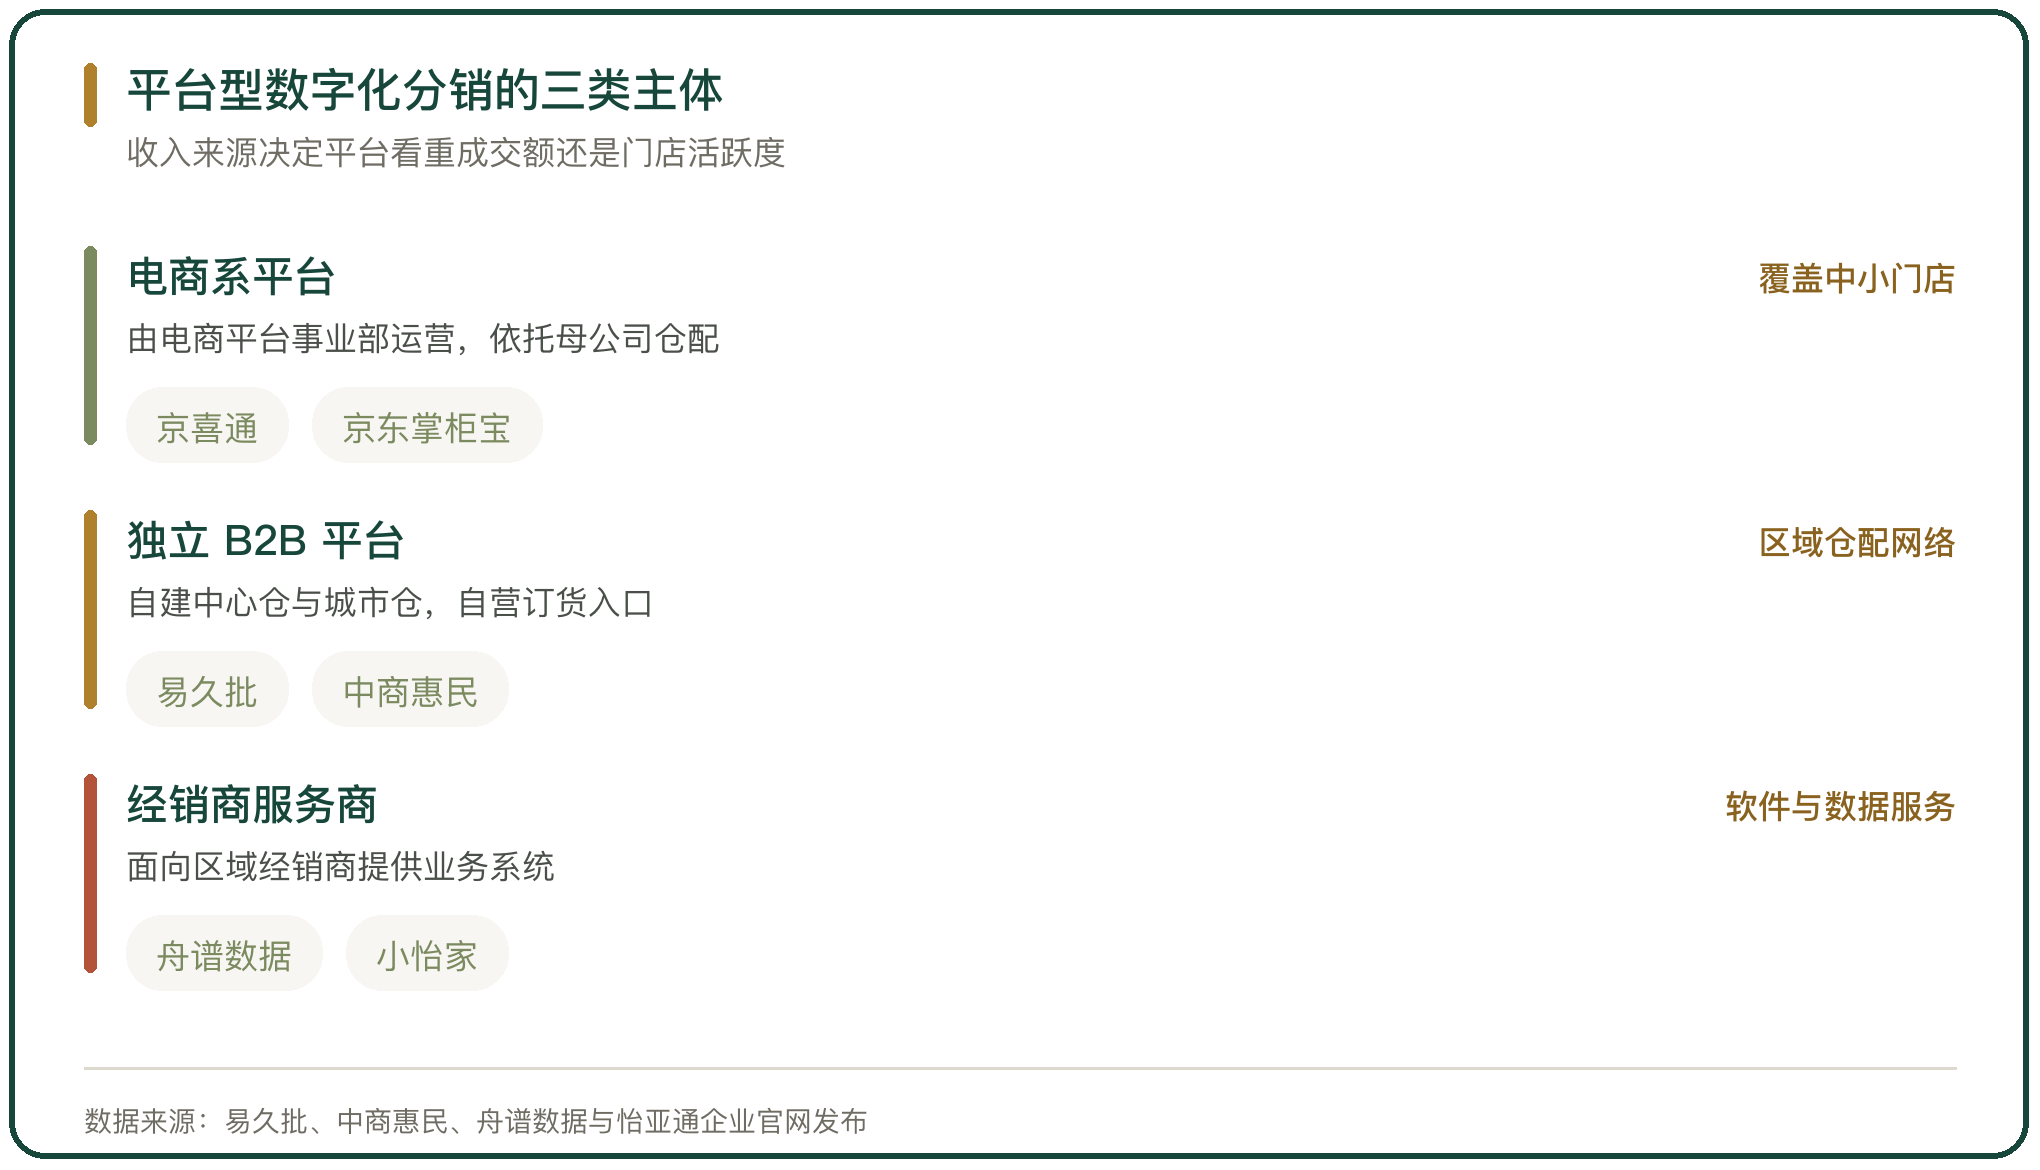
做数字化分销的平台分三类。一类由电商平台的事业部运营,依托母公司的仓配网络向中小门店供货;一类是独立的 B2B 平台,自建中心仓与城市仓,把酒水、饮料、休食与日化并到一个订货入口;一类是面向区域经销商的业务系统,卖的是软件与数据服务。
三类的收入来源不同。电商系平台靠商品差价与仓配服务,独立平台靠差价、仓储作业费与供应链金融,经销商服务商靠软件订阅与按量计费。收入来源决定平台更看重成交额还是门店活跃度。
四、电商系平台的覆盖方式
电商系平台的覆盖靠联合仓。京喜通把品牌商的经销商仓库接进自己的网络,按厂商直供、授权经销商配送、平台仓配三种方式供货,联合仓体系覆盖 30 个省、近 300 个地市。
选品按门店属性推送。京喜通通过智能推荐系统按门店的位置、客流与历史订单匹配商品,平台披露掌柜宝的下单转化率因此提升。有的区域经销商接入后,线上客户数量增长 30%,经营品类从单一水饮扩到全品类,整体生意规模提升 20%。
门店端的入口与消费者端打通。京东便利 GO 小程序把门店开进微信,消费者领券到店核销,门店获得同城配送的履约能力,部分试点做到 1 小时达。
五、独立 B2B 平台的仓配与品类
独立平台多从酒水批发起家,再向饮料、休闲食品与日化扩展。易久批的业务覆盖 28 个省级行政区,设 32 个中心仓与 80 余个城市仓,除订货商城外还运营供应商入驻平台、云仓配服务与供应链金融。
中商惠民从社区便利店切入,业务覆盖 23 个省市自治区,服务社区商户与企事业单位 60 万家以上,旗下有订货商城、便利店品牌与共享仓配平台。两家都把仓储与配送握在自己手里,用交付的确定性换取门店的复购。
品类结构决定周转。酒水保质期长、单价高,适合做中心仓库存;饮料与短保食品的配送频次高,更依赖城市仓与网格仓的密度。
六、经销商端的数字化工具
经销商是分销链条里数量最多的一环。面向经销商的数字化工具覆盖采购、销售、仓配、财务与门店营销几个模块,把业务员的拜访路线、订单、回款与库存放进同一套系统。
舟谱数据披露的口径是,平台覆盖快消八大品类、合作品牌 33000 个以上、连接门店 600 万家以上、活跃经销商近 40000 家,平台年成交额超 4000 亿元,另一口径为门店超 300 万家、年成交额超 3000 亿元,两套口径并列保留。
工具解决的是一致性问题。同一套系统里,业务员报的订单、仓库出的货与财务核对的款项对应得上,欠款与退货的追溯变得容易。品牌商把促销政策下发到系统,门店在应用里领券,费用不再只停在经销商手里。
七、品牌方的渠道数字化
品牌商做渠道数字化,重点在掌握终端动销。一种做法是自建订货平台,把经销商与终端门店都接进来;另一种是接入第三方平台,用平台的仓配把货送到下沉市场的中小门店。
怡亚通旗下的 B2B 数字化平台小怡家把上游品牌、供应商与下游大客户、终端门店连在一起,2024 年覆盖五大区 18 省及 1 个直辖市、超 100 个城市的 300 家运营商,连接销售终端 20 万个以上,在库商品 20 万个以上 SKU。品牌直供终端、终端直采品牌的模式把渠道成本压到 15% 左右,流通环节成本平均下降近 10%。
品牌商接入后,促销资源的下发路径变短。原来的费用要经过总代与经销商层层落地,现在可以在系统里直接推到门店,核销凭证随订单一起保留。
八、数字化分销的成本与毛利结构
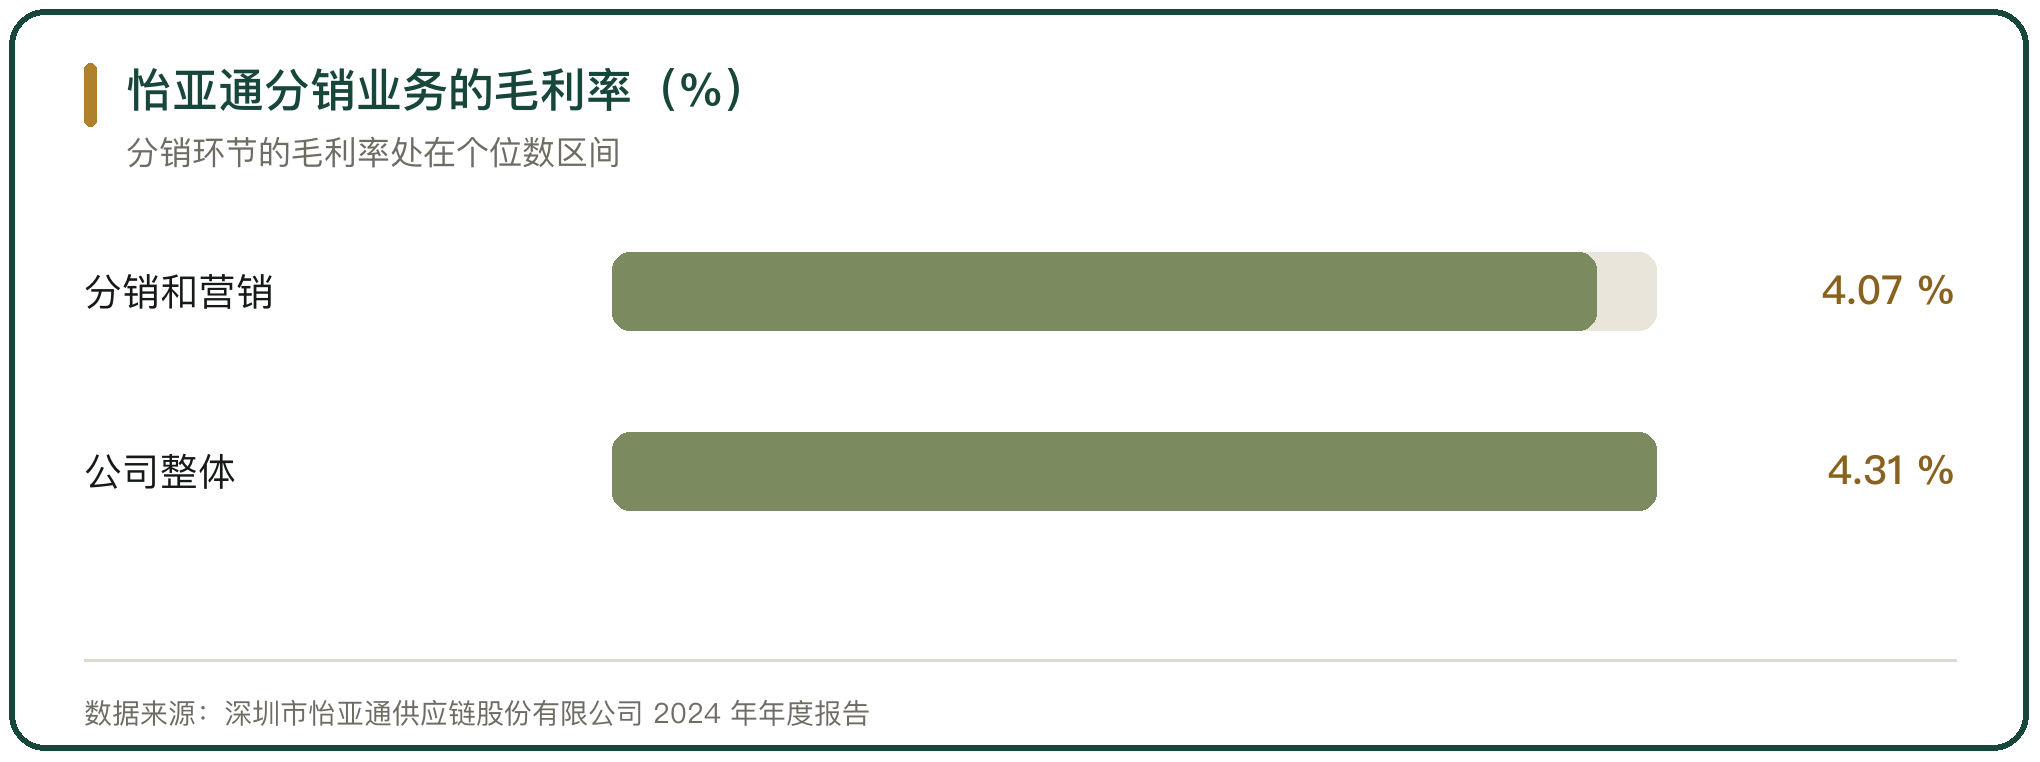
分销环节的毛利很薄。怡亚通 2024 年营业收入 776.16 亿元,同比下降 17.80%,其中分销和营销收入 697.81 亿元、占营业收入的 89.9%,该板块毛利率 4.07%,公司整体毛利率 4.31%。
毛利薄意味着平台要靠规模摊薄仓配与人工。中心仓的租金、分拣人工与配送车次是固定支出,单量不足时单位成本下不来;平台把多个品牌的订单叠到同一条配送线上,装载率上去,单件配送成本才能压住。
差价空间受价格透明约束。门店在同一部手机上比价,平台之间用补贴争抢订单,商品差价被持续压缩,仓储作业、配送与金融这些按量计费的服务成为补充收入的位置。
九、数据留痕与实际执行
系统要求全流程留痕,从下单、拣货、装车到签收都要有记录。留痕的意义在对账,门店与平台对同一笔订单的确认时间、数量与金额能对上,纠纷随之减少。
执行中存在偏差。门店为了拿到返利集中下单,系统记录的出库与实际售出不一致;业务员为完成拜访指标在门店附近打卡,位置数据与真实到店不是一回事。数据能记录动作,动作背后的成交要在收货、陈列与回款三个环节交叉核对。
小规模门店受影响更大。单店日订单不足,系统的固定成本摊不开,店主更愿意继续用电话订货,数字化工具的渗透停在连锁门店与规模较大的夫妻店。
十、快消品数字化分销的判断
快消品数字化分销改变的是信息与凭证的留存方式。订单从电话与纸张变成系统记录,库存与动销的数据可以按天查询,费用下发能追到门店一级,分销层级仍然是品牌商、总代、经销商、终端这几层。
平台的收入结构决定它做什么。差价与仓配服务撑起电商系与独立平台,软件订阅撑起经销商服务商,分销环节的低毛利没有因为系统上线而改变,规模是摊薄固定成本的主要办法。
门店的接入是有选择的。连锁门店与销量较大的夫妻店先接入,单店订单量小的门店留在原有渠道。数字化分销的覆盖面随门店规模分层,这个分层与门店所在的区域和客流相关。



写点看法