

快消品的库存周转水平
关键词 库存周转存货周转天数现金周期应付账款账期跌价准备渠道库存
一、库存周转水平的算法与口径
存货周转天数是平均存货除以营业成本再乘以 365,衡量一批货从入库到出库需要多少天。周转天数越短,同样规模的生意占用的资金越少。
口径要比对后再横着看。营业成本里含不含运费与仓储,平均存货用的是期末余额还是期初期末平均,都会改变天数。品类结构的影响更大,保质期长的包装水与保质期短的鲜奶放在一起算,得出的是一个混合数。
公开披露里能查到的口径是企业的年度报告。同一家企业连续几年的天数变化,比同一年份不同企业的横向比较更能说明问题,因为不同企业的品类与渠道结构差别很大。
二、饮料与方便食品企业的周转
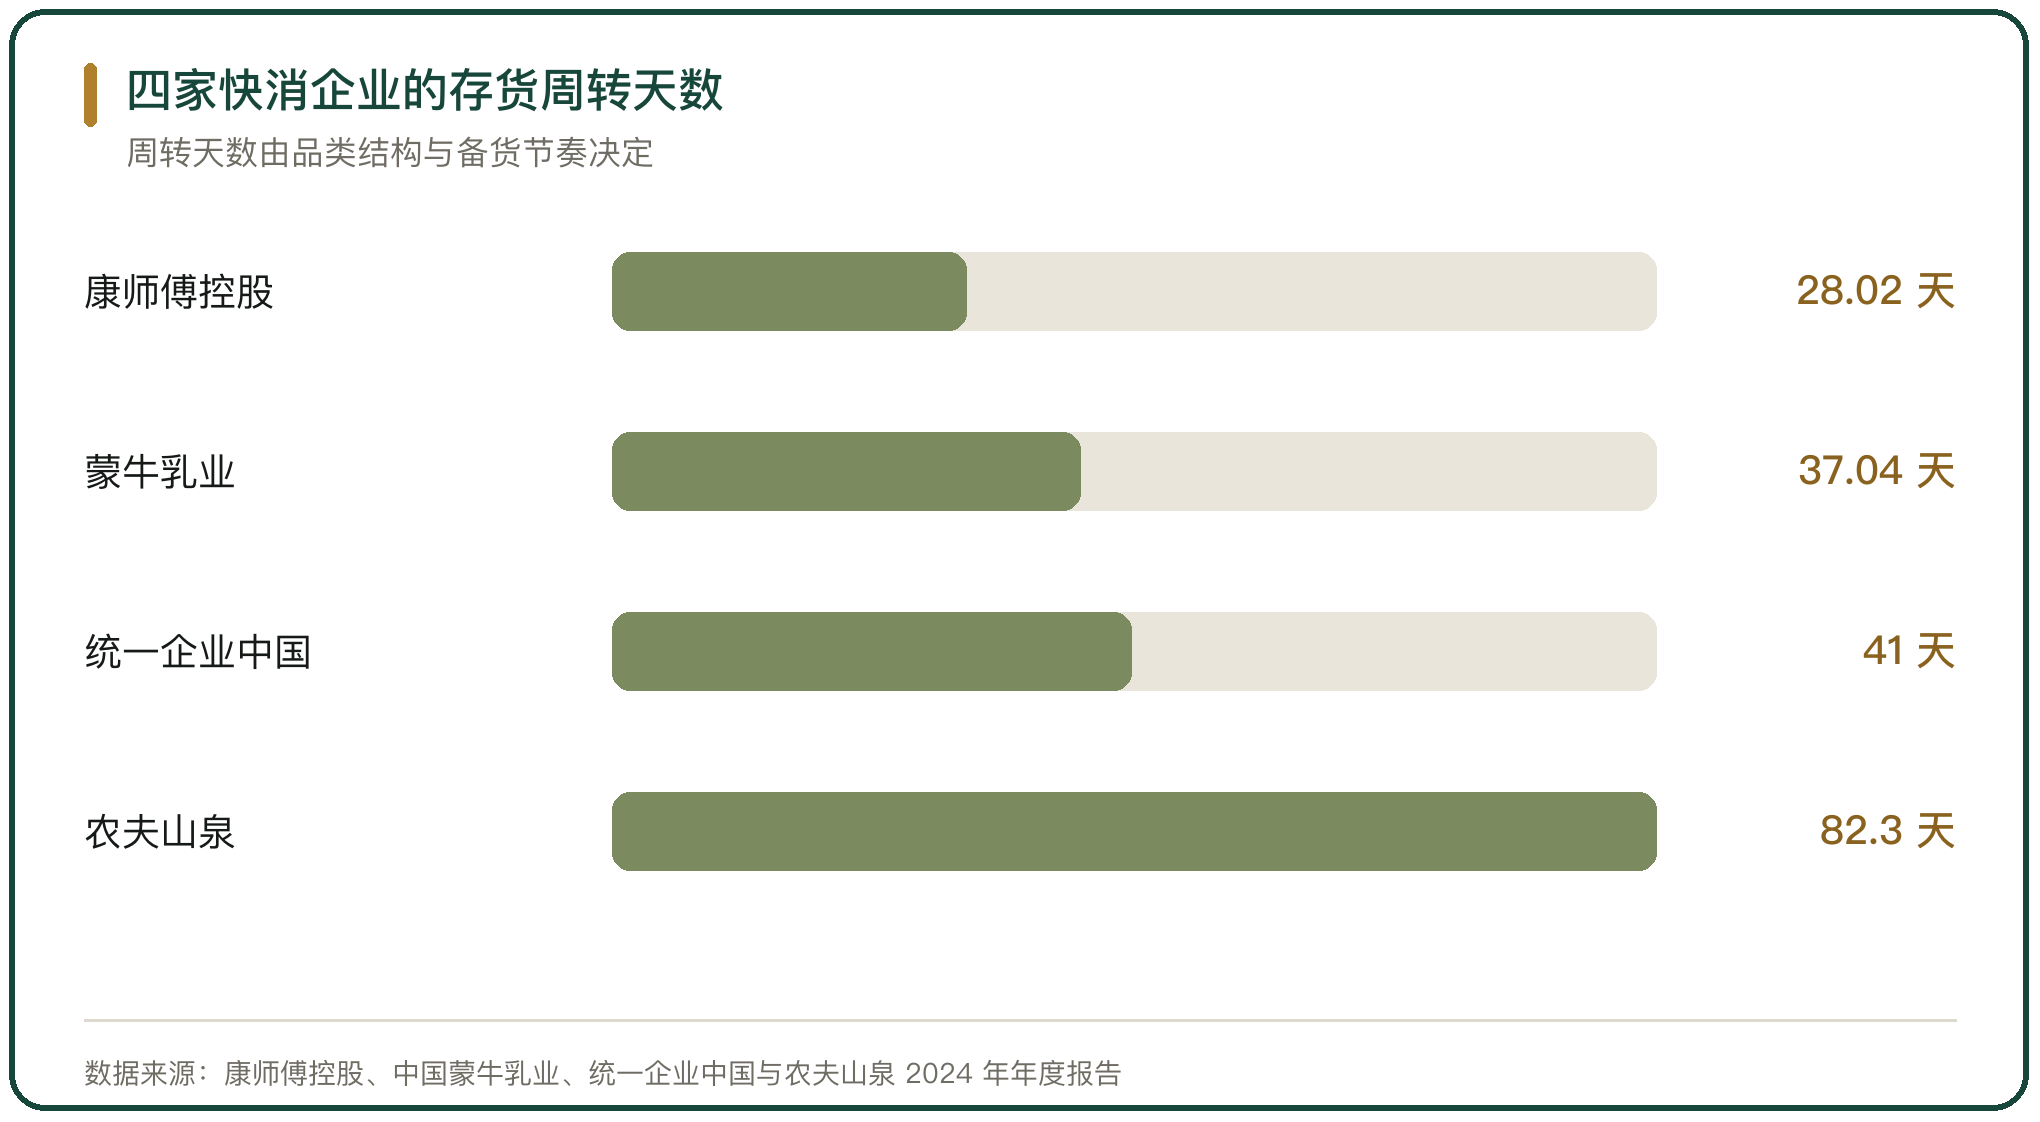
方便食品与饮料企业的存货以成品与原料为主,周转天数处在较短的区间。康师傅控股 2024 年营业收入 806.5 亿元,同比增长 0.3%,毛利率 33.1%,期末存货周转天数为 28.02 天,存货周转率 12.85 次,同期应付账款周转天数 55.74 天、应收账款周转天数 7.09 天。
业务结构影响周转。康师傅当年方便面收入 284.14 亿元、同比下降 1.3%,饮品收入 516.21 亿元、同比增长 1.3%,饮品占比上升带动整体毛利结构改善,成品的周转主要走经销商与终端门店的订单。
统一企业中国 2024 年营业收入 303.32 亿元、同比增长 6.1%,毛利率 32.5%,存货周转天数 41 天,比上年缩短 1 天。两家企业的周转天数落在同一区间,差别来自品类的比重与渠道的库存水位。
三、饮用水企业的周转变化
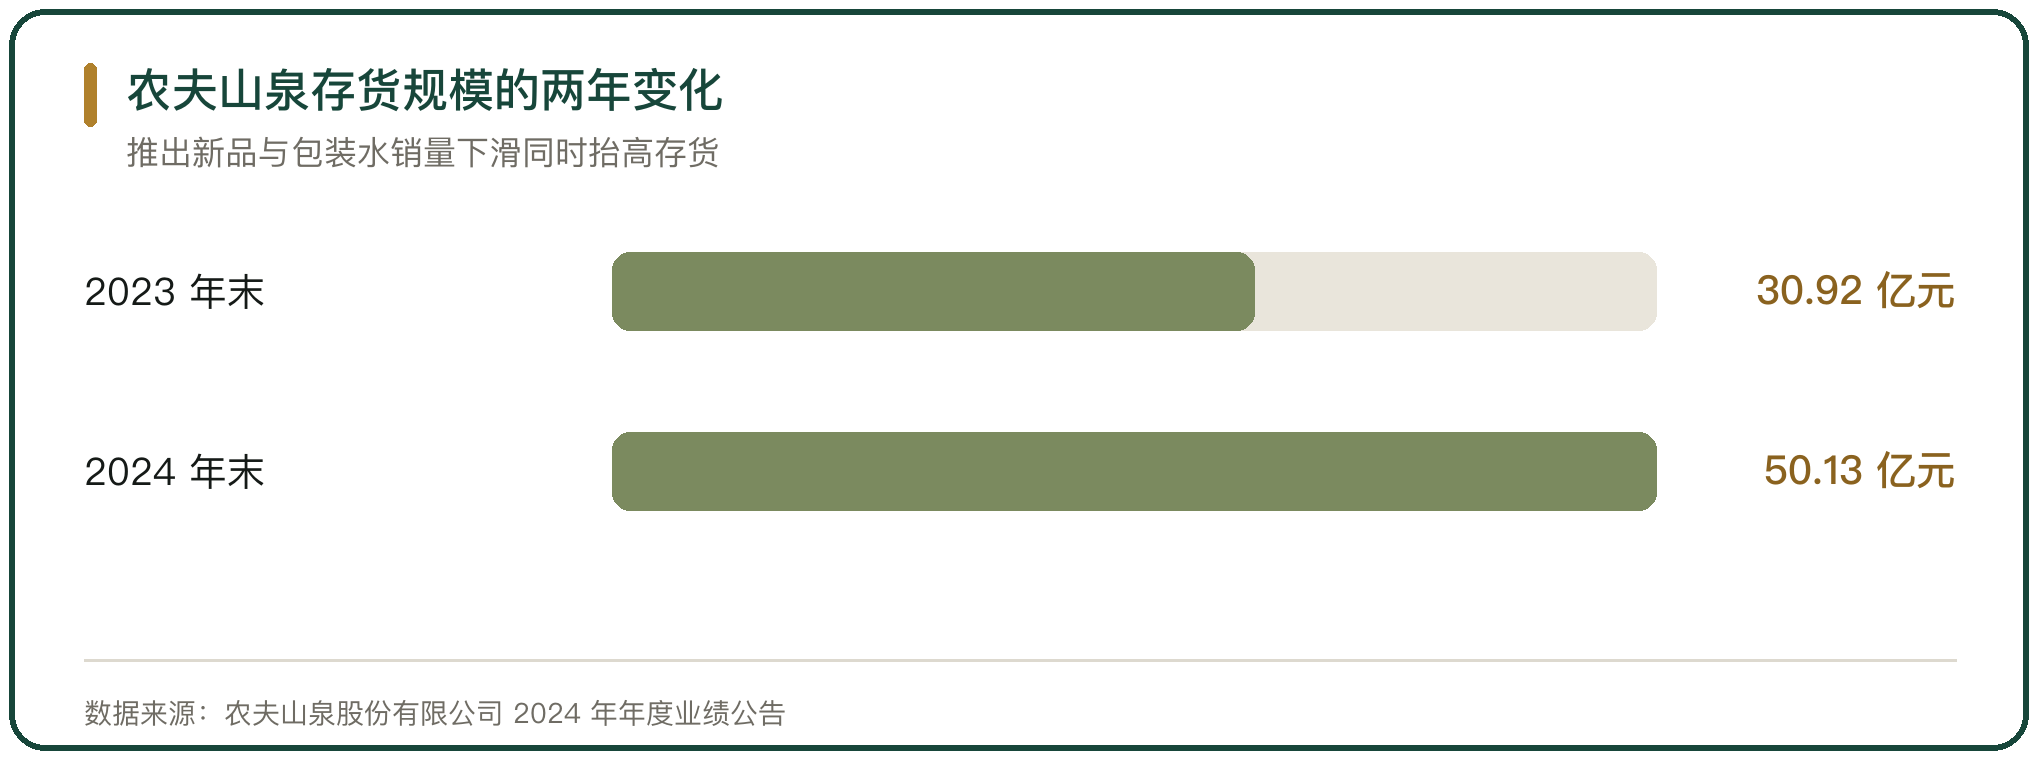
饮用水企业的周转受备货节奏影响明显。农夫山泉 2024 年存货由上年末的 30.92 亿元增至 50.13 亿元,存货周转天数由 55.0 天增加到 82.3 天,贸易应付款项周转天数由 33.8 天减少到 33.2 天。公司给出的原因是周期性农产品原料备货。
同一年的收入增长停在低位。农夫山泉 2024 年总收入 428.96 亿元、同比增长 0.5%,归母净利润 121.23 亿元、同比增长 0.4%;包装饮用水收入 159.52 亿元、同比下降 21.27%,收入占比降到 37.2%,茶饮料收入占比升到 39%,首次超过包装水。
周转放慢的原因是两个方向叠加。红瓶天然水销量下滑,成品与原料在仓里停留的时间拉长;新推出的绿瓶纯净水增加了备货,原料端的农产品储备也按周期提前采购进货。
四、乳品企业的周转与原奶周期
乳品企业的存货含原料奶、成品与包装材料,周转天数处在中等区间。蒙牛乳业 2024 年收入 886.748 亿元、同比下降 10.1%,毛利率 39.6%,期末存货 49.37 亿元,存货周转天数 37.04 天,存货周转率 9.72 次。伊利股份同期存货周转率 6.56 次,营业总收入 1157.80 亿元,液体乳收入 750.03 亿元。
原奶周期决定上游的库存压力。2025 年生鲜乳价格跌至 10 年低点,山东省 2025 年上半年原奶均价 3.06 元/公斤、同比下降 12.82%,规模牧场二季度饲养成本 2.35 元/公斤,生鲜乳全成本 3.36 元/公斤,价格落在成本线以下。
过剩的原料奶被加工成可储存的大包粉。山东省 6 月的日均喷粉量为 83 吨,环比增加 17.28%;一季度灭菌乳和酸奶消费量同比下降 8.8%。喷粉把库存从液态转成粉状,延长了保质期,也把压力留在加工企业的仓库里。
五、零售商超的周转水平
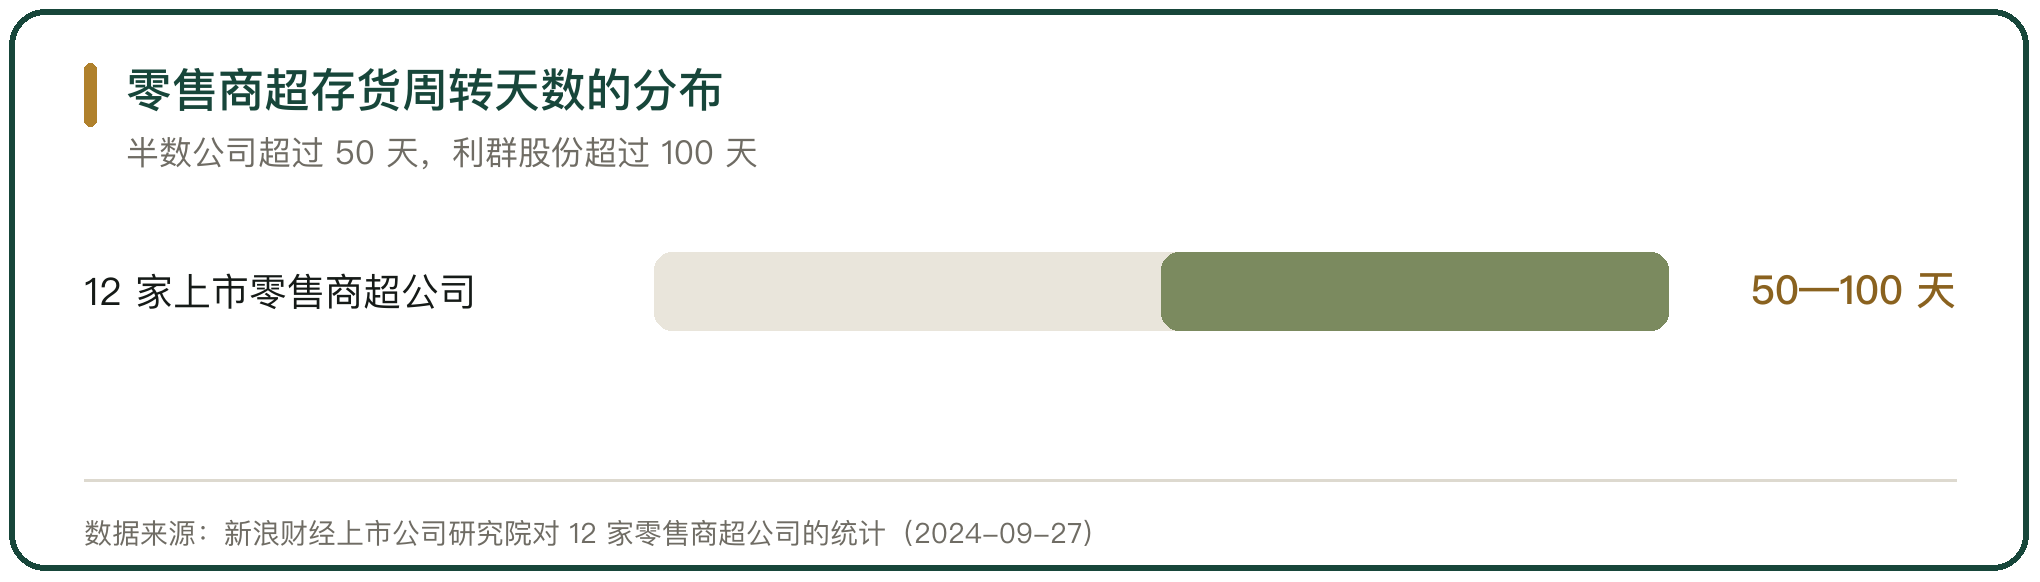
零售企业的存货以在架商品为主,周转天数普遍长于制造企业。新浪财经上市公司研究院统计了 12 家在 A 股与港股上市的零售商超公司,2024 年上半年半数公司的存货周转天数在 50 天以上,利群股份的存货周转天数超过 100 天,存货占流动资产的比重为 52.45%。
周转慢与流动性互为因果。存货占流动资产的比重高,能周转的现金就少;销售的现金回笼慢,补货与付款的节奏跟着放慢。零售企业的门店租金与人工是刚性支出,收入下滑时费用摊不开。
业态差异决定周转区间。便利店与社区超市的门店面积小、单品少,补货频次高;大型综合超市的单品多、库存深,周转天数被长尾商品拉长。
六、周转快慢的来源
周转天数由三处决定。品类结构是第一处,短保的鲜食与乳品周转快,长保的包装水与罐头周转慢;渠道结构是第二处,直营门店的库存压在企业自己身上,经销模式把库存前移到经销商的仓库;备货节奏是第三处,节令与促销前的集中进货会短期抬高存货。
渠道结构决定库存记在谁的账上。采用经销模式的企业,报表上的存货只反映企业自己仓库里的货,经销商手里的货不进报表;采用直营的企业,门店的全部库存都在账上,两侧的天数不可直接比较。
统计口径也会改变天数。同一集团下如果既有生产又有零售,存货里同时含原料、在制品与在架商品,周转天数被不同性质的存货混合,解读时要拆开看。
七、周转与现金的关系
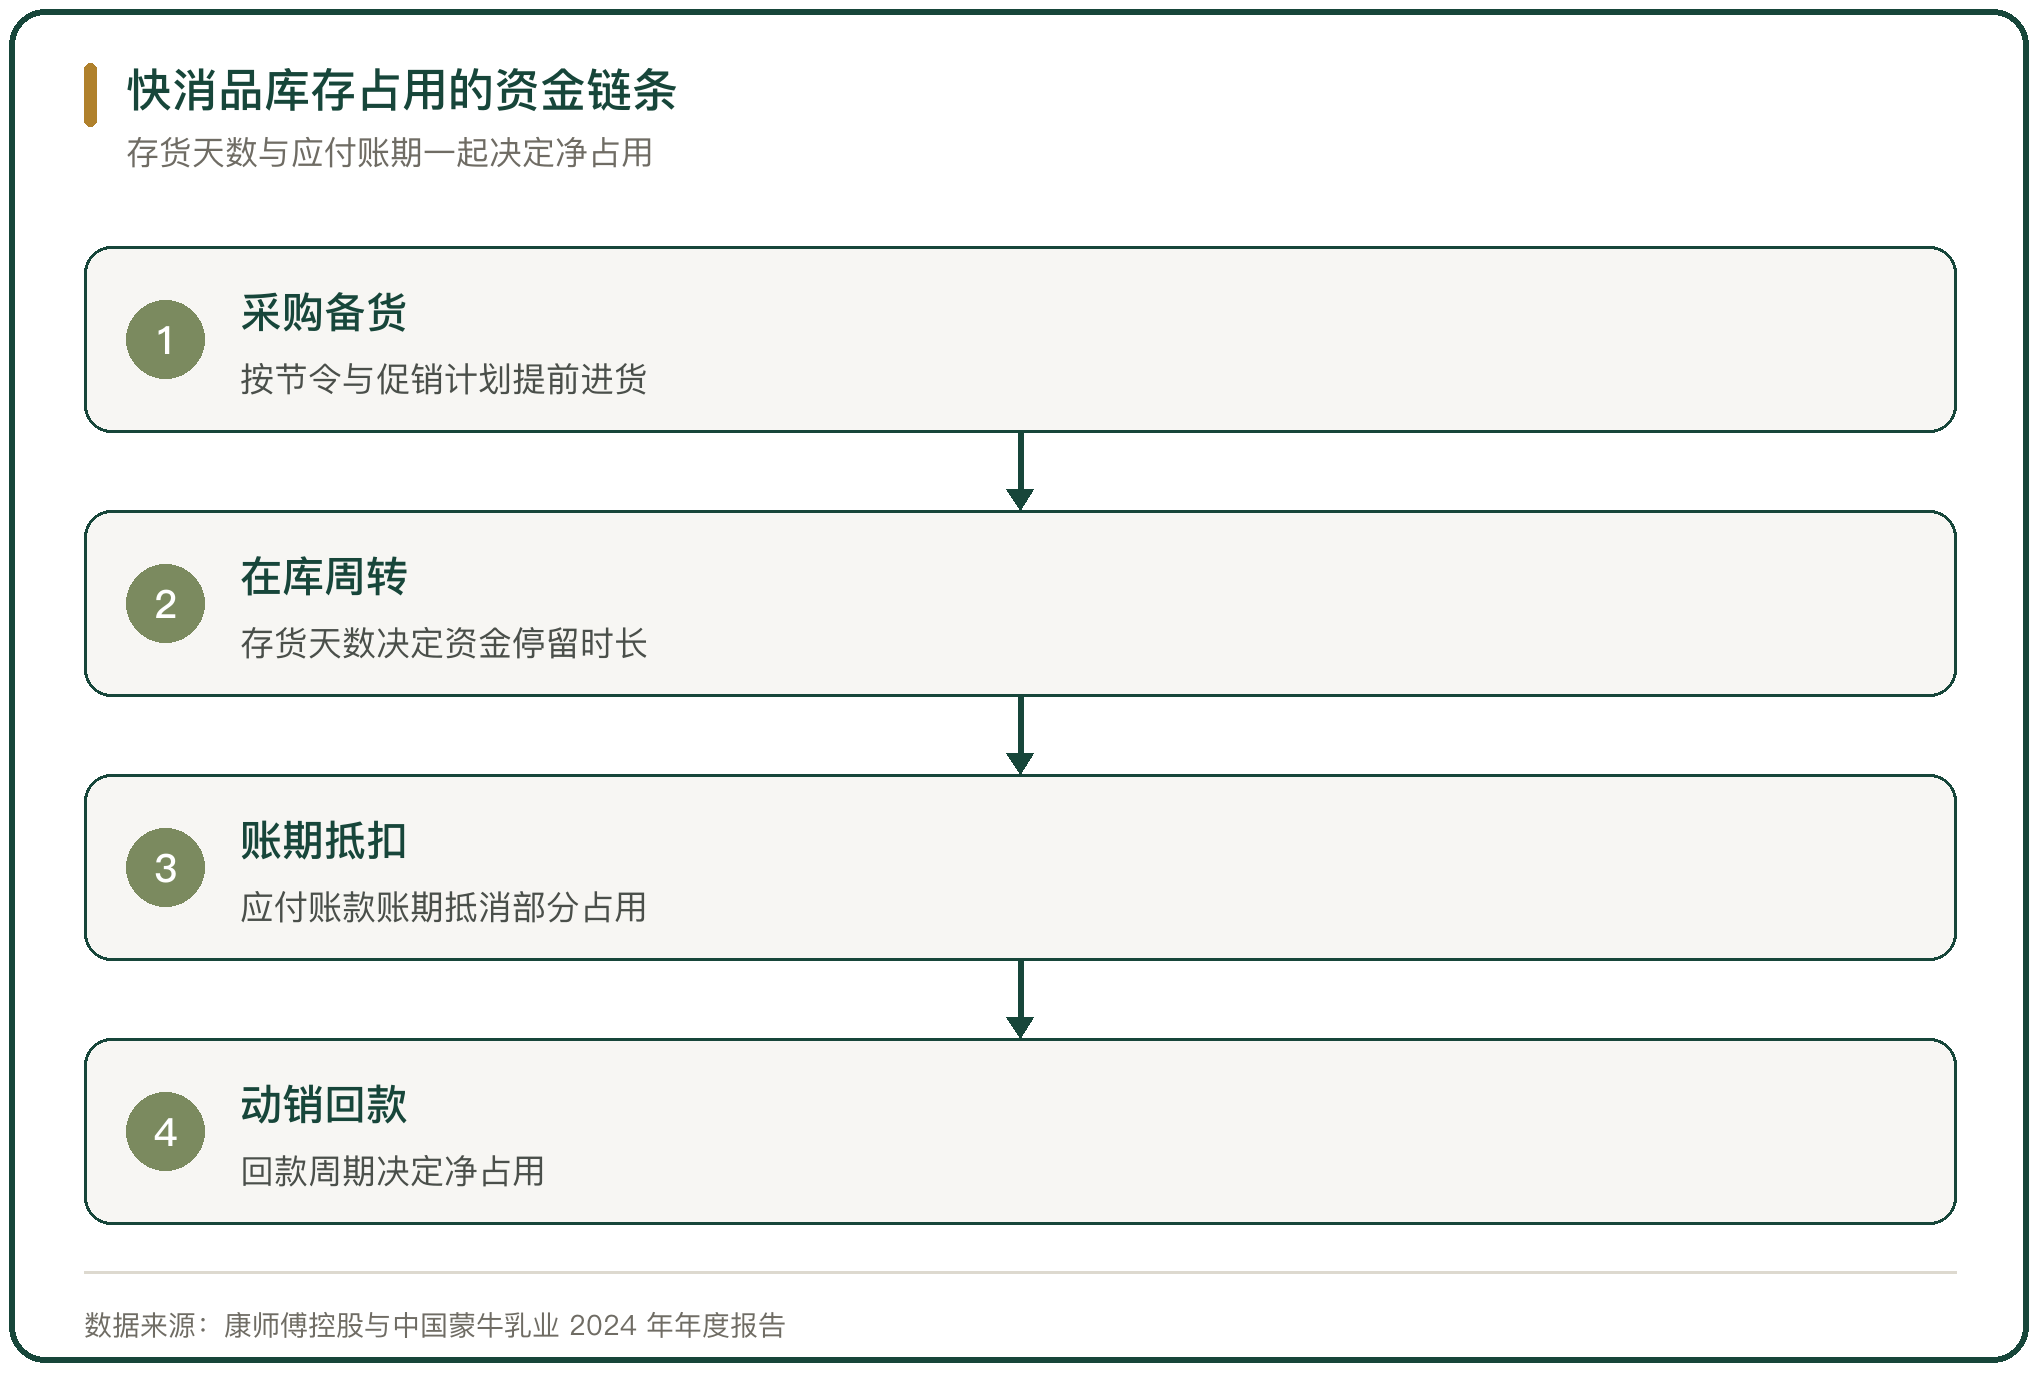
存货占用的资金要与应付账款的账期一起算。康师傅控股 2024 年的存货周转天数是 28.02 天,应付账款周转天数是 55.74 天,应付的账期长于存货的停留时间,采购形成的资金占用被上游的账期抵消。
账期抵消的是时点差。货先到、款后付,中间的这段时间由供应商垫付;账期越长,占用越轻,代价是供应商的资金成本上升,部分成本会回到采购价里。
现金周期是三者相减的结果。存货天数加应收账款天数再减去应付账款天数,得出的是净占用天数。三家数据放在一起看,才知道周转的改善是来自卖得快还是付得慢。
八、周转放慢的代价
存货在仓里多停 1 天,费用就多 1 天。库容被占用,冷库的电费按天发生;短保商品接近保质期要打折出清,折价的部分直接从毛利里扣;超过保质期的只能报损,报损的金额不产生收入。
跌价准备的计提与行情相关。原料或成品价格的走势向下时,企业要按可变现净值计提存货跌价准备,计提的金额计入当期损益,报表上的存货随之减记。
周转放慢还会挤压新品。库容与资金被旧货占着,新品的铺货与推广需要的仓位和费用被压缩,产品结构的调整跟着放缓。
九、快消品库存周转水平的判断
快消品的库存周转水平由品类结构与备货节奏决定。保质期短的品类天数短,保质期长的品类天数长;节令与促销前的集中进货会短期抬高存货,季末与年末又会回落。
同一家企业的年度波动反映的是外部冲击。农夫山泉的天数从 55.0 天升至 82.3 天,对应的是包装水销量下滑与新品备货同时发生的 1 年,不是一个常态水平。
周转要与账期一起看。存货天数、应收账款天数与应付账款天数三项相减得到净占用天数,只有把两端一起摆出来,才知道改善来自卖得快还是付得慢,两者对供应商与下游的含义并不相同。



写点看法