

进口猪肉对国内市场的冲击
一、进口猪肉的规模与变化趋势
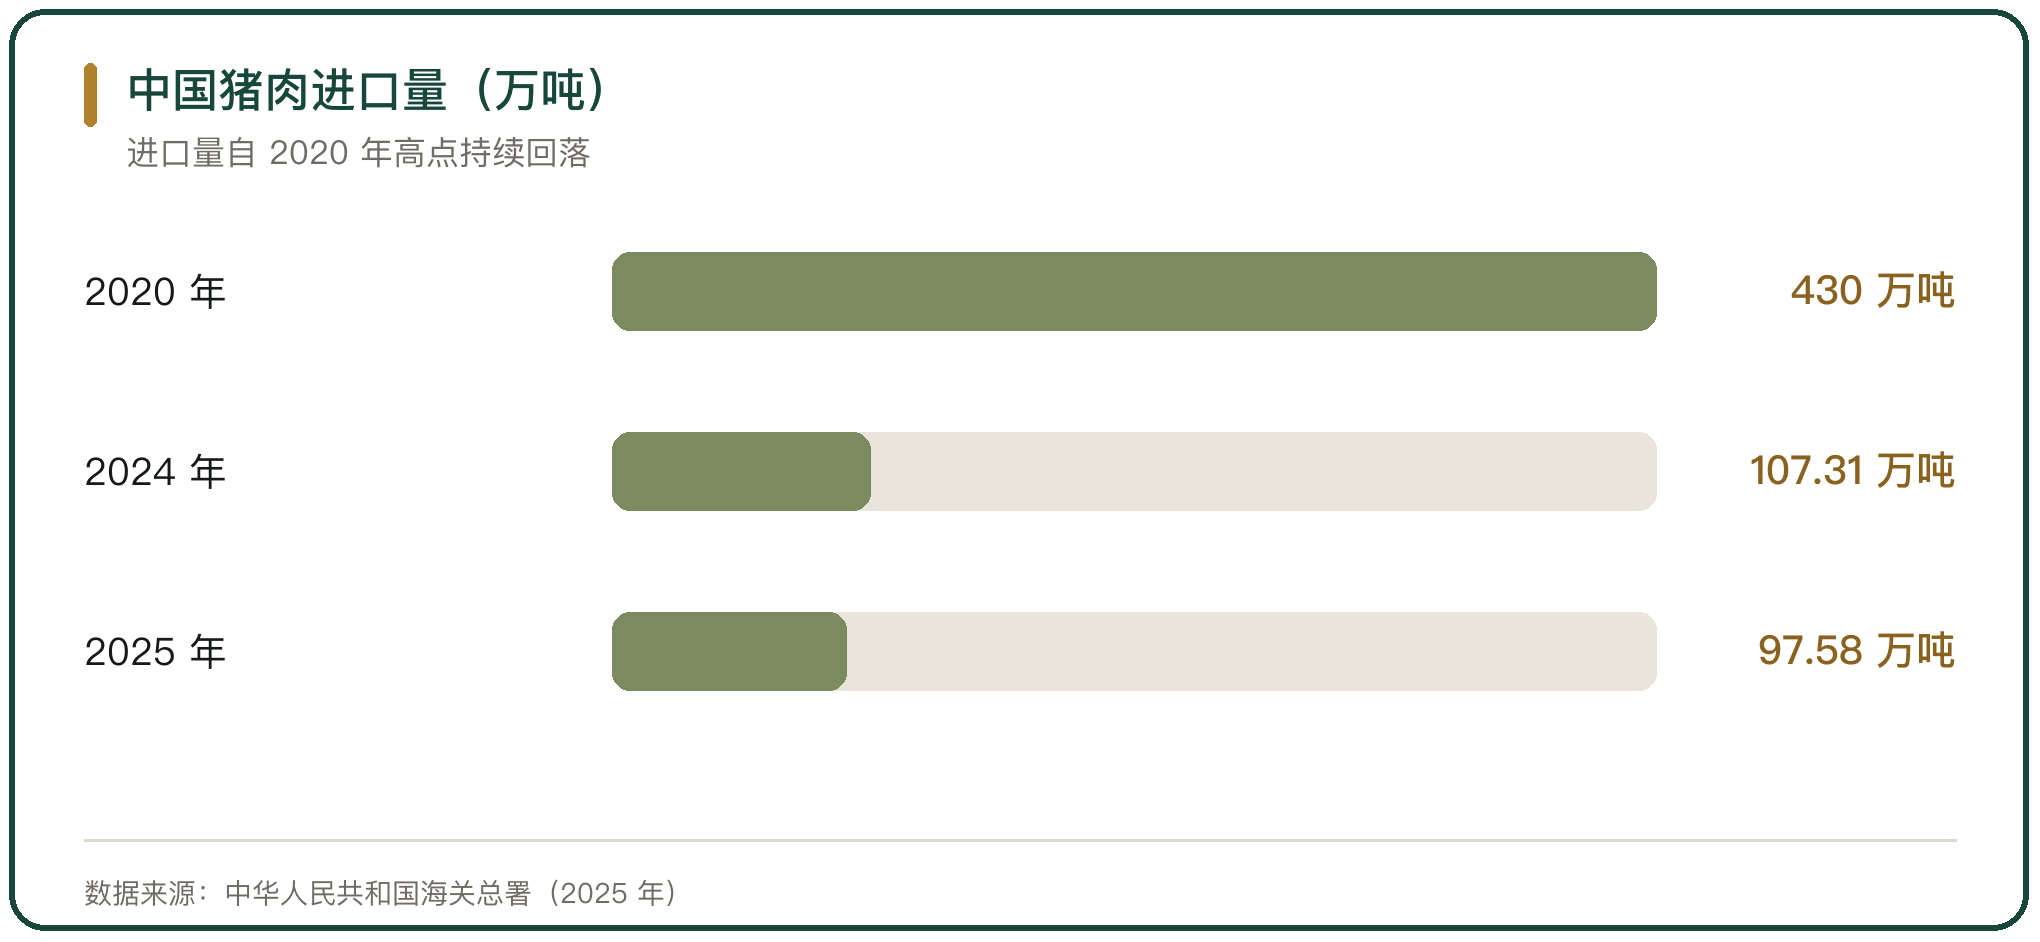
进口猪肉的数量随国内外价差变化。2020 年进口量达到约 430 万吨的高点,此后逐年回落,2024 年累计进口猪肉 107.31 万吨,同比下降 30.8%;2025 年进口总量为 97.58 万吨,同比下降 9.01%,创下 5 年来的新低。
进口量与国内供给反向。国内生猪产能处在高位、猪肉价格低位运行时,进口产品的价格优势削弱,部分品类出现价格倒挂,进口商拿货谨慎,进口量随之收缩。
二、进口来源国与贸易伙伴变化
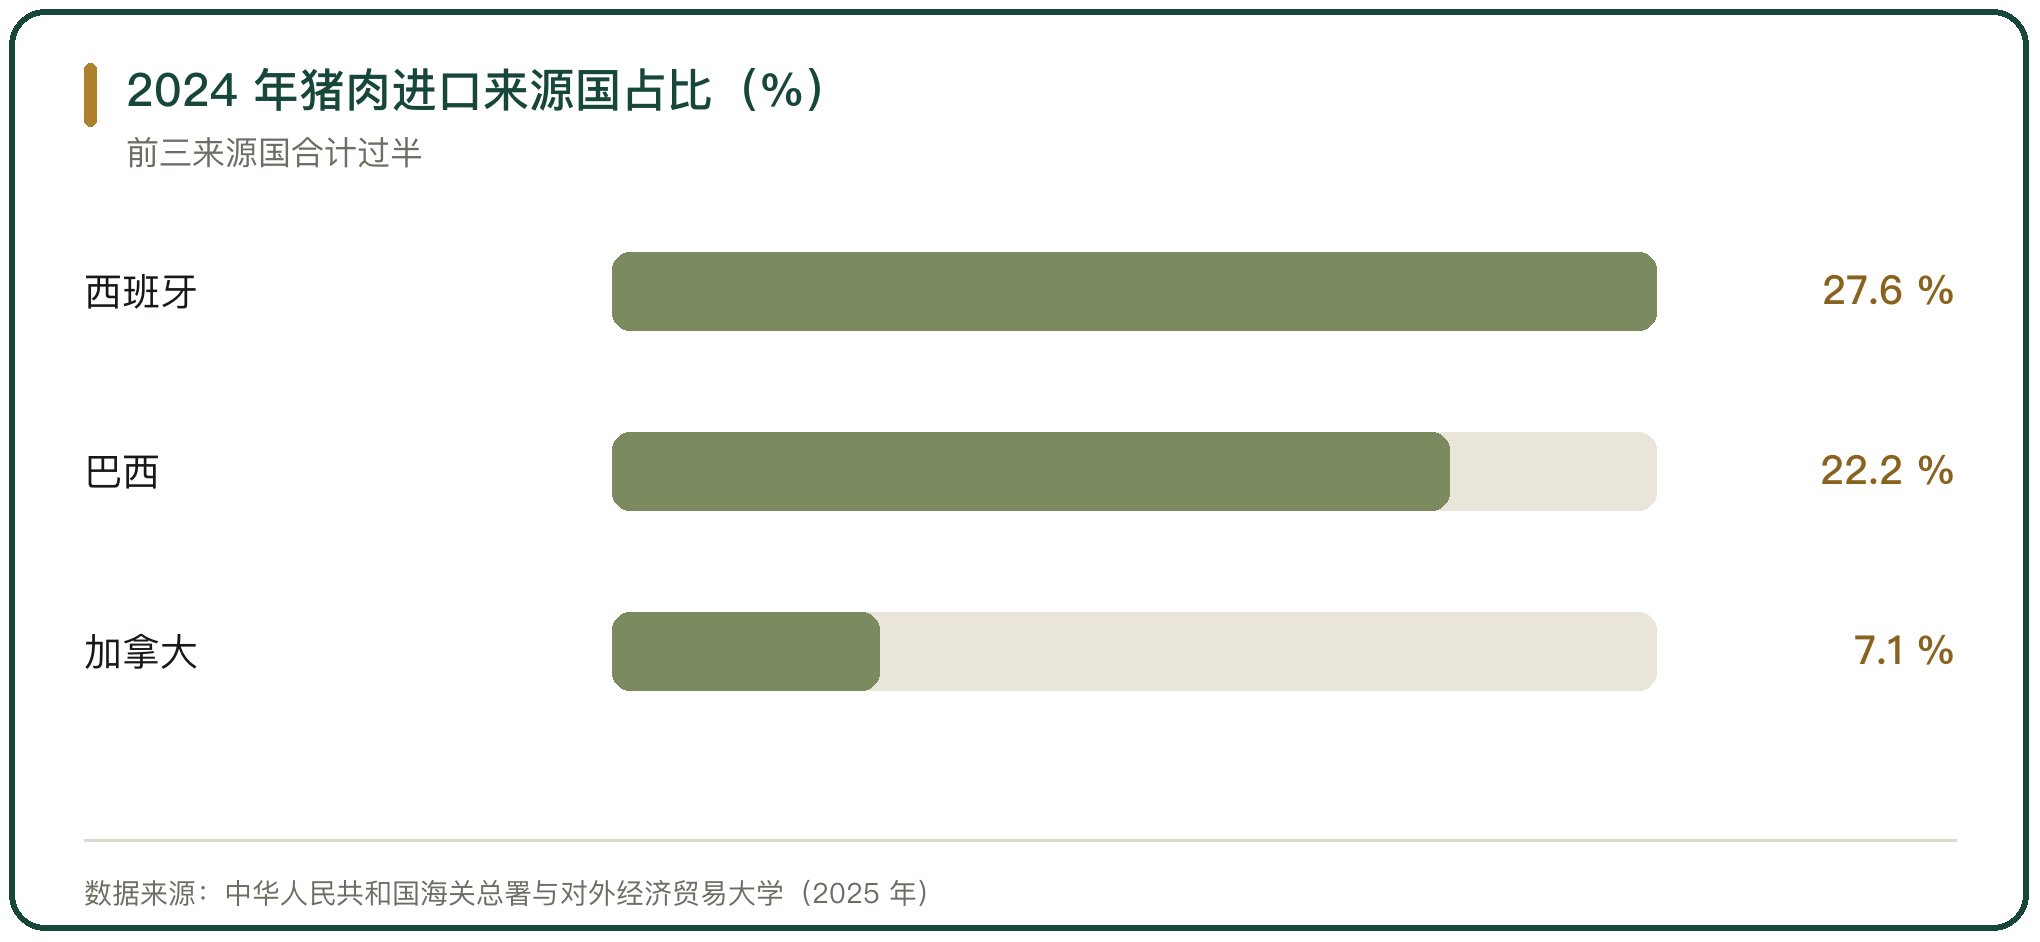
进口来源随贸易条件调整。2024 年中国猪肉的前三大进口来源国为西班牙、巴西与加拿大,进口量分别为 29.5 万吨、23.8 万吨与 7.7 万吨,占比分别为 27.6%、22.2% 与 7.1%。
来源结构随关税变化。美国猪肉在关税上调后在中国进口市场的份额下降,2024 年自美国进口约 7 万吨,占国内总供应量的比例约 0.12%;西班牙与巴西的稳定供应填补了部分缺口,2025 年 4 月,海关总署新增 4 家西班牙猪肉企业输华资质。
三、关税与配额对进口量的约束
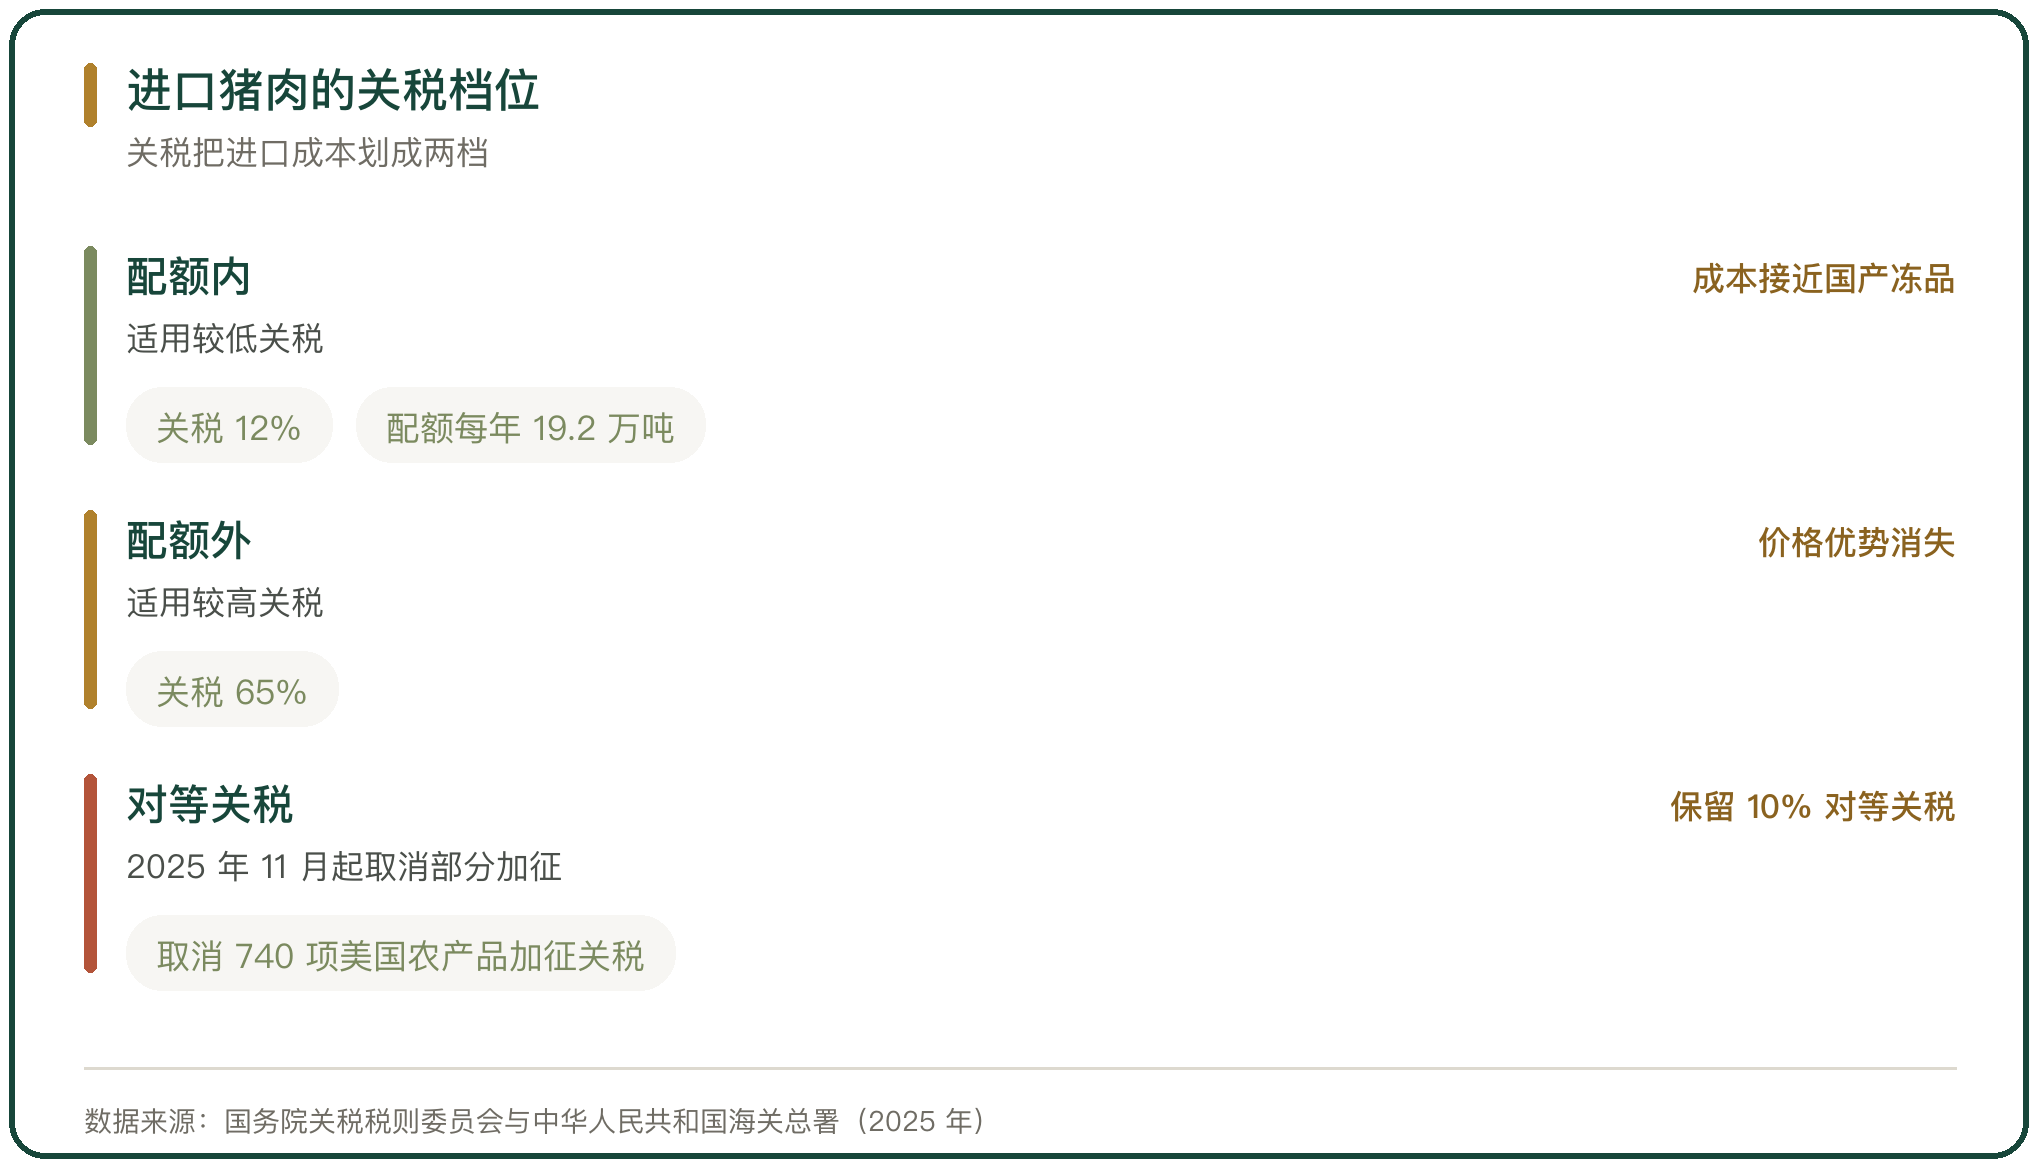
关税与配额划定了进口的成本边界。我国对进口猪肉实行关税配额管理,配额内进口适用 12% 的关税,配额外进口适用 65% 的关税,配额数量为每年 19.2 万吨。
关税调整直接改变进口成本。2025 年 3 月至 4 月,对原产于美国、加拿大的部分商品加征对等关税;2025 年 11 月 5 日,国务院关税税则委员会宣布取消对 740 项美国农产品加征的 10% 至 15% 关税,自 11 月 10 日起实施,对所有美国产品的 10% 对等关税继续保留。
四、进口猪肉的成本与价差
进口猪肉的成本由离岸价、运费、关税与冷链费用构成。配额内 12% 的关税下,进口成本接近国内同品质冻品的价格;配额外 65% 的关税下,进口猪肉的价格优势消失。
价差决定进口的盈亏。国内猪价高时,进口冻品与国产鲜品之间的价差扩大,进口商拿货意愿上升;国内猪价低时,价差收窄甚至倒挂,进口量被动压缩,进口节奏与国内价格周期反向。
五、进口猪肉在国内市场的流向
进口猪肉主要流向加工与餐饮渠道。冷冻猪肉的货架期长,适合进入食品加工、团餐与餐饮供应链,也作为储备肉的轮换来源;进入零售终端的比例有限。
流向与产品形态相关。进口猪肉以冻分割品与六分体为主,适合标准化加工;国产热鲜肉与冷鲜肉占据零售端的主要位置,两类产品的消费场景分开,直接竞争集中在加工渠道。
六、猪副产品进口的差异
猪副产品的进口结构与猪肉不同。2024 年中国猪杂碎累计进口 121.09 万吨,同比增长 4.4%;2025 年猪副产品进口 118.75 万吨,同比下降 2.56%,总量高于同年的猪肉进口量。
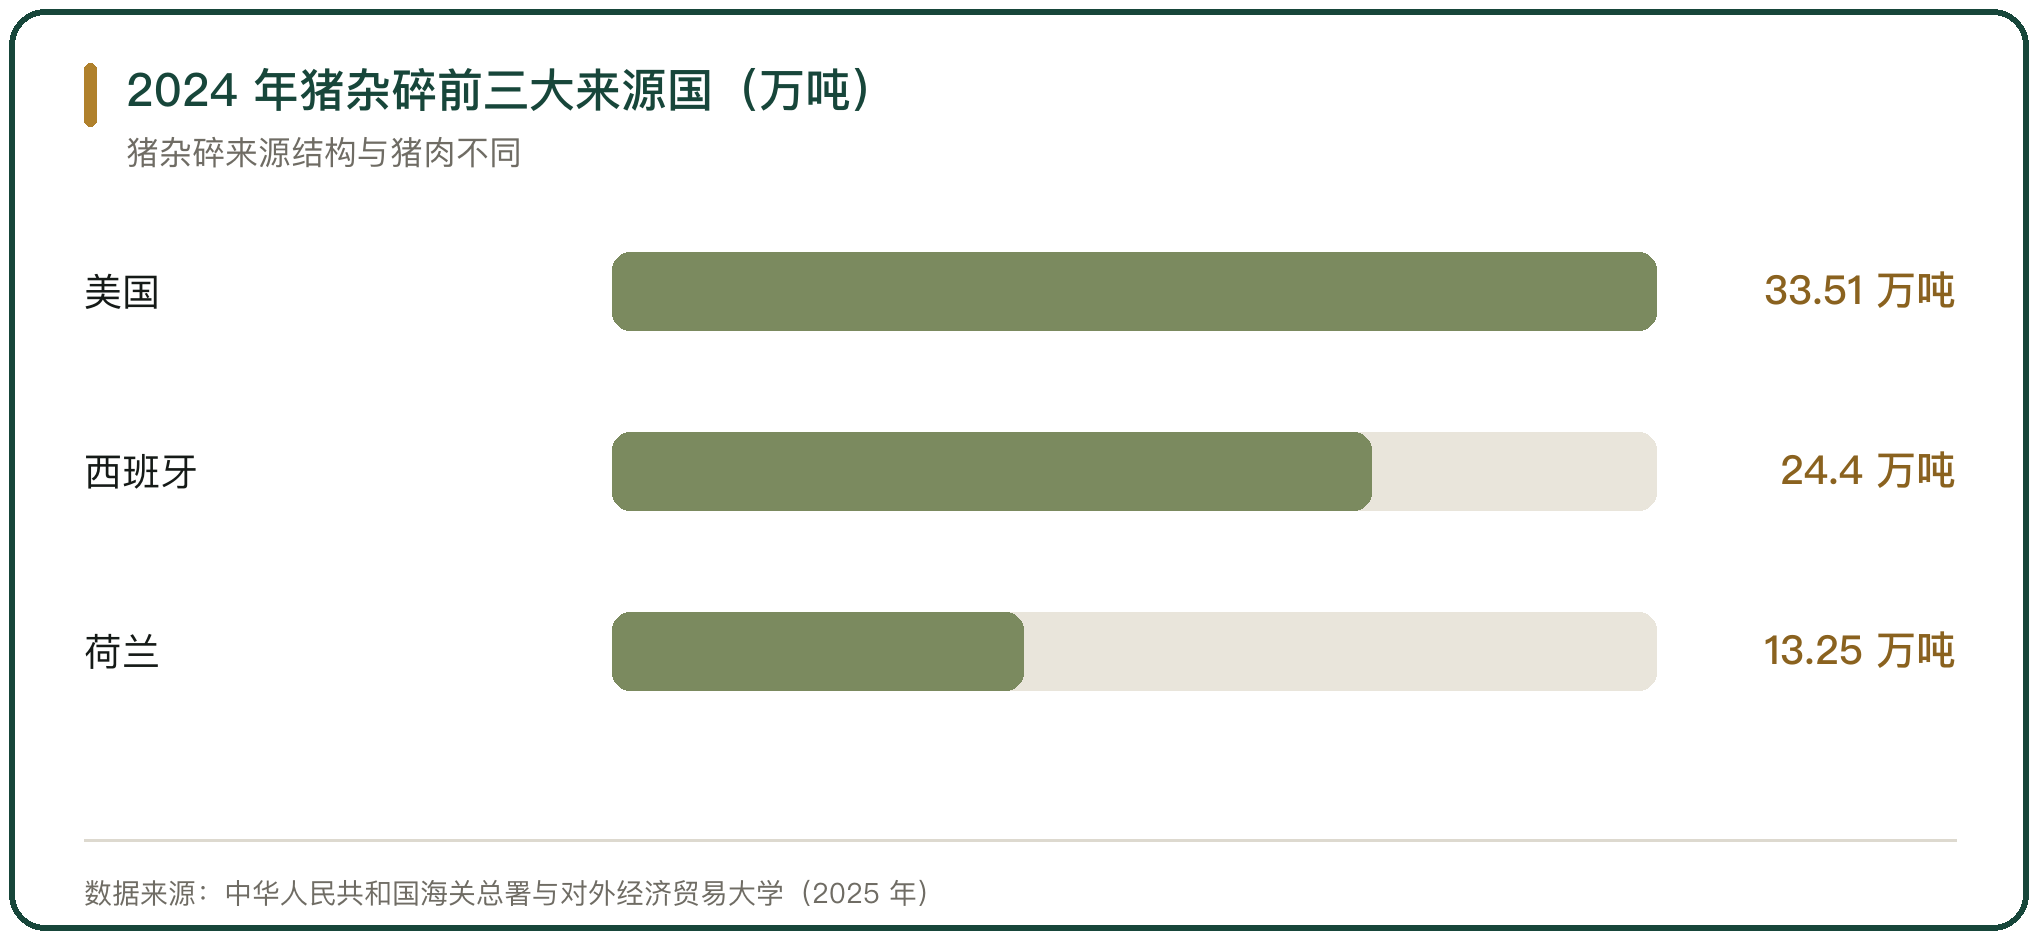
进口来源与饮食习惯相关。2024 年猪杂碎的前三大进口来源国为美国、西班牙与荷兰,进口量分别为 33.51 万吨、24.4 万吨与 13.25 万吨,占比分别为 27.7%、20.1% 与 10.9%。欧美市场对猪副产品的本地需求有限,出口让利空间较大,降幅小于猪肉。
七、进口对国内养殖端的传导
进口对养殖端的影响通过价格预期传导。进口量增加时,市场对供给的判断转向宽松,养殖端的压栏意愿下降,出栏节奏加快,价格随预期走弱。
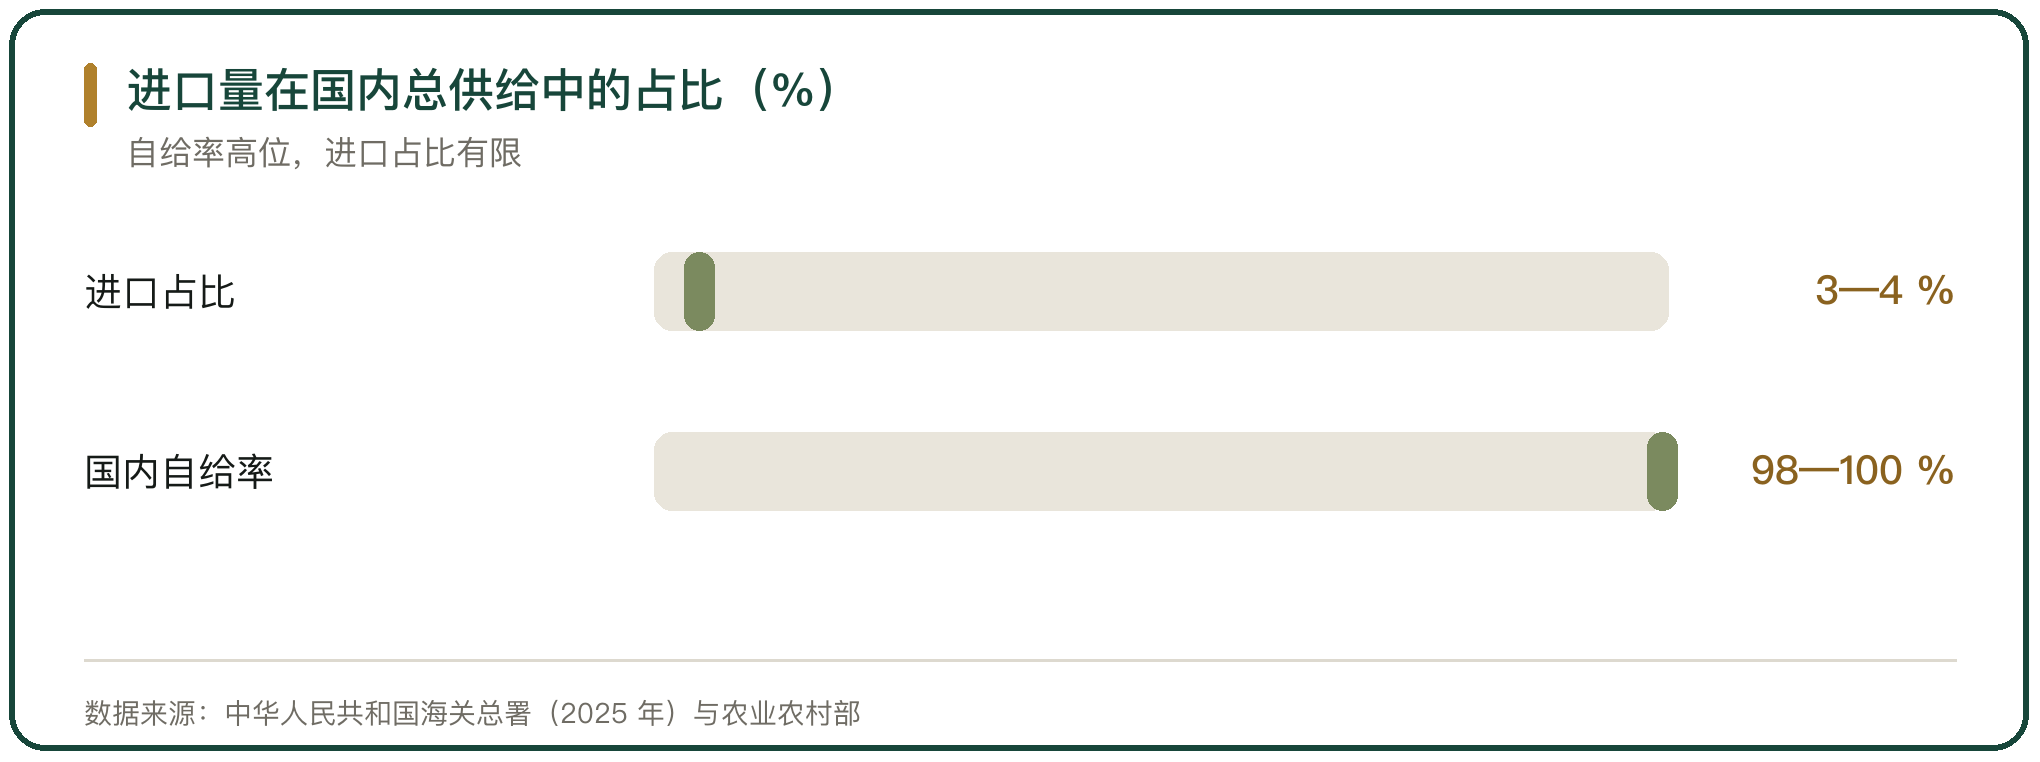
传导的幅度受进口规模限制。国内猪肉自给率稳定在 98% 以上,进口量在国内总供给中的占比在 3% 至 4% 之间,进口难以单独决定国内价格,价格主要由国内产能与需求决定。
八、储备与进口调节的配合
储备与进口是两项配合的调节工具。收储在猪价过度下跌时减少市场供给、托住预期,进口在供应偏紧时补充缺口、抑制价格过快上涨,两项工具的调节方向随市场形势切换。
配合的基础是调控能力。中央储备冻猪肉通过轮换维持肉质与规模,进口通过关税与配额调节数量与成本,两项工具共同作用时,国内价格在过剩与短缺两个方向上都有一层缓冲。
九、进口猪肉的用途与消费结构
进口猪肉的用途集中在标准化加工。低温肉制品、预制菜与团餐对原料的规格稳定性要求高,进口冻分割品的规格统一,适合批量使用;家庭消费仍以国产鲜肉为主。
消费结构的迁移影响进口空间。冷鲜肉的终端占比在上升,热鲜肉占比在下降,冷冻品的消费占比相对稳定,进口冻品的市场空间更多来自加工端需求的变化。
十、进口猪肉对国内市场的冲击的判断
进口猪肉对国内市场的冲击集中在价格预期与部分品类,不在总量。国内自给率在 98% 以上,进口量占国内总供给的比例有限,单个进口国的供给变化难以改变国内价格的运行方向。
冲击的强弱由关税、价差与来源结构共同决定。配额内外的关税差把进口成本划成两档,国内外价差决定进口的盈亏,来源国的切换改变了供应稳定性。进口主要通过加工渠道进入市场,与国产鲜品在零售端的直接竞争有限。



写点看法