

种业的份额格局与国际竞争力
关键词 份额格局国际竞争力跨国种企阵型企业杂交水稻出口研发投入
一、全球种业的份额格局
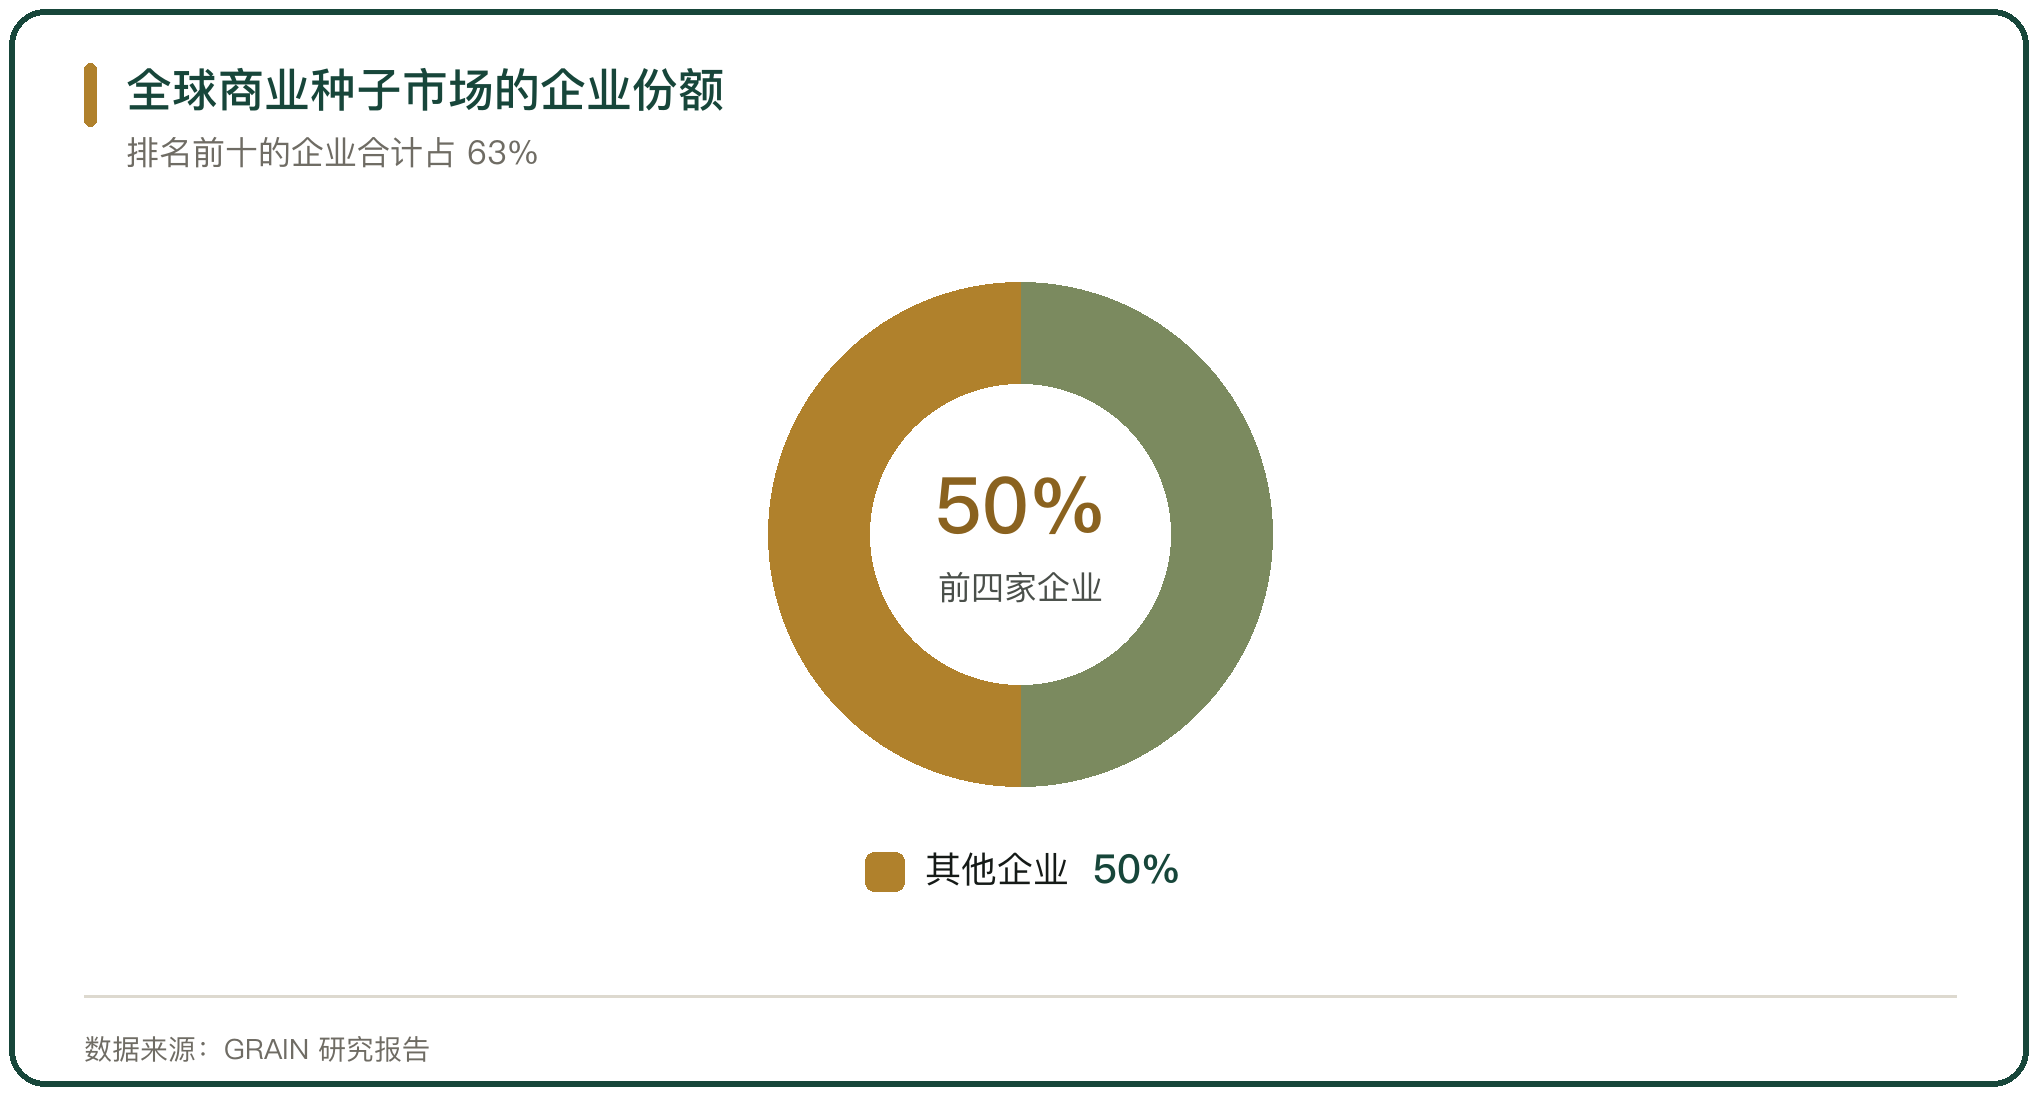
全球商业种子市场 2024 年规模约 560 亿美元,头部四家企业的份额合计 50%,排名前十的企业合计 63%(GRAIN 研究报告)。拜耳一家占 20%,科迪华占 17%,先正达占 9%,巴斯夫占 4%。
格局多年稳定。转基因与生物育种技术构成进入门槛,新主体很难在主要作物的性状与种质资源上建立替代能力。
二、四家国际种企的规模
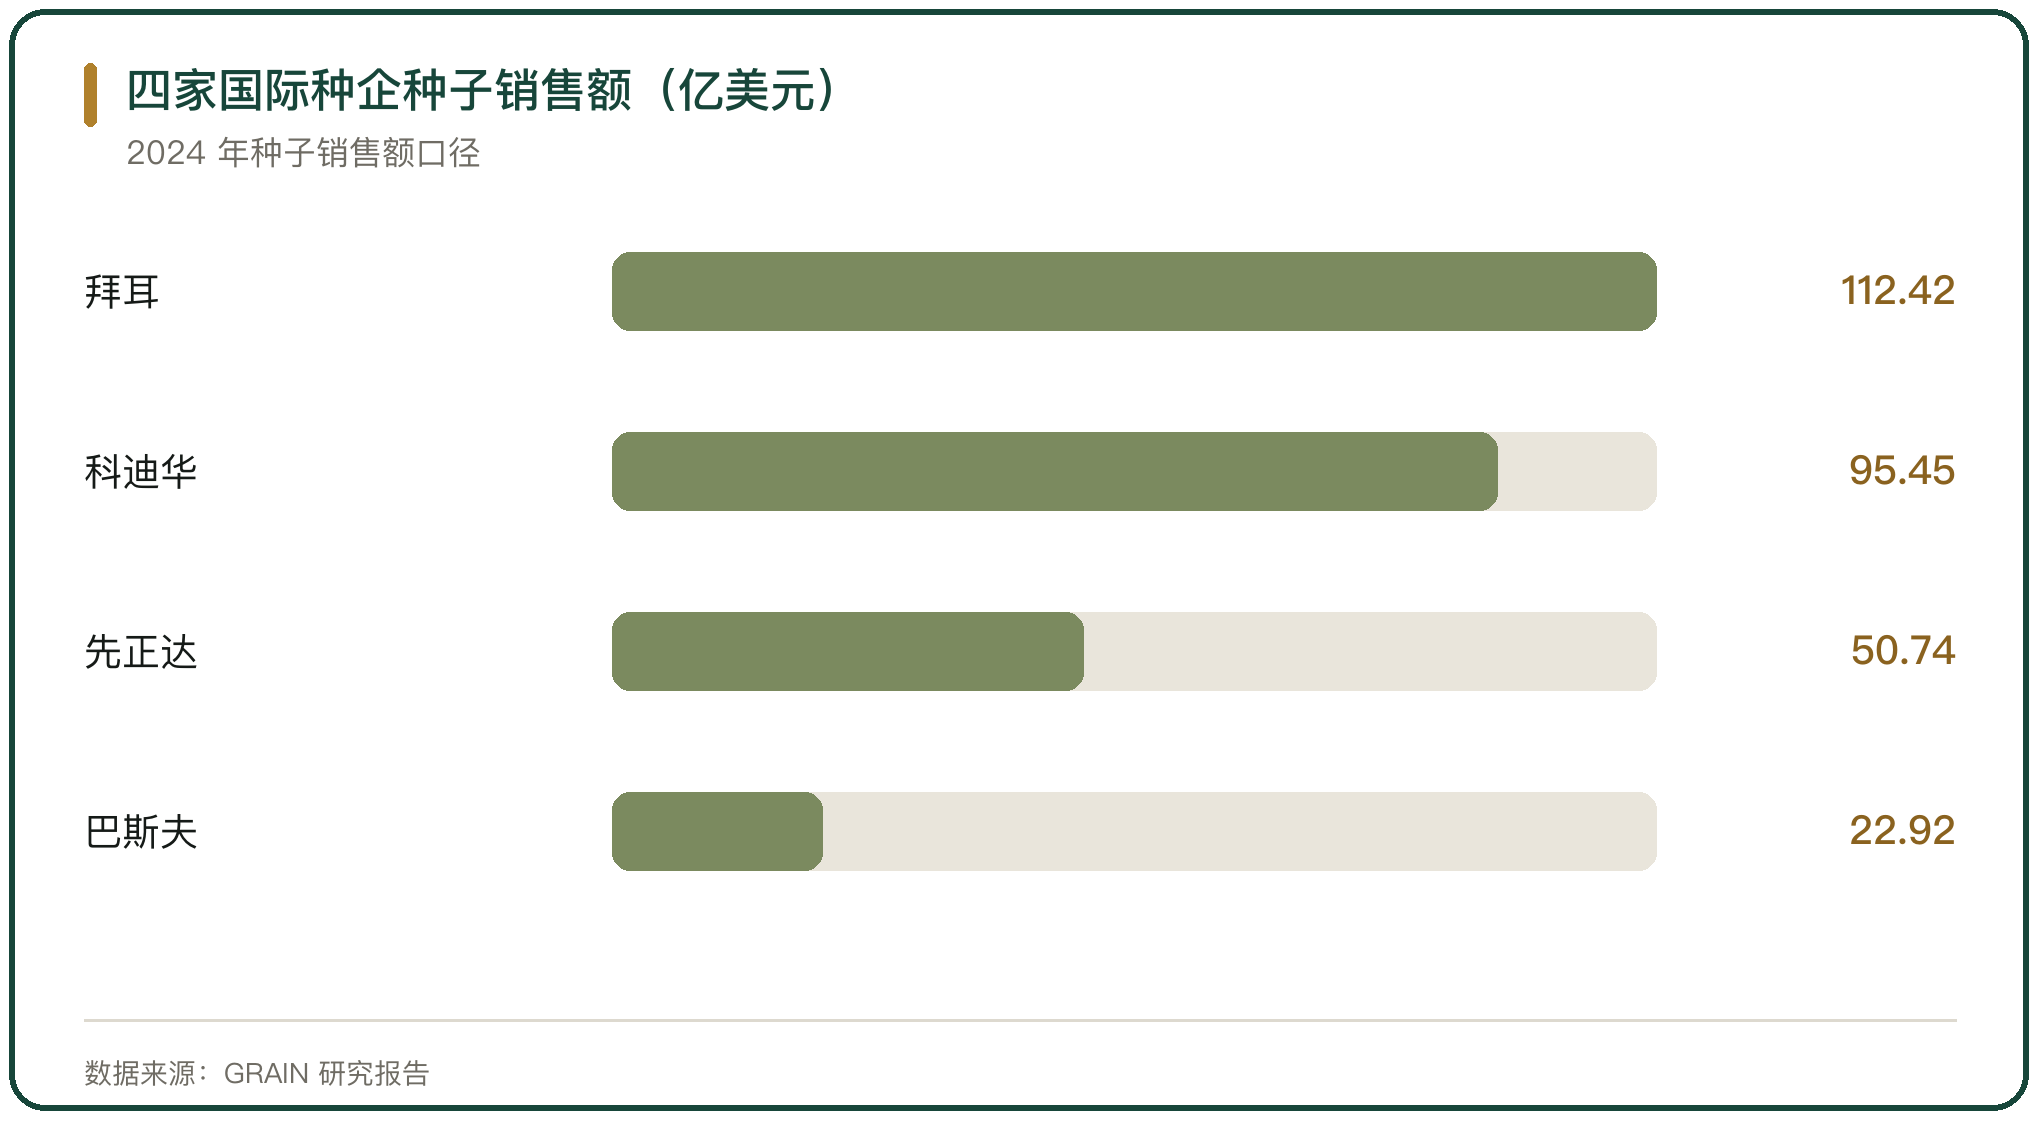
按 2024 年种子销售额排,拜耳 112.42 亿美元,科迪华 95.45 亿美元,先正达 50.74 亿美元,巴斯夫 22.92 亿美元(GRAIN 研究报告)。
先正达集团中国是其中以中国市场为主体的业务单元,2024 年销售额 96 亿美元,种子销售增长 18%,在中国的玉米、水稻与谷物市场份额继续扩大(先正达集团(企业官网发布))。
三、中国种业的份额格局
中国是全球第二大种子市场,2024 年种子市场总规模 1578 亿元(农业农村部种业管理司、全国农业技术推广服务中心《2025 年中国农作物种业发展报告》)。市场以中小企业为主,2024 年实际开展经营活动的种企 9543 家,资产总额在 10 亿元以上的仅 40 家。
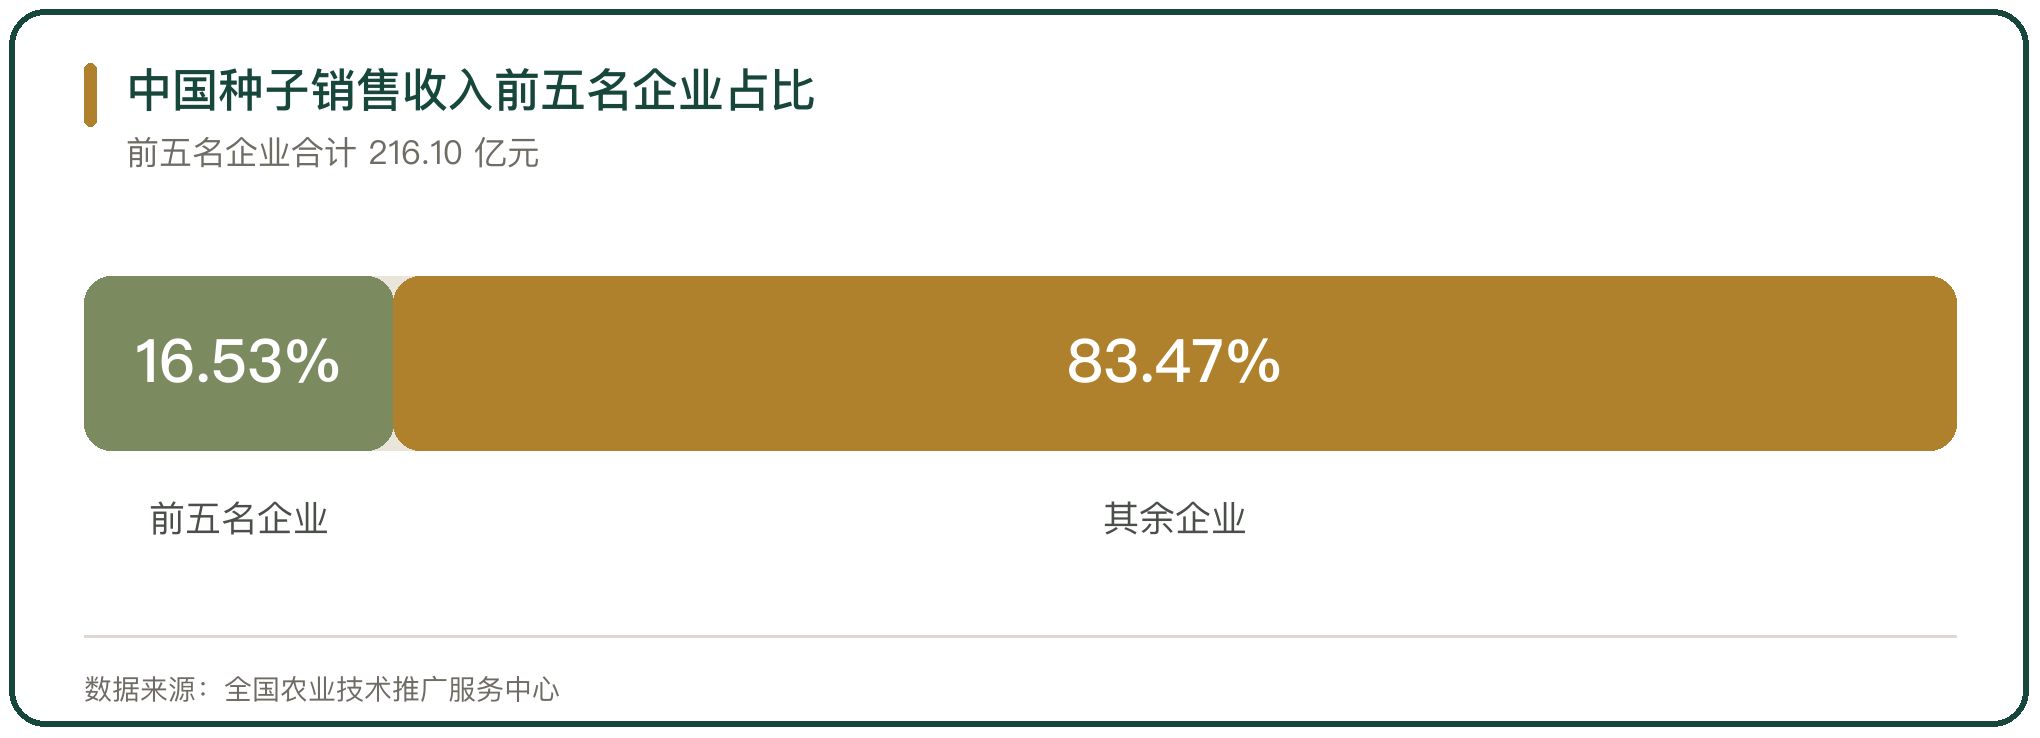
头部份额在扩大。2024 年种子销售收入前五名企业合计 216.10 亿元,占种子销售总额的 16.53%;69 家国家农作物种业阵型企业资产总额 783.67 亿元,占全部企业的 23.69%(全国农业技术推广服务中心)。
四、头部主体与国际同行的规模差
把头部企业放在一起比,规模差在数量级。中国最大的一家种企 2024 年种业营收约 85.66 亿元,折算约 12 亿美元;拜耳一家的种子销售额为 112.42 亿美元,相差近 9 倍。
研发投入的差距更大。2024 年中国种子企业科研总投入 89.53 亿元,平均每家不足 100 万元;拜耳与科迪华单家企业的种子研发投入都在 10 亿美元量级(《2025 年中国农作物种业发展报告》与 GRAIN 研究报告)。
五、经营主体在合并
头部份额扩大的方式是并购与整合。2024 年种子销售收入超过 10 亿元的种企 13 家,比 2023 年增加 2 家;央企资本在向种业倾斜,中信农业向隆平高科增资 12 亿元,国投种业向丰乐种业增资 10.89 亿元。
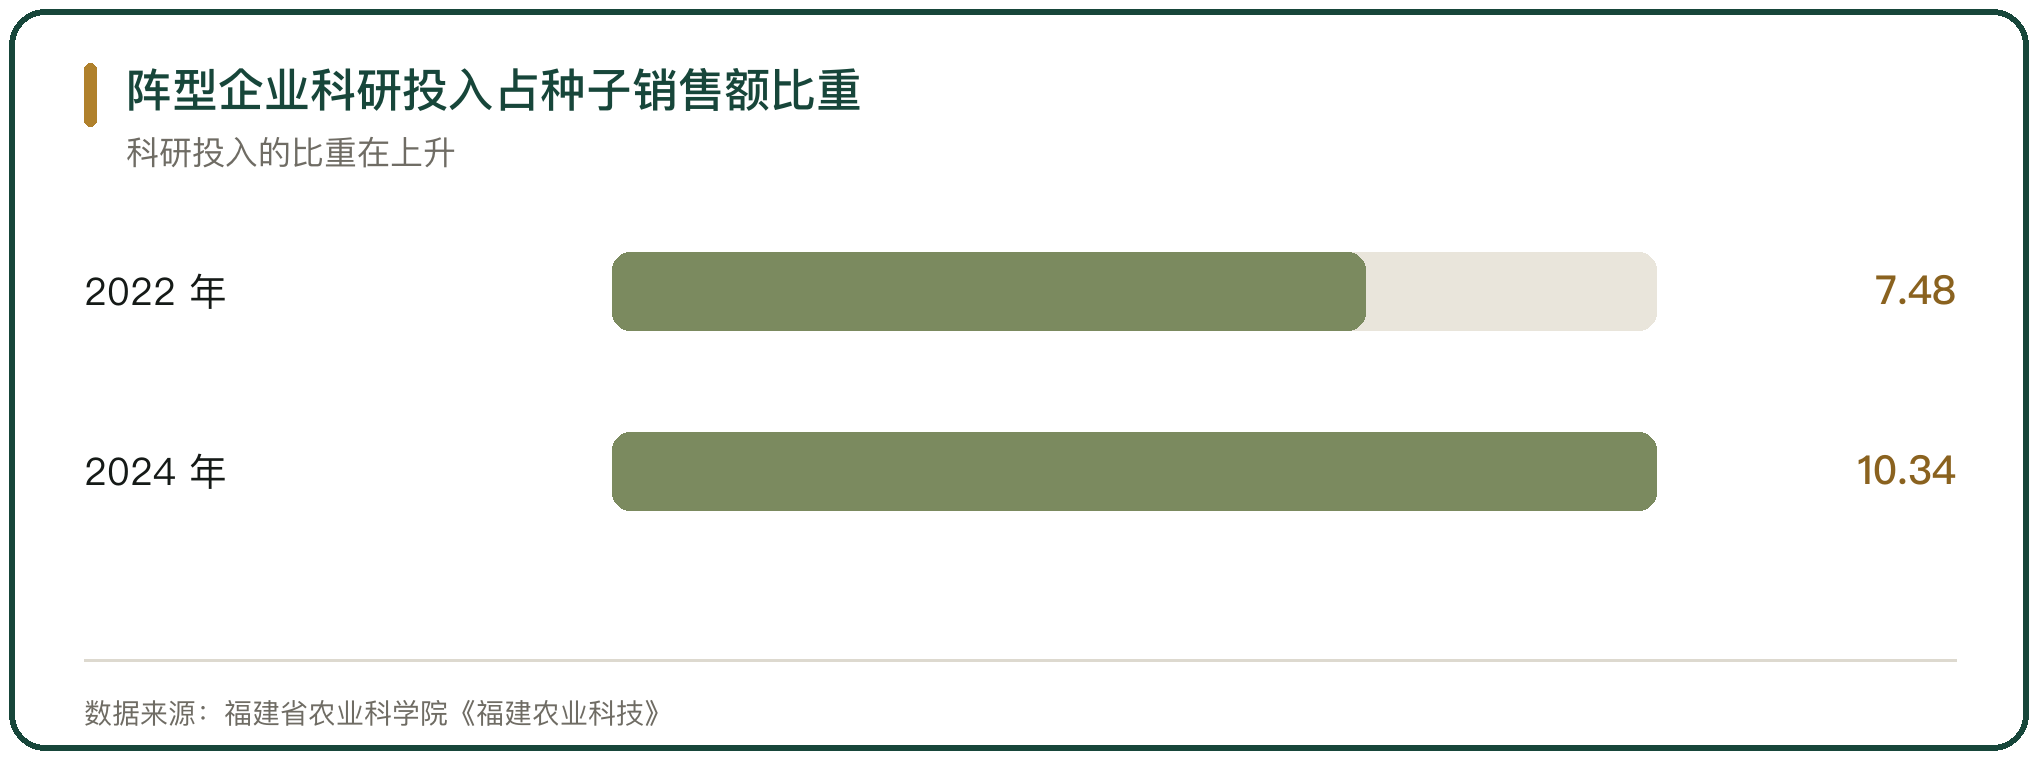
阵型企业是合并的主干。69 家农作物阵型企业 2024 年资产总额 783.67 亿元、种子销售额 289.52 亿元、科研投入 29.93 亿元,科研投入占种子销售额的比重从 2022 年的 7.48% 升到 2024 年的 10.34%(福建省农业科学院《福建农业科技》)。
六、中国种业的国际竞争力
中国种业的竞争力集中在杂交水稻。2024 年中国海外杂交水稻种子年销售量超过 1.4 万吨,30 余个杂交水稻新品种在海外国家审定通过,3 个品种获得植物新品种保护证书(中国食品安全报)。
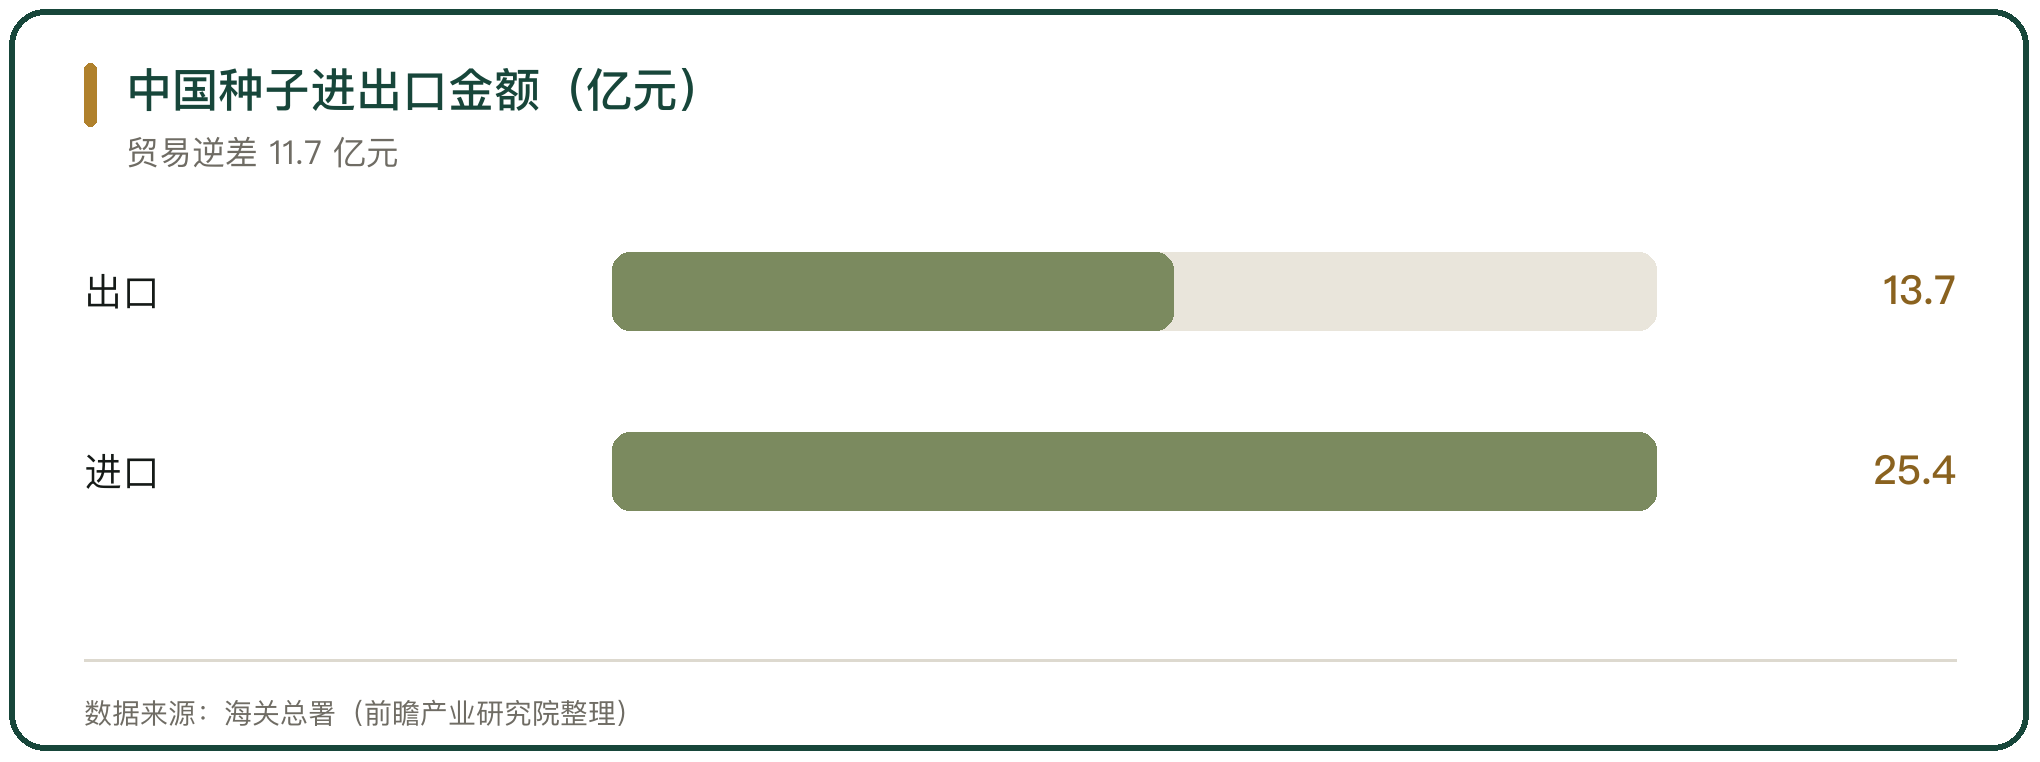
出口整体仍在逆差。2024 年中国种子出口金额 13.7 亿元、同比增长 25.1%,进口金额 25.4 亿元、同比下降 5.9%,贸易逆差 11.7 亿元(海关总署(前瞻产业研究院整理))。
七、从种子出口到本地化育种
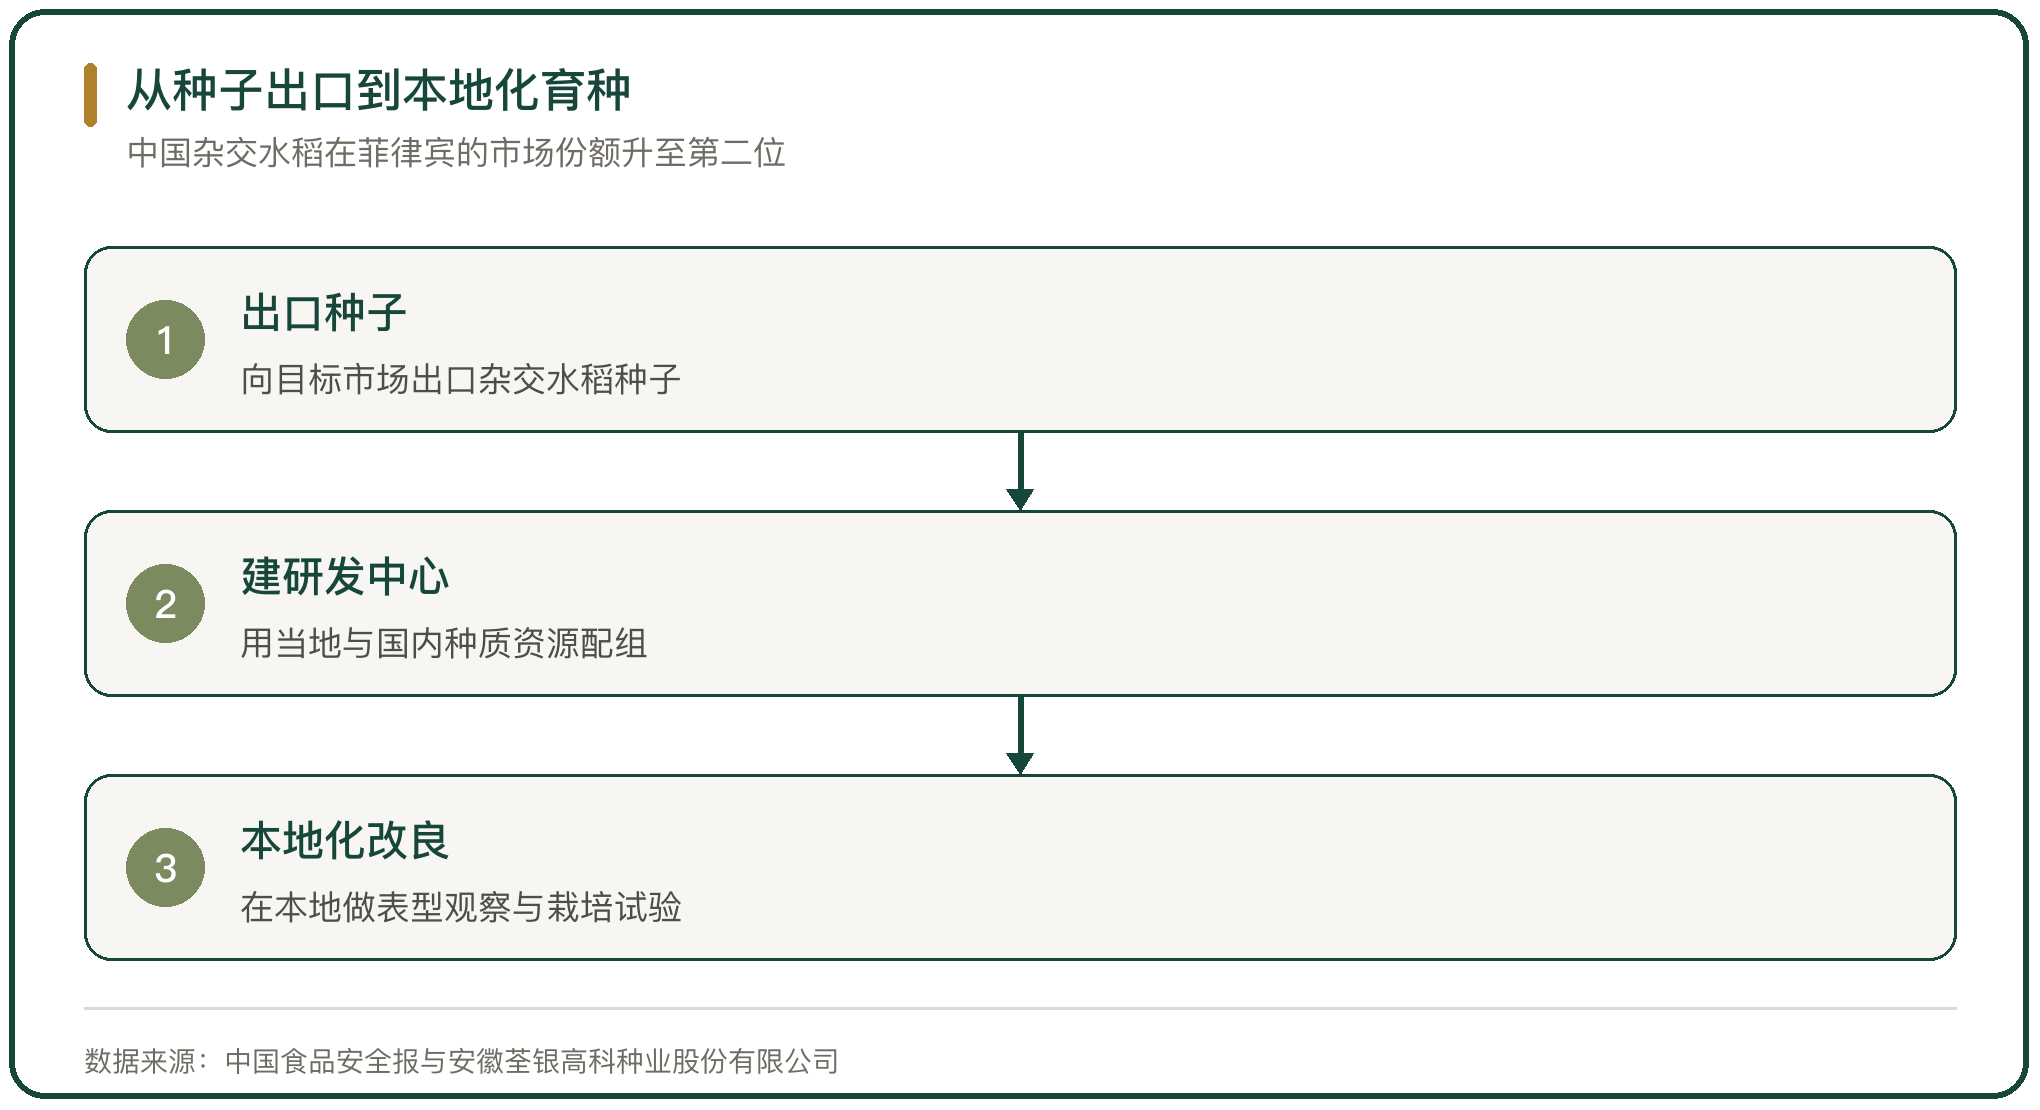
出口只是起点。企业在目标市场建研发中心,用当地种质资源与国内资源配组,在本地做表型观察与栽培试验,实现品种的本地化改良。
隆平高科在菲律宾、巴基斯坦、印度与越南建立研发中心,推行本地化育种,中国杂交水稻在菲律宾的市场份额升至第二位,年销量达到 6000 吨(中国食品安全报)。荃银高科 2024 年海外业务收入 4.92 亿元、同比增长 72.39%(安徽荃银高科种业股份有限公司 2024 年年度报告)。
八、研发投入决定竞争力的上限
育种是长周期投入,研发强度决定企业在品种迭代上的位置。全球种业进入以生物技术叠加信息技术的育种阶段,头部企业把基因编辑、全基因组选择与人工智能结合,缩短选育周期。
中国企业的研发投入在增加,但基数低。注册资本 3000 万元以上的种企科研投入 2024 年为 69.08 亿元,其中企业自主科研投入 61.97 亿元、占 89.71%(《2025 年中国农作物种业发展报告》)。
九、种业份额格局与国际竞争力的判断
份额格局的变化方向是头部份额扩大、经营主体在合并,驱动力是生物育种的技术门槛与资本投入。中国市场的头部份额起点低,短期内难有数量级的跃升。
国际竞争力的支点在水稻,短板在旱作与蔬菜等品类的种质资源与性状储备。竞争力的提升取决于研发投入能否在多个作物上形成可推广的品种,单个品类的偶发优势难以支撑长期地位。



写点看法