

农产品进口企业的竞争格局
关键词 份额格局大豆压榨食用油品牌肉类进口水果供应链国际粮商
一、进口端的份额由谁拿
农产品进口的份额集中在具备资金、仓储与产地资源的主体手里。
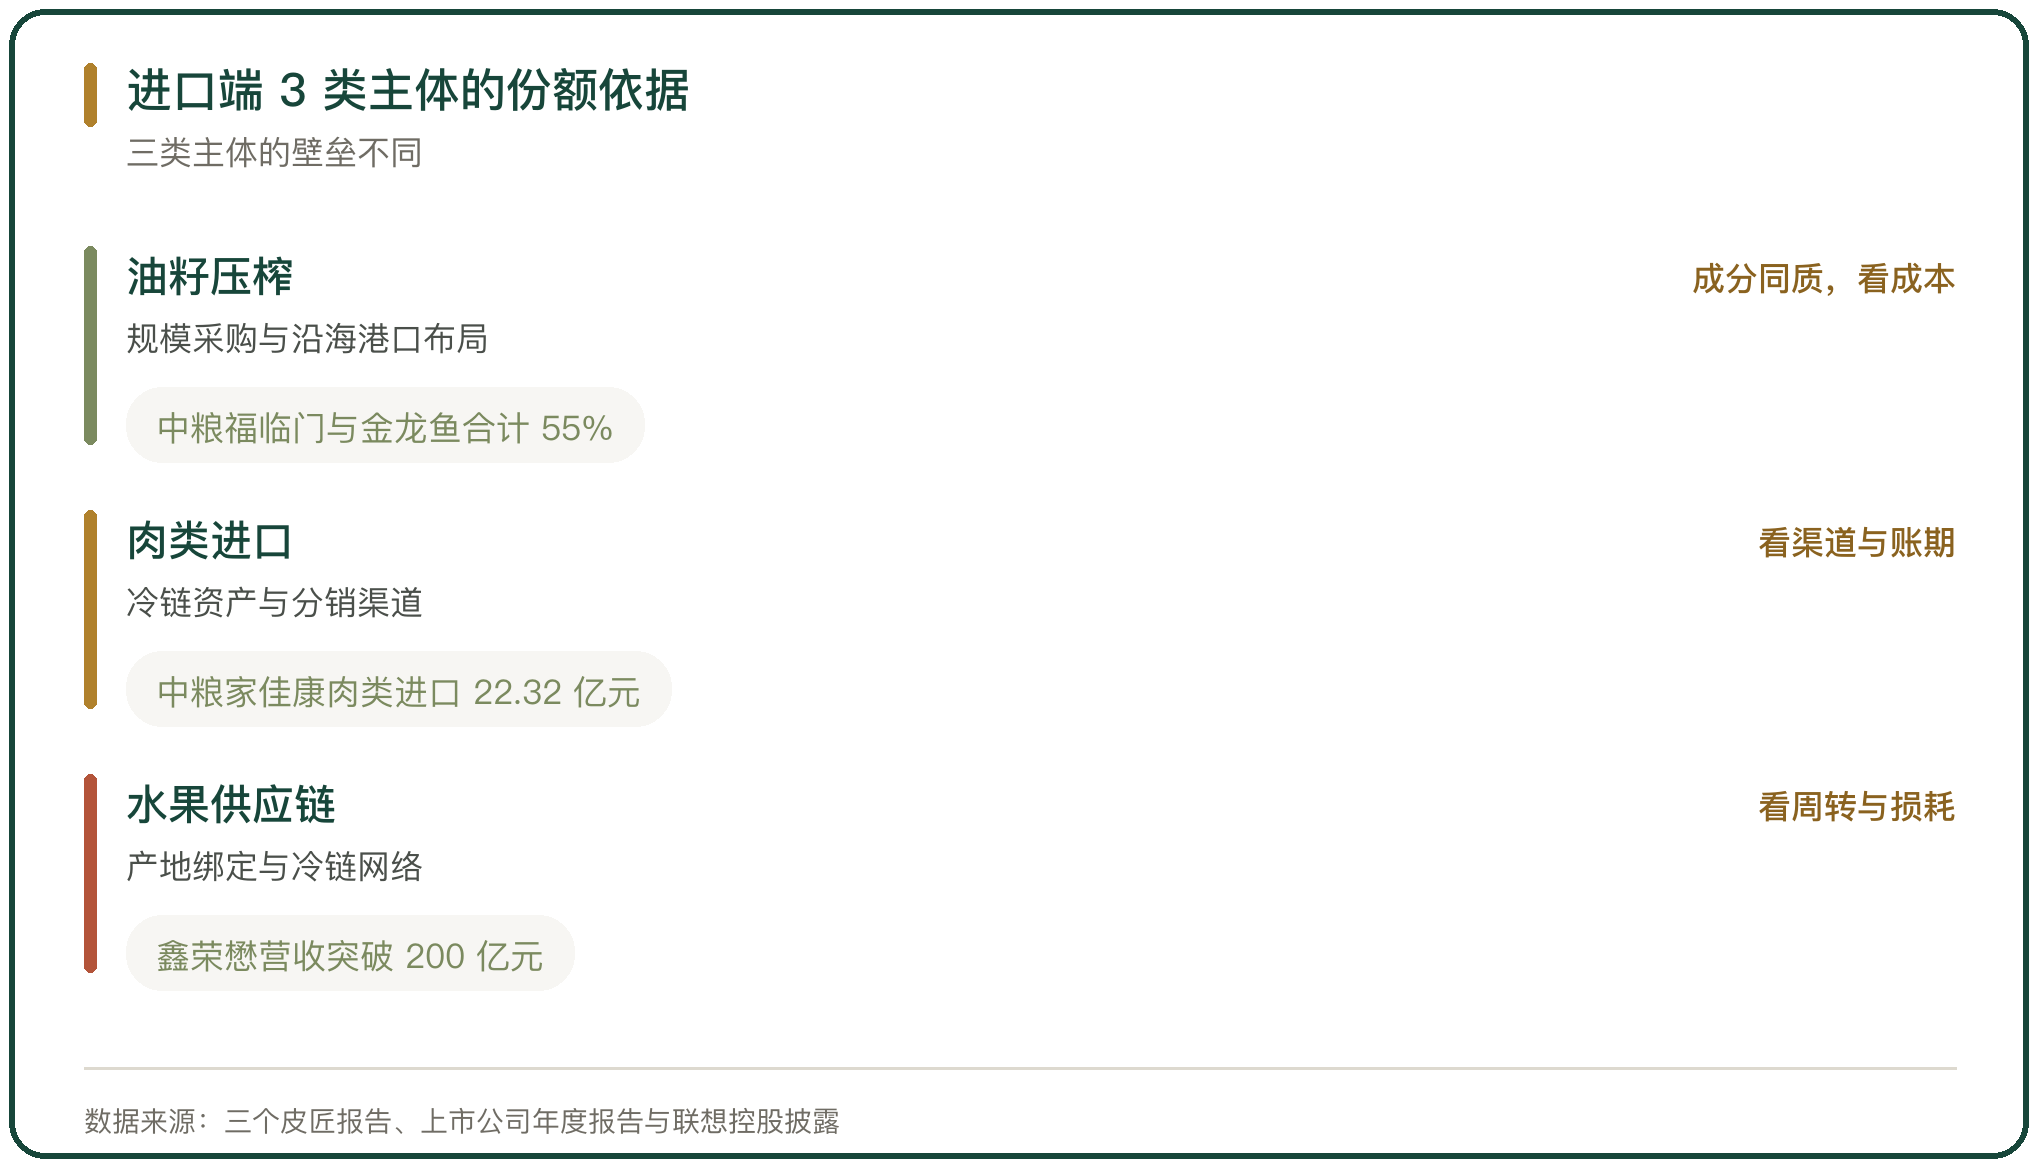
进口端的壁垒来自三处,一处是海外采购与产地绑定,一处是港口与冷链资产,一处是资金链与账期承受能力。这三处都要求规模,中小贸易商在单一批次上不占优。
份额结构随品类分化。大宗油籽与油脂集中在少数加工与贸易龙头,肉类进口由大型食品企业承担,水果进口供应链的头部企业虽营收高但利润薄。
二、大豆压榨的份额格局
大豆压榨是进口端份额最集中的环节之一。
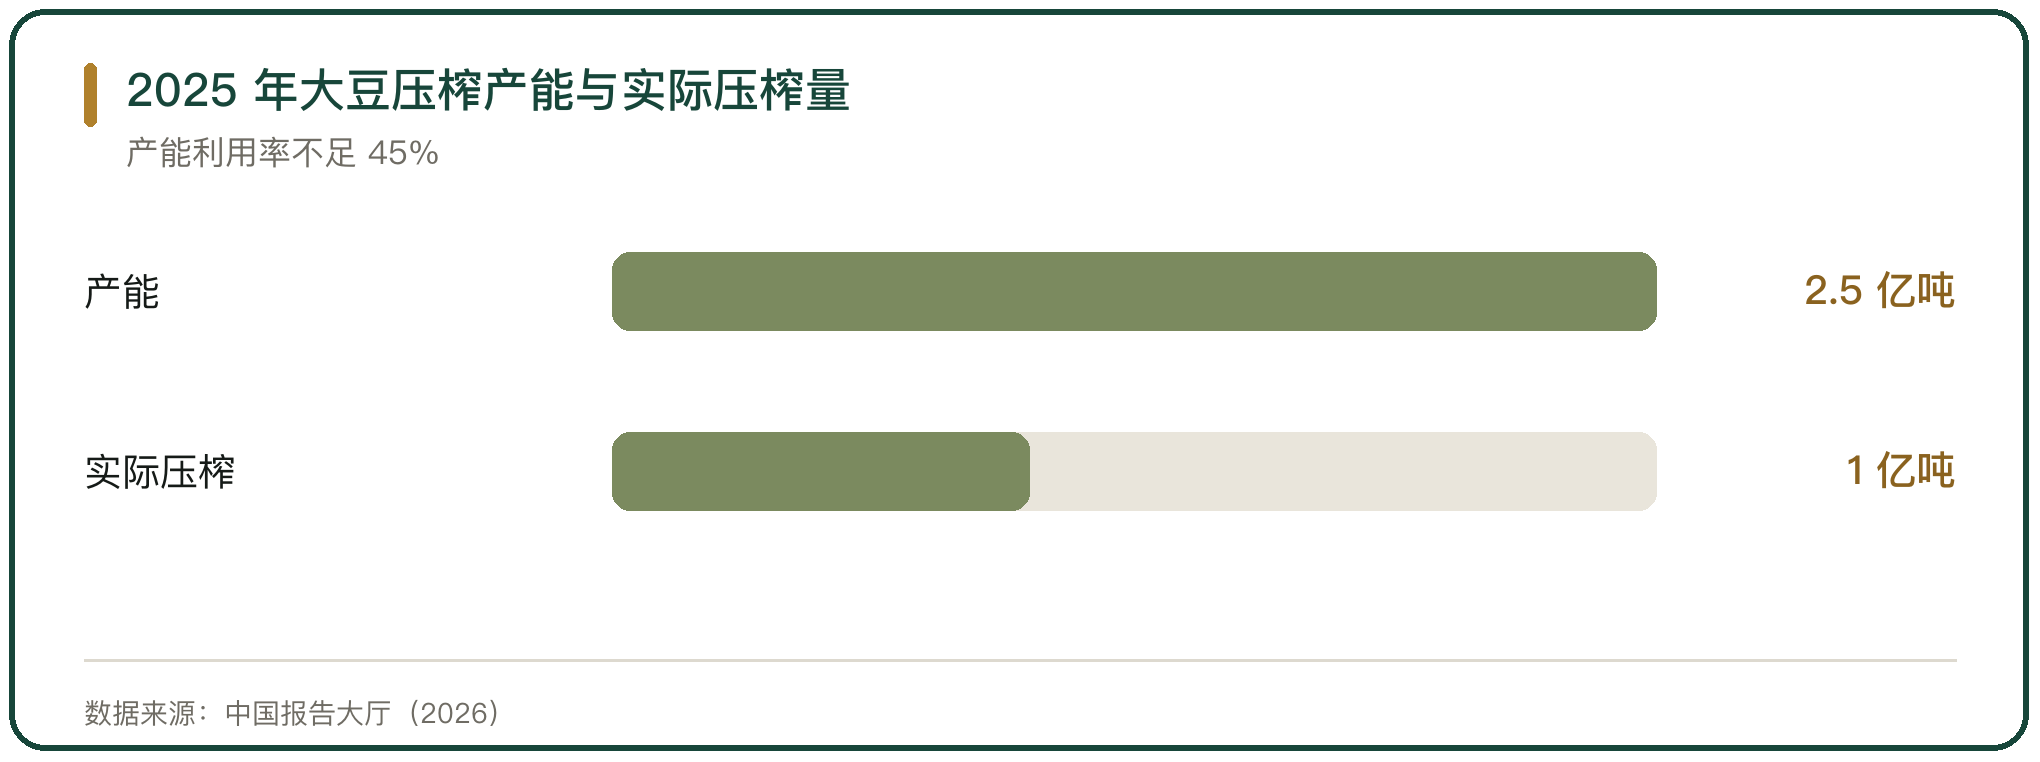
2025 年,中粮福临门与金龙鱼合计占据大豆压榨市场份额的 55%(三个皮匠报告)。国内大豆压榨产能超过 2.5 亿吨,实际年压榨大豆量维持在 1 亿吨左右,产能利用率不足 45%,头部企业凭借大规模采购的成本优势、完善的分销网络与稳定的资金链,开工率明显高于行业平均水平,多数中小企业开工率不足 20%(中国报告大厅)。
份额集中在头部的原因是可复制的成本优势。规模采购压低单位原料成本,沿海港口布局缩短物流距离,副产品豆粕与磷脂的利用提高单吨收益。
三、压榨产能与开工率
压榨环节的份额差异最终体现在开工率上。
产能过剩是常态。截至 2025 年末,国内大豆压榨产能超过 2.5 亿吨,实际年压榨大豆量维持在 1 亿吨左右,产能利用率不足 45%,中小落后产能持续退出(中国报告大厅)。
原料依赖决定了布局。国内大豆对外依存度长期维持在 85% 以上,压榨产能集中在沿海港口地区,便于进口大豆运输;头部企业凭规模与资金维持较高开工率,中小企业在过剩产能中出清(中国报告大厅)。
四、油脂品牌的份额
油脂是进口大豆与油籽在国内的直接出口,品牌份额高度集中。
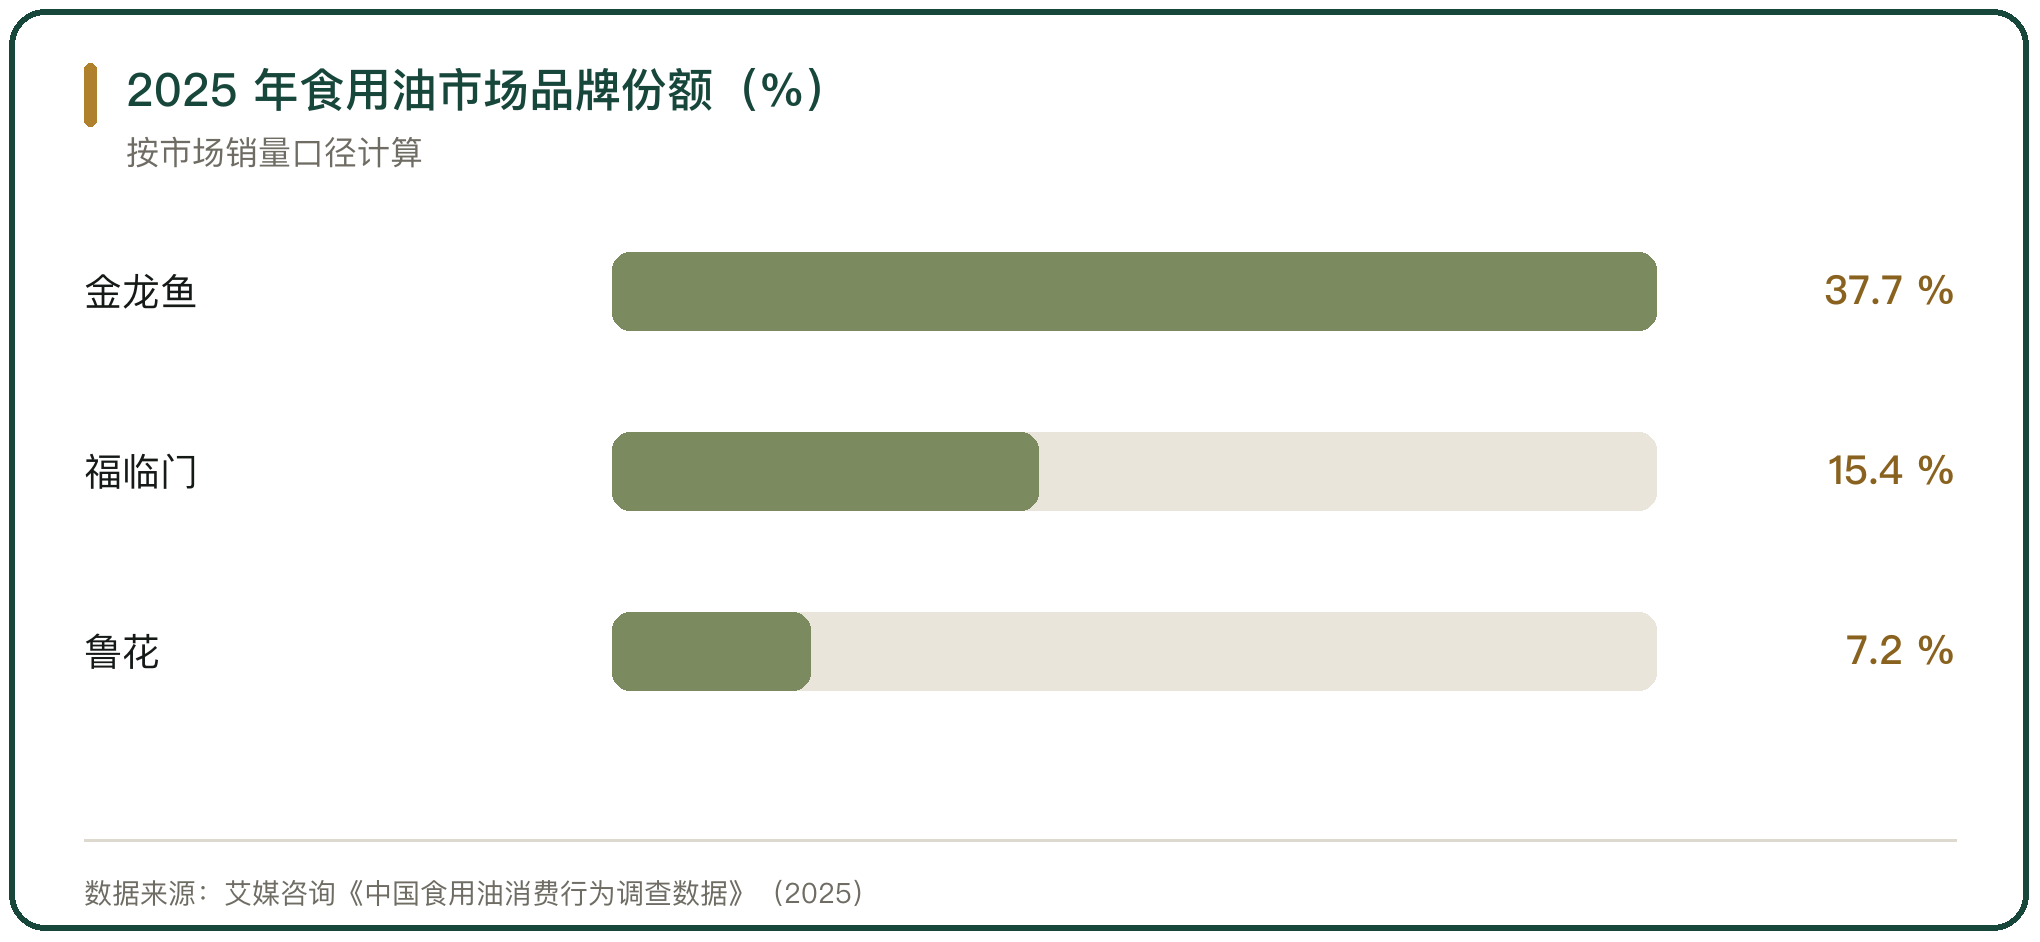
2025 年中国消费者购买食用油首选品牌中,金龙鱼以 48.03% 的占比位列第一,鲁花 44.22%,福临门 34.85%(艾媒咨询《中国食用油消费行为调查数据》)。按市场销量口径,金龙鱼份额约 37.7%,福临门约 15.4%,鲁花约 7.2%(艾媒咨询)。
品牌与加工是一体的。金龙鱼隶属益海嘉里,2024 年营业收入 2388.66 亿元、归母净利润 25.02 亿元,整体销量增长 7.23%(益海嘉里金龙鱼食品集团股份有限公司 2024 年年度报告)。
五、肉类进口的份额
肉类进口由具备冷链与渠道的大型食品企业承担。
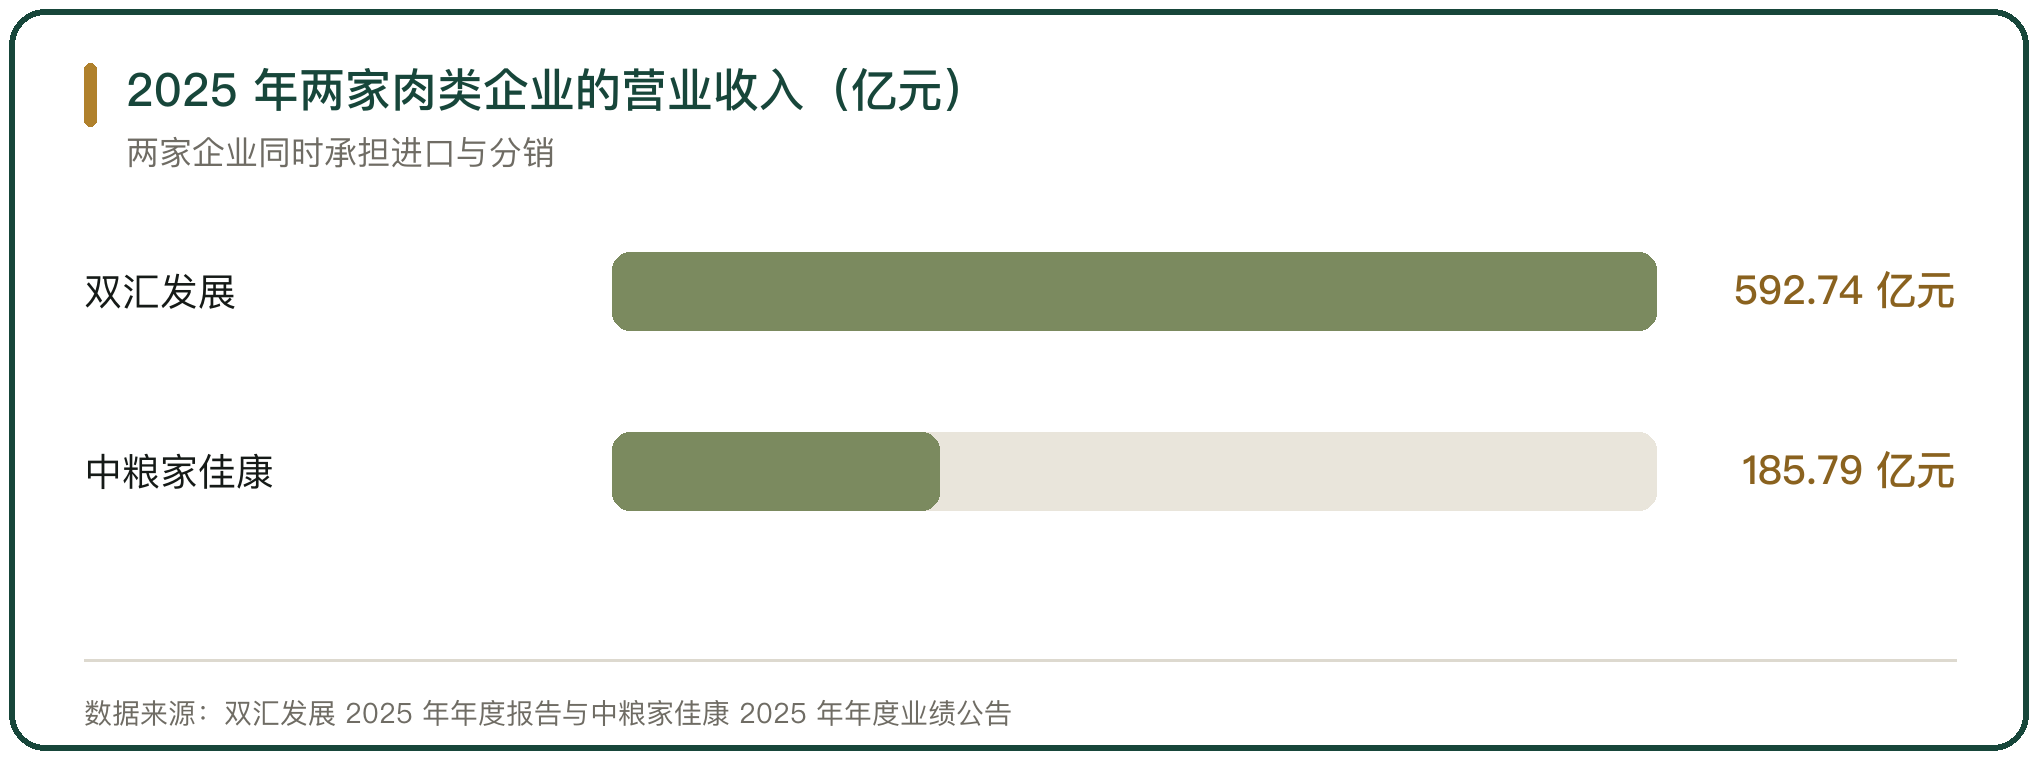
中粮家佳康食品有限公司 2025 年营业收入 185.79 亿元,同比增长 13.8%,其中肉类进口板块营业收入 22.32 亿元,同比增长 24.0%,肉类进口销量 6.5 万吨(中粮家佳康食品有限公司 2025 年年度业绩公告)。
国内肉类加工的头部企业同时承担进口与分销。河南双汇投资发展股份有限公司 2025 年营业收入 592.74 亿元,其中屠宰业营业收入 292.50 亿元、肉制品业 235.27 亿元,肉类产品总外销量 342 万吨、同比上升 7.81%(双汇发展 2025 年年度报告)。
六、水果进口供应链的份额
水果进口供应链的头部企业营收规模大,利润薄。
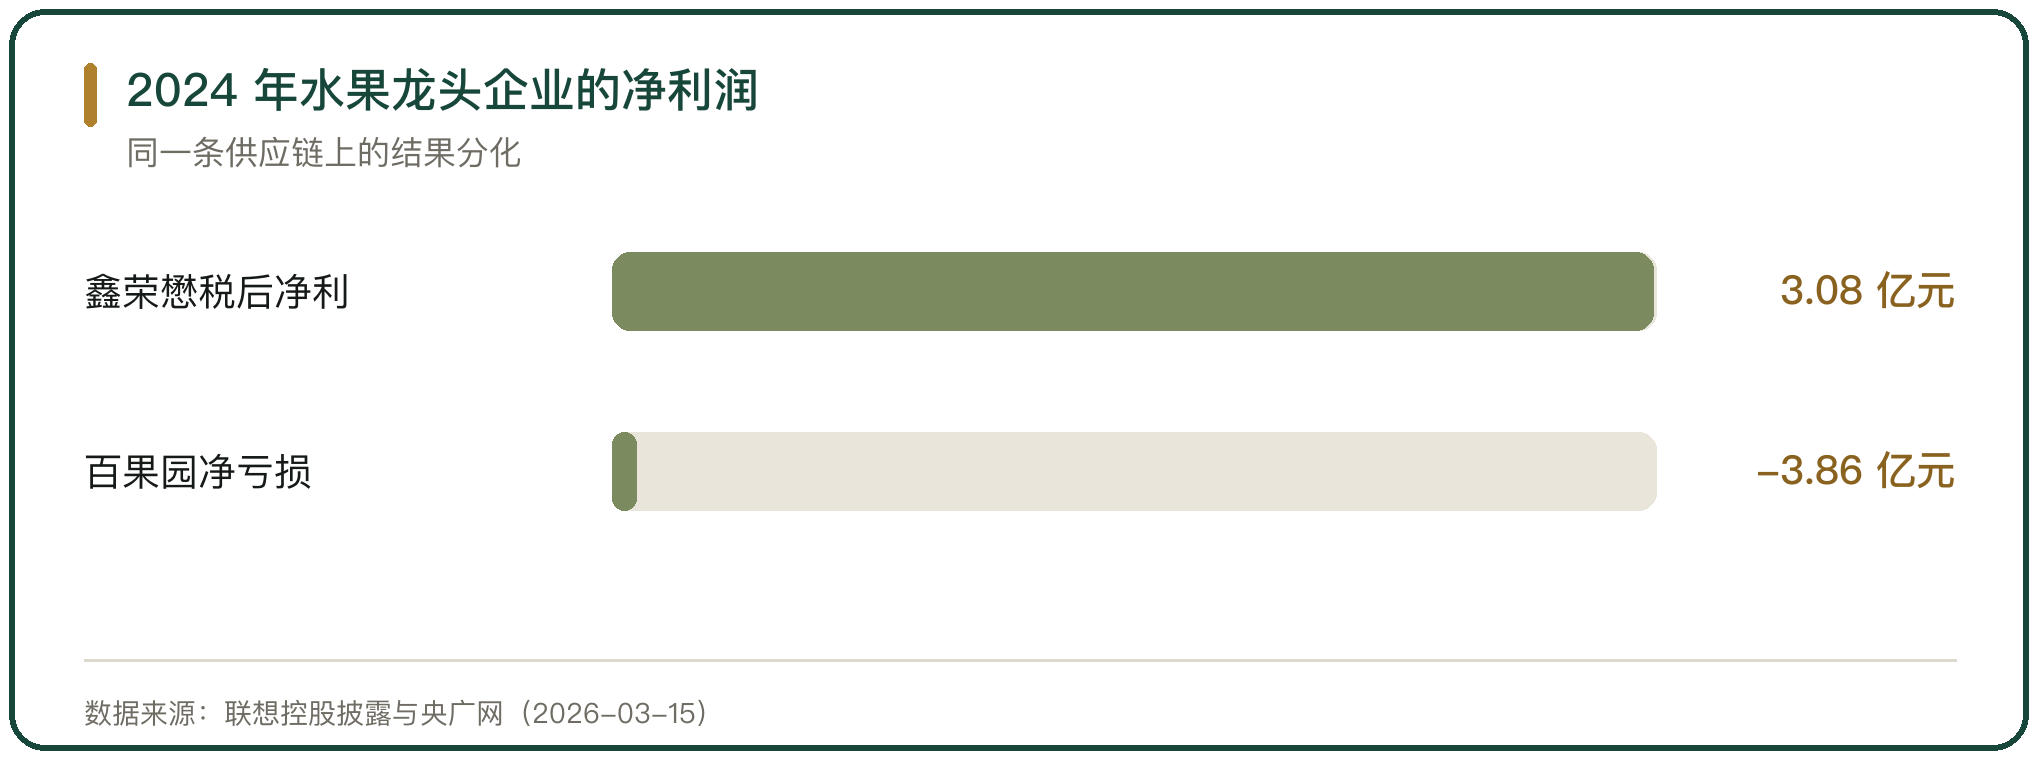
鑫荣懋是中国最大的水果供应链平台之一,营收规模突破 200 亿元,2024 年税后净利润 3.08 亿元,2025 年前 9 个月税后净利润 2.45 亿元(联想控股披露);公司在全国建有 30 多个冷链中心、仓储超 30 万平方米,日吞吐能力 10000 吨。
行业龙头的经营结果分化。洪九果品因长期停牌、未能披露财报等问题被港交所取消上市资格退市;百果园 2024 年营收同比下降 9.8%,净利润亏损 3.86 亿元,2025 年上半年净亏损 3.42 亿元(央广网)。
七、国际粮商的角色
国际粮商在进口链条里承担海外采购与物流组织,国内进口商是它们的分销对象。
巴西有超过 1700 家获准对华出口的大豆单位,2025 年 4 月 25 日中国恢复 5 家巴西大豆出口企业的输华资质,这 5 家分别隶属于 ADM、嘉吉、Terra Roxa、Olam Brasil 及 C.Vale 合作社(内蒙古自治区粮食和物资储备局)。
国际粮商与国内龙头的分工是采购端与加工端的对接。国内企业通过与国际粮商建立稳定合作关系获得原料,再以压榨与品牌把原料转化为国内产品。
八、港口与冷链的壁垒
进口端的份额壁垒落在资产上。
压榨产能集中在沿海港口,缩短进口大豆的运输距离;冷链中心与仓储面积决定水果与肉类的周转能力,鑫荣懋在全国建有 30 多个冷链中心、仓储超 30 万平方米。
资产的投入形成进入门槛。港口、冷库与冷链车队的固定投入大,回报周期长,新进入者难以在短时间内复制,头部企业的份额因此相对稳定。
九、份额集中的另一面
份额走在前面,利润未必跟上,进口端的薄利与波动是常态。
京粮控股 2024 年营业总收入 114.35 亿元,同比下滑 3.92%,归母净利润 2613.05 万元,同比下滑 74.47%,当年公允价值变动损益为 -1.17 亿元,主要来自油脂油料期货合约与被套期项目的公允价值变动(京粮控股 2024 年年度报告)。
规模带来的议价能力有限。原料与汇率波动会快速传导到利润,进口企业在扩大规模的同时要控制价格敞口与库存占用。
十、进口企业竞争格局的判断
农产品进口端的份额集中在少数主体手里,集中的依据是资金、港口与冷链资产,以及海外产地资源。
大豆压榨与油脂品牌的份额最集中。中粮福临门与金龙鱼合计占大豆压榨市场份额的 55%,金龙鱼在食用油销量口径的份额约 37.7%;国内大豆压榨产能超过 2.5 亿吨,产能利用率不足 45%,中小产能持续退出(三个皮匠报告、中国报告大厅)。
肉类与水果进口由不同主体承担。中粮家佳康 2025 年肉类进口板块营业收入 22.32 亿元、同比增长 24.0%;鑫荣懋营收突破 200 亿元、2024 年税后净利润 3.08 亿元。份额高不等于利润高,京粮控股 2024 年归母净利润 2613.05 万元、同比下降 74.47%。



写点看法