

酒类品牌的区域代理权争夺
一、区域代理权的层级与取得
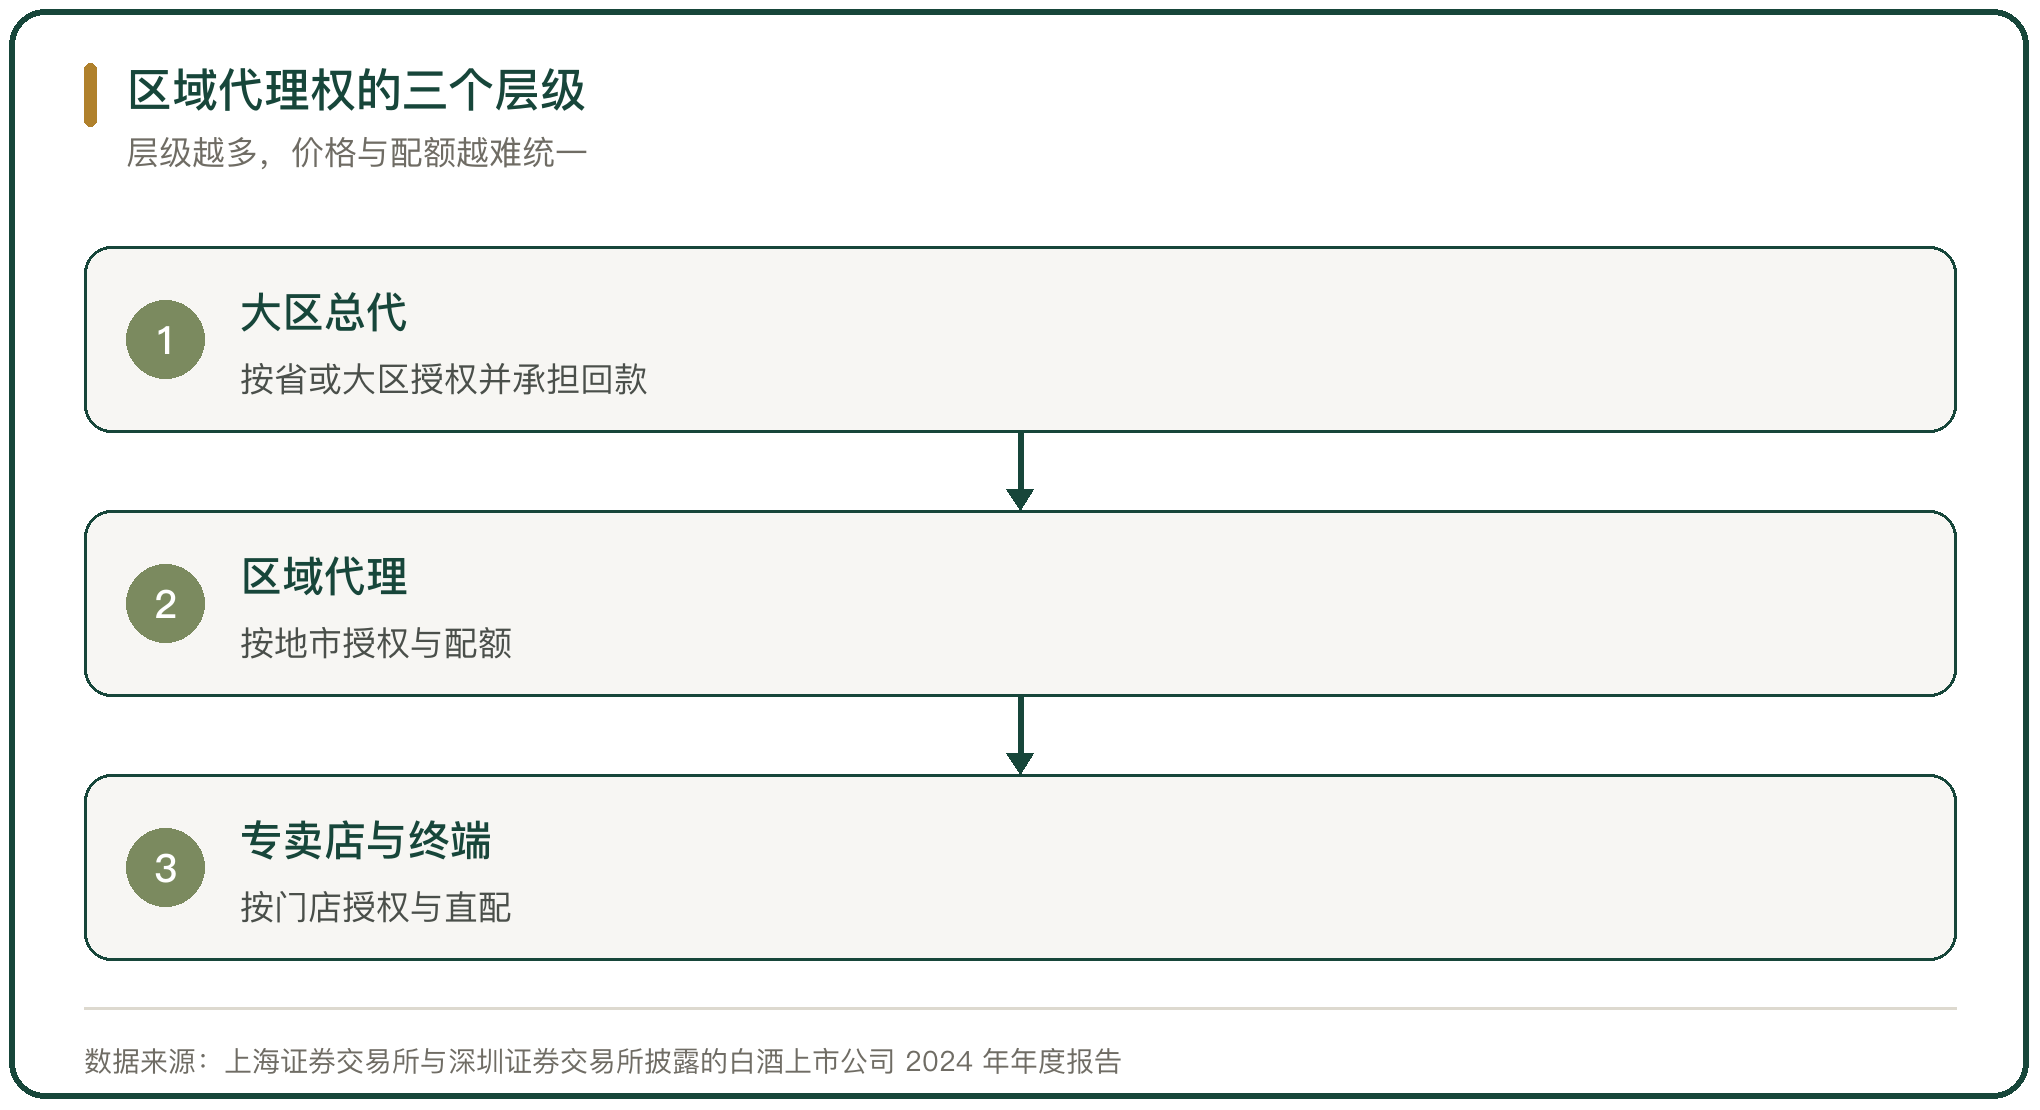
代理权按区域与渠道分成不同层级。上一层是覆盖省或大区的大商,承担回款与仓储,下一层是按地市授权的区域代理,再往下是专卖店与终端网点。层级之间靠配额与价差连接。
配额决定一个经销商能拿到多少货,价差决定能不能赚钱。两个变量都由厂家设定,代理权的争夺因此围绕配额与价格政策展开。
二、大商制的形成与调整
早期的大商制把渠道交给区域总代理,厂家授权其定价权与下级渠道管理权。五粮液在白酒渠道变革的早期依靠大商快速铺开全国市场,同时也带来主品牌被稀释与价格体系不统一的问题。
调整的方向是把渠道收回。厂家用专卖店、股份公司与深度分销替代单纯的大商授权,把对终端的掌握程度作为区域代理权分配的依据。
三、经销商数量的收缩与分化
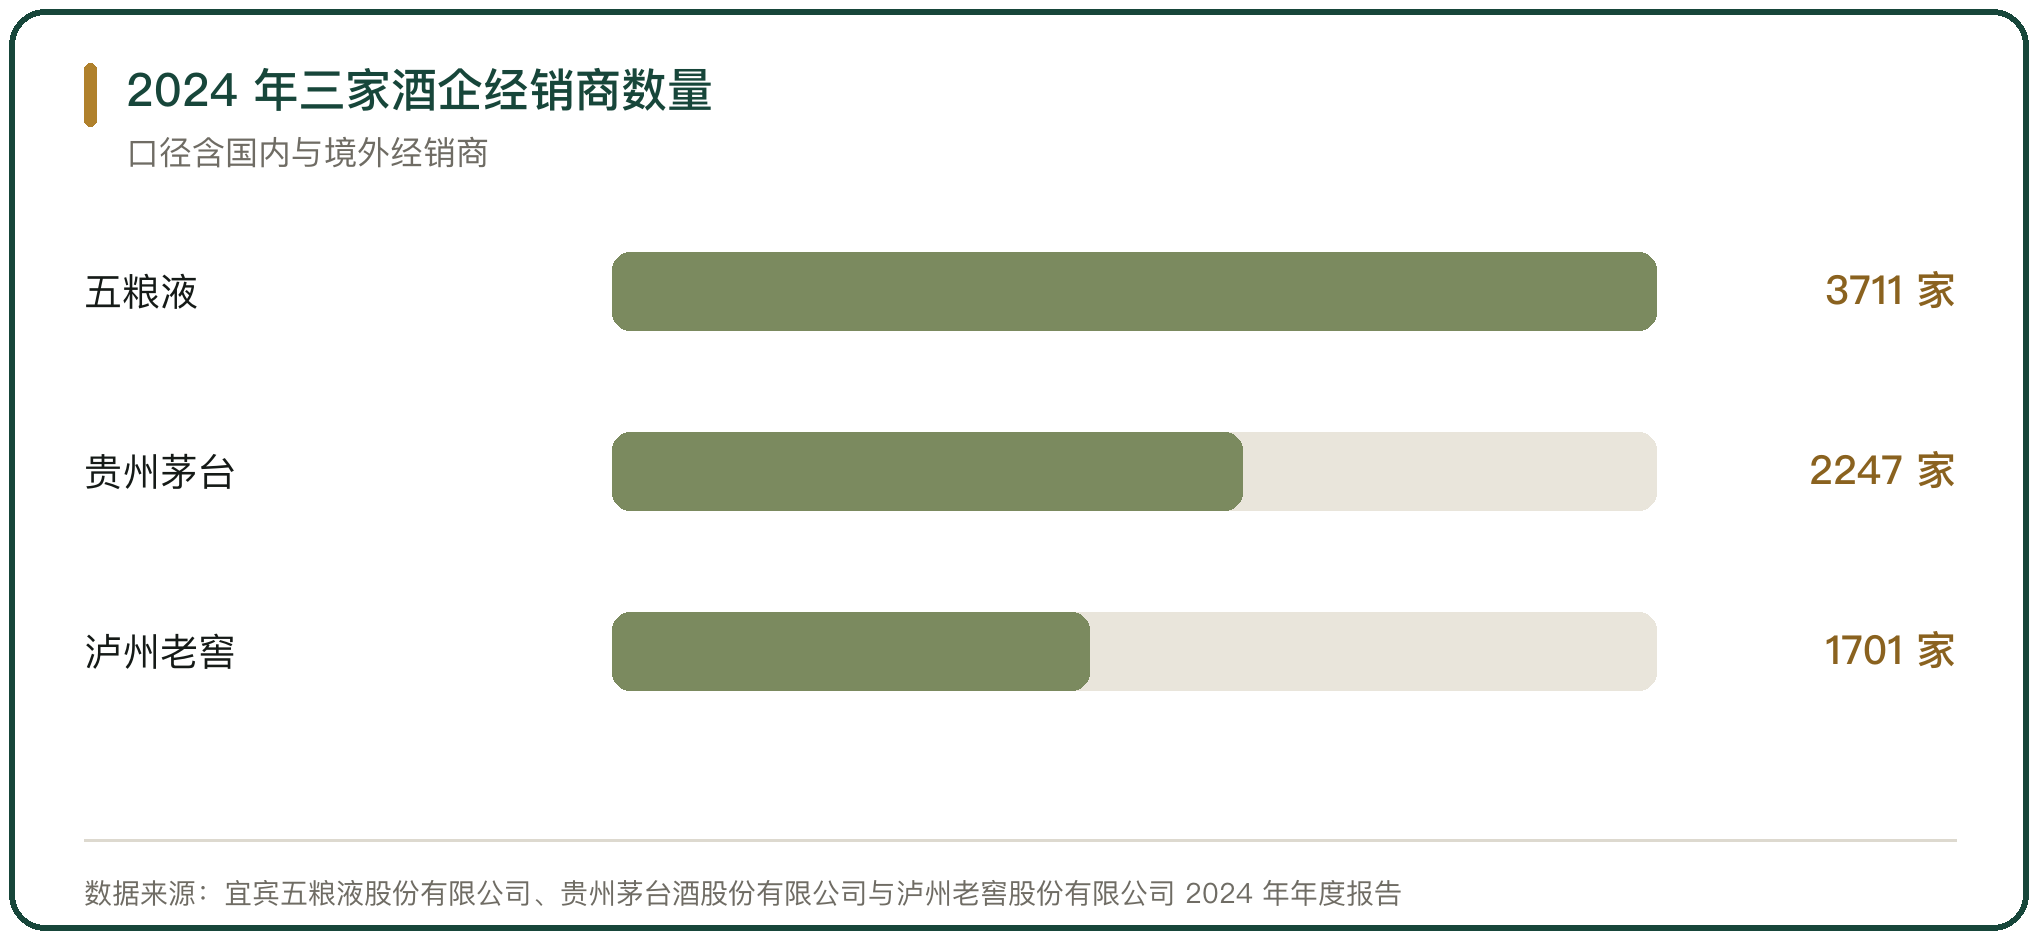
2024 年 20 家 A 股白酒上市公司的经销商总数为 49115 家,2023 年为 51162 家,整体规模小幅收窄。中国网财经 2025 年 5 月 15 日对年度报告的统计显示,12 家酒企经销商净增加,8 家减少。
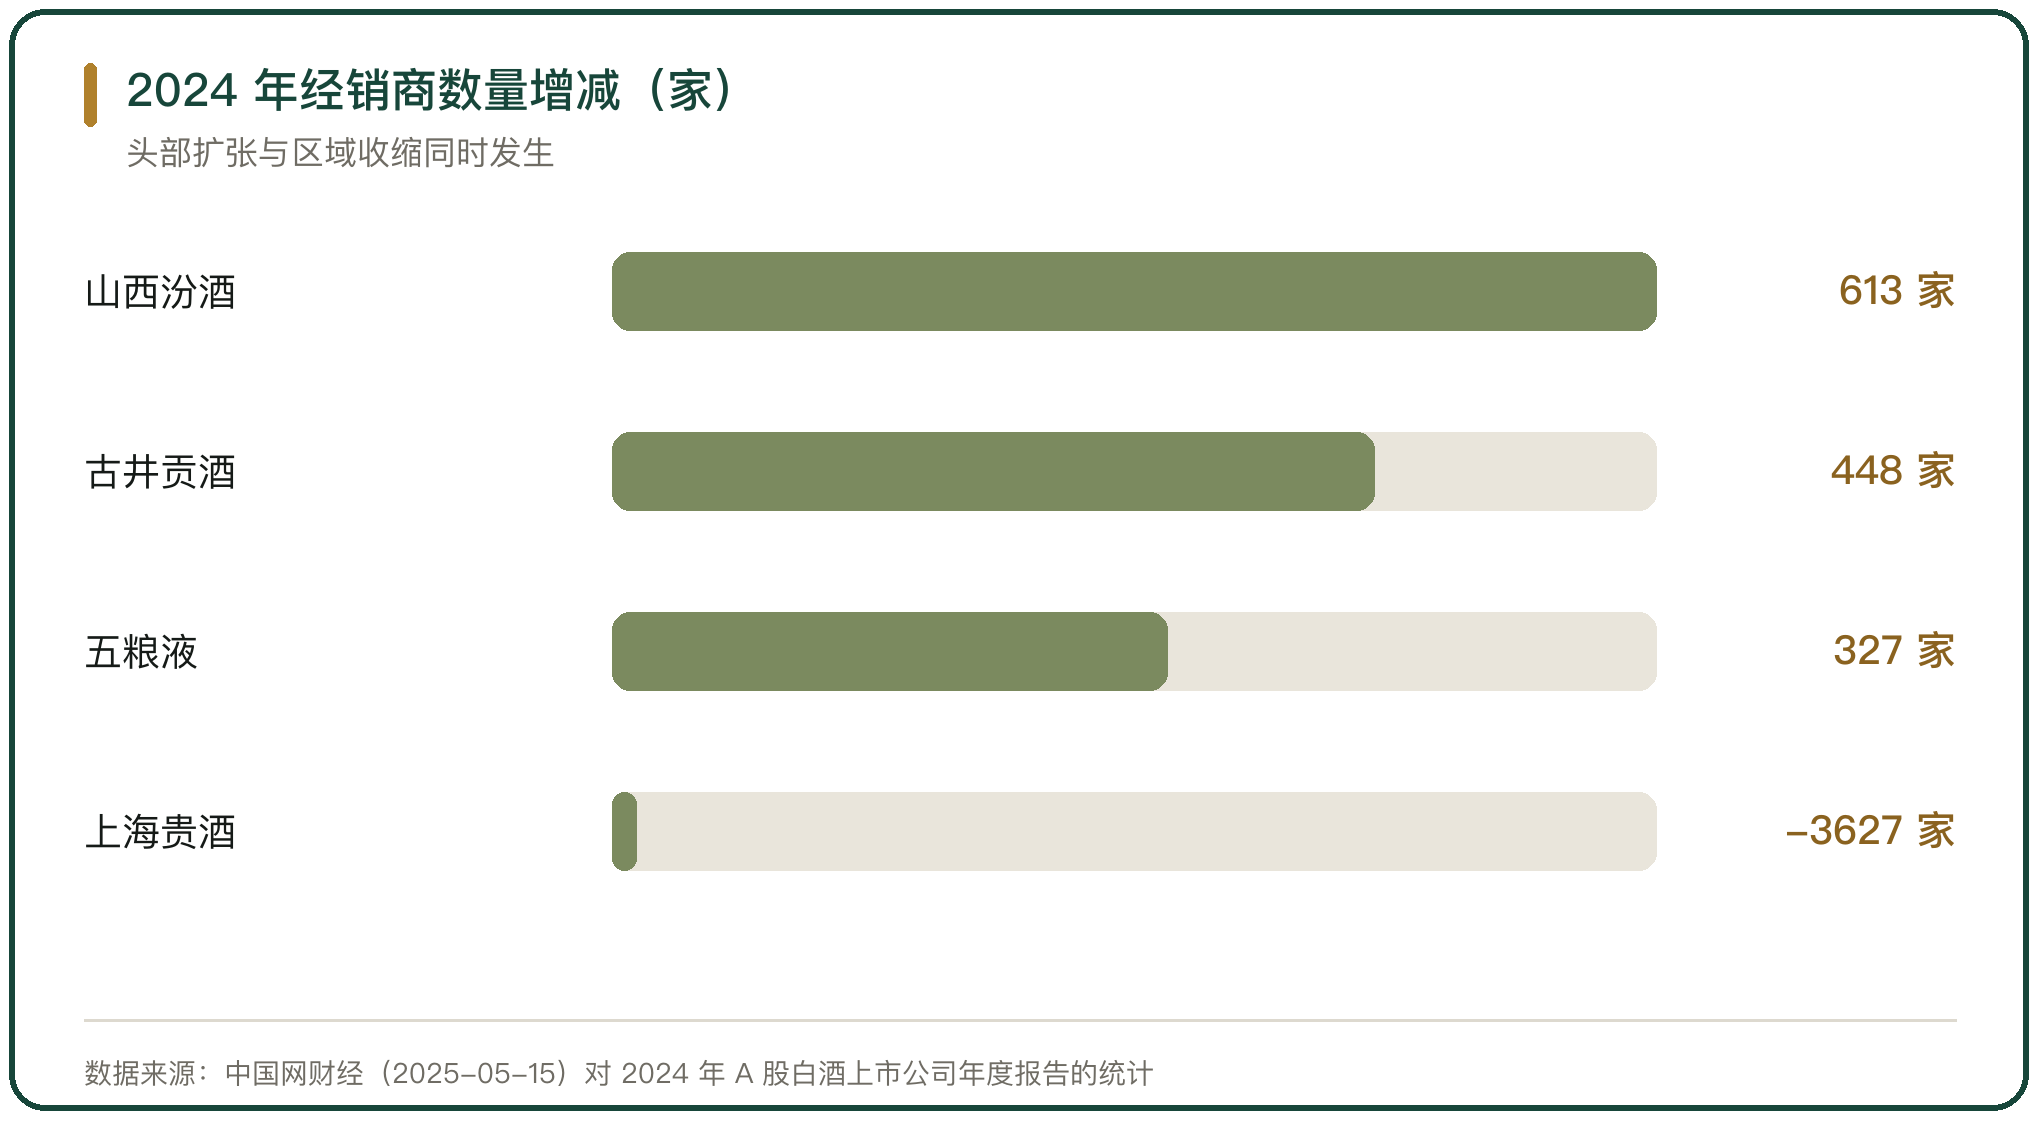
增减的方向在头部与区域之间分开。山西汾酒净增 613 家,古井贡酒净增 448 家,五粮液净增 327 家;上海贵酒的经销商数量从 2023 年的 4429 家降至 772 家,减少 3627 家。
四、酒类品牌的配额与价格管控
配额与价格是品牌方调控代理权的主要工具。五粮液 2024 年年度报告披露,当年经销商合同计划量较 2023 年整体减量 20%,减量部分以直销形式开拓团购销售。
停货是更直接的动作。2025 年初,五粮液对经销渠道停货减量,汾酒的青花 20 与老白汾酒 10、洋河的海之蓝与天之蓝在多地停止供货。品牌方通过控制投放量压缩渠道库存,再把供货节奏与价格政策重新匹配。
五、代理权争夺中的品牌与渠道
代理权的争夺在两类主体之间展开。一类是品牌方,目标是让终端价格稳定、货流可控;一类是经销商,目标是拿到更低的进货价与更大的配额。
分歧出现在库存与价格上。渠道库存高时,经销商为回笼资金低价出货,终端价格与厂家指导价出现差距,品牌方随之收紧配额;配额收紧之后,同一区域的代理权在经销商之间变得稀缺,转让与接盘的价格随之上抬。
六、直销渠道与批发渠道的比重
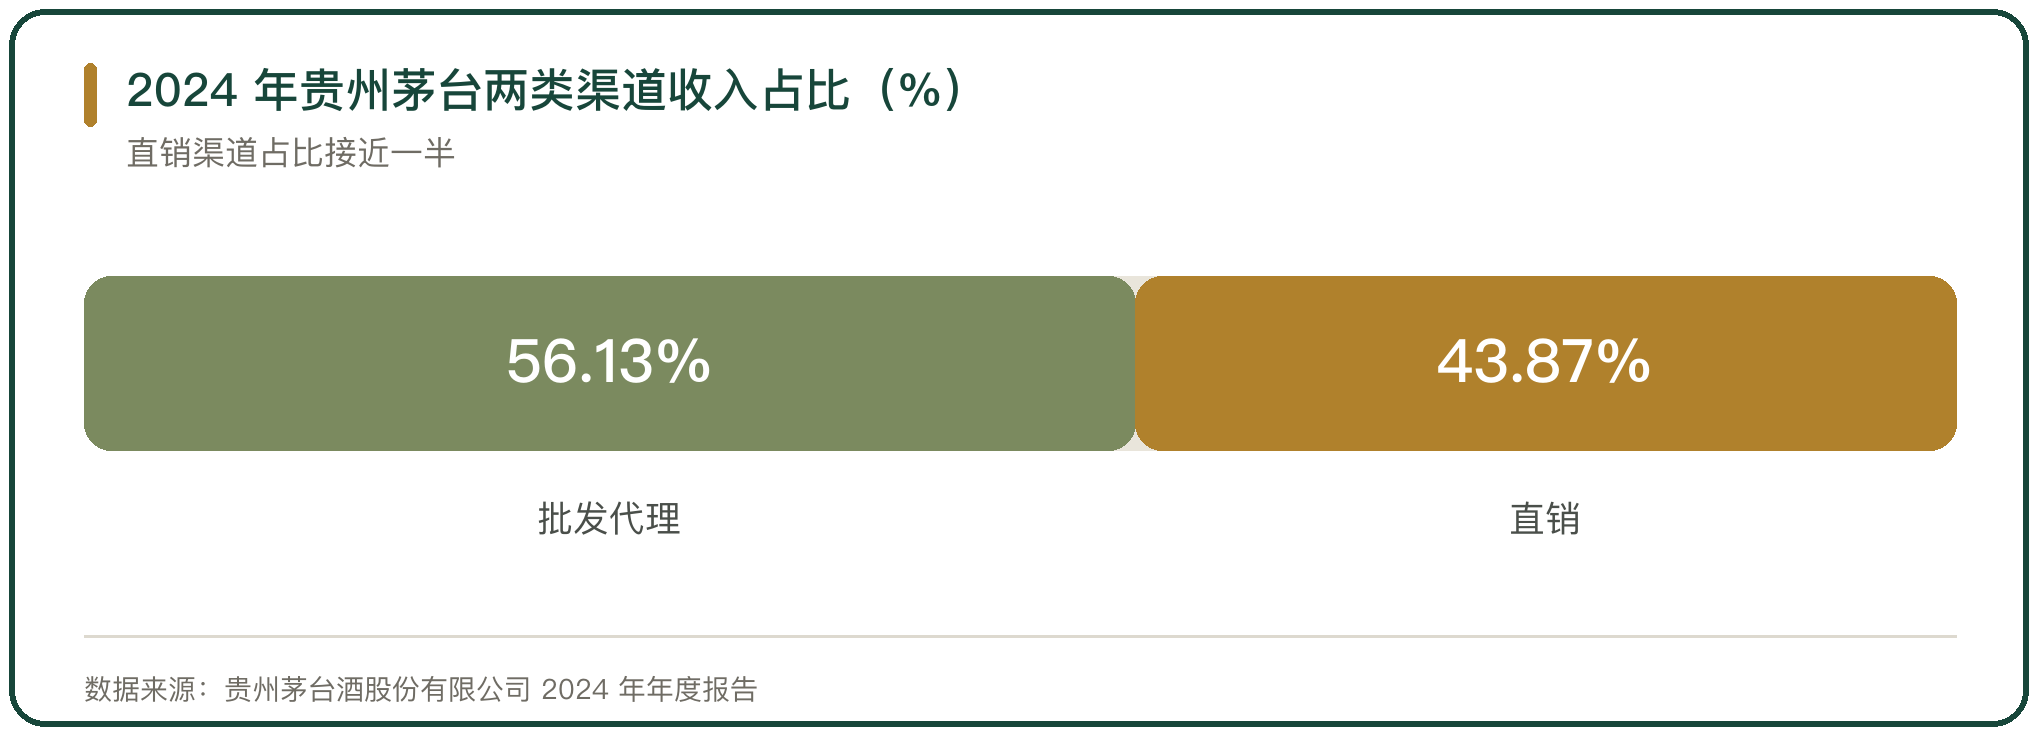
直销渠道的收入占比在上升,代理权对应的批发份额随之被切分。贵州茅台 2024 年年度报告披露,直销渠道收入 748.43 亿元,批发代理收入 957.69 亿元,直销占比 43.87%,「i 茅台」平台收入 200.24 亿元。
五粮液的直销收入为 343.89 亿元,同比增长 12.89%,经销收入 487.38 亿元,同比增长 5.99%。直销包括专卖店、团购与线上自营,绕开了代理商这一层,也把部分终端利润留在了厂家一侧。
七、经销商与厂家的收入分配
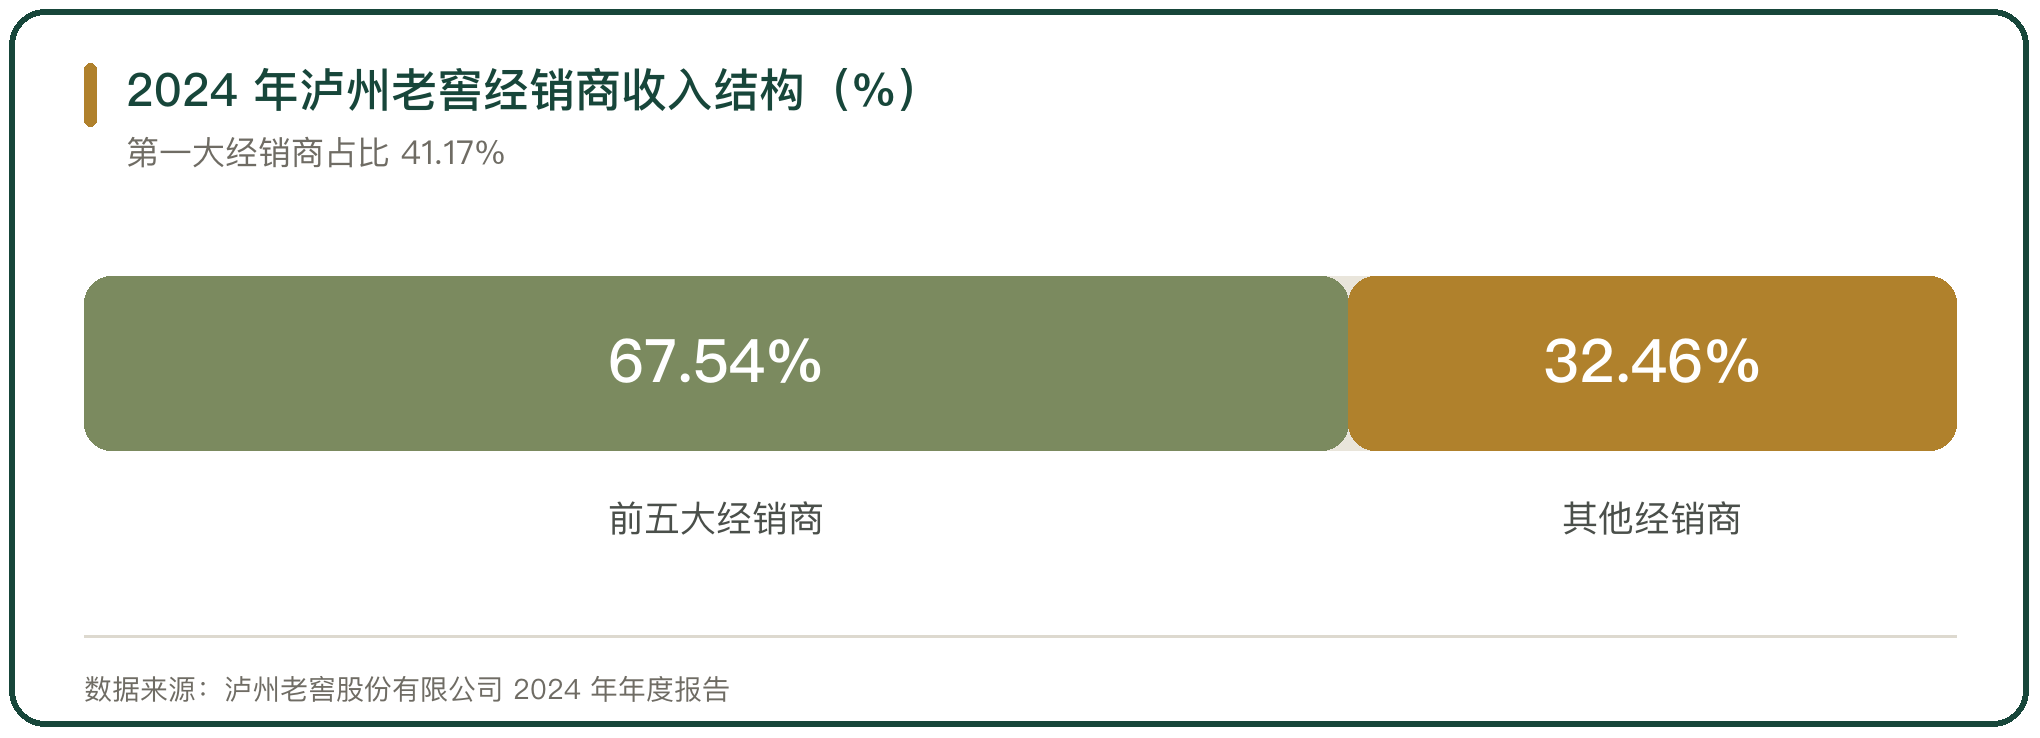
同一层面的经销商之间差别很大。泸州老窖 2024 年年度报告披露,传统渠道收入 295.73 亿元、占 94.8%,前五大经销商营收占比 67.54%,第一大经销商占 41.17%。
经销商总数与单个经销商的销售额并不同步。洋河股份 2024 年的经销商为 8866 家,批发经销收入 278.54 亿元、占 98.6%,线上直销约 4 亿元,门店在省内的有 2999 家、省外的有 5867 家。
厂家一侧的毛利率差异不大,渠道一侧的价差差别较大。五粮液 2024 年酒类毛利率 82.21%,其中直销模式毛利率 87.01%、经销模式 78.82%,同一家企业的两类渠道之间相差 8 个百分点以上,经销商的利润空间由此被限定。
八、终端直配与渠道下沉
厂家把触角伸到终端,代理权的作用范围随之变化。五粮液 2025 年在 20 个市场启动终端直配模式试点,由厂家直接向终端配货,掌握终端动销数据,同时降低经销商的仓储与物流成本。
直配把原有的两级或三级环节压短。终端数据回到厂家之后,配额的分配依据从经销商的回款能力扩展到终端的实际销售,代理权的评价标准随之调整。
九、专卖店与团购渠道的授权
专卖店是代理权的一种落地形式。五粮液 2024 年新增 138 家专卖店、5 家文化体验店、490 家和美集合店与 2 家大酒家,升级建设第五代专卖店 715 家,专卖店数量超过 1700 家。
专卖店与团购渠道的授权条件与区域代理不同。区域代理按地市授权并承担回款,专卖店按门店授权,货源由厂家或大区直供;团购渠道以企事业单位与宴席为主,成交价与零售价分开核算。五粮液 2024 年直销模式收入 343.89 亿元、同比增长 12.89%,直销模式的毛利率为 87.01%,高于经销模式的 78.82%,两类渠道的价差空间由此分开。
十、厂商关系的两种模式
厂与商的关系分成两种。一种是代理制,厂家定指导价,经销商负责铺货与回款,货权在经销商手里;另一种是直营制,厂家自建门店与电商,货权与价格都由厂家掌握。
两种模式的成本不同。代理制把铺货与资金压力放在经销商一侧,厂家用人少;直营制需要自建门店与仓储,人力与租金支出高,但对终端的控制更直接。五粮液 2024 年新增核心终端 1.6 万家,2025 年在 20 个市场启动终端直配试点,两种模式的比重处在移动中。
11、区域代理权的判断
区域代理权的核心是配额与价差,两者都由品牌方设定。经销商数量的增减在头部与区域之间方向相反,扩张的企业用省外网点换销量,收缩的企业把资源压回核心市场。
渠道结构的变化落在直销占比上。贵州茅台 2024 年直销占比 43.87%,五粮液直销收入增长 12.89%,终端直配在 20 个市场试点。厂家收回定价权的动作,把经销商从定价参与者变成配送与资金角色。



写点看法