

政策性粮食库存的分类与账实管理
关键词 政策性粮食库存管理账实相符保管费用以陈顶新粮食库存检查
一、政策性粮食库存的四类
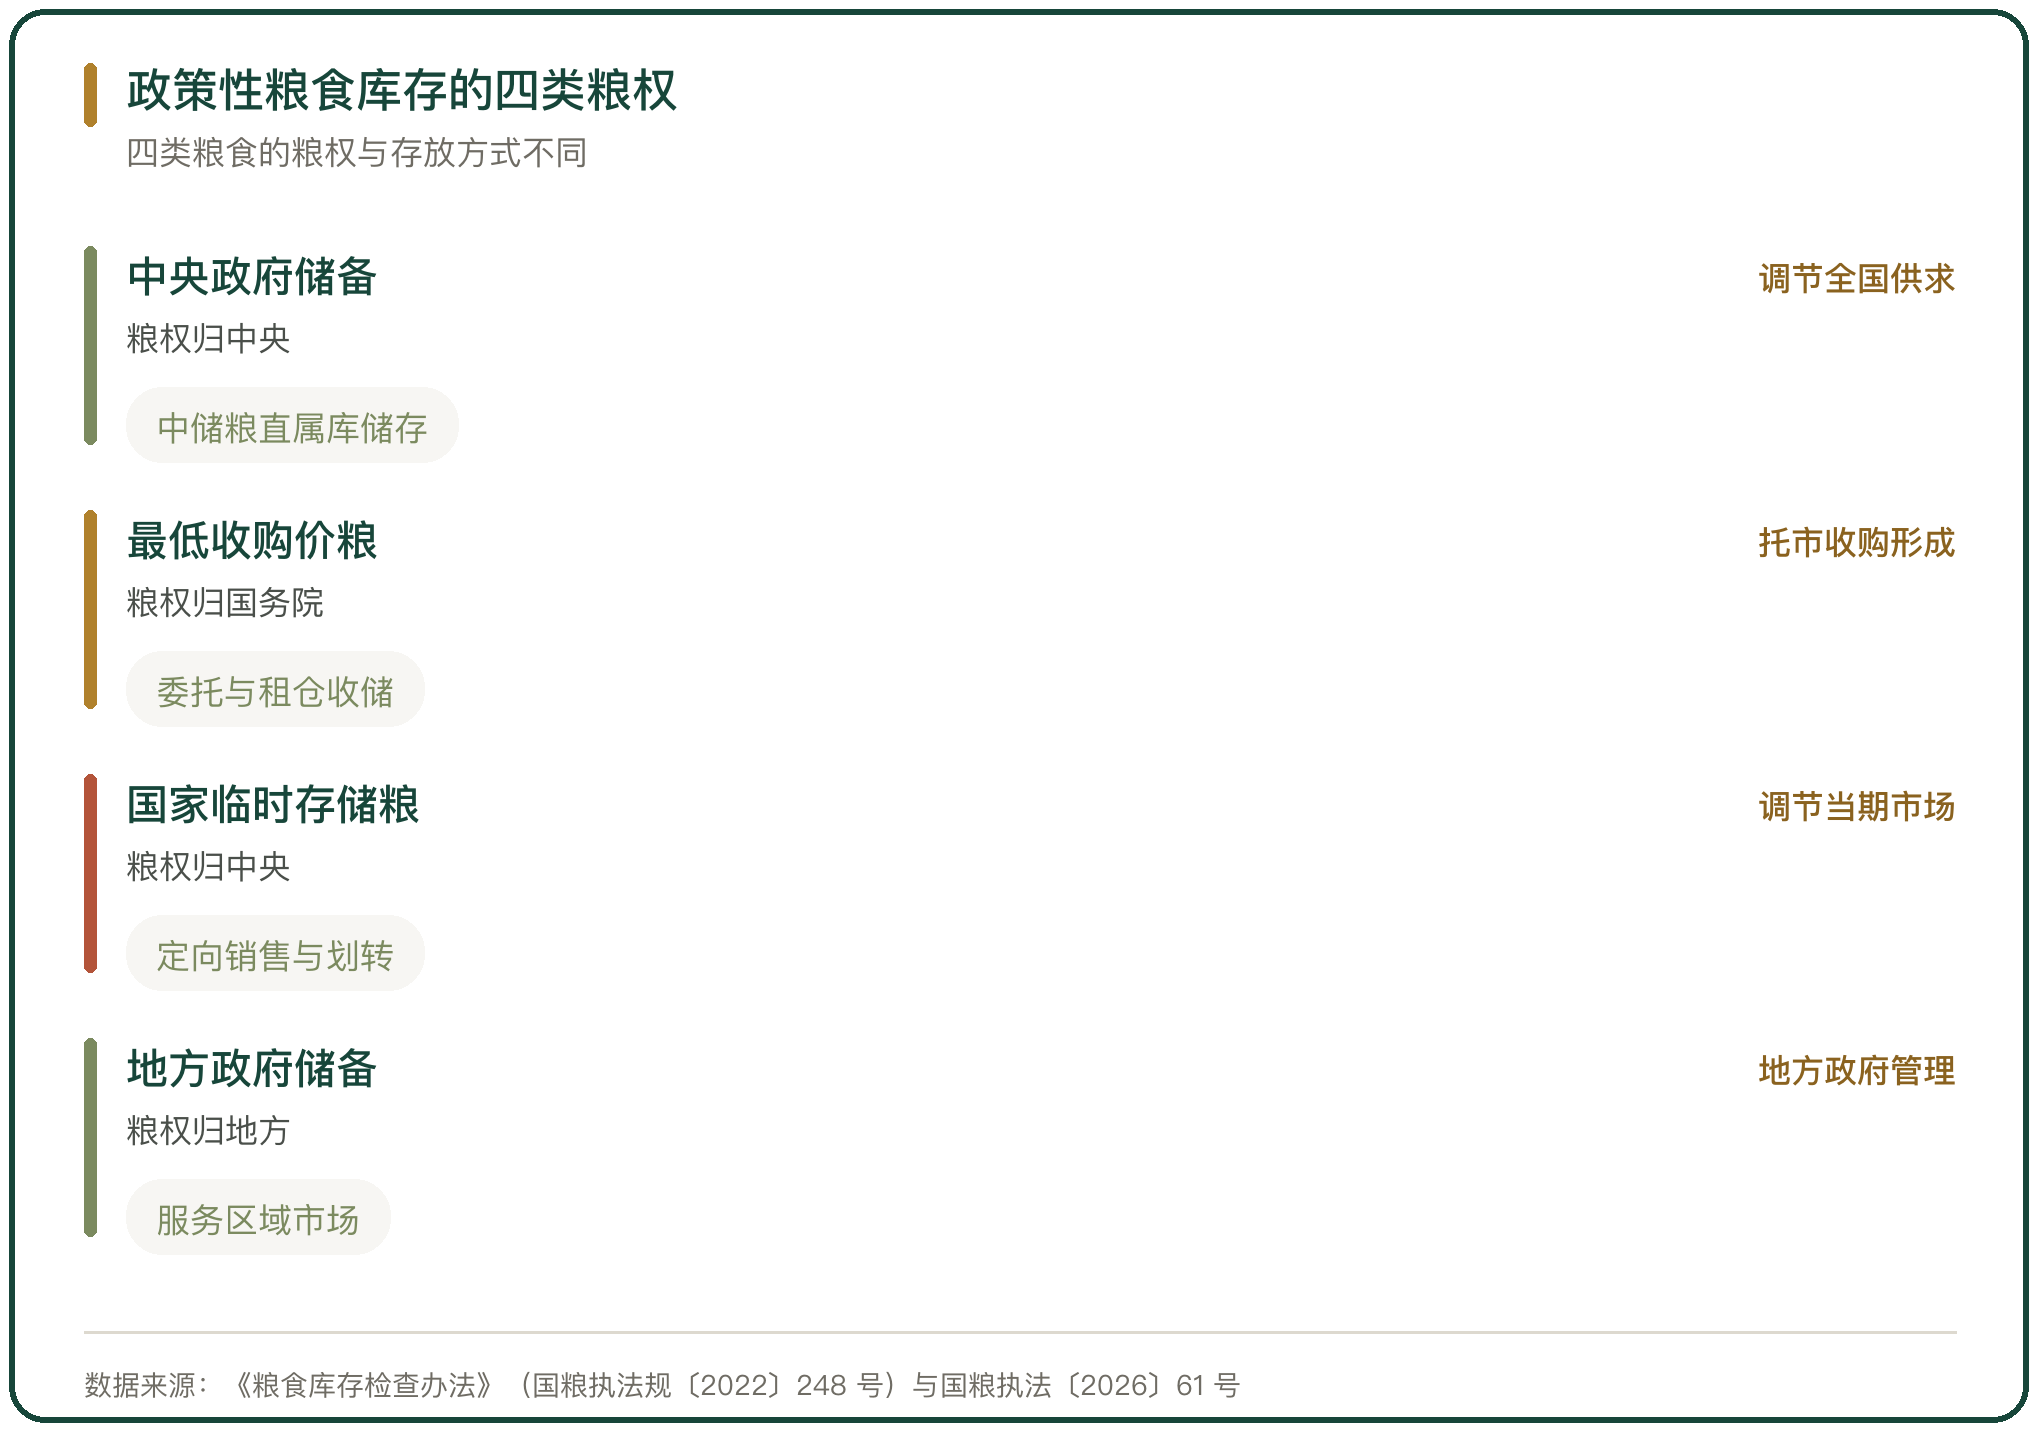
政策性粮食库存按粮权归属分四类。中央政府储备粮油和中储粮受委托执行的最低收购价粮、国家临时存储粮,粮权归中央;地方政府储备粮油,粮权归地方政府。
四类粮食的存放方式不同。中央储备粮主要储存在中储粮直属库,托市临储粮采取委托收储与租仓收储,多数存放在地方粮食企业。全国政策性粮油库存检查把上述企业纳入检查范围,同时检查被检查企业存储的商品粮油库存。
二、分类存放与专账记载
库存管理要求专仓储存、专人保管、专账记载。不同年份、不同等级的粮食要分类存放,建立具体到货位的账务凭证资料和质量档案。
专仓专储的意义在于可核查。同一批粮的入库时间、等级、水分杂质与质量检验结果对应到具体货位,出库时可以按批次追溯。承担最低收购价粮收储的库点要按品种、年份、等级分仓管理,不允许与其他性质的粮食混存。
三、账实相符与账账相符
库存管理守两条线。一条是账实相符,保管账、统计账、会计账记录的库存数量与实际粮食数量对应;一条是账账相符,各类账目之间对得上。
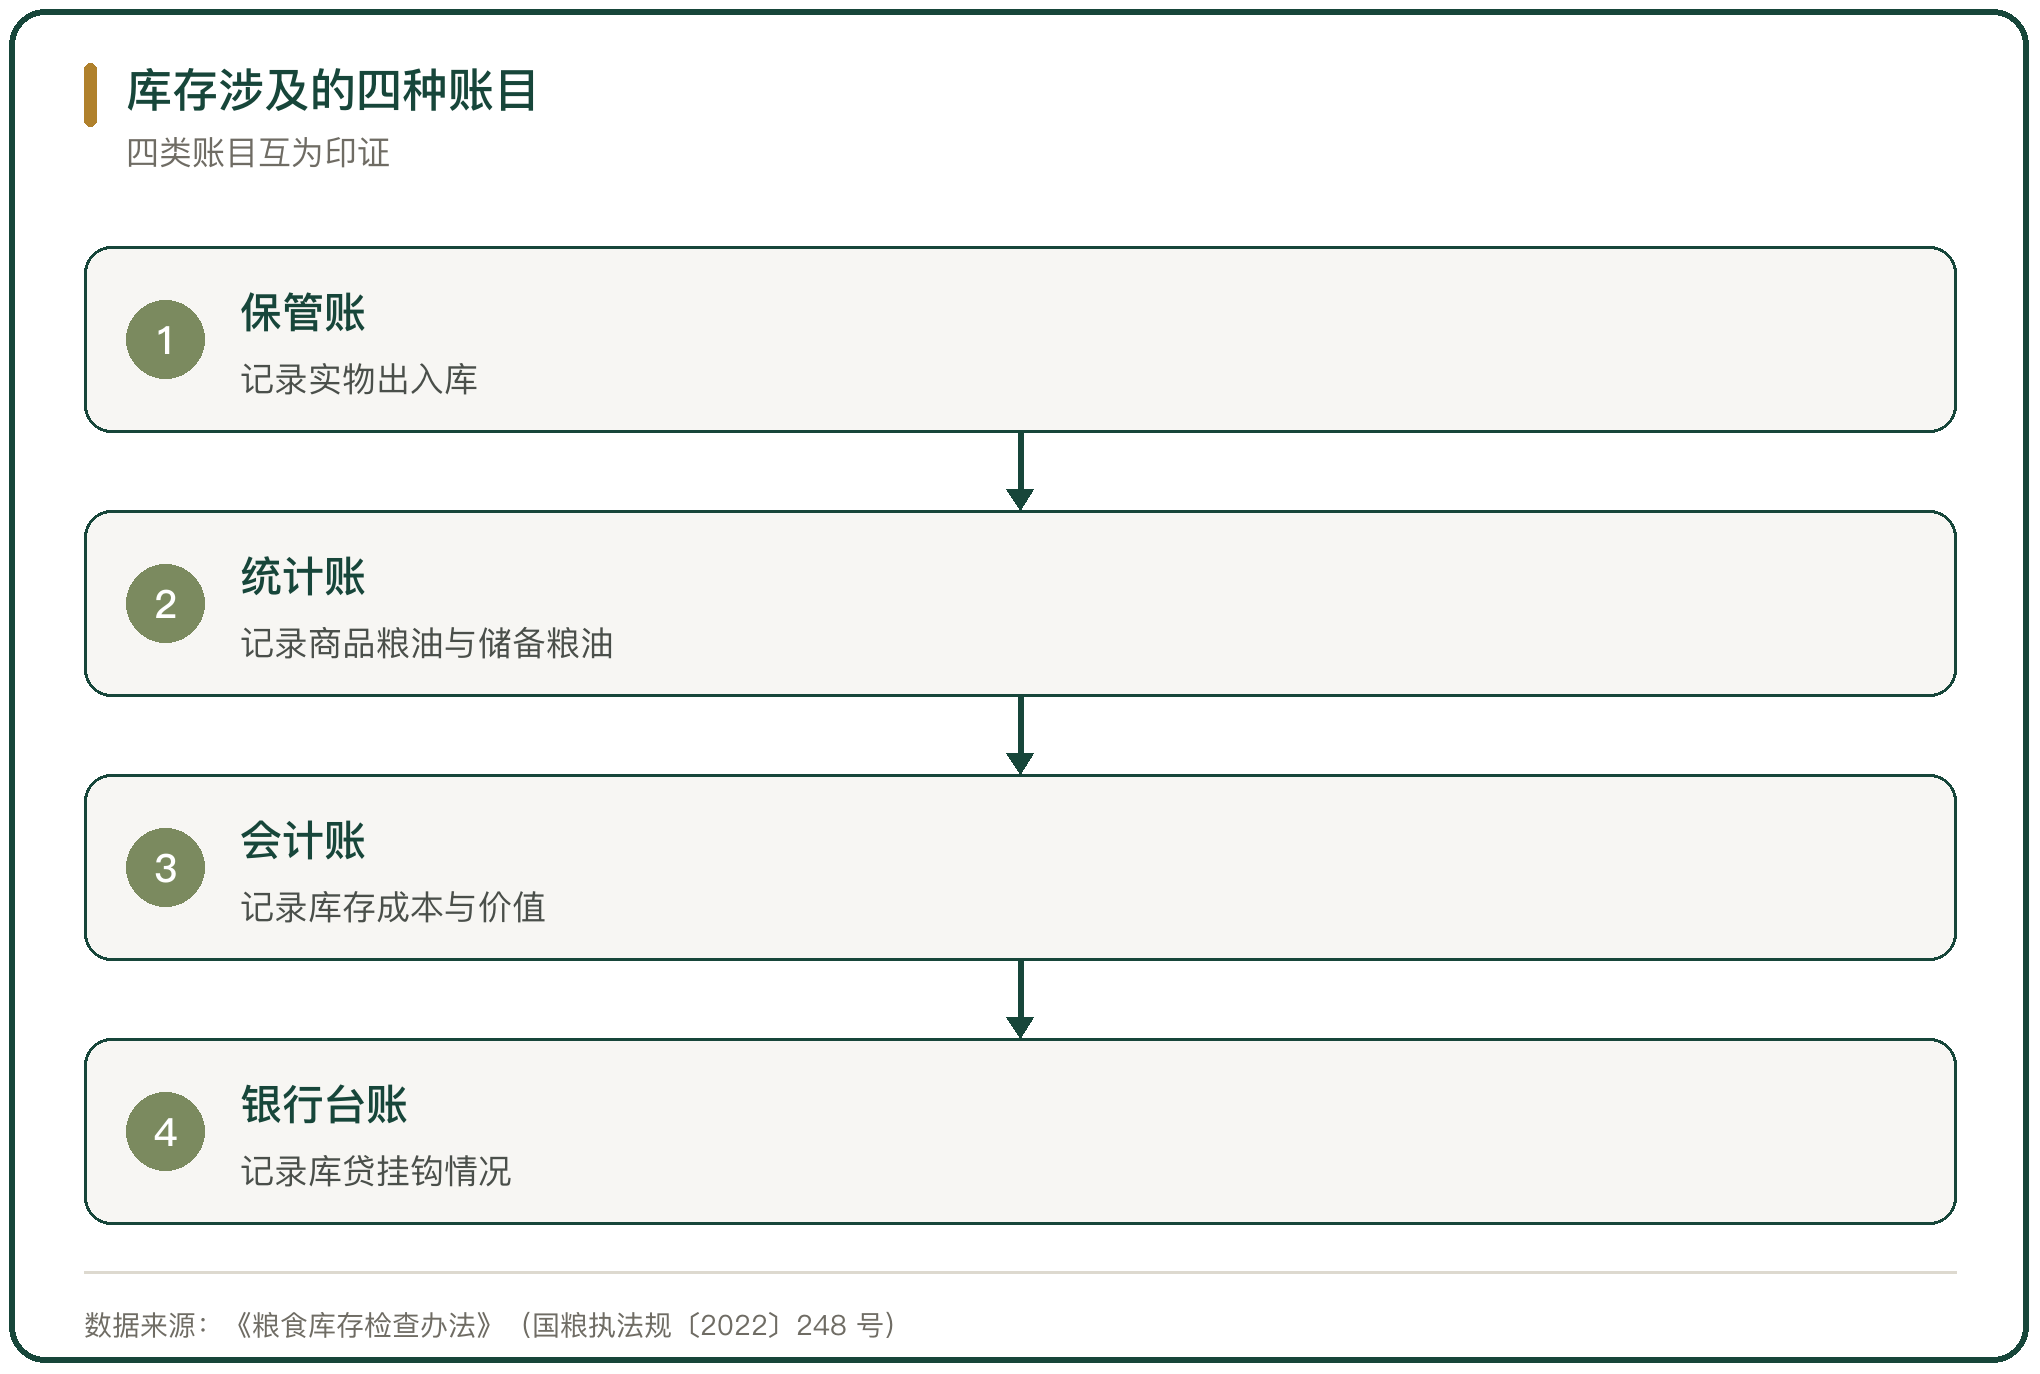
库存涉及四类账目。保管账记录实物出入库,统计账记录商品粮油与储备粮油,会计账记录库存的成本与价值,银行台账记录库贷挂钩情况。库贷挂钩指库存与贷款同步变化,钱随粮走、购贷销还。四类账目互为印证,检查时逐项核对。
四、库存检查的制度
库存检查有专门的办法。国家发展改革委、国家粮食和物资储备局、财政部、中国农业发展银行联合制定《粮食库存检查办法》,文号是国粮执法规〔2022〕248 号,规范对粮食经营企业的库存检查工作。
全国政策性粮油库存检查按年开展。2025 年的检查文号是国粮执法〔2025〕64 号,2026 年的检查文号是国粮执法〔2026〕61 号。检查内容是粮油数量、质量、轮换管理和购销政策执行四项。
五、数量真实性的核查方法
数量核查的难点是检查时点与实际查库日之间的时间差。检查时点与实际查库日之间发生的入库要从现场认定数量中扣除,出库要加上,经过调整后再与账面数比对。
核查方法分账务检查与实物检查两步。账务检查核对统计账、会计账、保管账的账账相符,以及各类账目与实物清查结果的账实相符;实物检查过磅、清点、扦样。检查要重点排查账实不符、擅自动用、超耗、虚报收储数量等问题。
六、库存成本的构成
政策性粮食的库存成本由几块组成。保管费用用于库存保管期间的质检、监管等日常费用及损耗;收购费用用于首次收购的装卸、搬运、整理;轮换费用用于储备粮轮换;贷款利息按库存成本与农发行规定的利率据实计算。
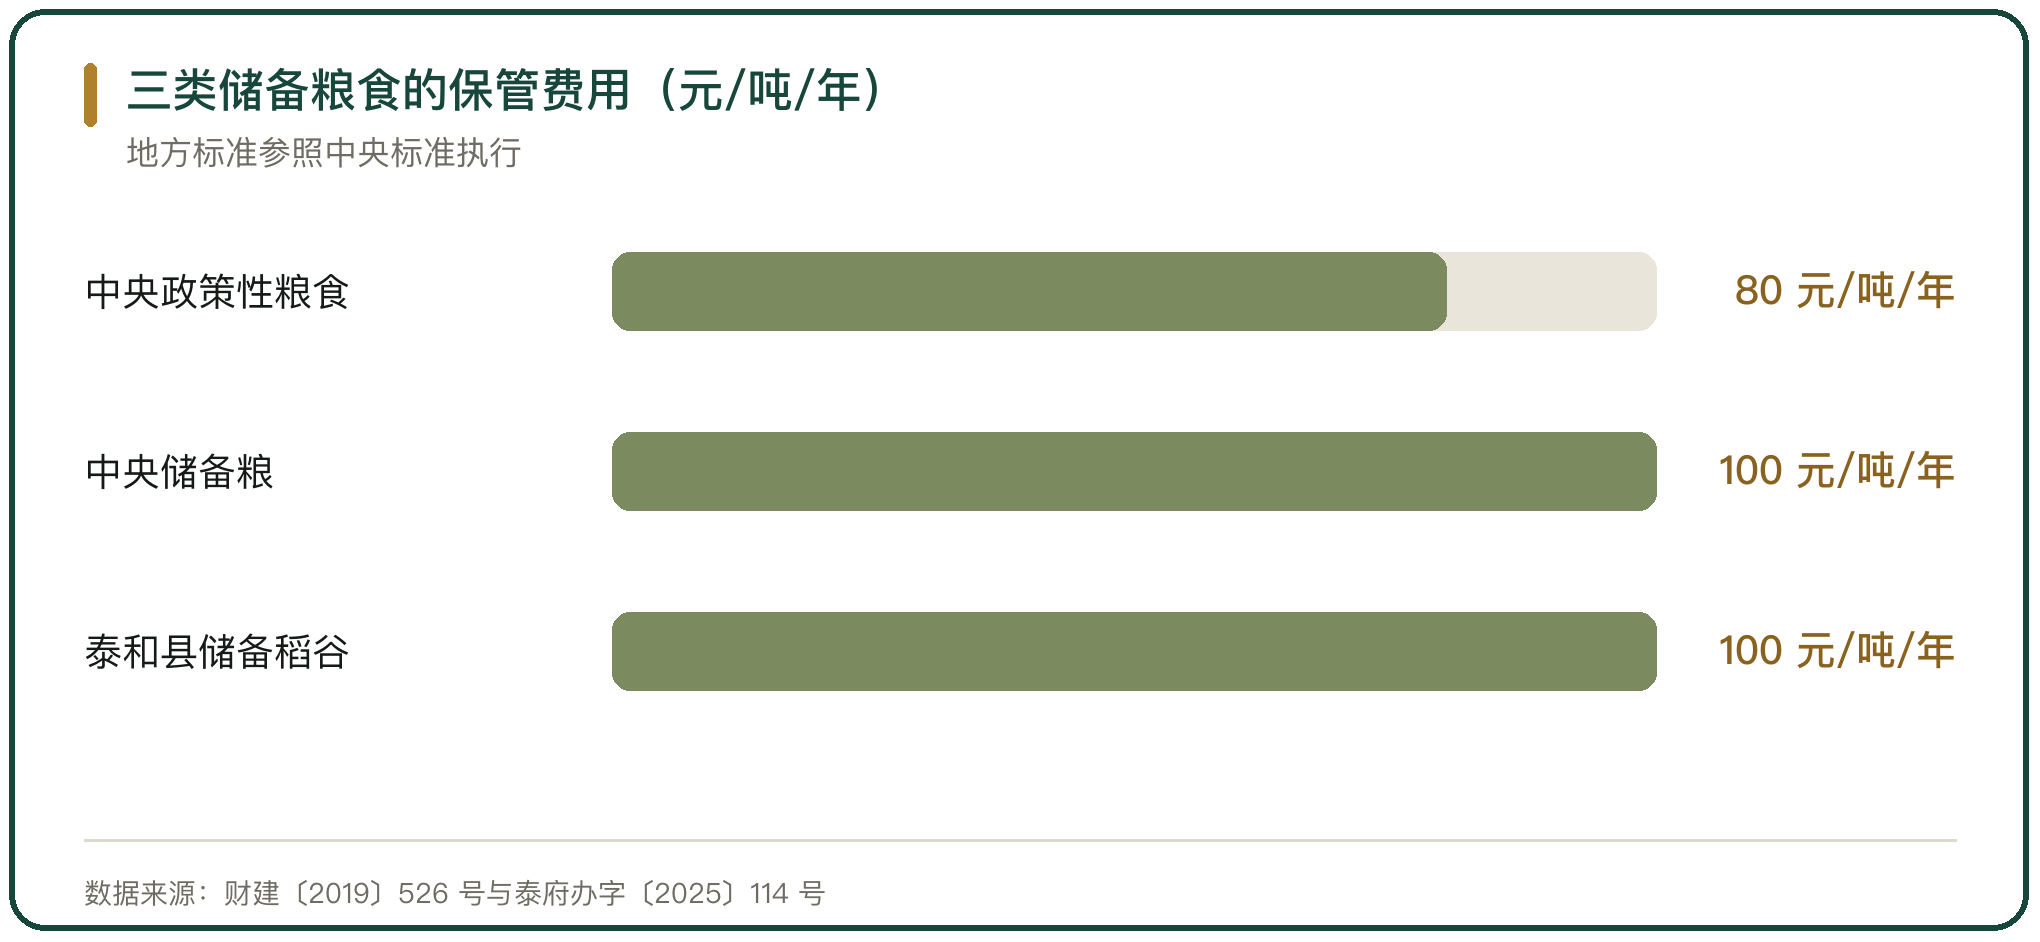
费用按标准拨付。中央最低收购价和临时收储粮食的保管费用补贴标准是每年每吨 80 元,由中央财政按标准拨付到承储库点;利息补贴归农发行,销售盈亏由财政统负。
七、中央与地方的成本标准
地方储备的成本标准参照中央储备。中央储备粮的保管费用补贴标准是每年每吨 100 元。辽宁省省级储备粮的保管费用标准是粮食每年每吨 100 元、大豆油每年每吨 240 元,轮换费用及价差的包干标准是玉米、小麦每吨 100 元、稻谷和大豆油每吨 200 元。
县级标准有公开文本。江西省泰和县的县级储备粮管理办法规定,稻谷保管费用每吨每年 100 元、成品粮每吨每年 300 元,收购费用每吨 50 元、轮换费用每吨 140 元,食用植物油管理费用包干每年每吨 1000 元。
八、委托与租仓的库存管理
托市临储粮大部分不在直属库。中储粮直属库有 346 个,托市临储粮 85% 以上储存在全国 1.1 万个地方粮食企业手中,由中储粮、地方粮食行政部门、农发行共同对粮食数量、质量、库存管理与销售出库负责。
库外库存靠信息化监管。中储粮集团对近千家直属库和分库实现技防技控全覆盖,库外储粮智慧监管平台接入 1994 个库外储粮库点,1900 多个库外储粮点实现数据直联。2025 年夏秋粮收购期间组织落实租仓库点 1164 个。
九、库存失真的案例
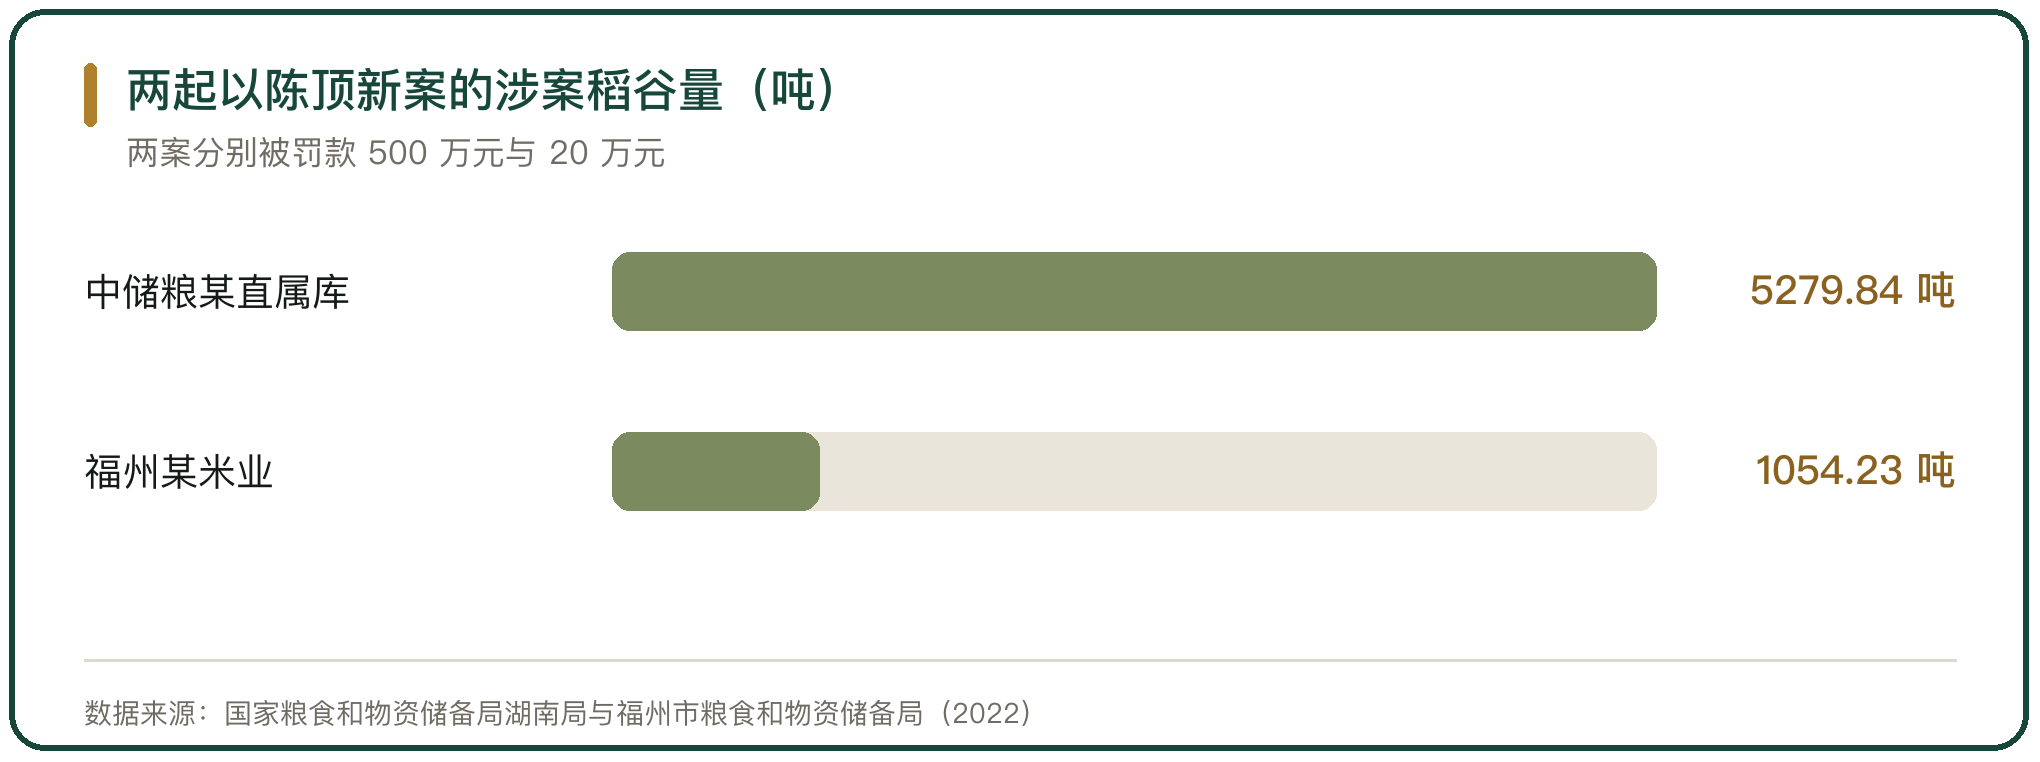
库存失真的典型手段是以陈顶新。国家粮食和物资储备局通报的案例里,2021 年中央储备粮轮换期间,中储粮某直属库收购从中储粮其他直属库、分库轮换出库的 2018 年产稻谷 5279.84 吨,冒充新粮收购入库,套取新陈粮食价差,被警告并处 500 万元罚款。
地方储备也有同类案件。福州市粮食和物资储备局查明,福州某米业有限公司购入从其他储备库轮换出库的 2017 年产稻谷 1054.23 吨冒充新粮入库,被警告并处 20 万元罚款,责令粮权企业追讨新陈粮价差款 36.73 万元。
十、政策性粮食库存管理的判断
政策性粮食库存管理的核心是数量真实。四类粮食的粮权归属不同,存放地点分散,账目与实物之间靠账实相符与账账相符两条线连起来。
管理的成本由财政承担。中央政策性粮食的保管费用按每年每吨 80 元拨付,中央储备粮按每年每吨 100 元,地方储备参照执行。库存越多,费用规模越大;库存的真实性依赖检查制度、信息化监管与承储企业的内控,三者缺一,账实之间就会出现缺口。



写点看法