

茶叶流通的金融属性风险
关键词 茶叶金融属性非法集资回购承诺仓单质押公共茶仓库存风险
一、茶叶金融属性的由来
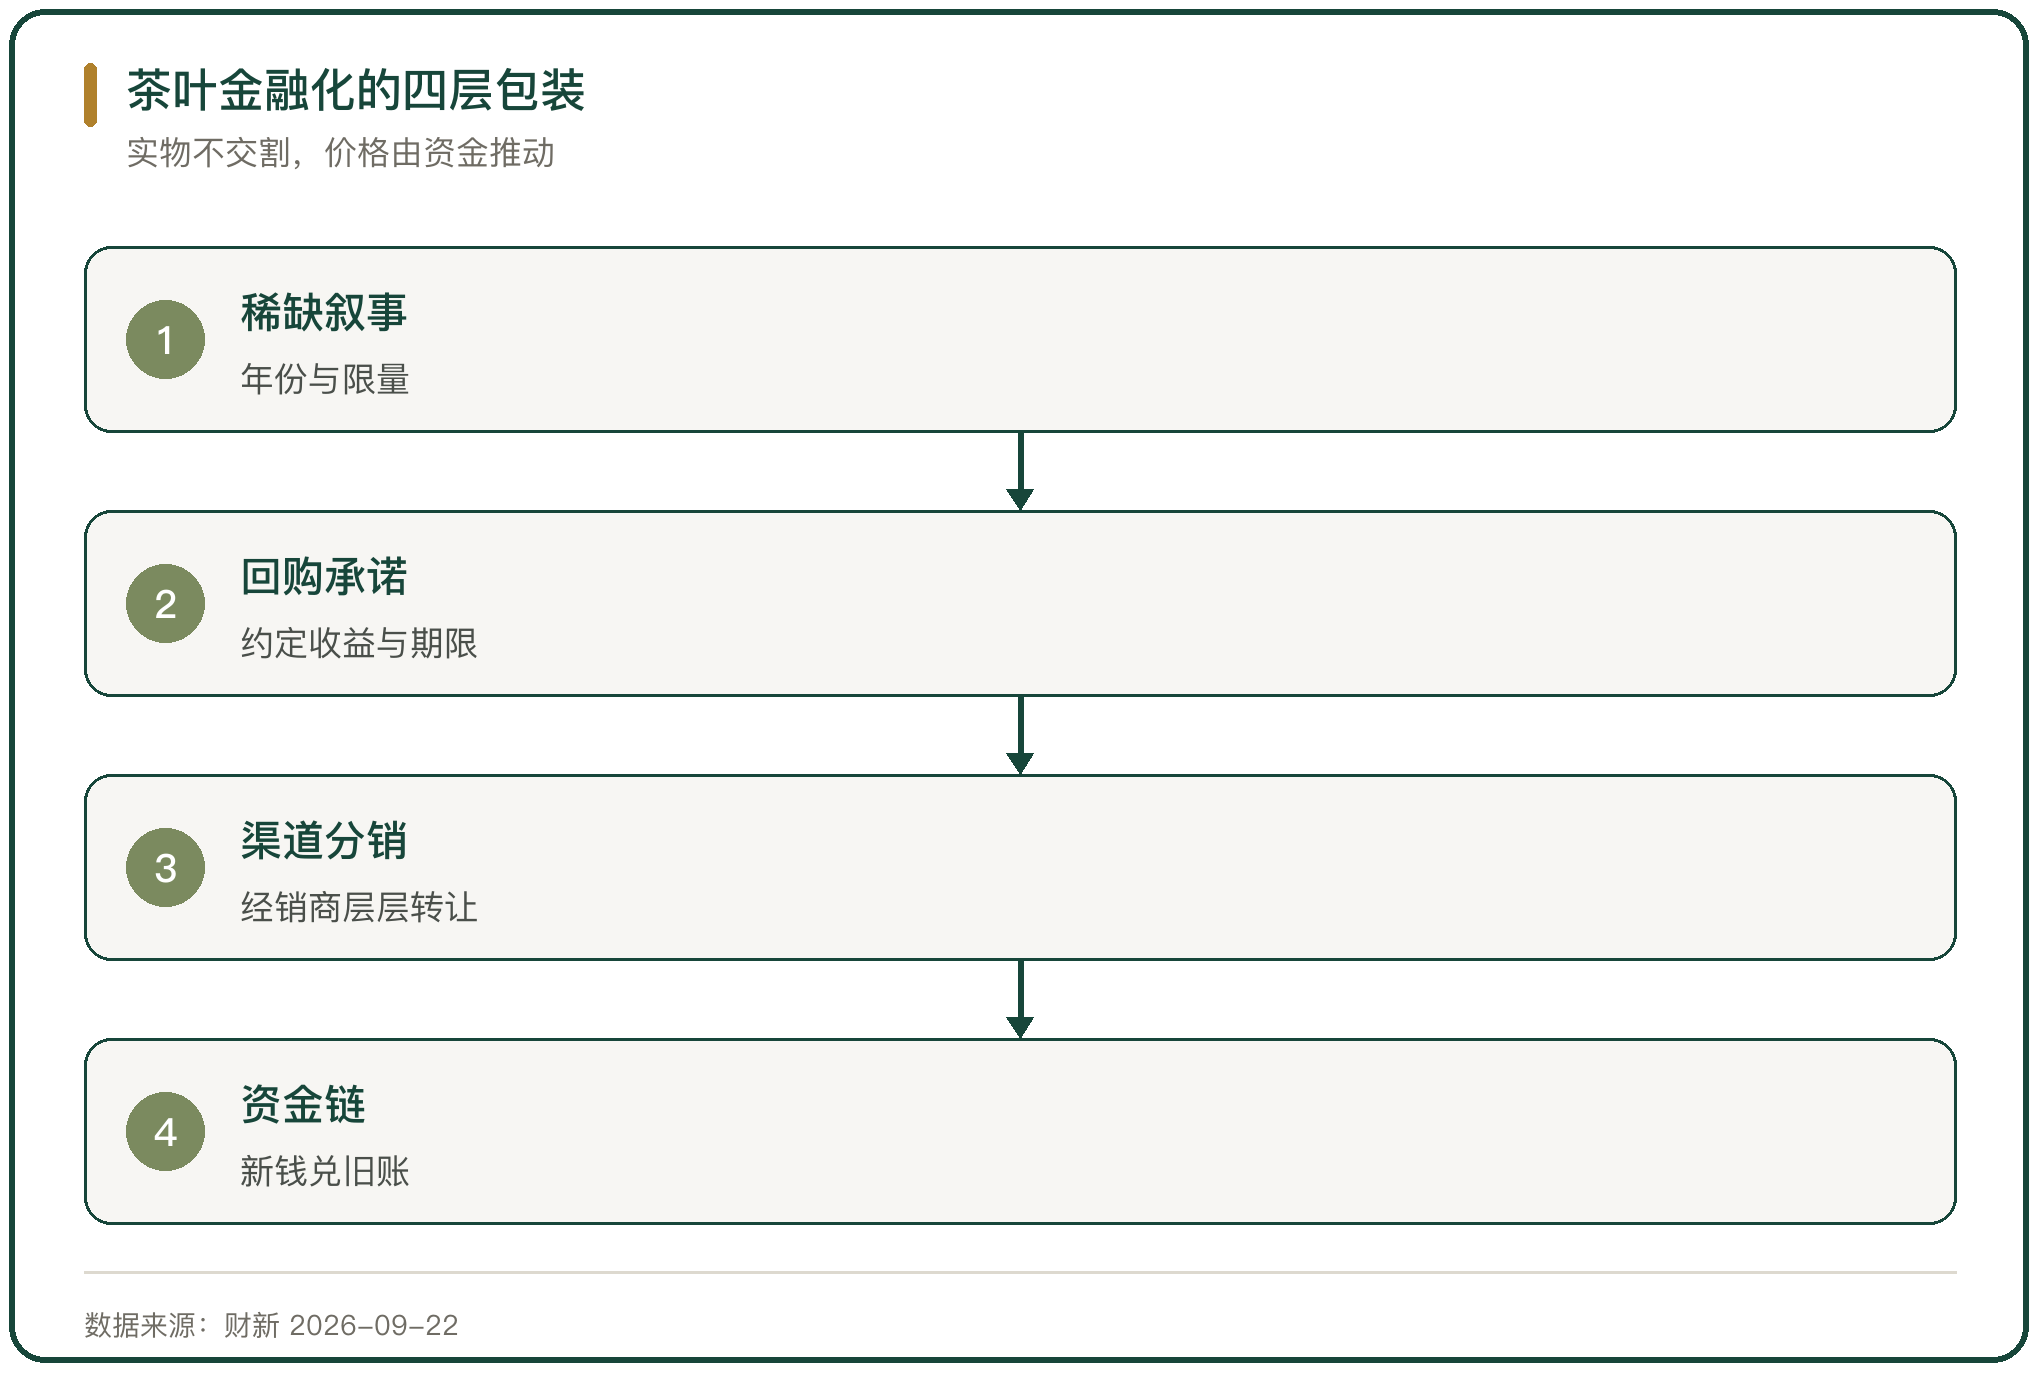
茶叶被赋予金融属性,靠的是稀缺与陈化的叙事。年份越久、存量越少、限量发售,这几句话把茶叶从饮品变成可持有的资产。价格不再由口感与产量决定,而由资金与预期推动。
炒作可以把规模做到很大。大益 2021 年的「仓颉号」出现空单是现货 100 倍的情况,官方配货价 7 万元/提,市场最高炒到 20 万元/提。价格翻倍的速度远超茶叶本身的周转速度。
二、泛茶案的规模与手法
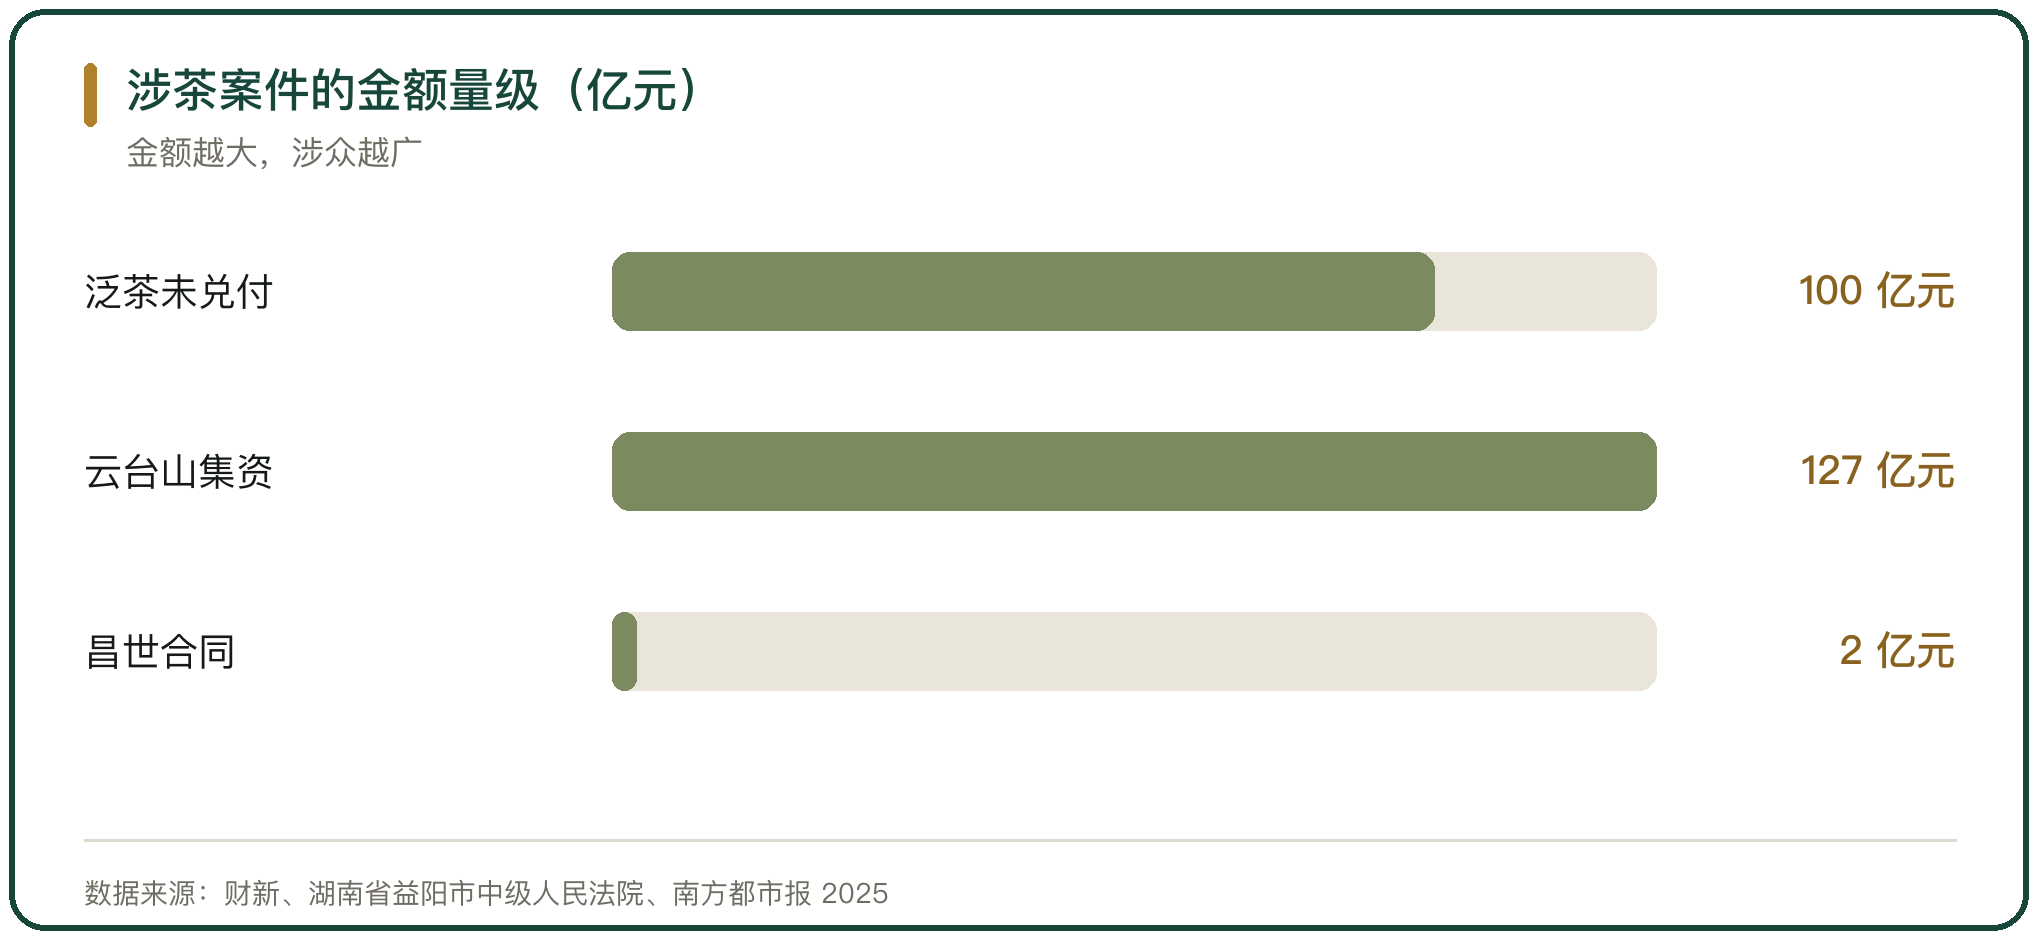
泛茶是近年的标志性案例。泛茶控股(广州)有限公司 2022 年 9 月成立,2024 年 7 月 22 日银行账户被冻结,8 月 3 日公告重组,未兑付规模预估超过 100 亿元,全国经销商门店近 500 家。
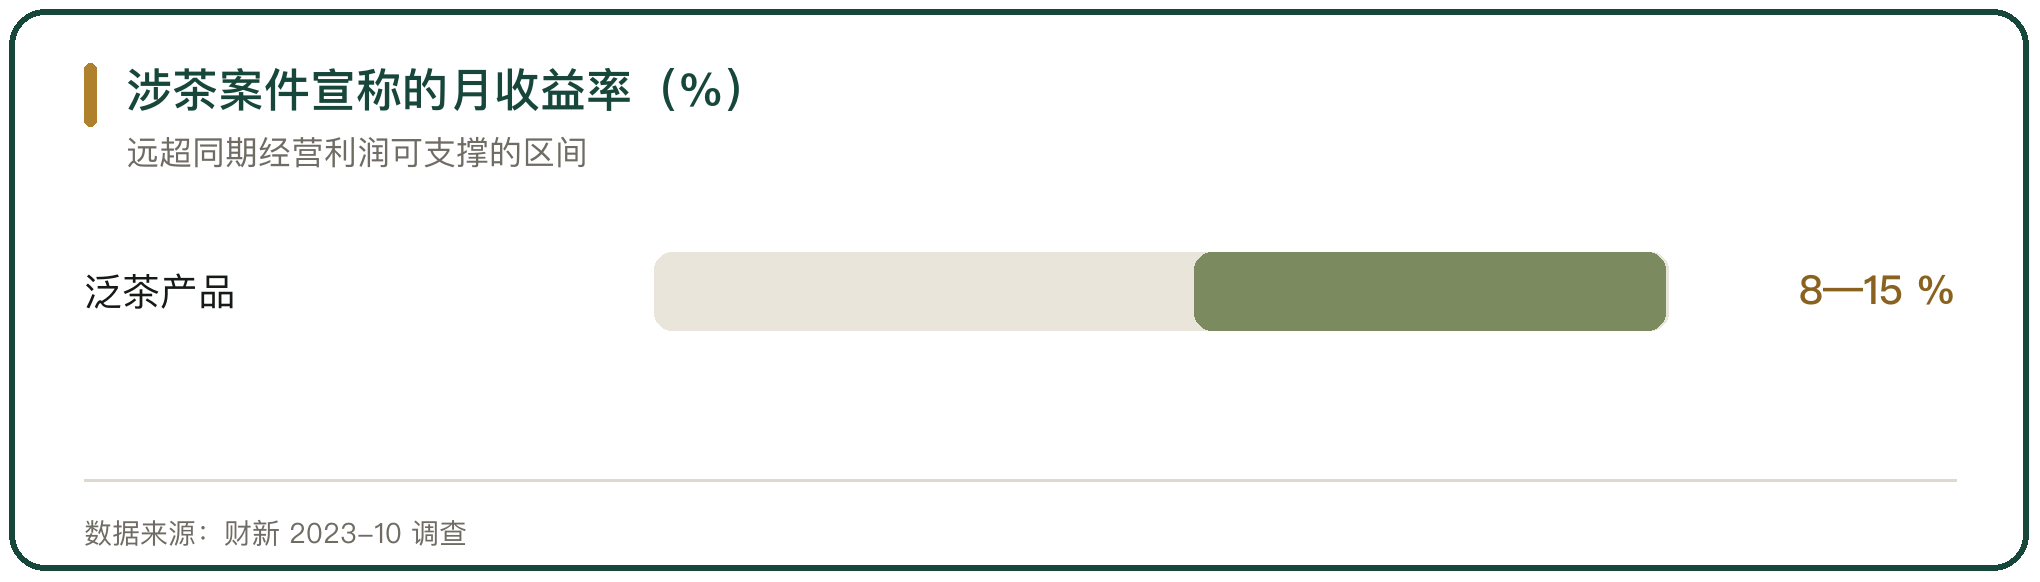
手法是承诺收益加层层分销。部分产品的月收益率早期为 8% 到 10%,2024 年上半年升至 15% 甚至更高(财新 2023-10 调查)。经销商一层层接货再转让,资金靠新加入者推动,实物很少真正交割。
三、崩盘后的追责
价格撑不住的时候,停兑从总部传到门店。2026 年,警方以涉嫌非法吸收公众存款罪将调查范围扩至渠道商、经销商和「开票人员」,数百人被带走(财新 2026-09-22)。参与转让的中间环节也在追责范围内。
追责范围的扩大改变了参与者的预期。过去认为只是买卖茶叶的渠道商,发现自己在资金链条里承担了法律责任。茶叶金融化的风险,最终落到每一个经手人身上。
四、监管的风险提示
监管的口径是明确的。2024 年 7 月,广州市荔湾区发布《关于防范以「金融茶」「理财茶」等名义实施非法集资的风险提示》,把承诺回报、无实物交割的茶叶交易定性为非法集资风险。
提示的作用是划线。以茶叶为名的理财,出现保本保收益、承诺回购、无真实货物交割这些特征,就落在监管的处置范围内。
五、其他涉茶案件
涉茶案件不止泛茶一例。2023 年,昌世茶的「昌世雄峰」定价 5 万元/提,3 个月后价格暴跌,涉及 193 家经销商,合同金额超过 2 亿元。2023 年,广东茶有益茶业承诺 30 天后回购,200 多位投资者累计损失约 5000 万元,负责人被刑拘。
案件的手法高度相似。先是限量发售拉高价格,再用回购承诺吸引接盘,最后资金链一断,价格与实物同时失效。参与者的共同点是相信价格会一直涨。
六、云台山案的判决
云台山案把这类操作推到了最大规模。湖南云台山茶旅集团案 2025 年一审宣判,累计集资 127 亿余元,损失 29 亿余元,主犯被判处无期徒刑(湖南省益阳市中级人民法院)。
案件把茶叶与旅游、养老等概念捆在一起,集资规模远超单一的茶叶交易。判决给出的信号是,包装成产业投资的集资,同样按非法集资处置,损失由参与者自行承担。
七、价格回落与库存退出
炒作退潮后,价格与库存同时承压。大益 2025 年的经典产品价格较高峰回落 80% 到 90%。东莞的茶叶实体店出现集中退出,注销门店 623 家,约 6.8 万名藏家清仓(东莞市市场监督管理局登记数据,南方都市报 2025)。
藏家清仓把库存推向市场。过去靠囤货等升值的模式,在价格回落时变成抛压,库存越大,跌得越快。茶叶的消费品属性重新占了上风。
八、上市茶企的库存压力
澜沧古茶 2025 年向经销商的销售收入仅 6000 万元,同比减少 66.86%(普洱澜沧古茶股份有限公司 2025 年年度业绩公告)。经销端收缩,企业的存货周转随之放慢。
陈化型茶企的存货占用长。年份茶要靠时间增值,但增值的前提是有稳定的销售通道。通道一窄,库存就从资产变成负担,减值压力落在存货科目上。
九、合规的茶仓金融
茶叶可以做金融,关键看有没有实物支撑。梧州市产投集团推进「茶船古道」六堡茶公共茶仓,一期建筑面积 4600 多平方米、可存茶约 2000 吨,与 10 家商业银行、广西农担和 21 家茶企合作。
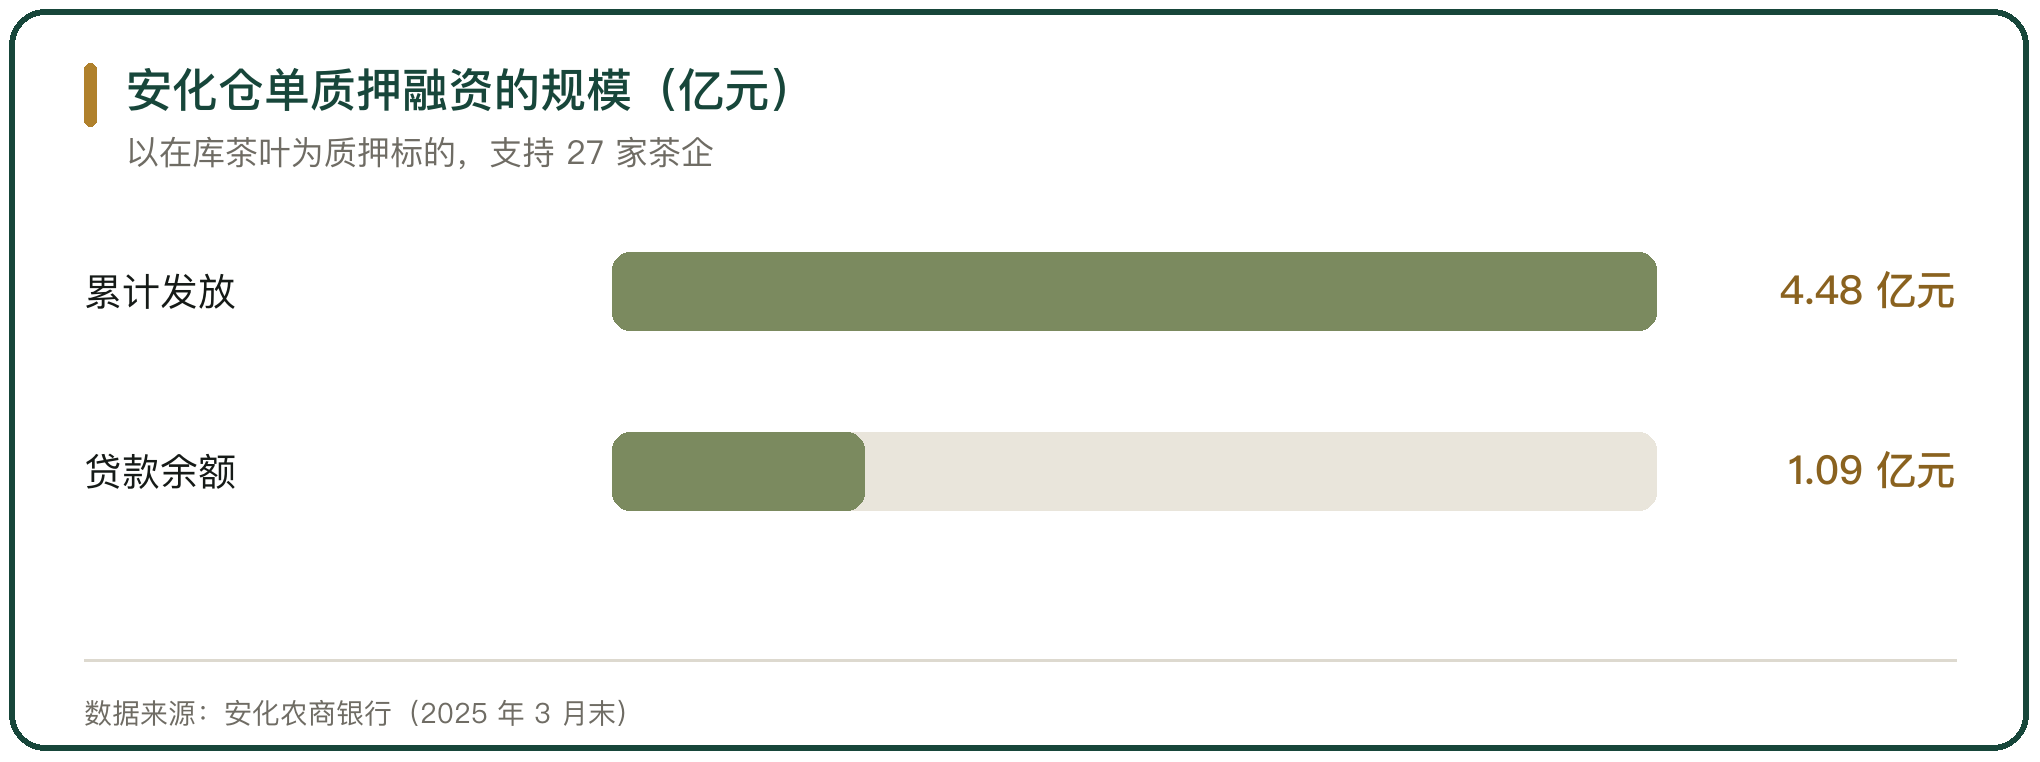
安化农商银行的「仓乐通」是另一种做法。截至 2025 年 3 月末,该产品累计发放 4.48 亿元、贷款余额 1.09 亿元,支持 27 家企业,以在库茶叶为质押标的,由银行与监管方共同核库。
十、风险的识别与边界
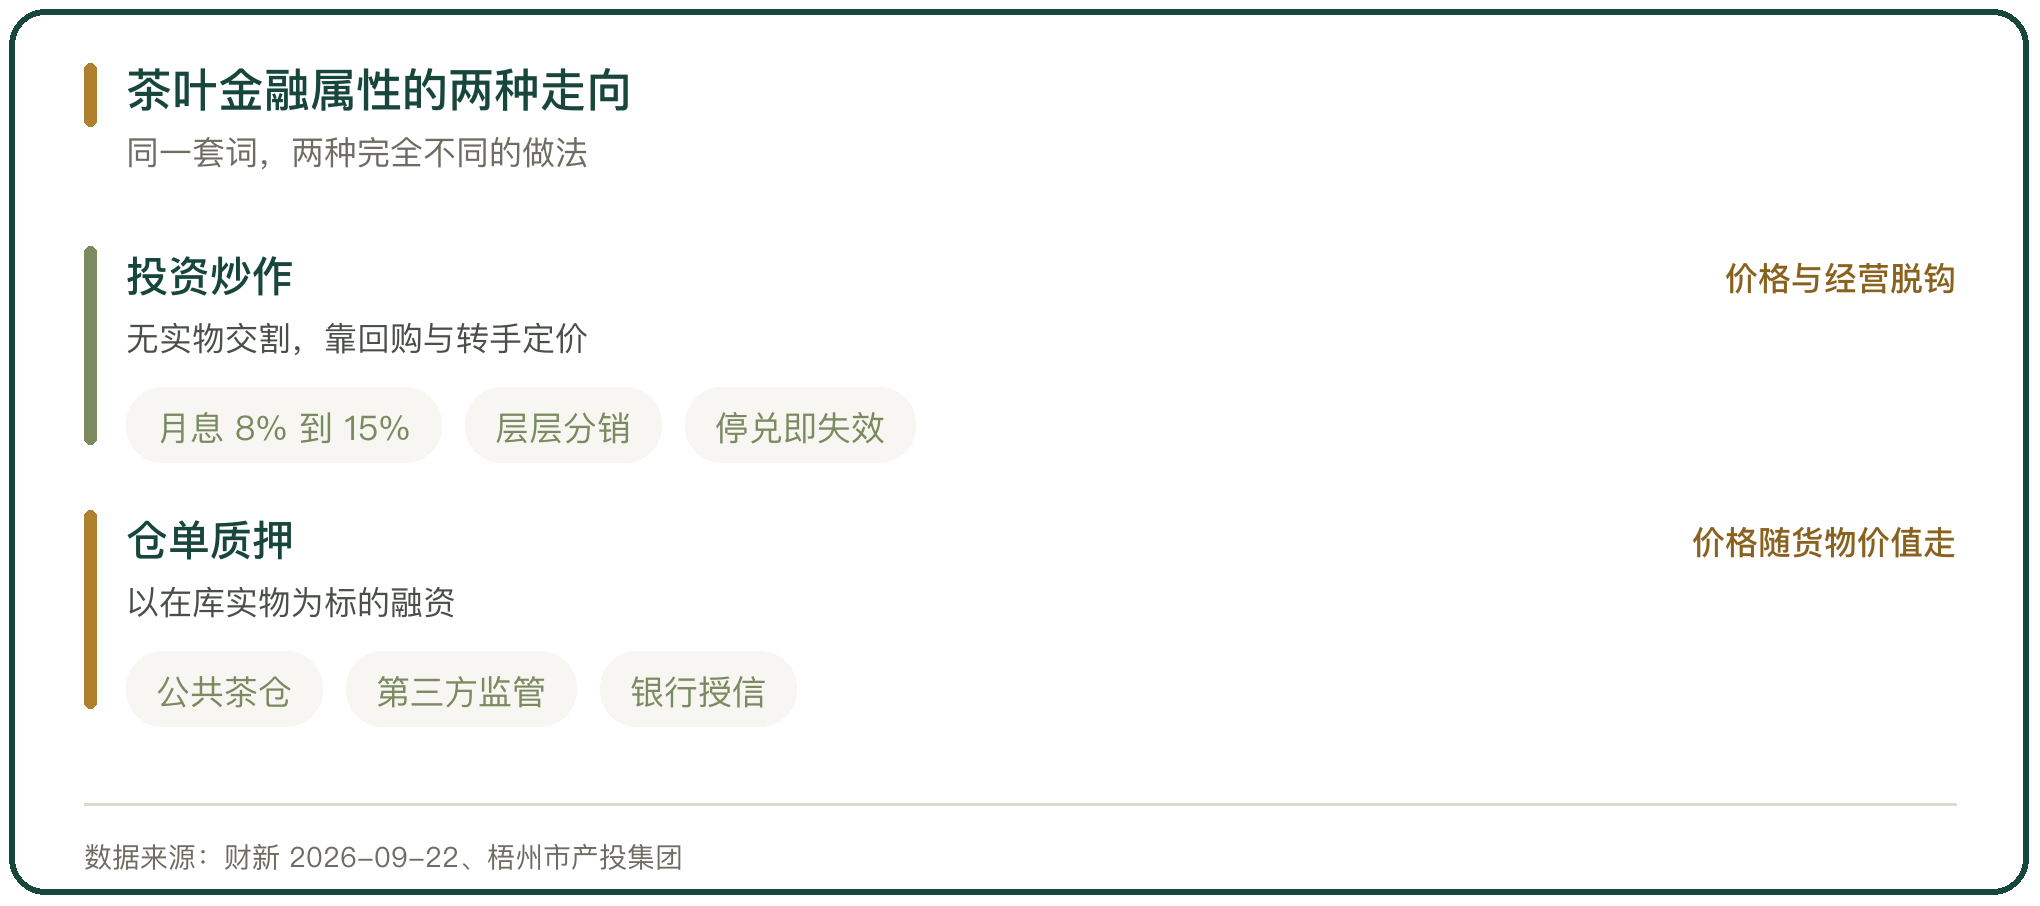
识别茶叶金融风险有 3 条线索。有没有真实货物交割,有没有承诺回购或固定收益,收益率是否脱离茶叶经营能支撑的区间。3 项里出现 2 项,就接近非法集资的特征。
合规的仓单质押以在库实物为标的,走公共茶仓与第三方监管,价格随货物价值走,融资额按存货打折。区分两种模式,不复杂,看的是钱和货是不是绑在一起。



写点看法