

流通企业的税务稽查重点
关键词 税务稽查隐匿收入农产品收购发票进销匹配税收优惠适用账外经营
一、流通企业被稽查的 4 类重点
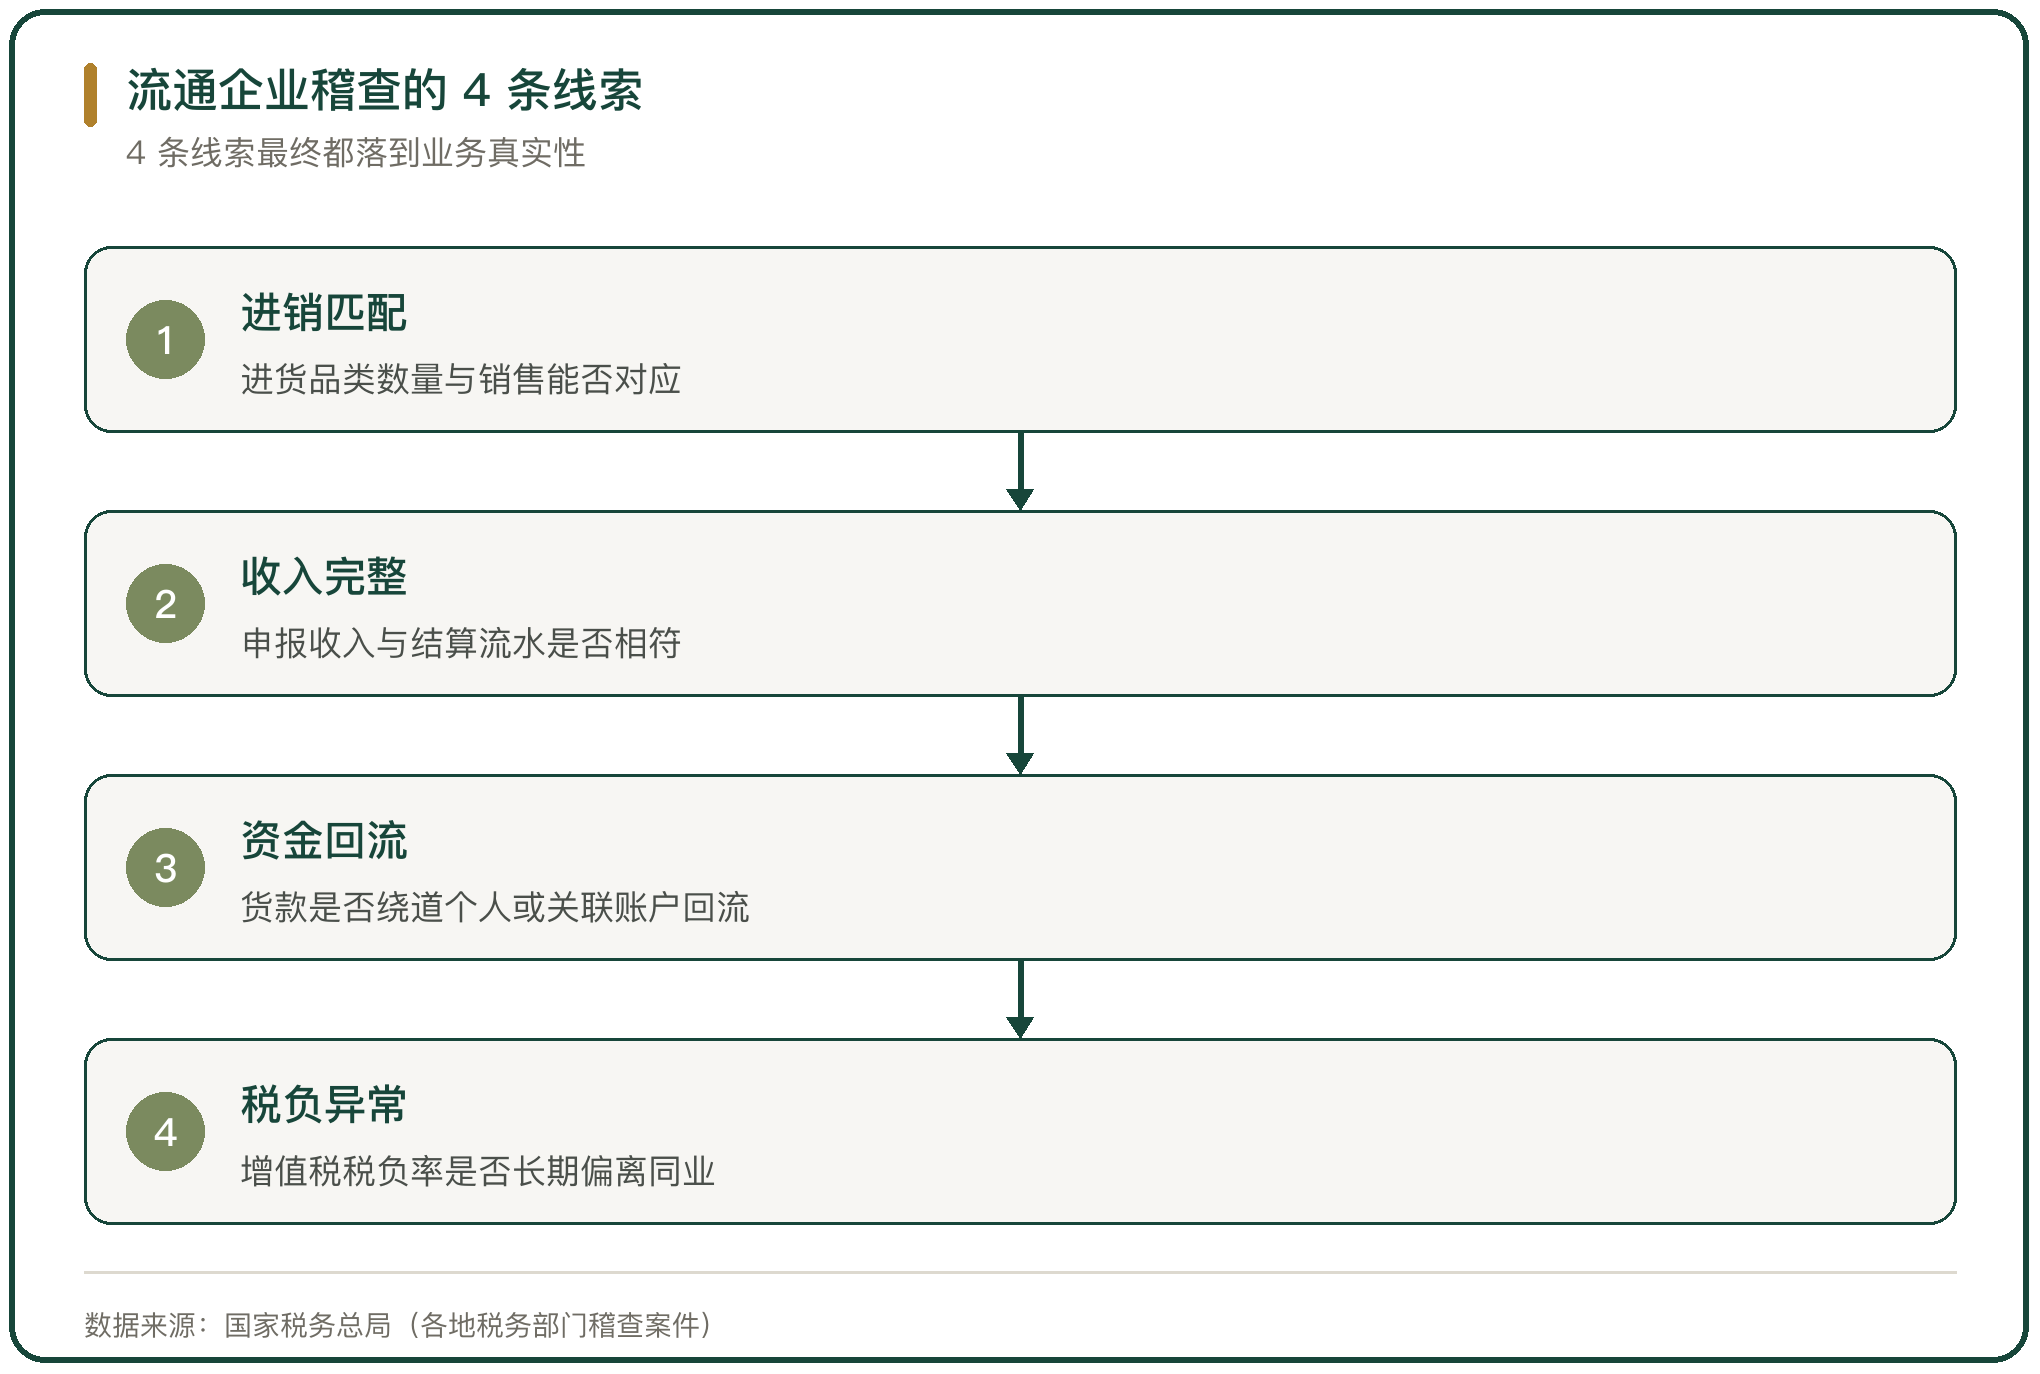
流通企业处在买卖两端之间,货物周转快、单据多、现金与个人账户结算多,税务风险集中在 4 类。一类是进销不匹配,进货品类、数量与销售对不上;一类是收入不完整,部分销售没有入账、没有申报;一类是资金回流,货款绕道个人账户或关联方再回流;一类是税负异常,增值税税负率长期偏离同行业水平。
4 类风险互相牵连。收入不完整往往要靠个人账户收款,个人账户收款又会形成资金回流,最终表现为税负偏低。
二、进销匹配与库存账实
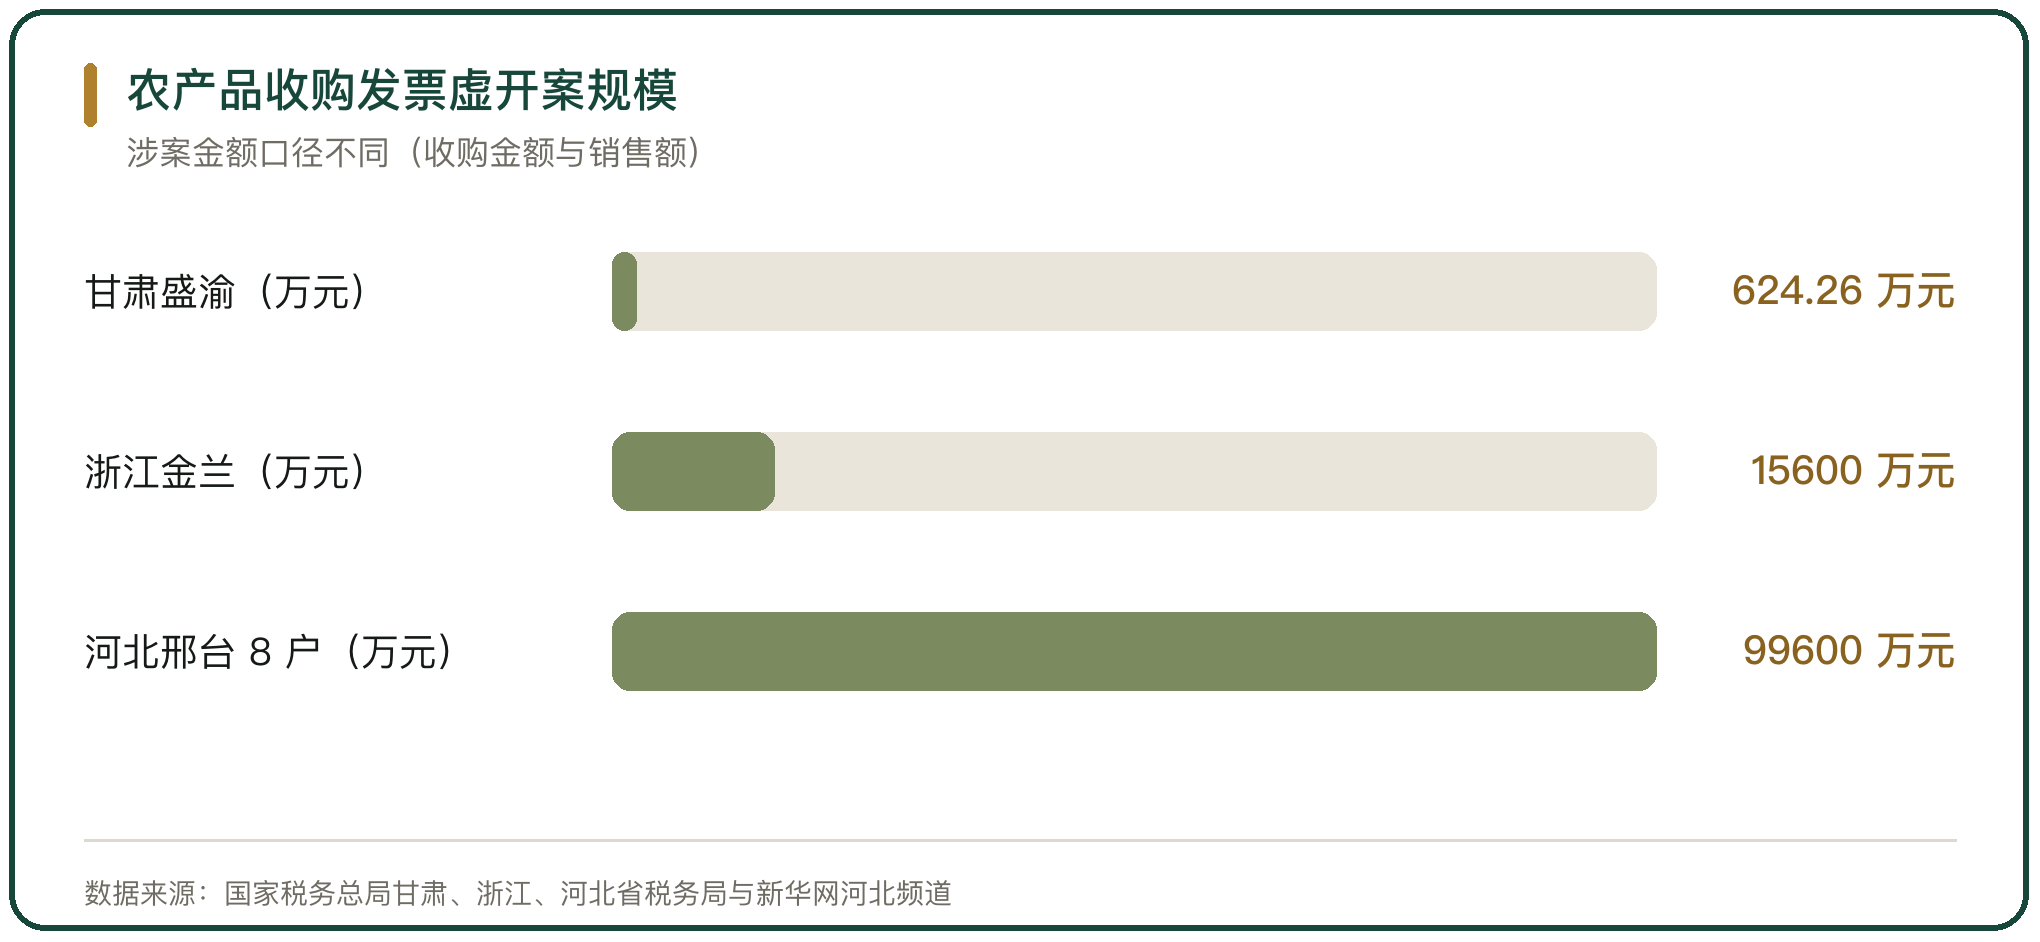
进销匹配是稽查的基础动作。税务机关把企业的进项发票与销项发票按品类、数量、金额比对,进货与销售明显背离的会被筛选出来。河北邢台内丘一色秋水中药材有限公司等 8 户企业的案子就是从这里入手的:8 户企业增值税销项发票数据明显高于同行业同规模企业,3 年累计销售酸枣仁 3446.79 吨、金额 9.96 亿元,而企业从业人数只有 2 至 4 人,且未见申报生产经营设备。
库存账实是另一条线。进货量、库存周转与销售额要能相互解释,账载库存与实地盘点差异过大的,会被要求说明来源。进销与库存对不上,指向的是隐匿收入或者虚开发票,两者都要承担责任。
三、隐匿收入与个人账户
隐匿收入的常见做法,是用个人账户收货款。吉林四平梨树县吉祥粮食贸易有限责任公司的案子把过程记录得完整:2020 年至 2022 年,该公司与江苏、辽宁等地 4 户企业有稳定的玉米购销业务,3 年间累计开具发票金额达数千万元,但对公账户实际收款不足开票金额的 30%;销售款项通过法定代表人妻子的个人账户结算,该账户 3 年累计收款 2159.02 万元,均未计入公司账簿、未申报纳税。
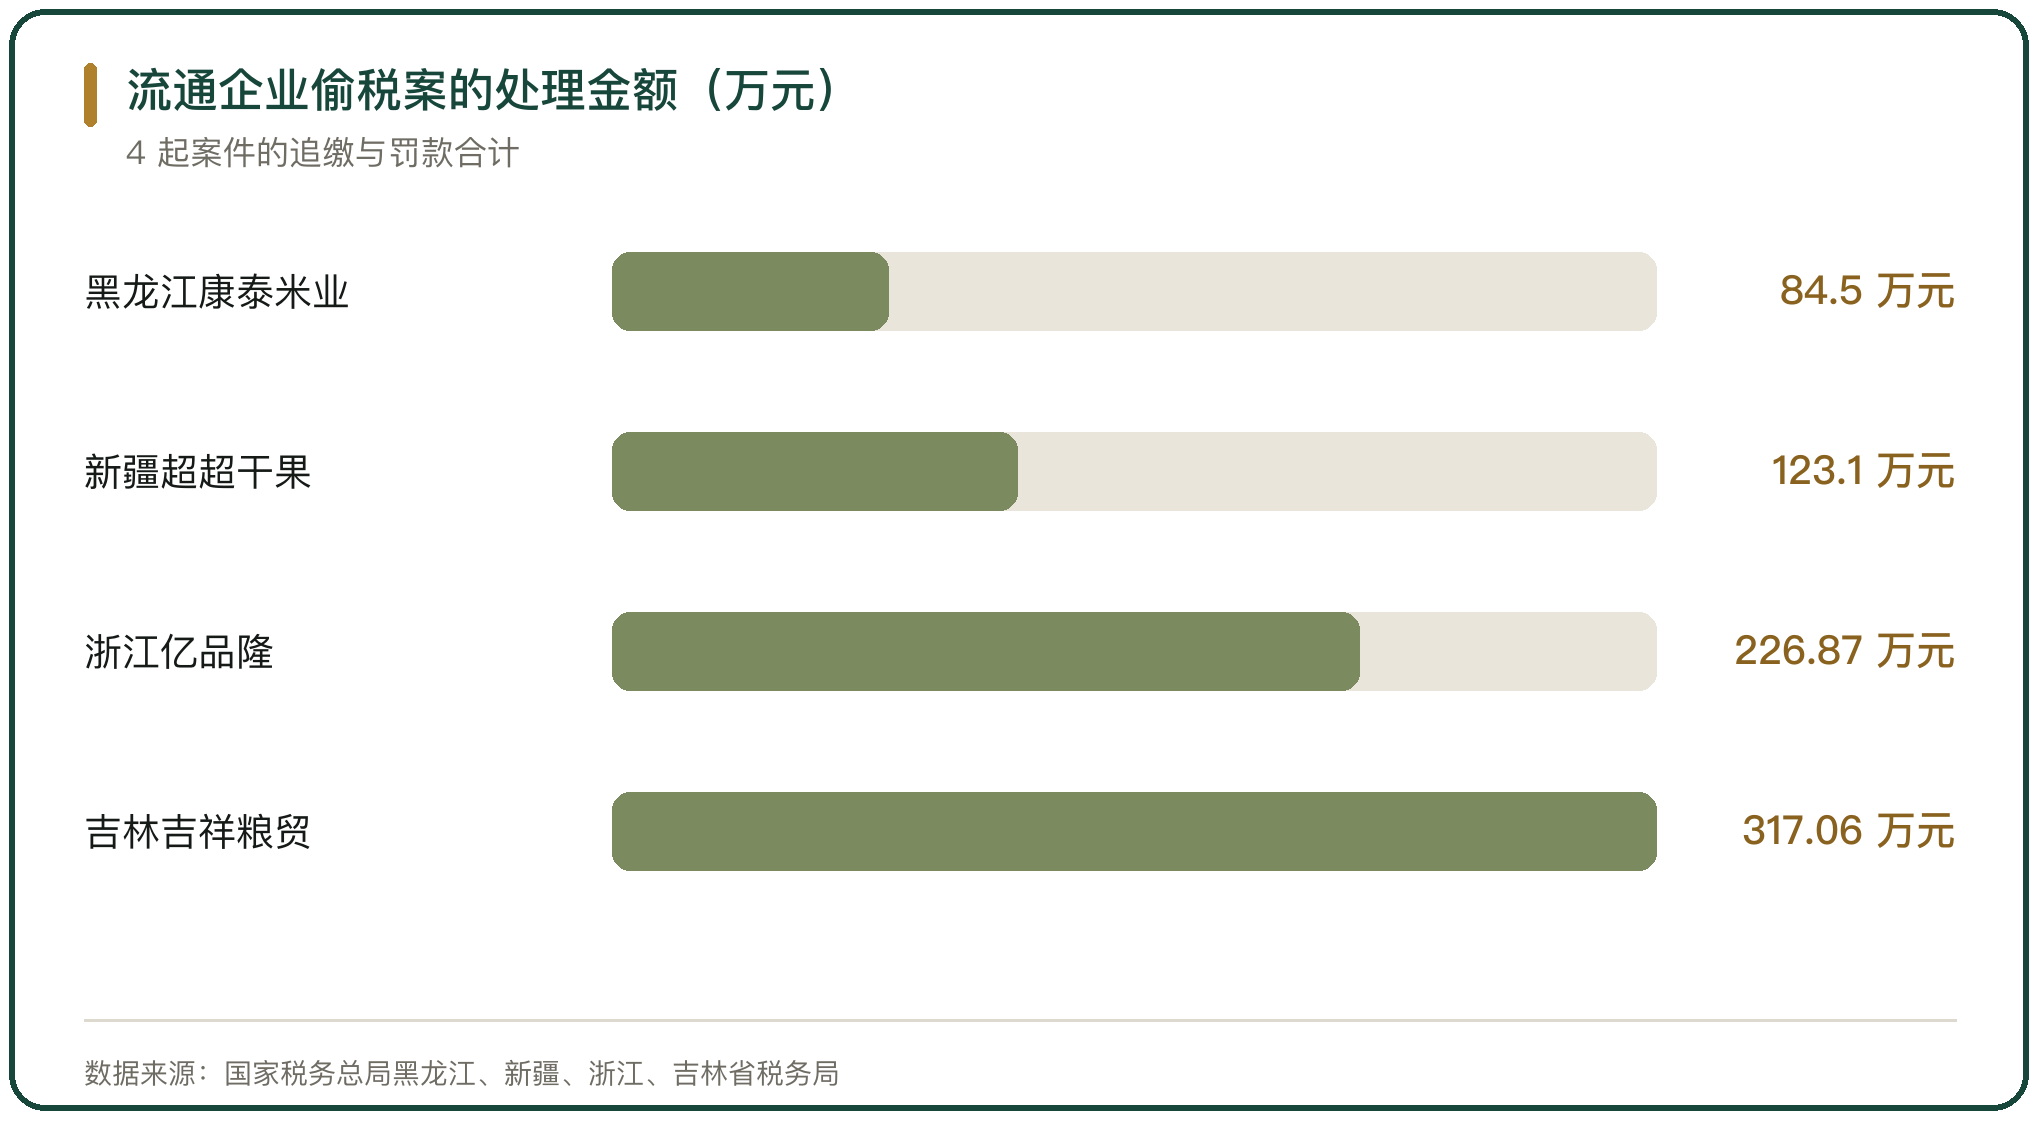
资金的流向也被还原。专案组调取公司账户与相关人员个人账户流水,与下游企业付款记录双向比对,发现款项到账后通过多级个人账户流转,最终回流至下游企业相关人员账户。该公司最终被追缴少缴税款并处罚款,合计 317.06 万元。
四、平台销售收入的滞留与隐匿
网络销售把收款环节搬到了平台,收入隐匿的方式也随之变化。新疆吐鲁番市高昌区超超干果批发部 2020 年 10 月至 2025 年 3 月在互联网平台注册疆南果品店铺销售杏干、葡萄干、西梅干,实际销售额超过 3000 万元,3400 余万元平台销售收入全部流入经营者个人银行卡,而其 2020 年至 2025 年一季度合计申报销售额仅 122.16 万元、未缴纳增值税和个人所得税。
另一种做法是把收入滞留在平台账户。黑龙江双鸭山集贤县康泰米业有限公司 2020 年 12 月至 2025 年 6 月在互联网平台销售农副产品,将部分收入滞留平台中间账户,隐瞒销售收入、进行虚假纳税申报,少缴增值税、城市维护建设税等税费 45.49 万元。两起案件的处理金额分别为 123.1 万元和 84.50 万元。
五、免税与应税商品的混淆
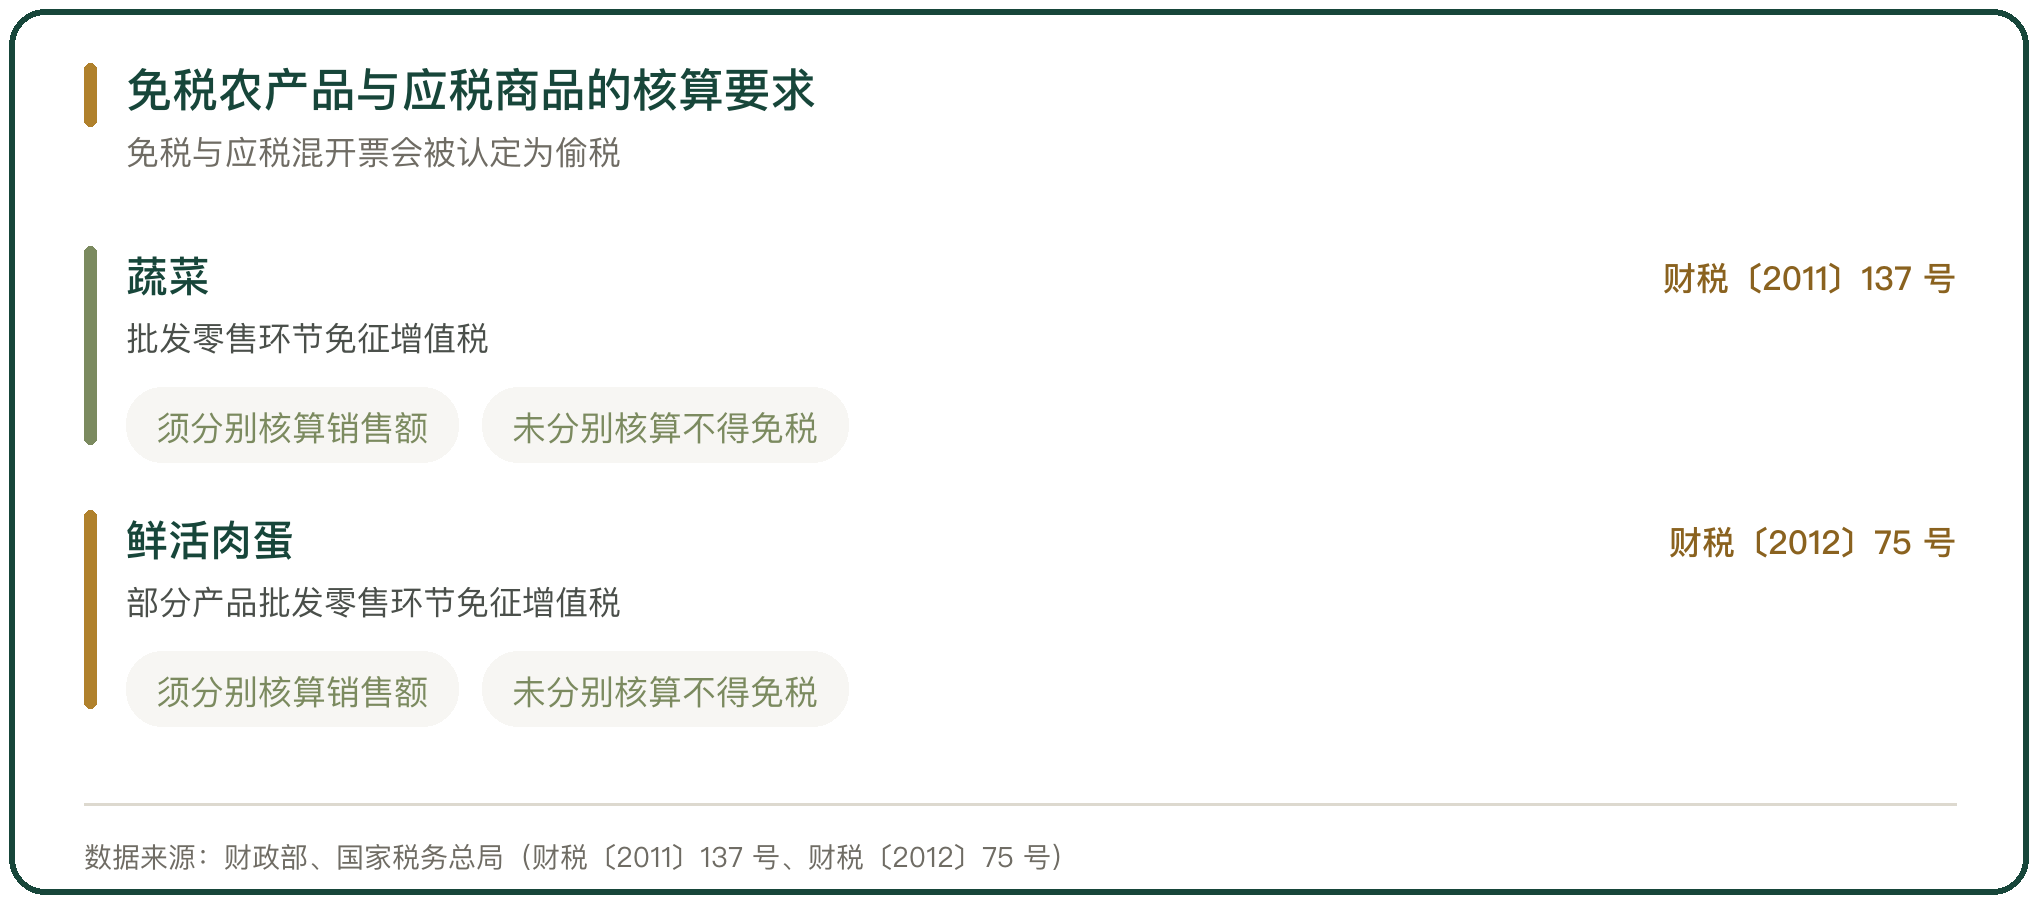
农产品流通有专门的免税政策。《财政部 国家税务总局关于免征蔬菜流通环节增值税有关问题的通知》(财税〔2011〕137 号)对从事蔬菜批发、零售的纳税人销售的蔬菜免征增值税;《财政部 国家税务总局关于免征部分鲜活肉蛋产品流通环节增值税政策的通知》(财税〔2012〕75 号)对从事农产品批发、零售的纳税人销售的部分鲜活肉蛋产品免征增值税。两项政策都要求,既销售免税产品又销售其他应税货物的,应分别核算销售额,未分别核算的不得享受免税。
免税与应税混开票,是这项政策最常见的滥用形式。浙江嘉兴亿品隆食品配送服务有限公司在 2018 年至 2023 年,通过混淆免税农产品与应税商品、高税率商品与低税率商品,统一开具免税发票,违规骗享农产品税收优惠,少缴增值税、城市维护建设税、企业所得税等各项税费合计 137.26 万元。2025 年 9 月,嘉兴市税务局第一稽查局追缴税款、加收滞纳金并处罚款,合计 226.87 万元。
六、取得虚开发票与进项转出
流通企业取得虚开发票,多发生在采购环节。福建泉州鼎立水果有限公司 2019 年至 2020 年在水果采购过程中,在与仙游县千里飘香农业专业合作社没有真实交易、且接受发票前已知悉供货方与开票方不一致的情况下,仍取得该合作社已证实虚开的增值税普通发票 23 份、金额合计 1940909 元,抵扣增值税税款 174681.80 元,并在 2019 年度企业所得税税前扣除 1766227.19 元。
处理结果是明确定性的。税务部门依据《中华人民共和国税收征收管理法》第六十三条第一款,认定其取得虚开发票进行虚假纳税申报并抵扣增值税税款的行为构成偷税,偷税数额 186909.53 元,其中增值税 174681.80 元、城市维护建设税 12227.73 元。采购环节的发票来源,直接决定了后续能否抵扣。
七、农产品收购发票的虚开
农产品收购发票是稽查的高发领域。甘肃甘南临潭县盛渝农产品有限责任公司在 2024 年 6 月至 2025 年 3 月虚开增值税普通发票 13 份、价税合计 624.26 万元,通过虚列成本、违规抵扣进项税额少缴税费 91 万元;线索是购进农产品数量与当地产量严重不匹配,而临潭县域内并不具备相关农产品规模化种植条件,检查还发现部分代开农户实际是该企业员工及员工亲属,资金经个人账户形成回流。
规模更大的案子用身份信息批量开票。浙江金华市金兰棉花收购经营部利用他人身份信息虚开农产品收购发票 20515 份、金额合计 1.56 亿元,对外虚开增值税专用发票 1278 份、金额 1.17 亿元、税额 1226.62 万元,取得违法所得 166.61 万元,被没收违法所得 166.61 万元并处罚款 50 万元,案件移送公安机关。
八、税收优惠适用的边界
税收优惠适用错误,即使没有主观偷税,也要补缴税款并承担滞纳金。黑龙江北大荒农业股份有限公司 2026 年 6 月收到国家税务总局哈尔滨市税务局第一税务分局的《税务事项通知书》,税务机关认定其下属 16 家农业分公司从非职工家庭农场取得的土地承包费收入不应享受企业所得税优惠政策,公司需补缴 2021 年至 2025 年期间企业所得税 10.24 亿元、滞纳金 3.86 亿元,合计 14.1 亿元。
该公司公告显示,本次补缴不涉及税务行政处罚,补缴税款及滞纳金将计入 2026 年当期损益,预计减少当年归母净利润 14.1 亿元。优惠政策的适用条件、收入性质与核算方式只要有一项对不上,先前的少缴就要补回。
九、数据手段与稽查方式
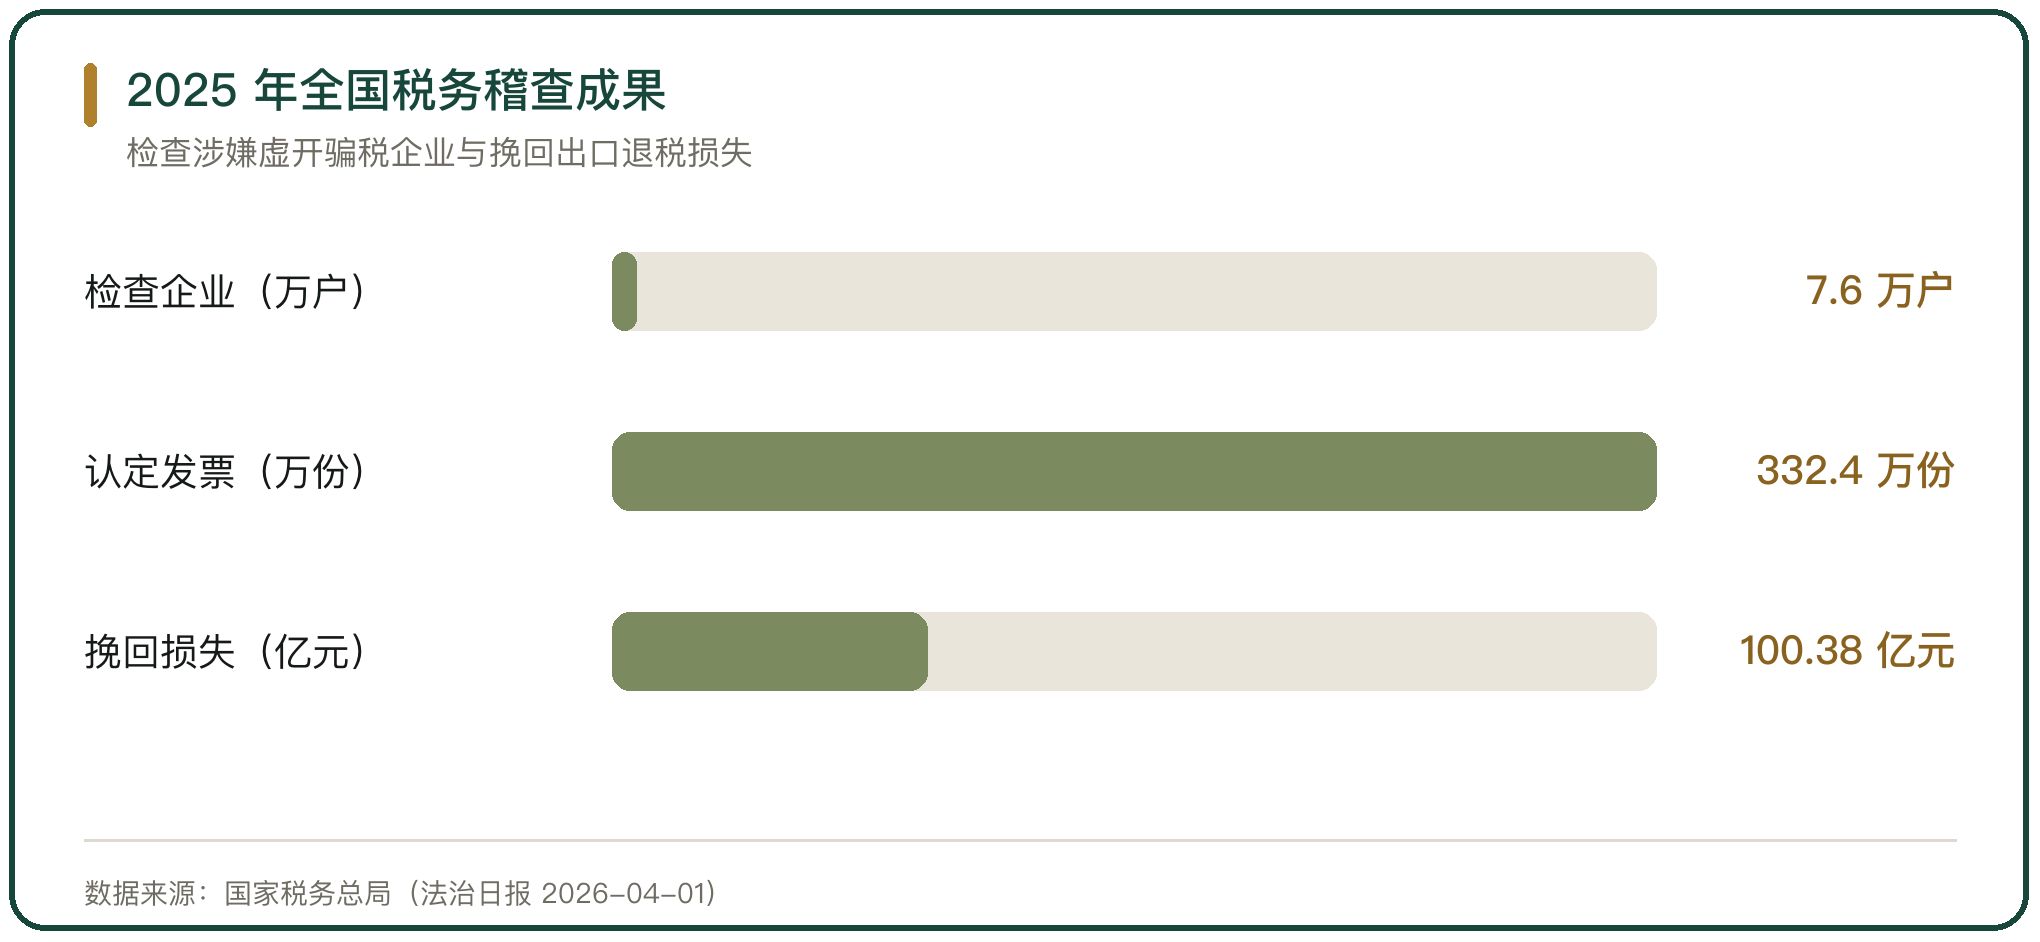
稽查的技术手段在变。税收大数据先把发票数据、申报数据与第三方数据放在一起比对,筛出进销背离、税负异常、平台流水与申报收入差异大的企业,再进入实地核查与资金穿透。2025 年,税务部门检查涉嫌虚开骗税企业 7.6 万户,认定对外虚开增值税发票 332.4 万份,挽回出口退税损失超 100 亿元;其中检查成品油企业 5006 户、查补收入 75 亿元,检查骗取和违规享受税收优惠企业 4865 户、查补收入 190 亿元。
农批市场的电子结算也在给数据补位。深圳市农产品集团股份有限公司披露,其深农聚合交易(支付)系统已在旗下 22 家市场应用,全年累计交易额超 500 亿元。交易流水集中后,商户的收入与开票数据有了对照对象。
十、流通企业的税务稽查重点判断
流通企业被稽查的重点,可以归到真实性一条线上。进销匹配看货物流,收入完整性看资金流,发票合规看票据流,税负水平看整体经营逻辑,4 项都指向同一件事:企业申报的经营情况与真实业务是否一致。
农产品流通的特殊性同时抬高了优惠端与结算端的风险。免税与收购发票带来优惠空间,混开票、虚开收购发票都可能被认定为偷税;现金与个人账户结算带来隐匿空间,收入不入账、资金回流容易被数据识别。税务部门的处理方向是补税、滞纳金、罚款并列,情节严重的移送司法。企业能做的合规动作,是把货物流、资金流、发票流与合同流做成可以互相对照的完整记录。



写点看法