

配额内与配额外税率差的套利
关键词 关税配额配额内外税率差配额证一证多批委托代理进口利润
一、配额内外的税率结构
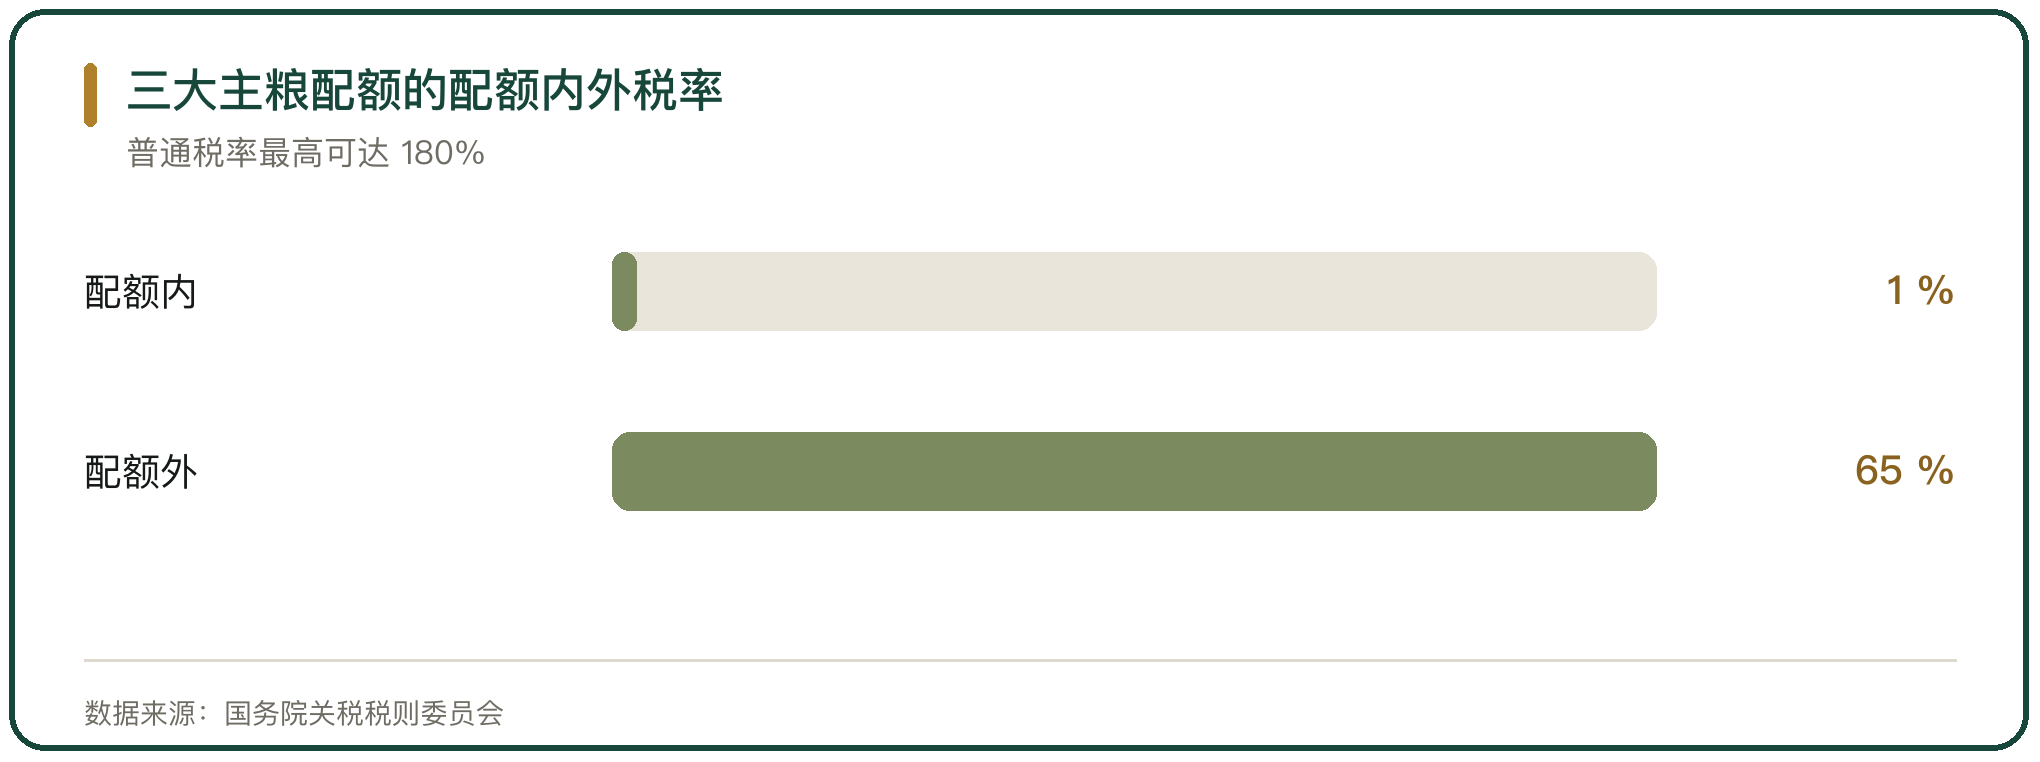
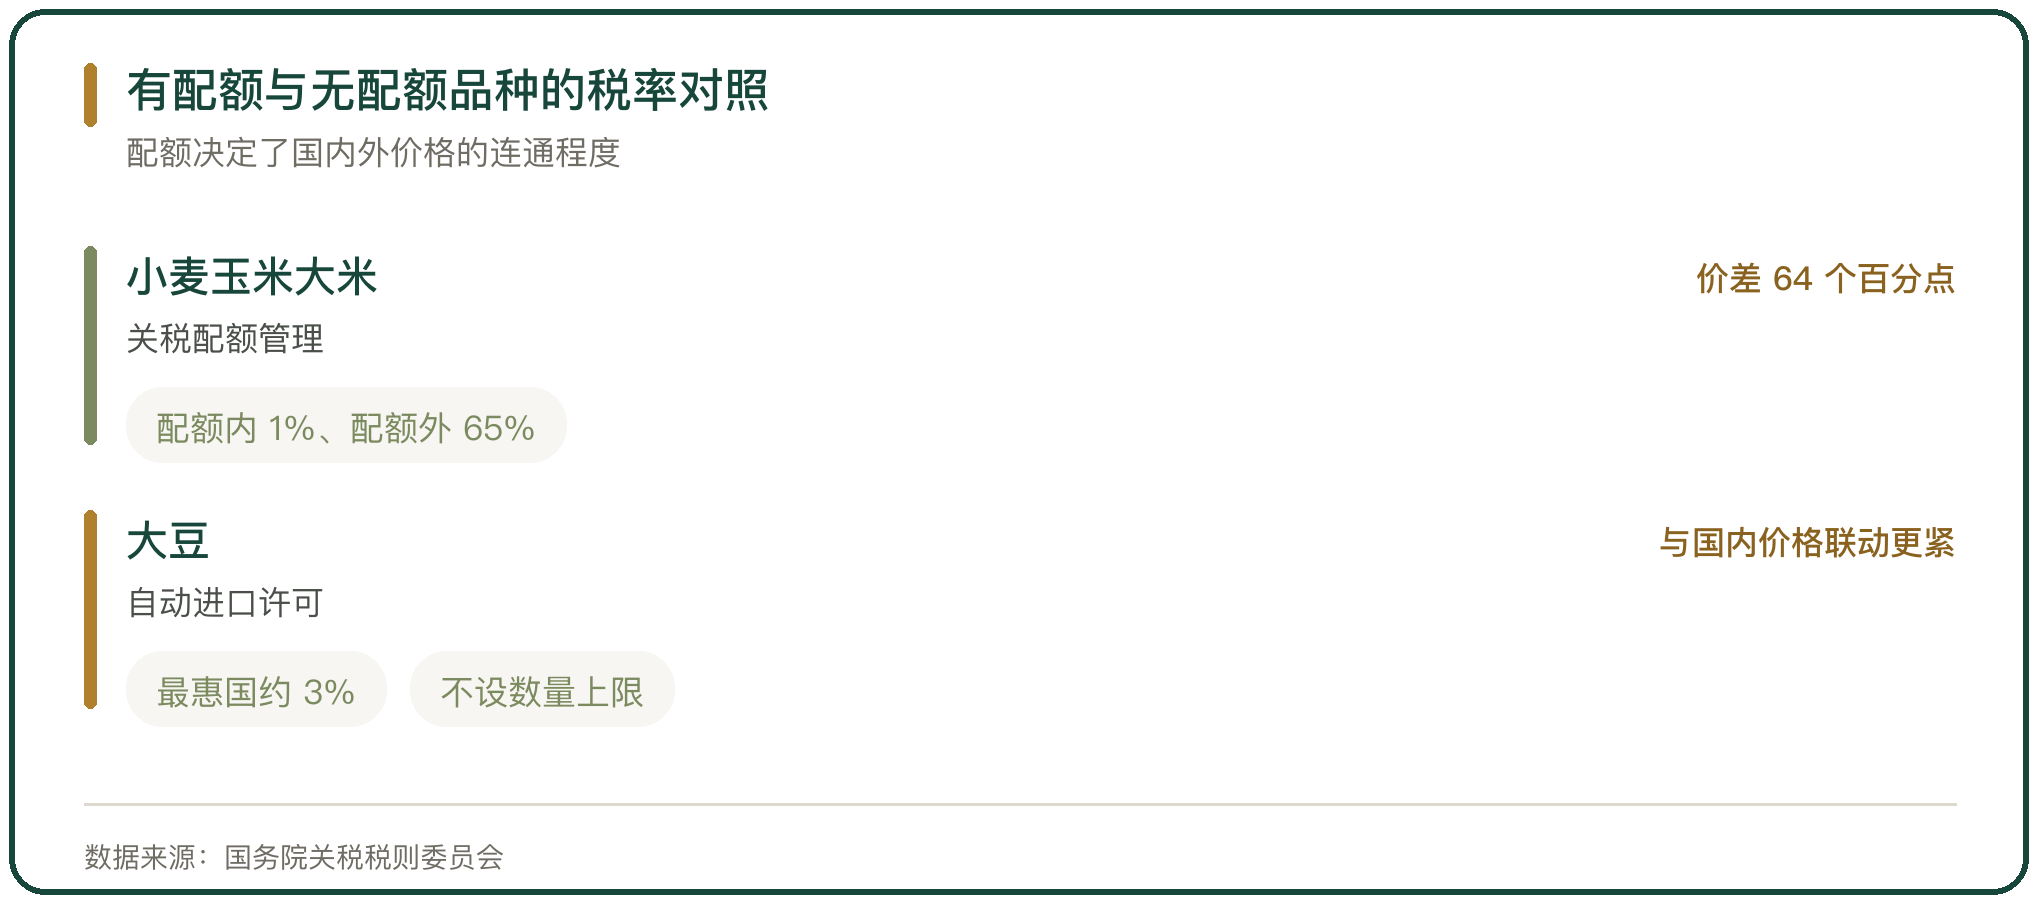
关税配额的税率差是制度的核心。小麦、玉米、大米三大主粮实行关税配额管理,配额内进口征收 1% 的关税,配额外进口征收 65% 的关税(国务院关税税则委员会)。
税号把两种价格分开。以谷物为例,配额内税号的 10 位尾号为 01,最惠国税率 1%;配额外税号的 10 位尾号为 90,税率为 65%。同一商品在同一天报关,税号尾号不同,成本相差数十倍。
普通税率更高一层。配额外进口在未适用最惠国税率时,普通税率最高可达 180%,税率差在极端情形下被放大(国务院关税税则委员会)。
二、有配额与无配额品种的对照
配额的边界决定了价格的联动方式。有配额的小麦、玉米、大米,进口冲击被税率差隔在国门外;没有配额的大豆,最惠国关税长期保持在 3% 左右,国内豆价与国际市场联动更紧,外盘波动会直接传导到国内的豆粕与豆油。
价格表现印证了这一差异。2024 年国际玉米供应充足,芝加哥期货交易所玉米主力合约折到国内约 1200 元至 1300 元/吨,而国内玉米价格维持在 2200 元至 2600 元/吨的高位,进口依存度低使玉米市场主要通过预期引导受影响(同花顺财经)。
判断某一品种与外部市场的连通程度,先看它有没有配额。这是分析进口粮价的第一把尺子。
三、配额证的有效期与流转规则
配额证是配额落地的凭证。《中华人民共和国农产品进口关税配额证》实行一证多批制,最终用户需分多批进口的,凭配额证可多次办理通关手续;散装货物每批次进口的溢装量不得超过该批次的 5%(商务部、国家发展改革委令 2003 年第 4 号)。
配额证按公历年度有效。年度农产品进口关税配额自每年 1 月 1 日开始实施,配额证自每年 1 月 1 日起至当年 12 月 31 日有效;当年 12 月 31 日前从始发港出运、需在次年到货的,可申请延期,延期最迟不得超过次年 2 月底。
许可证不得买卖。对伪造、变造或者买卖配额证的,依照有关法律对非法经营罪或者伪造、变造、买卖国家机关公文、证件、印章罪的规定追究刑事责任,商务部、国家发展改革委两年内不再受理其配额申请。
四、委托代理与自主进口
国营贸易配额的使用有明确路径。分配给最终用户的国营贸易配额,须通过国营贸易企业代理进口;在当年 8 月 15 日前未签订进口合同的,最终用户可以委托有贸易权的任何企业进口,有贸易权的企业可以自行进口(国家发展改革委公告 2024 年第 4 号)。
这一时点设计把配额与进口进度绑定。上半年通过国营贸易企业组织进口,8 月 15 日后仍未落地签约的配额,企业可以自行选择有贸易权的企业完成进口,避免配额闲置。
非国营贸易配额的使用更直接。非国营贸易配额通过有贸易权的企业进口,有贸易权的最终用户也可以自行进口,制度把自主权交给了持证企业。
五、配额的交还与再分配
未使用的配额要按期交还。持有配额的最终用户当年无法将已申领到的全部配额量签订进口合同,或已签订合同无法完成的,须在 9 月 15 日前将无法完成的配额量交还原发证机构(商务部、国家发展改革委令 2003 年第 4 号)。
交还与再分配衔接。再分配量的申请期为每年的 9 月 1 日至 15 日,再分配量按照先来先领方式进行分配;当年 8 月底前已完成全部配额量并交回海关签章凭证的最终用户,可申请再分配量。
不交还有代价。当年未能完成配额进口、又未在 9 月 15 日前交还的,下年度分配的配额量将按未完成的比例相应扣减,规则把配额向实际使用配额的企业倾斜。
六、配额使用率与安全边际
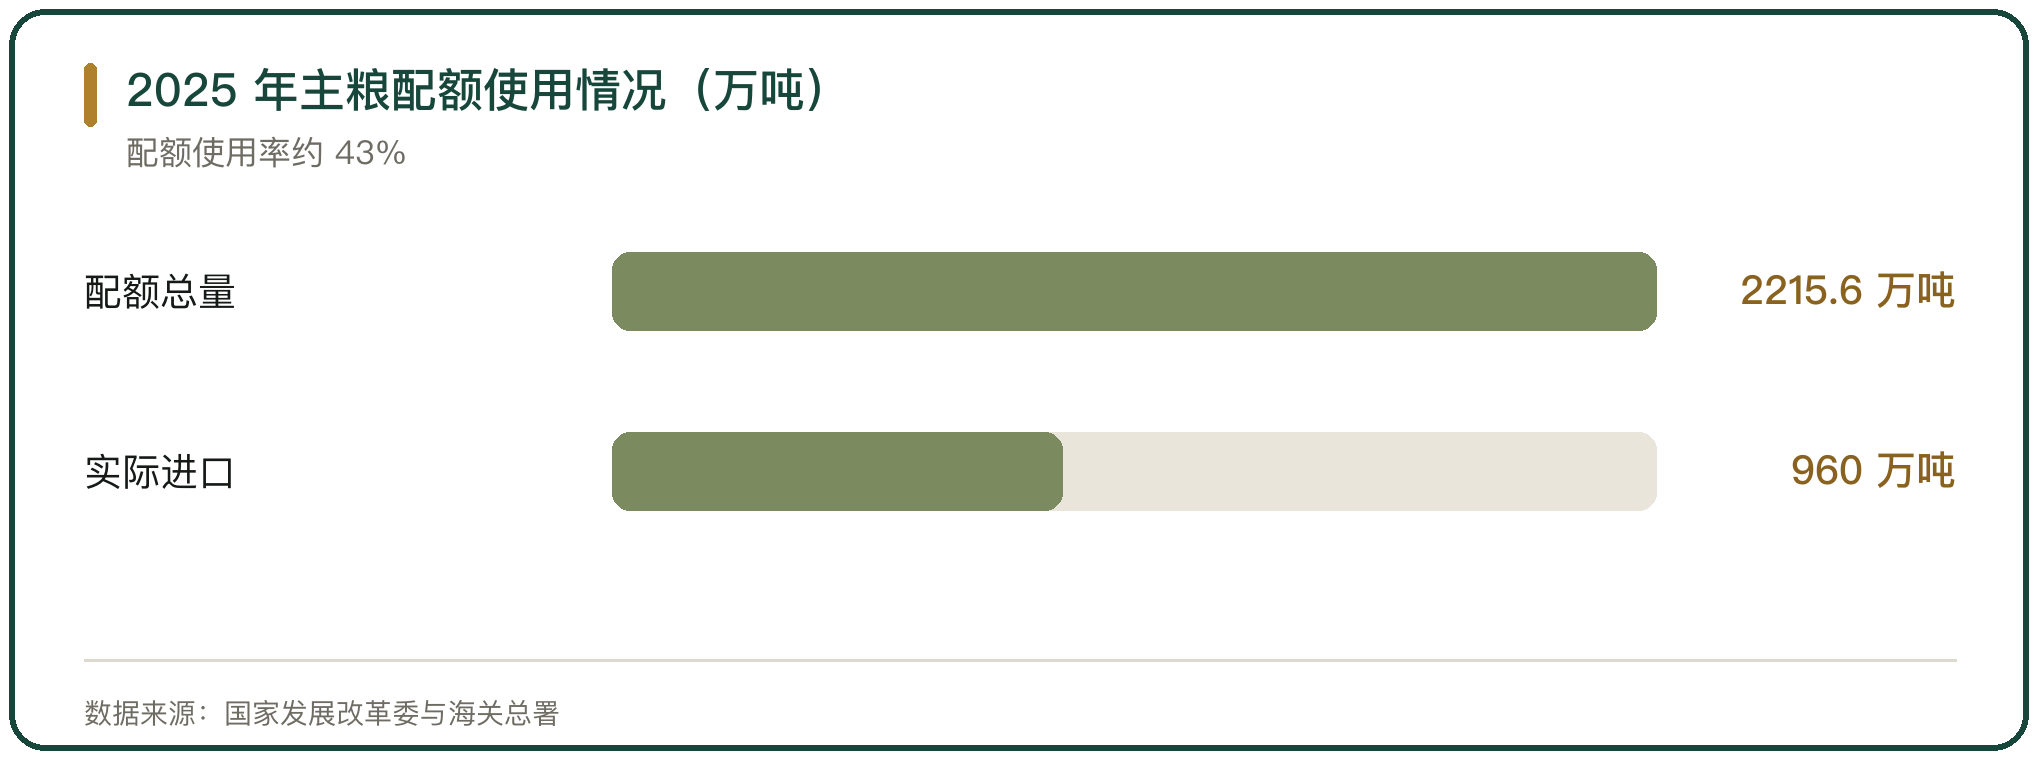
配额的使用率是观察进口松紧的指标。2025 年我国三大主粮的关税配额总量为 2215.6 万吨,实际进口量约 960 万吨、占配额的 43% 左右(海关总署)。
使用率低说明配额留有空间。配额是进口的上限,在配额内进口可以享受 1% 的低税率;进口量远低于配额,意味着在需要时仍有按低税率扩大进口的余地。
使用率随国内供需变化。近两年国内粮食丰收、库存充足,三大主粮的进口量明显回落,2025 年谷物进口量同比下降 48.6%,其中玉米进口同比下降 80.6%、小麦同比下降 81%(海关总署)。
七、国内外价差的实测
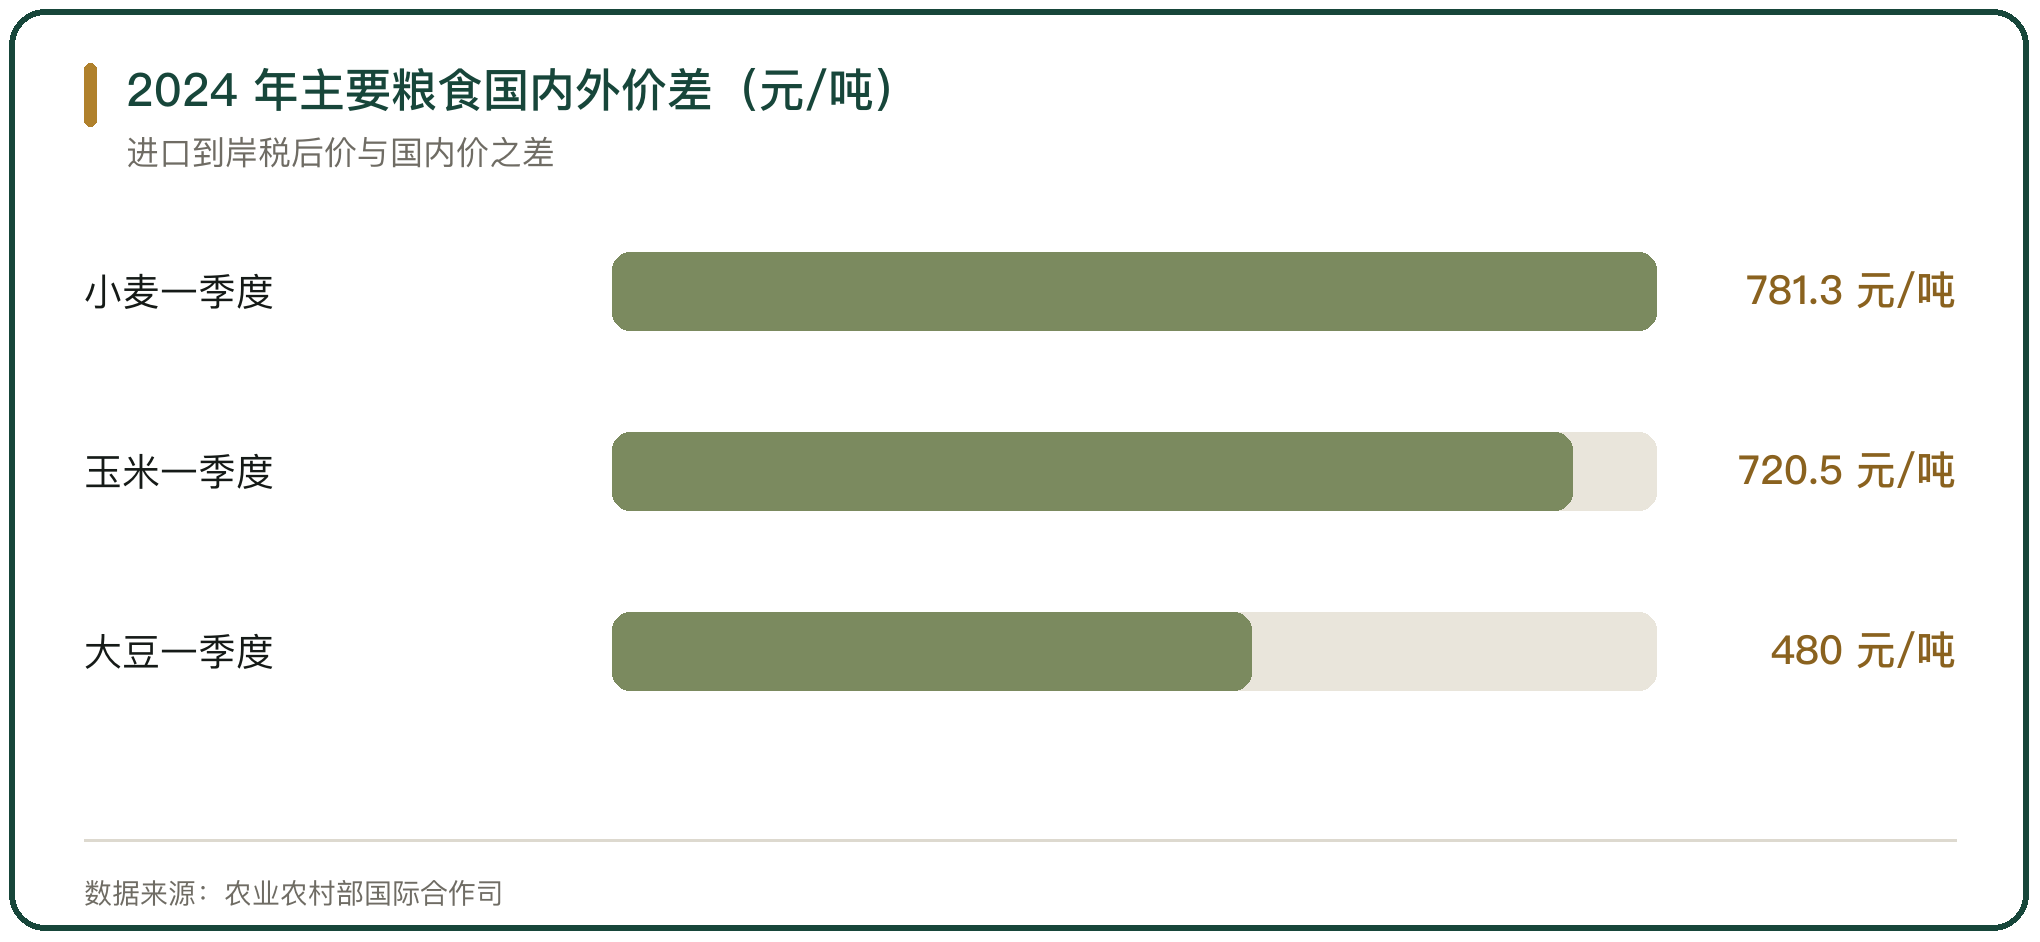
税率差与国内外价差共同决定了进口的获利空间。农业农村部国际合作司的监测显示,2024 年一季度小麦的国内价 2892.8 元/吨、进口价 2111.5 元/吨,价差 781.3 元/吨;玉米的国内价 2488.0 元/吨、进口价 1767.5 元/吨,价差 720.5 元/吨。
价差随行就市地收窄。2024 年四季度,小麦价差收窄到 523.4 元/吨;2025 年 1 月,小麦价差为 557.1 元/吨。进口到岸税后价按到岸价乘以关税与增值税率再加港杂费计算,税率的变化会直接反映在价差上(农业农村部国际合作司)。
价差是配额价值的来源。配额内进口按 1% 计征关税,配额内额度因此成为加工企业争取的资源,配额内的进口量对价差的变化较为敏感。
八、进口利润的波动
进口利润的波动比税率差更直接。以玉米为例,2024 年 12 月 30 日美国近月船期 2 号黄玉米对广东港口的到岸完税成本约 2082 元/吨,进口玉米理论到港价比国产玉米低约 58 元/吨(国家粮食和物资储备局)。
利润在年内大幅波动。2024 年进口利润从 1 月初的 370 元/吨以上震荡上升,3 月初达到 550 元/吨以上的高点,随后 6 个月在 300 元至 600 元/吨区间波动,9 月下旬春玉米上市后价差缩小,12 月中旬以来回落至 100 元/吨以内(国家粮食和物资储备局)。
利润波动受国产粮价与进口成本两头影响。国产玉米价格低开低走会压缩进口利润,进口成本的变化则受国际价格、汇率与运费共同影响,套利空间因此并不稳定。
九、配额流转的合规边界
配额的价值使围绕配额的行为受到严格约束。配额证的使用单位应与实际进口主体一致,伪造、变造、买卖配额证的行为要承担刑事责任,商务部、国家发展改革委两年内不再受理其配额申请(商务部、国家发展改革委令 2003 年第 4 号)。
以代理为名的配额转让不受法律保护。人民法院公布的案例显示,2013 年一起棉花进口配额代理案的委托代理协议,被法院认定为实质上是棉花进口配额的转让行为,协议约定按每吨 1000 元支付代理费用,最终因代理事项未完成而引发纠纷(湖南省永兴县人民法院)。
合规的路径是委托代理。配额制度允许持证企业委托有贸易权的企业代理进口,也允许有贸易权的最终用户自行进口,但代理必须建立在真实的进口需求与合规的货权关系之上。
十、税率差套利的经营落点
税率差是制度设计的产物,不是市场的常态。1% 与 65% 的税率差,把配额内进口与配额外进口分成两条成本通道,配额内额度的分配因此成为加工企业竞争力的来源。
经营的关键在配额的取得与使用。企业按加工能力与进口实绩申领配额,在配额内组织进口,按国内外价差与进口利润安排采购节奏,配额的使用效率直接影响原料成本。
落点在制度内的合规经营。配额的交还、再分配与代理规则为使用提供了明确路径,伪造、买卖配额证的行为则被严格禁止,套利空间只存在于合规使用配额的过程之中。



写点看法