

地方国资农投平台的角色
关键词 地方农投平台省级农垦乡村振兴债农业融资担保高标准农田融资平台转型
一、地方国资农投平台的类型与层次
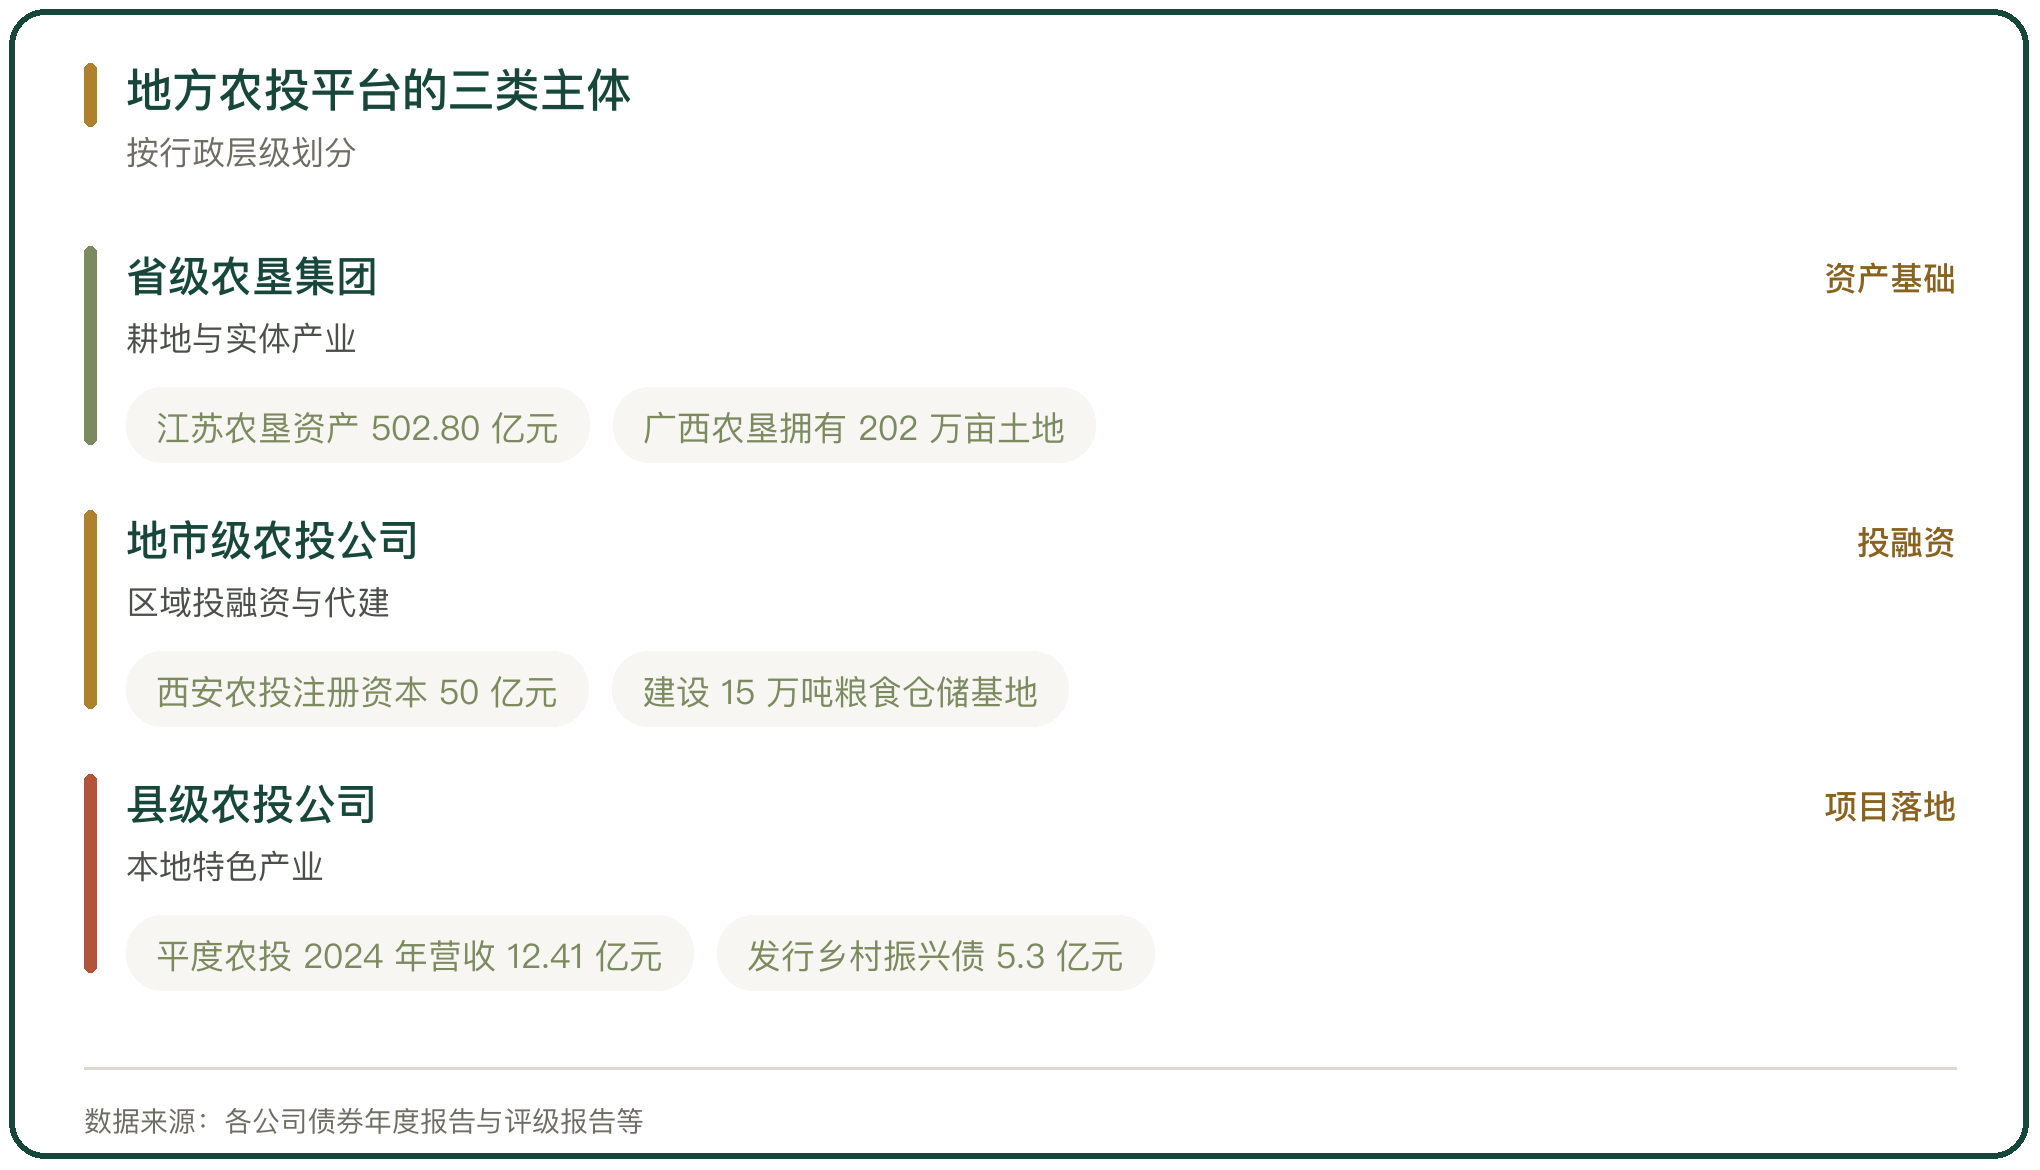
地方国资农投平台分为 3 类。第 1 类是省级农垦集团,前身多为 20 世纪 50 年代的垦殖机构,掌握成片耕地与农场资产,如江苏省农垦集团有限公司、广东省农垦集团公司、广西农垦集团有限责任公司。第 2 类是地市级农业投资公司,多在 2018 年以后组建,承担区域内涉农投融资与项目代建,如西安农业投资(集团)有限公司。第 3 类是县级农业投资开发公司,规模更小,围绕本地特色产业与土地整治开展业务,如平度市农业投资开发有限公司。
3 类平台的共同点是政府出资、承担政策任务,差别在资产质量与经营范围。省级农垦有耕地与实体产业,市县平台更像项目公司与融资主体。
二、省级农垦的资产与营收盘子
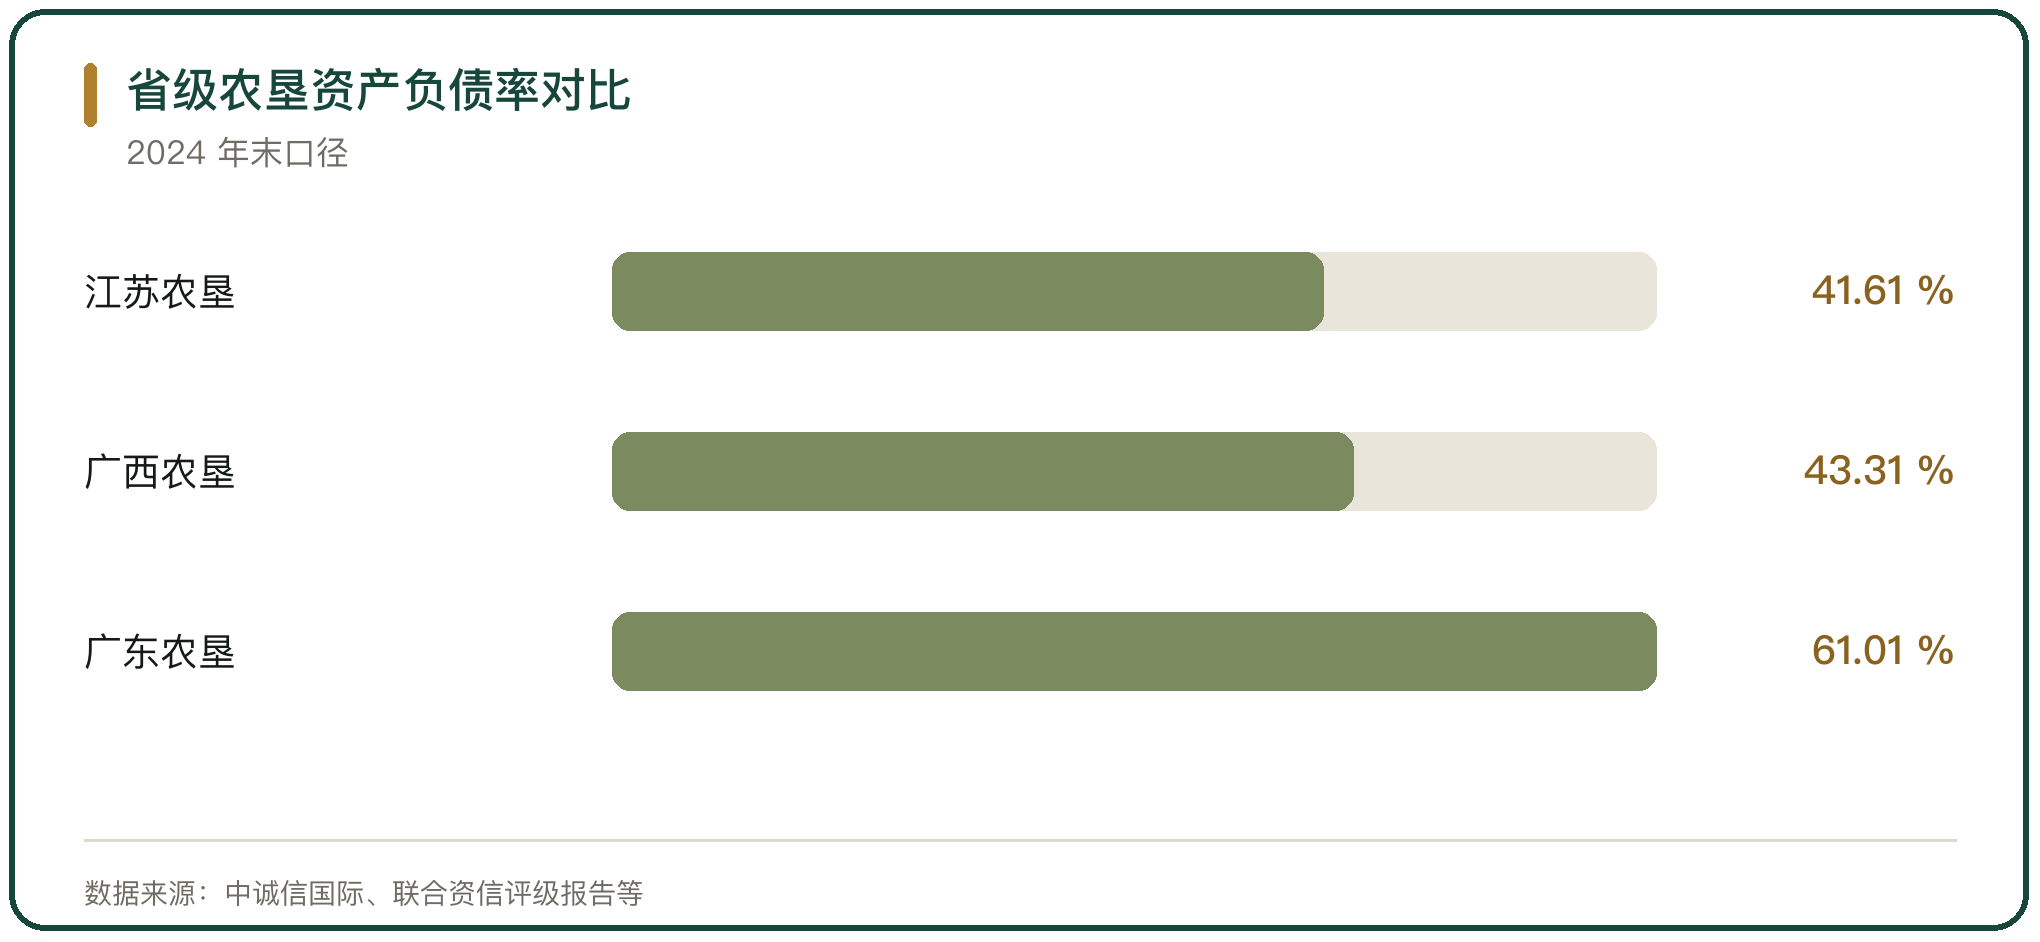
省级农垦的体量差异很大。江苏省农垦集团有限公司 2024 年总资产 502.80 亿元,营业收入 174.39 亿元,净利润 28.66 亿元,资产负债率 41.61%(中诚信国际信用评级有限责任公司 2025 年跟踪评级报告)。广东省农垦集团公司 2024 年末合并资产总额 466.26 亿元,营业总收入 288.88 亿元,利润总额 8.17 亿元,资产负债率 61.01%(联合资信评估股份有限公司主体长期信用评级报告)。
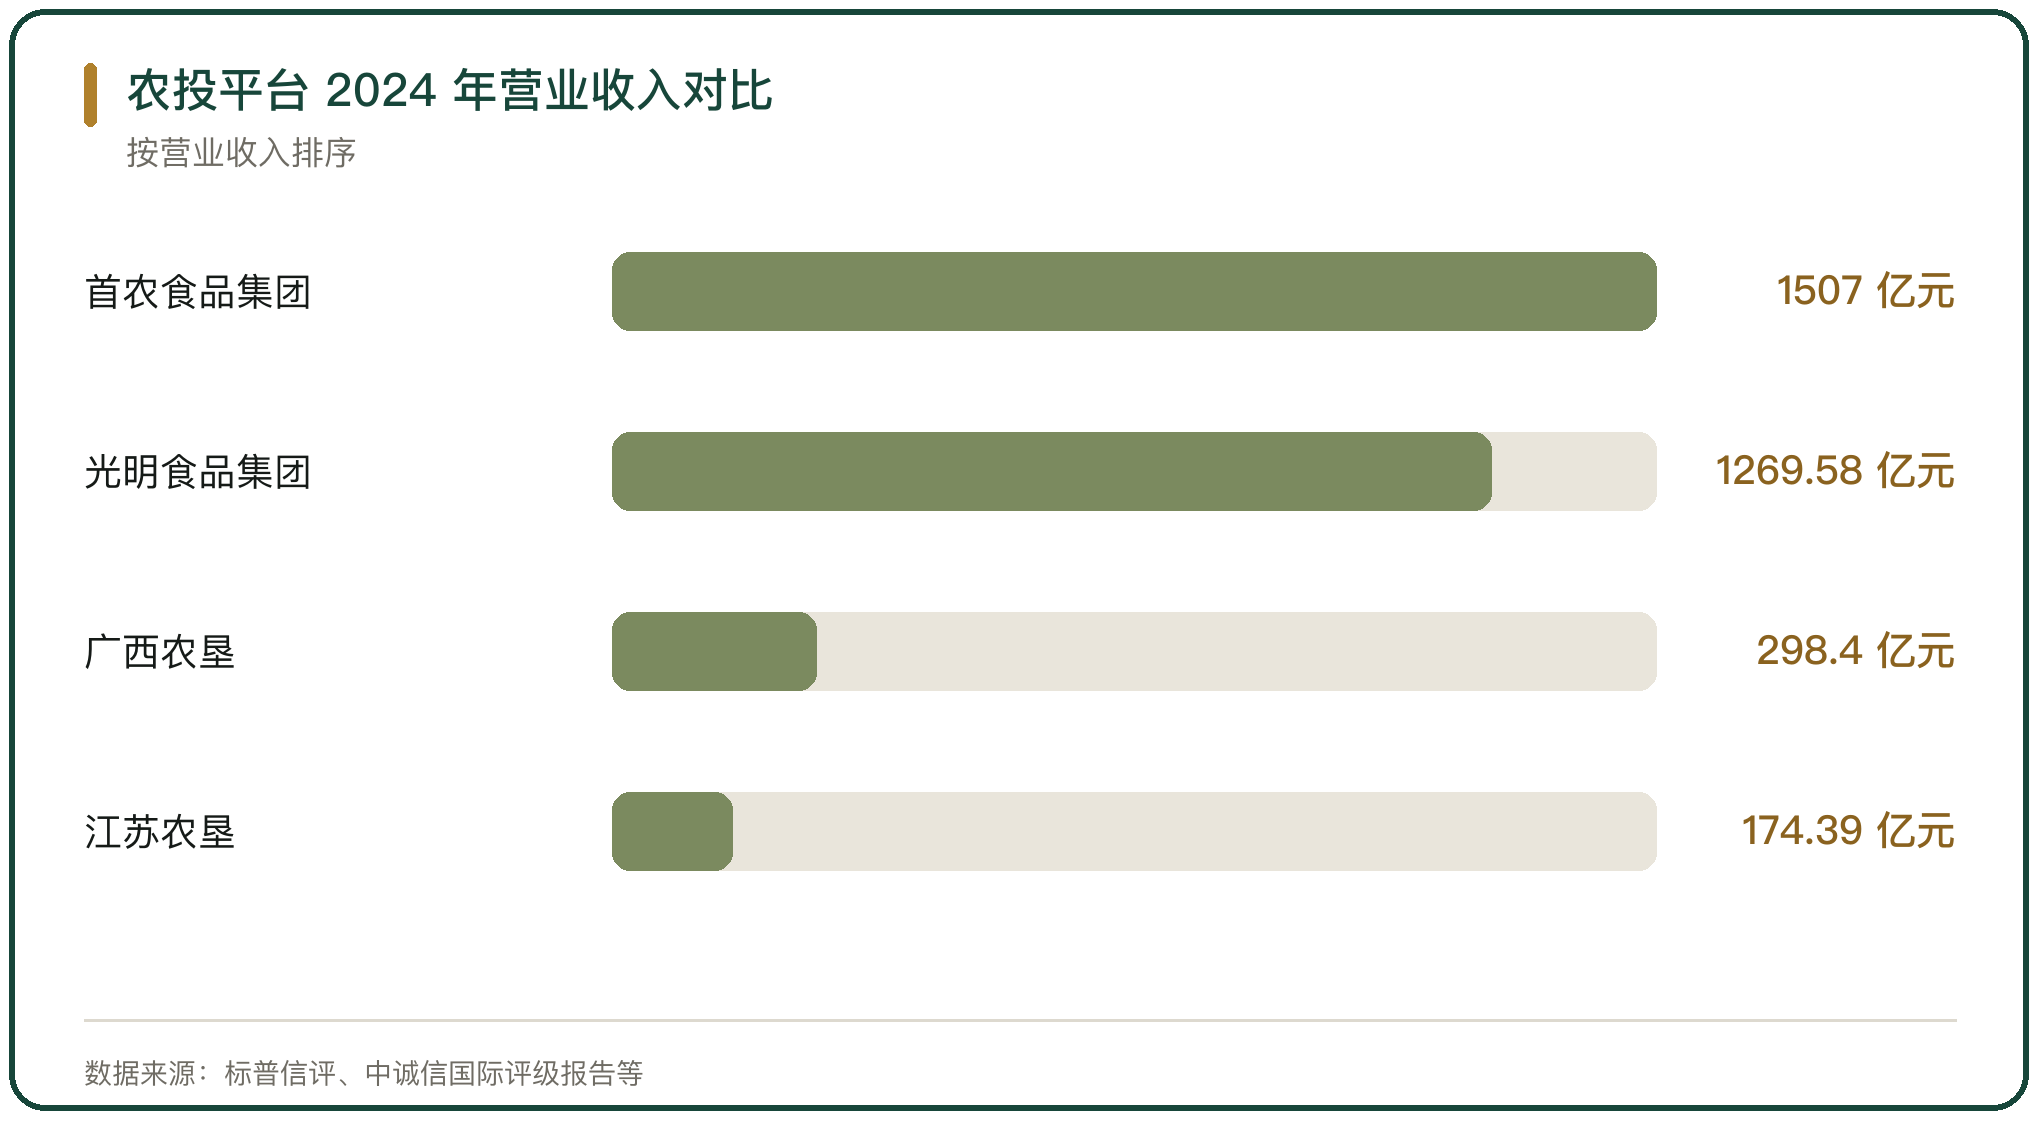
广西农垦集团有限责任公司 2024 年末总资产 1012.17 亿元,营业总收入 298.40 亿元,净利润 7.48 亿元,拥有 202 万亩土地(广西农垦集团有限责任公司公司债券年度报告(2024 年))。
营业收入规模与利润水平并不同步。广西农垦的营收高于江苏农垦,净利润却不到后者的 1/4,差异来自资产结构与产业毛利。
三、从农垦到食品集团的转型方向
多地农垦在向食品集团转型。广西农垦按《关于支持广西农垦集团打造现代一流食品企业的实施意见》(桂政办发〔2021〕133 号)谋划方向,提出发展粮油及糖酒、畜禽及水产、果蔬及茶叶、休闲及速食食品、调味及添加食品 5 大产业,目标是建成食品产业链的链主企业(广西农垦集团有限责任公司公司债券年度报告(2024 年))。
转型的参照系是首农与光明。2024 年北京首农食品集团营业收入 1507 亿元、利润 22 亿元;光明食品(集团)有限公司营业收入 1269.58 亿元、净利润 14.81 亿元,农产品年批发交易量占上海市场 40% 以上(标普信评主体评级报告、光明乳业股份有限公司 2025 年 11 月关联交易公告)。
地方政府支持这类转型,是因为食品集团的收入体量与税收贡献高于单纯的种植板块。但收入做大不等于利润做厚,首农与光明的净利率都在 2% 以下。
四、政策性任务:粮食安全与保供稳价
地方农投平台承接的第 1 类任务是保供。珠海市农业投资控股集团有限公司承担珠海市「米袋子」「菜篮子」供给与港澳农产品保障任务(中国经济时报 2025 年 9 月报道)。北京首农食品集团把守住首都「菜篮子、米袋子、奶瓶子、肉案子」写进 2025 年工作会(中国新闻网 2025 年 1 月 21 日)。
第 2 类任务是储备与调控。西安农业投资(集团)有限公司建设 15 万吨综合性粮食仓储基地(蓝田)项目,并运营城乡融合要素交易市场(西安农业投资(集团)有限公司工商登记信息)。广西农垦集团有限责任公司把保障国家重要农产品有效供给作为企业定位(广西农垦集团有限责任公司公司债券年度报告(2024 年))。
保供任务的定价空间有限。储备与平价投放这类业务不以盈利为目标,平台的经营利润因此主要来自其他板块。
五、投融资职能:担保、基金与产权交易
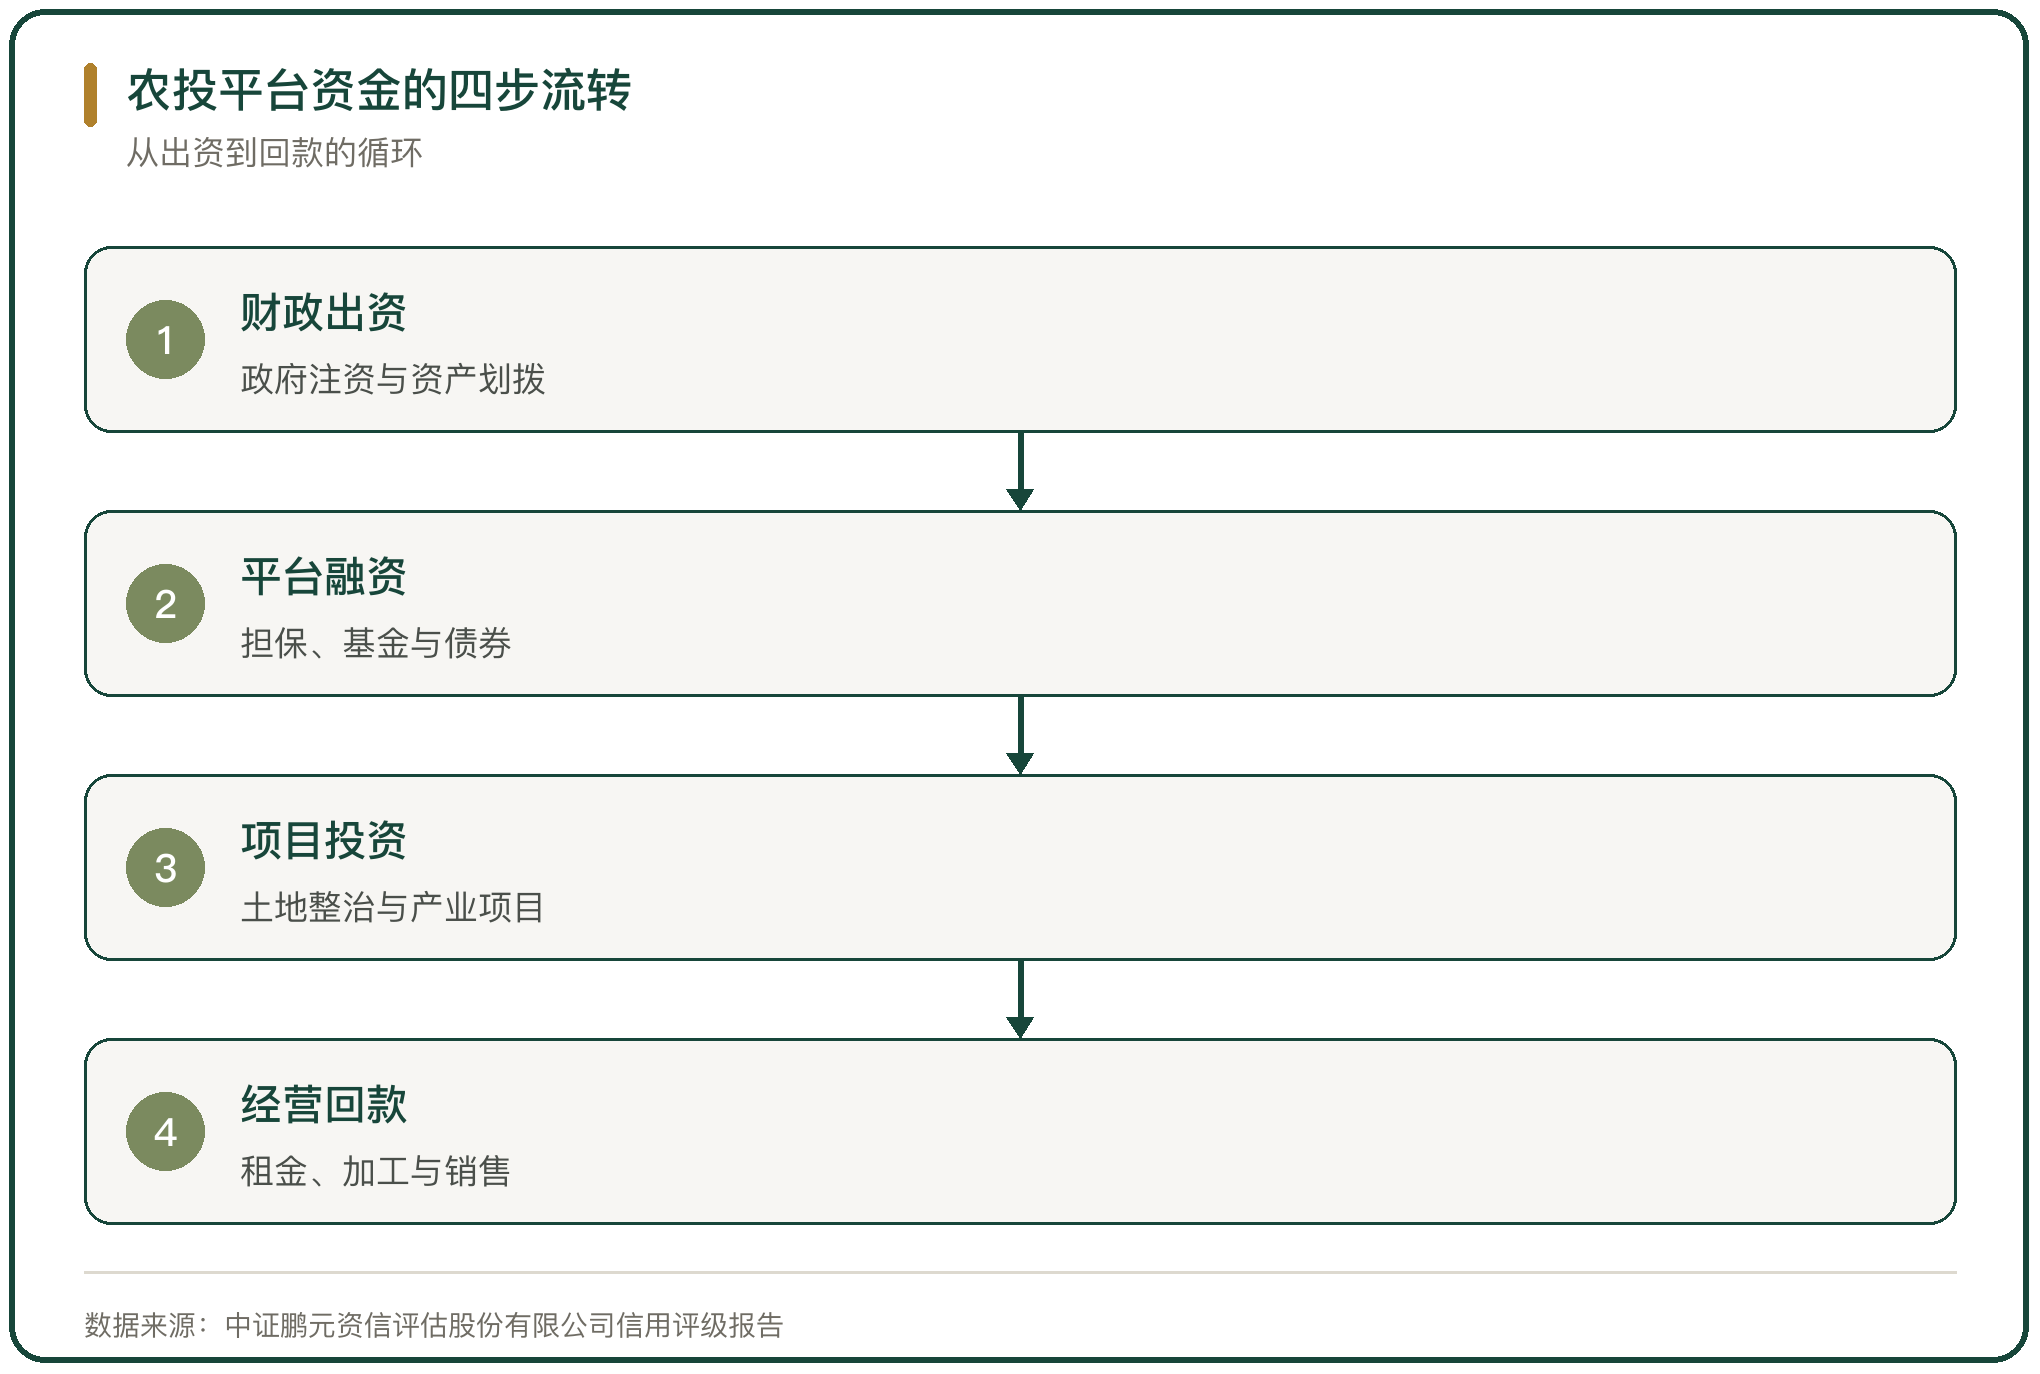
农投平台的核心职能是投融资。北京市农业投资有限公司构建了农业融资担保、农业产业基金、农村产权交易、租保贷多元信贷与资产管理的业务体系,截至 2025 年累计提供融资服务近 18 万笔,总规模 1075 亿元;旗下北京农村产权交易所累计交易金额突破 550 亿元(新华网客户端)。
基金是另一条通道。江西省农业发展集团 2024 年 5 月揭牌成立,推动下属企业发起总规模 7 亿元的农发母基金,并计划增资扩募至 50 亿元(江西省国有资产监督管理委员会 2025 年 5 月 9 日)。
担保与基金把财政资金放大,用杠杆撬动社会资本进农业。这类业务的风险在项目端,一旦被投项目现金流不达预期,担保代偿与基金退出会同时承压。
六、融资渠道:乡村振兴债
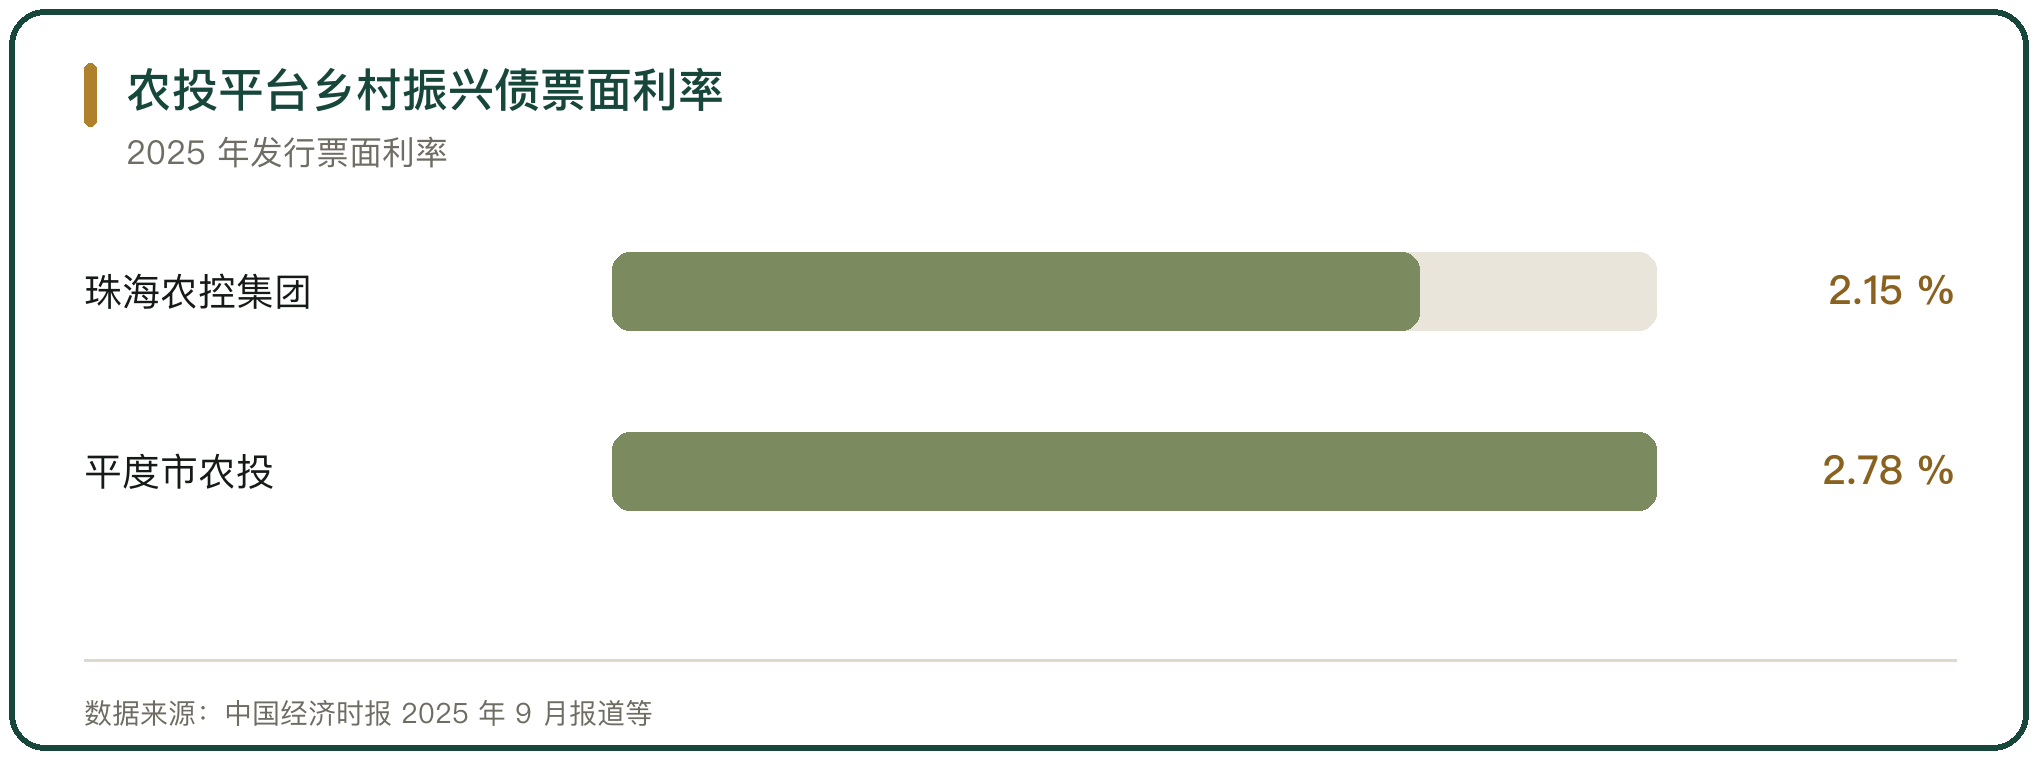
发债是农投平台的重要融资方式。珠海市农业投资控股集团有限公司 2025 年 9 月在上海证券交易所发行乡村振兴公司债券,规模 5 亿元,期限 3+2 年,票面利率 2.15%,全场认购倍数 2.64 倍(中国经济时报 2025 年 9 月报道)。
县级平台也能发债。平度市农业投资开发有限公司 2025 年 8 月发行乡村振兴公司债券,总额 5.3 亿元,票面利率 2.78%,期限 5 年(平度市农业投资开发有限公司债券发行文件)。
低票息来自政策贴标与地方信用支撑。乡村振兴债把资金成本压到 2% 上下,但偿债仍要落在项目现金流上。
七、土地整治与高标准农田
土地是农投平台最实的一类资产。湖南桃江县 2025 年高标准农田建设任务 6.76 万亩,总投资约 2.5 亿元,覆盖 13 个乡镇 74 个村,由 17 家农业经营主体、县城投集团与农业农村部门分别承担建设任务(湖南日报 2025 年 11 月报道)。湖北孝南区把高标准农田建设与占补平衡等项目打包,由区属国企平台按「投、融、建、管、运」一体化推进(中国农业农村信息网 2026 年 4 月 9 日)。
上海浦东新区的 2025 年农发集团高标准农田建设项目由上海浦东农业发展(集团)有限公司实施,建设面积 2592.9 亩,总投资 4916.27 万元,资金由区财政全额保障(上海市浦东新区农业农村委员会批复)。
把土地整治交给平台,能把财政资金与项目融资结合。风险是项目回款依赖财政结算节奏,账期一长就会推高平台的有息负债。
八、平台与央企、龙头企业的合作
地方平台与央企的关系以合作为主。萍乡萍良绿色食品产业股权投资基金总规模 20 亿元,由江西省现代产业引导基金与萍乡市合作设立的引导基金、中粮集团旗下中粮产业基金公司、萍乡市农发集团共同出资组建,投向覆盖特色食品、预制菜、农粮深加工等环节(江西省国有资产监督管理委员会 2025 年 5 月 9 日)。
合作的逻辑是分工。央企带来品牌、渠道与加工能力,地方平台提供土地、政策与本地资源,双方按出资比例分享收益。
地方平台要在合作中拿到议价空间,前提是自己有可交易的资产或股权。只出资金不出资源的合作,平台拿到的多是固定回报。
九、债务与隐性债务风险
农投平台的短板在负债。浙江安吉农投高新集团有限公司 2022 年末总资产 91.19 亿元,资产负债率 22.48%,2022 年营业收入 4.54 亿元;中证鹏元资信评估股份有限公司的评级报告提示,公司处于平台组建初期、项目投资放量阶段,2020 年到 2022 年总债务复合增速 129.33%(中证鹏元资信评估股份有限公司信用评级报告)。
隐性债务的处置已经在发生。重庆市合川区人民政府 2026 年 9 月批复,同意区农投(集团)公司将补助性造林林业局借款项下应付债务 417.47375 万元、道路工程 BT 款项(债务系统余额 8281.55 万元)共 2 笔存量隐性债务转移至区城投(集团)公司(重庆市合川区人民政府 合川府〔2026〕52 号)。
政策端对融资平台在收紧。《关于规范退出融资平台公司的通知》(银发〔2024〕150 号)要求 2027 年 6 月底前实现融资平台清零(中国金融新闻网 2025 年 11 月 12 日)。农投平台若被认定为融资平台,融资渠道与新增项目都会受限。
十、平台角色的边界与判断
农投平台的角色由出资人的需要决定。它同时承担政策性任务与市场化经营,前者决定它必须存在,后者决定它能存续多久。
判断一家平台是否健康,看 3 个指标:经营性收入占营业收入的比重、有息负债与 EBITDA 的比值、财政补贴对利润的贡献。安吉农投高新集团 2022 年财政补贴对利润贡献比重超过 90%(中证鹏元资信评估股份有限公司信用评级报告),这类结构对财政的依赖偏重。
地方的取向也在分化。乐清市农业农村局 2025 年 7 月答复人大代表建议时提出,农业项目公益属性较强、投融资存在隐性债务风险,加上涉农国企分属不同部门管理、整合难度大,暂不具备成立市级农业投资发展集团的条件(乐清市农业农村局 2025 年 7 月 22 日)。有资源禀赋的地方在组建平台,财政承压的地方在放缓扩张。



写点看法